#CLARITYActFailsToPass
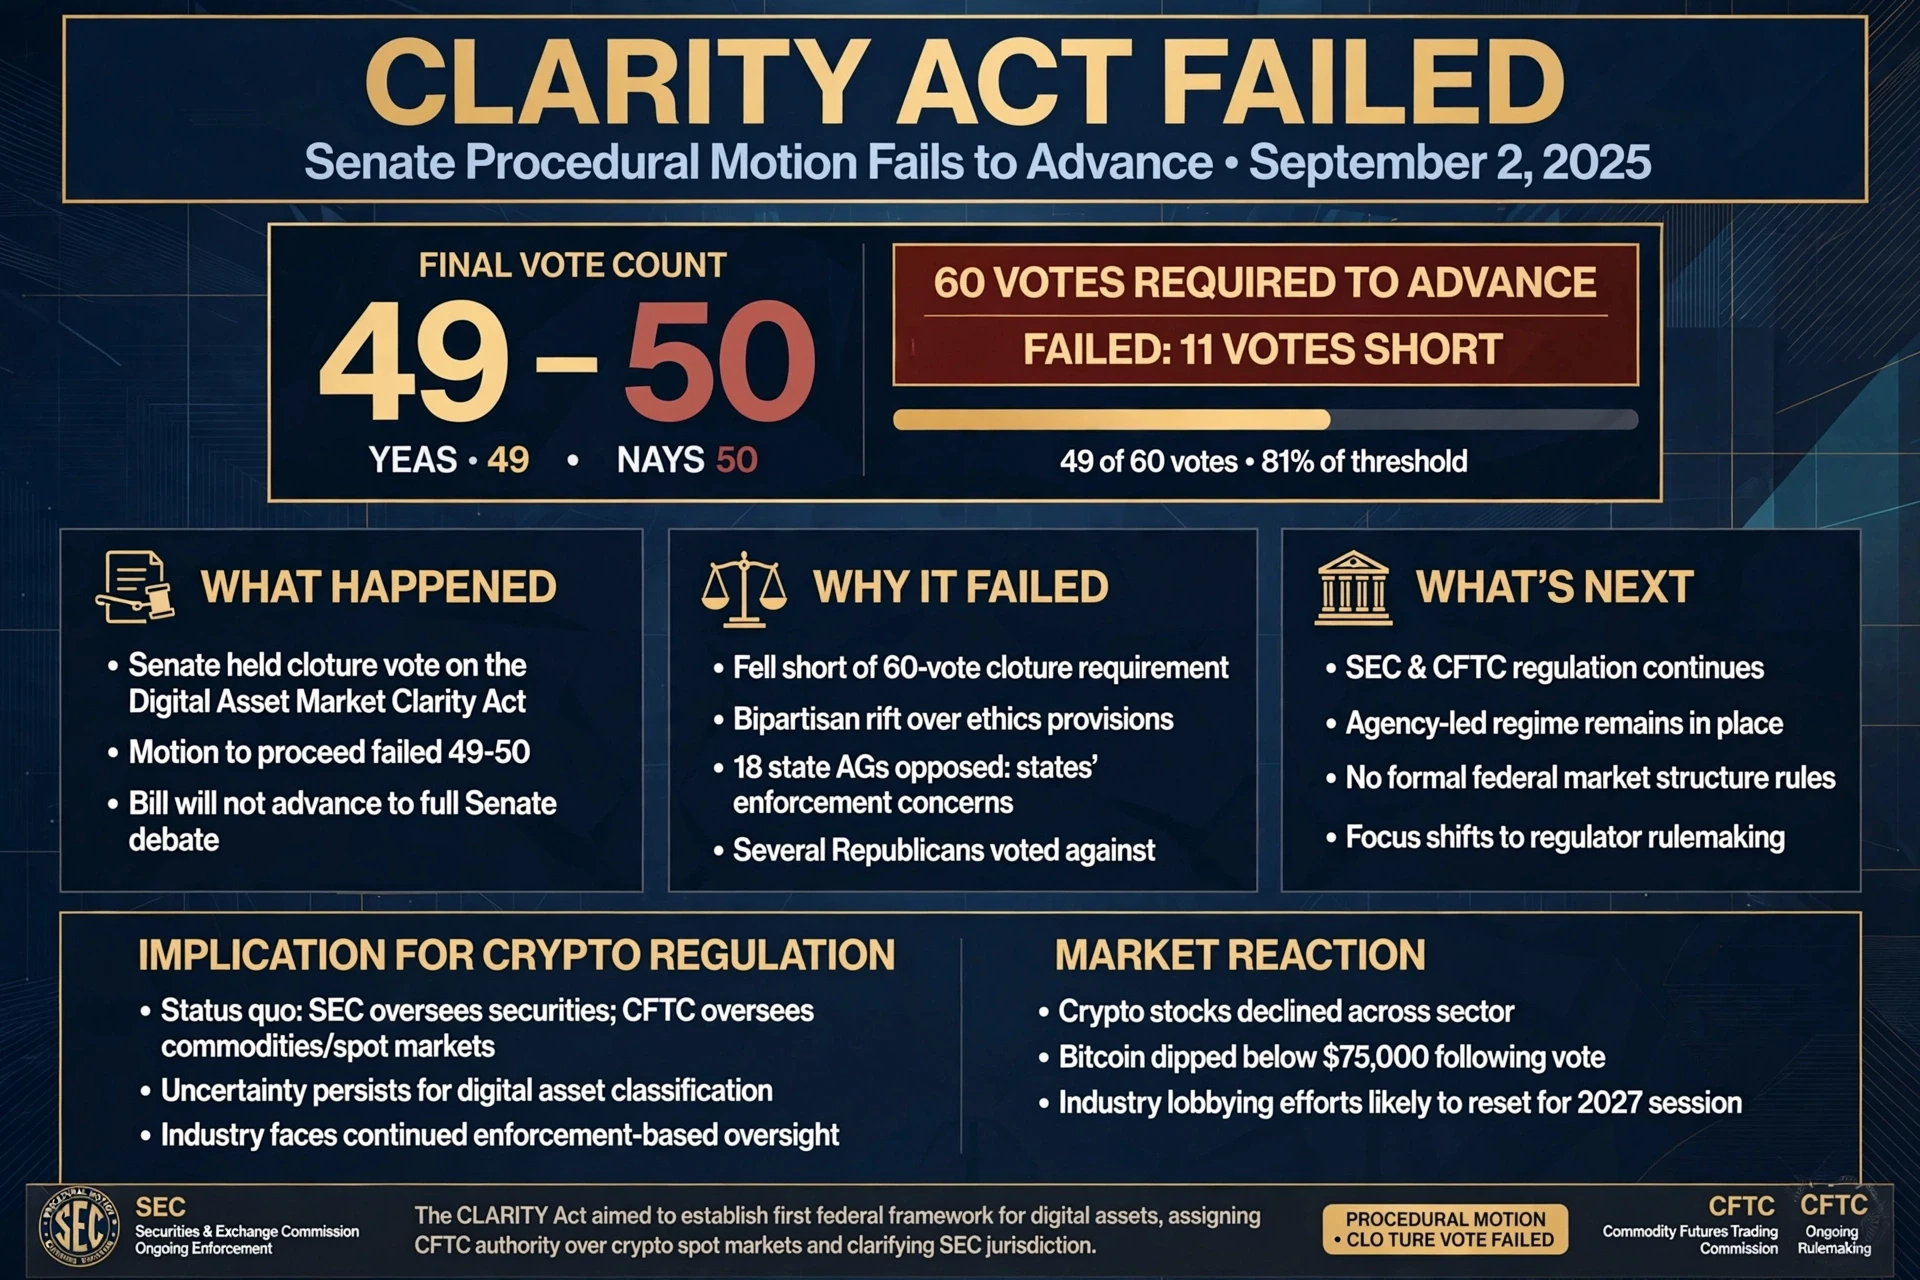
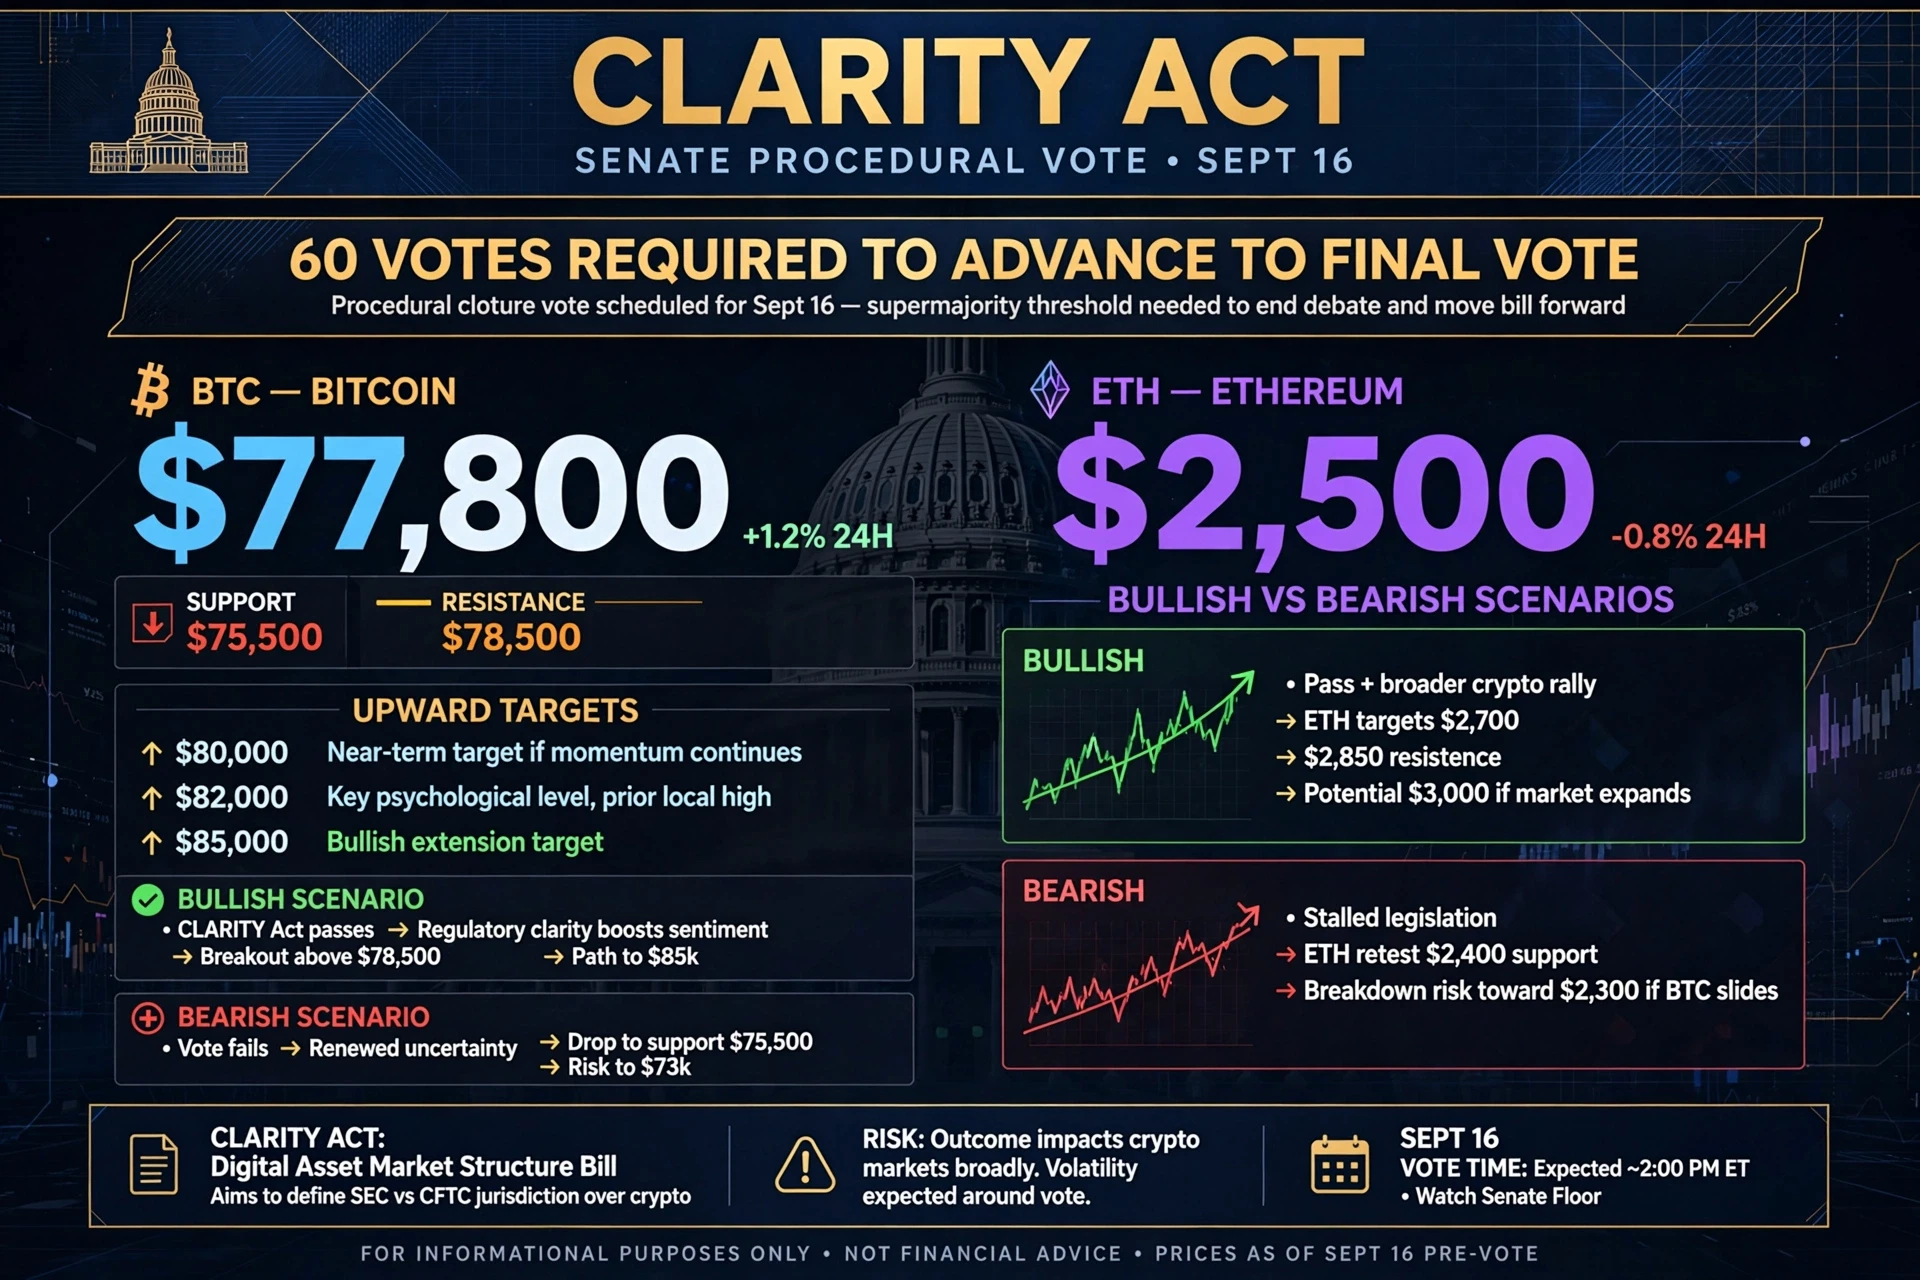
CLARITY Act 並不是因為華盛頓不再相信加密貨幣需要規則而失敗的。它是在一項要求六十票才能繼續推進的程序動議上失敗,根據最廣泛報導的計票結果,贊成四十九票、反對五十票——這個結果甚至未達到簡單多數,更不用說參議院冗長辯論規則所要求的兩黨門檻。三名共和黨人投下反對票,這一點很重要,因為它告訴你,這從來不是一個「一個政黨熱愛加密貨幣、另一個政黨憎恨加密貨幣」的簡單故事。
該法案的正式名稱是 Digital Asset Market Clarity Act,篇幅約六百頁。在週二之前,它已經走過一段異常漫長的道路。它於 2025 年 7 月以 294 票對 134 票通過眾議院,這是國會迄今對數位資產發出的最強烈兩黨訊號。它於 2026 年 5 月以 15 票對 9 票通過參議院銀行委員會,其中兩名民主黨人跨越黨派界線支持該法案。6 月,法案文本被列入參議院立法日程的一般命令項下,列為第 423 號日程,使其正式具備提交全院審議的資格;7 月下旬,參議院共和黨人發布合併版本,將銀行委員會的替代文本與農業委員會的 Digital Commodity Intermediaries Act 拼接在一起。上述每一步都是真實的進展。法案無法做到的,是撐過最後一步。
它陷入停滯的原因值得精確說明,因為這些問題不會消失。第一個原因是道德規範與利益衝突條款:一群民主黨參議員主張,合併後的方案省略了他們要求的保障措施,並將該法案描述為使一個現任總統擁有個人商業利益的產業受益。合併草案在 7 月公布後,他們的反對更加堅定,而且始終未能被克服。第二類問題是實質性的,而非政治性的:應允許穩定幣收益達到什麼程度、非託管軟體開發者與驗證者是否應被視為受監管的中介機構,以及應如何將反洗錢與非法融資義務寫入一套原本是為託管型交易所而非去中心化協議設計的框架。這些問題使談判拖延一年多,至今仍未解決。
接著是票數問題。在全員出席的情況下,要突破冗長辯論,至少需要七名民主黨人以及少數持懷疑態度的共和黨人同時投下贊成票。在一個距離期中選舉只剩幾週、政治誘因是避免進行艱難投票而非接受考驗的議院中,這是一道很高的門檻。參議員 Cynthia Lummis 直白地說明了後果:如果市場結構立法未能在本屆國會通過,下一個現實可行的窗口可能要到約 2030 年才會開啟,因為國會會期以兩年為週期,未完成的法案必須從頭重新提出。
這裡值得強調的部分,也是你問題的核心:失敗是立法的挫折,而不是監管的煞車。監管機構從來沒有等待國會,而 2026 年已證明了這一點。3 月,SEC 與 CFTC 主席簽署諒解備忘錄,承諾兩個機構就共同管轄權進行協調,並採取刻意維持最低限度的監管布局。幾天後,兩個機構發布聯合解釋性公告,建立五部分的代幣分類——數位商品、數位收藏品、數位工具、支付型穩定幣與數位證券——並明確指出,多數加密資產本身並非證券,同時說明非證券資產在何種情況下仍可作為投資契約的一部分出售。公告將 Bitcoin 與 Ether 列為非證券數位商品,另列出包含 Solana、XRP、Cardano、Avalanche、Polkadot、Chainlink 等在內的更廣泛清單。單是這份文件,在釐清 SEC 與 CFTC 的權限界線問題上所做的工作,就比十年的執法訴訟更多。
8 月,SEC 進一步以 Regulation Crypto Assets 為旗幟提出正式規則,為某些代幣發行設立量身打造的豁免、針對 investment contract 一詞的有條件安全港,以及對涵蓋發行案相互衝突的州證券要求予以優先排除;每十二個月期間的發行上限約為 7500 萬美元,並附帶持續揭露義務。Bernstein 的分析師早已主張,CLARITY 失敗將促使各機構加速制定規則,而非退縮;市場的直覺反應會是負面的,但政策方向將維持不變。
那麼,每個機構實際上會如何承擔這項工作?SEC 的路徑是制定規則、發布指導與選擇性救濟的組合——正式的公告與意見徵詢規則、不採取行動立場,以及一條狹窄的證券代幣化路徑,最終可能改變證券交易的結算方式。它的弱點是持久性。機構規則比成文法更容易被推翻:未來政府可以改寫這些規則,《國會審查法》可以將其推翻,法院也可以縮限其適用範圍。這正是產業高層如今正在權衡的風險,因為政府更替可能讓同一機構換上一套友善程度低得多的領導層。
CFTC 的路徑有所不同,但具互補性。其領導層已發出訊號,無論國會是否採取行動,都將繼續推進數位資產監管;該機構自然適合負責現貨商品市場監督、衍生品,以及市場結構立法原本會正式確認的監控架構。限制在於法定權限:如果沒有立法,CFTC 對現貨市場的權限是建立在解釋與機構間協議之上,而非明確授權,因此容易受到挑戰。SEC 與 CFTC 將繼續嘗試填補空缺,但正如一名政策專家所說,殘存的不確定性本身就是重大挫折,而該法案今年通過的機率如今已非常低。
如果要說明我對接下來加密貨幣監管實際變化的看法,核心可歸結為幾項轉變。第一,重心從國會山莊轉向機構程序——意見徵詢期、擬議規則與解釋性公告成為真正的戰場,產業的遊說也會相應轉移。第二,代幣分類將成為事實上的標準,專案會以此為依據進行建設,儘管它不具備成文法效力。第三,穩定幣規則仍是拼圖中唯一已完成立法的部分,這也是穩定幣將持續比市場其他部分更快發展的原因。第四,DeFi 與穩定幣收益仍是確實未解決的問題,現在將透過執法、訴訟與零碎的指導來裁定,而非透過單一框架解決。第五,缺乏聯邦優先適用權意味著州層級的許可與監督仍然重要,這有利於能夠吸收多司法管轄區合規成本的大型機構,並使規模較小的建設者處於不利地位。第六,可逆性將成為環境的永久特徵,這正是謹慎的銀行與資產管理公司仍在等待其認為能夠同時經受法院挑戰與政府更替的規則的原因。
我的真實看法是,市場對影響的解讀是正確的,但對方向過於悲觀。直接反應是可預期的——隨著市場結構交易退潮,與加密貨幣相關的股票和 Bitcoin 遭到拋售。但更深層的重點是,美國已經用兩年時間證明,當立法者陷入停滯時,它仍能透過監管機構制定加密貨幣規則,而這些規則已經從解釋階段走向正式制定規則。產業失去的是永久性,而不是進展。成文法會為框架提供一根能夠經受選舉考驗的脊梁。機構規則帶來速度,卻完全沒有脊梁。對於任何規劃十年期事業的人來說,這是實質上更糟的結果;對於任何需要在未來十二個月內獲得明確性的人來說,這則是實質上更好的結果。
對於任何在這個市場中建設或配置資產的人,實際結論是:應以一套有法定期限上限的機構主導型制度為規劃基礎。假設代幣分類會維持不變,假設 SEC 的發行豁免會成為代幣發行的預設途徑,假設 CFTC 會擴大其在現貨與衍生品市場的覆蓋範圍,並假設所有這些內容都可能在下次選舉後被改寫。該法案將會回來——它已經以壓倒性票數通過眾議院一次,而且由產業出資的競選活動正努力改變國會的組成——但現實時間表將橫跨期中選舉,甚至可能遠遠超出此後。CLARITY 沒有通過,而加密貨幣監管也沒有停止。它只是換了掌舵者。#GateSquareMidAutumnReunion
CLARITY Act 並不是因為華盛頓不再相信加密貨幣需要規則而失敗的。它是在一項要求六十票才能繼續推進的程序動議上失敗,根據最廣泛報導的計票結果,贊成四十九票、反對五十票——這個結果甚至未達到簡單多數,更不用說參議院冗長辯論規則所要求的兩黨門檻。三名共和黨人投下反對票,這一點很重要,因為它告訴你,這從來不是一個「一個政黨熱愛加密貨幣、另一個政黨憎恨加密貨幣」的簡單故事。
該法案的正式名稱是 Digital Asset Market Clarity Act,篇幅約六百頁。在週二之前,它已經走過一段異常漫長的道路。它於 2025 年 7 月以 294 票對 134 票通過眾議院,這是國會迄今對數位資產發出的最強烈兩黨訊號。它於 2026 年 5 月以 15 票對 9 票通過參議院銀行委員會,其中兩名民主黨人跨越黨派界線支持該法案。6 月,法案文本被列入參議院立法日程的一般命令項下,列為第 423 號日程,使其正式具備提交全院審議的資格;7 月下旬,參議院共和黨人發布合併版本,將銀行委員會的替代文本與農業委員會的 Digital Commodity Intermediaries Act 拼接在一起。上述每一步都是真實的進展。法案無法做到的,是撐過最後一步。
它陷入停滯的原因值得精確說明,因為這些問題不會消失。第一個原因是道德規範與利益衝突條款:一群民主黨參議員主張,合併後的方案省略了他們要求的保障措施,並將該法案描述為使一個現任總統擁有個人商業利益的產業受益。合併草案在 7 月公布後,他們的反對更加堅定,而且始終未能被克服。第二類問題是實質性的,而非政治性的:應允許穩定幣收益達到什麼程度、非託管軟體開發者與驗證者是否應被視為受監管的中介機構,以及應如何將反洗錢與非法融資義務寫入一套原本是為託管型交易所而非去中心化協議設計的框架。這些問題使談判拖延一年多,至今仍未解決。
接著是票數問題。在全員出席的情況下,要突破冗長辯論,至少需要七名民主黨人以及少數持懷疑態度的共和黨人同時投下贊成票。在一個距離期中選舉只剩幾週、政治誘因是避免進行艱難投票而非接受考驗的議院中,這是一道很高的門檻。參議員 Cynthia Lummis 直白地說明了後果:如果市場結構立法未能在本屆國會通過,下一個現實可行的窗口可能要到約 2030 年才會開啟,因為國會會期以兩年為週期,未完成的法案必須從頭重新提出。
這裡值得強調的部分,也是你問題的核心:失敗是立法的挫折,而不是監管的煞車。監管機構從來沒有等待國會,而 2026 年已證明了這一點。3 月,SEC 與 CFTC 主席簽署諒解備忘錄,承諾兩個機構就共同管轄權進行協調,並採取刻意維持最低限度的監管布局。幾天後,兩個機構發布聯合解釋性公告,建立五部分的代幣分類——數位商品、數位收藏品、數位工具、支付型穩定幣與數位證券——並明確指出,多數加密資產本身並非證券,同時說明非證券資產在何種情況下仍可作為投資契約的一部分出售。公告將 Bitcoin 與 Ether 列為非證券數位商品,另列出包含 Solana、XRP、Cardano、Avalanche、Polkadot、Chainlink 等在內的更廣泛清單。單是這份文件,在釐清 SEC 與 CFTC 的權限界線問題上所做的工作,就比十年的執法訴訟更多。
8 月,SEC 進一步以 Regulation Crypto Assets 為旗幟提出正式規則,為某些代幣發行設立量身打造的豁免、針對 investment contract 一詞的有條件安全港,以及對涵蓋發行案相互衝突的州證券要求予以優先排除;每十二個月期間的發行上限約為 7500 萬美元,並附帶持續揭露義務。Bernstein 的分析師早已主張,CLARITY 失敗將促使各機構加速制定規則,而非退縮;市場的直覺反應會是負面的,但政策方向將維持不變。
那麼,每個機構實際上會如何承擔這項工作?SEC 的路徑是制定規則、發布指導與選擇性救濟的組合——正式的公告與意見徵詢規則、不採取行動立場,以及一條狹窄的證券代幣化路徑,最終可能改變證券交易的結算方式。它的弱點是持久性。機構規則比成文法更容易被推翻:未來政府可以改寫這些規則,《國會審查法》可以將其推翻,法院也可以縮限其適用範圍。這正是產業高層如今正在權衡的風險,因為政府更替可能讓同一機構換上一套友善程度低得多的領導層。
CFTC 的路徑有所不同,但具互補性。其領導層已發出訊號,無論國會是否採取行動,都將繼續推進數位資產監管;該機構自然適合負責現貨商品市場監督、衍生品,以及市場結構立法原本會正式確認的監控架構。限制在於法定權限:如果沒有立法,CFTC 對現貨市場的權限是建立在解釋與機構間協議之上,而非明確授權,因此容易受到挑戰。SEC 與 CFTC 將繼續嘗試填補空缺,但正如一名政策專家所說,殘存的不確定性本身就是重大挫折,而該法案今年通過的機率如今已非常低。
如果要說明我對接下來加密貨幣監管實際變化的看法,核心可歸結為幾項轉變。第一,重心從國會山莊轉向機構程序——意見徵詢期、擬議規則與解釋性公告成為真正的戰場,產業的遊說也會相應轉移。第二,代幣分類將成為事實上的標準,專案會以此為依據進行建設,儘管它不具備成文法效力。第三,穩定幣規則仍是拼圖中唯一已完成立法的部分,這也是穩定幣將持續比市場其他部分更快發展的原因。第四,DeFi 與穩定幣收益仍是確實未解決的問題,現在將透過執法、訴訟與零碎的指導來裁定,而非透過單一框架解決。第五,缺乏聯邦優先適用權意味著州層級的許可與監督仍然重要,這有利於能夠吸收多司法管轄區合規成本的大型機構,並使規模較小的建設者處於不利地位。第六,可逆性將成為環境的永久特徵,這正是謹慎的銀行與資產管理公司仍在等待其認為能夠同時經受法院挑戰與政府更替的規則的原因。
我的真實看法是,市場對影響的解讀是正確的,但對方向過於悲觀。直接反應是可預期的——隨著市場結構交易退潮,與加密貨幣相關的股票和 Bitcoin 遭到拋售。但更深層的重點是,美國已經用兩年時間證明,當立法者陷入停滯時,它仍能透過監管機構制定加密貨幣規則,而這些規則已經從解釋階段走向正式制定規則。產業失去的是永久性,而不是進展。成文法會為框架提供一根能夠經受選舉考驗的脊梁。機構規則帶來速度,卻完全沒有脊梁。對於任何規劃十年期事業的人來說,這是實質上更糟的結果;對於任何需要在未來十二個月內獲得明確性的人來說,這則是實質上更好的結果。
對於任何在這個市場中建設或配置資產的人,實際結論是:應以一套有法定期限上限的機構主導型制度為規劃基礎。假設代幣分類會維持不變,假設 SEC 的發行豁免會成為代幣發行的預設途徑,假設 CFTC 會擴大其在現貨與衍生品市場的覆蓋範圍,並假設所有這些內容都可能在下次選舉後被改寫。該法案將會回來——它已經以壓倒性票數通過眾議院一次,而且由產業出資的競選活動正努力改變國會的組成——但現實時間表將橫跨期中選舉,甚至可能遠遠超出此後。CLARITY 沒有通過,而加密貨幣監管也沒有停止。它只是換了掌舵者。#GateSquareMidAutumnReunion