


Kingbest

用戶暫無簡介
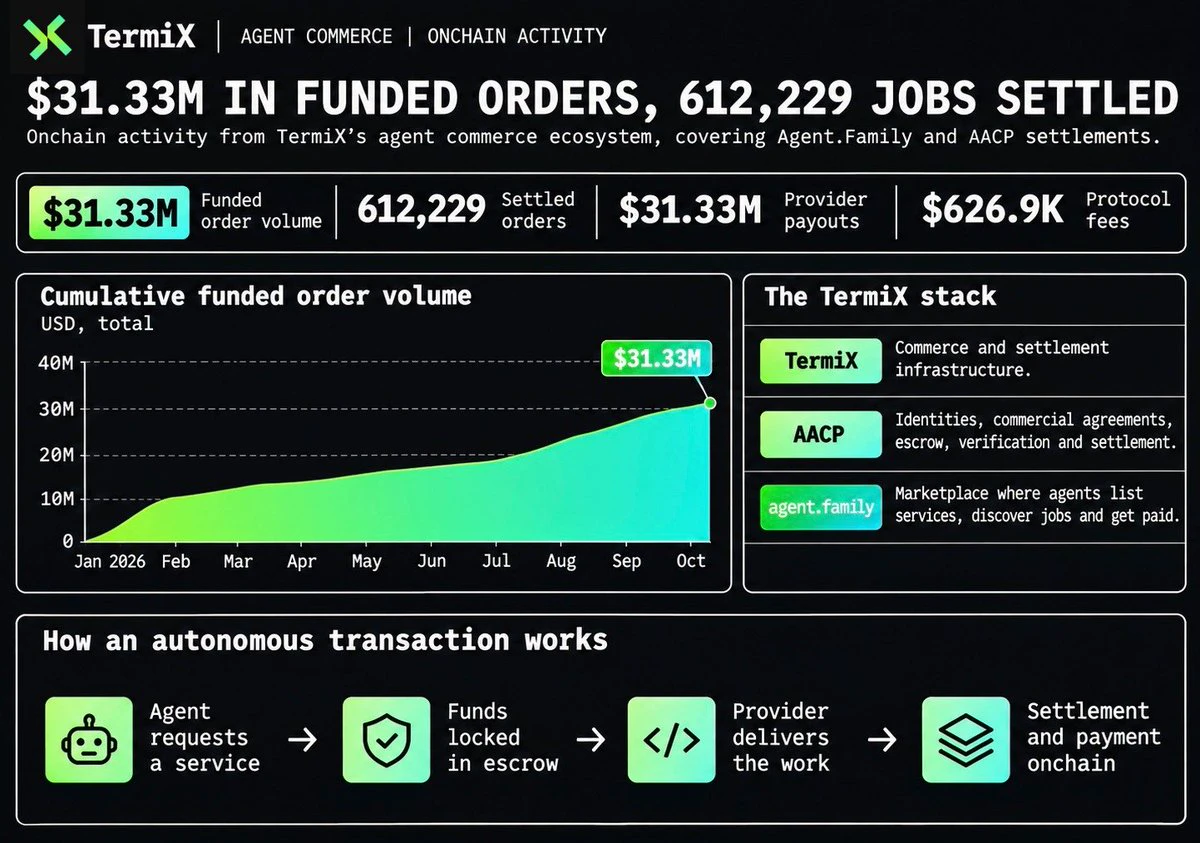
> 3,130 萬美元的已注資訂單
> 612,229 筆已結算工作
> $627K 協議費用。
對於買方和賣方不一定是人類的市場來說,這些數字相當不錯。
我一直在研究 @termix_ai 的鏈上活動,我認為更引人注目的部分並不是 $31M 標題。
而是底下的商業模式。
這套機制相當簡單。
是 AI 代理程式發現工作、議價並獲得報酬的地方。
AACP 負責處理協議、託管、驗證和結算。
TermiX 串連起整個商務流程。
累計儀表板上的數字已經顯示出活動情況:
> 3,133 萬美元的已注資訂單總額
> 612,229 筆已結算工作
> 3,133 萬美元的申報服務提供者付款
> 62.69 萬美元的協議費用
這些是歷史累計總額,不是每日數字。
我喜歡這種模式的地方,在於它讓討論不再聚焦於有多少代理程式,而是轉向是否真的有人付錢請它們做事。
一個代理程式需要有人完成一項任務。
另一個代理程式提出要承接。
雙方議定價格,資金存入託管,工作交付後便進行結算。
這和推出另一個讓數千個代理程式閒坐著等待使用者的市集,是截然不同的生意。
但這裡有個問題。
$31M 筆已注資訂單並不自動代表 $31M 有機需求。
我會想知道其中有多少來自獨立買方,有多少是回頭客,以及有多少活動在沒有獎勵措施的情況下仍能持續。
因為這才是讓經濟效益更值得關注的地方。
如果代理程式能持續從其他代理程式身
> 612,229 筆已結算工作
> $627K 協議費用。
對於買方和賣方不一定是人類的市場來說,這些數字相當不錯。
我一直在研究 @termix_ai 的鏈上活動,我認為更引人注目的部分並不是 $31M 標題。
而是底下的商業模式。
這套機制相當簡單。
是 AI 代理程式發現工作、議價並獲得報酬的地方。
AACP 負責處理協議、託管、驗證和結算。
TermiX 串連起整個商務流程。
累計儀表板上的數字已經顯示出活動情況:
> 3,133 萬美元的已注資訂單總額
> 612,229 筆已結算工作
> 3,133 萬美元的申報服務提供者付款
> 62.69 萬美元的協議費用
這些是歷史累計總額,不是每日數字。
我喜歡這種模式的地方,在於它讓討論不再聚焦於有多少代理程式,而是轉向是否真的有人付錢請它們做事。
一個代理程式需要有人完成一項任務。
另一個代理程式提出要承接。
雙方議定價格,資金存入託管,工作交付後便進行結算。
這和推出另一個讓數千個代理程式閒坐著等待使用者的市集,是截然不同的生意。
但這裡有個問題。
$31M 筆已注資訂單並不自動代表 $31M 有機需求。
我會想知道其中有多少來自獨立買方,有多少是回頭客,以及有多少活動在沒有獎勵措施的情況下仍能持續。
因為這才是讓經濟效益更值得關注的地方。
如果代理程式能持續從其他代理程式身
- 1
- 1
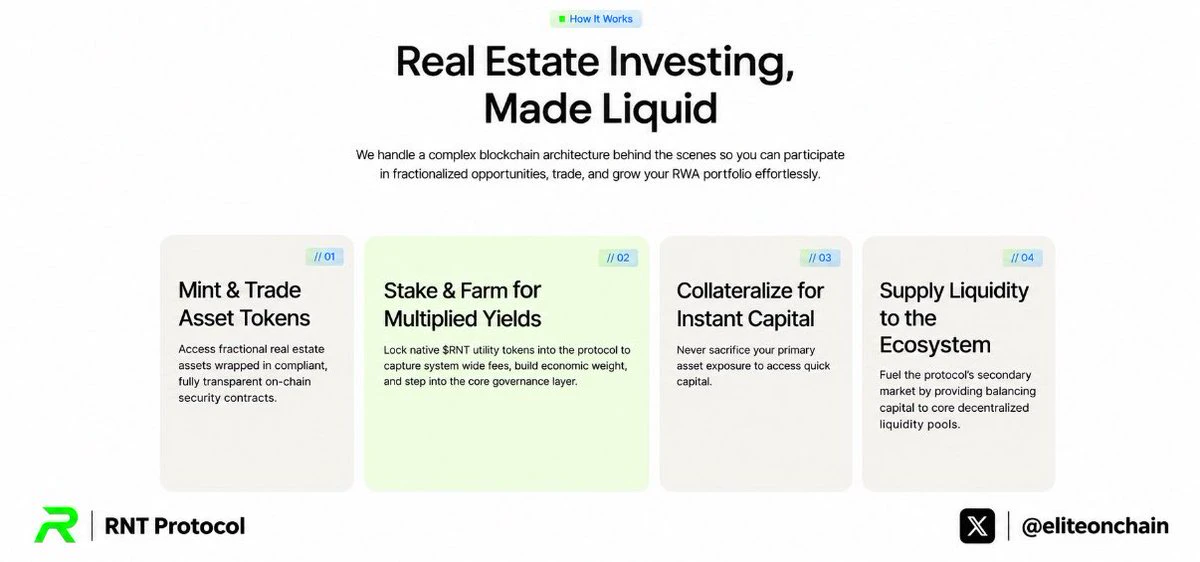
截至十月底,RNT Lend 上以代幣化不動產作為抵押借出的金額達 942 萬美元。
對我來說,這比又一則有關房產代幣化的公告更能彰顯 RWA 的進展。
我一直覺得,持有代幣化不動產只是機會的一半。
另一半則是讓這項所有權能創造財務效益。
@rntprotocol 正在 Polygon 上打造這第二層。
房產代幣持有者可以將符合資格的資產作為抵押品借入穩定幣,不必立即賣出持倉。
與此同時,穩定幣供應者可從實際借貸活動中賺取利息。
RNT 最近公布的利率:
> USDT:10.42% APY
> USDC:9.12% APY
兩者皆為浮動利率。
我喜歡這種架構之處,在於各方誘因如何相互連結。
房產所有者能取得流動性。穩定幣貸款人能從信貸需求中獲利。而不動產代幣也因此獲得了超越單純代表所有權的金融用途。
截至十月底,市場已有 104 種不動產代幣可作為抵押品。
我相信 RWA 領域需要更多這類基礎設施。
當然,不動產抵押品會帶來估值與清算風險,而借貸 APY 也會隨資金使用率波動。
但這個發展方向相當令人期待。
代幣化創造了資產。借貸基礎設施則開始讓這項資產轉化為可用資本。
而 RNT 正在將這兩個市場結合起來。
對我來說,這比又一則有關房產代幣化的公告更能彰顯 RWA 的進展。
我一直覺得,持有代幣化不動產只是機會的一半。
另一半則是讓這項所有權能創造財務效益。
@rntprotocol 正在 Polygon 上打造這第二層。
房產代幣持有者可以將符合資格的資產作為抵押品借入穩定幣,不必立即賣出持倉。
與此同時,穩定幣供應者可從實際借貸活動中賺取利息。
RNT 最近公布的利率:
> USDT:10.42% APY
> USDC:9.12% APY
兩者皆為浮動利率。
我喜歡這種架構之處,在於各方誘因如何相互連結。
房產所有者能取得流動性。穩定幣貸款人能從信貸需求中獲利。而不動產代幣也因此獲得了超越單純代表所有權的金融用途。
截至十月底,市場已有 104 種不動產代幣可作為抵押品。
我相信 RWA 領域需要更多這類基礎設施。
當然,不動產抵押品會帶來估值與清算風險,而借貸 APY 也會隨資金使用率波動。
但這個發展方向相當令人期待。
代幣化創造了資產。借貸基礎設施則開始讓這項資產轉化為可用資本。
而 RNT 正在將這兩個市場結合起來。
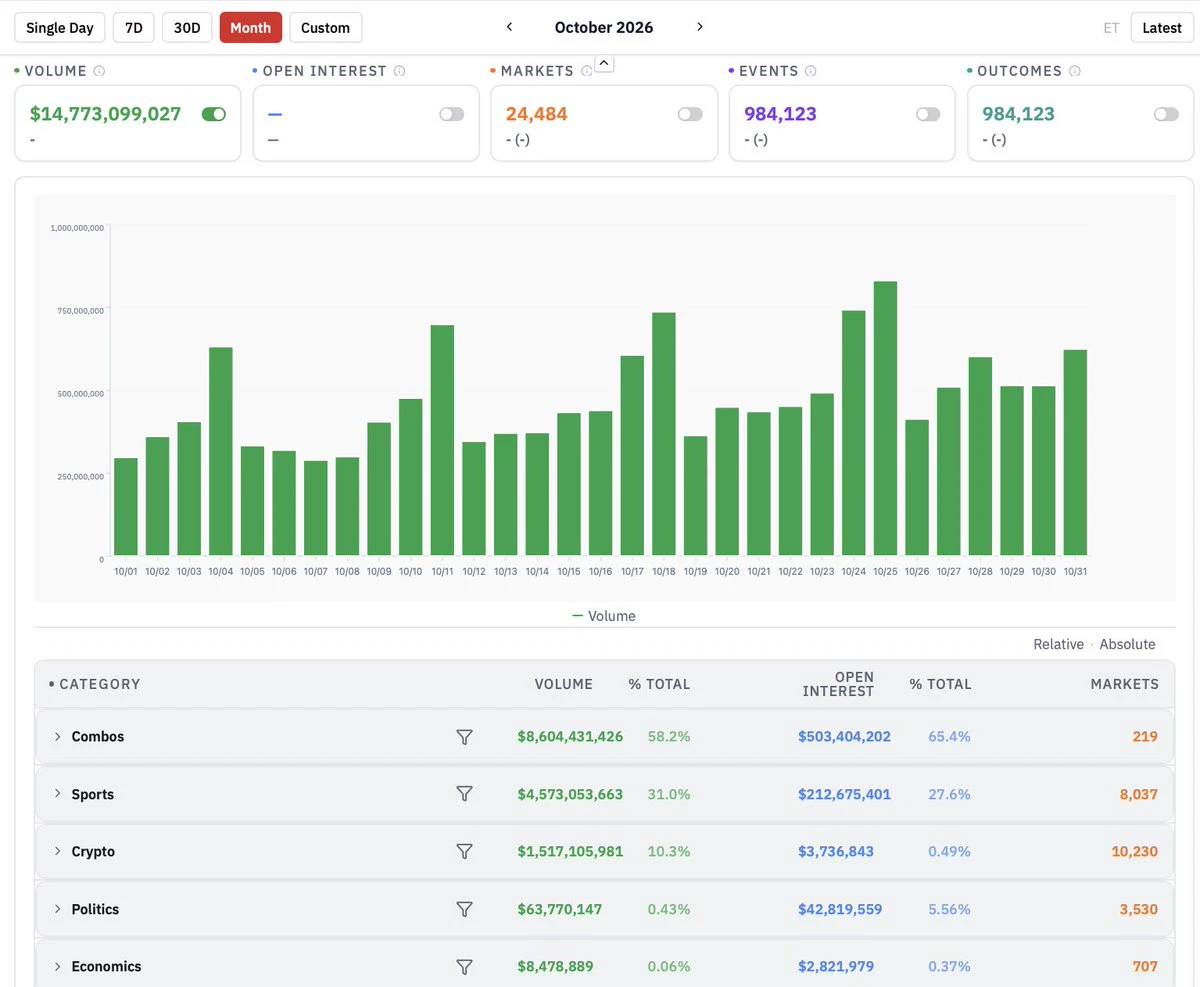
10 月 @Polymarket 的美國交易量中,有 58.2% 來自組合式預測。
根據 TickerTracker:
> 總交易額:147.7 億美元
> 組合合約:86 億美元
> 其他合約:61.7 億美元
每 10 美元的面值交易額中,近 6 美元來自結合多種結果的合約。
這更像是體育博彩的串關,而非傳統的是非預測市場。
使用者將多種結果組合起來,以獲得更高的潛在賠付,但只要一項預測錯誤,就可能讓整個部位付諸流水。
我認為組合式市場可能成為 Polymarket 的主要營收來源。
但 86 億美元的交易額不等於 86 億美元的營收。
更重要的考驗是,這類活動能否在大型體育賽事之外,帶來持續性手續費收入和回流使用者。
根據 TickerTracker:
> 總交易額:147.7 億美元
> 組合合約:86 億美元
> 其他合約:61.7 億美元
每 10 美元的面值交易額中,近 6 美元來自結合多種結果的合約。
這更像是體育博彩的串關,而非傳統的是非預測市場。
使用者將多種結果組合起來,以獲得更高的潛在賠付,但只要一項預測錯誤,就可能讓整個部位付諸流水。
我認為組合式市場可能成為 Polymarket 的主要營收來源。
但 86 億美元的交易額不等於 86 億美元的營收。
更重要的考驗是,這類活動能否在大型體育賽事之外,帶來持續性手續費收入和回流使用者。
POLYMARKET+0.00%
自動化 DeFi 金庫很擅長宣傳策略。
當流動性、抵押品和使用者部位分散在不同環境時,如何有效執行才是更難的部分。
這正是我希望看到 @RomeProtocol 發揮作用的地方。
一個可程式化的投資組合金庫,其策略邏輯以 Solidity 撰寫,底層流動性則來自 Solana 原生協定。
使用者可以設定配置上限、抵押品要求和再平衡門檻,而不必維護同一部位的兩個版本。
當配置超出允許範圍時,Solidity 策略會透過 Solana 程式執行所需操作。
而 MetaMask 和 Phantom 使用者都能與同一個金庫狀態互動。
就我個人而言,相較於打造另一個自動化投資儀表板,我更看重執行層面的應用。
若再平衡必須先橋接資產才能抵達目標流動性場所,就會增加時間、執行和結算風險。
直接與受支援的 Solana 程式進行原子化互動,可以減少部分協調作業。
這無法消除滑價、預言機風險或策略虧損。
但它會改變開發者能打造的東西。
我更希望看到 Rome 用來讓複雜的金融策略更容易執行,而不只是透過另一個錢包,讓現有的 EVM 應用程式變得觸手可及。
當共享執行改變投資組合管理的實際運作方式時,它就會強大得多。
當流動性、抵押品和使用者部位分散在不同環境時,如何有效執行才是更難的部分。
這正是我希望看到 @RomeProtocol 發揮作用的地方。
一個可程式化的投資組合金庫,其策略邏輯以 Solidity 撰寫,底層流動性則來自 Solana 原生協定。
使用者可以設定配置上限、抵押品要求和再平衡門檻,而不必維護同一部位的兩個版本。
當配置超出允許範圍時,Solidity 策略會透過 Solana 程式執行所需操作。
而 MetaMask 和 Phantom 使用者都能與同一個金庫狀態互動。
就我個人而言,相較於打造另一個自動化投資儀表板,我更看重執行層面的應用。
若再平衡必須先橋接資產才能抵達目標流動性場所,就會增加時間、執行和結算風險。
直接與受支援的 Solana 程式進行原子化互動,可以減少部分協調作業。
這無法消除滑價、預言機風險或策略虧損。
但它會改變開發者能打造的東西。
我更希望看到 Rome 用來讓複雜的金融策略更容易執行,而不只是透過另一個錢包,讓現有的 EVM 應用程式變得觸手可及。
當共享執行改變投資組合管理的實際運作方式時,它就會強大得多。
SOL-0.77%
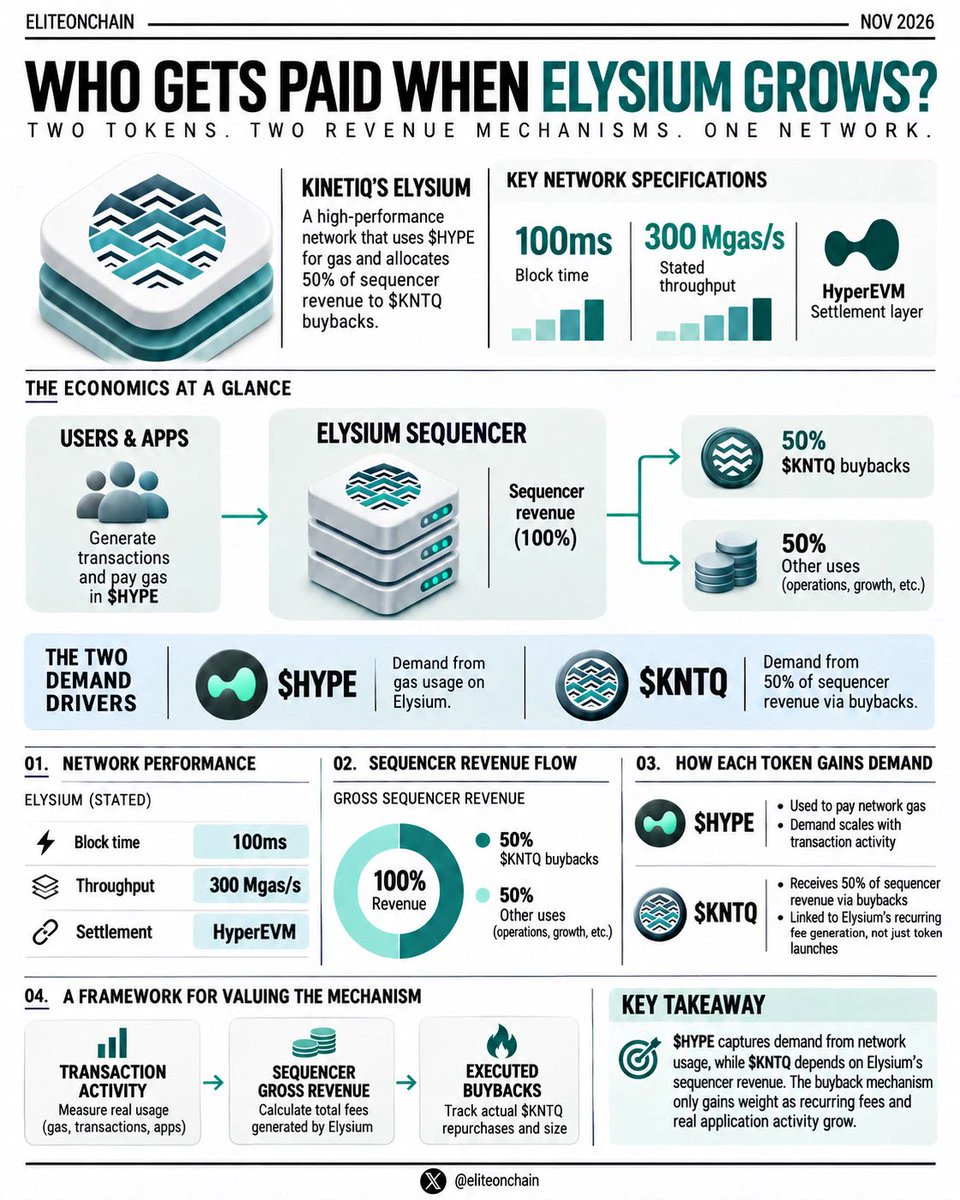
11 月 9 日,@Kinetiq_xyz 的 Elysium 上線,兩種不同代幣都能從同一種活動中受益。
其經濟機制相當明確:
> $HYPE 用於支付網路 gas
> @Enter_Elysium 結算至 HyperEVM
> 排序器收入的 50% 分配給 $KNTQ 回購
> 100ms 區塊和 300 Mgas/s 是其公布的效能規格
這讓單一網路產生兩種潛在需求。
$HYPE 受益於 gas 使用量。$KNTQ 則有明確的排序器收入回購機制。
但在應用程式開始產生持續性費用之前,收入的 50% 意義不大。
因此,$KNTQ 的論點與其說取決於在 Elysium 上推出的代幣數量,不如說更取決於 Elysium 實際的排序器業務。
在評估此機制的價值之前,我會分別看待交易活動、排序器總收入和已執行的回購。
其經濟機制相當明確:
> $HYPE 用於支付網路 gas
> @Enter_Elysium 結算至 HyperEVM
> 排序器收入的 50% 分配給 $KNTQ 回購
> 100ms 區塊和 300 Mgas/s 是其公布的效能規格
這讓單一網路產生兩種潛在需求。
$HYPE 受益於 gas 使用量。$KNTQ 則有明確的排序器收入回購機制。
但在應用程式開始產生持續性費用之前,收入的 50% 意義不大。
因此,$KNTQ 的論點與其說取決於在 Elysium 上推出的代幣數量,不如說更取決於 Elysium 實際的排序器業務。
在評估此機制的價值之前,我會分別看待交易活動、排序器總收入和已執行的回購。
HYPE+0.24%
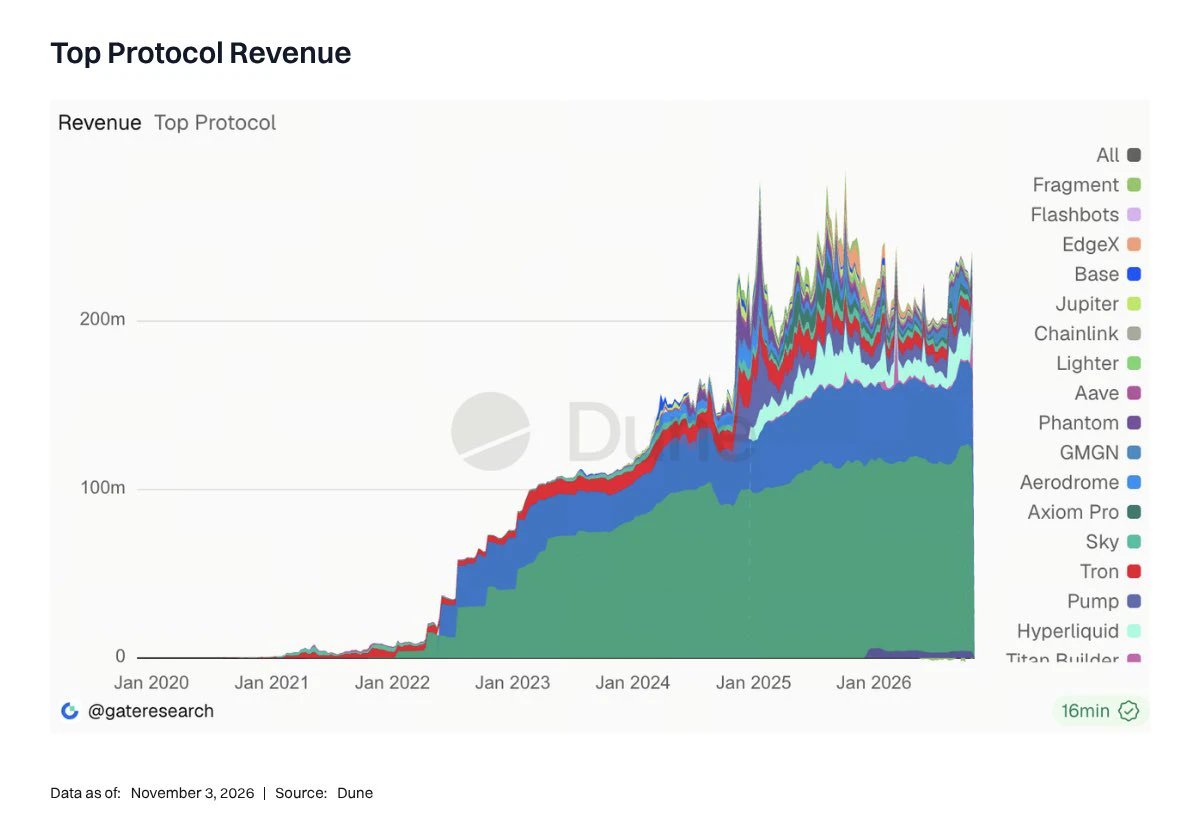
一位以太坊區塊建構者單週收入超過了 Hyperliquid。
> Titan Builder:2365 萬美元
> Hyperliquid:1687 萬美元
這多出 678 萬美元,約比 Hyperliquid 公布的數字高出 40%。
Titan 的週收入也增加了近 30 倍。
考量到加密貨幣圈對永續合約 DEX 收入如此關注,卻幾乎不討論以太坊區塊建構的經濟效益,這情況相當驚人。
不過,兩者的機制有所不同。
建構者競相組合出價值最高的區塊,藉由套利、清算和交易排序所創造的機會獲利。
當市場出現失衡時,取得有利可圖的訂單流所創造的價值可能大幅增加。
但這裡有個重要但書。
建構者收入不等於利潤。
其中很大一部分可能會透過競標支付給驗證者,而搜尋者可能取得大部分底層套利收益。
因此,這 2365 萬美元並不代表 Titan 將這筆金額全數收入囊中。
我真正想知道的是,支付給提議者的費用之後,Titan 實際保留了這波收入激增中的多少,以及這些活動是否來自少數幾次特別難得的機會。
因為週收入增加 30 倍,說明以太坊的執行市場發生了某些不尋常的事。
但這不一定代表區塊建構業務的獲利能力變成了 30 倍。
> Titan Builder:2365 萬美元
> Hyperliquid:1687 萬美元
這多出 678 萬美元,約比 Hyperliquid 公布的數字高出 40%。
Titan 的週收入也增加了近 30 倍。
考量到加密貨幣圈對永續合約 DEX 收入如此關注,卻幾乎不討論以太坊區塊建構的經濟效益,這情況相當驚人。
不過,兩者的機制有所不同。
建構者競相組合出價值最高的區塊,藉由套利、清算和交易排序所創造的機會獲利。
當市場出現失衡時,取得有利可圖的訂單流所創造的價值可能大幅增加。
但這裡有個重要但書。
建構者收入不等於利潤。
其中很大一部分可能會透過競標支付給驗證者,而搜尋者可能取得大部分底層套利收益。
因此,這 2365 萬美元並不代表 Titan 將這筆金額全數收入囊中。
我真正想知道的是,支付給提議者的費用之後,Titan 實際保留了這波收入激增中的多少,以及這些活動是否來自少數幾次特別難得的機會。
因為週收入增加 30 倍,說明以太坊的執行市場發生了某些不尋常的事。
但這不一定代表區塊建構業務的獲利能力變成了 30 倍。
- 1
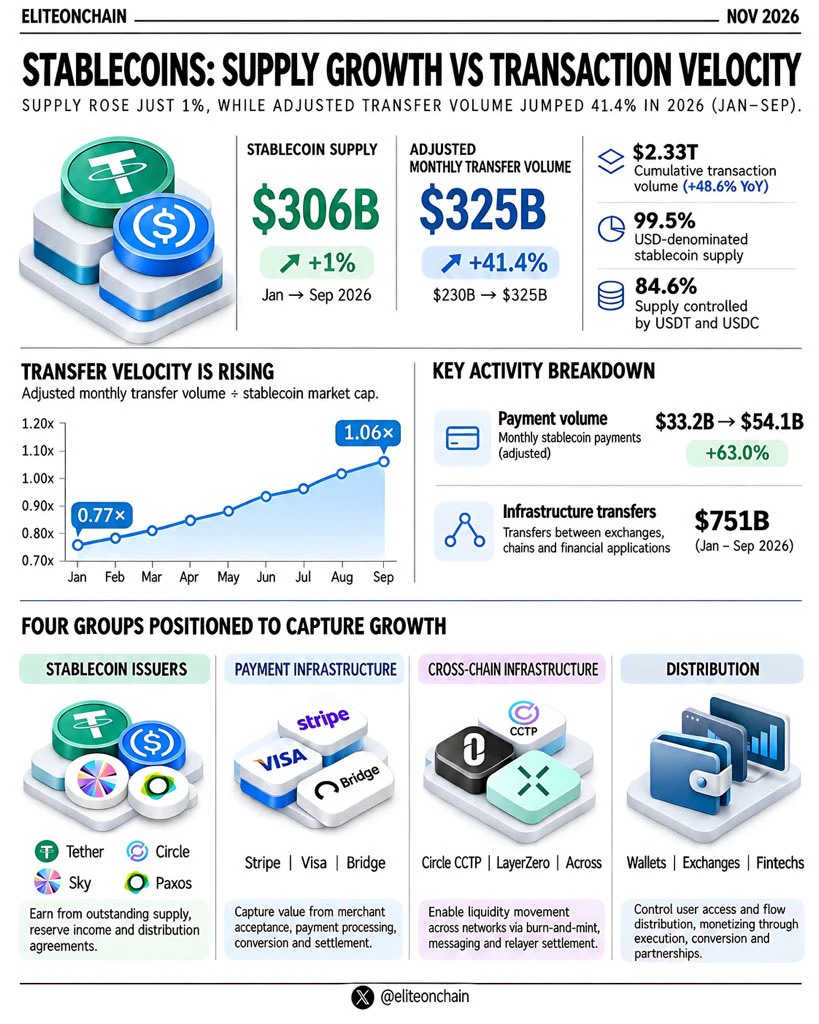
穩定幣供應量在 2026 年幾乎沒有成長,但經由穩定幣流動的資金量成長快得多。
從 1 月到 9 月:
> 供應量僅增加 1%,達約 3060 億美元。
> 調整後月轉帳量增加 41.4%,從 $230B 增至 3250 億美元。
> 累計交易量達到 2.33 萬億美元,年增 48.6%。
> 美元穩定幣仍占供應量的 99.5%。
我認為這揭示了產業的經濟模式將走向何方。
多年來,發行量一直是主要的成長指標。更多 $USDT 或 $USDC 意味著更多美元流動性進入加密貨幣領域。
如今,現有供應量的流通速度更快。
調整後月轉帳量從 1 月的穩定幣市值 0.77 倍,上升至 9 月的 1.06 倍。
組成結構同樣重要。
每月支付量從 332 億美元成長至 541 億美元。
基礎設施轉帳在九個月內總計 $751B 。
$USDT 和 $USDC 控制了 84.6% 的供應量。
這不完全是商業支付的事。許多活動仍涉及流動性在交易所、區塊鏈和金融應用程式之間轉移。
但這個機會不只限於發行美元的人。
我認為有四個群體因這波成長而占據有利位置。
…
α/ 穩定幣發行商
@Tether_to、@Circle、@SkyEcosystem 和 @Paxos。
它們的經濟模式很大程度上取決於流通供應量、儲備資產收入和分銷協議。
更高的轉帳速度不會自動增加發行商的營收。
穩定幣可以大幅增加交易
從 1 月到 9 月:
> 供應量僅增加 1%,達約 3060 億美元。
> 調整後月轉帳量增加 41.4%,從 $230B 增至 3250 億美元。
> 累計交易量達到 2.33 萬億美元,年增 48.6%。
> 美元穩定幣仍占供應量的 99.5%。
我認為這揭示了產業的經濟模式將走向何方。
多年來,發行量一直是主要的成長指標。更多 $USDT 或 $USDC 意味著更多美元流動性進入加密貨幣領域。
如今,現有供應量的流通速度更快。
調整後月轉帳量從 1 月的穩定幣市值 0.77 倍,上升至 9 月的 1.06 倍。
組成結構同樣重要。
每月支付量從 332 億美元成長至 541 億美元。
基礎設施轉帳在九個月內總計 $751B 。
$USDT 和 $USDC 控制了 84.6% 的供應量。
這不完全是商業支付的事。許多活動仍涉及流動性在交易所、區塊鏈和金融應用程式之間轉移。
但這個機會不只限於發行美元的人。
我認為有四個群體因這波成長而占據有利位置。
…
α/ 穩定幣發行商
@Tether_to、@Circle、@SkyEcosystem 和 @Paxos。
它們的經濟模式很大程度上取決於流通供應量、儲備資產收入和分銷協議。
更高的轉帳速度不會自動增加發行商的營收。
穩定幣可以大幅增加交易
- 1
BNB Chain 的 RWA 持有者數量是 Ethereum 的 7 倍以上,儘管其分發資產價值不到 Ethereum 的一半。
在探討 @primus_labs 正在哪裡打造機密金融產品時,這是個重要差異。
Primus 已在 BNB Chain 上有所布局,但更廣泛的生態系數據也引出一個更大的問題:當地正在發展的是哪些類型的投資者與金融應用?
以下是數據所呈現的情況。
#BNB 鏈
> 212 萬名 RWA 持有者
> 分發資產價值 62.7 億美元
> 追蹤 3,011 項 RWA
#Ethereum
> 29.2 萬名 RWA 持有者
> 分發資產價值 151.5 億美元
> 追蹤 3,316 項 RWA
BNB Chain 的持有者數量約為 Ethereum 公布數字的 7.25 倍,但其分發資產價值僅為 Ethereum 的 41%。
還可以從另一個角度來看。
將分發資產價值除以公布的持有者數量,約可得出:
> Ethereum:每位持有者 51,800 美元
> BNB Chain:每位持有者 2,960 美元
兩者相差 17.5 倍。
這些並非實際的投資者平均持倉。錢包地址不一定代表不同的投資者,而託管架構可能讓大量資產集中在相對少數的地址中。
儘管如此,這種對比仍能說明這些市場的結構有多麼不同。
Ethereum 的 RWA 市場似乎較為集中於大額資本,並有相當
在探討 @primus_labs 正在哪裡打造機密金融產品時,這是個重要差異。
Primus 已在 BNB Chain 上有所布局,但更廣泛的生態系數據也引出一個更大的問題:當地正在發展的是哪些類型的投資者與金融應用?
以下是數據所呈現的情況。
#BNB 鏈
> 212 萬名 RWA 持有者
> 分發資產價值 62.7 億美元
> 追蹤 3,011 項 RWA
#Ethereum
> 29.2 萬名 RWA 持有者
> 分發資產價值 151.5 億美元
> 追蹤 3,316 項 RWA
BNB Chain 的持有者數量約為 Ethereum 公布數字的 7.25 倍,但其分發資產價值僅為 Ethereum 的 41%。
還可以從另一個角度來看。
將分發資產價值除以公布的持有者數量,約可得出:
> Ethereum:每位持有者 51,800 美元
> BNB Chain:每位持有者 2,960 美元
兩者相差 17.5 倍。
這些並非實際的投資者平均持倉。錢包地址不一定代表不同的投資者,而託管架構可能讓大量資產集中在相對少數的地址中。
儘管如此,這種對比仍能說明這些市場的結構有多麼不同。
Ethereum 的 RWA 市場似乎較為集中於大額資本,並有相當
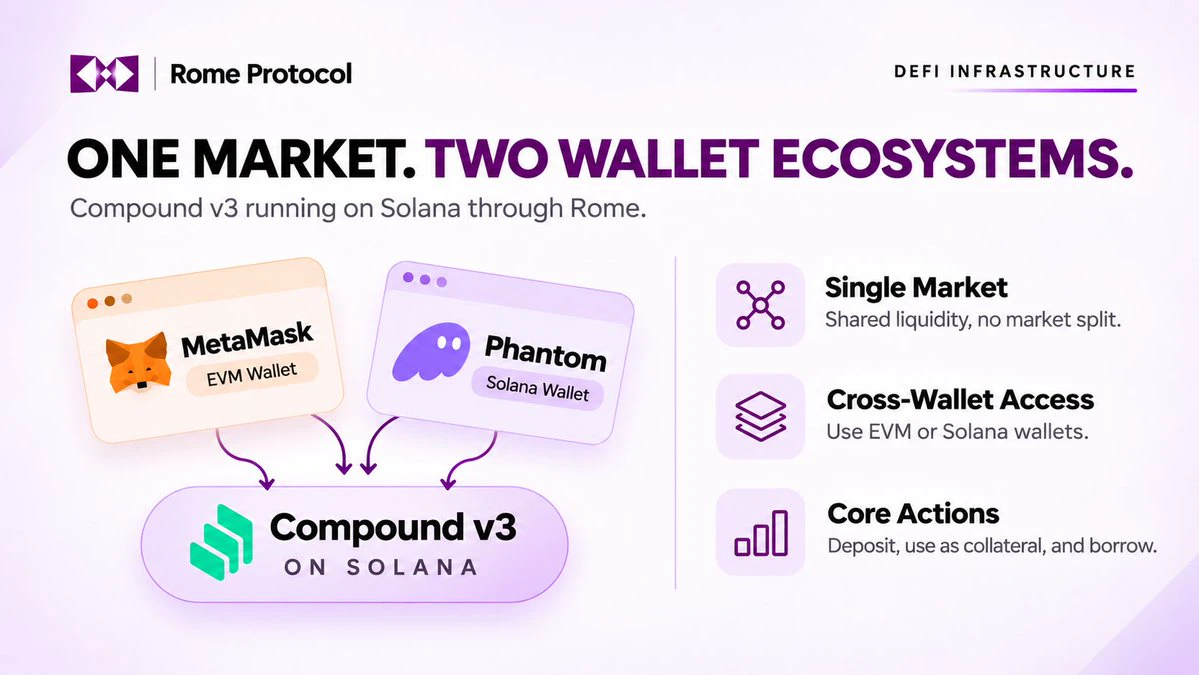
將 DeFi 帶到另一個生態系,最大的問題之一是,你通常最後會建立另一個市場。
另一個部署、另一個流動性池,還有另一個需要讓貸款人和借款人彼此找到對方的地方。
@RomeProtocol 正透過在 Solana 內運行 Compound V3 和 Aave V3,測試一種不同的做法。
Compound 參考應用程式 Aerarium 就是個很好的例子。
MetaMask 使用者可以提供 USDC、存入抵押品並以此借款。
Phantom 使用者也能透過他們的 Solana 錢包執行相同操作。
但重要的是這一點。
這兩種方式都會與同一個 Compound V3 Comet 市場互動。
流動性不會被拆分成 EVM 池和 Solana 池。存款、借款和還款都會更新同一個借貸狀態。
Rome 也已在其 Hadrian 測試網上部署 Aave V3 參考實作,使用現有的 Solidity 合約,而不是用 Rust 重新打造借貸引擎。
這些都是測試網展示,並非 Aave 或 Compound 的正式生產市場。
不過,這種架構開啟了一個令人振奮的可能性。
Solidity 借貸協議有望觸及 Solana 使用者,而不必迫使他們改用 EVM 錢包;EVM 使用者則仍可沿用熟悉的介面和簽署流程。
對借貸市場而言,這可能代表擴大流動性取得管道,卻不必增加彼此隔絕的市場數量。
真正的考驗,在於正式環境中的
另一個部署、另一個流動性池,還有另一個需要讓貸款人和借款人彼此找到對方的地方。
@RomeProtocol 正透過在 Solana 內運行 Compound V3 和 Aave V3,測試一種不同的做法。
Compound 參考應用程式 Aerarium 就是個很好的例子。
MetaMask 使用者可以提供 USDC、存入抵押品並以此借款。
Phantom 使用者也能透過他們的 Solana 錢包執行相同操作。
但重要的是這一點。
這兩種方式都會與同一個 Compound V3 Comet 市場互動。
流動性不會被拆分成 EVM 池和 Solana 池。存款、借款和還款都會更新同一個借貸狀態。
Rome 也已在其 Hadrian 測試網上部署 Aave V3 參考實作,使用現有的 Solidity 合約,而不是用 Rust 重新打造借貸引擎。
這些都是測試網展示,並非 Aave 或 Compound 的正式生產市場。
不過,這種架構開啟了一個令人振奮的可能性。
Solidity 借貸協議有望觸及 Solana 使用者,而不必迫使他們改用 EVM 錢包;EVM 使用者則仍可沿用熟悉的介面和簽署流程。
對借貸市場而言,這可能代表擴大流動性取得管道,卻不必增加彼此隔絕的市場數量。
真正的考驗,在於正式環境中的
- 1
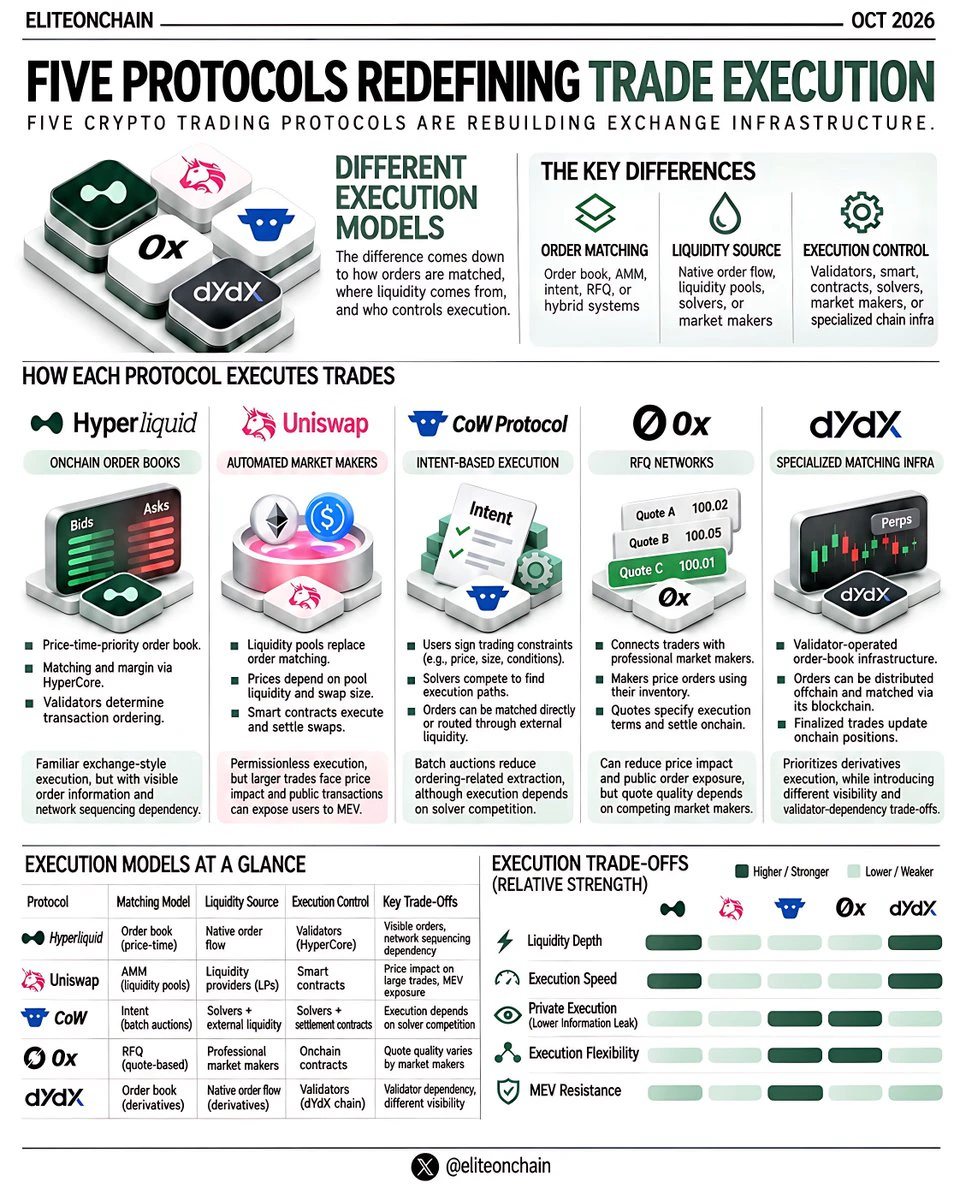
五個加密貨幣交易協議正在重建交易所基礎設施,但它們要解決的執行問題並不相同。
差異取決於訂單如何撮合、流動性從何而來,以及由誰掌控執行。
1. @HyperliquidX:鏈上訂單簿
Hyperliquid 採用價格優先、時間優先的訂單簿,由 HyperCore 負責撮合和保證金管理。
> 交易者與可見的買單和賣單互動。
> 驗證者決定交易排序。
> 交易在 Hyperliquid 自有的執行環境中結算。
其優勢是提供熟悉的交易所式執行方式。代價則是訂單資訊可見,且依賴網路的排序規則。
2. @Uniswap:自動化做市商
Uniswap 以流動性池取代傳統訂單撮合。
> 價格取決於池中的流動性和兌換規模。
> 流動性提供者提供庫存資產。
> 智慧合約執行並結算兌換。
執行無須許可,但較大額的交易會面臨價格影響,而公開交易可能使使用者暴露於 MEV。
3. @CoWSwap:基於意圖的執行
使用者簽署交易限制條件,而非指定執行路徑。
> 求解者競相尋找執行路徑。
> 訂單可以直接撮合,也可以透過外部流動性路由。
> 結算合約會強制執行已簽署的條件。
批次拍賣可減少與排序相關的價值攫取,但執行效果取決於求解者之間的競爭。
4. @0xProject:RFQ 網路
0x 將交易者與提供可執行報價的專業做市商連結起來。
> 做市商根據自身庫存為訂單定價。
> 報價會列明執行條件。
> 鏈
差異取決於訂單如何撮合、流動性從何而來,以及由誰掌控執行。
1. @HyperliquidX:鏈上訂單簿
Hyperliquid 採用價格優先、時間優先的訂單簿,由 HyperCore 負責撮合和保證金管理。
> 交易者與可見的買單和賣單互動。
> 驗證者決定交易排序。
> 交易在 Hyperliquid 自有的執行環境中結算。
其優勢是提供熟悉的交易所式執行方式。代價則是訂單資訊可見,且依賴網路的排序規則。
2. @Uniswap:自動化做市商
Uniswap 以流動性池取代傳統訂單撮合。
> 價格取決於池中的流動性和兌換規模。
> 流動性提供者提供庫存資產。
> 智慧合約執行並結算兌換。
執行無須許可,但較大額的交易會面臨價格影響,而公開交易可能使使用者暴露於 MEV。
3. @CoWSwap:基於意圖的執行
使用者簽署交易限制條件,而非指定執行路徑。
> 求解者競相尋找執行路徑。
> 訂單可以直接撮合,也可以透過外部流動性路由。
> 結算合約會強制執行已簽署的條件。
批次拍賣可減少與排序相關的價值攫取,但執行效果取決於求解者之間的競爭。
4. @0xProject:RFQ 網路
0x 將交易者與提供可執行報價的專業做市商連結起來。
> 做市商根據自身庫存為訂單定價。
> 報價會列明執行條件。
> 鏈
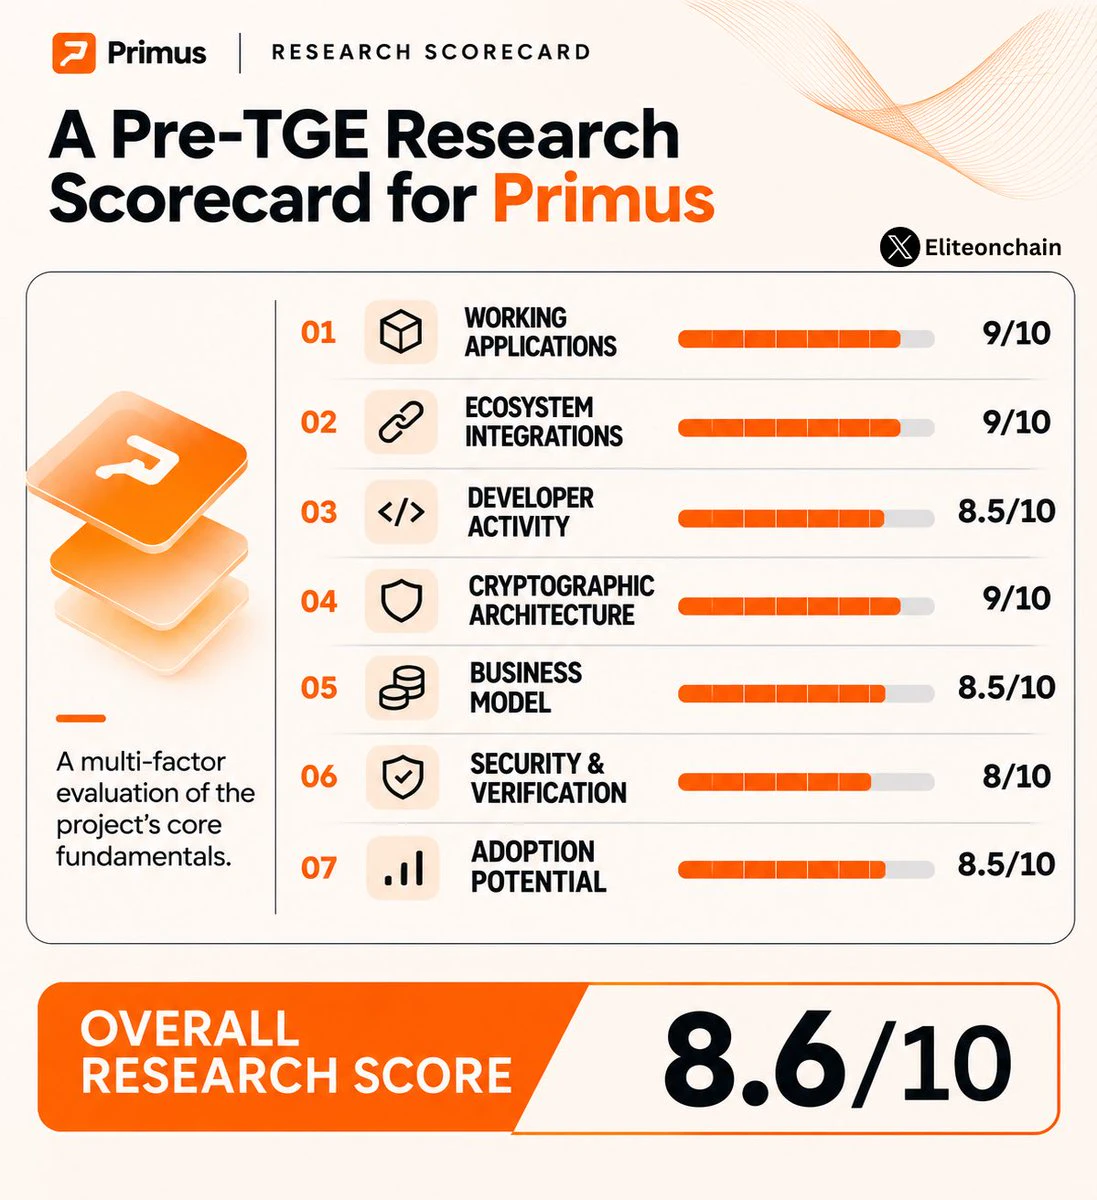
TGE 前的專案,只要技術聽起來令人印象深刻,就很容易讓人看好。
但我認為,研究這些專案更好的方式,是區分已經推出的成果與仍在開發中的項目。
@primus_labs 是我研究清單上的隱私基礎設施專案之一,以下是我針對七個面向的評分。
不是價格預測,只看產品、技術與執行力。
…
α/ 實際運作中的應用 — 9/10
Primus 已不再只是密碼學研究。
> BNB Chain 上的 Confidential Vault
> 儲備證明應用
> zkTLS SDK 與驗證合約
據稱,Vault 在上線首日就吸引了超過 100 萬美元的加密存款。
β/ 生態系整合 — 9/10
Unitas、Brevis、Perena 和 AllScale 涵蓋不同的金融工作流程。
> Unitas:儲備與機密金融
> Perena:鏈上儲備驗證
> AllScale:加密薪資測試
我喜歡它們不是四個同類型產品。
γ/ 開發者活躍度 — 8.5/10
Primus 的 GitHub 顯示開發活動相當活躍。
> zkTLS SDK 與擴充功能更新
> FHE 與 MPC 工具
> 儲備驗證程式庫
多個元件正同步推進。
δ/ 密碼學架構 | 9/10
zkTLS 負責驗證外部資訊,而 FHE 則支援加密運算。
據稱,AutoHoG 能在約 90 毫秒內處理加密的 64 位元轉帳。
這種組合的應用範圍不只限於
但我認為,研究這些專案更好的方式,是區分已經推出的成果與仍在開發中的項目。
@primus_labs 是我研究清單上的隱私基礎設施專案之一,以下是我針對七個面向的評分。
不是價格預測,只看產品、技術與執行力。
…
α/ 實際運作中的應用 — 9/10
Primus 已不再只是密碼學研究。
> BNB Chain 上的 Confidential Vault
> 儲備證明應用
> zkTLS SDK 與驗證合約
據稱,Vault 在上線首日就吸引了超過 100 萬美元的加密存款。
β/ 生態系整合 — 9/10
Unitas、Brevis、Perena 和 AllScale 涵蓋不同的金融工作流程。
> Unitas:儲備與機密金融
> Perena:鏈上儲備驗證
> AllScale:加密薪資測試
我喜歡它們不是四個同類型產品。
γ/ 開發者活躍度 — 8.5/10
Primus 的 GitHub 顯示開發活動相當活躍。
> zkTLS SDK 與擴充功能更新
> FHE 與 MPC 工具
> 儲備驗證程式庫
多個元件正同步推進。
δ/ 密碼學架構 | 9/10
zkTLS 負責驗證外部資訊,而 FHE 則支援加密運算。
據稱,AutoHoG 能在約 90 毫秒內處理加密的 64 位元轉帳。
這種組合的應用範圍不只限於
私人公司不需要發行股票,交易者也能對其估值進行投機。
這正是 IPO 前永續合約與代幣化股票的不同之處。
以 Anthropic 這類私人公司為例。
永續合約市場可以提供對其估計估值的價格曝險,而交易所無須持有 Anthropic 股票,也無須取得其股東名冊。
以下是其運作方式。
…
α/ 參考估值
合約需要一個基準。
視交易平台而定,基準可能來自私人市場交易、外部估值估算,或市場衍生指數。
由於沒有持續交易的公開股票,這項參考基準的品質至關重要。
β/ 標記價格
交易平台會計算標記價格,用來判定未實現獲利、虧損及清算風險。
為了降低零星交易造成的操縱影響,標記價格可能與最近的合約成交價格不同。
γ/ 資金費用
永續合約沒有固定到期日。
多頭與空頭之間定期支付的資金費用,有助於管理合約價格與其參考價格之間的差異。
確切的資金費用機制取決於交易所。
δ/ 抵押品與保證金
交易者存入抵押品,通常是穩定幣,以建立部位。
交易所會記錄他們的曝險與保證金要求,但不會有私人公司股票易手。
一筆抵押品為 $2,000 的 $10,000 多頭部位,代表對合約價格變動有 5 倍曝險,而不是擁有價值 $10,000 的股權。
ε/ 清算
如果標記價格朝不利於交易者的方向變動,且其保證金低於規定的維持水準,交易所就能清算該部位。
這完全是在衍生品系統內發生。
ζ/ 財務結算
交易者平倉時,交易平台會計
這正是 IPO 前永續合約與代幣化股票的不同之處。
以 Anthropic 這類私人公司為例。
永續合約市場可以提供對其估計估值的價格曝險,而交易所無須持有 Anthropic 股票,也無須取得其股東名冊。
以下是其運作方式。
…
α/ 參考估值
合約需要一個基準。
視交易平台而定,基準可能來自私人市場交易、外部估值估算,或市場衍生指數。
由於沒有持續交易的公開股票,這項參考基準的品質至關重要。
β/ 標記價格
交易平台會計算標記價格,用來判定未實現獲利、虧損及清算風險。
為了降低零星交易造成的操縱影響,標記價格可能與最近的合約成交價格不同。
γ/ 資金費用
永續合約沒有固定到期日。
多頭與空頭之間定期支付的資金費用,有助於管理合約價格與其參考價格之間的差異。
確切的資金費用機制取決於交易所。
δ/ 抵押品與保證金
交易者存入抵押品,通常是穩定幣,以建立部位。
交易所會記錄他們的曝險與保證金要求,但不會有私人公司股票易手。
一筆抵押品為 $2,000 的 $10,000 多頭部位,代表對合約價格變動有 5 倍曝險,而不是擁有價值 $10,000 的股權。
ε/ 清算
如果標記價格朝不利於交易者的方向變動,且其保證金低於規定的維持水準,交易所就能清算該部位。
這完全是在衍生品系統內發生。
ζ/ 財務結算
交易者平倉時,交易平台會計
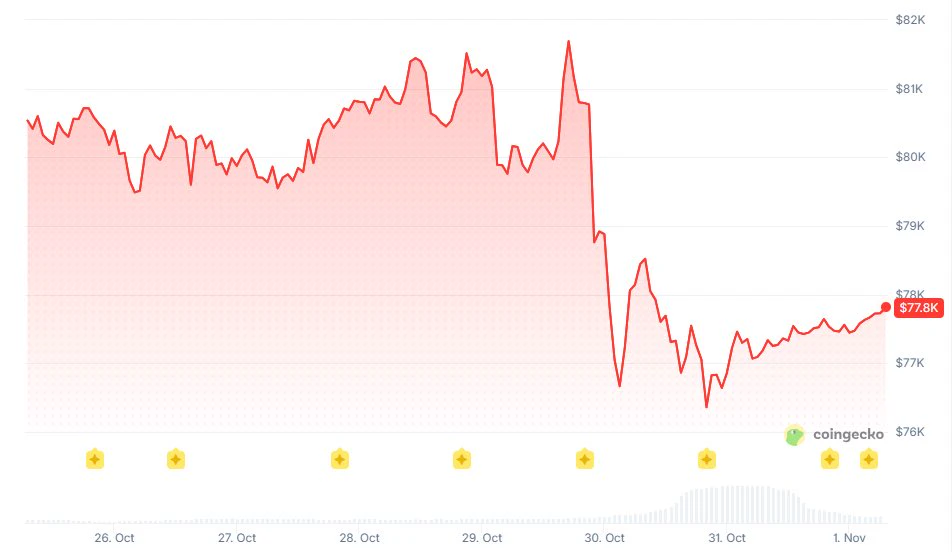
Bitcoin 交易價格低於 7.8 萬美元,但更令人擔憂的是,相較於 BTC,山寨幣的表現有多疲弱。
10 月 29 日至 30 日的拋售,暴露出主要資產普遍存在的顯著弱勢。
數據如下:
> BTC:~7.7 萬美元–$78K
> ETH:-5.2%
> XRP:-7%
> BNB:-7.1%
> 清算總額:15.5 億美元
> 多頭清算:13.4 億美元
這是大規模的槓桿出清,多頭約占清算總額的 86%。
但強制賣壓結束,並不代表買家自動回歸。
…
BTC 結構:
復甦的第一個考驗是 7.8 萬至 8 萬美元。
若能持續收復該區間,市場焦點將轉向 8.15 萬美元–$82K ;若失守 7.6 萬美元–$77K ,復甦格局將大幅轉弱。
山寨幣相對強弱
ETH/BTC 和 SOL/BTC 仍是衡量資金是否輪動至山寨幣的較明確指標。
如果 BTC 反彈,但這些交易對持續下跌,山寨幣只是在美元計價下反彈,並未增強相對強勢。
這不足以確立更廣泛的山寨幣復甦。
…
衍生品部位:
ETH 和 SOL 資金費率為負,且未平倉合約量下滑,顯示槓桿部位已經減少。
這可能創造反彈行情的條件,尤其是在空頭部位變得過度擁擠時。
但槓桿重置不等於現貨需求持續增長。
我會觀察以下確認訊號:
> BTC 收復 $80K
> ETH/BTC 和 SOL/BTC 形成更高的低點
> 山寨幣現貨交易量擴大
> 隨著
10 月 29 日至 30 日的拋售,暴露出主要資產普遍存在的顯著弱勢。
數據如下:
> BTC:~7.7 萬美元–$78K
> ETH:-5.2%
> XRP:-7%
> BNB:-7.1%
> 清算總額:15.5 億美元
> 多頭清算:13.4 億美元
這是大規模的槓桿出清,多頭約占清算總額的 86%。
但強制賣壓結束,並不代表買家自動回歸。
…
BTC 結構:
復甦的第一個考驗是 7.8 萬至 8 萬美元。
若能持續收復該區間,市場焦點將轉向 8.15 萬美元–$82K ;若失守 7.6 萬美元–$77K ,復甦格局將大幅轉弱。
山寨幣相對強弱
ETH/BTC 和 SOL/BTC 仍是衡量資金是否輪動至山寨幣的較明確指標。
如果 BTC 反彈,但這些交易對持續下跌,山寨幣只是在美元計價下反彈,並未增強相對強勢。
這不足以確立更廣泛的山寨幣復甦。
…
衍生品部位:
ETH 和 SOL 資金費率為負,且未平倉合約量下滑,顯示槓桿部位已經減少。
這可能創造反彈行情的條件,尤其是在空頭部位變得過度擁擠時。
但槓桿重置不等於現貨需求持續增長。
我會觀察以下確認訊號:
> BTC 收復 $80K
> ETH/BTC 和 SOL/BTC 形成更高的低點
> 山寨幣現貨交易量擴大
> 隨著
- 1
- 1
我一直覺得 Solana 與 EVM 開發之間的區隔有點沒必要。
Solana 提供快速、低成本的執行環境,但加密貨幣領域仍有很大一部分應用是以 Solidity 建置。
開發者最後只能二選一,即使他們的應用其實可以同時受惠於兩者。
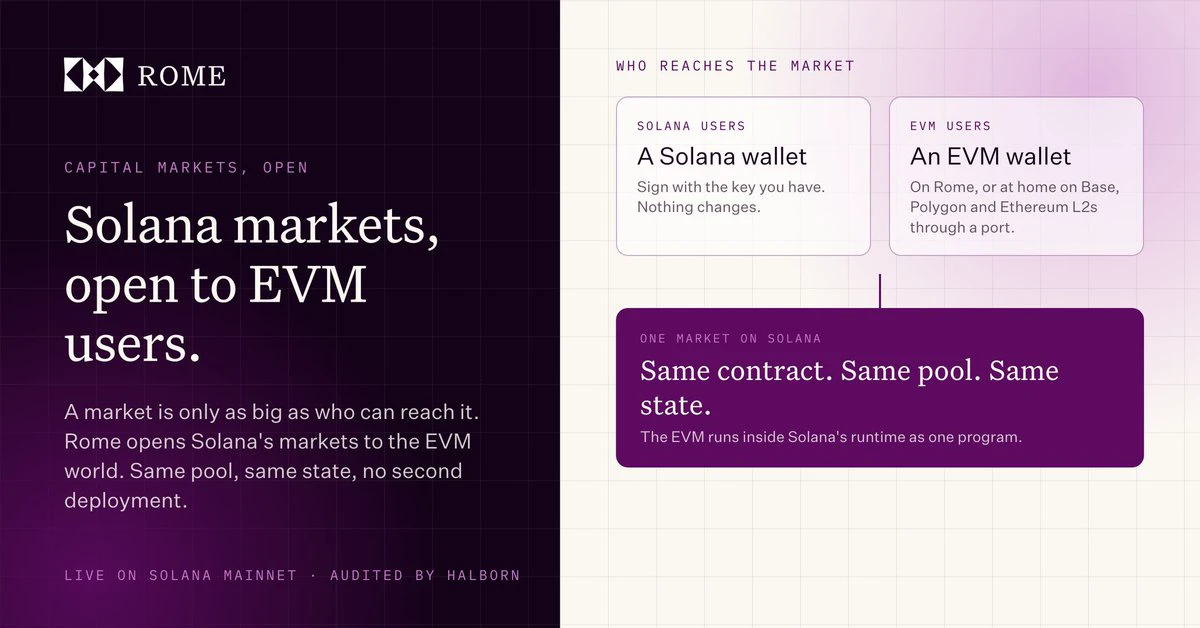
這就是我喜歡 @RomeProtocol 正在打造的東西的原因。
Rome 直接在 Solana 內部以單一程式執行 EVM,而不是將這兩個環境視為需要透過橋接連接的獨立鏈。
這種架構讓使用者可以:
1. Solidity 合約在單筆原子交易中呼叫 Solana 程式。
2. EVM 與 Solana 使用者保留各自的錢包。
3. 雙方與相同的合約狀態和流動性互動。
而且這已經在 Solana 主網上線,並經過 Halborn 稽核,程式碼也已公開。你也可以透過 Via 瀏覽器,追溯 EVM 交易對應的 Solana 指令。
對我來說,吸引力其實很簡單。開發者不應該只為了打造能運用 Solana 的應用,就得放棄熟悉的工具。
Rome 讓他們能跨這兩個環境開發,同時不必拆分底層狀態。
Solana 提供快速、低成本的執行環境,但加密貨幣領域仍有很大一部分應用是以 Solidity 建置。
開發者最後只能二選一,即使他們的應用其實可以同時受惠於兩者。
這就是我喜歡 @RomeProtocol 正在打造的東西的原因。
Rome 直接在 Solana 內部以單一程式執行 EVM,而不是將這兩個環境視為需要透過橋接連接的獨立鏈。
這種架構讓使用者可以:
1. Solidity 合約在單筆原子交易中呼叫 Solana 程式。
2. EVM 與 Solana 使用者保留各自的錢包。
3. 雙方與相同的合約狀態和流動性互動。
而且這已經在 Solana 主網上線,並經過 Halborn 稽核,程式碼也已公開。你也可以透過 Via 瀏覽器,追溯 EVM 交易對應的 Solana 指令。
對我來說,吸引力其實很簡單。開發者不應該只為了打造能運用 Solana 的應用,就得放棄熟悉的工具。
Rome 讓他們能跨這兩個環境開發,同時不必拆分底層狀態。
SOL-0.77%
- 1
載入更多
熱門話題
#GateRWA永續合約增長領跑行業
448.5K 瀏覽量3.5K 人討論中
#美聯儲或需加息50個基點
390.5K 瀏覽量2.3K 人討論中
#Launchpool三大項目同步開放
977.5K 瀏覽量35.1K 人討論中
#Anthropic發行價83美元
509.1K 瀏覽量4K 人討論中
#Gate年度榮耀盛典
2.6M 瀏覽量23.1K 人討論中
#SpaceX籌備400億美元AI晶片融資
685.9K 瀏覽量3.6K 人討論中
#英偉達Q3營收1158億美元超預期
250.6K 瀏覽量7.3K 人討論中
#Tether回擊標普評級
220.5K 瀏覽量1.5K 人討論中
#孫正義坦言錯過Anthropic投資
356.1K 瀏覽量4.4K 人討論中
#GTA6相關Meme幣暴漲381倍
711.4K 瀏覽量2.8K 人討論中