Square
Seguindo
Em alta
Notícias
Perfil

YamahaBlue

vip
Idade 2.9Ano
Nível máximo 5
"Bem-vindo ao mundo das criptomoedas! Aqui aprenderemos, cresceremos e exploraremos oportunidades juntos. Vamos começar!"
250
Seguindo
267
fan
19.2k
Curtida
Temporada de Rotação de Tokens em Alta — Fase 4: Novos Amigos e Amigos que Retornam Recebem um Aumento de 1,5× no Volume de Negociação e Competem por 120.000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 4
Estou negociando na Gate, uma exchange de primeira linha com um histórico de 13 anos. Junte-se a mim e mergulhe nos eventos mais quentes do momento! https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#BTCBreaksThrough$86,000
🚀 Bitcoin ultrapassa US$ 86.000!
O BTC está novamente acima do $86K nível, mostrando forte impulso à medida que os compradores retomam o controle. O próximo teste importante é a $87K área. 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
FenerliBaba
#BTCBreaksThrough$86,000
🚀 Bitcoin ultrapassa US$ 86.000!
O BTC está de volta acima do nível $86K , mostrando forte impulso à medida que os compradores retomam o controle. O próximo teste importante é a área $87K . 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC+0,37%
GT+0,63%
ETH+0,35%
  • 1
📢 Anúncio de recompensas | Plano de Crescimento para Novos Criadores da Gate Square
As recompensas semanais de setembro (9.11–9.27) foram distribuídas. Parabéns aos criadores vencedores! 🎉
A partir de agora, ganhe até 100 USDT por semana 👉 https://www.gate.com/campaigns/6244
🎁 Recompensas generosas aguardam
① Recompensas semanais por pontos: ganhe pontos publicando, com até 100 USDT
② TOP 10 semanal: até 300 USDT + cartão de teste VIP+1 + benefícios para criadores
③ TOP 3 mensal: dispute o ranking mensal e aproveite 500 USDT + GT no valor de 30 USDT exclusivamente
🔥 Compartilhe suas opini
GateSquare
📢 Aviso de recompensas|Plano de crescimento para novos criadores da Praça da Gate
As recompensas semanais de setembro (9.11–9.27) já foram distribuídas. Parabéns aos criadores premiados! 🎉
A partir de agora, você pode ganhar até 100 USDT por semana 👉 https://www.gate.com/campaigns/6244
🎁 Recompensas generosas esperando por você
① Recompensa por pontos semanais: publique posts e acumule pontos para ganhar até 100 USDT
② TOP 10 semanal: até 300 USDT + cartão de experiência VIP+1 + benefícios para criadores
③ TOP 3 mensal: dispute o ranking mensal e ganhe exclusivamente 500 USDT + GT no valor equivalente a 30 USDT
Detalhes das recompensas:
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 Compartilhe opiniões com #每周来晒 e #市场回调如何布局 nesta semana para ganhar recompensas!
👉 https://www.gate.com/post
repost-content-media
GT+0,63%
  • 2
#HYPE财库公司持仓超32亿美元
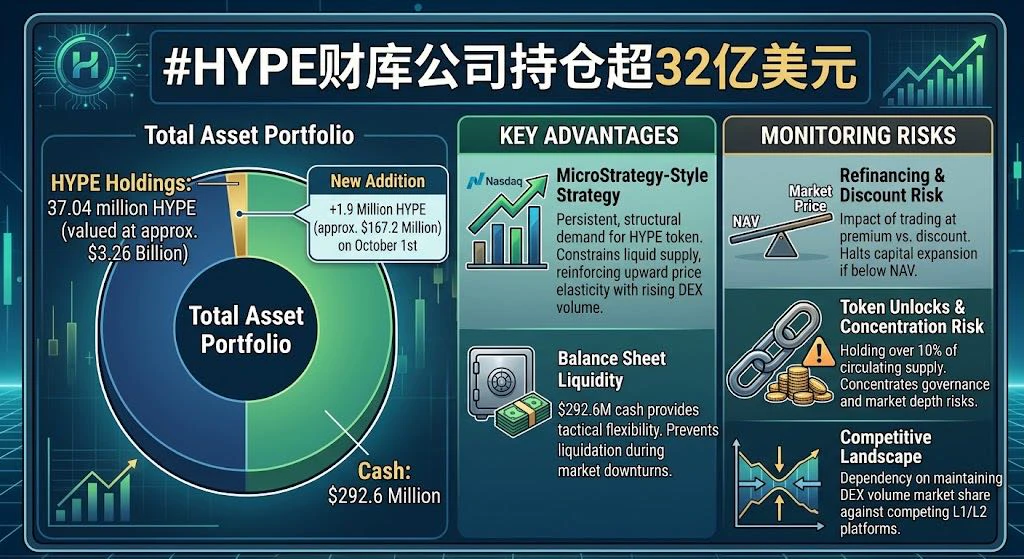
A recente aquisição de 1,9 milhão de tokens HYPE por aproximadamente US$ 167,2 milhões — elevando o total de ativos para 37 milhões de HYPE (avaliados em cerca de US$ 3,26 bilhões) e US$ 292,6 milhões em caixa — serve como um movimento estratégico exemplar, mas também introduz dinâmicas estruturais únicas:
Minha avaliação: embora isso sinalize forte convicção, também implica um risco de concentração.
A atualização mais recente do tesouro da Hyperliquid Strategies indica participações totais de 37,04 milhões de tokens HYPE — avaliadas em aproximadamente US$ 3,26 bilhões — apó
ybaser
#HYPE财库公司持仓超32亿美元
A recente aquisição de 1,9 milhão de tokens HYPE por aproximadamente US$ 167,2 milhões — elevando o total de ativos para 37 milhões de HYPE (avaliados em cerca de US$ 3,26 bilhões) e US$ 292,6 milhões em caixa — serve como um movimento estratégico clássico, mas também introduz dinâmicas estruturais únicas:
Minha visão: embora isso sinalize forte convicção, também implica um risco de concentração.
A atualização mais recente da tesouraria da Hyperliquid Strategies indica participações totais de 37,04 milhões de tokens HYPE — avaliadas em aproximadamente US$ 3,26 bilhões — após a adição de cerca de 1,95 milhão de HYPE em 1º de outubro.
1. Uma estratégia no estilo da MicroStrategy para DEXs de perpétuos
A Hyperliquid Strategies opera como um veículo de tesouraria dedicado a acumular o fornecimento do token nativo do protocolo. Ao converter efetivamente o acesso ao mercado acionário público (Nasdaq) em compras de tokens propriamente ditos, a empresa gera uma demanda persistente e estrutural por HYPE. Para uma DEX de perpétuos de alto volume como a Hyperliquid, o bloqueio permanente de aproximadamente 37 milhões de tokens restringe efetivamente a oferta líquida em circulação, reforçando assim a elasticidade ascendente do preço à medida que os volumes de negociação aumentam.
2. Liquidez do balanço e escopo operacional
Manter US$ 292,6 milhões em caixa junto aos tokens HYPE proporciona flexibilidade tática. A empresa não é forçada a liquidar totalmente os tokens para financiar operações ou pagar dívidas durante períodos de queda do mercado; isso evita uma liquidação descontrolada no caso de alta volatilidade no preço do token.
3. Principais riscos a monitorar
*Risco de refinanciamento e desconto: se o ativo for negociado com um prêmio em relação ao seu Valor Patrimonial Líquido (NAV), emitir ações para comprar HYPE adicional é um movimento que aumenta o valor. No entanto, se o sentimento do mercado enfraquecer e o ativo for negociado abaixo de seu NAV (com desconto), a expansão de capital é interrompida e esse ciclo reflexivo se inverte.
* Desbloqueios de tokens e concentração da oferta em circulação: embora a remoção de 1,9 milhão de tokens do mercado alivie a pressão vendedora no curto prazo, manter mais de 10% da capitalização de mercado em circulação em um único veículo de tesouraria concentra os riscos de governança e de profundidade de mercado em um único balanço.
Isso fortalece a posição do HYPE como um ativo de nível institucional; no entanto, o desempenho do ativo continuará fortemente dependente de a Hyperliquid conseguir manter sua participação no mercado de volume de DEXs diante de plataformas concorrentes de negociação de perpétuos em L1/L2.
$HYPE ‌
repost-content-media
HYPE+4,68%
  • 3
O número mais importante das finanças globais neste momento não é a taxa básica de juros do Federal Reserve nem o rendimento do título do Tesouro dos EUA de 10 anos. É o rendimento do título público japonês de 30 anos, que subiu para o recorde de 4,235% na segunda-feira, o nível mais alto desde que o país vendeu esse vencimento pela primeira vez, em 1999. O Japão é a maior nação credora do mundo, a âncora do mercado global de títulos e a fonte do financiamento mais barato da qual investidores internacionais dependem há décadas. Quando os custos de captação de longo prazo do país se movem tão r
User_any
O número mais importante nas finanças globais neste momento não é a taxa básica do Federal Reserve nem o rendimento dos Treasuries dos EUA de 10 anos. É o rendimento do título público japonês de 30 anos, que subiu para o recorde de 4,235% na segunda-feira, o nível mais alto desde que o país vendeu títulos com esse vencimento pela primeira vez, em 1999. O Japão é a maior nação credora do mundo, a âncora do mercado global de títulos e a fonte do financiamento mais barato do qual investidores internacionais dependem há décadas. Quando os custos de captação de longo prazo do país se movem tão rapidamente, os efeitos não ficam em Tóquio.
Para entender por que isso importa para você, é preciso começar pelo carry trade. Durante anos, investidores tomaram ienes emprestados a taxas de juros próximas de zero e usaram esses recursos para comprar ativos de maior rendimento nos Estados Unidos, na Europa e nos mercados emergentes. Essa não era uma estratégia de nicho. Era uma estrutura fundamental das finanças globais, que sustentava desde o crédito corporativo dos EUA até a dívida de mercados emergentes e ativos de risco de todos os tipos. Os empréstimos internacionais em ienes atingiram o recorde de 360 trilhões de ienes, ou aproximadamente US$ 2,34 trilhões, em março. Essa é a dimensão do canal de financiamento que está sendo testado agora.
O mecanismo funciona até deixar de funcionar. Quando os rendimentos japoneses sobem, o custo de serviço dos empréstimos denominados em ienes aumenta, comprimindo a margem de cada posição financiada com ienes emprestados. Se o iene também se valoriza, o custo de quitar esses empréstimos aumenta ainda mais. O resultado é uma desmontagem mecânica: investidores vendem suas posições globais para pagar a dívida em ienes, e essa pressão de venda se espalha simultaneamente por títulos, ações e moedas. Isso não é hipotético. Em agosto de 2024, uma dinâmica semelhante produziu uma queda de 12,4% em um único dia no índice Nikkei do Japão e vendas em cascata nos mercados globais.
É no mercado de títulos que esse processo se torna visível primeiro. O rendimento do título japonês de 30 anos subiu de cerca de 3,15% antes de Takaichi se tornar líder do partido governista para os atuais 4,235%, uma alta de mais de um ponto percentual completo. O rendimento de 10 anos está próximo de 2,8%, aproximando-se do nível de 3% que alguns analistas veem como um gatilho para uma nova onda de vendas. O Banco do Japão vinculou explicitamente parte dessa alta à emissão de títulos por empresas relacionadas à IA, que descreve como um “grande choque positivo de demanda” que está pressionando as taxas de longo prazo para cima. Mas o fator mais importante é fiscal. Os planos de gastos expansionistas da primeira-ministra Sanae Takaichi aumentaram as preocupações sobre a sustentabilidade da dívida do Japão, e o mercado de títulos está reprecificando esse risco em tempo real.
O papel do iene em tudo isso é contraintuitivo. Normalmente, rendimentos domésticos mais altos fortaleceriam uma moeda porque atraem capital. Isso não está acontecendo no Japão. O iene continua fraco, sendo negociado perto de 157 por dólar, mesmo depois de o BOJ elevar as taxas e de o governo intervir no mercado de câmbio no fim de julho. A razão é que o prêmio de risco fiscal está compensando a vantagem de rendimento. Quando investidores duvidam da capacidade de um governo de honrar sua dívida, rendimentos mais altos se tornam um sinal de alerta, e não uma atração. O iene está preso entre duas forças: taxas mais altas, que deveriam sustentá-lo, e preocupações fiscais, que o enfraquecem.
As implicações para as estratégias de investimento globais já são visíveis nos dados de fluxo. Instituições japonesas têm sido as maiores detentoras estrangeiras de Treasuries dos EUA, e seus investimentos de portfólio no exterior somam aproximadamente US$ 4,8 trilhões. À medida que os rendimentos domésticos sobem, o incentivo para manter esse capital no exterior diminui. Investidores japoneses agora podem obter 4% ou mais em títulos públicos de 30 anos no próprio país, um retorno inimaginável há alguns anos. Isso reduz a demanda por dívida dos EUA e da Europa, pressionando os rendimentos globais para cima. O primeiro trimestre de 2026 registrou vendas de US$ 29,6 bilhões em Treasuries dos EUA pelo Japão, um sinal de que essa repatriação já está em andamento.
A trajetória da política do BOJ é a outra variável relevante. O mercado está precificando aproximadamente 101 pontos-base de altas de juros do BOJ até setembro de 2027, em comparação com 64 pontos-base do Federal Reserve. Essa diferença está diminuindo e, à medida que diminui, o carry trade do iene se torna menos lucrativo. O carry trade de “dinheiro rápido” já foi desmontado, segundo analistas, mas os fluxos institucionais mais lentos ainda estão se ajustando. O risco é que esse ajuste deixe de ser ordenado. Se os rendimentos japoneses continuarem subindo e o iene se fortalecer acentuadamente, a desmontagem poderá acelerar e se espalhar para além das fronteiras do Japão.
Para quem administra um portfólio, a lição é que o Japão não é mais uma fonte de financiamento gratuito. Está se tornando um concorrente pelo capital global. A era do dinheiro japonês permanentemente barato, que mantinha os rendimentos globais de títulos abaixo do que os fundamentos domésticos, por si só, teriam justificado, está chegando ao fim. Isso não significa que todos os ativos serão reprecificados da noite para o dia. Significa que o custo de capital de todo o sistema está subindo, e o ajuste aparecerá nos rendimentos dos títulos, nas avaliações das ações e nos mercados de câmbio nos próximos meses. Observe o rendimento do JGB de 10 anos e o iene. Esses dois números dirão mais sobre a direção da liquidez global do que qualquer divulgação isolada de dados dos EUA.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
$JPN225 O rendimento dos títulos públicos japoneses de 30 anos subiu para o recorde de 4,235% na segunda-feira, o nível mais alto desde que o país vendeu dívida de 30 anos pela primeira vez, em 1999. O rendimento superou 4% pela primeira vez em maio e não recuou desde então. O rendimento dos títulos de 10 anos está oscilando perto de 2,8%, nível visto pela última vez em 1996. Esta não é uma reprecificação gradual. É uma mudança estrutural na forma como a maior nação credora do mundo se financia, e isso está acontecendo enquanto o Banco do Japão ainda está oficialmente comprometido com uma tax
User_any
$JPN225 O rendimento dos títulos públicos japoneses de 30 anos subiu para o recorde de 4,235% na segunda-feira, o nível mais alto desde que o país vendeu dívida de 30 anos pela primeira vez, em 1999. O rendimento superou 4% pela primeira vez em maio e não recuou desde então. O rendimento dos títulos de 10 anos está próximo de 2,8%, nível visto pela última vez em 1996. Esta não é uma reprecificação gradual. É uma mudança estrutural na forma como a maior nação credora do mundo se financia, e isso está acontecendo enquanto o Banco do Japão ainda está oficialmente comprometido com uma taxa básica de apenas 1%.
O gatilho imediato para o movimento de segunda-feira foi a expectativa. A primeira-ministra Sanae Takaichi estava programada para fazer seu discurso de política ao parlamento, e o mercado aguardava para ouvir como ela conciliaria duas prioridades concorrentes: sua característica “política fiscal responsável e proativa” e a necessidade de manter a sustentabilidade fiscal. O rendimento recorde foi a forma de o mercado de títulos dizer que ainda não estava convencido. O discurso de Takaichi, feito na tarde de segunda-feira, repetiu seu compromisso de aprovar um corte no imposto sobre o consumo para lidar com a alta dos preços, ao mesmo tempo em que insistiu que não adiaria as reformas necessárias. O mercado ouviu claramente a primeira parte. A segunda é o que ele ainda espera ver sendo cumprido.
O que torna este momento diferente de episódios anteriores de estresse nos títulos japoneses é que o Banco do Japão vinculou explicitamente a alta dos rendimentos de longo prazo ao boom global da IA. O vice-governador Shinichi Uchida disse na segunda-feira que, embora a IA tenha impulsionado os preços das ações e facilitado as condições financeiras, a enorme onda de emissões de títulos por empresas ligadas à IA pressionou para cima as taxas de juros de longo prazo. Esta é uma admissão significativa. O BOJ está reconhecendo que uma força fora de seu controle está elevando os custos domésticos de empréstimos. Uchida também alertou que, se os lucros da IA não se concretizarem, o mercado poderá enfrentar uma correção. Ele sugeriu que uma demanda robusta por IA poderia alterar a taxa de juros natural do Japão, que é a taxa teórica na qual a economia cresce de forma estável sem que a inflação se acelere.
A moeda é onde a tensão entre a política monetária e a realidade fiscal se torna mais visível. O USD/JPY está sendo negociado a 157,86, mantendo-se acima do nível de 157 mesmo depois que as autoridades japonesas intervieram no mercado de câmbio no fim de julho. A intervenção tinha como objetivo apoiar o iene, mas não reverteu a tendência. A razão é o diferencial de rendimento. A taxa básica do Japão é de 1%, enquanto a taxa dos fundos federais dos EUA está entre 3,75% e 4%, deixando uma diferença de aproximadamente 275 pontos-base. Essa diferença é o principal fator por trás da fraqueza do iene, e a intervenção não pode eliminá-la. O GBP/JPY está sendo negociado a 208,85, e o EUR/JPY, a 176,94, ambos refletindo a mesma dinâmica. Quando a diferença de rendimento é tão ampla, os fluxos de capital se direcionam para moedas com rendimentos mais altos, e o iene permanece sob pressão independentemente dos esforços oficiais.
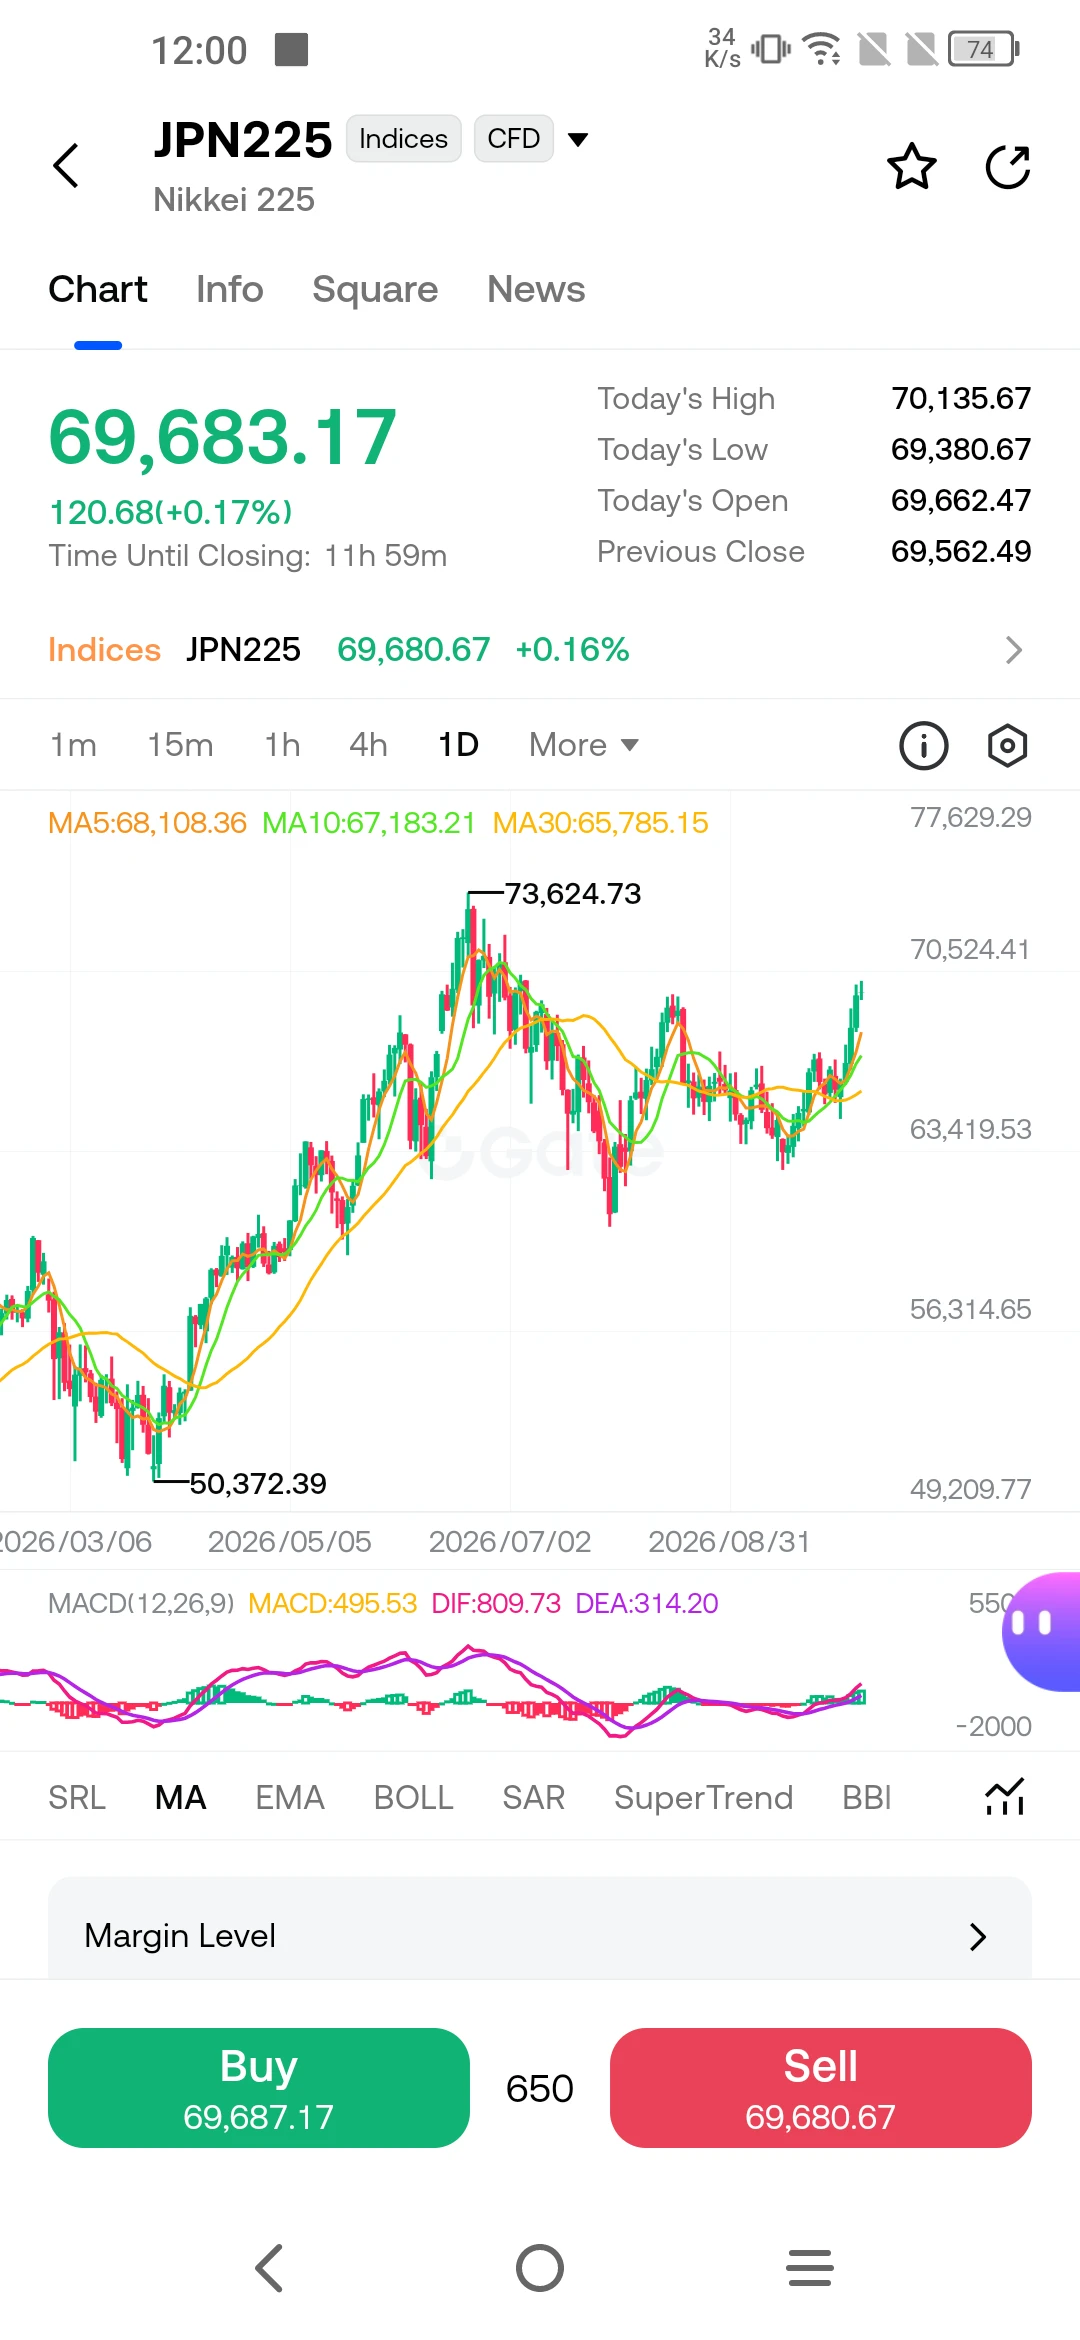
O Nikkei 225 está sendo negociado a 69.683, mantendo-se acima de suas principais médias móveis, que estão entre 65.785 e 68.108. O índice tem se mostrado resiliente apesar da liquidação de títulos, em parte porque as ações relacionadas à IA que impulsionam os mercados acionários globais também estão representadas no mercado japonês. Mas vale observar a divergência entre o otimismo do mercado acionário e a cautela do mercado de títulos. As ações estão precificando uma continuidade do crescimento impulsionado pela IA. Os títulos estão precificando o custo de financiar esse crescimento. Quando os dois divergem de forma tão acentuada, um deles precisa se ajustar.
As próprias projeções do BOJ ilustram a dificuldade do caminho à frente. Em sua perspectiva de abril, o banco central revisou fortemente para cima sua previsão de inflação subjacente do CPI para o ano fiscal de 2026, de 1,9% para 2,8%, enquanto reduziu sua previsão de crescimento do PIB real de 1,0% para 0,5%. Essa combinação, inflação mais alta e crescimento mais lento, é a definição de estagflação. O novo indicador de inflação do BOJ, que exclui fatores pontuais como subsídios para educação e energia, atingiu 2,8% em abril, bem acima da meta de 2% e avançando mais rapidamente que a medida de referência do governo. O banco central está preso entre a necessidade de normalizar a política para controlar a inflação e o risco de que novos aumentos das taxas sufoquem uma recuperação já fraca.
O que você deve observar a partir de agora? A primeira variável é o orçamento de Takaichi. Se ela apresentar um plano crível de consolidação fiscal junto com o corte de impostos, a ponta longa da curva poderá se estabilizar. Se o mercado considerar a trajetória fiscal insustentável, o rendimento dos títulos de 30 anos poderá avançar para 4,5% ou mais. A segunda variável é o ciclo de emissões de títulos de empresas de IA. O alerta de Uchida sobre uma correção não é teórico. Se as empresas ligadas à IA continuarem inundando o mercado de títulos com novas ofertas, os rendimentos de longo prazo permanecerão sob pressão independentemente do que o BOJ fizer. A terceira variável é o iene. Uma superação sustentada de 160 aumentaria a pressão sobre o BOJ para elevar novamente as taxas, mas cada aumento corre o risco de desestabilizar ainda mais o mercado de títulos. O banco central está em uma posição difícil, e o mercado sabe disso. As próximas semanas mostrarão se as promessas fiscais de Takaichi podem convencer os investidores de que o Japão consegue crescer para sair do peso de sua dívida, ou se o mercado de títulos forçará a questão primeiro.
Este artigo não constitui recomendação de investimento. A análise é baseada em informações disponíveis publicamente e não garante resultados futuros.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225+0,76%
USDJPY+0,09%
GBPJPY-0,02%
EURJPY-0,19%
  • 2
$BTC #BTCBreaksThrough$86,000 👀
O Bitcoin está sendo negociado perto de US$ 86.435, em alta de 1,60% nas últimas 24 horas, e o motivo pelo qual está sustentando esse nível tem quase nada a ver com as criptomoedas em si. O movimento que o levou de US$ 85.038 à máxima intradiária de US$ 86.989 foi impulsionado por um único evento macroeconômico: o relatório de empregos dos EUA de setembro. A economia criou apenas 29 mil empregos no mês passado, muito abaixo dos cerca de 84 mil esperados pelos economistas, e a taxa de desemprego subiu para 4,2%. Isso foi suficiente para derrubar a probabilidade
User_any
$BTC #BTCBreaksThrough$86,000 👀
O Bitcoin está sendo negociado perto de US$ 86.435, em alta de 1,60% nas últimas 24 horas, e o motivo pelo qual está sustentando esse nível tem quase nada a ver com as criptomoedas em si. O movimento que o levou de US$ 85.038 à máxima intradiária de US$ 86.989 foi impulsionado por um único evento macroeconômico: o relatório de empregos dos EUA de setembro. A economia criou apenas 29 mil empregos no mês passado, muito abaixo dos cerca de 84 mil esperados pelos economistas, e a taxa de desemprego subiu para 4,2%. Isso foi suficiente para derrubar a probabilidade implícita de uma alta de juros do Fed em outubro de cerca de 70% há uma semana para 18%, segundo a ferramenta FedWatch da CME e o mercado de previsões Kalshi. Quando as chances de uma política monetária mais apertada caem, o custo de oportunidade de manter ativos que não pagam rendimento também diminui. Esse é o mecanismo, e ele explica por que o Bitcoin subiu sem nenhum catalisador específico do mercado cripto.
O cenário geopolítico está reforçando o mesmo impulso, mas por um canal diferente. Pelo menos três navios-tanque foram atingidos por projéteis não identificados ao passar pelo Estreito de Ormuz desde 1º de outubro, enquanto o G7 liberou 100 milhões de barris de reservas estratégicas para acalmar o mercado. O petróleo Brent está se mantendo perto de US$ 100, e o risco de uma interrupção mais ampla no fornecimento mantém a demanda por ativos de proteção. O ouro se fortaleceu junto com o Bitcoin após os dados de emprego, o que indica que ambos os ativos estão sendo tratados como proteção contra o mesmo conjunto de riscos: crescimento mais lento, inflação persistente e um conflito não resolvido que pode elevar os preços da energia a qualquer momento.
O que torna este momento interessante é que o dinheiro está retornando por dois canais separados ao mesmo tempo. No lado tradicional, os ETFs de Bitcoin à vista dos EUA registraram uma terceira semana consecutiva de entradas líquidas, atraindo US$ 241,1 milhões na semana passada e elevando as entradas líquidas acumuladas para US$ 57,8 bilhões. Os fundos receberam US$ 102,7 milhões apenas no primeiro dia de negociação de outubro, após uma saída de US$ 148,7 milhões no dia anterior. O IBIT, da BlackRock, liderou as entradas com US$ 196 milhões naquele dia. No lado on-chain, o analista da CryptoQuant Darkfost observou que os endereços de baleias que movimentam mais de US$ 1 milhão em stablecoins para as exchanges aumentaram seus depósitos acumulados em 30 dias de US$ 21,7 bilhões para US$ 30,5 bilhões, uma alta de mais de 40% em pouco mais de um mês. Depósitos de stablecoins nas exchanges normalmente antecedem compras, não vendas. Quando o dinheiro tradicional e o on-chain se movem na mesma direção, isso oferece sustentação à demanda no médio prazo, mesmo que a ação dos preços no curto prazo permaneça instável.
O ambiente regulatório também está mudando de uma forma que amplia o acesso. Em 2 de outubro, a SEC aprovou uma mudança nas regras da Cboe BZX que permite seis novos ETPs baseados em futuros e que têm como objetivo três vezes o desempenho diário do Bitcoin, Ether, ouro, prata, petróleo bruto e gás natural. Os produtos são da VS Trust, da Volatility Shares, e usarão contratos futuros regulamentados da CME em vez de manter os ativos subjacentes diretamente. O analista de ETFs da Bloomberg, Eric Balchunas, chamou a aprovação de uma “grande vitória” para o emissor, observando que, há menos de três anos, a SEC ainda lutava contra um ETF de Bitcoin à vista tradicional. As negociações não podem começar até que as declarações de registro S-1 separadas entrem em vigor, portanto o impacto imediato sobre o mercado à vista é limitado. Mas a direção é clara: o conjunto de ferramentas regulamentadas para negociar Bitcoin está se expandindo, e essa expansão aproxima o acesso institucional da paridade com os ativos tradicionais.
O quadro técnico mostra um mercado se comprimindo antes de uma decisão. O Bitcoin passou a última semana limitado a uma faixa entre aproximadamente US$ 84.924 e US$ 86.999, e o conjunto de médias móveis de curto prazo está abaixo do preço: a de 7 dias em US$ 84.877, a de 20 dias em US$ 83.411 e a de 50 dias em US$ 79.512. Essa estrutura é altista, mas a resistência imediata em US$ 87.142 é uma barreira real, não uma linha desenhada em um gráfico. O histograma do MACD está estagnado em zero, o que significa que o impulso altista e baixista está em equilíbrio exato, e o RSI em 66,71 está subindo em direção a uma zona na qual as correções se tornam mais comuns. O ATR de US$ 1.986 indica que esse mercado pode se mover quase dois mil dólares em uma única sessão, portanto a compressão será resolvida, e de forma acentuada. Acima de US$ 87.142, o próximo alvo é US$ 88.108. Abaixo da faixa, o primeiro grupo de suporte fica entre US$ 82.865 e US$ 84.200, com um suporte mais profundo entre US$ 77.100 e US$ 80.200.
Os dados de derivativos acrescentam uma camada de nuances que vale a pena entender. A proporção global de posições compradas/vendidas está praticamente equilibrada, em 0,9936, o que significa que o mercado não tem convicção. Mas o grupo dos principais traders está 52,3% líquido comprado, e a proporção de compra/venda dos tomadores de ordens disparou para 1,4122, o que significa que ordens agressivas de mercado estão atingindo o preço de venda em uma proporção de quase 1,4 para 1. O dinheiro inteligente está se posicionando discretamente para uma alta, enquanto o varejo permanece indeciso. Essa divergência não garante um rompimento, mas indica quem está comprando e quem está esperando.
Os riscos merecem o mesmo peso. A ata da reunião do Fed de setembro será divulgada nesta semana, junto com dados de serviços dos EUA e as expectativas de inflação dos consumidores. Um tom mais duro por parte dos formuladores de política monetária elevaria os rendimentos dos Treasuries e o dólar, pressionando ativos de risco, incluindo o Bitcoin. A reunião do FOMC de dezembro continua em aberto, com o FedWatch mostrando chances superiores a 75% de uma alta até o fim do ano. E o lado inflacionário do mandato não está resolvido: o PCE núcleo ficou em 3,0% em agosto, abaixo do esperado, mas ainda bem acima da meta de 2% do Fed. Se os dados de inflação surpreenderem para cima nas próximas semanas, a reprecificação dovish que sustentou o Bitcoin poderá ser revertida rapidamente.
A leitura geral é que o Bitcoin está sendo impulsionado por forças macroeconômicas, e não por sua própria narrativa. O relatório fraco de empregos retirou outubro do calendário de altas, as entradas nos ETFs e os depósitos das baleias mostram que tanto o dinheiro institucional quanto o on-chain estão retornando, e a aprovação de produtos alavancados pela SEC sinaliza que o ambiente regulatório está se ampliando. Mas o preço ainda está preso abaixo de US$ 87.000, e o calendário de dados das próximas duas semanas determinará se esse teto será rompido ou mantido. Observe a ata do Fed e os dados de expectativas de inflação em busca do próximo sinal direcional. A capacidade do Bitcoin de fechar acima de US$ 87.142 confirmaria o rompimento; uma falha em se manter acima de US$ 84.000 redirecionaria o foco para a zona de suporte de US$ 82.000.
Este artigo não é uma recomendação de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$BTC ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
A volatilidade do mercado cripto está aumentando, e os dados da última semana mostram isso claramente. O Bitcoin começou outubro com um salto acima de US$ 87.200 após o relatório de empregos mais fraco que o esperado, mas depois recuou fortemente para abaixo de US$ 84.000 em poucas horas. Nesse intervalo, as liquidações cripto ultrapassaram US$ 570 milhões, com posições compradas respondendo por 99% das perdas apenas na última hora. Em 2 de outubro, as posições vendidas perderam outros US$ 110 milhões em uma onda de dez minutos. Em 5 de outubro, traders pessimistas viram US$ 113 milhões em pos
User_any
A volatilidade do mercado cripto está aumentando, e os dados da última semana mostram isso claramente. O Bitcoin começou outubro com um salto acima de US$ 87.200 após o relatório de empregos mais fraco que o esperado, mas depois reverteu bruscamente para abaixo de US$ 84.000 em poucas horas. Nesse intervalo, as liquidações cripto ultrapassaram US$ 570 milhões, com as posições compradas respondendo por 99% das perdas apenas na última hora. Em 2 de outubro, as posições vendidas perderam outros US$ 110 milhões em um movimento de dez minutos. Em 5 de outubro, os traders baixistas viram US$ 113 milhões em posições vendidas serem fechadas à força ao longo de um período de 24 horas. Ambos os lados da operação estão sendo punidos. É assim que se parece uma volatilidade crescente, e esse é o ambiente em que você está operando atualmente.
O Bitcoin está sendo negociado perto de US$ 86.000 após recuperar esse nível durante o pregão asiático, mas não conseguiu romper US$ 87.000, que continua sendo o principal teste de momentum. A faixa que definiu as últimas duas semanas fica entre aproximadamente US$ 82.997 e US$ 85.649, e o próximo movimento para fora dessa faixa definirá o tom para o restante de outubro. O nível de US$ 84.433 é o suporte de curto prazo que precisa se manter para que a estrutura positiva permaneça intacta, enquanto US$ 87.360 é a resistência que confirmaria um rompimento. Dados históricos mostram que o Bitcoin subiu em 10 dos últimos 15 meses de outubro, com um retorno mediano de cerca de 11,2%, mas essa estatística é uma taxa-base, não uma garantia. O outubro do ano passado seguiu o mesmo padrão até que um flash crash eliminou os ganhos.
Os dados de fluxo dos ETFs acrescentam outra camada ao cenário. Os ETFs de Bitcoin à vista dos EUA voltaram a registrar entradas líquidas no primeiro dia de negociação de outubro, atraindo US$ 102,7 milhões após a saída de US$ 148,7 milhões na sessão anterior. Nos dois primeiros dias do mês, os fundos registraram entradas líquidas de US$ 134,4 milhões. As entradas líquidas acumuladas agora somam US$ 57,8 bilhões. Isso representa uma demanda significativa, mas não é suficiente por si só para levar o preço acima da resistência. A demanda institucional é constante, mas o mercado ainda aguarda um catalisador forte o bastante para absorver a pressão vendedora que aparece sempre que o Bitcoin se aproxima de US$ 87.000.
As ações americanas tokenizadas estão surgindo como um dos desenvolvimentos mais interessantes nesse ambiente. O volume de negociação de ações tradicionais tokenizadas ultrapassou US$ 54 bilhões em junho de 2026, ante US$ 831 milhões em julho de 2025. A SpaceX sozinha contribuiu com US$ 36 bilhões desse volume. O volume tokenizado da Micron Technology aumentou 17 vezes, passando de US$ 736 milhões em abril para US$ 13,16 bilhões em maio. Na Solana, as DEXs à vista registraram US$ 5,8 bilhões em volume de ações tokenizadas no segundo trimestre, um aumento de 114% em relação ao trimestre anterior. Até meados de setembro, a Raydium processou cerca de US$ 2,3 bilhões em volume de ações tokenizadas durante o terceiro trimestre. Este é um mercado que está crescendo rapidamente e dando aos traders de cripto acesso à exposição a ações tradicionais sem sair do ecossistema on-chain. O apelo é direto: a mesma infraestrutura que liquida operações de cripto agora pode liquidar exposição à Apple, Nvidia ou Tesla, e a liquidez está aumentando à medida que mais plataformas integram esses produtos.
As implicações desse ambiente para o gerenciamento de risco merecem ser declaradas de forma clara. Quando posições compradas e vendidas são liquidadas na mesma semana, a alavancagem é o denominador comum. As liquidações de US$ 570 milhões em 2 de outubro e os short squeezes de US$ 113 milhões em 5 de outubro não foram impulsionados por mudanças nas perspectivas fundamentais. Foram impulsionados pelo posicionamento. O mercado se moveu contra a operação mais concentrada em ambas as direções, e os traders que se prejudicaram foram aqueles que mantinham posições grandes demais para que pudessem se dar ao luxo de perdê-las. O tamanho da posição importa mais do que a direção em um mercado como este. Uma previsão correta com alavancagem excessiva produz o mesmo resultado que uma previsão errada.
A seleção de ativos é a segunda variável. A dominância do Bitcoin se manteve perto de 58% a 59% durante a volatilidade recente, o que indica que o capital está se concentrando no maior e mais líquido ativo, em vez de migrar para altcoins. Esse padrão é consistente com uma postura de aversão ao risco dentro do mercado cripto. Quando a liquidez diminui e a volatilidade aumenta, os maiores ativos tendem a se sustentar melhor porque têm livros de ordens mais profundos e maior participação institucional. As altcoins, por outro lado, enfrentam a maior pressão quando o capital é escasso. A migração para ações tokenizadas é uma variação do mesmo tema: os traders estão buscando exposição a ativos fora do universo nativo das criptomoedas, mas fazem isso por meio de plataformas que liquidam operações on-chain.
O calendário global de dados é a terceira variável e está carregado nas próximas duas semanas. Os dados de CPI e PCE de setembro serão divulgados antes da reunião do FOMC de 28 de outubro. O mercado já precificou uma pausa nessa reunião, com a probabilidade de uma alta caindo para menos de 15% após o relatório fraco de empregos. Mas os dados de inflação determinarão se essa pausa se mantém ou se o Fed se sente obrigado a agir novamente. O relatório de empregos de outubro, em 6 de novembro, fornecerá a próxima indicação sobre se a fraqueza de setembro foi uma anomalia ou o início de uma tendência. Cada um desses comunicados tem potencial para movimentar os mercados cripto, porque toda a classe de ativos está atualmente sendo negociada com base nas expectativas de juros, e não em seus próprios fundamentos.
A leitura geral é que o mercado está em uma fase na qual paciência e disciplina importam mais do que convicção. A faixa entre US$ 82.997 e US$ 87.360 está bem definida, e o resultado desse intervalo determinará a direção do próximo movimento. As entradas nos ETFs são positivas, mas não decisivas. As ações tokenizadas estão crescendo, mas ainda não são grandes o bastante para absorver as vendas impulsionadas por fatores macroeconômicos. O calendário de dados está carregado, e o próximo movimento do Fed ainda é incerto. Nesse ambiente, ficar de fora é uma posição legítima, e acompanhar os principais ativos junto com o mercado de ações tokenizadas oferece duas janelas para observar para onde o capital está fluindo. Os traders que sobrevivem a mercados voláteis não são os que preveem todos os movimentos. São aqueles que gerenciam sua exposição de modo que um único movimento não possa tirá-los do jogo.
Este artigo não constitui recomendação de investimento. A análise se baseia em informações disponíveis publicamente e não garante resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
repost-content-media
  • 3
Estou negociando na Gate, uma exchange de primeira linha com um histórico de 13 anos. Venha comigo e mergulhe nos eventos mais quentes do momento! https://www.gate.com/campaigns/6521?ch=8232&ref=AwBFBl5c&ref_type=132
post-image
  • 2
#USSeptemberJobs29K 🧐
A economia dos EUA criou apenas 29.000 empregos em setembro, uma fração dos cerca de 90.000 esperados pelos economistas e uma forte desaceleração em relação ao ganho de 133.000 em agosto, revisado para baixo. A taxa de desemprego subiu para 4,2%, ante 4,1% no mês anterior, ligeiramente acima do consenso de 4,1%. É o pior resultado de criação de empregos desde que o mercado de trabalho começou sua recuperação do choque da pandemia, e o dado veio em um contexto de preços elevados do petróleo, rendimento de 5,6% dos Treasuries de 30 anos e um Federal Reserve que já elevou o
User_any
#USSeptemberJobs29K 🧐
A economia dos EUA criou apenas 29.000 empregos em setembro, uma fração dos cerca de 90.000 esperados pelos economistas e uma forte desaceleração em relação ao ganho de 133.000 em agosto, revisado para baixo. A taxa de desemprego subiu para 4,2%, ante 4,1% no mês anterior, ligeiramente acima do consenso de 4,1%. É o dado mais fraco de criação de empregos desde que o mercado de trabalho iniciou sua recuperação do choque da pandemia, e veio em meio a preços elevados do petróleo, a um rendimento dos Treasuries de 5,6% em 30 anos e a um Federal Reserve que já elevou os juros uma vez neste ciclo.
Os detalhes do relatório oferecem pouco conforto. A criação de empregos em julho foi revisada para baixo em 31.000, passando a mostrar uma perda de 10.000 postos, o que significa que a economia eliminou empregos naquele mês. A pesquisa domiciliar mostrou mais pessoas entrando na força de trabalho, o que elevou a taxa de desemprego mesmo com a estagnação das contratações. Os dados de crescimento dos salários foram mistos, e a taxa de participação permaneceu estável. O número principal, por si só, mostra que os empregadores passaram de contratações cautelosas para uma hesitação total.
A reação do mercado foi imediata e, à primeira vista, contraintuitiva. Os futuros de ações subiram, com os futuros do S&P 500 avançando 0,9% e os futuros da Nasdaq subindo 1%. Os rendimentos dos Treasuries recuaram à medida que os traders passaram a precificar uma probabilidade maior de o Fed manter os juros estáveis em sua reunião de outubro. O Bitcoin e o ouro saltaram minutos após a divulgação, enquanto os investidores interpretaram os dados fracos como uma redução da necessidade de um aperto monetário adicional. O dólar perdeu força ante a maioria das principais moedas.
Essa reação mostra o posicionamento do mercado. A expectativa consensual era de um mercado de trabalho resiliente, capaz de absorver outra alta de juros. Em vez disso, o mercado recebeu um relatório que sugere que a economia está perdendo impulso rapidamente. O mandato duplo do Fed exige equilibrar o controle da inflação com o máximo de emprego, e um dado de 29.000 torna mais difícil ignorar o lado do emprego nessa equação. A probabilidade de uma alta em outubro, que já havia caído para cerca de 37% após o dado fraco do PCE no início da semana, recuou ainda mais após os dados de emprego.
O contexto é tão importante quanto o próprio número. Este relatório chega em meio a uma tempestade macroeconômica mais ampla. O rendimento dos Treasuries de 30 anos atingiu 5,595%, o maior nível desde 2002. As taxas das hipotecas subiram para 7,6%. O petróleo disparou acima de US$ 100 devido às tensões no Oriente Médio. O Fed elevou os juros em 16 de setembro pela primeira vez em três anos. Cada uma dessas forças representa um obstáculo às contratações, e o relatório de criação de empregos de setembro é o primeiro dado concreto a mostrar que esses obstáculos estão de fato pesando.
O que você deve observar daqui em diante? As revisões dos dois meses anteriores serão finalizadas no próximo relatório e, se os números de agosto e setembro forem novamente revisados para baixo, o quadro ficará ainda mais fraco. A próxima reunião do Fed, em 28 de outubro, será o evento principal, e o mercado agora precifica uma pausa como cenário-base. Mas o Fed afirmou repetidamente que depende dos dados, e um relatório fraco de criação de empregos não muda automaticamente a trajetória da política monetária. Se os dados de inflação continuarem desacelerando e o mercado de trabalho permanecer fraco, o argumento a favor de uma pausa se fortalece. Se a inflação surpreender para cima, o Fed ainda poderá elevar os juros apesar do número fraco de empregos.
A leitura honesta é que o mercado de trabalho dos EUA está esfriando mais rapidamente do que o esperado, e o mercado está tratando isso como uma razão para comprar ativos de risco, pois reduz a probabilidade de novas altas de juros. É uma reação coerente, mas depende da premissa de que o Fed priorizará o emprego em detrimento da inflação. A validade dessa premissa dependerá do próximo dado de inflação e da própria comunicação do Fed. Por enquanto, os dados fizeram o que precisavam fazer: mudaram a conversa de “quantas altas ainda virão” para “o ciclo de aperto terminou?”. Essa é uma mudança significativa e moldará o comportamento do mercado nas próximas semanas.
Este artigo não é aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$BTC $GT $SOL
repost-content-media
SPX500+0,46%
BTC+0,37%
GT+0,63%
SOL-0,47%
  • 4
O relatório de empregos de setembro fez mais do que frustrar as expectativas. Ele esclareceu o dilema do Fed de uma forma que os dados dos meses anteriores não conseguiram. A economia dos EUA criou apenas 29.000 empregos no mês passado, muito abaixo dos cerca de 90.000 previstos pelos economistas e uma forte desaceleração em relação ao aumento de 133.000 em agosto. A taxa de desemprego subiu para 4,2%, ante 4,1%, ligeiramente acima do consenso, e os ganhos médios por hora aumentaram apenas 0,1% na comparação mensal, contra expectativas de 0,3%. É o resultado mais fraco do payrolls na recuperaç
User_any
O relatório de empregos de setembro fez mais do que frustrar as expectativas. Ele esclareceu o dilema do Fed de uma forma que os dados dos meses anteriores não haviam conseguido. A economia dos EUA criou apenas 29.000 empregos no mês passado, muito abaixo dos cerca de 90.000 projetados pelos economistas e uma forte desaceleração em relação ao ganho de 133.000 em agosto. A taxa de desemprego subiu para 4,2%, ante 4,1%, ligeiramente acima do consenso, e os ganhos médios por hora avançaram apenas 0,1% na comparação mensal, contra expectativas de 0,3%. É o resultado mais fraco do payrolls na recuperação pós-pandemia e chega em um cenário de rendimentos de 5,6% nos títulos de longo prazo, petróleo acima de US$ 100 e um Federal Reserve que elevou as taxas em 16 de setembro e sinalizou que novos aumentos poderiam ocorrer antes do fim do ano.
A reação imediata do mercado foi decisiva. A probabilidade de uma alta em outubro caiu de cerca de 34% para menos de 15% após a divulgação, segundo a ferramenta FedWatch da CME. O rendimento do Treasury de 2 anos, o vencimento mais sensível às expectativas para a política do Fed, caiu 10 pontos-base, para 4,787%, sua maior queda em um único dia em oito meses. O dólar perdeu força, o ouro avançou de US$ 4.178 para US$ 4.227 por onça, e o Bitcoin subiu de cerca de US$ 86.450 para US$ 87.230 em questão de minutos. O mercado de títulos efetivamente precificou uma pausa. Agora trata outubro como uma reunião sem chance de mudança, e o ônus da prova passou para o lado da inflação no mandato do Fed.
O que torna este momento estruturalmente diferente é a composição subjacente do mercado de trabalho. A força de trabalho dos EUA encolheu cerca de 700.000 pessoas até 2026, apenas a segunda vez desde 1948 que isso acontece fora de uma recessão. A revisão preliminar do benchmark do BLS para março de 2026 foi negativa em 79.000. A taxa de desemprego permaneceu relativamente baixa, em 4,2%, não porque as contratações estejam fortes, mas porque a oferta de trabalhadores está diminuindo. Essa distinção importa para o Fed porque significa que o mercado de trabalho está esfriando por meio de uma redução da participação, e não de demissões em massa. É um congelamento lento, em vez de uma ruptura repentina, e isso complica o argumento a favor de um aperto adicional sem fornecer um sinal claro de que a economia esteja em dificuldades.
O dilema do Fed agora é explícito. A inflação permanece acima da meta de 2%, e o relatório do PCE de setembro mostrou os preços básicos em 3,0% na comparação anual, ainda bem acima do nível desejado pelo banco central. Mas o lado do emprego no mandato duplo já não é forte o suficiente para absorver um aperto adicional. O J.P. Morgan ainda espera uma alta em dezembro, mas não vê isso como o início de um ciclo prolongado. O State Street destacou a divergência entre a pesquisa de payrolls e a pesquisa domiciliar, observando que as duas estão contando histórias diferentes sobre o mesmo mercado de trabalho. Os dados não são suficientemente claros para declarar encerrado o ciclo de aperto, mas são fracos o bastante para retirar outubro da mesa e elevar a exigência para dezembro.
A janela entre agora e a reunião do FOMC de 28 de outubro é curta, e o calendário de dados está cheio. O CPI e o PCE de setembro serão divulgados antes da decisão do Fed, e esses números determinarão se a pausa se mantém ou se o comitê se sente obrigado a agir novamente. O relatório de empregos de outubro, em 6 de novembro, fornecerá então a próxima leitura sobre se setembro foi uma anomalia ou o início de uma tendência. Por enquanto, o mercado está tratando os dados fracos do trabalho como um motivo para comprar ativos de risco, porque isso reduz a probabilidade de novas altas de juros e diminui o custo de oportunidade de manter ativos sem rendimento. É uma reação coerente, mas depende da suposição de que o Fed priorizará o emprego em detrimento da inflação. A validade dessa suposição dependerá dos dados de inflação e da própria comunicação do Fed nas próximas semanas.
A leitura geral é que o mercado de trabalho forneceu a primeira evidência concreta de que o aperto do Fed está surtindo efeito, e o mercado respondeu retirando outubro do calendário de altas. Isso representa uma mudança relevante para as criptomoedas e outros ativos de risco, pois melhora o ambiente de liquidez e oferece um cenário mais favorável para a atuação das entradas em ETFs. Mas isso não é um sinal verde para uma alta ilimitada. O lado da inflação no mandato continua sem solução, a ponta longa da curva ainda está elevada, e a reunião de dezembro continua em aberto. Os próximos dois números de inflação e o relatório de empregos de outubro determinarão se este é o início de uma flexibilização sustentada nas expectativas de política monetária ou apenas mais uma pausa dentro de um ciclo de aperto mais longo.
Este artigo não constitui recomendação de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
##USSeptemberJobs29K
#ShareWeekly
repost-content-media
CME+2,66%
BTC+0,37%
  • 4
Estou negociando na Gate, uma exchange de primeira linha com um histórico de 13 anos. Venha se juntar a mim e mergulhe nos eventos mais quentes do momento! https://www.gate.com/campaigns/6520?ch=8224&ref=AwBFBl5c&ref_type=132
post-image
  • 3
$NEAR USDT - 5,367 +9,37%
NEAR lidera o movimento das altcoins hoje.
À vista em 5,367 +9,37%, perp em 5,3652 +9,37%, máxima de 24h em 5,500, mínima em 4,763, volume de 8,00 milhões de NEAR, volume de negociação de 41,15 milhões. Esse movimento é uma continuação do que começou em meados de setembro.
De 1º a 15 de setembro, a NEAR oscilou entre 2,28 e 2,82. Então rompeu. Em 15 de setembro, estava em 2,34; em 18 de setembro, atingiu 3,45, um movimento de 45% em três dias. O impulso completo foi de 2,29 em 16 de setembro para 4,8 em 23 de setembro, uma alta de 110% em menos de 10 dias, níveis nã
Sakura_3434
$NEAR USDT - 5,367 +9,37%
NEAR lidera a alta das altcoins hoje.
À vista em 5,367 +9,37%, perp em 5,3652 +9,37%, máxima de 24h em 5,500, mínima em 4,763, volume de 8,00 milhões de NEAR, giro de 41,15 milhões. Esse movimento é uma continuação do que começou em meados de setembro.
De 1º a 15 de setembro, NEAR ficou oscilando entre 2,28 e 2,82. Então rompeu. Em 15 de setembro, estava em 2,34; em 18 de setembro, atingiu 3,45, um movimento de 45% em três dias. O impulso completo foi de 2,29 em 16 de setembro para 4,8 em 23 de setembro, uma alta de 110% em menos de 10 dias, níveis não vistos desde fevereiro. O fator impulsionador está on-chain, não no hype: o NEAR Intents, seu sistema de roteamento cross-chain, processou US$ 29,3 bilhões cumulativamente, incluindo US$ 842 milhões apenas na última semana, com um dia recorde acima de US$ 300 milhões em 18 de setembro, contra US$ 406 milhões durante todo o mês de julho. O Intents gerou US$ 5,01 milhões em taxas nos últimos 30 dias, retendo US$ 1,58 milhão em receita líquida.
A TVL está se aproximando de 300 milhões, impulsionada pela parceria com a Ondo, que trouxe ações tokenizadas, e pela narrativa de IA em torno da NEAR como hub de blockchain nativa de IA. A Bitwise chegou a apresentar um modelo de longo prazo de 155,85 caso o roteiro seja executado.
Seu gráfico mostra a segunda perna começando após uma queda para 4,587.
O que o gráfico de 4H mostra
Base em 2,298 em 14 de setembro, alta vertical até 5,579 por volta de 27 de setembro, pequena correção para 4,587 e, então, reaceleração imediata para 5,514 hoje, agora em 5,367.
EMA5 5,221 / EMA10 5,116 / EMA30 4,961 — configuração perfeitamente altista, preço acima das três, EMAs em alta. A EMA30 em 4,961 é a espinha dorsal da tendência; não foi rompida desde 19 de setembro.
MFI 66,542 — altista, ainda não sobrecomprado. No topo anterior, o MFI estava acima de 95. Agora em 66, há espaço. A queda para 4,587 levou o MFI para a região de 12-20, o que resetou o momentum.
O desempenho confirma a força: hoje 7,84%, 7 dias 22,28%, 30 dias 185,63%, 90 dias 177,51%, 180 dias 340,82%, 1 ano 102,76%. A alta de 185% em 30 dias mostra que isso não é uma alta de apenas um dia.
Suporte imediato: EMA5 em 5,221 e EMA10 em 5,116. A zona de 5,11-5,22 é a primeira defesa no intradiário.
Segundo suporte: EMA30 em 4,961 e nível de 4,922 no gráfico. Manter-se acima de 4,96 preserva a segunda perna.
Suporte principal: linha roxa em 4,587, a mínima da última correção. Um rompimento abaixo significaria um reset mais profundo em direção a 3,938.
Resistência: 5,514 e 5,579, máximas recentes, depois 5,500, máxima de 24h de hoje, e 5,907, nível projetado. Um fechamento de 4H acima de 5,579 abre caminho para 5,907.
O que observar
• O volume de 8,00 milhões de NEAR, com giro de 41,15 milhões, é forte, mas não é um blow-off. O topo anterior, por volta de 5,579, também teve volume alto. O movimento atual ocorre com volume semelhante, então os compradores são reais.
• NEAR está se aproximando de sua máxima de 52 semanas. Relatórios anteriores apontaram 3,34 como a máxima de 52 semanas em 19 de setembro; agora estamos em 5,36, então essa máxima já foi rompida e está atuando como suporte bem abaixo.
• O MFI subindo de 12 para 66 em três dias mostra que o fluxo de dinheiro está retornando rapidamente após a queda. Se o MFI superar 75 com o preço acima de 5,514, o momentum poderá acelerar em direção a 5,90.
• Risco: NEAR acumula alta de 340% em 180 dias. Qualquer falha em manter 5,11 acionaria um movimento rápido para 4,96 e depois 4,58. Perseguir o preço em 5,36 sem confirmação acima de 5,514 é arriscado.
A tendência permanece de alta enquanto estiver acima de 4,961. Para novas entradas, esperar a sustentação acima de 5,221-5,116 ou um reteste de 4,961 oferece uma relação de risco melhor.
Resumo:
NEAR/USDT 5,367 +9,37% / Perp 5,3652 +9,37%
Máxima 5,500 / Mínima 4,763 / Vol. 8,00 milhões / Giro 41,15 milhões
EMA5 5,221 / EMA10 5,116 / EMA30 4,961 / MFI 66,542
Não é aconselhamento financeiro.
ONDO+0,32%
  • 3
🤩 Feliz Dia Nacional! Presentes exclusivos do Gate Social estão sendo distribuídos, com até 5.000 USDT!
O Sorteio da Sorte de Pontos de Crescimento nº 2️⃣4️⃣ do Gate Social está em andamento, com vários ótimos presentes esperando por você!
🎯 Guia de Pontos de Crescimento:
1️⃣ Tarefas da Praça
Interaja publicando, curtindo, comentando e compartilhando diariamente para ganhar até 600 Pontos de Crescimento/dia
2️⃣ Tarefas de Transmissões ao Vivo
Assista a transmissões ao vivo, curta, comente, compartilhe e agende transmissões ao vivo para ganhar até 300 Pontos de Crescimento/dia
3️⃣ Tarefas de
miss_1903
🤩 Feliz Dia Nacional! Presentes exclusivos da Gate Social estão sendo distribuídos, com até 5.000 USDT!
O 2️⃣4️⃣º Sorteio da Sorte de Pontos de Crescimento da Gate Social está em andamento, com vários ótimos presentes esperando por você!
🎯 Guia de Pontos de Crescimento:
1️⃣ Tarefas da Praça
Interaja publicando, curtindo, comentando e compartilhando diariamente para ganhar até 600 Pontos de Crescimento por dia
2️⃣ Tarefas de Transmissão ao Vivo
Assista a transmissões ao vivo, curta, comente, compartilhe e agende transmissões ao vivo para ganhar até 300 Pontos de Crescimento por dia
3️⃣ Tarefas do Chat em Alta
Participe de discussões da comunidade e compartilhe cards de trading para ganhar até 90 Pontos de Crescimento por dia
4️⃣ Tarefas Exclusivas para Criadores
Publique conteúdo apresentando tokens e cards de trading designados para ganhar até 300 Pontos de Crescimento por tarefa
Teste sua sorte hoje 👉 https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $ZEC
BTC+0,37%
ETH+0,35%
ZEC+0,72%
  • 1
#MarvellJumps4.5% #MU,
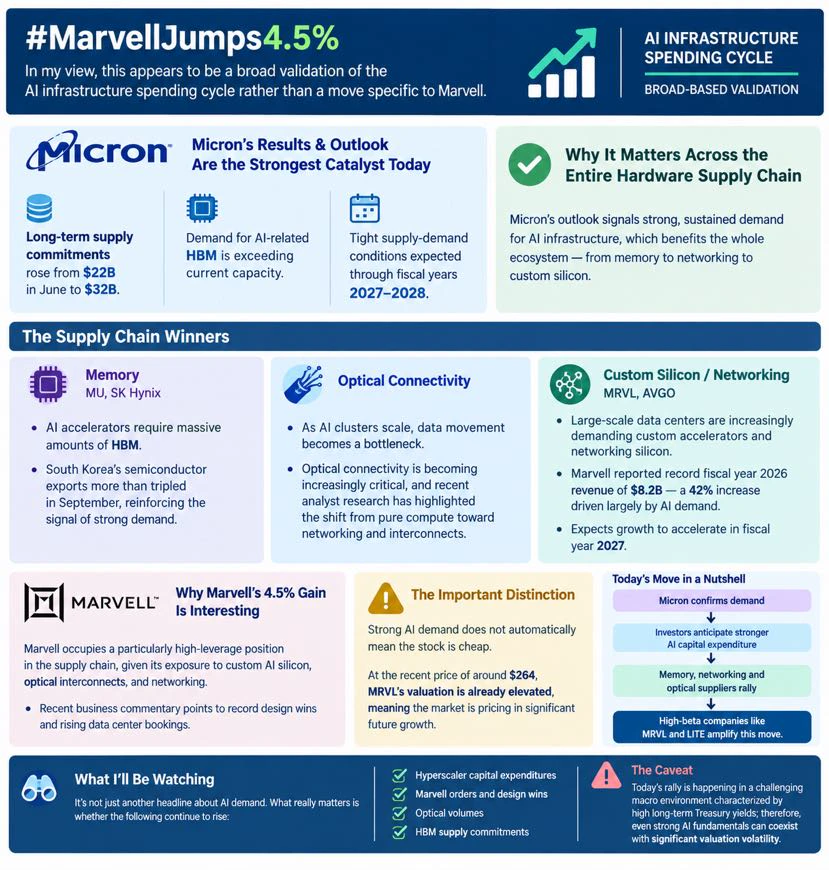
Na minha visão, isso parece ser uma validação ampla do ciclo de gastos com infraestrutura de IA, e não um movimento específico da Marvell.
Os resultados e as perspectivas da Micron parecem ser o catalisador mais forte hoje. A Micron informou que os compromissos de fornecimento de longo prazo subiram de US$ 22 bilhões em junho para US$ 32 bilhões, e que a demanda por memória de alta largura de banda relacionada à IA está levando os pedidos além da capacidade atual. Além disso, a empresa prevê condições de oferta e demanda apertadas ao longo dos anos fiscais de 2027–2028.
ybaser
#MarvellJumps4.5% #MU,
Na minha visão, isso parece ser uma validação ampla do ciclo de gastos com infraestrutura de IA, e não um movimento específico da Marvell.
Os resultados e as perspectivas da Micron parecem ser o catalisador mais forte hoje. A Micron informou que os compromissos de fornecimento de longo prazo subiram de US$ 22 bilhões em junho para US$ 32 bilhões, e que a demanda por memória de alta largura de banda relacionada à IA está levando os pedidos além da capacidade atual. Além disso, a empresa prevê condições apertadas de oferta e demanda durante os anos fiscais de 2027–2028.
Isso é significativo em toda a cadeia de hardware:
* Memória — MU, SK Hynix: os aceleradores de IA exigem enormes quantidades de HBM. As exportações de semicondutores da Coreia do Sul mais que triplicaram em setembro, reforçando o sinal de uma demanda forte.
* À medida que os clusters de IA aumentam de escala, a movimentação de dados se torna um gargalo. A conectividade óptica está se tornando cada vez mais crítica, e análises recentes de especialistas destacaram essa mudança do foco exclusivo em computação para redes e interconexões.
* Silício personalizado/redes — MRVL, AVGO: data centers de grande escala estão demandando cada vez mais aceleradores personalizados e silício para redes. A Marvell reportou receita recorde de US$ 8,2 bilhões no ano fiscal de 2026 — um aumento de 42%, impulsionado em grande parte pela demanda por IA — e espera que o crescimento acelere no ano fiscal de 2027.
Por que a alta de 4,5% da Marvell é interessante? A Marvell ocupa uma posição particularmente alavancada na cadeia de fornecimento, dada sua exposição a silício personalizado para IA, interconexões ópticas e redes. Comentários recentes sobre os negócios apontam para recordes de contratos de desenvolvimento e aumento das reservas de data centers.
No entanto, há uma distinção crucial: uma demanda forte por IA não significa automaticamente que a ação esteja barata. Ao preço recente de cerca de US$ 264, a avaliação da MRVL já está elevada, o que significa que o mercado está precificando um crescimento futuro significativo.
Assim, eu resumiria o movimento de hoje da seguinte forma:
A Micron confirma a demanda → investidores antecipam um aumento nos gastos de capital com IA → fornecedores de memória, redes e soluções ópticas sobem → empresas de alto beta, como MRVL e LITE, amplificam esse movimento.
O mais importante que observarei daqui em diante não é apenas outra manchete sobre a demanda por IA; o que realmente importa é se os gastos de capital dos hiperescaladores, os pedidos e contratos de desenvolvimento da Marvell, os volumes ópticos e os compromissos de fornecimento de HBM continuarão subindo o suficiente para justificar essas avaliações.
Uma ressalva: a alta de hoje ocorre em um ambiente macroeconômico desafiador, caracterizado por rendimentos elevados dos Treasuries de longo prazo; consequentemente, fundamentos sólidos de IA podem coexistir com uma volatilidade significativa nas avaliações
$MU ‌
.$SKHYNIX ‌$MRVL ‌$LITE ‌
repost-content-media
MU-0,93%
MRVL-0,41%
SK Hynix+0,43%
LITE+0,67%
AVGO+2,17%
  • 3
Quinta-feira do Cash-In: Evento de Futuros, convide amigos para ter 100% de chance de ganhar caixas-surpresa de SOL https://www.gate.com/campaigns/6487?ch=8152&ref=AwBFBl5c&ref_type=132&utm_cmp=VmIxea8A
post-image
  • 3
$BTC ‌O Bitcoin está sendo negociado a US$ 84.283, em queda de 0,12% nas últimas 24 horas, após uma sequência de nove dias de entradas em ETFs chegar abruptamente ao fim. O preço está preso entre duas forças concorrentes: um grande banco de investimento elevando sua meta de longo prazo e uma reversão de fluxo de curto prazo que interrompeu o impulso.
Na quinta-feira, o Citi elevou sua meta de preço do Bitcoin para 12 meses de US$ 82 mil para US$ 113 mil, citando a retomada da demanda por ETFs à vista, o programa de recompra de títulos do Tesouro dos EUA, o avanço na regulamentação da SEC e um
User_any
$BTC ‌O Bitcoin está sendo negociado a US$ 84.283, em queda de 0,12% nas últimas 24 horas, após uma sequência de nove dias de entradas em ETFs chegar a um fim abrupto. O preço está preso entre duas forças concorrentes: um grande banco de investimentos elevando sua meta de longo prazo e uma reversão dos fluxos de curto prazo que interrompeu o impulso.
A Citi elevou sua meta de preço do Bitcoin em 12 meses para US$ 113.000, ante US$ 82.000, na quinta-feira, citando a demanda renovada por ETFs à vista, o programa de recompra de títulos do Tesouro dos EUA, o progresso na regulamentação da SEC e um dólar mais fraco. O banco também elevou sua previsão para o Ether de US$ 2.240 para US$ 3.028. A meta de US$ 113.000 implica uma alta de aproximadamente 34% em relação aos níveis atuais, embora permaneça abaixo do recorde acima de US$ 126.000 alcançado em outubro de 2025. A Citi apontou especificamente o retorno dos “temores de desvalorização” aos mercados como um fator que apoia o movimento.
Essa visão otimista contrasta com o quadro imediato dos fluxos. Os ETFs de Bitcoin à vista dos EUA interromperam na quarta-feira uma sequência de nove dias de entradas, que totalizou US$ 3,1 bilhões, registrando uma reversão para saídas líquidas de US$ 148,7 milhões. O FBTC da Fidelity liderou o recuo, com US$ 125,6 milhões saindo do fundo, enquanto o IBIT da BlackRock também encerrou sua própria sequência de entradas, com saídas de US$ 9,5 milhões. Os ativos totais dos ETFs permanecem em torno de US$ 108 bilhões, mas o cenário de financiamento mudou de compras persistentes para saídas, enfraquecendo a demanda incremental que havia sustentado os preços até o fim de setembro.
O ambiente macroeconômico é a principal razão pela qual o Bitcoin continua sendo rejeitado perto de US$ 84.000. O rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para novas máximas, e o swap de inadimplência de crédito de 5 anos da França aumentou para 73,05 pontos-base, o nível mais alto desde julho de 2013. A alta das taxas livres de risco e o risco da dívida soberana normalmente comprimem as avaliações de ativos de alta volatilidade. O indicador de inflação PCE preferido pelo Fed ficou abaixo das expectativas, com o PCE núcleo em 0,2% na comparação mensal e 3,0% na comparação anual, reduzindo para 37% a probabilidade precificada de outra alta em outubro. O Bitcoin disparou rapidamente após a divulgação, mas depois recuou para abaixo de US$ 84.000, mostrando que as expectativas de uma política mais flexível ainda não se traduziram em compras sustentadas.
O quadro técnico é definido por uma zona de resistência bem estabelecida. A Glassnode sinalizou a faixa de US$ 84.000 a US$ 85.000 como um nível-chave, com detentores de longo prazo concentrados nessa região. Um rompimento acima desse nível poderia ter como alvo US$ 96.700, enquanto uma queda abaixo de US$ 84.000 pode encontrar suporte em US$ 77.000. O Bitcoin já passou sete sessões oscilando em torno de US$ 84.000, e o nível de US$ 86.000, que representa a base de custo média dos ETFs, cria uma barreira para a próxima alta. A faixa de 24 horas, de US$ 83.183 a US$ 84.617, mostra o intervalo estreito ao qual o preço está confinado.
A conclusão honesta é que o Bitcoin está preso entre uma tese otimista de longo prazo e fluxos pessimistas de curto prazo. A meta da Citi é uma previsão para 12 meses, e os catalisadores citados pelo banco são estruturais. A saída líquida dos ETFs é um evento de um dia, e sequências terminam por muitos motivos. Mas o mercado não está negociando com base em perspectivas de 12 meses agora. Ele está negociando com base no custo de capital, e esse custo está alto. Até que os rendimentos dos títulos do Tesouro diminuam ou as entradas nos ETFs sejam retomadas, a zona de US$ 84.000 a US$ 85.000 continuará sendo o nível que define se essa consolidação será resolvida para cima ou para baixo.
Este artigo não é uma recomendação de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
repost-content-media
BTC+0,37%
  • 3