広場
フォロー
注目
ニュース
通知
プロフィール

BlackRiderCryptoLord

vip
現在、コンテンツはありません
最高VIPランク:VIP 01.2 年
151
フォロー
122
ファン
3.5k
いいねしました
#NasdaqDrops2.5%SanDiskFalls8%
ウォール街のAI関連取引に再び圧力がかかっており、SanDiskの急落は半導体業界全体に警鐘を鳴らしています。しかし、これは一時的な調整なのでしょうか。それとも投資家は、AIの成長ストーリー全体に疑問を持ち始めているのでしょうか。

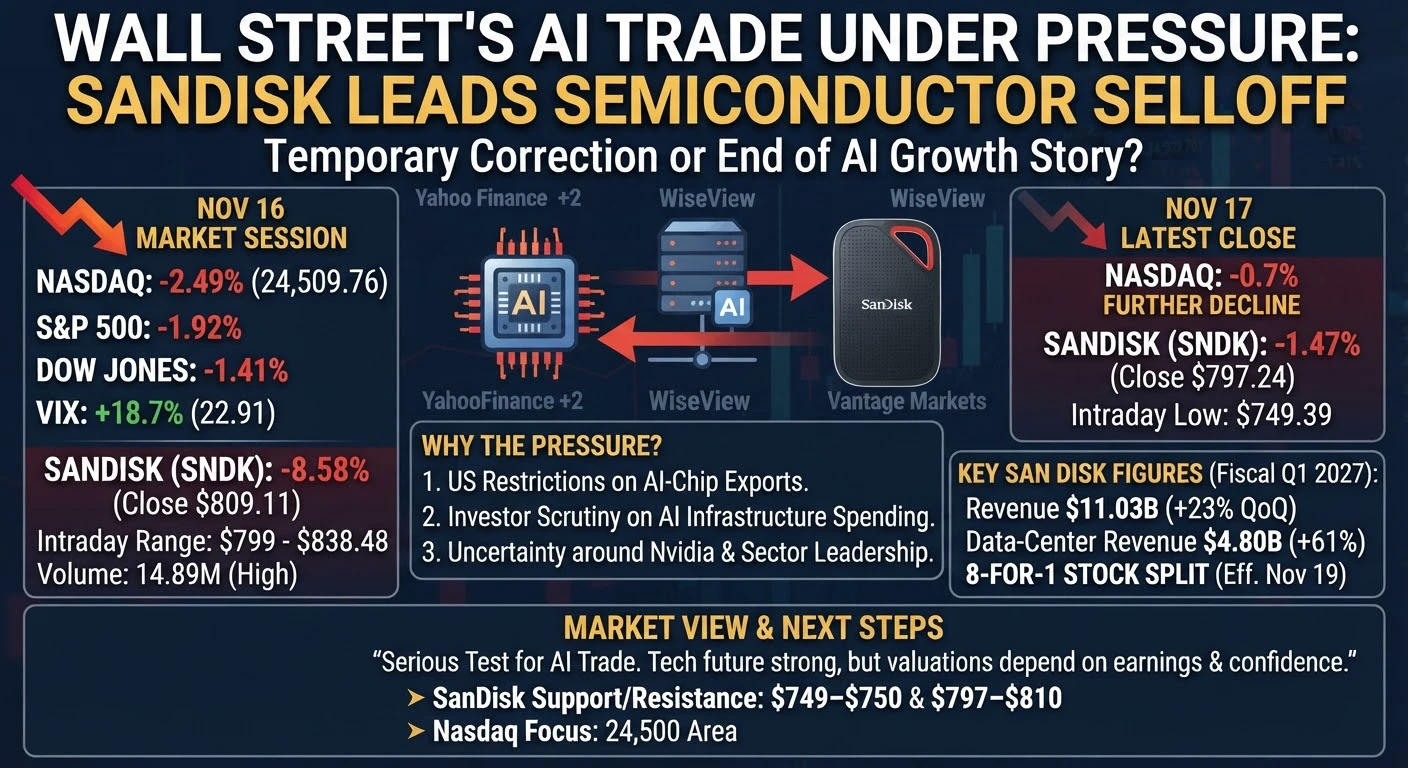
11月16日の売りは無視できないものでした。ナスダック総合指数は2.49%下落して24,509.76となり、1営業日で約626ポイント失いました。S&P 500は1.92%下落して7,416.45となり、ダウ・ジョーンズ工業株平均は1.41%下落して51,608.17となりました。ラッセル2000も1.70%下落して2,742.94となりました。これは一社だけの問題ではありません。売り圧力は、テクノロジー、半導体、その他のリスクに敏感な市場分野に広がりました。

なかでも半導体セクターは、特に強い売りに見舞われました。SanDisk(SNDK)は11月16日に8.58%急落し、799ドルから838.48ドルの範囲で取引された後、809.11ドルで取引を終えました。11月17日も圧力は続き、日中安値749.39ドルをつけた後、株価はさらに1.47%下落して797.24ドルで引けました。出来高は約1,489万株で、報告された平均出来高の約1,060万株を上回りました。取引が活発ななかで株価が下
HighAmbition
#NasdaqDrops2.5%SanDiskFalls8%
ウォール街のAI関連銘柄への投資が再び圧力にさらされており、SanDiskの急落は半導体業界全体に警鐘を鳴らしています。しかし、これは一時的な調整なのでしょうか。それとも、投資家はAI成長ストーリー全体に疑問を抱き始めているのでしょうか。
11月16日の売りは、無視できない規模でした。Nasdaq Compositeは2.49%下落して24,509.76となり、1日の取引で約626ポイント下げました。S&P 500は1.92%下落して7,416.45となり、Dow Jonesは1.41%下落して51,608.17となりました。Russell 2000も1.70%下落して2,742.94となりました。これは単一企業の問題ではありません。売り圧力はテクノロジー、半導体をはじめ、市場の他のリスクに敏感な分野にも広がりました。
しかし、半導体セクターでは特に強い売りが見られました。SanDisk (SNDK)は11月16日に8.58%急落し、799ドルから838.48ドルの間で取引された後、809.11ドルで引けました。11月17日も売り圧力は続き、日中安値749.39ドルを付けた後、株価はさらに1.47%下落して797.24ドルで引けました。取引量は約1,489万株で、報告された平均取引量の約1,060万株を上回りました。活発な取引と株価下落が同時に起きている点には、注意が必要です。
なぜSanDiskはこれほど強い圧力を受けているのでしょうか。
私の見方では、特に重要な動きが3つあります。
第一に、米国による先端AIチップ輸出規制を巡る不確実性が高まり、国際的な半導体需要の先行きに対する懸念が強まっています。先端コンピューティング機器をどこに販売できるのかについて投資家の不確実感が強まると、AIサプライチェーンに関わる企業の成長見通しが再評価されます。同じ製品を製造していない企業でも、バリュエーションが同じ業界見通しに左右されるため、売り圧力を受けることがあります。
第二に、投資家はAIインフラへの支出に対して、より敏感になっています。人工知能には膨大な計算能力が必要なため、市場はデータセンター、プロセッサ、メモリー、ストレージ関連企業を評価してきました。しかし、長期的な需要が強いからといって、すべての株が上昇し続けるわけではありません。投資家は今、予想される成長や将来の利益率、現在のバリュエーションが、すでに株価に織り込まれているのかを問い始めています。
第三に、Nvidiaの主導的地位やAI投資環境全体を巡る不確実性が、さらなる不安を招いています。Nvidiaの株価は11月16日の取引中に約4%下落し、他の半導体銘柄も打撃を受けました。SanDisk、Micron、Arm、Cienaなどが売り圧力にさらされました。AI関連の主要銘柄がそろって下落すると、投資家は企業ごとに切り分けて考えるのではなく、セクター全体への投資を減らすことがよくあります。
市場全体のシグナルも重要です。VIX恐怖指数は11月16日の取引中に約18.7%上昇し、22.91となりました。米国10年国債利回りは約5.12%でした。ボラティリティ指数の上昇は、市場変動に対するヘッジ需要が高まっていることを示しています。国債利回りの上昇は、金利が高いほど将来の利益の割引現在価値が低くなるため、投資家が割高な成長株をより慎重に選別する要因にもなります。
ただし、今回の売りをAI業界の終わりの証拠だとは考えていません。人工知能には依然として、先端プロセッサ、高帯域幅メモリー、NANDフラッシュストレージ、サーバー、データセンターインフラが必要です。SanDiskはNANDフラッシュストレージ事業を展開しており、エンタープライズストレージやデータセンターシステムで重要な役割を担っています。本当の問題は、ストレージ技術が今後も必要とされるかどうかではありません。将来の需要、価格、収益性が、現在の株価評価に織り込まれている期待を正当化できるかどうかです。
ここでは、SanDisk自身の業績にも注目する必要があります。同社が発表した2027年度第1四半期の売上高は約110.3億ドルで、前四半期比23%増となり、売上総利益率は85%でした。データセンター向け売上高は約48億ドルに達し、61%増加しました。2027年度第2四半期の売上高見通しは122億ドルから126億ドルでした。これらの数字は事業が大きく拡大していることを示していますが、投資家は最近の成長がどこまで続くのか、またメモリー価格の上昇基調が維持されるのかを懸念している可能性があります。
もう一つ重要なのは、SanDiskが発表した1対8の株式分割です。分割は11月19日の取引終了後に実施される予定で、分割調整後の取引は11月20日に始まる見込みです。これにより株式数が増え、1株当たりの表示価格はそれに応じて引き下げられます。会社の価値が増えるわけでも、バリュエーションの面で自動的に株価が割安になるわけでもありません。分割後の株価が下がることを、本当の割安さと混同しないようにすべきです。
今後、何に注目するか。
SanDiskについては、749~750ドルの水準が直近の日中取引で買いが入った重要な水準です。直近の終値を踏まえると、797~810ドルの範囲も注目すべき水準です。810ドルを上回って持続的に回復し、買いの取引量も増えれば、短期的な投資家心理の改善を示す可能性があります。一方、749ドルを割り込めば、さらなる下落のリスクが高まります。これらは注目水準であり、支持線や抵抗線として機能する保証はありません。
Nasdaqについては、24,500付近が直近の重要な終値水準です。指数が安定し、半導体株が回復し始めれば、テクノロジー市場全体にも一息つく余地が生まれるでしょう。しかし、売りが続き、ボラティリティがさらに高まれば、投資家は引き続き慎重な姿勢を保つ可能性があります。1日の値動きだけで判断するのではなく、今後数営業日の市場の広がり、国債利回り、半導体株の動向、Nvidiaの決算への反応を注視したいと思います。
総合的に見ると、これはAI関連銘柄への投資にとって重大な試練です。この技術には長期的な成長の可能性がありますが、株価は依然として、利益、バリュエーション、需要、利益率、投資家の信頼に左右されます。成長著しい業界から優れた企業が生まれても、その株価が厳しい調整に見舞われることはあります。
#GateStockTalkSeason #ShareWeekly
repost-content-media
SPX500+0.19%
US2000+0.18%
SNDK-2.70%
NVDA-2.97%
MU-1.11%
#NvidiaQ3RevenueHits115.8B
エヌビディア、ウォール街の予想を上回る:売上高1,158億ドル、成長率103%、見通しは1,300億ドル — AIブームはさらに勢いを増しているのか?

エヌビディアが11月17日に発表した決算は力強い結果となった。しかし、より大きな意味を持つのは、人工知能の将来、半導体需要、米国テクノロジー株、そして投資家のリスク選好について、今回の決算が何を示しているかだ。同社は四半期売上高の過去最高を記録し、ウォール街の予想を上回るとともに、第4四半期の見通しも市場コンセンサスを超えた。ただし、好調な決算が持続的な株価上昇を自動的に保証するわけではない。投資家はバリュエーション、利益率、競争、経営陣の不透明感、AI関連支出の持続可能性も考慮する必要がある。

決算:実績と市場予想の比較

エヌビディアは、10月25日に終了した四半期の2027年度第3四半期売上高が1,158億ドルだったと発表した。売上高は前年同期の570億ドルから103%増加し、前四半期の962億ドルから20%増加した。この結果は、アナリストが示したウォール街の売上高予想約1,095億ドルを上回り、コンセンサスを約63億ドル、または5.8%上回った。また、同社が先に示していた売上高見通し約1,080億ドルも超えた。

純利益は653億ドルとなり、前年同期の319億ドルか
HighAmbition
#NvidiaQ3RevenueHits115.8B
エヌビディアがウォール街予想を上回る:売上高1,158億ドル、103%増、業績見通しは1,300億ドル — AIブームはさらに勢いを増しているのか?
エヌビディアが11月17日に発表した決算は力強い内容となった。しかし、より重要なのは、人工知能の将来、半導体需要、米国のテクノロジー株、そして投資家のリスク選好について何を示しているかだ。同社は四半期売上高で過去最高を記録し、ウォール街の予想を上回るとともに、第4四半期の業績見通しも市場コンセンサスを上回った。ただし、好決算が持続的な株価上昇を自動的に保証するわけではない。投資家は、バリュエーション、利益率、競争、経営陣をめぐる不確実性、AI支出の持続可能性も考慮する必要がある。
決算報告:実績と予想の比較
エヌビディアは、10月25日に終了した2027年度第3四半期の売上高が1,158億ドルだったと発表した。売上高は前年同期の570億ドルから103%増加し、前四半期の962億ドルから20%増加した。この結果は、アナリストが示したウォール街の売上高予想約1,095億ドルを上回り、コンセンサスを約63億ドル、率にして5.8%上回った。また、同社が以前に示していた売上高見通しの約1,080億ドルも上回った。
純利益は653億ドルとなり、前年同期の319億ドルから約105%増加した。アナリスト予想は約609億5,000万ドルだったため、純利益は予想を約43億5,000万ドル、率にして7.1%上回った。GAAPベースの希薄化後1株当たり利益(EPS)は2.70ドルで、前年同期の1.30ドルから108%増加した。非GAAPベースの希薄化後EPSは2.68ドルで、前年同期の1.27ドルから111%増加した。アナリストは調整後EPSを約2.49ドルと予想していたため、実績の2.68ドルは予想を約7.6%上回った。
GAAPベースの粗利益率は74.8%で、前年同期の73.4%を上回った一方、前四半期の75.0%を下回った。非GAAPベースの粗利益率は74.9%で、前年同期の73.5%を上回り、前四半期の75.0%を下回った。これは重要な点だ。利益率は依然として高く、前年同期比では改善したものの、前四半期比ではわずかに低下した。今後の四半期では、製品の移行、製造コスト、システム構成の変化が収益性にどう影響するかを投資家は注視する必要がある。
営業利益は775億ドルで、前年同期比115%増加した一方、営業費用は92億ドルで57%増加した。キャッシュ創出も大きく、営業キャッシュフローは483億ドルに達した。エヌビディアは当四半期に自社株買いと配当を通じて、株主に281億ドルを還元した。これらの数字は、同社が売上高を伸ばしているだけでなく、多額の利益とキャッシュを生み出していることを示している。
データセンター、AIチップ、次四半期の業績見通し
データセンター事業は、エヌビディアの成長を支える中心的な存在だ。四半期売上高は1,076億ドルで、前年同期比110%増、前四半期比21%増となった。これは同社全体の売上高の約93%に相当する。この規模は、エヌビディアが世界的なAIコンピューティング基盤の構築と、いかに深く結びついているかを示している。
同社によると、Vera Rubin NVL72プラットフォームの量産が拡大し、出荷が始まった。パートナーおよびクラウド事業者として、CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure、Nebiusを挙げた。これは、AI競争の次の段階が、単体のチップを販売するだけでなく、完全なシステムを提供し、それを大規模に導入する能力を競うものだからだ。
エヌビディアは、2027年度第4四半期の売上高を1,300億ドル、プラスマイナス3%と予想している。これは約1,261億ドルから1,339億ドルの範囲となる。この業績見通しは、ウォール街の平均予想である約1,248億ドルから1,250億ドル強を上回る。第3四半期の売上高1,158億ドルと比べると、見通しの中央値は前四半期比約12.3%の成長を示唆している。また、GAAPおよび非GAAPベースの粗利益率は71%から72%になると予想しており、直近の四半期の74.8%および74.9%を下回る。
半導体企業と米国株式市場
エヌビディアの決算は、AIインフラが相互につながるサプライチェーンに依存しているため、半導体セクター全体にも影響を及ぼす可能性がある。Micron(MU)は、高度なAIサーバーに広帯域メモリと大容量のメモリーが必要となることから、重要な企業だ。アクセラレーターの導入が続けばメモリー需要を下支えする可能性があるが、Micronの業績は価格動向、供給規律、生産コスト、競争にも左右される。
AMDはAIアクセラレーター分野の主要な競合企業だ。コンピューティング能力への旺盛な需要は、獲得可能な市場の拡大につながる一方、エヌビディアのソフトウェア・エコシステム、ネットワーキング、システムレベルの統合は、引き続き重要な競争優位性となっている。Taiwan Semiconductor Manufacturing Company(TSM)は先端チップの製造に不可欠であり、Broadcom(AVGO)はカスタムシリコンやネットワーキングの分野で重要だ。こうした企業は業界の投資から恩恵を受ける可能性があるものの、株価は各社の業績、バリュエーション、業績見通しにも左右される。
ビットコイン、イーサリアム、暗号資産市場とのつながり
エヌビディアの決算がビットコインやイーサリアムの価格を直接決めるわけではない。つながりは間接的で、主に流動性、投資家心理、リスク選好を通じたものだ。テクノロジー企業の好業績によって成長やイノベーションへの信頼が高まれば、リスクに敏感な資産を保有する意欲が強まる投資家もいるだろう。それが暗号資産にとって追い風となる環境につながる可能性はあるが、必ずそうなるとは限らない。
ビットコインは引き続き市場の主要な指標だ。トレーダーは、BTCが重要なサポートゾーンを維持できるか、現物取引の出来高がブレイクアウトを裏付けているか、ETF資金フローや市場全体の流動性が改善しているかを注視すべきだ。建玉が実際の現物需要より速いペースで増える場合、主にレバレッジをかけた先物ポジションに支えられる上昇は、脆弱なものとなり得る。
時間外取引の反応:最初の動きがすべてではない理由
決算発表後、エヌビディア株は上昇した。Reutersによると、通常取引で約0.5%下落した後、時間外取引で株価は約1.7%上昇した。他の市場報道では、時間外取引の当初の上昇率は4%超と伝えられた。これらの数字は反応の異なる時点を示しており、ひとつの確定した終値ベースのリターンとして扱うべきではない。重要なのは、最初の反応は好意的だったものの、投資家が詳細や経営陣のコメントを評価するなかで、値動きの大きさが変化したという点だ。
時間外取引の値動きは、翌日の通常取引、売買高、そして買い手が決算発表後に生じたギャップを維持するかどうかと照らし合わせて確認すべきだ。短期的な急上昇は失速することがある。売買高が多く、市場の値上がり銘柄の広がりも安定した状態で上昇が続けば、投資家が株価をより高く評価し直していることを示す、より説得力のある証拠となる。
テクニカル分析の枠組みと取引シナリオ
検証済みの最新チャートがない状態で、リアルタイムのエントリー価格、サポート、レジスタンス、損切り水準、目標価格を作り出すべきではない。代わりに、トレーダーは規律ある分析の枠組みを使うことができる。前日の高値と安値、決算発表後の反応で付けた高値と安値、直近の主要な日足サポートゾーンとレジスタンスゾーンを記録する。価格がそれらの水準に近づいたときの出来高にも注目する。ブレイクアウトは、再度のテストに耐え、短期的な急騰ではなく幅広い市場参加に支えられている場合、より信頼性が高い。
強気シナリオ:NVDAが決算発表後の上昇分を維持し、買い手がブレイクアウトした水準を守り、半導体関連の同業他社も値動きを裏付ける。この場合、トレーダーは急伸するローソク足を追いかけるのではなく、落ち着いた押し目や、ブレイクアウト後の再テストが確認できる形を探す可能性がある。
弱気シナリオ:株価が決算発表後のサポートゾーンを割り込み、売りの出来高が増える、あるいは投資家が利益率の圧迫、競争、輸出規制、経営陣をめぐる不確実性に注目する。ブレイクアウトに失敗すれば、利益確定売りやより大きな調整を招く可能性がある。
もみ合いシナリオ:市場は好決算を受け入れつつも、今後の支出、利益率、経営陣の実行力について、さらなる証拠を待つ。投資家が決算内容を消化する間、株価は横ばいで推移する可能性がある。
## 7. 投資家が次に注視すべきこと
半導体セクターについては、エヌビディアの業績見通しを、Micronのメモリー価格と需要、AMDのアクセラレーター開発の進捗、TSMCの製造能力、Broadcomのネットワーキングおよびカスタムシリコン需要と比較する。米国株については、Nasdaq市場の値上がり銘柄の広がり、米国債利回り、他の大手テクノロジー企業がAI支出の強さを確認するかどうかに注目する。暗号資産については、AI関連株の上昇がデジタル資産を自動的に押し上げると考えるのではなく、BTCとETHの現物取引の資金フロー、出来高、ファンディングレート、建玉、清算の動きを追う。
## 私の結論
エヌビディアは、売上高1,158億ドル、年間成長率103%、データセンター売上高1,076億ドル、純利益653億ドル、GAAPベースの希薄化後EPS2.70ドルという強力な四半期決算を発表した。売上高と純利益は、ここで示したウォール街予想を上回り、第4四半期の1,300億ドルという業績見通しもアナリスト予想の平均を上回った。時間外取引での最初の反応は好意的だったが、市場がニュースを消化するなかで株価の動きは変化した。
私の見方では、この決算はAIインフラ需要が依然として非常に強いという見方を裏付けている。半導体エコシステムの見通しにとってプラスだが、バリュエーション、利益率、競争、輸出規制、経営陣をめぐるリスクがなくなるわけではない。次の段階では、期待感だけでなく、事業の実行力とAI投資に対するリターンが評価されることになる。
#GateStockTalkSeason
repost-content-media
#ANTApprovedForListingPreMarketFuturesLive
Gate、ANTのプレマーケット先物を上場:新たな取引機会とトレーダーが理解すべきこと

ANTのプレマーケット先物の取引開始をGateが発表したことは、通常の現物市場での上場前に価格変動へのエクスポージャーを得たいトレーダーにとって、重要な動きです。重要なのは、これはデリバティブ商品であり、原資産を購入して保有することとは異なるという点です。ANTUSDTプレマーケット先物契約を通じて、Gateの利用資格を満たすユーザーは、契約ルールと利用可能なレバレッジの範囲内で、USDTを決済通貨としてロングまたはショートのポジションを取ることができます。私の見解では、この発表は市場の見通しを表現する新たな方法をもたらす点で注目に値しますが、価格設定、流動性、レバレッジ、清算リスクを明確に理解する必要もあります。先物契約の取引開始は取引機会を意味するものであり、利益を保証するものでも、原資産の上昇を証明するものでもありません。

「ANTの上場承認およびプレマーケット先物の取引開始」とは?

この発表は、GateがANTプレマーケット先物契約を、取引資格を満たすユーザー向けに提供開始したことを意味します。「上場承認」とは、プレマーケット先物の枠組みのもとで契約を導入するというプラットフォームの決定を指し
HighAmbition
#ANTApprovedForListingPreMarketFuturesLive
Gate、ANTプレマーケット先物を上場:新たな取引機会とトレーダーが理解すべきこと
GateがANTプレマーケット先物の取引開始を発表したことは、従来の現物市場での上場に先立ち、価格変動へのエクスポージャーを得たいトレーダーにとって重要な動きです。重要なのは、これはデリバティブ商品であり、原資産を購入して保有することとは異なる点です。ANTUSDTプレマーケット先物契約を通じて、Gateの対象ユーザーは、契約ルールと利用可能なレバレッジの範囲内で、USDTを決済通貨としてロングまたはショートのポジションを取ることができます。私の見解では、この発表は市場見通しを表現する新たな手段となるため注目に値しますが、価格設定、流動性、レバレッジ、清算リスクを明確に理解する必要もあります。先物契約の取引開始は取引の機会を提供するものであり、利益を保証するものでも、原資産の価格上昇を示す証拠でもありません。
「ANTの上場が承認され、プレマーケット先物の取引開始」とは?
この発表は、Gateが対象ユーザー向けにANTプレマーケット先物契約の取引を可能にしたことを意味します。「上場承認」とは、Gateがプレマーケット先物の枠組みのもとでこの契約を導入する決定をしたことを指します。「先物の取引開始」とは、契約が取引段階に入り、プラットフォームの要件を満たすユーザーが注文を出せるようになったことを意味します。
これは、従来の現物市場での取引がすでに始まっていることや、先物ポジションを開くことでANTを保有できること、将来的な現物上場が保証されていることを意味するわけではありません。先物は、契約価格に応じて価値が変動する契約です。トレーダーは商品情報を読み、参照価格、決済方法、取引時間、契約仕様、特別なプレマーケットルールを確認する必要があります。
この違いは重要です。現物市場でトークンを購入することは、通常、その資産自体を取得することを意味します。一方、先物ポジションを開くと、デリバティブを通じて価格変動へのエクスポージャーが生じます。特に、プレマーケット契約の流動性が限られている場合や、確立された現物市場の参照価格がない場合、これら2つの商品は異なる値動きをすることがあります。
ANTとは?
ANTは、Gateの発表において、このプレマーケット先物市場を示すティッカーとして使われています。この文脈では、暗号資産取引所の先物取引画面に表示されているというだけで一般的なブロックチェーン暗号資産とみなされるのではなく、人工知能企業のAnthropicと関連付けられています。
この違いはユーザーにとって重要です。先物のティッカーがあるからといって、企業が譲渡可能な暗号資産トークンを発行したことや、トレーダーが企業の株式を受け取ること、契約に株主としての権利が付随することを意味するとは限りません。デリバティブ契約が提供するのは、契約条件に基づく価格エクスポージャーです。保有者に所有権、議決権、配当、または参照対象の事業に対する直接的な請求権を与えるものではありません。
取引前に、Gateに表示されている正確な契約名、参照資産、指数または価格算出方法、決済条件を確認してください。ティッカーだけを頼りにしないでください。市場によっては、似た記号が異なる資産を指す場合があります。取引対象を理解するうえで、公式の契約詳細が最も信頼できる情報源です。
プレマーケット先物を理解する
プレマーケット先物とは、関連する資産や市場について、プラットフォーム上で従来の現物取引の実績が十分に確立される前に提供されるデリバティブです。市場価格が形成される初期段階において、参加者は価格変動の予想を取引できます。
従来の現物市場が利用可能になる前に市場の関心が高まる場合、これは有用です。買い手と売り手がそれぞれの見通しを示し、注文を通じて取引可能な価格が形成されます。ただし、プレマーケット価格は、その契約自体の需給、期待、利用可能な流動性、プラットフォームの価格設定およびリスク管理に左右されます。
プレマーケット先物価格が将来の現物価格と一致すると想定してはいけません。プレミアムまたはディスカウントが付くことがあり、その差は急速に変化する場合があります。市場の見通しを支えるような厚い現物の注文板が存在しないこともあります。そのため、トレーダーは成行注文、広いスプレッド、突然の価格ギャップ、想定した価格でポジションを決済できない可能性に特に注意する必要があります。
「先物の取引開始」によってユーザーができること
先物契約の取引が開始されると、対象トレーダーは一般に、契約ルールに従ってポジションの新規建て、縮小、決済の注文を出せるようになります。GateのANTUSDTプレマーケット契約はUSDT建てで、商品条件に基づき、証拠金と決済にUSDTを使用します。発表されたレバレッジ範囲は1xから10xです。
契約価格の上昇を予想するトレーダーはロングポジション、下落を予想するトレーダーはショートポジションを選択できます。損益は、エントリー価格、決済価格、ポジションサイズ、手数料、該当する場合の資金調達料、契約の決済ルールによって決まります。
ユーザーは、現在の最大レバレッジ、証拠金要件、維持証拠金、資金調達に関する情報、価格制限、その他の制約を取引画面で確認してください。商品設定は変更されることがあり、すべてのアカウントや地域で同じように利用できるとは限りません。
ロングポジション:価格上昇を予想した取引
ロングポジションは、契約価格の上昇を予想するときに利用します。エントリー後に価格が上昇すれば、利益が生じる可能性があります。価格が下落すれば、損失が生じる可能性があります。
たとえば、契約価格100でロングポジションを建て、その後110で決済した場合、手数料などの調整前では、契約単位あたり10の有利な価格変動になります。反対に、契約価格が90まで下落した場合、価格変動は10の不利な方向になります。これは単純化した説明であり、ANTの価格予測でも、現在の市場価格を示すものでもありません。
規律あるロング戦略では、エントリーの根拠、その見通しが無効になる価格水準、許容できる最大損失、想定する決済方法を明確にします。新しい契約がソーシャルメディアで話題になっているというだけで、安易にエントリーしないようにしてください。大きなニュースは注目を集めることがありますが、それだけで持続的な上昇トレンドが確立されるわけではありません。
ショートポジション:価格下落を予想した取引
ショートポジションは、先物価格の下落を予想するときに利用します。エントリー後に価格が下落すれば利益が得られる可能性があり、上昇すればポジションの価値は低下します。
ショート売りは、弱気の見通しを表明したり、エクスポージャーを管理したりするのに役立ちますが、購入に代わるリスクのない方法ではありません。特にレバレッジを使っている場合、急激な上昇によって損失が急速に拡大することがあります。プレマーケットの注文板が薄いと、急騰時にショートポジションの決済が困難になったり、コストが高くなったりする可能性もあります。
責任あるショート戦略では、レジスタンス水準、市場の勢い、注文板の厚さ、資金調達コスト、ショートスクイーズの可能性を考慮する必要があります。価格が不利な方向に動いたからといって、ポジションサイズを増やさないでください。予測の正しさを証明しようとするよりも、あらかじめ決めた決済基準と損失上限のほうが重要です。
レバレッジの仕組みとリスクが高まる理由
レバレッジを使うと、トレーダーは差し入れた証拠金を上回る規模のポジションを保有できます。Gateが発表したANTプレマーケット先物のレバレッジ範囲は1xから10xで、プラットフォームの契約設定とアカウントの利用資格が適用されます。
一例として、10xのレバレッジでは、初期証拠金100 USDTで、手数料などの調整前に約1,000 USDT相当のエクスポージャーを得られます。これにより利益と損失の両方が拡大します。1,000 USDTのポジションで有利な方向に1%動いた場合、コストを差し引く前の損益は約10 USDTのプラスとなります。不利な方向に1%動けば、約10 USDTの損失となります。実際の損益は、ポジション、証拠金モード、手数料、リスク計算によって異なります。
レバレッジを使っても、取引の正確性が高まるわけではありません。変わるのは、証拠金とエクスポージャーの関係だけです。不利な方向への小さな価格変動でも証拠金のかなりの部分が失われることがあり、トレーダーが対応する前に清算が発生する可能性もあります。レバレッジを下げ、ポジションサイズを小さくすればエクスポージャーを抑えられますが、リスクをなくすことはできません。
清算とは?
清算とは、レバレッジポジションを支える証拠金が、取引所の維持証拠金要件を満たすには不十分になった場合に発生します。プラットフォームはリスクを管理するために、ポジションの一部または全部を強制的に決済することがあります。
清算価格は、保証された損切り価格ではありません。証拠金モードによっては、エントリー価格、ポジションサイズ、レバレッジ、維持証拠金、手数料、資金調達料、その他のポジションや残高の影響を受けます。相場が変動しやすい場合、約定価格がトレーダーの想定した価格と異なることもあります。
流動性、スプレッド、建玉、資金調達料
流動性は、価格を大きく動かさずにポジションをどれだけ容易に新規建てまたは決済できるかを示します。スプレッドは最良買値と最良売値の差で、建玉は未決済の契約数を表します。注文板が薄い場合やスプレッドが広い場合、特に新しいプレマーケット契約ではスリッページが大きくなる可能性があります。
無期限先物では、契約価格を参照価格に近づけるために資金調達料が適用されることがあります。料率によってはロングのトレーダーがショートのトレーダーに支払う場合や、ショートのトレーダーがロングのトレーダーに支払う場合があります。資金調達料は変動するため、ポジションを保有する前に、表示されている料率、支払いスケジュール、手数料を確認してください。
私の総合的な見解
GateによるANT先物の取引開始は、トレーダーに市場見通しを表現する新たな手段を提供します。ただし、先物契約は株式やトークンの所有を意味するものではなく、その価格は将来の現物市場価格と異なる可能性があります。取引前に、契約詳細、参照価格、証拠金要件、レバレッジ、清算見込み、流動性、スプレッド、建玉、資金調達料を確認してください。
repost-content-media
#JapanKoreaChipStocksFadeAfterEarlyGains
NVIDIAの売上高は1,158億ドルに達し、市場予想を上回った。それなのに、なぜ日本と韓国の半導体株は上昇分を吐き出しているのか?これは買いの好機か、それともAI投資家への新たな警告か?

半導体市場は今日、投資家にとって非常に重要なシグナルを発しています。NVIDIAの好調な四半期決算を受け、日本と韓国の半導体関連株は当初上昇しましたが、いくつかの大手企業は、その後早々に上昇分の大半を失いました。

私の見方では、これは単なる通常の市場変動ではありません。力強いAI需要、割高な半導体株のバリュエーション、利益確定、地政学的不確実性、そしてAI投資ブームが現在のペースを維持できるのかという懸念の高まりが、せめぎ合っていることを反映しています。

何が起きているのか、なぜ投資家は売っているのか、そして次の投資機会がどこに生まれる可能性があるのかを見ていきましょう。

日本と韓国で何が起きたのか?

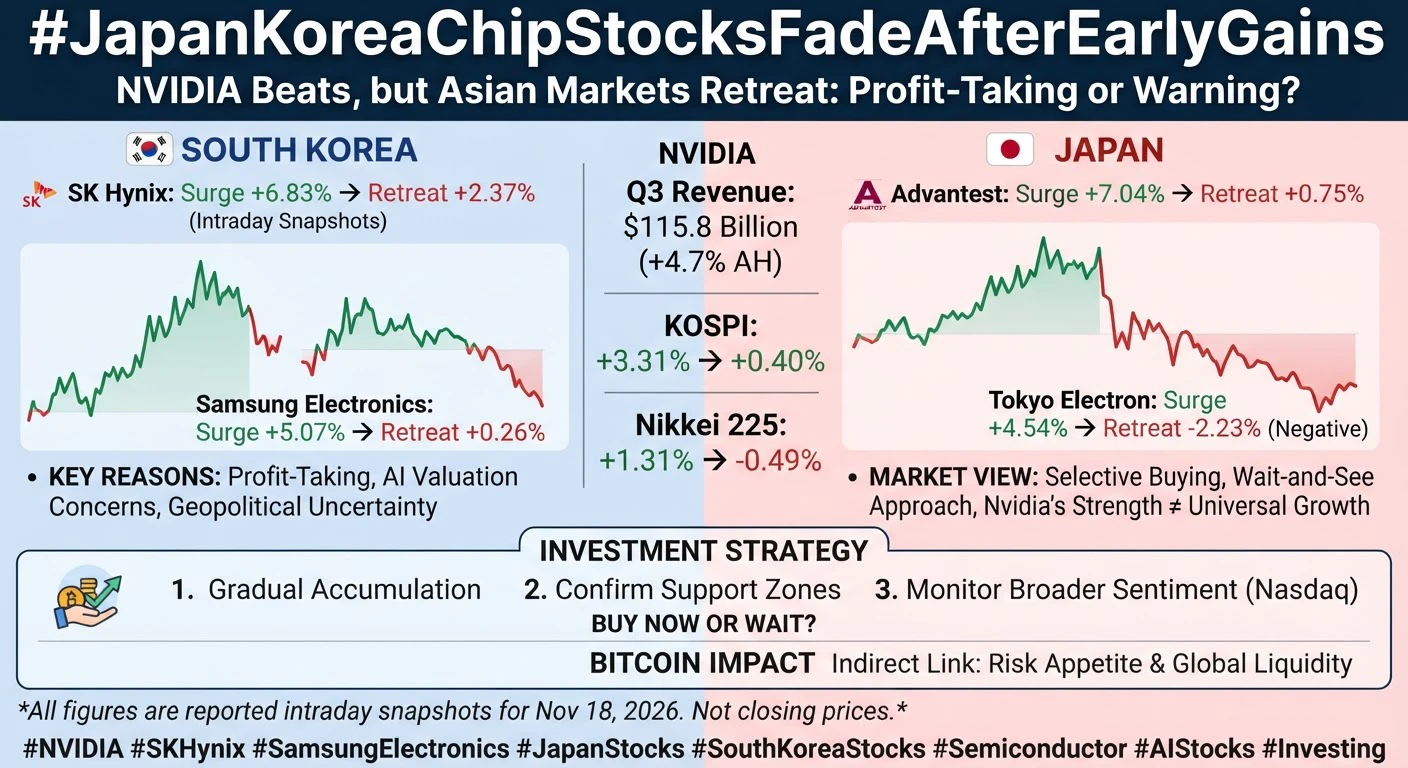
韓国のKOSPIは当初3.31%上昇し、前日の終値4,968.48に対して5,133.14に達しました。しかし、その後4,988.52まで下落し、報告された日中時点では上昇率がわずか0.40%となりました。

つまり、指数は当初の上昇幅のおよそ88%を吐き出したことになります。

日本の日経平均株価は5
HighAmbition
#JapanKoreaChipStocksFadeAfterEarlyGains
NVIDIAは売上高1,158億ドルで予想を上回った。それなのに、なぜ日本と韓国の半導体株は上昇分を失っているのか?これは買いの好機か、それともAI投資家への新たな警告か?
半導体市場は今日、投資家にとって非常に重要なシグナルを発しています。NVIDIAの力強い四半期決算を受け、日本と韓国の半導体関連株は当初上昇しましたが、大手企業の多くは早々に上げ幅の大半を失いました。
私の見方では、これは単なる通常の市場変動ではありません。旺盛なAI需要、割高な半導体株のバリュエーション、利益確定の売り、地政学的不確実性、そしてAI投資ブームが現在のペースを維持できるのかという懸念がせめぎ合っていることを反映しています。
何が起きているのか、投資家がなぜ売っているのか、そして次の投資機会がどこに生まれる可能性があるのかを見ていきましょう。
日本と韓国で何が起きたのか?
韓国のKOSPIは当初3.31%急騰し、前日終値の4,968.48に対して5,133.14に達しました。しかし、その後4,988.52まで反落し、報告時点の日中スナップショットでは上昇率がわずか0.40%となりました。
つまり、指数は当初の上昇分のおよそ88%を失ったことになります。
日本の日経225は59,630.95に達し、取引時間中の高値では1.31%上昇しましたが、その後58,572.06まで下落し、報告時点のスナップショットでは0.49%安となりました。
この反転は、好決算のニュースだけでは、持続的な買いの勢いを保証できないことを示しています。
上昇後に半導体株が下落しているのはなぜか?
重要な理由はいくつかあります。
第一に、利益確定の売りです。半導体株はすでに大きく変動し、売り圧力にさらされていました。NVIDIAが市場予想を上回る決算を発表すると、投資家は値下がりした株を急いで買いました。しかし、短期トレーダーは反発を利用して利益を確定しました。
第二に、AI関連銘柄のバリュエーションへの懸念です。投資家は、AIインフラへの巨額投資が現在の株価評価を正当化するだけのリターンを生み出すのか疑問視しています。
第三に、地政学的不確実性です。中国による先端AIチップへのアクセスに対する米国の追加規制は、半導体のサプライチェーンを複雑化させ、アジアのメーカーに不確実性をもたらす可能性があります。
第四に、マクロ経済の圧力です。米国債利回りの上昇、インフレ懸念、米連邦準備制度理事会(FRB)の政策をめぐる不確実性は、割高なグロース株への需要を弱める可能性があります。
最後に、投資家はAI関連需要が一時的な期待感にとどまらず、持続的な利益成長につながるかどうかを見極めようとしています。
**3. 韓国:SK HynixとSamsung Electronics**
SK Hynixは、世界の高帯域幅メモリー市場で最も重要な企業の一つです。同社製品は、先端AIアクセラレーターやデータセンターのインフラに不可欠です。
同社株は当初6.83%上昇して1,173,000ウォンに達しましたが、その後1,124,000ウォンまで反落。それでも2.37%高を維持しました。
Samsung Electronicsは199,950ウォンに達して5.07%上昇した後、190,800ウォンまで下落し、上昇率は0.26%となりました。
これらの数字から、買い手の関心は続いているものの、当初の上昇を持続させるだけの強さはまだ見られないことが分かります。
私の見方:HBM需要が引き続き構造的な成長機会となっているため、SK Hynixは注目に値します。ただし、事業見通しが良好だからといって、短期的に株価が確実に回復するわけではありません。
日本:AdvantestとTokyo Electron
日本は、半導体製造装置、チップ検査、ウェハー加工、先端材料において重要な役割を担っています。
Advantestは当初7.04%上昇しましたが、その後26,205円まで反落し、上昇率は0.75%にとどまりました。
Tokyo Electronは9,050円に達して4.54%上昇しましたが、その後8,464円まで下落し、2.23%安となりました。
この差は重要です。Advantestは小幅高を維持した一方、Tokyo Electronはマイナス圏に転じました。
これは投資家が、半導体関連企業を一律に買うのではなく、選別を強めていることを示唆しています。
NVIDIAはどうか?
NVIDIAの四半期売上高は1,158億ドルに達し、AIコンピューティングインフラへの需要がいかに膨大かを改めて示しました。
報道された市場情報によると、決算発表後、同社株は時間外取引で約4.7%上昇しました。
しかし、NVIDIAの好調な業績が、すべての半導体サプライヤーの株価上昇を意味するわけではありません。
市場は、各社の業績への寄与度、将来の受注、利益率、バリュエーション、競争上の立ち位置を個別に評価しています。
Micron Technology (MU):メモリー需要は引き続き堅調か?
Micronも注目すべき重要企業です。高帯域幅メモリーや先端DRAMは、AIインフラに不可欠な部品だからです。
ハイパースケーラーがデータセンターの拡張を続ければ、先端メモリーへの需要は引き続き下支えされる可能性があります。
ただし、投資家はメモリー価格、生産能力、設備投資、需給バランスを注視する必要があります。
半導体株の一時的な下落は、長期的なメモリーの成長機会が消えたことを意味するわけではありません。
Nasdaqはどうなる可能性があるか?
Nasdaqは、テクノロジー株や半導体株のセンチメントに特に敏感です。
投資家がAI関連株の利益確定を続ければ、半導体株の弱さがほかのテクノロジー企業にも波及する可能性があります。
一方、NVIDIAの好業績を受けて機関投資家がグロース株に戻れば、Nasdaqが回復する可能性もあります。
重要なのは、マクロ経済の不確実性がある中で、買い手がテクノロジー株のバリュエーションを支える覚悟があるかどうかです。
Bitcoinも影響を受ける可能性があるか?
Bitcoinは半導体株ではありませんが、テクノロジー株に影響するのと同じ世界的な流動性やリスク選好に反応する可能性があります。
投資家がリスク資産へのエクスポージャーを減らせば、BitcoinやEthereumにも追加の売り圧力がかかる可能性があります。
一方、リスク選好の高まり、流動性の改善、機関投資家からの資金流入は、暗号資産価格を下支えする可能性があります。
日本や韓国の半導体株の下落を、Bitcoinの売りシグナルと直結させるべきではありません。両者の関係は間接的であり、必ずしも連動するわけではありません。
半導体株が安定するのはいつか?*
これらの株が安定する時期を確実に予測することはできません。私は次の3つの条件を注視します。
第一に、SK HynixとSamsungが日中の反発水準を維持し、機関投資家による安定した買いを集められるかどうか。
第二に、AdvantestとTokyo Electronが日中安値を切り下げる動きを止めるかどうか。
第三に、Nasdaqとフィラデルフィア半導体株指数(SOX)が回復を裏付けるかどうか。
これらの条件がそろって改善すれば、より持続的な反発が起きる可能性が高まります。
好決算のニュースがあっても半導体株が上げ幅を失い続けるなら、投資家は慎重さを保つべきです。
今、買うべきか?
私なら、一度に全額を投じるのではなく、段階的に買い増します。
長期投資家にとって、強固なバランスシート、競争力のある技術、持続的な利益成長を備えた有力な半導体企業は注目に値します。
SK HynixとSamsungは、メモリーやAIインフラへの投資機会を提供します。Advantestは半導体検査への投資機会を提供し、Tokyo Electronは製造装置分野で事業を展開しています。
ただし、これらの株がすぐに回復する保証はありません。
投資を検討する場合、私は次の3段階に分けます。
第一段階:サポートゾーンを特定し、売り圧力が弱まっている兆候を確認してから、小さなポジションを取る。
第二段階:株価の回復が確認され、買いの出来高が増えた場合に限り、追加で投資する。
第三段階:半導体セクター全体で上昇トレンドが確認された場合に限り、追加投資を検討する。
急な陽線を追いかけて買うのは避けましょう。また、市場が不安定な局面では、過度なレバレッジも避けてください。
私が注視している3つのシナリオ
回復シナリオ:NVIDIAの好業績がAIインフラへの投資再開を促す。半導体の業績見通しが堅調に保たれ、機関投資家が買いに戻り、アジアの半導体株は失った勢いを取り戻す。
もみ合いシナリオ:投資家は利益確定を続けるものの、企業の強固なファンダメンタルズが一段安を防ぐ。市場が新たな決算や需要データを待つ間、株価は横ばいで推移する。
調整シナリオ:金利上昇、テクノロジー株センチメントの悪化、地政学的規制、あるいはAI投資のリターンが期待外れとなることで、再び売りが広がる。
現時点では、どのシナリオが必ず起きるかを予測するより、確認できる兆候に注目したいと考えています。
私の最終的な市場見通し
今日の取引から得られる最も重要な教訓は、好決算と株価上昇は必ずしも同じではないということです。
KOSPIは日中3.31%高から約0.40%高へと上げ幅を縮小しました。日経225は1.31%高から0.49%安に転じました。SK Hynixは2.37%高を維持した一方、Tokyo Electronは2.23%安に転じました。
これらの数字は、投資家が好材料を受けて買う一方で、上昇局面では売る姿勢も明確な市場を示しています。
AIインフラ、先端メモリー、半導体検査は、引き続き重要な長期投資テーマだと考えています。ただし、投資判断を下す前に、バリュエーション、業績見通し、金利、地政学的な動向を考慮する必要があります。#GateStockTalkSeason
repost-content-media
#GateMoneyExpandsGBPandEURPayments
#GateMoney强化英镑欧元支付能力
Gate Moneyは単なる暗号資産口座を超えつつある:このアップグレードで、何百万人ものユーザーにとって国境を越えた金融はよりシンプルになるのか?

私の見解では、これはGateにとって重要な戦略的な一手です。デジタル金融の未来は、暗号資産の売買だけで決まるものではありません。実際のユーザーには、海外からの収入を受け取り、国境を越えて資金を移動し、複数の通貨を管理し、資金を両替し、請求書を支払い、日々の支出に使うお金にアクセスすることも必要です。こうした活動をつなぐプラットフォームは、取引専用口座よりもはるかに大きな課題を解決できます。

GateはOpenPaydとの提携を深め、より幅広い事業領域でGBP口座の提供とEURのSEPA決済機能を拡充しています。Gate Moneyは、USD、EUR、GBP、AEDによるSWIFT経由の国際入出金に対応しています。対象となるユーザーは、口座開設手数料なしで、自身の正式な氏名を名義とするUSD銀行口座を開設することもできます。これは、デジタル資産と従来の金融サービスを結び付けるための実用的な一歩です。

実際に何が変わったのか?

今回のアップデートには、重要な点が3つあります。第一に、GateとOpenPaydは、20
HighAmbition
#GateMoneyExpandsGBPandEURPayments
#GateMoney强化英镑欧元支付能力
Gate Moneyは単なる暗号資産口座を超えようとしている:このアップグレードで、何百万人ものユーザーにとって国際金融はよりシンプルになるのか?
私の見解では、これはGateにとって重要な戦略的な一手です。デジタル金融の未来は、暗号資産の売買だけで決まるわけではありません。実際のユーザーには、海外から収入を受け取り、国をまたいで資金を移動し、複数の通貨を管理し、資金を両替し、請求書を支払い、日常の支出に使うお金にアクセスすることも必要です。こうした活動をつなぐプラットフォームは、取引専用口座よりもはるかに大きな課題を解決できます。
GateはOpenPaydとの提携を深め、より広範な事業でGBP口座の利用とEURのSEPA決済機能を拡大しています。Gate Moneyでは、USD、EUR、GBP、AEDでSWIFTを通じた国際送金の入金・出金に対応しています。対象ユーザーは、口座開設手数料なしで、自分の正式な氏名を名義とするUSD銀行口座を開設することもできます。これは、デジタル資産と従来の金融サービスをつなぐための実用的な一歩です。
実際に何が変わったのか?
今回のアップデートには、重要な点が3つあります。第一に、GateとOpenPaydは2022年に始まったインフラ面での提携を拡大しています。第二に、GBP口座の機能とEURのSEPA決済へのアクセスが拡大します。第三に、Gate Moneyは米ドル、ユーロ、英ポンド、UAEディルハムの4つの法定通貨による国際SWIFT送金に対応しています。
これらは、金融上重要な送金ルートです。USDは国際貿易やサービスの決済で広く使われています。EURは欧州の大部分における決済の中心です。GBPは英国やグローバルビジネスにとって重要です。AEDは、貿易、雇用、金融の主要な地域拠点であるUAEに関わる通貨です。これらの通貨に対応することで、ユーザーは実際の金融ニーズに合わせて、より柔軟に資金を管理できます。
SWIFTとSEPA:違いが重要な理由
SWIFTは、金融機関が国際送金を連携して処理するために使う国際的なメッセージングネットワークです。SEPAは、参加する欧州諸国内でユーロ送金を行うための決済枠組みです。両者は互換性のあるものではありません。Gateが案内するSWIFT対応通貨はUSD、EUR、GBP、AEDである一方、OpenPaydの発表では、EURのSEPA機能とGBP口座の拡充が別途取り上げられています。
送金経路によって処理、手数料、利用資格、決済までの時間が変わるため、この違いは重要です。送金前にGateアプリで表示される具体的な選択肢を確認してください。特定の通貨に対応していても、すべての銀行、国、口座が同じように利用できるとは限りません。また、決済手段に対応しているからといって、送金が即時または無料になるわけではありません。
OpenPaydとの提携が重要な理由
金融アプリの画面が洗練されていても、信頼できる資金移動には、画面の裏側にあるインフラが欠かせません。口座接続、決済処理、照合、コンプライアンス審査、決済に関する提携関係などが必要です。OpenPaydは、企業が銀行サービスや決済サービスに接続するための金融インフラを提供しています。
Gateは2022年からOpenPaydと協業しています。この提携の拡大は、Gateが法定通貨の送金を小さなおまけ機能として扱うのではなく、決済基盤に投資していることを示唆しています。私の意見では、これは戦略上重要です。より強固な基盤があれば、今後、対応通貨、現地の決済手段、各地域のサービスを追加しやすくなるでしょう。
自分の名義で開設できるUSD口座
最も実用的な機能のひとつは、対象ユーザーが自分の正式な氏名を名義とするUSD銀行口座を開設できることです。Gateの現時点の情報によると、口座開設手数料は無料です。口座名義は、ユーザーの本人確認情報と一致するよう設計されています。
なぜこれが重要なのでしょうか。決済方法によっては、受取人として個人ではなくプラットフォームが表示される場合があります。自分名義の口座では、受取口座がユーザーの正式な氏名で登録されます。これにより、送金元の銀行に受取人を明確に示し、口座名義と送金情報の不一致による問題を減らせる可能性があります。
これは、フリーランサー、リモートワーカー、コンサルタント、オンライン販売者、海外の顧客から正当な支払いを受け取る人にとって便利です。銀行から質問やコンプライアンス審査を求められることがなくなるわけではありませんが、受取人名義の不一致という、避けられる混乱の原因を解消するのに役立ちます。
口座開設が無料でも、すべての送金が無料とは限らない
ユーザーは手数料体系全体を確認する必要があります。Gateの現在のヘルプセンター情報によると、自分名義のUSD口座には月額2 USDTの管理手数料がかかりますが、VIP5以上は月額手数料が免除されます。送金経路や関係する金融機関によっては、銀行側や中継銀行の手数料が発生する場合もあります。送金前に、アプリに表示される最新の手数料と公式規約を必ず確認してください。
たとえば、仮に1,000単位を送金する場合、合計コストが1%なら10単位、2%なら20単位です。5,000単位の場合、同じ割合なら50単位または100単位になります。これは説明のための例であり、Gateの手数料を示すものではありません。料金が透明で、最終的な受取額が明確であることが、信頼にとってなぜ欠かせないのかを示しています。
複数通貨を管理する価値
国際的に働く人は、もどかしい一連の手続きを経験することがよくあります。ある通貨で収入を受け取り、銀行を通じて送金し、決済を待ち、両替手数料を払い、別のサービスに資金を移し、さらに支出には別のアプリを使う、という流れです。手順が増えるたびに、遅延や手数料、書類の準備、不確実性が生じる可能性があります。
法定通貨残高、デジタル資産、両替ツール、決済、支出サービスを一つにまとめる口座があれば、こうした手続きを簡素化できます。ユーザーは必要な通貨を保有し、適切なタイミングで両替し、関係のない複数のアプリを頻繁に切り替えることなく、より広い資産ポートフォリオを管理できる可能性があります。価値は対応通貨の数だけにあるのではなく、資金の動きをより明確に把握しながら管理できることにあります。
信頼、安全性、コンプライアンスが最優先
国際送金は、画面上の数字を別の場所に移すだけではありません。銀行や決済事業者は、送金人と受取人を確認し、必要に応じて取引目的を把握し、適用される規制を遵守しなければなりません。ユーザーには、正確な口座情報と明確な送金記録が必要です。
自分名義の口座は受取人の明確化に役立ちますが、銀行の審査、制裁対象者のスクリーニング、納税義務、資金源の確認を回避する手段ではありません。ユーザーは正確な情報を提供し、合法的な取引にのみ口座を使い、必要に応じて請求書や補足書類を保管し、受取人情報が完全に一致していることを確認してください。
私からの機能提案:日常の最大の課題を解決する
Gate Moneyに機能をひとつ提案できるとしたら、明確な着金予定とリアルタイム追跡を備え、送金の開始から受取人への着金までを確認できる、透明で低コストなグローバル送金ハブを実現してほしいと思います。
私がこの課題を優先するのは、ユーザーが求めているのは送金だけではなく、確実性だからです。正確な手数料、為替レート、受取人の受取額、着金予定時刻、そして送金が遅れている場合はその理由を知りたいのです。
私が望む機能は、これらのニーズをひとつの体験にまとめるものです。事前の総コスト計算と、より広い現地での受取対応を備えた、スマートな国際送金トラッカーです。確定前に、送金額、両替レート、プラットフォーム手数料、確認できる場合は中継銀行による差し引き額の見込み、受取人の受取予定額、着金までの予想時間を表示するべきです。確定後は、ユーザーが推測したり、サポートに何度も問い合わせたりせずに、送金状況を追跡できるようにするべきです。
これは、フリーランサー、企業、リモートワーカー、家族、国際取引を行う人々に共通する現実の課題を解決します。また、透明性を通じてGateの評判も高めるでしょう。資金の移動をわかりやすく、予測しやすく、便利にできるプラットフォームは、長期的な信頼を築けます。
私の見解
OpenPaydとの提携を深めることは、デジタル資産と従来の金融インフラとのつながりを強化するため、前向きな一歩だと考えています。GBP口座とEURのSEPA機能の拡充に加え、USD、EUR、GBP、AEDのSWIFT送金に対応することで、Gate Moneyは国際金融に向けた、より広範な基盤を整えています。対象ユーザーが自分名義のUSD口座を開設できる選択肢も、受取人をより明確にできるという実用的な価値を加えています。
しかし、次の段階では、実行力に重点を置く必要があります。対象地域の拡大、予測しやすい決済、競争力のある手数料、明確な為替レート、強固なセキュリティ、迅速なサポートが求められます。機能に価値があるのは、ユーザーが利用でき、そのコストを理解し、必要なときに信頼して使える場合だけです。
私にとって、Gate Moneyの最大の可能性は、暗号資産、法定通貨の銀行サービス、日常の支出をつなぐ信頼できる架け橋になることです。Gateがこの体験を改善し続ければ、活発に取引する人だけでなく、国をまたいで安心して資金を管理する方法を必要とする人々にも役立つでしょう。
repost-content-media
#每周来晒
#英伟达Q3营收1158亿美元超预期
NVIDIAの第3四半期売上高1,158億ドルがAI需要の爆発的な強さを証明――しかし、売上高だけでは株価の無限の上昇は保証できない。次の局面を左右するのは、利益の持続性、インフラ投資、競争、バリュエーション、そして世界の流動性だ。

NVIDIAが歴史的な決算を発表した。2026年11月18日時点の最新数値をもとに、15のポイントを詳しく解説する。

NVIDIAの第3四半期決算
売上高は過去最高の1,158億ドルとなり、前年同期の570億ドルから103%増、前四半期の962億ドルから20%増となった。コンセンサス予想の1,091億ドルを約67億~78億ドル上回った。GAAPベースのEPSは2.70ドル(前年同期比108%増)、非GAAPベースでは2.68ドル(同111%増)となり、いずれも約2.48~2.50ドルの予想を大きく上回った。粗利益率はGAAPベースで74.8%、非GAAPベースで74.9%と高水準を維持。営業利益は115%増の775億ドルに急増した。第4四半期の売上高見通しは約1,300億ドル(前年同期比約90%増)。これはわずかな上振れではない。純粋に需要の強さを示す結果だ。

データセンター売上高
データセンター部門の売上高は1,076億ドルで、前年同期比110%増、前四半期比21%増となった。現在、全社
HighAmbition
#每周来晒
#英伟达Q3营收1158亿美元超预期
NVIDIAの第3四半期売上高1,158億ドルは、AI需要の爆発的な強さを証明 — しかし、売上高だけでは株価の無限の上昇は保証できない。次の局面を左右するのは、利益の持続性、インフラ投資、競争、バリュエーション、そして世界の流動性だ。
NVIDIAが史上最高の決算を発表した。2026年11月18日時点の最新データをもとに、15項目にわたって詳しく解説する。
NVIDIAの第3四半期決算
売上高は過去最高の1,158億ドルとなり、前年同期の570億ドルから103%増、前四半期の962億ドルから20%増となった。市場予想の1,091億ドルを約67億〜78億ドル上回った。GAAPベースのEPSは2.70ドル(前年同期比108%増)、非GAAPベースでは2.68ドル(同111%増)となり、いずれも約2.48〜2.50ドルの予想を大きく上回った。売上総利益率はGAAPベースで74.8%、非GAAPベースで74.9%と高水準を維持。営業利益は115%増の775億ドルに急増した。第4四半期の売上高見通しは約1,300億ドル(前年同期比約90%増)。これは小幅な上振れではない。需要の力強さを示すものだ。
データセンター売上高
データセンター部門の売上高は1,076億ドルで、前年同期比110%増、前四半期比21%増となった。現在、全売上高の約93%を占める。Vera Rubinプラットフォームは過去最速のペースで立ち上がっており、前四半期比の売上高増加分のうち約200億ドルを占めた。ハイパースケーラーとAIクラウド、産業、エンタープライズの各分野はいずれも大きく拡大。Blackwell Ultraと単体のVera CPUも引き続き製品構成を押し上げている。AIの学習と推論に対する需要が依然として供給制約を受けていないことを、これまでで最も明確に示す証拠だ。
NVIDIAの株価
株価は11月17日に155.46ドルで取引を終えた。出来高は約4億700万株と活発(平均の約2倍)で、当日は0.44%下落した。時間外取引では一時約162.94〜163.29ドル(+4.8%)まで上昇。時価総額は約3.75兆ドル。52週の値幅は148.80〜243.37ドル。株価は10月の高値をなお約36%下回り、過去1カ月で約27〜28%調整している。
企業評価
実績PERは約19.7倍。予想PERは約12.8倍。PEGレシオは0.26と低い。この水準では、市場は引き続き力強い利益成長を織り込んでいる一方、株価倍率はピーク時から大きく縮小している。現在のバリュエーションが正当化されるかどうかは、2027〜2028年にかけて50%超の成長を維持できるか、そして利益率を保てるかにかかっている。もはや、売上高の成長だけで株価倍率の拡大が保証されるわけではない。
AIブームの見通し
Gartnerは、世界のAI関連支出が2027年に4.05兆ドルに達し、2026年から47.5%増加すると予測している。AIインフラだけで2.4兆ドル(AI支出全体の59%)に達する見込みで、AI向けに最適化されたサーバーへの支出は5,280億ドルから9,570億ドルに拡大するとされる。Goldman Sachsは、米国のAI関連事業投資が2027年末までに1.4兆ドルに近づくと見ている。ブームは現実のもので、なお加速しているが、この投資からどれだけのリターンを得られるかが持続性を左右する。
ハイパースケーラーの投資
Microsoft、Amazon、Google(Alphabet)、Metaは、直近の発表済み四半期にデータセンター関連設備投資として約2,070億ドルを投じた。前年同期のほぼ2倍にあたる。各社の2026年通期見通しを合計すると約7,300億ドルに達する見込みで、2027年はさらに増えると予想される。最大の支出企業は引き続きAmazonだ。各社とも、需要が供給能力を上回っていると報告している。複数年にわたる購入契約と残存履行義務は数兆ドル規模に達する。
半導体企業への影響
Micron、SK Hynix、Samsung Electronics、TSMC、Broadcomは直接的な恩恵を受ける。高帯域幅メモリー(HBM)への需要は旺盛で、NVIDIAはカスタムNVHBMの設計を推進し、メモリーメーカーにTSMCの3 nmベースダイを使うよう要請している。TSMCのパッケージング能力は依然としてボトルネックだ。メモリーの価格決定力は強まっている。Broadcomはネットワーク機器とカスタムASICから恩恵を受ける。NVIDIAの成長は先端半導体のサプライチェーン全体を押し上げているが、供給能力をめぐる競争は激しい。
AIをめぐる競争
AMDは差を縮めつつある。データセンター売上高は伸び率でNVIDIAを上回り(直近の四半期ではほぼ倍増)、OpenAIやMetaを含む大口顧客と複数ギガワット規模の契約を締結した。ソフトウェアの改善とコスト面の優位性により、AMDは推論向けや第2調達先としての案件を獲得している。GoogleのTPUやAmazonのTrainiumといったカスタムASICもシェアを拡大している。NVIDIAは依然として技術とエコシステム(CUDA+フルスタックのプラットフォーム)で明確な優位性を保つが、競争は激化しており、いずれ価格決定力に圧力がかかるだろう。
ナスダックとS&P 500
NVIDIAはナスダック100とS&P 500の両方で、依然として大きな構成比を占める。好調な決算はテクノロジー株指数の下支えとなる一方、最近の25〜30%の株価調整は市場全体の重荷となっている。AIインフラへの投資継続はセクターを支えるが、バリュエーションの絶対水準が高く、金利にも敏感なため、成長の持続性に懸念が生じれば、指数が急変動する可能性がある。NVIDIAの決算は今なお、テクノロジー企業の決算シーズンで最も重要な材料だ。
ビットコインとイーサリアム
ビットコインは64,400〜64,900ドル付近、イーサリアムは1,800〜1,820ドル付近で取引されている。リスク回避の動き、ETFからの資金流出、利回り上昇を背景に、両者とも過去1週間で約12〜13%下落した。AIに牽引される機関投資家の流動性とリスク選好は、暗号資産にとって長期的な追い風だが、短期的にはテクノロジー株との連動性が高い。AI設備投資の継続と、いずれ流動性環境が緩和することは、BTC、ETH、高ベータのアルトコインにとって好材料となる。現在は極度の恐怖を示す指標が支配的だ。
世界経済
米連邦準備制度理事会(FRB)の政策金利は3.75〜4.00%の範囲にある。市場は12月に25 bpの利上げが行われる可能性を高く織り込んでいる。10年国債利回りは約5.11〜5.12%、2年国債利回りは約4.80〜4.83%。根強いインフレと底堅い労働市場により、ドルは比較的堅調だ。金利が高止まりすれば、長期成長資産の割引率が上昇し、データセンター建設の資本コストも増す。テクノロジー株は、金利見通しやドル高の変化に引き続き敏感だ。
テクニカル分析
NVIDIAは売られ過ぎの状態にある。RSI(14)は22〜23付近。株価は50日移動平均線(約213ドル)と200日移動平均線(約204ドル)を大きく下回っている。主なサポート水準は151〜148.80ドル(最近の安値)、次いで147ドル。レジスタンスは158〜162ドル(時間外高値付近)、次いで165〜178ドル。下落局面で出来高は増加している。短期トレンドは依然として弱気だが、極端な売られ過ぎの水準は、売りが一巡した後に反発する前兆となることが歴史的に多い。
投資戦略
現在の水準では、積極的に買い向かったり、さらなる急落を待ったりするより、段階的な買い増しが妥当だ。推奨されるアプローチは、148〜152ドルに向けた下落局面で分割して買い、140〜145ドルを下回ったら厳格に損切りすること。短期的な目標水準は反発局面で180〜200ドル、中期的には成長が維持される場合に240〜265ドル。ボラティリティの高さと主導権交代のリスクを踏まえ、ポジションサイズは控えめにするべきだ。一度に大きく買うより、今後1〜2四半期にわたるドルコスト平均法が望ましい。
今後のシナリオ
- 強気:ハイパースケーラーの投資継続+Vera Rubinの立ち上げ成功+金利低下 → 12カ月以内に株価が220〜250ドル超を回復。
- もみ合い:成長率が40〜60%に鈍化する一方、利益率を維持 → 数四半期にわたり150〜190ドルのレンジで推移。
- 弱気:設備投資の削減、競争激化、またはさらなる大幅利上げ → 130〜140ドル、あるいはそれ以下を再び試す。
主な注目材料:第4四半期のガイダンスの内容、12月のFRBの決定、メモリーやパッケージングの供給能力をめぐる問題の解消、そしてハイパースケーラー各社の見通しの変化。
個人的な分析
AIブームは現実のものであり、NVIDIAは最も明確な純粋な恩恵銘柄であり続けている。1四半期で1,158億ドルの売上高を達成したのは驚異的だ。しかし、売上高の伸びだけで株式市場の上昇が永遠に続くわけではない。次の局面では、より多くの高性能チップだけではなく、収益性のあるAIアプリケーション、手頃なコストの推論、そしてエンタープライズ顧客にとって測定可能な投資対効果が必要になる。主導権の移行は、実行面のリスクを高める。投資家は需要サイクルの力強さを評価しつつ、バリュエーション、競争、マクロ環境の流動性について規律を保つべきだ。注視すべきリスクは、利益率の圧縮、前四半期比の成長鈍化、ハイパースケーラーの設備投資の大幅な減速だ。
AI相場にはどれほど上昇余地が残っており、暗号資産にはどのような影響があるのか?
インフラ整備にはなお数年にわたる成長余地がある(GartnerやGoldmanの予測がこれを裏付けている)が、ここからの株価上昇は銘柄選別が進み、ストーリーだけではなく利益の実現に左右される。機関投資家のリスク選好と流動性が改善すれば、暗号資産は恩恵を受ける。AI投資サイクルの継続は中期的にビットコインとイーサリアムにプラスだが、短期の値動きは依然としてテクノロジー株のセンチメントと実質金利に強く左右される。
NVIDIAの1,158億ドルの売上高は、AI需要の力強さを示す確かな証拠だ。次の章を形作るのは、売上高の数字だけではなく、持続性、投下資本利益率、競争、そして世界の流動性だ。#GateStockTalkSeason
repost-content-media
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology:大幅調整後の投資機会か?

現在の参考価格:687 USDT
Micron Technology(NASDAQ: MU)は急激な調整を経験し、重要な局面を迎えています。同社は世界のメモリー業界、特にAIインフラや先端コンピューティングに欠かせないDRAM、NAND、高帯域幅メモリー(HBM)において、引き続き重要な役割を担っています。

しかし、本当の問題は、MUが力強い回復に向けて準備を進めているのか、それとも再び調整局面を迎えるのかという点です。

687 USDTの水準では、買い手と売り手の間で重要な攻防が起きていると見ています。

相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を見極めるべきです。

市場の勢い:何が起きているのか?

最近の市場データによると、MUは11月6日に約$690で取引を終え、前日比5.12%上昇しました。取引高は約4,480万株でした。

しかし、株価は週間で約22%下落していました。

日足RSIは約31で、勢いが弱く、売られ過ぎの水準に近づいていることを示していました。

この状況から、テクニカルな回復と売り圧力の継続という2つの可能性が考えられます。

1日および7日の見通し
1日見通し:目先の課
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅調整後の投資機会?
現在の参考価格:687 USDT
Micron Technology(NASDAQ: MU)は急激な調整を経験し、重要な局面を迎えています。同社は世界のメモリ業界、特にAIインフラや高度なコンピューティングに不可欠なDRAM、NAND、広帯域メモリ(HBM)において、依然として重要な役割を担っています。
しかし、本当の問題は、MUが力強い回復に向けて準備を進めているのか、それともさらなる調整が近づいているのかという点です。
687 USDTの水準では、買い手と売り手の間で重要な攻防が見られます。
相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を見極めるべきです。
市場の勢い:何が起きているのか?
直近の市場データによると、MUは11月6日に約690ドルで取引を終え、前日比5.12%上昇し、出来高は約4,480万株でした。
しかし、株価は週次で約22%下落していました。
日足RSIは約31で、勢いの弱さと売られ過ぎ圏に近づいていることを示していました。
ここからは、テクニカルな回復か、売り圧力の継続かの二つの展開が考えられます。
1日および7日の見通し
1日の見通し:目先の課題は690~700ドルを回復することです。
買い手が勢いを確立できれば、713~730ドルが次の回復ゾーンとなる可能性があります。現在の水準を維持できなければ、さらに下のサポートが意識される可能性があります。
7日の見通し:713ドルを上回る回復に成功すれば、センチメントが改善し、追加の買いを呼び込む可能性があります。746ドルを上回る、より力強いブレイクアウトが起きれば、766~800ドルを目指す展開が視野に入ります。
ただし、テクノロジー株の弱さが続けば、さらなる下落につながる可能性があります。
重要なサポートゾーン
サポート1:685ドル
サポート2:669ドル
サポート3:648ドル
主要サポート:620ドル
これらの水準は、買い意欲を見極めるうえで重要です。MUが685ドルを維持できれば、短期的な回復の可能性は残ります。669ドルを下回ると、648ドルに向けて売り圧力が強まる可能性があります。
レジスタンスゾーン
レジスタンス1:690ドル
レジスタンス2:714ドル
レジスタンス3:746ドル。
主要レジスタンス:767~801ドル
714ドルを上回る動きが定着すれば、前向きな材料となります。出来高を伴って746ドルを回復できれば、さらなる強気の確認につながる可能性があります。
ロングの取引戦略
私が望ましいと考える強気のアプローチは、むやみにエントリーするのではなく、回復が確認されるまで待つことです。
エントリー候補:ブレイクアウト確認後、690~700ドル。
損切り水準:
SL1:669ドル
SL2:648ドル
SL3:620ドル
利確目標:
TP1:714ドル
TP2:746ドル
TP3:767ドル
延長目標:801ドル
強気シグナル:
株価が690ドルを回復する。
買い手が685ドルを守る。
RSIが回復し始める。
陽線の形成中に出来高が増加する。
株価が714ドルを上回って引ける。
ショートの取引戦略
MUが690ドルを回復できず、669ドルを下回った場合、売り手がさらに主導権を握る可能性があります。
エントリー候補:ブレイクダウンが確認され、戻り試しに失敗した後、665~669ドル。
損切り水準:
SL1:690ドル
SL2:714ドル
SL3:746ドル
利確目標:
TP1:648ドル
TP2:620ドル
TP3:595ドル
すでに大幅に下落した後にショートポジションを建てるのではなく、確認を待ちましょう。
MUを押し上げる可能性のある要因は?
注目に値する主な要因は3つあります。
AI向けメモリ需要:高性能メモリ製品への需要拡大は、Micronの長期的な事業機会を支える可能性があります。
HBMの開発:広帯域メモリは、AIアクセラレーターやデータセンターにとってますます重要になっています。生産能力と顧客需要は、今後も重要な触媒となります。
DRAMおよびNANDの価格:メモリ価格の動向は、売上高の見通し、利益率、投資家の信頼感に影響を与える可能性があります。
一方、投資家は競争、設備投資、バリュエーション、世界のテクノロジーセクターのセンチメントにも注意を払う必要があります。
考えられる3つの市場シナリオ
強気シナリオ:MUが714ドルを回復し、746ドルに向けて上昇する。強い勢いが続けば、767~801ドルに向けて回復が進む可能性があります。
持ち合いシナリオ:買い手と売り手が方向性を探るなか、価格が669~714ドルの範囲にとどまる。
弱気シナリオ:669ドルを下回ると、648ドル、さらに620ドルまで下落する可能性があります。
これらは条件付きのシナリオであり、確実な予測ではありません。
最終的な取引見解
687 USDTの水準で、MUは重要な判断局面に近づいています。直近の反発は買い手が依然として活発であることを示していますが、より広い視点で見たテクニカル構造は依然として弱いままです。
目先のサポートとして685ドル、最初の主要な回復確認水準として714ドルを注視します。
ロングトレーダーにとっては、焦らずブレイクアウトの確認を待つことが重要です。ショートトレーダーは、669ドルを明確に割り込むかどうかに注目すべきです。
上値の目標は714ドル、746ドル、767ドル、下値の水準は669ドル、648ドル、620ドルです。
repost-content-media
MU-1.11%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology:大幅調整後の好機か?

現在の参考価格:687 USDT
Micron Technology(NASDAQ: MU)は急激な調整を経験し、重要な局面を迎えています。同社は世界のメモリー業界、特にAIインフラや先端コンピューティングに不可欠なDRAM、NAND、高帯域幅メモリー(HBM)において、依然として重要なプレーヤーです。

しかし、本当の問題は、MUが力強い回復に向けて動いているのか、それともさらなる調整が迫っているのかということです。

687 USDTの水準では、買い手と売り手の重要な攻防が見られます。

相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を見極めるべきです。

市場の勢い:何が起きているのか?

直近の市場データによると、MUは11月6日に約690ドルで取引を終え、前日比5.12%上昇、出来高は約4,480万株でした。

しかし、同銘柄は週間で約22%下落していました。

日足RSIは約31で、勢いが弱く、売られ過ぎの水準に近づいていることを示していました。

この状況から、テクニカルな回復と、売り圧力の継続という2つの可能性が考えられます。

1日および7日の見通し
1日の見通し:目先の課題は690~700ドルを
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅調整後の投資機会?
現在の参考価格:687 USDT
Micron Technology(NASDAQ: MU)は急激な調整を経験し、重要な局面を迎えています。同社は世界のメモリ業界、特にAIインフラや高度なコンピューティングに不可欠なDRAM、NAND、広帯域メモリ(HBM)において、依然として重要な役割を担っています。
しかし、本当の問題は、MUが力強い回復に向けて準備を進めているのか、それともさらなる調整が近づいているのかという点です。
687 USDTの水準では、買い手と売り手の間で重要な攻防が見られます。
相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を見極めるべきです。
市場の勢い:何が起きているのか?
直近の市場データによると、MUは11月6日に約690ドルで取引を終え、前日比5.12%上昇し、出来高は約4,480万株でした。
しかし、株価は週次で約22%下落していました。
日足RSIは約31で、勢いの弱さと売られ過ぎ圏に近づいていることを示していました。
ここからは、テクニカルな回復か、売り圧力の継続かの二つの展開が考えられます。
1日および7日の見通し
1日の見通し:目先の課題は690~700ドルを回復することです。
買い手が勢いを確立できれば、713~730ドルが次の回復ゾーンとなる可能性があります。現在の水準を維持できなければ、さらに下のサポートが意識される可能性があります。
7日の見通し:713ドルを上回る回復に成功すれば、センチメントが改善し、追加の買いを呼び込む可能性があります。746ドルを上回る、より力強いブレイクアウトが起きれば、766~800ドルを目指す展開が視野に入ります。
ただし、テクノロジー株の弱さが続けば、さらなる下落につながる可能性があります。
重要なサポートゾーン
サポート1:685ドル
サポート2:669ドル
サポート3:648ドル
主要サポート:620ドル
これらの水準は、買い意欲を見極めるうえで重要です。MUが685ドルを維持できれば、短期的な回復の可能性は残ります。669ドルを下回ると、648ドルに向けて売り圧力が強まる可能性があります。
レジスタンスゾーン
レジスタンス1:690ドル
レジスタンス2:714ドル
レジスタンス3:746ドル。
主要レジスタンス:767~801ドル
714ドルを上回る動きが定着すれば、前向きな材料となります。出来高を伴って746ドルを回復できれば、さらなる強気の確認につながる可能性があります。
ロングの取引戦略
私が望ましいと考える強気のアプローチは、むやみにエントリーするのではなく、回復が確認されるまで待つことです。
エントリー候補:ブレイクアウト確認後、690~700ドル。
損切り水準:
SL1:669ドル
SL2:648ドル
SL3:620ドル
利確目標:
TP1:714ドル
TP2:746ドル
TP3:767ドル
延長目標:801ドル
強気シグナル:
株価が690ドルを回復する。
買い手が685ドルを守る。
RSIが回復し始める。
陽線の形成中に出来高が増加する。
株価が714ドルを上回って引ける。
ショートの取引戦略
MUが690ドルを回復できず、669ドルを下回った場合、売り手がさらに主導権を握る可能性があります。
エントリー候補:ブレイクダウンが確認され、戻り試しに失敗した後、665~669ドル。
損切り水準:
SL1:690ドル
SL2:714ドル
SL3:746ドル
利確目標:
TP1:648ドル
TP2:620ドル
TP3:595ドル
すでに大幅に下落した後にショートポジションを建てるのではなく、確認を待ちましょう。
MUを押し上げる可能性のある要因は?
注目に値する主な要因は3つあります。
AI向けメモリ需要:高性能メモリ製品への需要拡大は、Micronの長期的な事業機会を支える可能性があります。
HBMの開発:広帯域メモリは、AIアクセラレーターやデータセンターにとってますます重要になっています。生産能力と顧客需要は、今後も重要な触媒となります。
DRAMおよびNANDの価格:メモリ価格の動向は、売上高の見通し、利益率、投資家の信頼感に影響を与える可能性があります。
一方、投資家は競争、設備投資、バリュエーション、世界のテクノロジーセクターのセンチメントにも注意を払う必要があります。
考えられる3つの市場シナリオ
強気シナリオ:MUが714ドルを回復し、746ドルに向けて上昇する。強い勢いが続けば、767~801ドルに向けて回復が進む可能性があります。
持ち合いシナリオ:買い手と売り手が方向性を探るなか、価格が669~714ドルの範囲にとどまる。
弱気シナリオ:669ドルを下回ると、648ドル、さらに620ドルまで下落する可能性があります。
これらは条件付きのシナリオであり、確実な予測ではありません。
最終的な取引見解
687 USDTの水準で、MUは重要な判断局面に近づいています。直近の反発は買い手が依然として活発であることを示していますが、より広い視点で見たテクニカル構造は依然として弱いままです。
目先のサポートとして685ドル、最初の主要な回復確認水準として714ドルを注視します。
ロングトレーダーにとっては、焦らずブレイクアウトの確認を待つことが重要です。ショートトレーダーは、669ドルを明確に割り込むかどうかに注目すべきです。
上値の目標は714ドル、746ドル、767ドル、下値の水準は669ドル、648ドル、620ドルです。
repost-content-media
MU-1.11%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology:大幅調整後の投資機会?

現在の参考価格:687 USDT
Micron Technology(NASDAQ: MU)は急激な調整を経験し、重要な局面に差し掛かっています。同社は世界のメモリー業界、特にAIインフラや高度なコンピューティングに不可欠なDRAM、NAND、High-Bandwidth Memory(HBM)において、依然として重要な役割を担っています。

しかし、本当の問題は、MUが力強い回復に向けて動いているのか、それとも再び調整が訪れるのかという点です。

687 USDTの水準では、買い手と売り手の間で重要な攻防が見られます。

相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を注視すべきです。

市場の勢い:何が起きているのか?

最近の市場データによると、MUは11月6日に約$690で取引を終え、1日の上昇率は5.12%、取引高は約4,480万株でした。

しかし、同銘柄は週次で約22%下落していました。

日足RSIは約31で、勢いが弱く、売られ過ぎの水準に近づいていることを示しています。

これにより、テクニカル的な回復と、売り圧力の継続という2つの可能性が生じています。

1日および7日の見通し
1日の見通し:
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅調整後の投資機会?
現在の参考価格:687 USDT
Micron Technology(NASDAQ: MU)は急激な調整を経験し、重要な局面を迎えています。同社は世界のメモリ業界、特にAIインフラや高度なコンピューティングに不可欠なDRAM、NAND、広帯域メモリ(HBM)において、依然として重要な役割を担っています。
しかし、本当の問題は、MUが力強い回復に向けて準備を進めているのか、それともさらなる調整が近づいているのかという点です。
687 USDTの水準では、買い手と売り手の間で重要な攻防が見られます。
相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を見極めるべきです。
市場の勢い:何が起きているのか?
直近の市場データによると、MUは11月6日に約690ドルで取引を終え、前日比5.12%上昇し、出来高は約4,480万株でした。
しかし、株価は週次で約22%下落していました。
日足RSIは約31で、勢いの弱さと売られ過ぎ圏に近づいていることを示していました。
ここからは、テクニカルな回復か、売り圧力の継続かの二つの展開が考えられます。
1日および7日の見通し
1日の見通し:目先の課題は690~700ドルを回復することです。
買い手が勢いを確立できれば、713~730ドルが次の回復ゾーンとなる可能性があります。現在の水準を維持できなければ、さらに下のサポートが意識される可能性があります。
7日の見通し:713ドルを上回る回復に成功すれば、センチメントが改善し、追加の買いを呼び込む可能性があります。746ドルを上回る、より力強いブレイクアウトが起きれば、766~800ドルを目指す展開が視野に入ります。
ただし、テクノロジー株の弱さが続けば、さらなる下落につながる可能性があります。
重要なサポートゾーン
サポート1:685ドル
サポート2:669ドル
サポート3:648ドル
主要サポート:620ドル
これらの水準は、買い意欲を見極めるうえで重要です。MUが685ドルを維持できれば、短期的な回復の可能性は残ります。669ドルを下回ると、648ドルに向けて売り圧力が強まる可能性があります。
レジスタンスゾーン
レジスタンス1:690ドル
レジスタンス2:714ドル
レジスタンス3:746ドル。
主要レジスタンス:767~801ドル
714ドルを上回る動きが定着すれば、前向きな材料となります。出来高を伴って746ドルを回復できれば、さらなる強気の確認につながる可能性があります。
ロングの取引戦略
私が望ましいと考える強気のアプローチは、むやみにエントリーするのではなく、回復が確認されるまで待つことです。
エントリー候補:ブレイクアウト確認後、690~700ドル。
損切り水準:
SL1:669ドル
SL2:648ドル
SL3:620ドル
利確目標:
TP1:714ドル
TP2:746ドル
TP3:767ドル
延長目標:801ドル
強気シグナル:
株価が690ドルを回復する。
買い手が685ドルを守る。
RSIが回復し始める。
陽線の形成中に出来高が増加する。
株価が714ドルを上回って引ける。
ショートの取引戦略
MUが690ドルを回復できず、669ドルを下回った場合、売り手がさらに主導権を握る可能性があります。
エントリー候補:ブレイクダウンが確認され、戻り試しに失敗した後、665~669ドル。
損切り水準:
SL1:690ドル
SL2:714ドル
SL3:746ドル
利確目標:
TP1:648ドル
TP2:620ドル
TP3:595ドル
すでに大幅に下落した後にショートポジションを建てるのではなく、確認を待ちましょう。
MUを押し上げる可能性のある要因は?
注目に値する主な要因は3つあります。
AI向けメモリ需要:高性能メモリ製品への需要拡大は、Micronの長期的な事業機会を支える可能性があります。
HBMの開発:広帯域メモリは、AIアクセラレーターやデータセンターにとってますます重要になっています。生産能力と顧客需要は、今後も重要な触媒となります。
DRAMおよびNANDの価格:メモリ価格の動向は、売上高の見通し、利益率、投資家の信頼感に影響を与える可能性があります。
一方、投資家は競争、設備投資、バリュエーション、世界のテクノロジーセクターのセンチメントにも注意を払う必要があります。
考えられる3つの市場シナリオ
強気シナリオ:MUが714ドルを回復し、746ドルに向けて上昇する。強い勢いが続けば、767~801ドルに向けて回復が進む可能性があります。
持ち合いシナリオ:買い手と売り手が方向性を探るなか、価格が669~714ドルの範囲にとどまる。
弱気シナリオ:669ドルを下回ると、648ドル、さらに620ドルまで下落する可能性があります。
これらは条件付きのシナリオであり、確実な予測ではありません。
最終的な取引見解
687 USDTの水準で、MUは重要な判断局面に近づいています。直近の反発は買い手が依然として活発であることを示していますが、より広い視点で見たテクニカル構造は依然として弱いままです。
目先のサポートとして685ドル、最初の主要な回復確認水準として714ドルを注視します。
ロングトレーダーにとっては、焦らずブレイクアウトの確認を待つことが重要です。ショートトレーダーは、669ドルを明確に割り込むかどうかに注目すべきです。
上値の目標は714ドル、746ドル、767ドル、下値の水準は669ドル、648ドル、620ドルです。
repost-content-media
MU-1.11%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | マイクロン・テクノロジー:大幅調整後の投資機会?

現在の参考価格:687 USDT
マイクロン・テクノロジー(NASDAQ: MU)は急激な調整を経て、重要な局面を迎えています。同社は世界のメモリー業界、特にAIインフラや先端コンピューティングに不可欠なDRAM、NAND、高帯域幅メモリー(HBM)において、引き続き重要な役割を担っています。

しかし、本当に重要なのは、MUが力強い回復に向けて準備を進めているのか、それとも再び調整に向かうのかという点です。

687 USDTの水準では、買い手と売り手の攻防が重要になっています。

相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を見極めるべきです。

市場の勢い:何が起きているのか?

直近の市場データによると、MUは11月6日に690ドル前後で取引を終え、日次で5.12%上昇し、出来高は約4,480万株でした。

しかし、株価は1週間で約22%下落していました。

日足RSIは約31で、勢いが弱く、売られ過ぎの水準に近づいていることを示していました。

ここから考えられるのは、テクニカルな反発、または売り圧力の継続という2つのシナリオです。

1日・7日の見通し
1日の見通し:目先の課題は、690~700ドルを回復する
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology:大幅調整後の投資機会?
現在の参考価格:687 USDT
Micron Technology(NASDAQ: MU)は急激な調整を経験し、重要な局面を迎えています。同社は世界のメモリ業界、特にAIインフラや高度なコンピューティングに不可欠なDRAM、NAND、広帯域メモリ(HBM)において、依然として重要な役割を担っています。
しかし、本当の問題は、MUが力強い回復に向けて準備を進めているのか、それともさらなる調整が近づいているのかという点です。
687 USDTの水準では、買い手と売り手の間で重要な攻防が見られます。
相場を追いかけるのではなく、次のブレイクアウトとサポートでの反応を見極めるべきです。
市場の勢い:何が起きているのか?
直近の市場データによると、MUは11月6日に約690ドルで取引を終え、前日比5.12%上昇し、出来高は約4,480万株でした。
しかし、株価は週次で約22%下落していました。
日足RSIは約31で、勢いの弱さと売られ過ぎ圏に近づいていることを示していました。
ここからは、テクニカルな回復か、売り圧力の継続かの二つの展開が考えられます。
1日および7日の見通し
1日の見通し:目先の課題は690~700ドルを回復することです。
買い手が勢いを確立できれば、713~730ドルが次の回復ゾーンとなる可能性があります。現在の水準を維持できなければ、さらに下のサポートが意識される可能性があります。
7日の見通し:713ドルを上回る回復に成功すれば、センチメントが改善し、追加の買いを呼び込む可能性があります。746ドルを上回る、より力強いブレイクアウトが起きれば、766~800ドルを目指す展開が視野に入ります。
ただし、テクノロジー株の弱さが続けば、さらなる下落につながる可能性があります。
重要なサポートゾーン
サポート1:685ドル
サポート2:669ドル
サポート3:648ドル
主要サポート:620ドル
これらの水準は、買い意欲を見極めるうえで重要です。MUが685ドルを維持できれば、短期的な回復の可能性は残ります。669ドルを下回ると、648ドルに向けて売り圧力が強まる可能性があります。
レジスタンスゾーン
レジスタンス1:690ドル
レジスタンス2:714ドル
レジスタンス3:746ドル。
主要レジスタンス:767~801ドル
714ドルを上回る動きが定着すれば、前向きな材料となります。出来高を伴って746ドルを回復できれば、さらなる強気の確認につながる可能性があります。
ロングの取引戦略
私が望ましいと考える強気のアプローチは、むやみにエントリーするのではなく、回復が確認されるまで待つことです。
エントリー候補:ブレイクアウト確認後、690~700ドル。
損切り水準:
SL1:669ドル
SL2:648ドル
SL3:620ドル
利確目標:
TP1:714ドル
TP2:746ドル
TP3:767ドル
延長目標:801ドル
強気シグナル:
株価が690ドルを回復する。
買い手が685ドルを守る。
RSIが回復し始める。
陽線の形成中に出来高が増加する。
株価が714ドルを上回って引ける。
ショートの取引戦略
MUが690ドルを回復できず、669ドルを下回った場合、売り手がさらに主導権を握る可能性があります。
エントリー候補:ブレイクダウンが確認され、戻り試しに失敗した後、665~669ドル。
損切り水準:
SL1:690ドル
SL2:714ドル
SL3:746ドル
利確目標:
TP1:648ドル
TP2:620ドル
TP3:595ドル
すでに大幅に下落した後にショートポジションを建てるのではなく、確認を待ちましょう。
MUを押し上げる可能性のある要因は?
注目に値する主な要因は3つあります。
AI向けメモリ需要:高性能メモリ製品への需要拡大は、Micronの長期的な事業機会を支える可能性があります。
HBMの開発:広帯域メモリは、AIアクセラレーターやデータセンターにとってますます重要になっています。生産能力と顧客需要は、今後も重要な触媒となります。
DRAMおよびNANDの価格:メモリ価格の動向は、売上高の見通し、利益率、投資家の信頼感に影響を与える可能性があります。
一方、投資家は競争、設備投資、バリュエーション、世界のテクノロジーセクターのセンチメントにも注意を払う必要があります。
考えられる3つの市場シナリオ
強気シナリオ:MUが714ドルを回復し、746ドルに向けて上昇する。強い勢いが続けば、767~801ドルに向けて回復が進む可能性があります。
持ち合いシナリオ:買い手と売り手が方向性を探るなか、価格が669~714ドルの範囲にとどまる。
弱気シナリオ:669ドルを下回ると、648ドル、さらに620ドルまで下落する可能性があります。
これらは条件付きのシナリオであり、確実な予測ではありません。
最終的な取引見解
687 USDTの水準で、MUは重要な判断局面に近づいています。直近の反発は買い手が依然として活発であることを示していますが、より広い視点で見たテクニカル構造は依然として弱いままです。
目先のサポートとして685ドル、最初の主要な回復確認水準として714ドルを注視します。
ロングトレーダーにとっては、焦らずブレイクアウトの確認を待つことが重要です。ショートトレーダーは、669ドルを明確に割り込むかどうかに注目すべきです。
上値の目標は714ドル、746ドル、767ドル、下値の水準は669ドル、648ドル、620ドルです。
repost-content-media
MU-1.11%
🏆 カウントダウンは残り1日!Gate Social 年末コミュニティガラの登録締切が迫っています!

🎁 配信者とクリエイター向けの年間アワードは2部門!中国語圏のTOP 20には豪華賞品を贈呈!
🥇 TOP 1:DJI Osmo Pocket 4
🥈 TOP 2~3:AirPods Pro 3
🥉 TOP 4~6:HONOR AI Projector
🎁 TOP 7~10:Anker 3-in-1 Power Bank
🏎️ TOP 11~20:LEGO Red Bull Racing Car
🌟 TOP 20の受賞者全員に、年間名誉トロフィーと限定VIP5バッジを贈呈!

🎉 ファン投票にも豪華賞品をご用意!投票して限定特典を当てよう!
🥇 ファン投票1位:Bialetti ダブルバルブ式モカポット
🥈 2位:JBL GO4 ポータブルBluetoothスピーカー
🥉 3位:Philips Sonicare 電動歯ブラシ
🎁 4~10位:ROKR Globe Vision Model
💰 11~20位:各1 GT
🎟️ 21~100位:各100 USDTポジション体験バウチャー
🔥 応援する配信者やクリエイターをタグ付けして、参加を呼びかけよう!お気に入りの年間スターに投票して、限定ファン賞品を当てよう!
⏰ 登録締切まであと1日!締切:11月
#BTCFlashCrash #ShareWeekly #WCTCS9
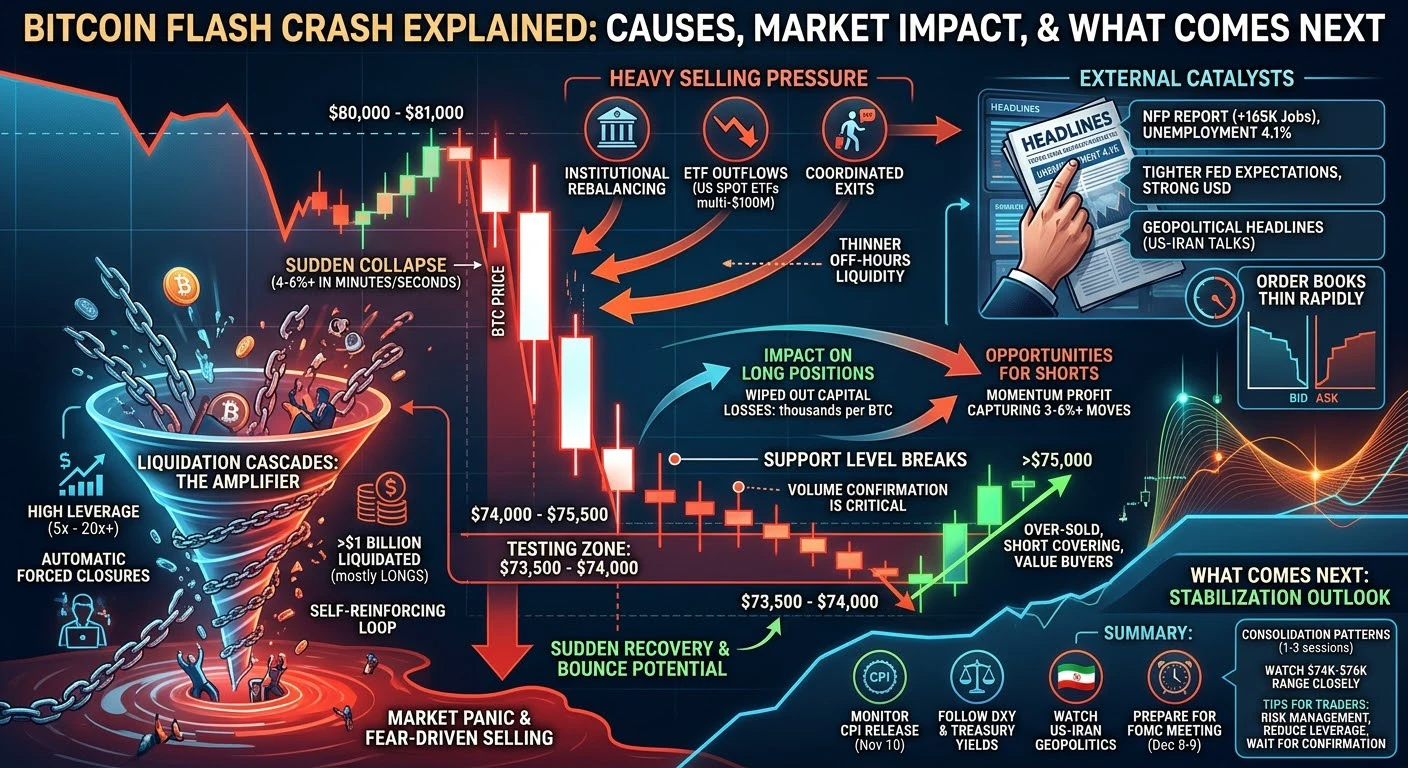
ビットコインのフラッシュクラッシュを解説:最近の急落の原因、市場への影響、今後の展開

ビットコイン価格は数分、あるいは数秒で急落し、市場全体に突然のパニックと不確実性をもたらすことがあります。フラッシュクラッシュと呼ばれることの多いこうした現象は、最近の取引でも見られました。BTCは80,000~81,000ドル付近から74,000~75,500ドル付近まで下落し、日中安値は73,500~74,000ドルのゾーンに達しました。直近の24時間取引高は頻繁に130億~180億ドルを超え、暗号資産市場全体の時価総額は約1.5兆ドルで推移しています。過去30日間でBTCはおよそ9~10%下落し、年初来のパフォーマンスにも市場全体の圧力が表れています。こうした急激な値動きは、レバレッジ、流動性、外部要因がどのように相互作用するかを浮き彫りにします。

数分、あるいは数秒で起きる突然の価格急落
ビットコインはごく短い時間に数パーセント下落することがあります。最近の事例では、数時間以内に4~6%以上の値動きが発生しており、その一部は1時間足らずで進行しました。例えば、BTCが80,000ドル付近から75,000~76,000ドルのゾーンへ急速に下落し、数億ドルから10億ドル超に相当するレバレッジポジションが清算される値動
HighAmbition
#BTCFlashCrash #ShareWeekly #WCTCS9
ビットコインのフラッシュクラッシュを解説:最近の急落の原因、市場への影響、今後の見通し
ビットコインの価格は数分、場合によっては数秒で急落し、市場全体に突然のパニックと不確実性をもたらすことがあります。フラッシュクラッシュと呼ばれるこうした現象は、最近の取引でも確認されており、BTCは80,000~81,000ドル付近から74,000~75,500ドルの水準へ下落し、日中安値は73,500~74,000ドルのゾーンを試しました。直近の24時間取引高は頻繁に130億~180億ドルを超え、暗号資産市場全体の時価総額は約1.5兆ドルで推移しています。過去30日間でBTCは約9~10%下落し、年初来の値動きにも市場全体の圧力が表れています。こうした急速な値動きは、レバレッジ、流動性、外部要因がどのように相互作用するかを浮き彫りにします。
数分から数秒で起きる突然の価格急落
ビットコインは、ごく短い時間で数パーセント下落することがあります。最近の事例では、数時間以内に4~6%以上動いたほか、一部の値動きは1時間未満で進行しました。たとえば、BTCが80,000ドル付近から75,000~76,000ドルのゾーンへ急速に下落し、数億ドルから10億ドルを超えるレバレッジポジションが清算されたことがあります。こうした急落は、注文板が薄くなりスプレッドが拡大して、ポジションの解消コストが高くなるため、不確実性をさらに高めます。
ビットコインのフラッシュクラッシュが起きる理由 – 強い売り圧力
フラッシュクラッシュは、大量の売り注文が一度に市場へ流入したときに始まります。機関投資家によるリバランス、ETFからの資金流出、またはトレーダーの一斉撤退がその原因となることがあります。ここ数週間、米国の現物ビットコインETFでは、数億ドル規模の資金流出が連日記録され、継続的な売り圧力となっています。売り手が買い注文を圧倒すると、価格は急速に下落します。週末や取引時間外の流動性低下が重なると、中程度の売りでも短時間に3~8%という大幅な値動きにつながることがあります。
下落を増幅する清算の連鎖
主な加速要因はレバレッジです。多くのトレーダーは5倍~20倍(またはそれ以上)のレバレッジをかけてロングポジションを保有しています。価格が数パーセント下落すると、証拠金要件によって強制決済が自動的に発動します。こうした清算が成行売りとなって価格をさらに押し下げ、次の清算の波を引き起こします。最近のデータでは、24時間以内の清算額が10億ドルを超え、その85~88%をロングポジションが占めました。ある清算の連鎖では、数時間のうちに数億ドル相当のロングポジションが一掃され、通常の下落が急激なフラッシュクラッシュ型の下落へと変わりました。こうした自己増幅的な循環によって、2~3%の値動きが5~7%以上に拡大することがあります。
Ainvest
市場のパニックと恐怖に駆られた売り
清算が始まり価格が急速に下落すると、恐怖が広がります。個人投資家や一部の機関投資家は、さらなる損失を避けるために売却し、下落局面の取引高が増加します。市場センチメントや資金調達率が急激にマイナスへ転じることも、この心理を強めます。最近の取引では、こうしたパニック局面が株式市場全体のリスクオフの動き、とりわけテクノロジー関連株やAI関連銘柄の下落と重なり、リスク資産全般で連動した売りを招きました。
流動性の低い状況
急激な値動きの最中や取引の活発な時間帯以外では、ビットコインの注文板は急速に薄くなることがあります。買い注文の厚みが限られていると、大口の売り注文が複数の価格帯を一気に消化し、価格のギャップや誇張された下落率を生みます。最近は特に75,000~78,000ドルのゾーンで流動性が不安定になっており、薄い注文板によって清算の連鎖が拡大しました。アルトコインは流動性がさらに低いため、ビットコインの下落幅の1.5~2倍に達するなど、下落率がさらに大きくなることがよくあります。
ネガティブなニュースと外部要因
マクロ経済や地政学に関するニュースが、引き金となることは少なくありません。予想を上回る経済指標、規制上の懸念、地政学的な動向は、リスク選好を急速に変化させる可能性があります。最近の例として、10月の非農業部門雇用者数(NFP)が予想を大きく上回る+165,000人となったことが挙げられます。市場予想は約60,000~65,000人で、失業率も4.1%に低下しました。これを受けて、連邦準備制度理事会(FRB)が金融引き締めを続けるとの見方が強まり、ドル高が支えられたことでビットコインには圧力がかかりました。また、米国とイランの協議をめぐるニュースも、進展や停滞の兆しにエネルギー価格やリスクセンチメントが反応するなかで、断続的なボラティリティの一因となっています。
Politicalriskwire
ロングポジションへの影響
レバレッジをかけたロングポジションを保有するトレーダーは、最も大きなリスクにさらされます。5~8%の急落でポジションがすべて清算され、含み益が実現損失に変わることがあります。レバレッジを使っていない保有者も、BTCあたり数千ドルの評価損を被ります。最近、80,000ドル台前半から70,000ドル台半ばへ下落した清算の連鎖ではロングポジションの清算が大半を占め、サポート水準が崩れると資金がいかに急速に失われるかが示されました。
ショートトレーダーの機会
一方、ショートポジションを取っているトレーダーや、下落の確認後にショートで参入するトレーダーは、下落の勢いから利益を得られる可能性があります。こうした局面ではショートポジションの清算はかなり少なく、全体の15%未満となることが多いため、ショート勢は3~6%以上の値動きを捉えられます。ただし、強制売りが一巡するとショートスクイーズによって相場が急反転する可能性があるため、リスク管理は欠かせません。
サポート水準の下抜けとさらなる下落リスク
重要なサポートが大きな出来高を伴って下抜けると、次の下値水準がターゲットになります。最近の値動きでは、75,000ドルと74,000ドル付近のゾーンが試され、一時的に下抜けました。出来高の多い状態でこれらの水準を持続的に割り込めば、70,000ドル台前半や過去のスイング安値に向かう展開となる可能性があります。出来高による確認が重要です。出来高の少ない下抜けは反発しやすい一方、出来高を伴う下抜けは売りが続く可能性を高めます。
突然の回復と反発の可能性
フラッシュクラッシュは、清算が完了して強制的な売りが一巡すると、反転することがよくあります。売られ過ぎの状態、ショートカバー、割安とみる買い手の参入によって、数時間で3~7%の急反発が起こることがあります。最近の取引では、BTCが日中安値の73,500~74,000ドル付近から75,000ドルを上回る水準まで回復しました。こうした反発も同様に激しく、後から参入したショート勢が踏み上げられることがあります。トレーダーは、下落局面で出来高が減少した後、反発時に出来高が増加する動きを、安定化の可能性を示すシグナルとして注視します。
フラッシュクラッシュの定義 – 価格変動の規模の例
ビットコインが数分から数時間で約80,000ドルから75,000ドルへ下落するような動きは、典型的なフラッシュクラッシュ型の事象に当たります。短時間に5~8%以上下落し、5億~10億ドルを超える清算急増を伴う場合も、これに該当します。最近の価格推移では、1回の取引時間内や連日で、この規模の値動きが複数回発生しています。
市場全体の動向と安定化の見通し
ビットコインのフラッシュクラッシュは、偶然に起こることはほとんどありません。強い売り圧力、レバレッジポジションの清算、薄い流動性、パニック心理、外部要因が相互に作用して発生します。現在は、強いNFPを受けた後の売り圧力が残っています。この結果、12月の利上げ確率が上昇し、ドルが支えられました。次の主要な経済指標となるCPIの発表は11月10日です。インフレ率が予想を上回れば圧力が続く可能性がある一方、予想を下回れば安定化につながる可能性があります。米国とイランの協議は流動的で、断続的な進展報道によってエネルギー価格やリスクセンチメントが変動することがあります。次回のFOMC会合は12月8~9日に予定されており、それまでの数週間も金融政策への期待がポジション形成を左右し続けるでしょう。
通常、強制清算が落ち着き、注文板が回復し、明確な材料(弱い経済指標や前向きな地政学的展開)が現れると、相場は安定し始めます。過去の傾向では、大規模な清算の連鎖後、市場が方向感を取り戻すまでに1~3回の取引時間にわたる持ち合いが必要となることがよくあります。短期的には、74,000~76,000ドルのレンジを注意深く見守りましょう。下落時の出来高が減少し、直近安値を上回って推移すれば安定化が進む可能性があります。一方、出来高を伴って下抜ければ、さらなるサポート水準の試しにつながる可能性が高まります。
トレーダーが考慮すべき点
リスク管理が最優先です。CPIなどの主要指標発表を前に、レバレッジを引き下げましょう。明確なストップ水準を設定し、資本の小さな割合にリスクを抑えられるポジションサイズを選びましょう。清算データ、資金調達率、ETFの資金フロー、DXY、米国債利回りをリアルタイムで監視し、早期のシグナルを探してください。フラッシュクラッシュは危険と機会の両方を生みますが、最初の値動いを追いかけるのではなく、確認を待つトレーダーが優位に立てます。NFP後のポジション調整、間近に迫るCPI発表、進行中の地政学的動向、12月のFOMC会合が重なるため、明確な方向性を示すシグナルが現れるまでは、ボラティリティの高い状況が続く可能性があります。#USIranTalksShowNewProgress #70%OfAltcoinsFallBelow200DMA
repost-content-media
#USCPIDataIncoming #ShareWeekly
米国10月CPI:ビットコイン、米国株、金のうち最初に動くのは?市場見通しを徹底解説

米国の10月CPI発表が近づいています。私の見方では、これは金融市場にとって短期的に最も重要な材料の一つです。インフレを単なる経済指標として見ているわけではありません。この発表は、米連邦準備制度理事会(FRB)の政策見通しを変え、米ドルや米国債利回りに影響を与え、ビットコイン、テクノロジー株、金に大きな反応を引き起こす可能性があると考えています。

発表は11月10日21:30 UTC+8に予定されています。市場は、インフレ率が前回発表された前年同月比3.7%近辺にとどまるのか、それとも意味のある鈍化を示し始めるのかに注目しています。
私の方針は、発表前に方向を決めつけるのではなく、どちらの結果にも備えることです。

12月のFRB利上げ確率と金利見通し
私が最初に注目しているのは、インフレ率が再び強い内容となった場合、12月利上げの見込みが高まるかどうかです。
私の見方では、FRBが積極的に政策を変更するには、インフレ率が2%の目標に向けて持続的に低下しているという説得力のある証拠が必要です。単月の報告だけで金利見通し全体が決まるべきではありませんが、予想を上回る強い結果となれば、政策当局者はより慎重になる可能性があります。
9
HighAmbition
#USCPIDataIncoming #ShareWeekly
米国10月CPI:ビットコイン、米国株、金のうち、最初に動くのは?市場の見通しを徹底解説
米国の10月CPI発表が近づいています。私の見方では、これは金融市場にとって短期的に最も重要な材料の一つです。インフレを単なる経済指標の一つとして見ているわけではありません。この発表は、米連邦準備制度理事会(FRB)の政策に対する市場の見通しを変え、米ドルや米国債利回りに影響を与えるとともに、ビットコイン、テクノロジー株、金に大きな反応をもたらす可能性があると考えています。
発表は11月10日 21:30 UTC+8に予定されています。市場は、インフレ率が前年同月比3.7%という前回発表の水準近辺にとどまるのか、それとも明確な減速を示し始めるのかに注目しています。
私の方針は、発表前に方向を決めつけるのではなく、どちらの結果にも備えることです。
12月のFRB利上げ確率と金利見通し
まず注目しているのは、インフレ率が再び強い結果となった場合、12月の利上げ観測が強まる可能性があるかどうかです。
私の見方では、FRBが積極的な政策変更に踏み切るには、インフレ率が2%の目標に向けて持続的に低下しているという説得力のある証拠が必要です。月次の報告一つだけで金利見通し全体が決まるべきではありませんが、予想を上回る高い結果となれば、政策当局はより慎重になる可能性があります。
9月のインフレ率は前年同月比3.7%でした。10月については、総合CPI、コアCPI、月次インフレ率、住居費、サービス価格、エネルギー価格が注目されています。
総合CPIが3.8%前後またはそれ以上となり、コアインフレ率も加速すれば、市場は12月の見通しを見直すと考えます。予想を上回る強いインフレ結果は、米国債利回りを押し上げ、ドルを強める可能性があります。
10年米国債利回りの目安である4.86%近辺と、DXYの102.16前後は注視すべき重要な水準です。利回りが4.95%-5.00%に向かい、ドルが102.50を上回って強含む展開となれば、金融環境がリスク資産にとって一段と厳しくなっていることを示唆します。
ただし、利上げが確実だと自動的に決めつけるつもりはありません。FRBは雇用、経済成長、金融環境、インフレの全体的な傾向も考慮します。
以下は私のシナリオ別の見立てであり、公式な市場確率ではありません。
CPIが強い場合:3.8%またはそれ以上となれば、タカ派的な見方が強まる可能性があります。
予想どおりの場合:3.7%前後であれば、FRBは慎重姿勢を維持する可能性があります。
CPIが弱い場合:予想を下回る明確な低下となれば、将来の利下げ見通しが改善する可能性があります。
私の結論としては、コアインフレ率の方向性は総合指数と同じくらい重要です。一時的な改善よりも、継続的な鈍化を確認したいと考えています。
ビットコインと米国株:強気か弱気か?
ビットコインは、流動性、ドル高、米国債利回り、投資家のリスク選好度の変化に特に敏感です。
11月9日時点で参照できる市場データでは、BTCは約$75,150で、直近1週間の騰落率は約3.5%安、報告されている24時間取引高は約$16.6B-$18.1Bです。これらは参考値であり、リアルタイムの約定価格を保証するものではありません。
ビットコインはすでに$80,000-$84,000近辺の高値から売り圧力を受けています。私の見方では、今重要なのは、買い手が下値圏を守れるか、それとも再びインフレが予想を上回って新たな売りの波が起きるかです。
ビットコインのテクニカル見通し
注目している価格帯は以下のとおりです。
目先のサポート:$74,000-$75,000。
より強いサポート:$72,000-$73,000。
さらに下の価格帯:$69,000-$70,000。
最初のレジスタンス:$76,000-$77,000。
主要レジスタンス:$78,000-$80,000。
上値の回復目標:$82,000-$84,000。
これらは戦略を立てるための水準であり、必ず反転する価格帯ではありません。
CPIが予想を上回った場合:
新たなロングポジションを取ることには慎重になります。BTCが強い売り出来高を伴って$74,000を割り込めば、次に重要な攻防となるのは$72,000-$73,000の可能性があります。
$72,000を明確に下回れば、$70,000近辺まで下落する可能性があります。売りが加速し、金融市場全体が弱含む場合、$68,000-$69,000に向けて調整が深まる可能性も否定できません。
私なら、ショートを検討する前に、割り込んだサポートに向けた戻りが失敗するのを待つでしょう。CPI発表では急反転が起こることもあるため、急落を追いかけることはしません。
CPIが予想を下回った場合:
状況は急速に変わる可能性があります。インフレ率の低下は米国債利回りやドルへの圧力を和らげ、流動性見通しの改善につながる可能性があります。
まず、現物取引の出来高が増加するなかで、BTCが$76,000を回復できるかを確認します。$77,000を明確に上回れば、$78,000-$80,000への回復が視野に入る可能性があります。
$80,000を上回って買いの勢いが続けば、次の上値目標は$82,000、さらに$84,000となります。
私が望ましいと考えるロングの形は、最初のローソク足が陽線になっただけで買うのではなく、ブレイクアウトを確認した後、再テストに成功することです。
米国株式市場の見通し
借入コストや割引率の上昇が成長企業の株価評価に影響するため、テクノロジー株は大きく反応する可能性があると考えています。
ナスダックと半導体セクターには特に注目すべきです。人工知能、クラウドコンピューティング、データセンター、半導体製造に関連する企業は、投資家が将来の利益や金利の見通しを修正すると、株価がより大きく変動する可能性があります。
ナスダックについては、前日の高値と安値、取引開始後の値幅、そして回復の動きが買い出来高に支えられているかを確認します。
S&P 500では、市場全体が反発に参加しているのか、それとも一部の大型テクノロジー企業だけが回復しているのかが重要なシグナルとなります。
CPIが強ければグロース株で売りが再び強まる可能性があり、弱ければ投資家がテクノロジー株などリスクに敏感なセクターへ戻るきっかけになる可能性があります。
私の見方では、BTCとテクノロジー株は当初同じ方向に動く可能性がありますが、回復の強さは流動性と投資家のポジション状況によって左右されるでしょう。
金:今後の方向性とCPI発表時の取引見通し
このイベントにおいて金が特に興味深いのは、相反する二つの要因があるためです。
一つ目は安全資産需要です。不確実性が高まると、投資家は金への投資を増やす可能性があります。
二つ目は金利見通しです。実質利回りの上昇や米ドル高は、利息を生まない金の魅力を低下させる一方、利回りの低下やドル安は金価格を支える可能性があります。
11月9日時点で参照できるデータでは、金は1オンスあたり約$4,127で、日次上昇率は約1.75%です。これは、市場の不確実性が高いなかでも金需要が堅調に推移し得ることを示しています。
金の強気シナリオ
CPIが予想を下回り、米国債利回りが低下すれば、金利見通しの変化が金を支える可能性があります。
まず上値の試しとして$4,150-$4,170の水準に注目し、買いの勢いが続けば、次に$4,200、$4,250を見ます。
強い出来高を伴ってレジスタンスを継続的に上抜ければ、強気の見通しが強まるでしょう。
金の弱気シナリオ
インフレ率が予想を上回れば、ドルと米国債利回りが上昇する可能性があります。安全資産需要が続いていても、金に下押し圧力がかかることがあります。
まず心理的な節目となる$4,100に注目し、次に$4,050、$4,000を見ます。
売り出来高が増えるなかでサポートを明確に割り込めば、押し目買いにはより慎重になります。
私個人の見方では、不確実性が高まれば金は比較的底堅さを保つ可能性がありますが、CPIが強い結果になるたびに金が必ず上昇するとは考えていません。実質利回りとドルの反応が極めて重要です。
CPIの3つのシナリオ:市場の見通しを徹底解説
シナリオA:インフレ率が予想を上回る
総合CPIが3.8%またはそれ以上となり、コアインフレ率も加速すれば、市場はよりタカ派的に反応すると考えます。
想定される影響:
BTCは$74,000を再び試し、$72,000まで下落する可能性があります。
テクノロジー株は売り圧力に再びさらされる可能性があります。
DXYは102.50を試す可能性があります。
米国債利回りは4.95%-5.00%に向かう可能性があります。
利回り上昇が金の重しとなる可能性がありますが、安全資産需要が下落を抑えることも考えられます。
私の戦略は、焦らず待つことです。ショートを検討する前に、明確な下抜け、または戻りの失敗を確認します。
シナリオB:インフレ率が予想を下回る
総合インフレ率が明確に鈍化し、コアCPIも改善を裏付ければ、リスク選好度が回復する可能性があります。
想定される影響:
BTCは$76,000-$78,000を試す可能性があります。
回復がさらに強まれば、$80,000が視野に入る可能性があります。
ナスダックや半導体株に再び買いが集まる可能性があります。
ドルと米国債利回りが低下する可能性があります。
金はさらに支えられる可能性があります。
私なら、すぐにエントリーするのではなく、ブレイクアウトが確認され、再テストが成功するのを待ちます。
シナリオC:インフレ率が予想どおり
CPIが市場予想に近ければ、初動はまちまちとなる可能性があります。
市場はすでに予想どおりの結果を織り込んでいるかもしれません。トレーダーはコアインフレ率、住居費、サービス価格、FRBの今後の政策見通しに、より注目する可能性があります。
この場合、重要なテクニカル水準を明確に突破するのを確認する前に、大きなトレンドを予測することは避けます。
発表後に注目する重要指標
総合CPIだけで市場を判断することはありません。
確認項目は以下のとおりです。
総合CPIの前月比と前年同月比。
コアCPIの前月比と前年同月比。
住居費とサービス価格のインフレ。
米ドル指数と102.50近辺での反応。
10年米国債利回りの4.86%近辺での動き。
BTCの現物取引高とデリバティブの建玉。
資金調達率と清算の動き。
ナスダックと半導体セクターの広がり。
実質利回りやドルの動きに対する金の反応。
ビットコインでは、強い現物買いを伴わない価格上昇は、だましのブレイクアウトの可能性があるため慎重に見ます。同様に、売り出来高が続かない急落は、反発の機会となる可能性があります。
また、価格上昇とともに建玉が増えているかも確認します。建玉の増加は新たなポジション構築を示す場合がありますが、それだけで市場が強気だとは限りません。
私の取引計画:ロングとショートの戦略
あらゆる値動きを予測するより、資金を守ることを優先します。
ビットコインのロング計画
エントリー検討条件:$76,000-$77,000を明確に回復すること。
目標価格:
TP1: $78,000
TP2: $80,000
TP3: $82,000-$84,000
無効化条件:確認済みのブレイクアウト水準を再び下回ること。
ビットコインのショート計画
エントリー検討条件:$74,000を明確に下抜けること、または割り込んだサポートの再テストに失敗すること。
目標価格:
TP1: $73,000
TP2: $72,000
TP3: $70,000
無効化条件:下抜け失敗の水準を強く回復すること。
金のロング計画
利回りとドルが支援的な方向に動くなか、$4,150-$4,170を明確に上抜けた場合に限り、ロングを検討します。
目標価格:$4,200、$4,250。
金のショート計画
ドル高と利回りの上昇が確認されるなか、$4,100を明確に下抜けるかを見ます。
目標価格:$4,050、$4,000。
これらの水準は条件付きの戦略上の価格帯であり、エントリーの保証や金融アドバイスではありません。
すべての取引で明確な損切りを設定し、発表前にレバレッジを下げ、個々の取引でリスクにさらす資金は取引資金の0.5%-1%以下に抑えます。
私の最終見解:どの市場が最初に動くのか?
一つ選ぶなら、流動性主導の反応を確認するためにまずビットコイン、より広範なリスク選好度を確かめるために次にテクノロジー株、そしてドル高、実質利回り、安全資産需要への反応を見るために金に注目します。
ただし、最初の値動きが最も強いトレンドになるとは限りません。
#WCTCS9
repost-content-media
#NvidiaCEOUnderInvestigation
重要な転換点:CEOをめぐる調査、AI業界の不透明感、株式市場への影響、そして次の大きな取引機会
Nvidiaは、企業への信頼、地政学的懸念、投資家心理、業績が一堂に会する重要な局面を迎えています。
世界をリードするAIチップメーカーである同社は、創業者兼CEOのジェンスン・フアン氏が外国の情報機関による工作の標的になった可能性があるとの報道を受け、取締役会が独立調査を発表したことで、新たな注目を集めています。
これはよくある企業ニュースではありません。Nvidiaは世界のAI経済の中核を担っており、経営陣をめぐる不透明感は、半導体業界、テクノロジー株、さらには金融市場全体のセンチメントに影響を及ぼす可能性があります。
しかし、トレーダーは見出しの先を見据えるべきだと考えます。本当の問題は、この状況がNvidiaの事業に長期的な損害をもたらすのか、それとも次の大きな成長局面を前にした一時的な不透明感にとどまるのかという点です。
調査の内容、財務への影響、市場心理、テクニカル面の構造、そして取引機会の可能性を見ていきましょう。
1. 実際に何が起きたのか?調査の内容を理解する
最近のメディア報道によると、今回の論争は、ジェンスン・フアン氏と、シンガポールを拠点とするデータセンター企業Megaspeedに関係していた元幹部のA
HighAmbition
#NvidiaCEOUnderInvestigation
重要な転換点:CEOをめぐる調査、AI業界の不確実性、株式市場への影響、そして次の大きな取引機会
世界を代表するAIチップメーカーNvidiaは、企業への信頼、地政学的な懸念、投資家心理、業績が交差する重要な局面を迎えています。
創業者兼CEOのジェンセン・フアン氏が外国の情報機関による工作の標的になった可能性があるとの報道を受け、取締役会が独立調査を発表したことで、同社への注目が改めて高まっています。
これは単なる企業ニュースではありません。Nvidiaは世界のAI経済の中核を担っており、経営陣をめぐる不確実性は、半導体業界、テクノロジー株、さらには金融市場全体のセンチメントに影響を及ぼす可能性があります。
ただし、トレーダーは見出しの先を見据えるべきだと私は考えます。本当に重要なのは、この状況がNvidiaの事業に長期的な打撃を与えるのか、それとも次の大きな成長局面を前にした一時的な不確実性にすぎないのかという点です。
調査の内容、財務面への影響、市場心理、テクニカル分析、そして考えられる取引機会を順に見ていきましょう。
1. 実際に何が起きたのか?調査の内容を理解する
最近のメディア報道によると、今回の問題は、ジェンセン・フアン氏と、シンガポールに拠点を置くデータセンター企業Megaspeedの元幹部である黄麗(Alice Huang)氏との関係に関するものです。
報道では、米国の情報機関当局者が、黄麗氏には中国の情報機関との関係があり、北京に情報を渡していた可能性があると疑っていたとされています。
またMegaspeedは、規制対象となる先端AIチップが中国に移転された可能性をめぐる疑惑でも注目を集めています。
これらの疑惑は現在も調査中であり、ジェンセン・フアン氏やNvidiaに対する確定した事実として扱うべきではありません。
11月8日、Nvidiaの取締役会は独立調査を発表しました。独立取締役で構成される委員会が、外部の法律顧問の支援を受けながら、入手可能な情報を調査します。
ジェンセン・フアン氏は個人的な不適切行為を認め、家族とNvidiaの従業員に謝罪し、調査への協力を約束しました。
投資家にとって最も重要なのは、現時点で国家安全保障やNvidiaの機密情報が侵害されたと考える理由はないと、同社の取締役会が表明していることです。
調査が進む間も、フアン氏はCEOを続けます。
重要なのは、調査が行われるからといって、企業の不正行為やセキュリティ侵害、経営陣の交代が自動的に確定するわけではないという点です。
2. このニュースがNvidiaの株主にとって重要な理由
Nvidiaの企業価値は、同社の技術、経営陣、長期的な事業戦略に対する投資家の信頼と密接に結びついています。
ジェンセン・フアン氏は、Nvidiaを世界的なAIインフラ企業へと成長させるうえで中心的な役割を果たしてきました。
そのため、同社の工場、顧客、製品、財務運営に通常どおりの変化がなくても、同氏の経営をめぐる不確実性によって、株価の変動がさらに大きくなる可能性があります。
主なリスクは3つあると考えます。
コーポレートガバナンスリスク:投資家が、より高い透明性と説明責任を求める可能性があります。
地政学リスク:国際的な事業関係や先端チップの輸出に対する監視が強まり、規制面の不確実性が高まる可能性があります。
投資家の信頼リスク:短期トレーダーが、状況がより明確になるまで保有を減らす可能性があります。
一方で、重要なプラス要因もあります。取締役会はフアン氏と経営陣への信頼を公に表明しています。
調査で重大な企業上またはセキュリティ上の問題が見つからなければ、不確実性による割高分は徐々に解消される可能性があります。
3. Nvidia株:値動きと市場構造
11月6日の終値である$186.64を基準価格とすると、Nvidiaは10月の高値を大きく下回る水準で取引されています。
提示された市場データは以下のとおりです。
基準価格:$186.64
1日の値動き:+$5.04、または+2.78%
1日の取引レンジ:$185.22–$194.90
取引高:約180 million株
52週高値(前回):$243.37
52週安値の参考値:約$164
$243.37から$186.64への下落率は約23.31%です。
これは大幅な調整です。
ただし、下落全体をCEOをめぐる調査のせいにするべきではないと考えます。AIセクターでの利益確定、バリュエーションへの懸念、地政学的な動向、将来のテクノロジー投資をめぐる不確実性も、下落圧力の要因となっています。
興味深いのは、最近の売り圧力にもかかわらず、Nvidiaが11月6日の取引で約2.78%持ち直したことです。
これは買い手が依然として存在することを示唆しますが、1日の上昇だけでは強気の反転を確認するには不十分です。
私にとって最も重要なのは、Nvidiaが$180–$185を維持し、$195–$200を回復できるかどうかです。
4. サポートとレジスタンスの全体像と騰落率
以下の騰落率はすべて、基準価格$186.64をもとに算出しています。
直近のサポート:
$185 = -0.88%
$180 = -3.56%
ここは、まず注視したい最初の需要帯です。この水準で買い手が支えれば、回復の土台となる可能性があります。
二次サポート:
$175 = -6.23%
$170 = -8.91%
$180を明確に割り込めば、これらの水準が重要な下値目標となる可能性があります。
主要サポート:
$164 = -12.13%
ここは提示された52週安値の参考水準です。この水準に近づけば、弱気圧力が依然として強いことを示すでしょう。
レジスタンス水準:
$195 = +4.47%
$200 = +7.15%
$205 = +9.82%
$210 = +12.50%
$220 = +17.81%
$230 = +23.24%
$240 = +28.58%
$243.37 = +30.42%
私のテクニカル分析は明快です。
$180を下回ると、市場構造は一段と脆弱になります。
$180から$200の間では、もみ合いとボラティリティが予想されます。
$200を上回ると、回復の見通しはより前向きになります。
$220を上回れば、前回高値圏に向けて、より強い強気の勢いが生じる可能性があります。
これらは想定される価格シナリオであり、確実な目標ではありません。
5. AI関連株市場はどうなる可能性があるか?
Nvidiaは世界のAIサプライチェーンと深く結びついています。
同社の業績は、GPU需要、先端半導体製造、クラウドコンピューティング、データセンター投資に対する投資家の見通しに影響します。
不確実性が高まれば、ほかのAI関連企業にも連れ安が広がる可能性があります。
投資家が半導体株のバリュエーションを見直すなか、AMDにも圧力がかかる可能性があります。
AIインフラ投資への信頼が弱まれば、Broadcomも変動する可能性があります。
先端チップの生産をめぐる見通しが変化すれば、TSMC関連の投資にも影響が及ぶ可能性があります。
クラウドプロバイダーやデータセンター事業者も、投資家心理の変化にさらされる可能性があります。
ただし、企業調査が1件あっただけで、AIの成長ストーリーが崩れるとは考えていません。
より重要な指標は、実際の顧客需要、半導体の受注、インフラ投資、今後の売上成長です。
こうしたファンダメンタルズが強さを保てば、一時的な調整が、長期投資家にとって新たな機会となる可能性があります。
6. 投資家心理:誰が買い、誰が売っているのか?
市場では、主に3つの異なる動きが見られるでしょう。
長期投資家は、Nvidiaの競争力、AIインフラ需要、将来の収益力を重視する可能性があります。ファンダメンタルズが損なわれていないことを条件に、大幅な調整を買いの機会と見ることもあるでしょう。
短期トレーダーは、調査の内容がより明確になるまで、保有を減らすことを選ぶかもしれません。彼らの優先事項は底値を予測することではなく、資本を守ることです。
機関投資家は、ポジションを増やす前に、ガバナンスをめぐる動向、業績見通し、オプションのボラティリティ、半導体セクター全体へのエクスポージャーを注視する可能性があります。
確認が取れないうちに積極的に買うことも、積極的に空売りすることも魅力的ではない、というのが私の見方です。
株価が下落しても、すぐに割安になるとは限りません。
同様に、日足で陽線が出たからといって、下降トレンドが終わったとは限りません。
7. 強気シナリオ:NVDAはどこまで上昇する可能性があるか?
私の強気シナリオは、次の3つの条件に左右されます。
取締役会の調査で安心できる展開が見られる。
Nvidiaが好調な業績と強い業績見通しを示す。
AIおよび半導体市場全体が前向きな勢いを取り戻す。
これらの条件がそろえば、次の回復目標に注目します。
第1目標:$195–$200、約+4.47%から+7.15%。
第2目標:$205–$210、約+9.82%から+12.50%。
第3目標:$220、約+17.81%。
より大きな回復目標:$230–$240、約+23.24%から+28.58%。
$243.37を再び試す場合、上昇率は約+30.42%となります。
これらすべての水準にすぐ到達するとは考えていません。各レジスタンス帯では利益確定売りが出る可能性があります。
出来高を伴って$200を持続的に上抜けることが、私にとって最初の明確な強気シグナルです。
8. 弱気シナリオ:売り圧力はどこまで進む可能性があるか?
新たなネガティブ情報が出る場合、調査によってガバナンスへの懸念がさらに高まる場合、またはNvidiaの業績見通しが期待を下回る場合、弱気シナリオが強まります。
私が想定する下値の道筋:
第1下値目標:$180、約-3.56%。
第2下値目標:$175、約-6.23%。
第3下値目標:$170、約-8.91%。
主要な下値水準:$164、約-12.13%。
$180を明確に割り込めば、$175–$170に向かう可能性が高まります。
ただし、ネガティブな見出しが出るたびに、必ず下落が続くと決めつけるべきではありません。
予想外の好材料によって、空売りの買い戻しを伴う急反発が起こる可能性もあります。
9. 私のロング取引戦略
不確実な市場環境で積極的に買うよりも、慎重にエントリーすることを選びます。
エントリー候補ゾーン:$183–$188。ただし、価格が安定し、強気の確認が取れた場合に限ります。
損切りの目安:
SL1:$179
SL2:$174
SL3:$168
利確の目安:
TP1:$195
TP2:$205
TP3:$215–$220
エントリー価格帯の$183–$188を基準とした場合、想定される価格上昇率は以下のとおりです。
TP1:約+3.72%から+6.56%。
TP2:約+9.04%から+12.02%。
TP3:約+14.36%から+20.22%。
対応する損切りリスクはおよそ以下のとおりです。
SL1:-2.19%から-4.79%。
SL2:-4.92%から-7.45%。
SL3:-8.20%から-10.64%。
これらは選択肢としての損切り水準であり、3つすべてを同時に設定する指示ではありません。
私なら、サポート付近で買い手の強さが確認できた場合に限り、段階的にエントリーします。
10. 私のショート取引戦略
弱気のトレーダーであれば、$195–$200付近での上値拒否、または$180を明確に割り込む動きを注視します。
ショートのエントリー候補ゾーン:弱気シグナルが確認された後の$194–$199。
損切りの目安:
SL1:$202
SL2:$208
SL3:$215
利確の目安:
TP1:$185
TP2:$175
TP3:$165
エントリー価格帯からの想定下落率:
TP1:ショート利益は約+4.64%から+7.04%。
TP2:ショート利益は約+9.79%から+12.06%。
TP3:ショート利益は約+14.95%から+17.09%。
想定される損切りリスク:
SL1:約-1.51%から-4.12%。
SL2:約-4.52%から-7.22%。
SL3:約-8.04%から-10.82%。
これらの割合は、取引手数料などのコストを考慮する前の価格変動に基づいています。株価が急騰した場合、ショートポジションには追加のリスクが伴います。
11. 最終見解:機会か、それとも警告の兆しか?
私の見解では、Nvidiaは信頼を試される重要な局面にありますが、同社の長期的なAI事業は今回の調査とは切り分けて評価すべきです。
取締役会は独立調査を開始し、現時点で企業秘密や国家安全保障が侵害されたと考える理由はないと表明したうえで、現在の経営陣への信頼を示しています。
これは重要な出発点ですが、調査の最終的な結論はまだ分かっていません。
NVDAが$200を下回っている間、短期的な見通しには慎重です。
$200を明確に上回れば、$210–$220を目指す展開が見えてくる可能性があり、基準価格から約12.50%–17.81%の上昇余地があります。
一方、$180を下回れば、株価が$170まで下落する可能性があり、基準価格から約8.91%下となります。
#WCTCS9
repost-content-media
#NvidiaCEOUnderInvestigation
重要な転換点:CEOをめぐる調査、AI業界の不透明感、株式市場への影響、そして次の大きな取引機会
Nvidiaは今、企業への信頼、地政学的な懸念、投資家心理、業績がすべて交錯する重要な局面を迎えています。
世界有数のAIチップメーカーである同社は、創業者兼CEOのジェンスン・フアン氏が外国の情報機関による工作の標的になった可能性があるとの報道を受け、取締役会が独立調査を発表したことで、新たな注目を集めています。
これは、ありふれた企業ニュースではありません。Nvidiaは世界のAI経済の中核を担っており、経営陣をめぐる不透明感は、半導体業界、テクノロジー株、さらには金融市場全体のセンチメントに影響を与える可能性があります。
ただし、トレーダーは見出しの先を見るべきだと私は考えています。本当の問題は、この状況がNvidiaの事業に長期的な損害をもたらすのか、それとも次の大きな成長局面を前に、一時的な不確実性を生むにすぎないのかという点です。
調査の内容、財務面への影響、市場心理、テクニカルな動向、そして取引機会の可能性を詳しく見ていきましょう。
1. 実際に何が起きたのか?調査の内容を理解する
最近のメディア報道によると、今回の騒動は、ジェンスン・フアン氏と、シンガポールを拠点とするデータセンター企業Megaspeedの元幹
HighAmbition
#NvidiaCEOUnderInvestigation
重要な転換点:CEOをめぐる調査、AI業界の不確実性、株式市場への影響、そして次の大きな取引機会
世界を代表するAIチップメーカーNvidiaは、企業への信頼、地政学的な懸念、投資家心理、業績が交差する重要な局面を迎えています。
創業者兼CEOのジェンセン・フアン氏が外国の情報機関による工作の標的になった可能性があるとの報道を受け、取締役会が独立調査を発表したことで、同社への注目が改めて高まっています。
これは単なる企業ニュースではありません。Nvidiaは世界のAI経済の中核を担っており、経営陣をめぐる不確実性は、半導体業界、テクノロジー株、さらには金融市場全体のセンチメントに影響を及ぼす可能性があります。
ただし、トレーダーは見出しの先を見据えるべきだと私は考えます。本当に重要なのは、この状況がNvidiaの事業に長期的な打撃を与えるのか、それとも次の大きな成長局面を前にした一時的な不確実性にすぎないのかという点です。
調査の内容、財務面への影響、市場心理、テクニカル分析、そして考えられる取引機会を順に見ていきましょう。
1. 実際に何が起きたのか?調査の内容を理解する
最近のメディア報道によると、今回の問題は、ジェンセン・フアン氏と、シンガポールに拠点を置くデータセンター企業Megaspeedの元幹部である黄麗(Alice Huang)氏との関係に関するものです。
報道では、米国の情報機関当局者が、黄麗氏には中国の情報機関との関係があり、北京に情報を渡していた可能性があると疑っていたとされています。
またMegaspeedは、規制対象となる先端AIチップが中国に移転された可能性をめぐる疑惑でも注目を集めています。
これらの疑惑は現在も調査中であり、ジェンセン・フアン氏やNvidiaに対する確定した事実として扱うべきではありません。
11月8日、Nvidiaの取締役会は独立調査を発表しました。独立取締役で構成される委員会が、外部の法律顧問の支援を受けながら、入手可能な情報を調査します。
ジェンセン・フアン氏は個人的な不適切行為を認め、家族とNvidiaの従業員に謝罪し、調査への協力を約束しました。
投資家にとって最も重要なのは、現時点で国家安全保障やNvidiaの機密情報が侵害されたと考える理由はないと、同社の取締役会が表明していることです。
調査が進む間も、フアン氏はCEOを続けます。
重要なのは、調査が行われるからといって、企業の不正行為やセキュリティ侵害、経営陣の交代が自動的に確定するわけではないという点です。
2. このニュースがNvidiaの株主にとって重要な理由
Nvidiaの企業価値は、同社の技術、経営陣、長期的な事業戦略に対する投資家の信頼と密接に結びついています。
ジェンセン・フアン氏は、Nvidiaを世界的なAIインフラ企業へと成長させるうえで中心的な役割を果たしてきました。
そのため、同社の工場、顧客、製品、財務運営に通常どおりの変化がなくても、同氏の経営をめぐる不確実性によって、株価の変動がさらに大きくなる可能性があります。
主なリスクは3つあると考えます。
コーポレートガバナンスリスク:投資家が、より高い透明性と説明責任を求める可能性があります。
地政学リスク:国際的な事業関係や先端チップの輸出に対する監視が強まり、規制面の不確実性が高まる可能性があります。
投資家の信頼リスク:短期トレーダーが、状況がより明確になるまで保有を減らす可能性があります。
一方で、重要なプラス要因もあります。取締役会はフアン氏と経営陣への信頼を公に表明しています。
調査で重大な企業上またはセキュリティ上の問題が見つからなければ、不確実性による割高分は徐々に解消される可能性があります。
3. Nvidia株:値動きと市場構造
11月6日の終値である$186.64を基準価格とすると、Nvidiaは10月の高値を大きく下回る水準で取引されています。
提示された市場データは以下のとおりです。
基準価格:$186.64
1日の値動き:+$5.04、または+2.78%
1日の取引レンジ:$185.22–$194.90
取引高:約180 million株
52週高値(前回):$243.37
52週安値の参考値:約$164
$243.37から$186.64への下落率は約23.31%です。
これは大幅な調整です。
ただし、下落全体をCEOをめぐる調査のせいにするべきではないと考えます。AIセクターでの利益確定、バリュエーションへの懸念、地政学的な動向、将来のテクノロジー投資をめぐる不確実性も、下落圧力の要因となっています。
興味深いのは、最近の売り圧力にもかかわらず、Nvidiaが11月6日の取引で約2.78%持ち直したことです。
これは買い手が依然として存在することを示唆しますが、1日の上昇だけでは強気の反転を確認するには不十分です。
私にとって最も重要なのは、Nvidiaが$180–$185を維持し、$195–$200を回復できるかどうかです。
4. サポートとレジスタンスの全体像と騰落率
以下の騰落率はすべて、基準価格$186.64をもとに算出しています。
直近のサポート:
$185 = -0.88%
$180 = -3.56%
ここは、まず注視したい最初の需要帯です。この水準で買い手が支えれば、回復の土台となる可能性があります。
二次サポート:
$175 = -6.23%
$170 = -8.91%
$180を明確に割り込めば、これらの水準が重要な下値目標となる可能性があります。
主要サポート:
$164 = -12.13%
ここは提示された52週安値の参考水準です。この水準に近づけば、弱気圧力が依然として強いことを示すでしょう。
レジスタンス水準:
$195 = +4.47%
$200 = +7.15%
$205 = +9.82%
$210 = +12.50%
$220 = +17.81%
$230 = +23.24%
$240 = +28.58%
$243.37 = +30.42%
私のテクニカル分析は明快です。
$180を下回ると、市場構造は一段と脆弱になります。
$180から$200の間では、もみ合いとボラティリティが予想されます。
$200を上回ると、回復の見通しはより前向きになります。
$220を上回れば、前回高値圏に向けて、より強い強気の勢いが生じる可能性があります。
これらは想定される価格シナリオであり、確実な目標ではありません。
5. AI関連株市場はどうなる可能性があるか?
Nvidiaは世界のAIサプライチェーンと深く結びついています。
同社の業績は、GPU需要、先端半導体製造、クラウドコンピューティング、データセンター投資に対する投資家の見通しに影響します。
不確実性が高まれば、ほかのAI関連企業にも連れ安が広がる可能性があります。
投資家が半導体株のバリュエーションを見直すなか、AMDにも圧力がかかる可能性があります。
AIインフラ投資への信頼が弱まれば、Broadcomも変動する可能性があります。
先端チップの生産をめぐる見通しが変化すれば、TSMC関連の投資にも影響が及ぶ可能性があります。
クラウドプロバイダーやデータセンター事業者も、投資家心理の変化にさらされる可能性があります。
ただし、企業調査が1件あっただけで、AIの成長ストーリーが崩れるとは考えていません。
より重要な指標は、実際の顧客需要、半導体の受注、インフラ投資、今後の売上成長です。
こうしたファンダメンタルズが強さを保てば、一時的な調整が、長期投資家にとって新たな機会となる可能性があります。
6. 投資家心理:誰が買い、誰が売っているのか?
市場では、主に3つの異なる動きが見られるでしょう。
長期投資家は、Nvidiaの競争力、AIインフラ需要、将来の収益力を重視する可能性があります。ファンダメンタルズが損なわれていないことを条件に、大幅な調整を買いの機会と見ることもあるでしょう。
短期トレーダーは、調査の内容がより明確になるまで、保有を減らすことを選ぶかもしれません。彼らの優先事項は底値を予測することではなく、資本を守ることです。
機関投資家は、ポジションを増やす前に、ガバナンスをめぐる動向、業績見通し、オプションのボラティリティ、半導体セクター全体へのエクスポージャーを注視する可能性があります。
確認が取れないうちに積極的に買うことも、積極的に空売りすることも魅力的ではない、というのが私の見方です。
株価が下落しても、すぐに割安になるとは限りません。
同様に、日足で陽線が出たからといって、下降トレンドが終わったとは限りません。
7. 強気シナリオ:NVDAはどこまで上昇する可能性があるか?
私の強気シナリオは、次の3つの条件に左右されます。
取締役会の調査で安心できる展開が見られる。
Nvidiaが好調な業績と強い業績見通しを示す。
AIおよび半導体市場全体が前向きな勢いを取り戻す。
これらの条件がそろえば、次の回復目標に注目します。
第1目標:$195–$200、約+4.47%から+7.15%。
第2目標:$205–$210、約+9.82%から+12.50%。
第3目標:$220、約+17.81%。
より大きな回復目標:$230–$240、約+23.24%から+28.58%。
$243.37を再び試す場合、上昇率は約+30.42%となります。
これらすべての水準にすぐ到達するとは考えていません。各レジスタンス帯では利益確定売りが出る可能性があります。
出来高を伴って$200を持続的に上抜けることが、私にとって最初の明確な強気シグナルです。
8. 弱気シナリオ:売り圧力はどこまで進む可能性があるか?
新たなネガティブ情報が出る場合、調査によってガバナンスへの懸念がさらに高まる場合、またはNvidiaの業績見通しが期待を下回る場合、弱気シナリオが強まります。
私が想定する下値の道筋:
第1下値目標:$180、約-3.56%。
第2下値目標:$175、約-6.23%。
第3下値目標:$170、約-8.91%。
主要な下値水準:$164、約-12.13%。
$180を明確に割り込めば、$175–$170に向かう可能性が高まります。
ただし、ネガティブな見出しが出るたびに、必ず下落が続くと決めつけるべきではありません。
予想外の好材料によって、空売りの買い戻しを伴う急反発が起こる可能性もあります。
9. 私のロング取引戦略
不確実な市場環境で積極的に買うよりも、慎重にエントリーすることを選びます。
エントリー候補ゾーン:$183–$188。ただし、価格が安定し、強気の確認が取れた場合に限ります。
損切りの目安:
SL1:$179
SL2:$174
SL3:$168
利確の目安:
TP1:$195
TP2:$205
TP3:$215–$220
エントリー価格帯の$183–$188を基準とした場合、想定される価格上昇率は以下のとおりです。
TP1:約+3.72%から+6.56%。
TP2:約+9.04%から+12.02%。
TP3:約+14.36%から+20.22%。
対応する損切りリスクはおよそ以下のとおりです。
SL1:-2.19%から-4.79%。
SL2:-4.92%から-7.45%。
SL3:-8.20%から-10.64%。
これらは選択肢としての損切り水準であり、3つすべてを同時に設定する指示ではありません。
私なら、サポート付近で買い手の強さが確認できた場合に限り、段階的にエントリーします。
10. 私のショート取引戦略
弱気のトレーダーであれば、$195–$200付近での上値拒否、または$180を明確に割り込む動きを注視します。
ショートのエントリー候補ゾーン:弱気シグナルが確認された後の$194–$199。
損切りの目安:
SL1:$202
SL2:$208
SL3:$215
利確の目安:
TP1:$185
TP2:$175
TP3:$165
エントリー価格帯からの想定下落率:
TP1:ショート利益は約+4.64%から+7.04%。
TP2:ショート利益は約+9.79%から+12.06%。
TP3:ショート利益は約+14.95%から+17.09%。
想定される損切りリスク:
SL1:約-1.51%から-4.12%。
SL2:約-4.52%から-7.22%。
SL3:約-8.04%から-10.82%。
これらの割合は、取引手数料などのコストを考慮する前の価格変動に基づいています。株価が急騰した場合、ショートポジションには追加のリスクが伴います。
11. 最終見解:機会か、それとも警告の兆しか?
私の見解では、Nvidiaは信頼を試される重要な局面にありますが、同社の長期的なAI事業は今回の調査とは切り分けて評価すべきです。
取締役会は独立調査を開始し、現時点で企業秘密や国家安全保障が侵害されたと考える理由はないと表明したうえで、現在の経営陣への信頼を示しています。
これは重要な出発点ですが、調査の最終的な結論はまだ分かっていません。
NVDAが$200を下回っている間、短期的な見通しには慎重です。
$200を明確に上回れば、$210–$220を目指す展開が見えてくる可能性があり、基準価格から約12.50%–17.81%の上昇余地があります。
一方、$180を下回れば、株価が$170まで下落する可能性があり、基準価格から約8.91%下となります。
#WCTCS9
repost-content-media
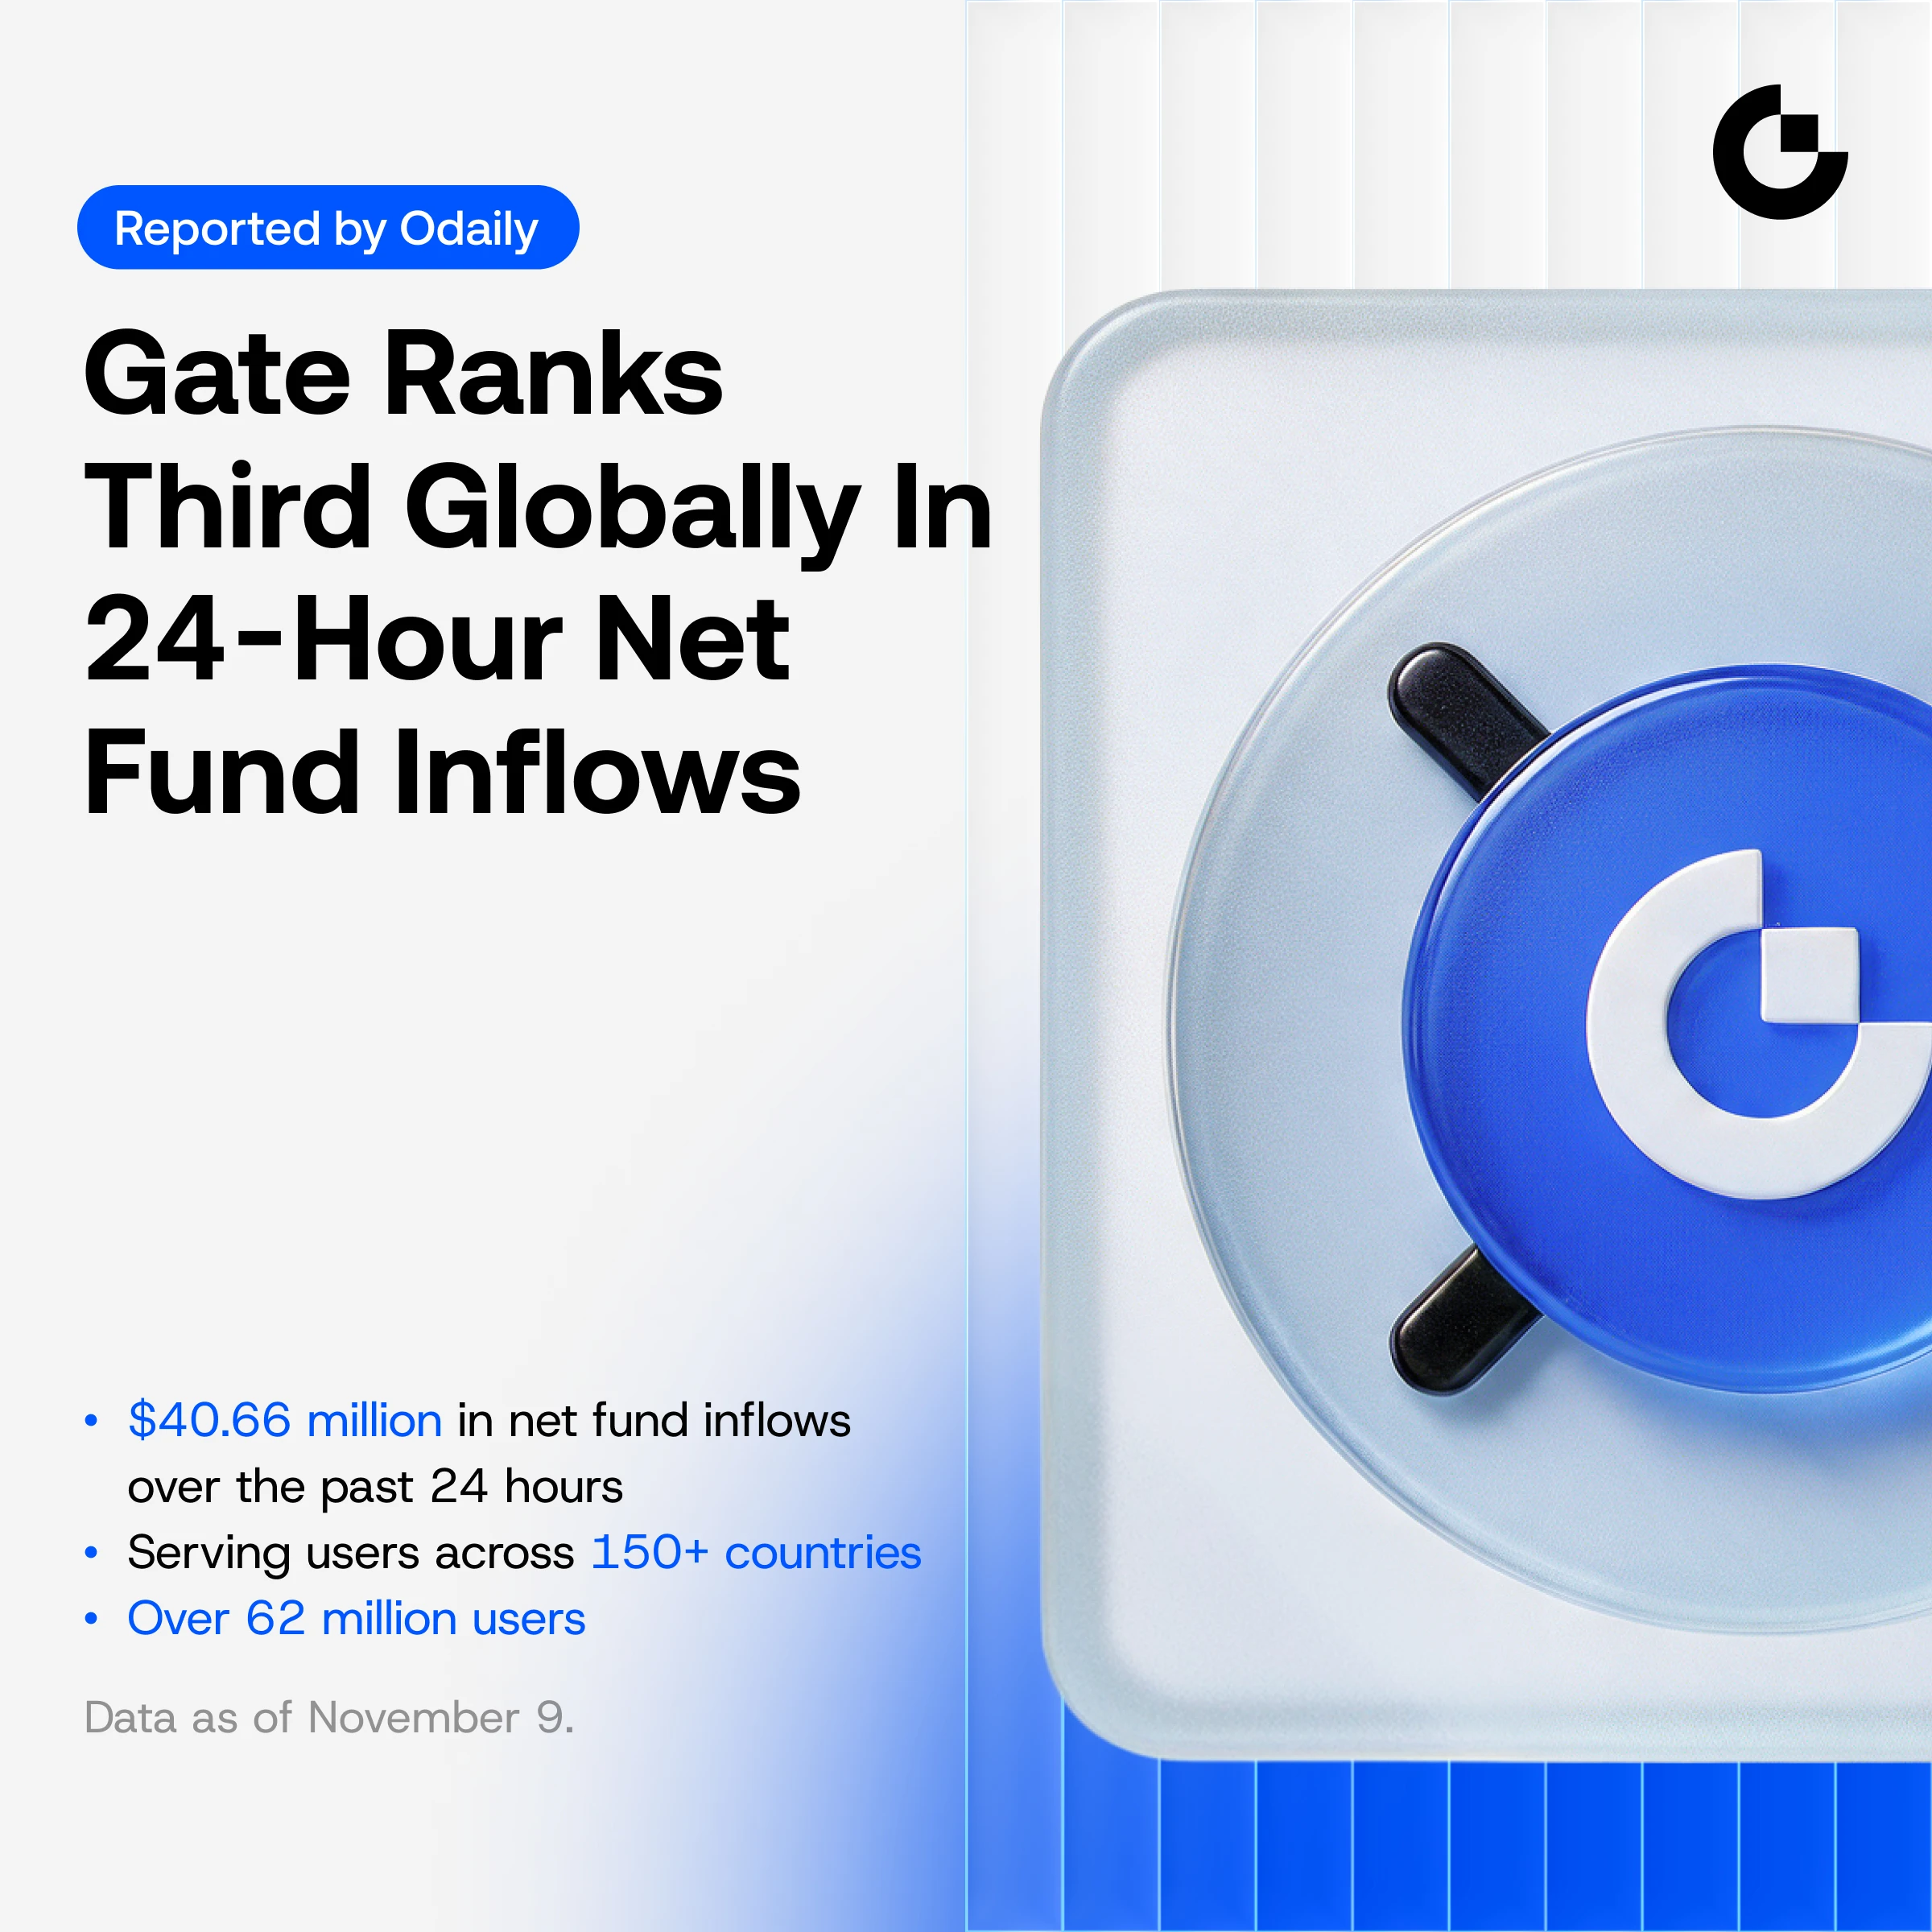
#GateRanksThirdIn24HNetInflows
Gate、24時間の純流入額で世界第3位にランクインし、卓越した実績を達成
暗号資産セクター全体で市場の変動が続くなか、Gateは24時間の純流入額が約$40.66 millionに達し、卓越した強さと回復力を改めて示しました。DefiLlamaのデータによると、この実績によりGateは世界の中央集権型取引所のなかで第3位に位置しています。この成果は、一時的な急増や単独の指標にとどまるものではありません。長年にわたる着実な成長と信頼性の高いサービスを通じてGateが培ってきた、信頼の高まり、堅牢なインフラ、そしてユーザーからの継続的な信頼を反映しています。

資本は、安全性、十分な流動性、革新的な商品、そしてプロフェッショナルな取引環境を提供するプラットフォームへ、引き続き明確に流入しています。Gateが純流入額で世界トップ3に入ったことは、まさにそのことを示しています。この流入を取引需要の回復や信頼の回帰と解釈する市場参加者がいる一方で、戦略的なリバランス、将来の機会に備えた証拠金の預け入れ、あるいは予想される市場の動きに先回りした資本の配置と見る向きもあります。個々の資金移動の正確な動機が何であれ、全体として明らかなのは、多額の資本がGateを選んでいるということです。

資金流入は、プラットフォームの健全性を示す
HighAmbition
#GateRanksThirdIn24HNetInflows
Gate、24時間純流入額で世界第3位にランクインし、卓越した実績を達成
暗号資産セクター全体で市場の変動が続く中、Gateは約4,066万ドルの24時間純流入額を記録し、卓越した強さと回復力を改めて示しました。DefiLlamaのデータによると、この好調な結果により、Gateは世界の中央集権型取引所の中で第3位に確固たる地位を築いています。この実績は、一時的な急増や単独の指標にとどまるものではありません。長年にわたる着実な発展と信頼性の高いサービスを通じてGateが培ってきた、信頼の高まり、堅牢なインフラ、そしてユーザーからの揺るぎない支持を反映しています。
資金は、安全性、十分な流動性、新しい商品、そしてプロフェッショナルな取引環境を提供するプラットフォームへと、引き続き明確に流れています。純流入額で世界トップ3に入ったGateの位置づけは、まさにそのことを示しています。一部の市場参加者は、これらの資金流入を取引需要の再燃や信頼の回復の兆しと捉えています。一方で、戦略的なリバランス、将来の機会に備えた証拠金の預け入れ、あるいは予想される相場変動を見据えた資金配置と見る人もいます。個々の送金の正確な動機はさまざまですが、全体として明らかなのは、多額の資金がGateを選んでいるということです。
資金流入は、プラットフォームの健全性を示す重要な指標の一つです。安定した買い需要、一貫した取引量、高度な参加者を惹きつけて維持する能力も、もう一つの重要な要素です。Gateの最近の実績は、複数の側面で強さを示しています。市場全体に不確実性が広がる時期に純流入額でこれほど高い順位を獲得したことは、信頼性、競争力のある手数料、幅広い資産の取り扱い、高度な取引ツールを重視する個人トレーダーとプロのトレーダーの双方にとって、Gateが魅力的であることを示しています。
Gateは長年にわたり、幅広い取引スタイルや戦略に対応する包括的なエコシステムの構築に注力してきました。流動性の高い現物市場から、経験豊富な参加者向けのデリバティブ商品まで、実績ある戦略から学べるコピー取引機能から、拡大を続けるWeb3や分散型金融との連携まで、Gateは変化するユーザーニーズに応える形で提供サービスを拡充し続けています。こうした幅広い商品群と、セキュリティおよびコンプライアンスを重視する姿勢が、資金流入を促す信頼に直接つながっています。
市場環境は依然として変化し続けています。ボラティリティは課題と機会の両方をもたらします。このような環境では、継続的に純資金を集めるプラットフォームは、インフラ、リスク管理、カスタマーサポート、商品イノベーションに多額の投資を行っている傾向があります。24時間純流入額でトップ3に入ったGateの実績は、こうした投資が実を結んでいることを示す具体的な証拠です。トレーダーや投資家が、資金を投じる優先的な場としてGateを積極的に選んでいることを示しています。
単一の24時間の集計期間を超えて見ると、資金選好のより広範な傾向が重要になります。資金流入ランキングで繰り返し上位に登場するプラットフォームは、ネットワーク効果の恩恵を受ける傾向があります。厚い板がより多くのトレーダーを引き寄せ、取引量の増加が価格発見を促し、流動性の向上が大口参加者のスリッページを抑えます。こうした相互に強化し合う動きは、市場全体のセンチメントが変動しても、一部の取引所が強い地位を維持できる理由を説明しています。Gateの現在の順位は、同社が主要プラットフォームの一角を占めていることを示しています。
資金や取引への注力先を検討するトレーダーは、関連する複数の指標を考慮することがよくあります。現物取引量からは、実際の市場活動とユーザーエンゲージメントを把握できます。数日から数週間にわたる持続的な資金流入傾向は、資金が短期的な投機のために流入しているのか、より長期的なポジション構築のためなのかを示す可能性があります。ビットコインや主要アルトコインの値動きは、市場全体の方向性やリスク選好を測る重要な指標です。Gateの堅調な資金流入実績を受け、今後の取引時間や数週間にわたり、これらの関連指標がどのように推移するかを注視する価値があります。
暗号資産市場で評価されるのは、技術的な卓越性とユーザー体験への真摯な注力を両立するプラットフォームです。迅速な約定、透明性の高い手数料体系、アルゴリズム取引を行うトレーダー向けの堅牢なAPIアクセス、知識を身につけている段階のユーザー向けの学習リソース、迅速に対応するサポート窓口は、いずれも優れた環境づくりに寄与します。Gateが多額の純流入を集めていることは、市場参加者の相当数が、プラットフォーム上でこれらの要素がバランスよく提供されていると評価していることを示唆しています。
セキュリティは、長期的な信頼を維持しようとするすべての取引所にとって、基盤となる要件です。
資金を預けるユーザーは、保有資産の大部分のコールドストレージ、マルチシグ管理、定期的な監査、プロアクティブなモニタリングなど、業界標準の実践によって資産が保護されているという確信を必要とします。セキュリティを一度きりの確認事項ではなく、継続的な優先事項として扱うプラットフォームは、警戒感が高まる時期にも資金を維持する傾向があります。Gateの資金流入額は、多くの参加者が現在、同プラットフォームはこの重要な基準を満たしていると見ていることを示しています。
流動性の厚みも、もう一つの重要な要素です。板が薄いと、特に相場が急変する局面で不利な価格で約定する可能性があります。純流入が堅調な場合、より多くの資金が取引に備えて待機することで、流動性環境の改善と相関することがよくあります。マーケットメーカー、アービトラージャー、大口の裁量取引を行うトレーダーにとって、プラットフォームに多額の資金が存在すること自体が、そこで取引を集中させる理由になる場合があります。Gateの現在の順位は、この点で有利な位置にあることを示しています。
商品イノベーションも、資金の獲得と維持に役割を果たします。上場資産を継続的に拡充し、新たな契約タイプを導入し、マッチングエンジンを改良し、新興技術を取り入れる取引所は、市場の選好が変化しても関連性を保つ傾向があります。現物、先物、オプション関連商品、そしてより広範なエコシステム機能にわたるGateの継続的な開発は、この適応型のアプローチを反映しています。最近の資金流入実績は、少なくとも一部において、こうした取り組みが市場から評価されていることを示すものと捉えられます。
コミュニティやエコシステムへの関与も、プラットフォームの強さを支えます。活発なユーザーコミュニティ、チームによる透明性の高いコミュニケーション、ユーザーがフィードバックを提供できる機会は、共に前進しているという意識の醸成に役立ちます。トレーダーがプラットフォームは要望に応え、継続的に改善していると感じれば、資金を他へ移すよりも、そこで運用し続ける可能性が高まります。純流入額で世界の主要取引所に名を連ねるGateの位置づけは、多くのユーザーが現在、資金を投じるに足る魅力的な体験を提供していると感じていることを示唆しています。
今後、堅調な資金流入が続くかどうかには、いくつかの要因が影響します。マクロ経済環境、主要地域の規制動向、ビットコインとイーサリアムの価格推移、そして暗号資産参加者全体のリスク選好が、いずれも影響を及ぼします。同時に、継続的な商品開発、流動性の拡大、セキュリティ体制、ユーザー体験の改善といったプラットフォーム固有の要素は、Gateが自ら管理できる範囲にあります。複数の期間にわたって純流入額のトップクラスの順位を維持できれば、世界の中央集権型取引所における同プラットフォームの地位はさらに強固になるでしょう。
資金フローを注視するトレーダーや投資家にとって、Gateの最近の純流入額4,066万ドルと世界第3位という順位は、追跡する価値のある明確なデータポイントです。資金流入だけで将来の実績が保証されるわけではありませんが、現在どこに資金が向かっているのかを知る有用な手がかりになります。この情報を、現物取引量、板の厚み、該当する場合はファンディングレート、そして市場全体の構造に関する観察と組み合わせることで、参加者はより包括的な見通しを立てられます。
24時間純流入額で世界トップ3に入ったGateの実績は、現在の市場選好を示す強い指標です。これは、長年にわたるプラットフォーム開発、リスク管理への注力、商品の拡充、ユーザー中心の改善が積み重なった結果を反映しています。資金が迅速に移動する競争環境において、資金流入指標で一貫して上位に入ることは意義深い成果です。
市場参加者が引き続き機会を評価し、リスクを管理する中で、多額の資金を集めて維持できることを示すプラットフォームは、重要な比較対象であり続けるでしょう。Gateの最新の実績は、同社がその議論の中心に確固たる地位を築いていることを示しています。多額の純流入、高い世界順位、そして確立された複数の商品を擁するエコシステムが組み合わさり、現在の市場局面で多くのトレーダーが積極的に選ぶプラットフォームとしての地位を確立しています。
取引量の推移、複数日にわたる資金流入のパターン、主要資産の値動きを継続して観察すれば、さらなる背景情報が得られるでしょう。現時点では、Gateの24時間純流入額が約4,066万ドルで世界第3位となったことを示すDefiLlamaのデータは、プラットフォームの強さを示す具体的で前向きなシグナルです。資金は選択的に動きます。Gateは現在、その選択的な資金のかなりの割合を集めています。
この結果は、暗号資産市場で持続的な資金選好を生み出す要因について、さらなる分析を促します。セキュリティ、流動性、商品ラインナップ、約定品質、そして全体的な信頼性は、引き続き重要な検討事項です。純流入額におけるGateの実績は、市場参加者の相当数がこれらの面で同プラットフォームを高く評価していることを示唆しています。状況が変化しても、強い資金誘引力を維持するプラットフォームは、より広範な取引エコシステムで中心的な役割を果たし続けるでしょう。
24時間純流入額で世界トップ3に入ったGateの順位は、単一のデータポイント以上の意味を持ちます。これは、継続的なプラットフォーム開発、ユーザーの信頼、競争上の位置づけを反映しています。急速な変化と激しい競争が特徴の業界において、このような測定可能な成果を上げることは注目に値します。資金を集める実績のある取引先を探しているトレーダーにとって、Gateに関する現在の指標は、市場機会やリスク管理手法を継続的に評価するうえで特に参考になるでしょう。
DefiLlamaのデータで裏付けられた約4,066万ドルの純流入額は、明確な基準となります。市場が変動する中で、中央集権型取引所の世界ランキング第3位に入ったことは、この結果の重要性をさらに強調しています。資金は信頼性と機会を兼ね備えたプラットフォームへと流れ続けており、Gateの最新の実績は、相当数の参加者に対して同社がその基準を満たしていることを示しています。
市場が進むにつれて、堅調な資金流入傾向が続くか、取引量が並行してどのように推移するか、主要資産の価格がより広範な環境にどう反応するかに、自然と注目が集まるでしょう。
Gateの現在の地位は、こうした動向を見極めるための確かな基盤となります。純資金をこれほど高い水準で集める能力は、現在の市場における位置づけと、世界中のトレーダーや投資家から寄せられている信頼を示す前向きな指標です。
Gateは、資金を集める有力な要素である、流動性の厚み、信頼性、包括的な商品ラインナップを備え続けています。最近、24時間純流入額で世界トップ3に入ったことも、この特徴と一致しています。資金フローやプラットフォームの強さを注視する市場参加者にとって、最新データは、主要な中央集権型取引所間の競争環境を継続的に評価するうえで、有益かつ参考になる情報です。
repost-content-media
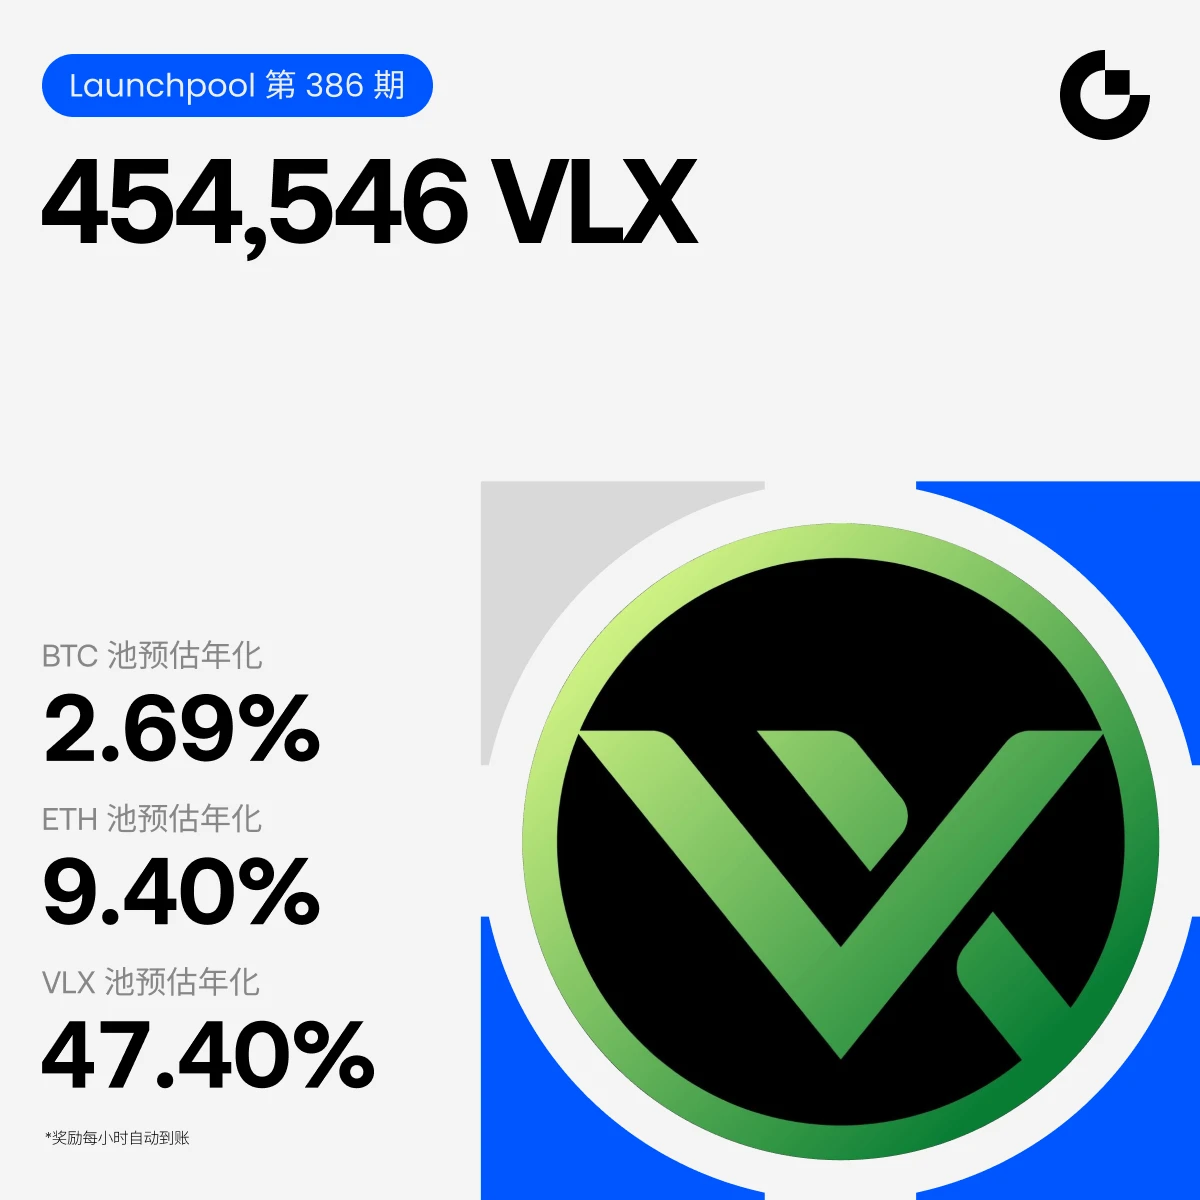
#质押Launchpool瓜分45万VLX
#GateLaunchpool #VLX #Gate
Gateは収益機会の創出を継続:BTC、ETH、VLXのステーキングで推定年率利回り最大47.40%
暗号資産市場のチャンスは、資産を安く買って高く売ることだけではありません。投資家は、規律ある投資戦略を維持しながら、保有するデジタル資産を活用する方法も探しています。
そうした中、Gateは引き続き注目を集めています。

Gate Launchpoolでは、対象ユーザーがBTC、ETH、またはVLXをステーキングしてVLXトークンの配布に参加できる、新たな機会が提供されます。このキャンペーンの総報酬プールは454,546 VLXで、告知されている推定年率利回りは最大47.40%です。
私の見解では、これは興味深い動きです。Gateは従来の現物取引や先物取引だけに注力するのではなく、ユーザーが暗号資産エコシステムに参加するさまざまな方法を提供し続けているからです。

このLaunchpoolの機会が注目に値する理由
今回のLaunchpoolでは、以下の3種類のデジタル資産に対応しています。
BTC — Bitcoin
ETH — Ethereum
VLX — Velas
参加者は、適用されるステーキング条件やプールの上限に従い、対応資産をステーキングすることでVLX報酬の対象となり
HighAmbition
#质押Launchpool瓜分45万VLX
#GateLaunchpool #VLX #Gate
Gateは収益機会の創出を継続:BTC、ETH、VLXのステーキングで推定年率利回り最大47.40%
暗号資産市場における機会は、資産を安く買って高く売ることだけではありません。投資家は、規律ある投資戦略を維持しながら、保有するデジタル資産を活用する方法も探しています。
ここで、Gateが引き続き注目を集めています。
Gate Launchpoolでは、対象ユーザーがBTC、ETH、またはVLXをステーキングしてVLXトークンの配布に参加できる新たな機会が提供されます。このキャンペーンの報酬総額は454,546 VLXで、告知されている推定年率利回りは最大47.40%です。
私の見解では、Gateが従来の現物取引や先物取引だけに注力するのではなく、ユーザーに暗号資産エコシステムへ参加するさまざまな方法を引き続き提供している点で、興味深い取り組みです。
このLaunchpoolの機会が注目に値する理由
今回のLaunchpoolでは、次の3種類のデジタル資産に対応しています。
BTC — ビットコイン
ETH — イーサリアム
VLX — Velas
参加者は、適用されるステーキング条件とプール上限に従い、対応資産をステーキングすることでVLX報酬の対象となります。
告知されている推定年率利回りの上限は47.40%です。
この数字は、特に対応するデジタル資産をすでに保有し、追加の収益機会を探している投資家の関心を集めるでしょう。
ただし、推定年率利回りは保証されたリターンではありません。実際の報酬は、対象となるステーキング額、プールへの配分、参加状況、適用される報酬計算方法などの要因によって変わります。
資産を預ける前に、こうした条件を理解しておくべきだと私は考えます。
454,546 VLXの報酬プールを理解する
報酬の総配分額は454,546 VLXです。
これは、Launchpoolのルールに基づき、対象となる参加者に分配される報酬です。
個々の参加者が実際に受け取る額は、対象となるステーキングへの貢献度と報酬の計算方法によって異なります。
たとえば、報酬が比例配分される場合、プールに占める対象持分が大きい参加者ほど、利用可能な報酬からより多くを受け取る可能性があります。
ただし、最終的な配分は参加者数やプールごとに適用されるルールにも左右されます。
そのため、報酬プールの総額と個々の投資家が得られる可能性のある報酬との違いを理解することが重要です。
推定年率利回り最大47.40%:これは何を意味するのか?
告知されている年率利回り47.40%は、この機会の最も興味深い特徴の一つです。
年率利回りは、仮に1年間運用した場合の割合を示すものです。実際のキャンペーン期間中に参加者が47.40%を受け取るという意味ではありません。
説明のために、1,000ドル相当の仮想投資を考えてみましょう。
年率47.40%が変わらないと仮定した場合、単純計算による30日間の例では約38.96ドルとなります。
60日間の例では約77.92ドルとなります。
90日間の例では約116.88ドルとなります。
これらは数学上の例であり、Launchpoolで約束される報酬ではありません。実際の結果は、キャンペーン期間、報酬配分、トークン価格、ステーキング条件によって決まります。
また、VLXの市場価格によって、報酬のドル換算額が増減する可能性があることも忘れてはなりません。
報酬は毎時自動で付与
もう一つ便利な特徴は、報酬が毎時自動的に付与されることです。
参加者が報酬の各期間を手作業で計算する必要がないため、報酬の確認がより便利になります。
毎時の付与により、参加期間を通じた報酬の積み上がりをより把握しやすくなります。
投資家にとって、透明性と簡便な報酬管理は、ステーキング体験の重要な要素です。
ただし、自動付与によって市場リスクがなくなるわけではなく、積み上がった報酬の価値が安定することが保証されるわけでもありません。
新たなステーキング上限の仕組み
特に興味深いアップグレードの一つは、BTCとETHのステーキング上限に関するものです。
提供されたキャンペーン情報によると、純入金額に基づき、ステーキング上限が1:1の比率で動的に引き上げられます。
純入金額が大きいほど、より高いステーキング上限が解放されます。
利用可能なステーキング枠を実際の純入金額に連動させる興味深い仕組みだと、私は考えます。
また、最初に固定された上限に全面的に依存するのではなく、より柔軟な参加方式を導入しています。
参加する前に、適用される入金額の計算方法、参加条件、プール上限をよく確認してください。
事前ステーキング:参加者に便利な機能
事前ステーキング機能も注目すべき取り組みです。
適用されるルールに従い、ユーザーは事前にステーキングし、Launchpoolキャンペーンの開始後に報酬獲得を始めることができます。
対応資産をすでに保有し、報酬の発生前に参加準備を整えたい投資家にとって、準備がしやすくなります。
アクセスのしやすさと全体的なユーザー体験を向上させる機能を通じ、参加をより便利にするGateの取り組みを評価しています。
Gateの取り組みを評価する理由
Gateは、幅広いデジタル資産、取引市場、追加の参加機会を提供し、暗号資産取引所業界で強い存在感を築いてきました。
私が特に評価しているのは、ユーザーや投資家がデジタル資産に関わるさまざまな方法を、Gateが継続的に導入していることです。
現物取引を好む投資家もいます。
リスクを慎重に管理しながら先物市場に参加する人もいます。
BTCやETHなど、確立された暗号資産の保有を好む人もいます。
また、ステーキングやLaunchpoolでの配布、新興のデジタル資産プロジェクトに関心を寄せる人もいます。
Gateのエコシステムは、それぞれの好みやリスク許容度に応じて、さまざまな市場参加者に機会を提供しています。
この多様性は重要な強みだと私は考えます。
取引所は市場へのアクセスを提供するだけでなく、ユーザーがデジタル経済に参加する方法を継続的に改善していくべきです。
BTC、ETH、VLX:3つの資産を理解する
ビットコインは、時価総額で最大かつ最も確立された暗号資産です。
その市場動向は、デジタル資産市場全体に影響を与えることがよくあります。
イーサリアムは、分散型金融、スマートコントラクト、ブロックチェーンインフラにおいて重要な位置を占めています。
また、暗号資産エコシステムで最も広く利用されている資産の一つです。
VLXは、今回のLaunchpoolで報酬として付与されるトークンです。
報酬をVLXで受け取ると、VLXの価格変動リスクにさらされることを理解しておく必要があります。
トークン価格が上昇すれば、蓄積した報酬のドル換算額が増える可能性があります。
一方、受け取るトークン数が変わらなくても、トークン価格が下落すればドル換算額は減少する可能性があります。
したがって、報酬率だけを投資判断の唯一の基準にしてはなりません。
投資家が潜在的な収益を考える方法
私は、この機会を次の3つの要素に分けて評価します。
第一に、ステーキングする対象資産の数量。
第二に、実際の報酬配分と選択したプールに適用される推定利回り。
第三に、報酬を受け取るとき、または最終的に売却するときのVLXの市場価値。
たとえば、100 VLXを受け取ることは、100ドルの収益が保証されることと同じではありません。
最終的な損益は、トークンの市場価格、取引手数料、適用される換金コストによって決まります。
そのため、責任ある投資家はトークンの数量と市場価値の両方を評価すべきです。
注意すべき重要なリスク
暗号資産の収益機会には、すべてリスクが伴います。
VLXの価格変動は、報酬の価値に影響を与える可能性があります。
ステーキングに資産を預けている間に、BTCやETHの価格が変動することもあります。
ステーキング上限、参加資格、報酬の計算方法が最終的な配分に影響する場合があります。
告知されている年率利回りは変動する可能性があり、保証された収入とみなすべきではありません。
また、適用される出金、償還、資産へのアクセスに関する条件も理解しておく必要があります。
私からの推奨は、公式規約を読み、この機会が自分の投資戦略に合っているかを判断してから参加することです。
生活に必要な資金を預けたり、告知された利回りを追い求めるために借入をしたりしないでください。
私の最終的な見解
ユーザーが暗号資産市場へのさまざまな参加方法を探れる機会をGateが継続的に導入していることを、評価すべきだと私は考えます。
454,546 VLXの報酬プール、BTC・ETH・VLXへの対応、報酬の毎時自動付与、動的なステーキング上限、事前ステーキング機能により、今回のLaunchpoolは興味深いものとなっています。
告知されている推定年率利回りの上限47.40%は魅力的ですが、投資家は実際の報酬計算とトークン価格に伴うリスクに注目すべきです。
Gateの取り組みで最も優れている点は、さまざまなユーザーや投資家に向けた機会を広げ続けていることだと、私は考えます。
優れた投資判断とは、告知された最高の利回りを追い求めることだけではありません。条件を理解し、資本を守り、潜在的な報酬とそれに伴うリスクを評価することです。
Gateは機会の創出を続けています。プラットフォームが今後も革新性、参加しやすさ、ユーザー体験への取り組みを維持することを期待しています。
コミュニティへの最後の質問:
BTC、ETH、またはVLXをすでに保有している場合、推定年率利回り最大47.40%とうたわれているLaunchpoolへの参加を検討しますか?
個人的には、投入する資金の額を決める前に、ステーキング条件、潜在的な報酬、トークン価格のリスクを比較検討します。
repost-content-media
もっと詳しく