Для скальперів і короткострокових трейдерів ці сигнали допомагають оцінювати ліквідність, потенційний рух ціни та наявність реальної підтримки прориву. Проте сам по собі дисбаланс не може передбачити, куди ціна рухатиметься далі.
Основні висновки
-
Дисбаланс потоку ордерів вимірює короткострокові відмінності між активністю купівлі та продажу, зокрема зміни доступної ліквідності.
-
Дисбаланс книги ордерів порівнює розміщені ордери на купівлю та продаж, тоді як кумулятивна дельта обсягу відстежує агресивні виконані угоди.
-
Значні дисбаланси можуть передувати руху ціни, особливо за низької глибини ринку.
-
Графіки Footprint, теплові карти ліквідності та профілі обсягу допомагають визначати поглинання, агресивну торгівлю та потенційні рівні прориву.
-
Сигнали потоку ордерів найкраще працюють разом зі структурою ціни, торговим обсягом і управлінням ризиками, а не як самостійні сигнали для входу.
Що таке дисбаланс потоку ордерів у криптоторгівлі?
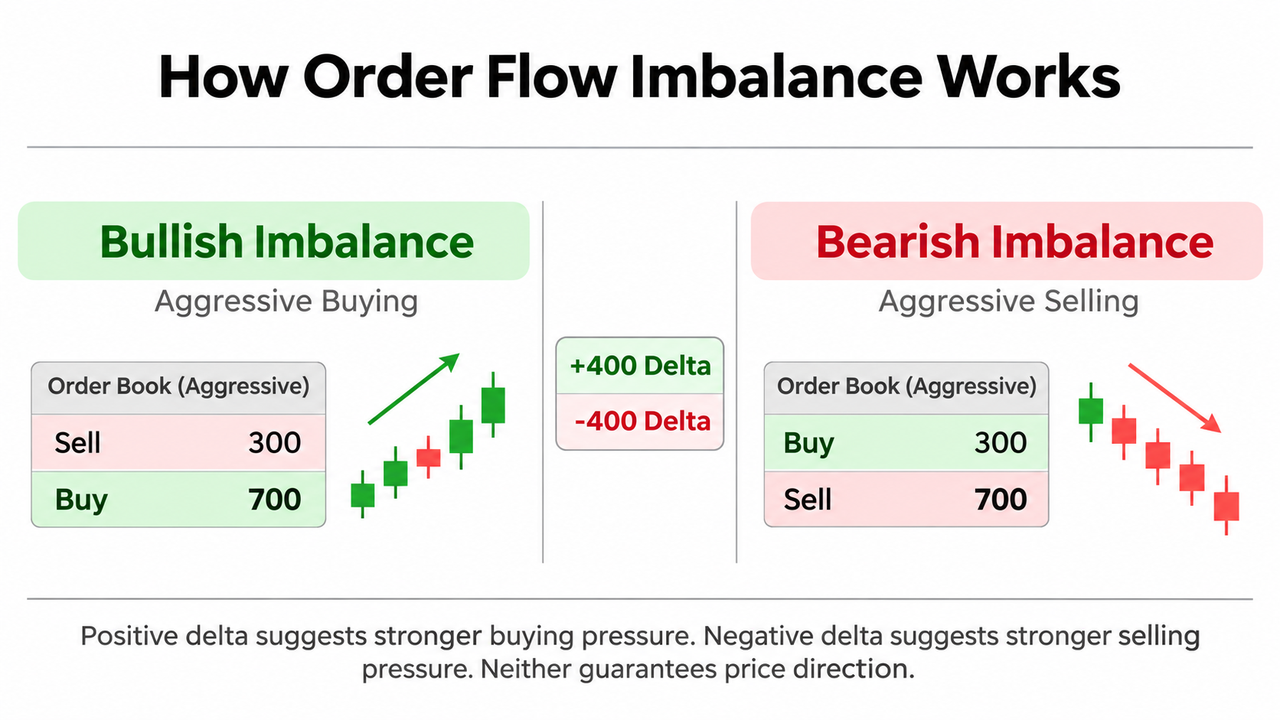
Дисбаланс потоку ордерів описує різницю між тиском купівлі та продажу на ринку за певний період.
Простіше кажучи, він допомагає відповісти на запитання: покупці чи продавці створюють більший тиск на доступну ліквідність?
Позитивний дисбаланс загалом свідчить про сильніший тиск з боку покупців. Від’ємний дисбаланс вказує на сильніший тиск з боку продавців.
Різниця стає зрозумілішою, якщо розглянути взаємодію криптовалютних ордерів.
Ринкові ордери на купівлю виконуються щодо розміщених лімітних ордерів на продаж. Ринкові ордери на продаж виконуються щодо розміщених лімітних ордерів на купівлю. Такі операції змінюють доступну ліквідність і можуть переміщувати найкращу ціну купівлі або найкращу ціну продажу.
Однак дисбаланс потоку ордерів має кілька визначень.
В академічних дослідженнях мікроструктури ринку дисбаланс потоку ордерів (Order Flow Imbalance, OFI) вимірює зміни попиту та пропозиції за найкращими цінами купівлі й продажу, зокрема нові лімітні ордери, виконання та скасування.
У торговому програмному забезпеченні цей термін також може описувати різницю між виконаним обсягом, ініційованим покупцями та продавцями.
Ці показники пов’язані між собою, але не є взаємозамінними.
Дослідження, опубліковане в Journal of Financial Econometrics під назвою The Price Impact of Order Book Events, виявило зв’язок між короткостроковими змінами ціни та дисбалансом потоку ордерів на ринках акцій США. Його результати також показали, що вплив на ціну зазвичай посилюється зі зменшенням глибини ринку.
Криптотрейдери можуть застосовувати той самий аналітичний підхід, хоча фрагментована ліквідність бірж і різні ринкові умови впливають на фактичні результати.
Як працює торгівля за потоком ордерів
Торгівля за потоком ордерів вивчає, як учасники ринку подають, виконують, змінюють і скасовують ордери.
Традиційний технічний аналіз переважно інтерпретує історичні рухи ціни. Аналіз потоку ордерів доповнює його інформацією про торгову активність, що відбувається за цими рухами.
Важливе значення мають три компоненти.
Ринкові ордери та агресивна торгівля
Ринкові ордери прагнуть негайного виконання щодо доступної ліквідності.
Агресивна купівля відбувається, коли ринкові ордери на купівлю поглинають розміщені ордери на продаж за ціною продажу. Агресивний продаж відбувається, коли ринкові ордери на продаж поглинають розміщені заявки на купівлю.
Наприклад, припустімо, що Bitcoin торгується поблизу $80 000, а учасники ринку подають великі ринкові ордери на купівлю.
Якщо ці ордери поглинають доступну ліквідність на продаж на послідовних цінових рівнях, ціна може зрости.
Проте якщо великі пасивні лімітні ордери поглинають купівлю, ціна може залишитися майже без змін.
Один і той самий тиск купівлі може давати різні результати залежно від доступної ліквідності.
Лімітні ордери та пасивна ліквідність
Лімітні ордери визначають максимальну ціну купівлі або мінімальну ціну продажу.
Розміщені лімітні ордери на купівлю відображаються на стороні заявок на купівлю в книзі ордерів. Розміщені лімітні ордери на продаж відображаються на стороні заявок на продаж.
Маркетмейкери зазвичай розміщують ордери з обох сторін, прагнучи забезпечувати ліквідність і водночас управляти запасами активів та транзакційними витратами.
Великі пасивні лімітні ордери можуть поглинати вхідні ринкові ордери, не дозволяючи ціні суттєво рухатися.
Інституційні учасники також можуть використовувати айсберг-ордери, відображаючи лише частину більшого запланованого обсягу. Тому видима глибина ринку не завжди показує повний обсяг, доступний для виконання.
Скасування та зміни ліквідності
Ліквідність книги ордерів змінюється навіть тоді, коли угоди не відбуваються.
Якщо трейдери скасовують значний обсяг ордерів на купівлю поблизу найкращої ціни купівлі, доступна підтримка може послабитися. І навпаки, вилучення ордерів на продаж може зменшити опір зростанню ціни.
Саме тому вимірювання лише завершених угод не охоплює всю картину потоку ордерів.
Як розраховувати дисбаланс книги ордерів і OFI
Дисбаланс книги ордерів порівнює розміщені обсяги купівлі та продажу в межах визначеної кількості цінових рівнів або певної відстані від поточної ціни.
Одним із поширених показників є нормалізований дисбаланс книги ордерів (OBI):
OBI = (Обсяг заявок на купівлю − Обсяг заявок на продаж) / (Обсяг заявок на купівлю + Обсяг заявок на продаж)
Результат перебуває в діапазоні від −1 до +1, коли обидва обсяги є невід’ємними, а їхня сума додатна.
Розгляньмо гіпотетичну книгу ордерів BTC/USDT:
| Показник |
Обсяг |
| Розміщені ордери на купівлю |
120 BTC |
| Розміщені ордери на продаж |
80 BTC |
| Загальний відображений обсяг |
200 BTC |
| Нормалізований OBI |
0,2 |
| Співвідношення заявок на купівлю до заявок на продаж |
1,5 |
У цьому прикладі на покупців припадає 60% відображеної глибини, порівняно з 40% на стороні продажу.
OBI на рівні +0,20 свідчить про більшу ліквідність розміщених заявок на купівлю, ніж заявок на продаж, на вимірюваних рівнях.
Це не означає, що було виконано більше ринкових ордерів на купівлю.
Суттєвий позитивний OBI може вказувати на потенційну підтримку зростання, тоді як значно від’ємне значення може свідчити про більшу ліквідність розміщених ордерів на продаж.
Універсально надійного порогового значення дисбалансу не існує. Показник, який вважається значущим у книзі ордерів малоліквідного альткоїна, може бути нормальним для високоліквідного ринку Bitcoin.
Індекс потоку ордерів і вплив на ціну
OFI на основі подій йде далі, вимірюючи зміни найкращих цін купівлі та продажу між оновленнями книги ордерів.
Він враховує:
-
Появу нової ліквідності за найкращими доступними цінами.
-
Зникнення наявної ліквідності внаслідок виконання або скасування ордерів.
-
Зміни найкращих цін купівлі та продажу.
Індикатор індексу потоку ордерів або OFI може агрегувати ці зміни зі знаком за вибраний період часу.
Спрощений емпіричний зв’язок має такий вигляд:
Зміна ціни ≈ Коефіцієнт впливу на ціну × OFI
Коефіцієнт впливу на ціну оцінює, наскільки сильно зміни потоку ордерів відповідають змінам ціни на певному ринку.
Його оцінюють на основі фактичних даних, а не використовують як універсальну константу.
Висока ліквідність зазвичай знижує чутливість ціни до певного дисбалансу. За низької глибини книги ордерів відносно невеликі ордери можуть спричиняти значніші рухи ціни.
Як читати глибину ринку та дисбаланси книги ордерів
Глибина ринку показує обсяг розміщених лімітних ордерів, доступних на різних цінових рівнях.
Більшість криптовалютних книг ордерів відображають заявки на купівлю з одного боку, а заявки на продаж — з іншого, хоча їхнє компонування залежить від платформи.
Найкраща ціна купівлі — це найвища доступна ціна купівлі. Найкраща ціна продажу — найнижча доступна ціна продажу.
Розгляньмо три ситуації:
| Стан книги ордерів |
Можливе тлумачення |
| Великі заявки на купівлю поблизу поточної ціни |
Потенційна підтримка купівлі |
| Великі заявки на продаж вище поточної ціни |
Потенційний опір продажу |
| Низька ліквідність на близьких рівнях |
Вищий потенційний вплив на ціну |
Припустімо, ціна наближається до $80 200, де відображається значний обсяг ордерів на продаж.
Якщо агресивні покупці неодноразово поглинають ці ордери на продаж, а ціна продовжує зростати, тиск купівлі може долати опір.
Якщо обсяг купівлі зростає, але ціна не може піднятися, пасивні продавці можуть поглинати попит.
А якщо стіна продажу зникає до виконання, видимий опір виявився менш стійким, ніж здавалося спочатку.
Аналіз книги ордерів стає кориснішим, коли трейдери спостерігають за змінами ліквідності, а не сприймають один знімок як незмінний.
На спотовому ринку BTC/USDT Gate.com можна одночасно переглядати книгу ордерів, останні операції та графік ціни, щоб порівнювати відображену ліквідність із фактичною торговою активністю.
Використання кумулятивної дельти обсягу для підтвердження дисбалансів потоку
Кумулятивна дельта обсягу (CVD) вимірює поточну чисту різницю між обсягом агресивної купівлі та продажу.
Розрахунок починається з дельти обсягу:
Дельта обсягу = Обсяг, ініційований покупцями − Обсяг, ініційований продавцями
CVD = Попереднє значення CVD + Поточна дельта обсягу
Припустімо, за торговий період зафіксовано 500 BTC угод, ініційованих покупцями, і 350 BTC угод, ініційованих продавцями.
Дельта обсягу дорівнює +150 BTC.
Якщо попереднє значення CVD становило +200 BTC, нове значення дорівнюватиме +350 BTC.
Зростання CVD свідчить, що покупці здійснюють угоди агресивніше, ніж продавці. Зниження CVD вказує на сильніший агресивний продаж.
Це відрізняється від звичайного торгового обсягу, який враховує активність без зазначення сторони, що ініціювала угоду.
Різниця між чистим обсягом і дельтою обсягу важлива для інтерпретації участі на ринку.
Коли CVD і ціна не збігаються
CVD стає особливо цікавим, коли його напрямок відрізняється від руху ціни.
Наприклад:
-
Ціна зростає і CVD зростає: агресивні покупці підтримують рух.
-
Ціна падає і CVD падає: зниження супроводжується агресивним продажем.
-
Ціна зростає, тоді як CVD падає: на ціну можуть впливати пасивні покупці, зміни ліквідності або відмінності між торговими майданчиками.
-
CVD зростає, тоді як ціна залишається незмінною: пасивні продавці можуть поглинати агресивну купівлю.
Дивергенція виявляє умову, яку варто дослідити, а не автоматичний розворот.
Поєднання CVD з аналізом тиску купівлі та продажу допомагає відрізняти участь на ринку від фактичного просування ціни.
Як графіки Footprint показують дисбаланс потоку ордерів
Графіки Footprint відображають виконаний обсяг купівлі та продажу на окремих цінових рівнях у межах кожної свічки.
На відміну від звичайних свічкових графіків, вони показують, де відбувалася агресивна активність.
У багатьох варіантах Footprint обсяг, ініційований продавцями, розміщується ліворуч, а обсяг, ініційований покупцями, — праворуч.
Деякі платформи порівнюють діагонально суміжні обсяги заявок на купівлю та продаж для виявлення дисбалансів.
Наприклад, гіпотетичний Footprint може показувати 300 одиниць агресивної купівлі проти 100 одиниць агресивного продажу за визначеним методом порівняння.
Це відповідає співвідношенню купівлі 3:1.
Платформа може позначати такий показник як бичачий залежно від налаштованого порога.
Повторювані дисбаланси купівлі на суміжних цінових рівнях іноді називають накопиченими дисбалансами.
Вони можуть свідчити про стійкий агресивний попит, особливо коли ціна прориває опір.
Проте великий дисбаланс купівлі поблизу максимуму свічки також може з’явитися перед невдалим проривом.
Трейдерам варто перевіряти, чи дійсно ціна утримується вище спірного рівня.
Графіки Footprint і профіль обсягу
Профіль обсягу агрегує завершений торговий обсяг у горизонтальну гістограму за ціновими рівнями.
Вузли високого обсягу показують, де відбулися значні операції. Вузли низького обсягу вказують на цінові зони з порівняно невеликою історичною торговою активністю.
Графіки Footprint показують напрямок агресивних угод на цих рівнях. Профіль обсягу показує, де була зосереджена активність.
Разом вони допомагають оцінити, чи формується значний дисбаланс поблизу сформованої торгової зони або у відносно вузькій ціновій зоні.
Теплові карти ліквідності та торгівля на поглинанні
Теплові карти книги ордерів візуалізують відображену ліквідність у часі, часто за допомогою інтенсивності кольору.
Яскравіші області зазвичай відображають більшу концентрацію розміщених ордерів, хоча кольорові схеми залежать від програмного забезпечення.
На відміну від статичної книги ордерів, теплова карта показує, чи зберігається, переміщується або зникає ліквідність.
Розгляньмо Bitcoin, що наближається до великої стіни продажу.
Агресивна купівля посилюється, але ціні не вдається пробити рівень.
Така поведінка може свідчити про поглинання: пасивні продавці виконують вхідні ордери на купівлю, одночасно захищаючи ціновий рівень.
Зворотна ситуація виникає, коли великі пасивні покупці поглинають агресивний продаж поблизу підтримки.
Торгівля на поглинанні зосереджується на взаємозв’язку між виконаними ордерами та реакцією ціни.
Корисно запитати, чи спричиняє значний агресивний обсяг помітне просування ціни.
Якщо ні, протилежна ліквідність може бути сильнішою, ніж спочатку припускає ринок.
Проте видима глибина книги ордерів може вводити в оману. Великі ордери можуть скасовуватися, замінюватися або розподілятися між торговими майданчиками.
Комісія з торгівлі товарними ф’ючерсами США задокументувала спуфінгову активність із використанням ордерів, призначених для скасування до виконання.
Трейдерам не варто вважати, що кожна велика стіна ордерів відображає справжній довгостроковий інтерес до купівлі або продажу.
Практична стратегія торгівлі за потоком ордерів
Дисбаланс потоку ордерів найкраще працює як інструмент підтвердження в межах наявної торгової стратегії.
Практичний робочий процес поєднує структуру ринку, агресивний обсяг і поведінку ліквідності.
Крок 1: Визначте релевантний ціновий рівень
Почніть із встановленого рівня підтримки або опору, максимуму попереднього торгового дня чи межі торгової сесії.
Наприклад, ціна може наближатися до рівня опору, який відхилив кілька попередніх спроб зростання.
Використання підтверджених рівнів підтримки та опору зменшує спокусу реагувати на кожен короткочасний дисбаланс.
Крок 2: Перевірте книгу ордерів
Спостерігайте, чи зростає або зменшується ліквідність розміщених ордерів на продаж, коли ціна наближається до опору.
Зменшення ліквідності на стороні продажу може полегшити рух угору, але лише за умови подальшої участі агресивних покупців.
До великих стін, які неодноразово зникають, слід ставитися скептично.
Крок 3: Підтвердіть виконану купівлю або продаж
Порівнюйте дисбаланси Footprint із CVD.
Для потенційного бичачого прориву шукайте агресивну купівлю, позитивну дельту та фактичне просування ціни.
Якщо CVD зростає, але ціна неодноразово відхиляється від того самого рівня, поглинання може перешкоджати прориву.
Крок 4: Спостерігайте за проривом і повторним тестуванням
Пробиття ціни, підтримане агресивною купівлею, стає переконливішим, якщо ринок згодом утримує пробитий опір як підтримку.
Підхід підтвердження прориву та повторного тестування допомагає відрізнити подальше закріплення вище рівня від тимчасового стрибка, спричиненого ліквідністю.
І навпаки, агресивна купівля з подальшим негайним відхиленням може вказувати на хибний прорив.
Крок 5: Визначте ризик перед входом
Розмір позиції має відповідати відстані до рівня скасування торгової ідеї та обсягу капіталу під ризиком.
Не розміщуйте стоп-ордер лише через появу дисбалансу.
Захисний рівень має відповідати структурі ринку, яка скасує торгову ідею.
Транзакційні витрати, спред, прослизання та комісії також мають значення, особливо для стратегій скальпінгу з невеликими очікуваними рухами ціни.
Дисбаланс потоку ордерів у торгівлі ф’ючерсами та на високочастотних ринках
Торгівля ф’ючерсами додає до звичайного потоку ордерів позиції з кредитним плечем і динаміку ліквідацій.
Ф’ючерсний контракт дає трейдерам змогу отримати експозицію до базового активу без обов’язкового володіння ним.
Потік ордерів виявляє агресивні операції, тоді як відкритий інтерес і обсяг надають іншу інформацію про невиконані контракти та участь на ринку.
Наприклад, зростання відкритого інтересу разом з агресивною купівлею може свідчити про розширення ф’ючерсних позицій. Це не означає, що кожен покупець відкриває нову довгу позицію.
10–11 жовтня 2025 року на криптовалютному ринку сталася каскадна ліквідація, що охопила позиції з кредитним плечем на суму понад $19 млрд, згідно з ринковими даними, на які посилається Reuters. Низька ліквідність сприяла незвично різким рухам ціни.
Цей епізод показав, як примусові ринкові ордери можуть взаємодіяти з вичерпаною ліквідністю під час серйозного ринкового стресу.
Високочастотна торгівля створює ще одну проблему.
Алгоритми можуть подавати, змінювати та скасовувати лімітні ордери багато разів протягом секунди. Це робить інформацію з книги ордерів надзвичайно залежною від часу.
Професійні системи високочастотних фінансів використовують тикові дані, синхронізовані позначки часу та спеціалізоване програмне забезпечення для відтворення цих змін.
Академічні приклади з ф’ючерсами E-mini та книгами ордерів акцій демонструють подібні принципи мікроструктури, але криптовалютні ринки відрізняються фрагментацією майданчиків і безперервними годинами торгівлі.
Довідник CME Group щодо торгівлі ф’ючерсами пояснює, як ринкові ордери, лімітні ордери та відображена глибина взаємодіють на централізованих ф’ючерсних ринках.
Поширені обмеження аналізу потоку ордерів
Потік ордерів надає докладну інформацію про поточну ринкову активність. Його надійність усе одно залежить від якості даних і контексту.
Фрагментована ліквідність: Дисбаланс на одній біржі може не відображати ширший криптовалютний ринок. Різні майданчики можуть показувати різну глибину та виконаний обсяг.
Прихована ліквідність: Айсберг-ордери та інші методи виконання можуть приховувати значний пасивний інтерес.
Хибні сигнали: Агресивна купівля може спричиняти незначне зростання ціни, коли великі пасивні продавці поглинають ордери.
Високочастотний шум: Невеликі зміни можуть швидко розвертатися, особливо у волатильні періоди.
Історичні обмеження: Минулі результати, сигнали, перевірені на історичних даних, і попередні реакції ціни не гарантують майбутніх результатів.
Ринкові умови також змінюються протягом торгового дня. Періоди високої ліквідності зазвичай поводяться інакше, ніж спокійні сесії.
Торгові сесії Азії, Лондона та Нью-Йорка можуть мати різні моделі участі, хоча торгівля криптовалютами відбувається безперервно.
Ефективний аналіз потоку ордерів потребує надійних даних книги ордерів, а для детального відтворення — оновлень угод і глибини з позначками часу. Трейдерам слід перевіряти, як їхнє програмне забезпечення розраховує кожен індикатор, перш ніж інтерпретувати його показники.
Висновок
Читання дисбалансів потоку ордерів у криптоторгівлі означає аналіз взаємодії агресивних ордерів із доступною ліквідністю.
Дисбаланс книги ордерів визначає відмінності в розміщеній глибині. CVD вимірює агресивну виконану купівлю та продаж. Графіки Footprint показують, де відбуваються операції, тоді як теплові карти ліквідності допомагають побачити реакцію пасивних ордерів.
Разом ці інструменти можуть виявляти потенційний тиск купівлі, тиск продажу, поглинання та слабкість прориву.
Проте значні дисбаланси не гарантують майбутній напрямок ціни. Їхнє найсильніше практичне застосування полягає у підтвердженні поведінки ціни на важливих рівнях з урахуванням ліквідності, транзакційних витрат і торгового ризику.
Часті запитання
Що є значним дисбалансом потоку ордерів у криптоторгівлі?
Значний дисбаланс потоку ордерів виникає, коли активність на стороні купівлі або продажу стає незвично домінуючою порівняно зі звичайними ринковими умовами. Його важливість залежить від ліквідності, волатильності, таймфрейму та методу вимірювання. Універсального порогового значення, яке надійно передбачає рухи ціни, не існує.
Чи є дисбаланс книги ордерів тим самим, що й дельта обсягу?
Ні. Дисбаланс книги ордерів порівнює розміщену ліквідність купівлі та продажу, тоді як дельта обсягу порівнює виконаний обсяг, ініційований покупцями та продавцями. Ринок може показувати більшу ліквідність купівлі, тоді як у завершених операціях переважають агресивні продавці.
Чи може дисбаланс потоку ордерів передбачити наступний рух ціни?
Дисбаланс потоку ордерів може допомогти визначити короткостроковий тиск попиту та пропозиції, але не може надійно передбачити кожен рух ціни. Ринкові ордери, скасування, прихована ліквідність і неочікувані події можуть швидко змінювати умови. Підтвердження фактичною поведінкою ціни залишається необхідним.
У чому різниця між CVD і графіками Footprint?
CVD накопичує чисту різницю між агресивною купівлею та продажем у часі. Графіки Footprint відображають виконаний обсяг купівлі та продажу на окремих цінових рівнях. CVD підкреслює спрямовану участь, тоді як графіки Footprint показують, де відбувалася ця активність.
Чи підходить торгівля за потоком ордерів для початківців?
Початківці можуть використовувати базові книги ордерів і дані про останні угоди, щоб зрозуміти тиск купівлі та продажу. Розширені графіки Footprint і розрахунки OFI на основі подій потребують глибшого знання мікроструктури ринку. Зазвичай легше почати зі структури ціни та обсягу, а потім додавати докладні індикатори потоку ордерів.
Чи корисний дисбаланс потоку ордерів для скальпінгу?
Дисбаланс потоку ордерів може бути корисним для скальпінгу, оскільки відображає короткострокові зміни ліквідності та агресивні операції. Однак книги ордерів, що швидко змінюються, транзакційні витрати, прослизання та затримка даних можуть ускладнювати прибуткове виконання очевидних сигналів.
Відмова від відповідальності: Торгівля криптовалютами та ф’ючерсами з кредитним плечем пов’язана зі значним ризиком, зокрема з можливою втратою капіталу. Минулі результати не гарантують майбутніх результатів. Трейдерам слід проводити власне дослідження та оцінювати застосовні ринкові правила й юрисдикційні обмеження перед ухваленням рішень.