Для трейдерів, які порівнюють 1-хвилинні, 5-хвилинні, годинні та денні графіки, вибір налаштувань впливає на швидкість реакції смуг на волатильність ціни, частоту появи сигналів і рівень ринкового шуму в торговій стратегії. Наведені нижче налаштування є практичними початковими орієнтирами, а не гарантованими торговими сигналами.
Основні висновки
-
Стандартні налаштування смуг Боллінджера становлять 20 періодів і два стандартні відхилення; їх зазвичай записують як (20, 2).
-
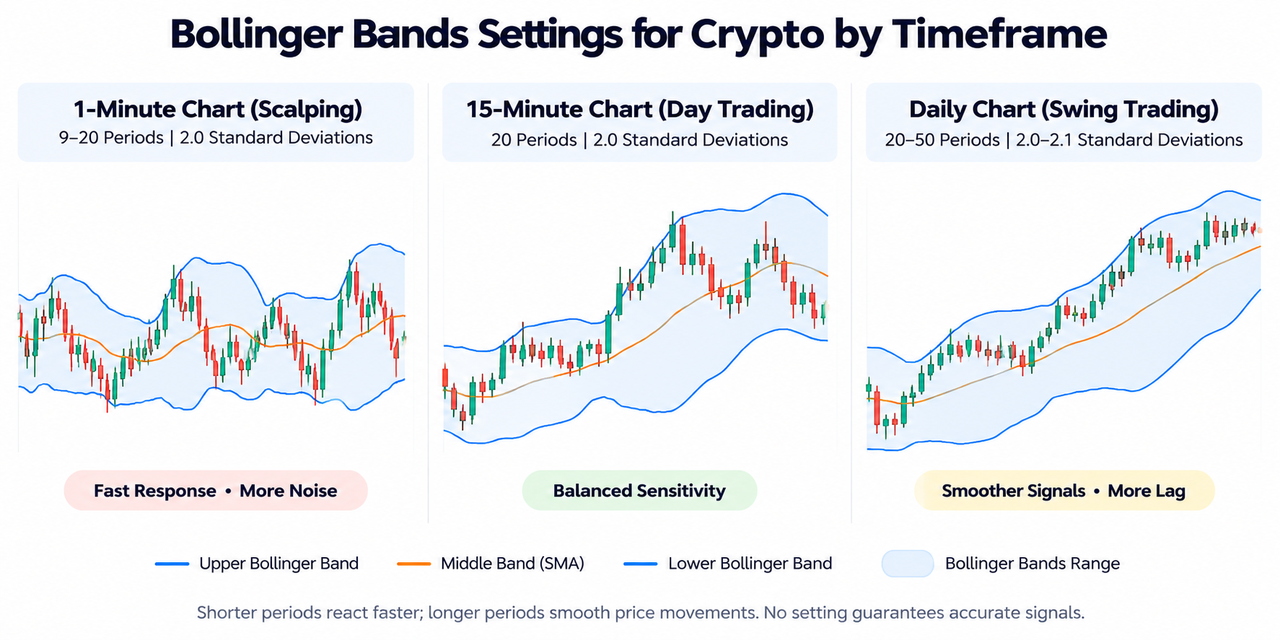
Коротші налаштування, наприклад (9, 2) або (14, 2), реагують швидше, але можуть генерувати більше хибних сигналів.
-
Довші налаштування, наприклад (20, 2,1) або (50, 2,1), згладжують рухи ціни, але можуть пізніше виявляти зміни.
-
Стискання смуг Боллінджера вказує на низьку волатильність і можливе розширення, але не гарантує напрямку прориву.
-
Поєднання смуг Боллінджера з RSI, аналізом обсягу та структурою ціни допомагає трейдерам оцінювати якість сигналів.
Як працюють смуги Боллінджера: середня, верхня та нижня смуги
Смуги Боллінджера, розроблені Джоном Боллінджером, є інструментом технічного аналізу, що вимірює, наскільки ціни закриття відхиляються від свого нещодавнього середнього значення.
Індикатор смуг Боллінджера складається з трьох ліній:
-
Середня смуга: проста ковзна середня (SMA), яку зазвичай розраховують за 20 періодів.
-
Верхня смуга Боллінджера: середня смуга плюс два стандартні відхилення.
-
Нижня смуга Боллінджера: середня смуга мінус два стандартні відхилення.
Стандартне відхилення вимірює, наскільки широко останні цінові дані варіюються навколо свого середнього значення. Коли рухи ціни стають більшими, зовнішні смуги розширюються. За низької волатильності смуги звужуються.
Стандартна формула:
Верхня смуга = SMA(20) + 2 × стандартне відхилення(20)
Середня смуга = SMA(20)
Нижня смуга = SMA(20) − 2 × стандартне відхилення(20)
Період відповідає свічкам графіка, а не обов’язково дням. На 5-хвилинному графіку середня лінія за 20 періодів використовує 20 п’ятихвилинних свічок. На денному графіку вона використовує 20 денних свічок.
Ці розрахунки смуг Боллінджера пояснюють, чому однакові стандартні налаштування по-різному працюють на різних таймфреймах.
Хоча смуги з двома стандартними відхиленнями іноді пов’язують із приблизно 95% статистичним охопленням, ціни криптоактивів не мають стабільно нормального розподілу. Не існує надійного фіксованого відсотка цінового руху, який обов’язково має залишатися в межах смуг.
Найкращі налаштування смуг Боллінджера для криптовалют за таймфреймами
Наведені нижче налаштування є початковими конфігураціями для порівняння чутливості та згладжування. Вони не є статистично підтвердженими найкращими варіантами для кожної криптовалюти.
| Таймфрейм графіка |
Рекомендовані налаштування |
Застосування в торгівлі |
Основний компроміс |
| 1 хвилина |
20, 2 або 9, 2 |
Швидкий скальпінг |
Частий ринковий шум |
| 5 хвилин |
14, 2 або 20, 2 |
Скальпінг і внутрішньоденна торгівля |
Швидші сигнали, більше коливань |
| 15 хвилин |
20, 2 |
Внутрішньоденні рухи ціни |
Збалансована чутливість |
| 1 година |
20, 2 |
Денна торгівля та аналіз тренду |
Помірна затримка сигналів |
| 4 години |
20, 2 або 20, 2,1 |
Свінг-трейдинг |
Повільніша реакція |
| 1 день |
20, 2 або 50, 2,1 |
Позиційна торгівля та торгівля за трендом |
Менше короткострокових сигналів |
Налаштування смуг Боллінджера для 1-хвилинного та 5-хвилинного скальпінгу
Стандартна конфігурація (20, 2) залишається прийнятною базовою точкою для 1-хвилинного криптоскальпінгу. Вона врівноважує швидкість реакції та надмірну чутливість.
Агресивні скальпери іноді експериментують із налаштуваннями на 9 або 14 періодів. Коротший період швидко реагує на коливання ціни, але також змушує смуги реагувати на тимчасові флуктуації.
Деякі використовують відхилення 2,0–2,5, щоб розширити смуги та відфільтрувати незначні виходи за їх межі. Однак вищі відхилення можуть затримувати сигнали, тоді як коротші періоди в поєднанні з ширшими смугами створюють інший баланс між чутливістю та охопленням ціни.
Для послідовнішого коригування коротших періодів опубліковані правила Джона Боллінджера пропонують приблизно 1,9 відхилення для середнього значення за 10 періодів.
Криптоскальпери можуть поєднувати смуги з налаштуваннями EMA для скальпінгу, щоб оцінити короткостроковий напрямок перед інтерпретацією дотику до смуги.
Налаштування для 15-хвилинного та 1-годинного графіків для денної торгівлі
Конфігурація (20, 2) є корисною початковою точкою як для 15-хвилинних, так і для годинних графіків.
На 15-хвилинному графіку індикатор відображає приблизно п’ять годин торгової історії. На годинному графіку він відображає 20 годин.
Ці налаштування можуть допомогти визначити внутрішньоденні цінові екстремуми, періоди консолідації та розширення волатильності.
Наприклад, користувач, який відстежує ринок BTC/USDT на Gate.com, може порівняти 15-хвилинні та годинні смуги Боллінджера, щоб побачити, чи відповідає короткостроковий прорив ширшому ціновому тренду.
Найкращі індикатори для денної торгівлі криптовалютами часто поєднують вимірювання волатильності з інформацією про імпульс і тренд.
Налаштування для 4-годинного та денного графіків для свінг-трейдингу
Свінг-трейдерам зазвичай потрібні більш згладжені сигнали, оскільки окремі внутрішньоденні коливання мають менше значення, ніж стійкі рухи ціни.
Середнє значення за 20 періодів із двома стандартними відхиленнями залишається корисним для 4-годинних і денних графіків.
Для довших вікон аналізу трейдери можуть експериментувати з (50, 2,1). Довші середні значення реагують повільніше, тоді як трохи вище відхилення зберігає ширший статистичний діапазон.
Таке поєднання відповідає рекомендаціям Боллінджера щодо коригування відхилень у разі збільшення періоду.
Середня смуга також може підтримувати аналіз ковзних середніх на різних торгових таймфреймах, особливо під час визначення напряму стійкого тренду.
Як коригувати налаштування смуг Боллінджера відповідно до волатильності ринку
Зміна періоду та стандартного відхилення дає різні результати.
| Коригування |
Вплив на смуги Боллінджера |
Практичний наслідок |
| Коротший період |
Швидша реакція |
Частіші сигнали та шум |
| Довший період |
Згладженіші смуги |
Повільніше виявлення змін |
| Нижче відхилення |
Вужчі зовнішні смуги |
Більше дотиків до смуг |
| Вище відхилення |
Ширші зовнішні смуги |
Менше дотиків до смуг |
Під час сильного висхідного тренду ціна може неодноразово торкатися верхньої смуги. Під час ведмежого тренду ціни можуть рухатися вздовж нижньої смуги.
Така поведінка, яку називають рухом уздовж смуг, означає, що дотик до верхньої або нижньої смуги не означає автоматично наявності умов перекупленості чи перепроданості, після яких відбудеться розворот.
Верхня смуга Боллінджера виділяє відносно високі ціни, а нижня смуга визначає відносно низькі ціни порівняно з вибраною ковзною середньою.
Для окремого вимірювання змін волатильності ширина смуг Боллінджера відстежує відстань між зовнішніми смугами відносно середньої смуги.
Стискання смуг Боллінджера та відскок від смуг Боллінджера
Два поширені підходи до торгівлі по-різному інтерпретують поведінку смуг.
Стискання смуг Боллінджера: визначення потенційних проривів
Стискання смуг Боллінджера відбувається, коли смуги щільно звужуються, що вказує на низьку волатильність.
Якщо ціна проривається вище рівня опору, а смуги розширюються, може формуватися значний ціновий рух. Таке саме розширення може супроводжувати прорив униз.
Підтвердження обсягом має значення. Прорив ціни за підтримки зростання активності учасників ринку може мати інші наслідки, ніж прорив за низької торгової активності.
Трейдери можуть порівнювати ці сигнали з індикаторами проривів для криптовалют, щоб оцінити, чи супроводжується розширення волатильності спрямованою силою.
Відскок від смуг Боллінджера: торгівля поверненням до середнього
Стратегія відскоку від смуг Боллінджера передбачає, що після досягнення зовнішньої смуги ціни можуть повернутися до своєї ковзної середньої.
Наприклад, на боковому ринку:
-
Ціна наближається до нижньої смуги.
-
Імпульс продажу слабшає.
-
Ціна повертається до середньої смуги.
-
Трейдери оцінюють, чи є відновлення стійким.
Цей підхід на основі повернення до середнього є менш надійним під час потужних трендів, оскільки ціна може продовжувати рухатися вздовж однієї зі смуг.
Індикатор RSI та його налаштування таймфреймів можуть допомогти відрізнити ослаблення імпульсу від стійкого спрямованого тиску.
Поєднання смуг Боллінджера з іншими технічними індикаторами
Смуги Боллінджера насамперед вимірюють відносні рівні ціни та волатильність. Інші технічні індикатори можуть допомогти підтвердити сигнали.
RSI та MACD: RSI допомагає оцінювати імпульс і потенційні умови перекупленості або перепроданості. MACD вимірює зміни імпульсу тренду. Жоден із них не гарантує розвороту.
Індикатори обсягу: Зростання обсягу під час прориву може підтримувати висновок про участь більшої кількості учасників. Індикатори обсягу для торгівлі криптовалютами можуть допомогти оцінити таку участь.
Канали Кельтнера та ATR: Канали Кельтнера зазвичай використовують середній істинний діапазон для побудови діапазонів волатильності. Порівняння каналів Кельтнера зі смугами Боллінджера може виявити відмінності між вимірюваннями волатильності на основі ATR і стандартного відхилення.
Деякі трейдери також використовують стратегію подвійних смуг Боллінджера, наносячи два набори смуг із різними відхиленнями, найчастіше один і два. Внутрішня та зовнішня зони допомагають класифікувати відносну силу ціни, але не усувають хибні сигнали.
Поширені помилки в налаштуваннях смуг Боллінджера
Використання однакових налаштувань без урахування ринкових умов може спотворювати торгові рішення.
Коротший період не є автоматично кращим для скальпінгу. Він може створювати повторювані сигнали без значущого руху ціни.
Аналогічно, ширші смуги не є автоматично безпечнішими. Вони зменшують кількість дотиків до смуг, але можуть змусити трейдерів не помітити ранні зміни волатильності.
Найбільша помилка — вважати кожен дотик до верхньої смуги сигналом на продаж, а кожен дотик до нижньої смуги — сигналом на купівлю.
Згідно з аналізом волатильності Charles Schwab, звуження смуг допомагає визначати стиснення волатильності, але саме по собі не встановлює напрямок наступного цінового руху.
Трейдерам слід оцінювати ліквідність, транзакційні витрати, розмір позиції, розміщення стоп-лосу та історичну поведінку сигналів, перш ніж покладатися на будь-яку конфігурацію.
Висновок
Налаштування смуг Боллінджера (20, 2) є найбільш практичною базовою конфігурацією для криптовалют на поширених таймфреймах.
Скальпери можуть тестувати коротші періоди для швидшої реакції, тоді як свінг-трейдери можуть експериментувати з довшими середніми значеннями для більш згладженого аналізу. Відповідна конфігурація залежить від активу, таймфрейму, торгової стратегії та волатильності ринку.
Смуги Боллінджера найбільш корисні для інтерпретації стискання та розширення волатильності, а також відносних цінових екстремумів. Жодна комбінація параметрів не є універсально надійним індикатором майбутніх рухів ціни.
Часті запитання
Які налаштування смуг Боллінджера найкращі для 1-хвилинного криптографіка?
Стандартними початковими налаштуваннями є 20 періодів і два стандартні відхилення. Агресивні скальпери іноді тестують середні значення за 9 або 14 періодів, але коротші конфігурації чутливіші до тимчасових коливань ціни.
Чи є смуги Боллінджера 20, 2 кращими за 14, 2?
Жодна з конфігурацій не є універсально кращою. Конфігурація (20, 2) забезпечує більш згладжені показники, тоді як (14, 2) швидше реагує на нещодавні рухи та може генерувати більше хибних сигналів.
Яке стандартне відхилення найкраще для смуг Боллінджера для криптовалют?
Два стандартні відхилення залишаються звичним значенням за замовчуванням. Нижчі значення створюють вужчі смуги, а вищі — ширші. Відповідне налаштування залежить від вибраного періоду та поведінки ринку.
Чи гарантує стискання смуг Боллінджера прорив?
Ні. Стискання визначає незвично низьку волатильність, яка може передувати розширенню. Воно не може надійно передбачити, коли відбудеться рух, його напрямок або те, чи продовжиться прорив.
Чи можуть смуги Боллінджера визначати умови перекупленості та перепроданості?
Вони визначають ціни, які є відносно високими або низькими порівняно з нещодавньою торговою активністю. Дотик до верхньої смуги може вказувати на підвищену ціну, але сильні тренди можуть утримувати ціни поблизу зовнішніх смуг без розвороту.
Яке налаштування смуг Боллінджера найкраще для свінг-трейдингу?
Конфігурація (20, 2) є прийнятною початковою точкою для 4-годинних і денних графіків. Трейдери, яким потрібен більш згладжений довгостроковий огляд, можуть оцінити (50, 2,1) на основі історичних результатів.
Відмова від відповідальності
Цей матеріал призначений лише для освітніх цілей і не є фінансовою чи інвестиційною порадою. Технічні індикатори використовують історичні дані та не можуть гарантувати майбутні результати. Торгівля криптовалютами пов’язана з волатильністю, ризиками ліквідності та можливими втратами капіталу. Минула прибутковість не гарантує майбутніх результатів.