広場
フォロー
注目
ニュース
プロフィール

MrFlower_XingChen

vip
暗号通貨市場リサーチャー
先物取引ストラテジスト
マーケットアナリスト
暗号資産の洞察と市場の雰囲気を共有する
50
フォロー
5.4k
ファン
96.5k
いいねしました
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
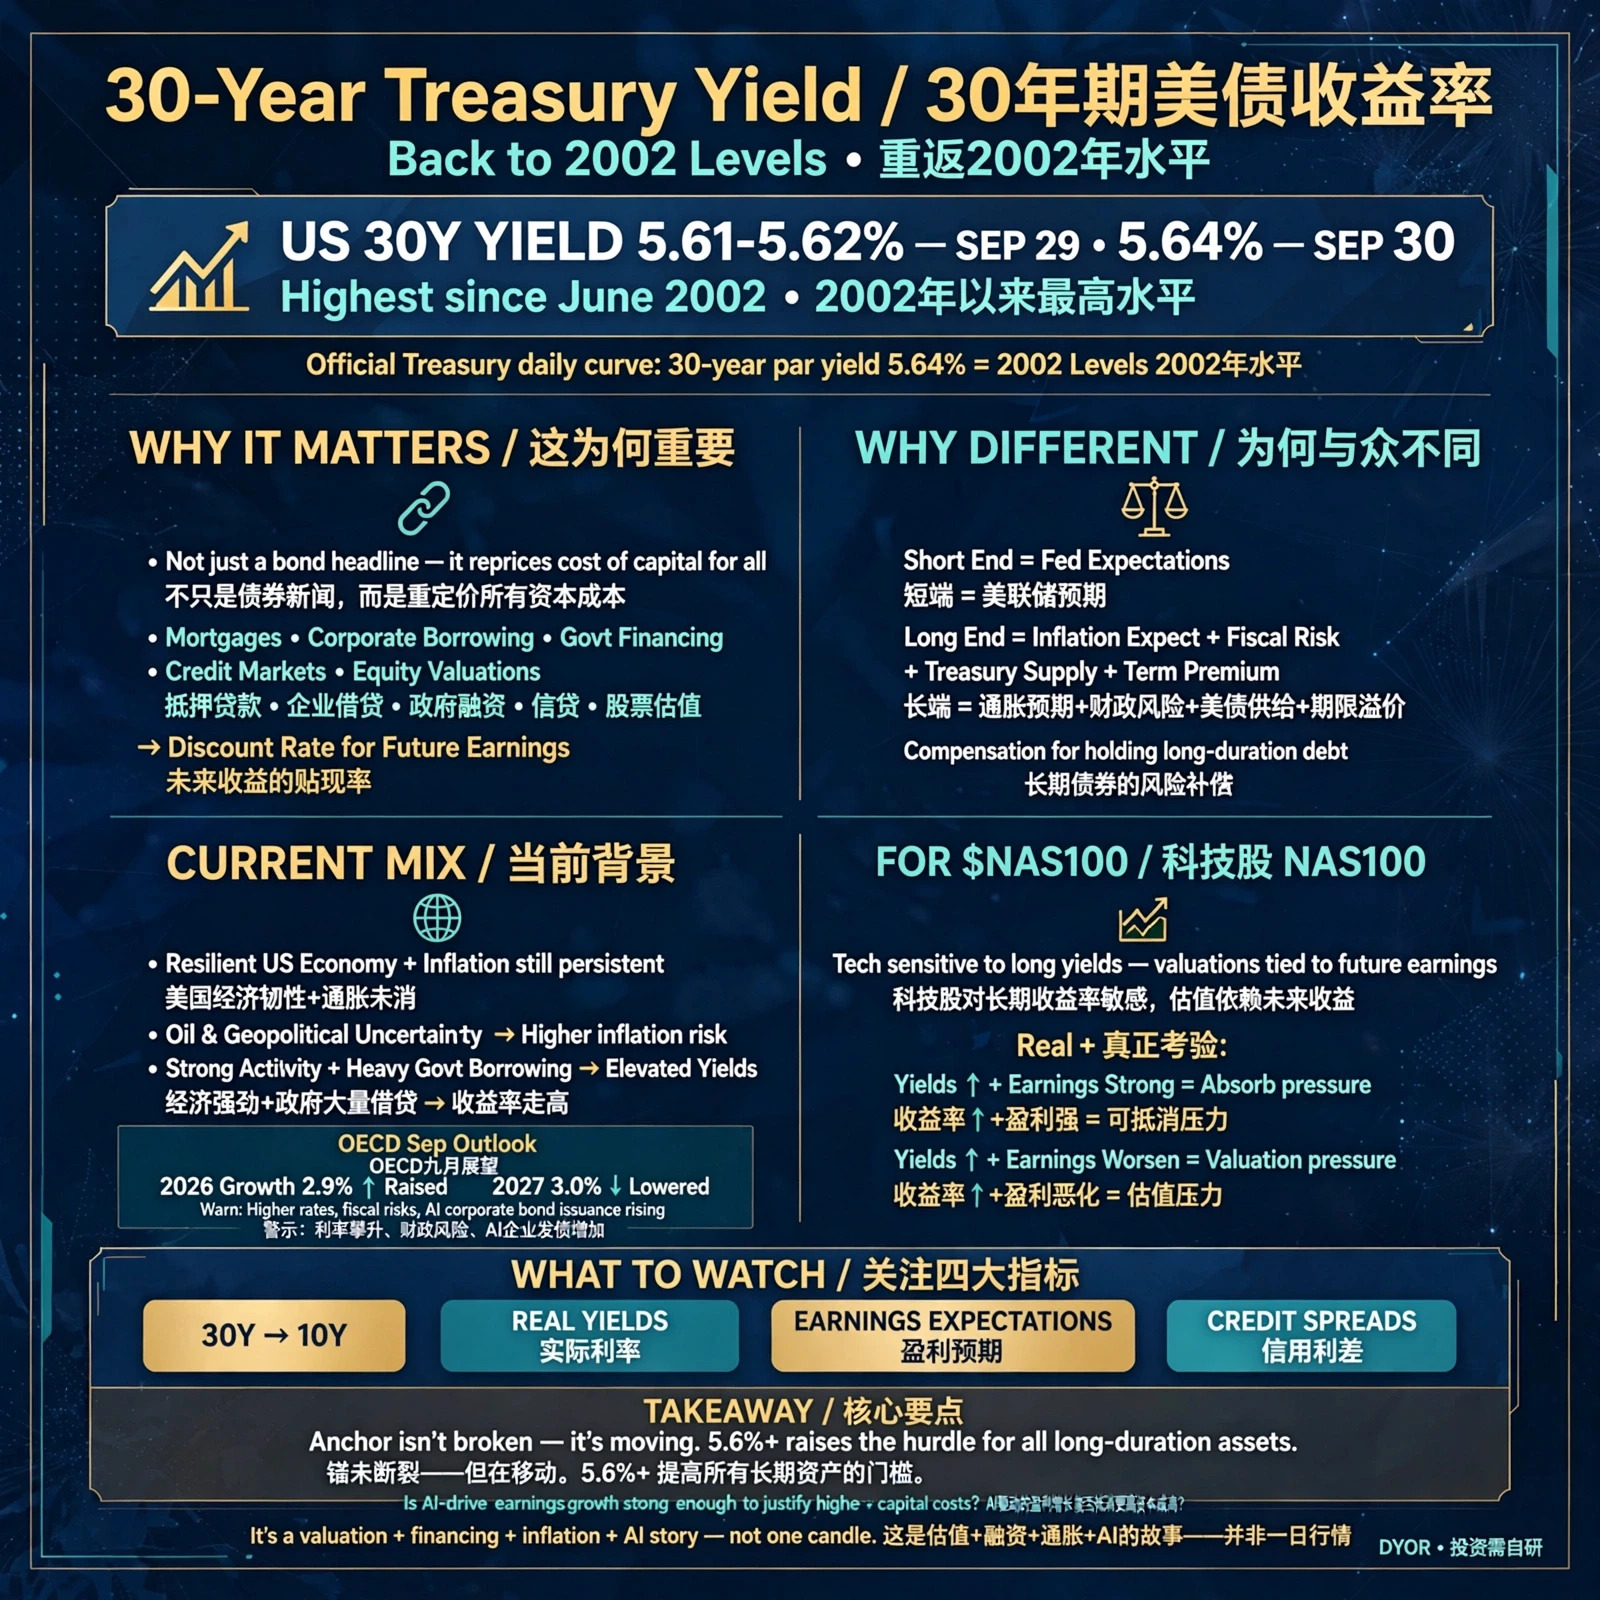
30年物米国債利回りが、市場が20年以上見ていなかった水準の領域に戻ってきた。
9月29日、30年物利回りは日中におよそ5.61%~5.62%まで上昇し、2002年6月以来の高水準に達した。9月30日には、米国債の公式日次イールドカーブで30年物パー利回りが5.64%となった。
一見すると、またしても債券市場のニュースに見える。
私は、それ以上に重要なことだと考えている。
米国債イールドカーブの長期ゾーンは、事実上、金融システム全体の資本コストを再評価している。
住宅ローン。
企業の借り入れ。
政府の資金調達。
信用市場。
株式のバリュエーション。
そして最終的には、投資家が将来の利益を現在どれだけの価値があると判断するかに使う割引率だ。
だからこそ、30年物利回りは非常に重要になる。
しかし、ここには重要な点がある。
今回の動きは、単に次回のFRB会合への予想だけによるものではない。
イールドカーブの短期ゾーンは、金融政策への予想に大きく左右される。一方、長期ゾーンには、インフレ期待、財政リスク、国債の供給、タームプレミアム、そして長期債務を保有するために投資家が求める補償も反映される。
そして、そこが今回の動きを興味深いものにしている。
米国経済は多くの予想を上回る底堅さを維
post-image
NAS100-0.42%
  • 3
  • 1
#MicronReportQ4Earnings
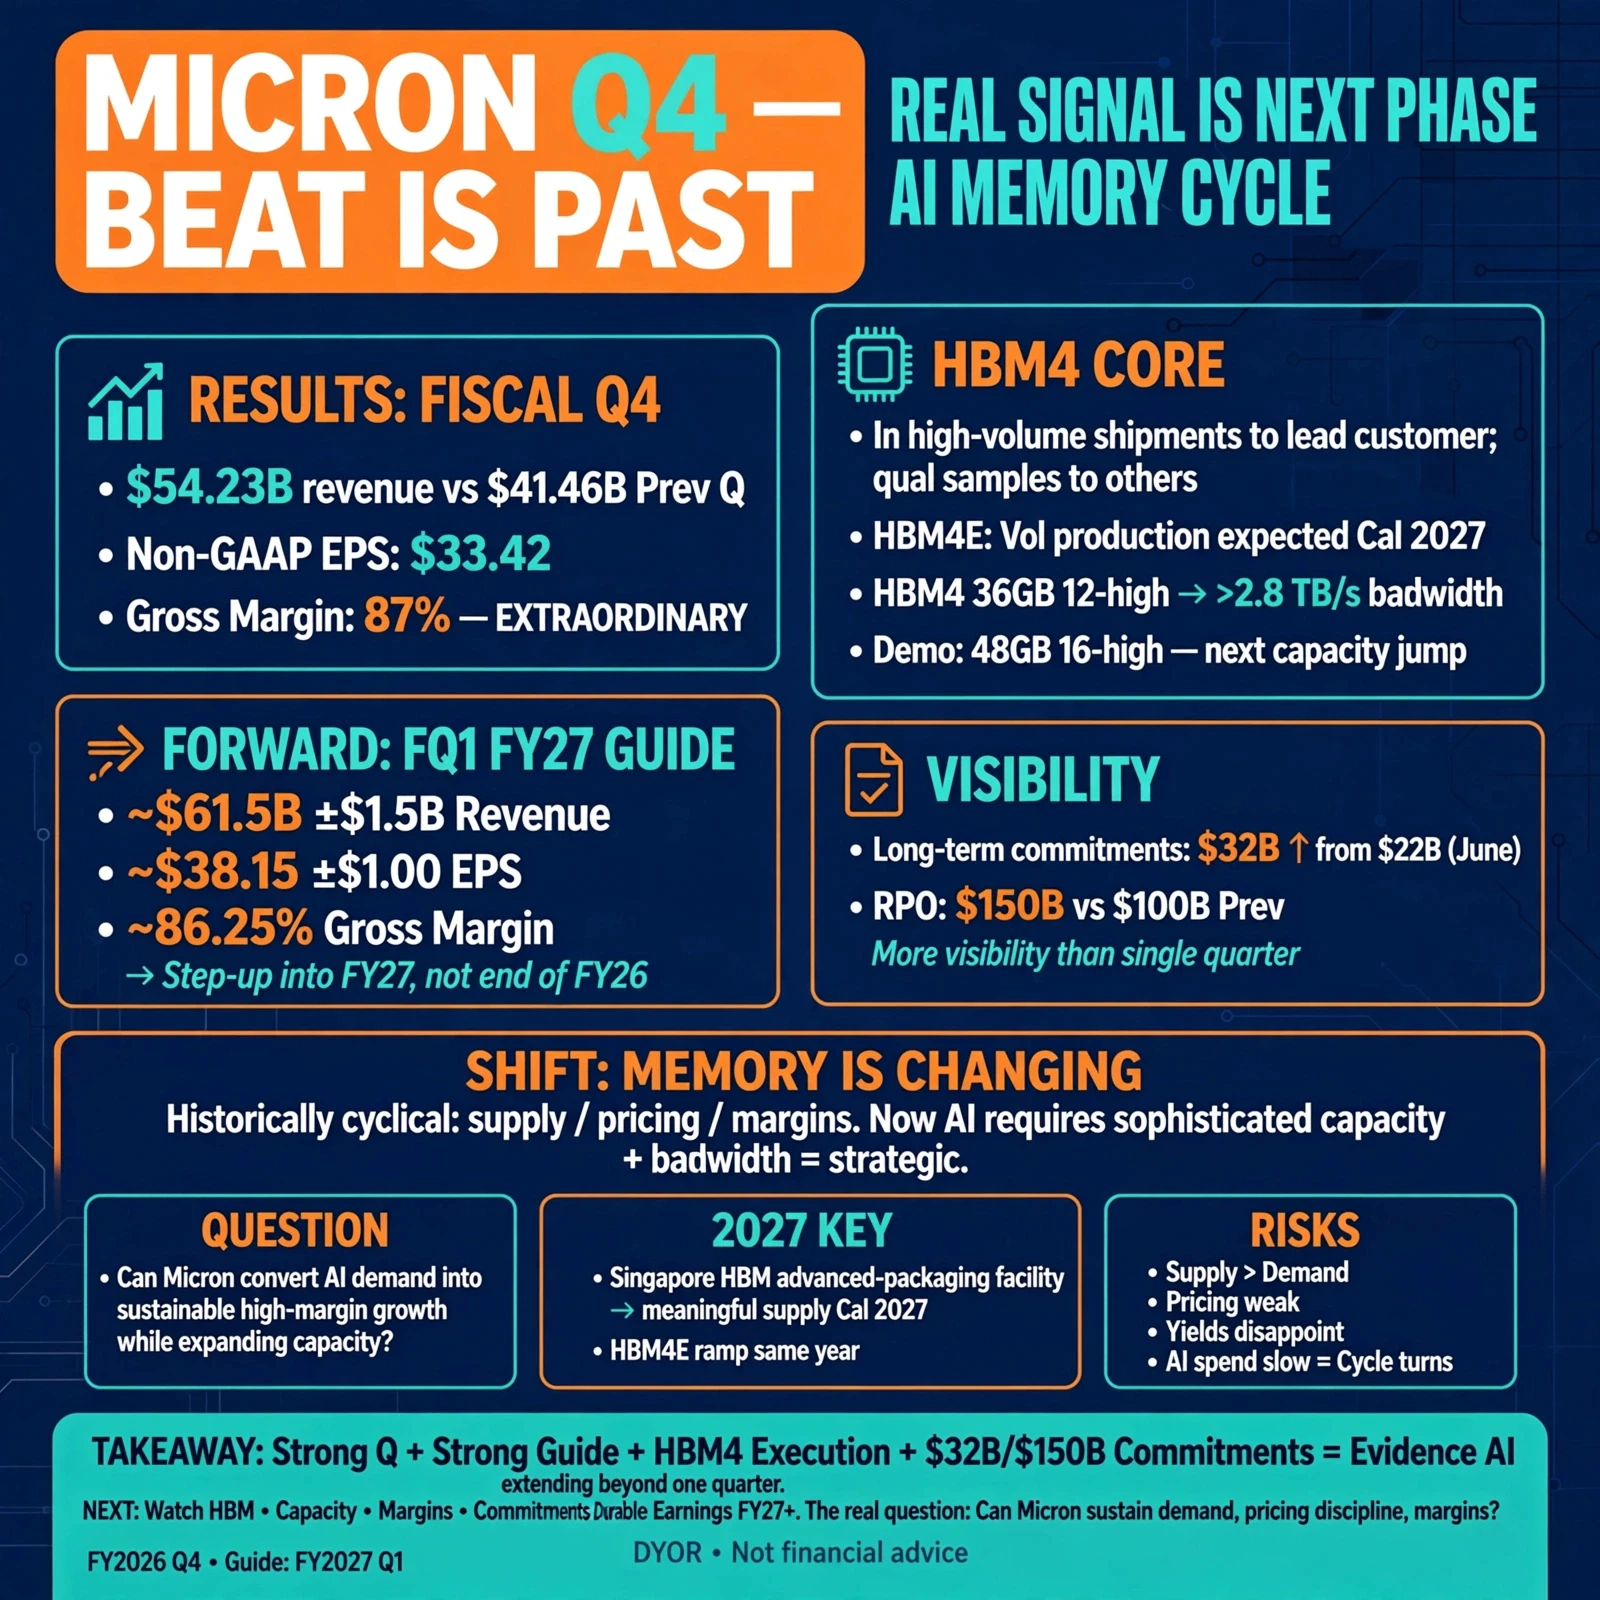
Micronは市場に非常に力強い四半期決算を示しましたが、このレポートで興味深いのは、単に$MU が予想を上回ったということではありません。
この数字が、AIメモリサイクルの次の段階について何を示しているのかという点です。
Micronは、前四半期の414億6,000万ドルから大幅に増加する、543億2,000万ドルの2026年度第4四半期売上高を報告しました。非GAAPベースのEPSは33.42ドル、非GAAPベースの粗利益率は87%に達しました。これらは単独で見ても並外れた数字ですが、見出しの予想超過だけに注目すると、より大きなストーリーを見逃してしまいます。
本当のシグナルは、先行きを示す数字から出ています。
Micronは2027年度第1四半期の売上高を約615億ドル(±15億ドル)、非GAAPベースのEPSを約38.15ドル(±1.00ドル)、非GAAPベースの粗利益率を約86.25%と予想しています。つまり経営陣は、現在の力強さが2026年度で終わるものとして説明しているのではありません。同社は、売上高がさらに一段増加すると見込まれる中で、2027年度に入ろうとしています。
そしてHBMがあります。
このレポートが発表される前、HBM4は私が注目したいものの一つでした。AIメモリのストーリーは、いずれHBM3Eの先へ進ま
post-image
MU-2.62%
  • 3
  • 1
#ETHEarningsUpTo5%BonusAPR
ETHを保有して学んだことの一つは、すべてのポジションを積極的に取引する必要はないということです。市場がトレードの機会を与えてくれるのを、ただ待つことが最も難しい場合もあります。
そこで、私はETH Earnキャンペーンに興味を感じています。すでに数日間、ETHの一部を保有しておくつもりなら、その資金を完全に遊ばせておくのではなく、少しでも収益を得ることを検討する価値があります。
Gateの現在のETH貯蓄プロモーションは、7日間の定期商品を中心としたものです。対象商品に申し込む際、純入金額が少なくとも0.3 ETHであれば、優遇金利の対象となる可能性があります。さらに、純入金額が少なくとも3 ETHのユーザーには、追加で10 USDTの先物ボーナスも提供されます。ただし、このボーナスの対象者は先着1,000名に限られます。
私にとって重要なのは、単にボーナスそのものではありません。待っている間に、遊休資金を働かせるという考え方です。
ETHは、数日間にわたって横ばいで推移したり、ブレイクアウトしたり、押し戻されたり、保有者の忍耐力を試したりすることがあります。その間、常にアクティブでいようとして頻繁に売買を繰り返すと、得られる機会よりもリスクのほうが大きくなる可能性があります。短い待機期間を乗り越えて保有するという取引計画で
待っている間、ETHをどのように管理しますか?
保留
利回りを得る
取引
待ってください
4 参加者
18 時間で終了
ETH+1.05%
  • 6
  • 1
#AnthropicDiscloses$84.5BComputeDealWithSpaceX
Anthropicの最新のインフラ投資計画は、またしても巨額なAI支出という見出しをはるかに超える、より大きな事実を明らかにしている。本当の話は、コンピューティング能力がAI業界全体で最も重要な戦略的資源の一つになりつつあるということだ。Reutersによると、AnthropicのIPO申請書類では、同社は今後10年間で少なくとも5,180億ドルのインフラ関連コミットメントを見込んでおり、2029年までに最大845億ドル規模のコンピューティング契約を結ぶ可能性が示されている。この数字はすぐに注目を集めるが、投資家にとってより重要な問いは、そもそもなぜAI企業がこれほど途方もない規模でコンピューティング能力を確保する必要があるのかということだ。答えは単純だ。強力なモデルを構築することは、始まりにすぎない。そのモデルが数百万人のユーザーに利用されるようになると、訓練、改良、運用に必要なコンピューティング量は膨大になる。
何年もの間、AI競争は主にアルゴリズム、モデルの知能、製品の品質という観点で語られてきた。今やボトルネックは、ますます物理的なものになっている。主要なAI企業はすべて、GPU、高度なメモリ、ネットワーク機器、データセンター、そして莫大な電力へのアクセスを必要としている。最先端
AIを最も推進するものは何でしょうか?
計算する
チップス
アルゴリズム
アプリケーション
1 参加者
18 時間で終了
  • 2
  • 1
#三大Launchpool同步进行瓜分百万空投
暗号資産から学んだことの一つは、資本は常に動いていなくても、役に立つということです。
私たちはたいてい、BTC、ETH、またはGTについて、「次に価格はどこへ向かうのか」という一つの問いを通して見ています。チャートを監視し、ブレイクアウトを待ち、押し目を探し、次の取引を見つけようとします。
しかし、すでに保有している資産について考える方法は、ほかにもあります。
市場が、ある資産を保有し続けながら、それを使って報酬キャンペーンに参加する機会を与えてくれるとしたらどうでしょうか。
そこが、私がGate Launchpoolに興味深さを感じる部分です。
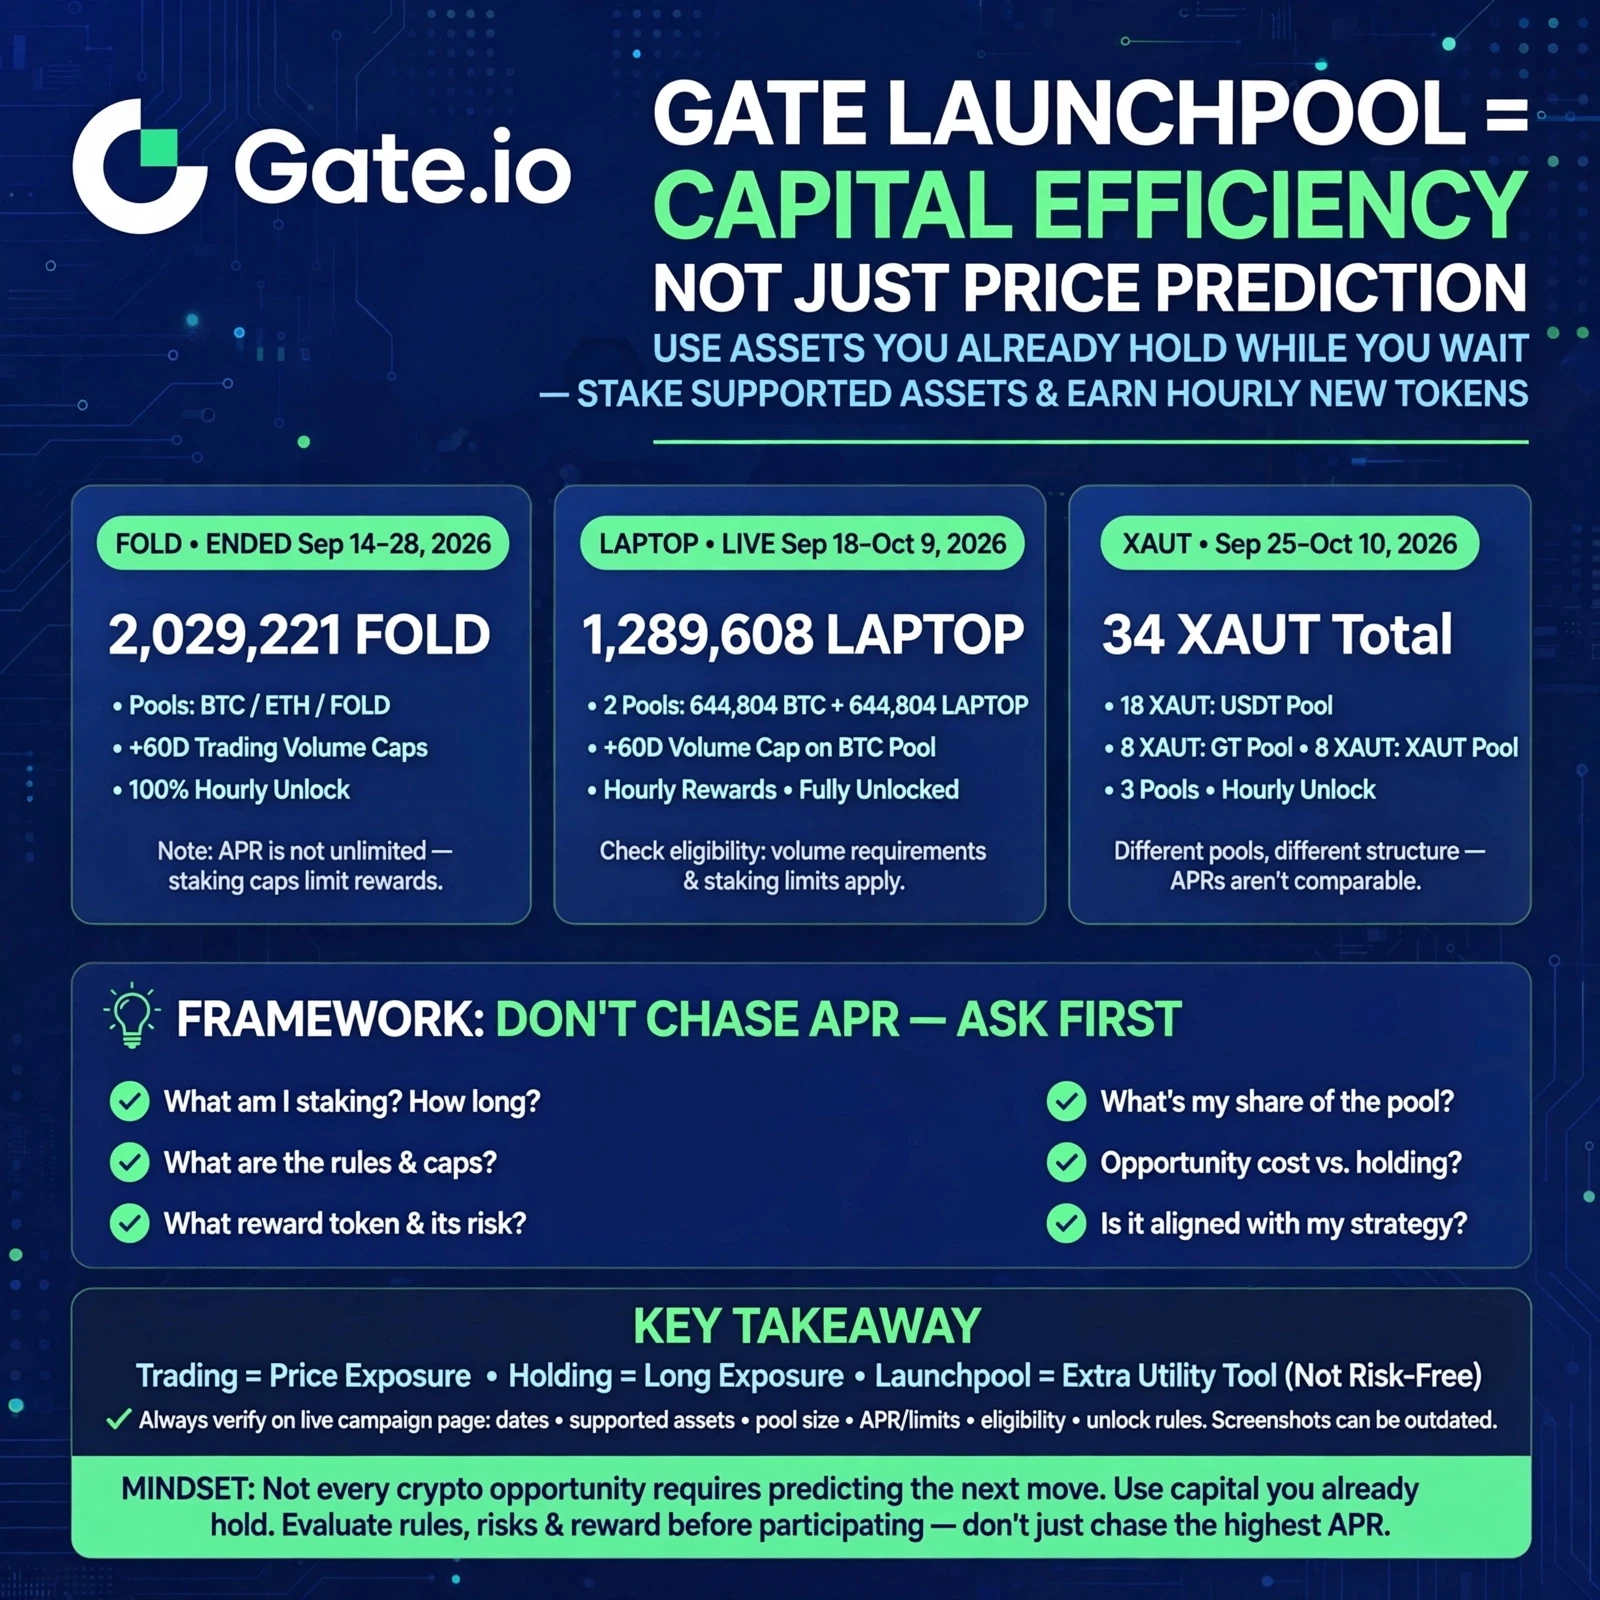
最近のLaunchpoolのラインナップを見ると、これらのキャンペーンが実際にはどれほど異なり得るのかが分かります。FOLD、LAPTOP、XAUTは、それぞれ異なるステーキング資産、報酬プール、上限、期間を採用していました。したがって、見出しにある報酬だけを見て、あるキャンペーンが自動的に別のキャンペーンより合理的だと判断することはありません。
最近のFOLDキャンペーンは良い例です。Gate Launchpoolプロジェクト#376 では、ユーザーはBTC、ETH、またはFOLDをステーキングし、2,029,221 FOLDトークンを共有できました。BTCプールとETHプールにはそ
Launchpoolで最も重要なことは何ですか?
APR
報酬額
低リスク
トークン価値
7 参加者
17 時間で終了
BTC+0.84%
ETH+1.05%
GT+1.74%
FOLD-4.62%
LAPTOP+3.16%
  • 5
  • 1
#MarvellJumps4.5%
Marvellは、数か月前に市場で取引されていた銘柄とは、かなり異なる銘柄になりつつあります。
このストーリーの簡単な部分は、AIという物語でした。より難しい局面は今から始まります。Marvellは、AIインフラ、カスタムシリコン、データセンター接続を巡る莫大な需要を、株価にすでに織り込まれている期待を支えるのに十分な速さで収益へと転換できるのでしょうか。
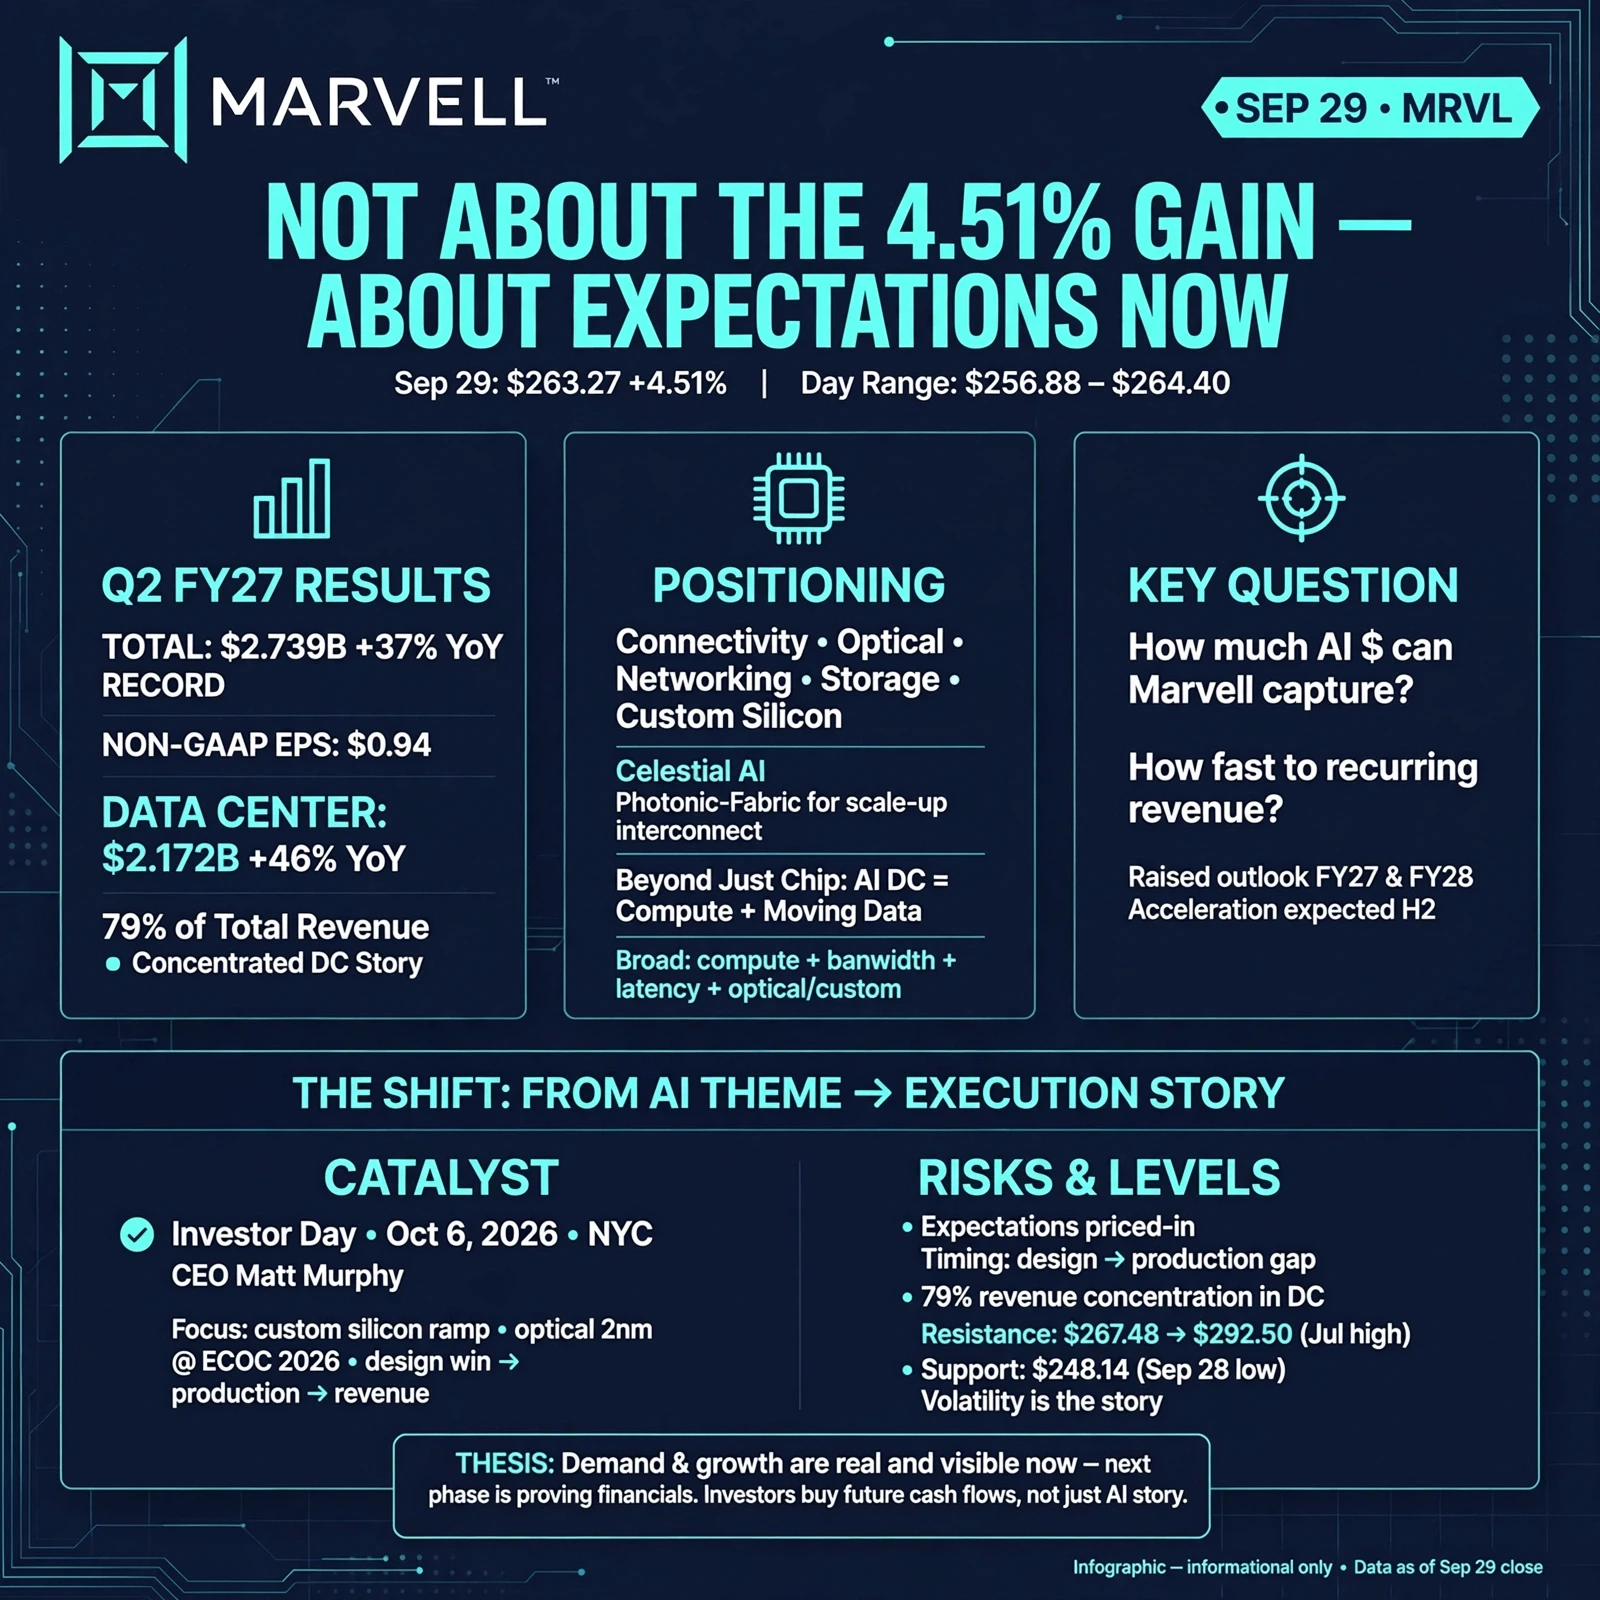
MRVLは9月29日、セッション中に4.51%上昇し、$256.88~$264.40の値幅で$263.27で引けました。9月30日には$264.21で引けています。この値動きは年初来ベースですでに非常に大きなものとなっている一方、株価は52週高値の$329.88を下回っています。
この組み合わせが、私にとって次の局面を興味深いものにしています。株価がすでにこれほど大きく上昇した場合、市場は通常、単にストーリーだけに対して対価を支払うことをやめます。投資家は、収益の見通し、利益率、設計採用、生産 ramp、将来キャッシュフローのタイミングについて、はるかに厳しい問いを投げかけ始めます。
そしてMarvellには、市場が注目すべき材料が十分にあります。
同社の2027年度第2四半期の売上高は過去最高の27億3,900万ドルに達し、前年同期比で37%増加しました。一方、データセンター部門の売上高は
ここからMRVLにとって最も重要なことは何ですか?
AIによる収益成長
カスタムシリコンの生産拡大
AI接続
評価額
2 参加者
6 日で終了
MRVL-0.23%
  • 4
  • 1
#CorePCEandGDPFinalReading
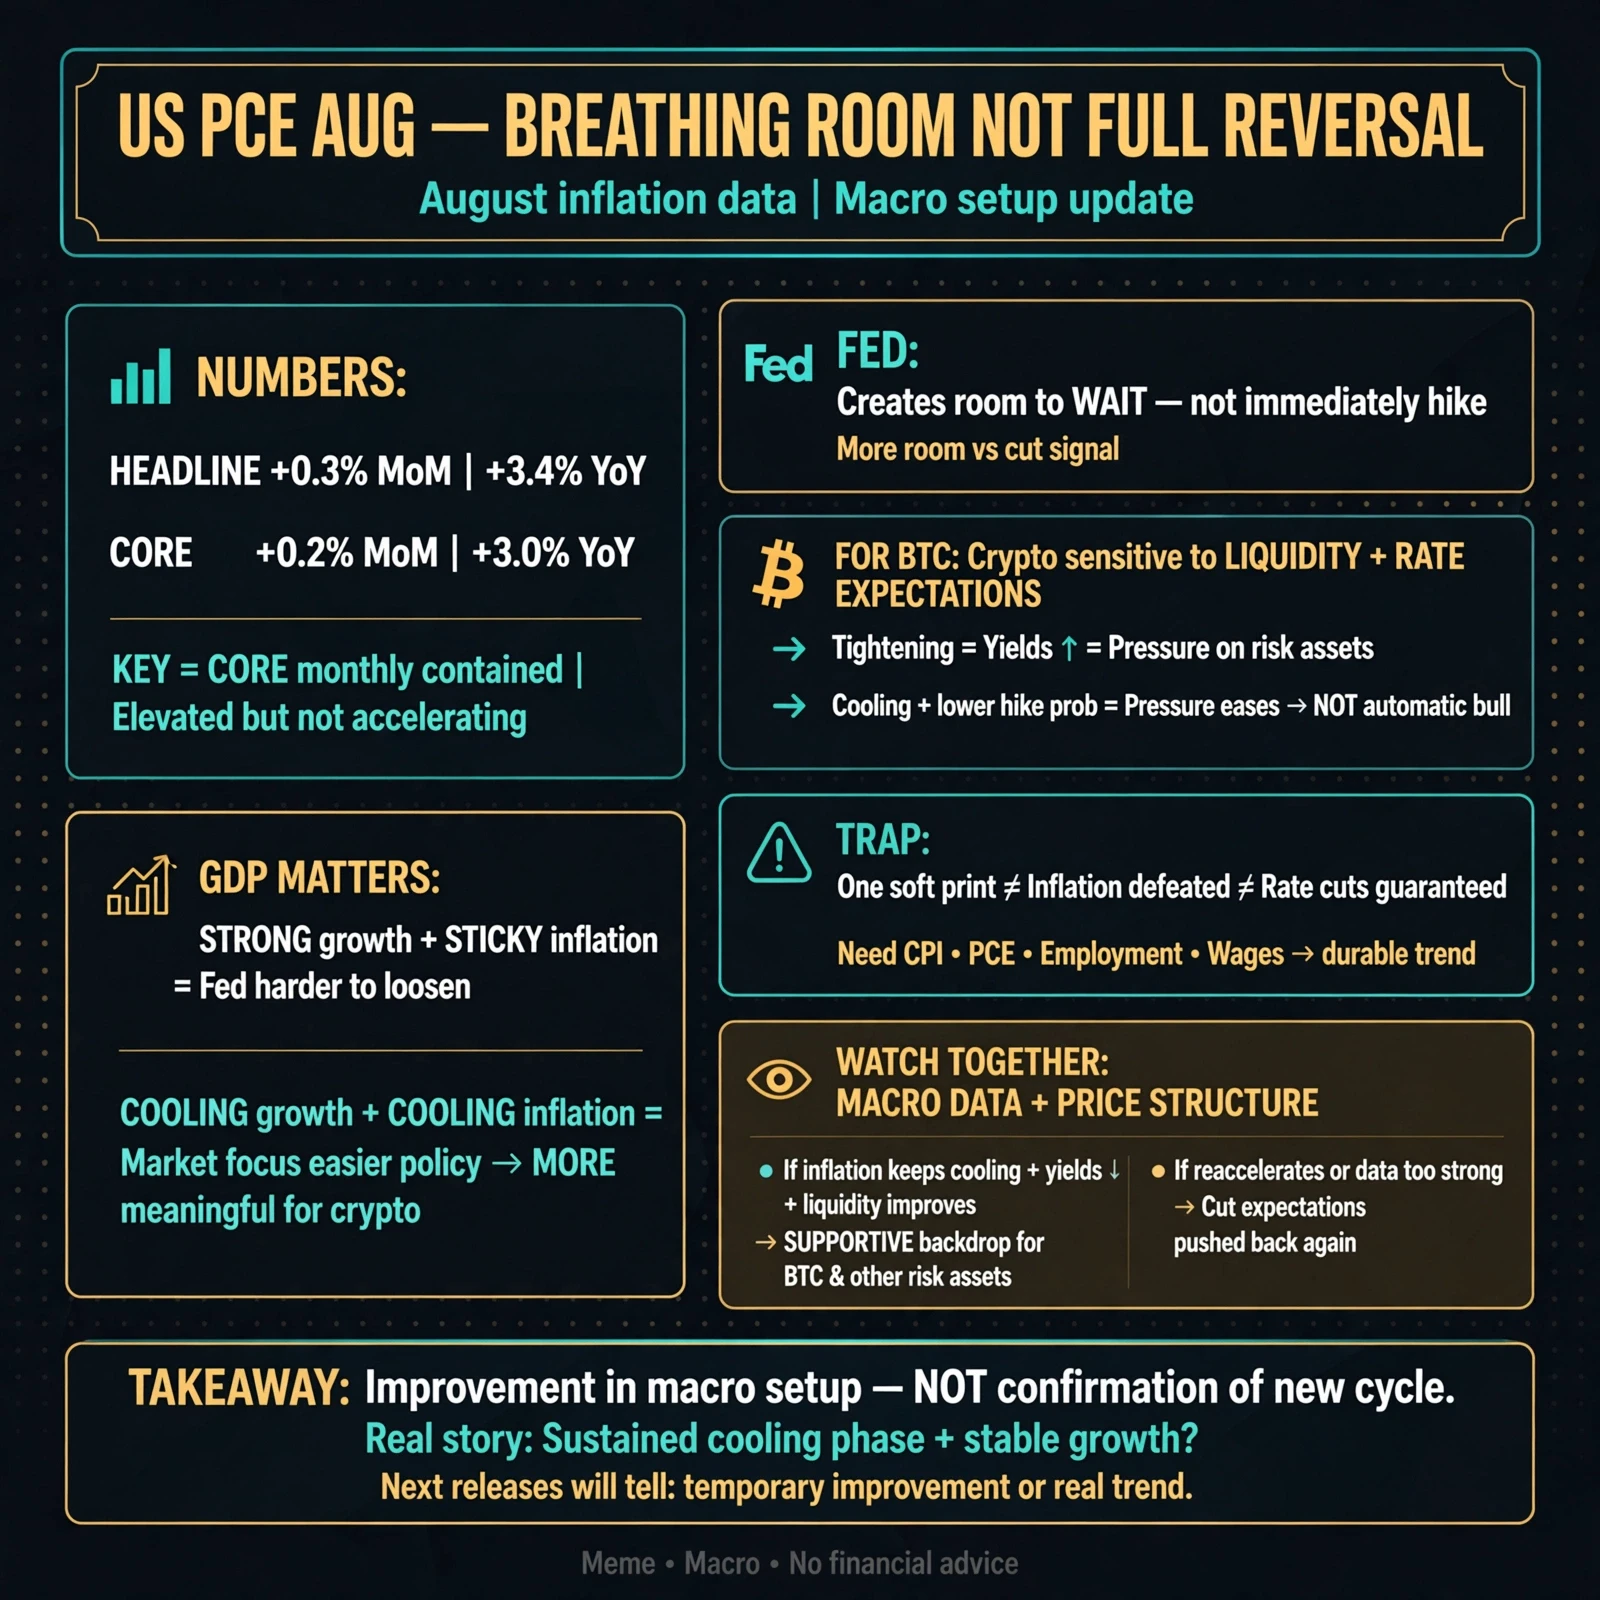
米国のインフレはようやく市場に一息つく材料を与えつつあるが、これが本格的なマクロ環境の反転を宣言するタイミングだとは思わない。
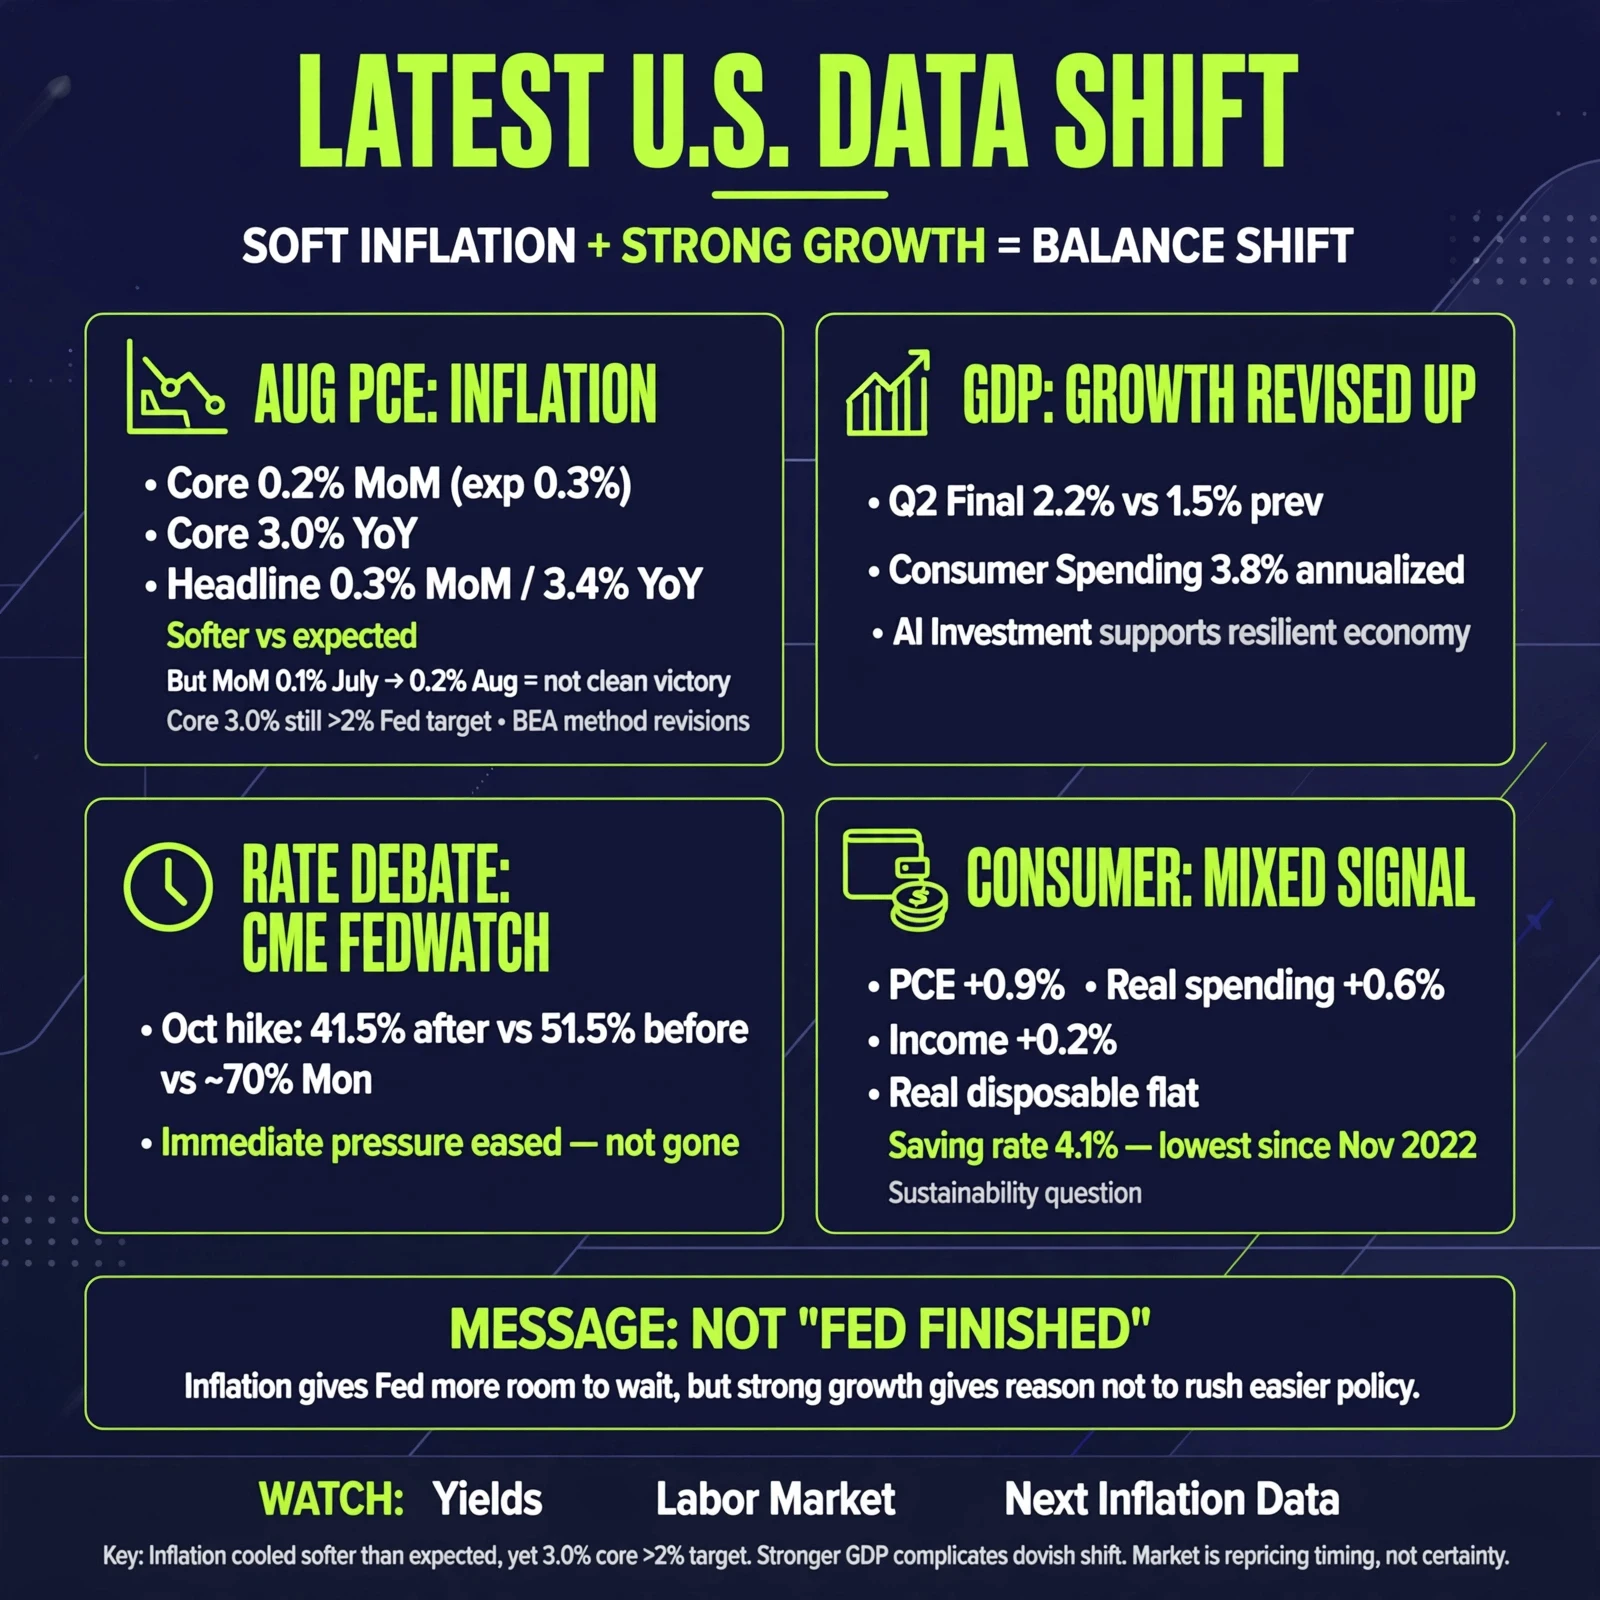
最新の8月のPCE統計では、総合インフレ率が前月比0.3%、前年比3.4%上昇した一方、コアPCEは前月比0.2%、前年比3.0%上昇した。重要なのは、単にインフレが高止まりしていることではなく、コアインフレの月次ペースが依然として比較的抑制されていることだ。FRBにとっては、直ちに追加利上げで対応するのではなく、様子を見る余地がやや広がることになる。
これはBitcoinにとって重要だ。なぜなら、暗号資産は流動性や金利見通しの変化に非常に敏感だからだ。市場がより積極的な金融引き締めを織り込み始めると、利回りの魅力が高まり、金融環境が引き締まるため、投機性の高い資産には圧力がかかる可能性がある。しかし、インフレが鈍化し始め、追加利上げの確率が低下すれば、リスク資産への圧力は和らぐ可能性がある。だからといってBitcoinが自動的に上昇するわけではないが、市場が取引される環境は変化する。
GDPの状況も同様に重要だ。粘着的なインフレと強い経済成長が同時に続けば、金融当局者が金融環境を緩和する理由が乏しくなるため、FRBの仕事ははるかに難しくなる。一方、インフレが低下し続ける中で成長が徐々に鈍化すれば、市
post-image
BTC+0.84%
  • 2
  • 1
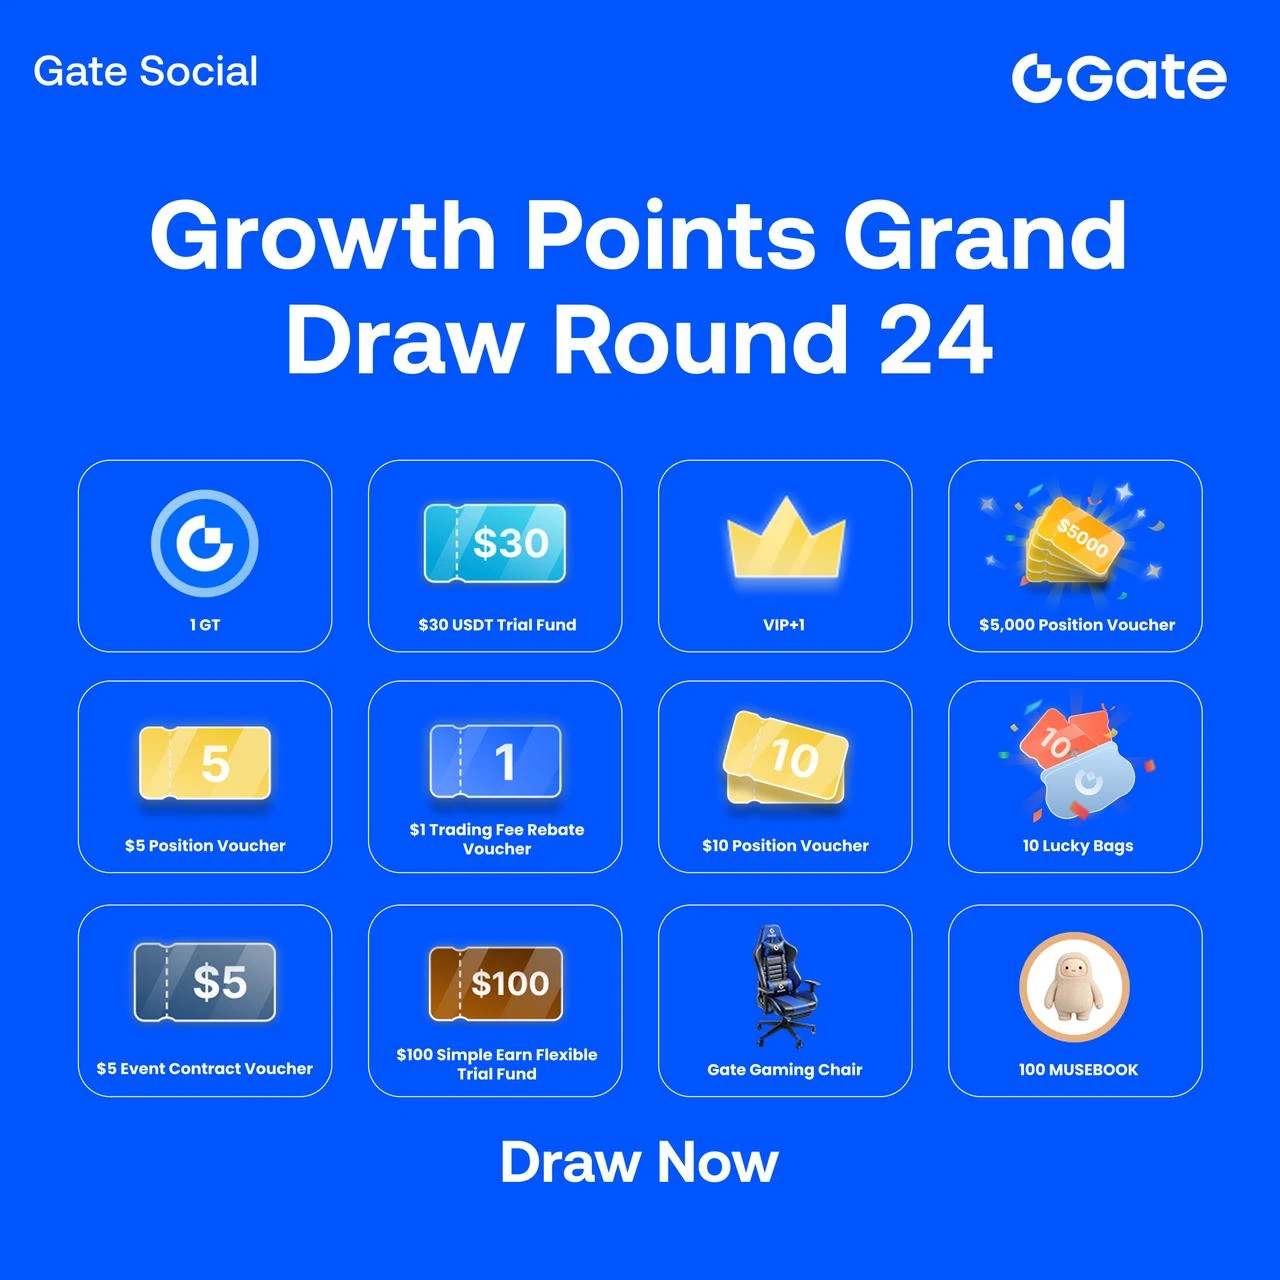
Gate Social報酬が登場 — 最大5,000 USDTを獲得!
Growth Pointsラッキードロー フェーズ2️⃣ 4️⃣が開催中。豪華報酬を獲得するチャンスです!
🎯 Growth Pointsの獲得方法
1️⃣ Squareタスク — 投稿、いいね、コメント、シェアで1日最大600ポイント
2️⃣ ライブタスク — ストリームを視聴、いいね、コメント、シェアして1日最大300ポイント
3️⃣ チャットタスク — ディスカッションに参加し、トレーディングカードをシェアして1日最大90ポイント
4️⃣ クリエイタータスク — トークンまたはトレーディングカードのコンテンツを投稿して、1タスクあたり最大300ポイント
今日、運試しをしましょう 👉 https://www.gate.com/activities/pointprize?now_period=24$ZEC$ETH$ZEC
post-image
Gate_Square
Gateのソーシャル報酬が登場 — 最大5,000 USDTを獲得!
Growth Pointsラッキードロー第2️⃣ 4️⃣弾が開催中。たくさんの報酬を獲得するチャンスです!
🎯 Growth Pointsの獲得方法
1️⃣ Squareタスク — 投稿、いいね、コメント、シェアで、1日最大600ポイント
2️⃣ ライブタスク — ライブ配信を視聴、いいね、コメント、シェアして、1日最大300ポイント
3️⃣ チャットタスク — ディスカッションに参加し、トレーディングカードをシェアして、1日最大90ポイント
4️⃣ クリエイタータスク — トークンまたはトレーディングカードのコンテンツを投稿して、1タスクあたり最大300ポイント
今日、運試しをしよう 👉 https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $ZEC
repost-content-media
  • 7
  • 1
Featured#US30-YearTreasuryYieldHits5.595%,HighestSince2002
今週、私の注意を引いた数字は、Bitcoinでも金でも株式市場でもなかった。
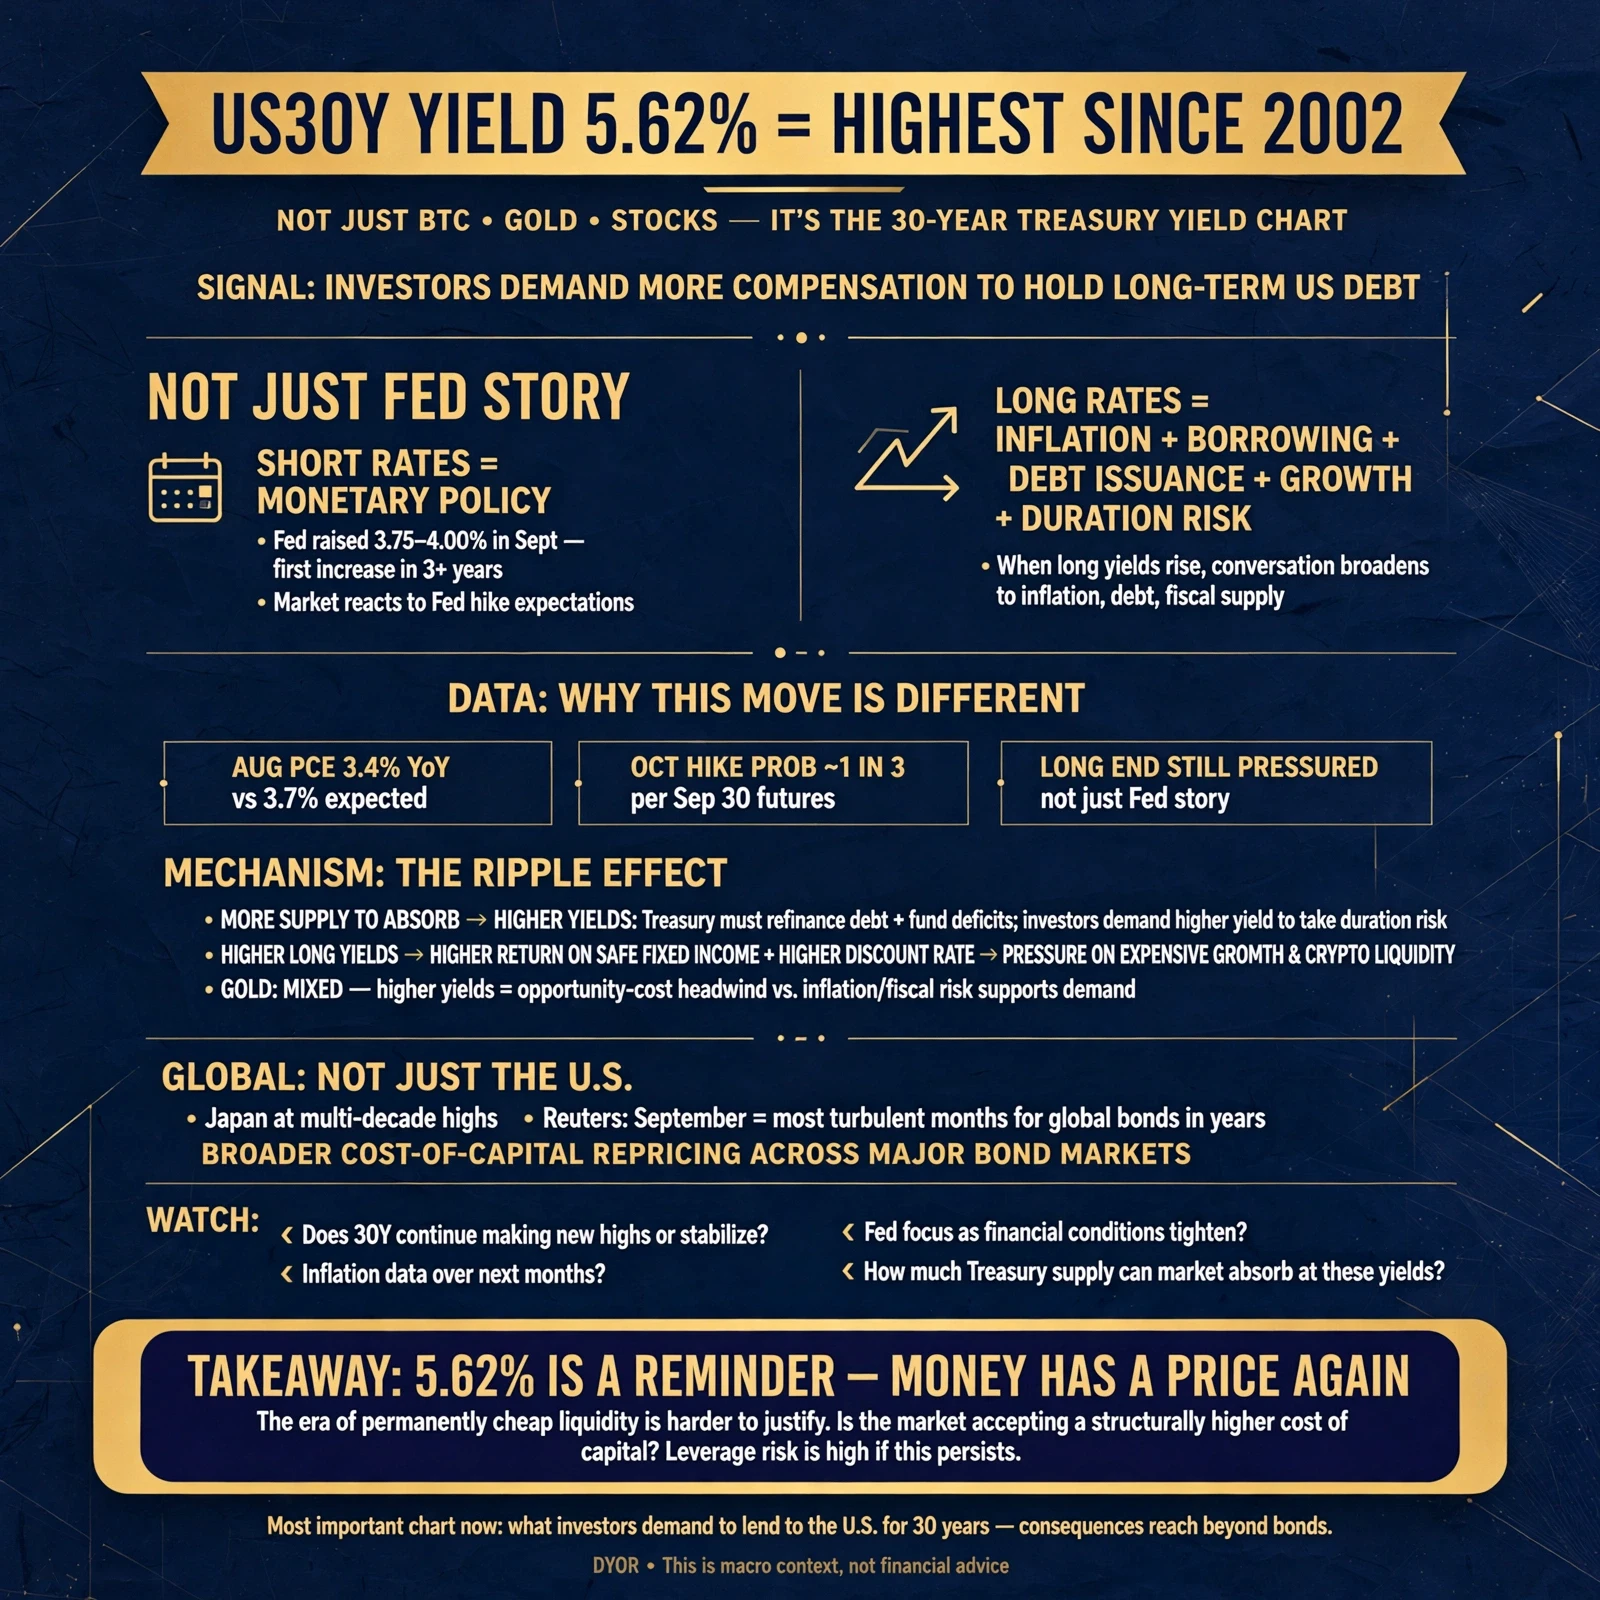
30年物米国債利回りが5.62%に達したことだ。
この水準が重要なのは、20年以上見ていなかった市場の領域に戻ってきたことを示しているからだ。30年債利回りは2002年以来の高水準に達し、10年債利回りも数年ぶりの高水準へと上昇した。これは単なるチャート上の動きではない。投資家が長期の米国政府債務を保有するために、はるかに大きな対価を要求していることを示している。
そして、ここからより大きな話が始まると私は考えている。
短期金利が動くとき、市場は主に金融政策への期待に反応している。
しかし、長期利回りが上昇し続けると、議論の範囲は大きく広がる。
インフレ。
政府の借り入れ。
債務の発行。
経済成長。
そして、長期債に資金を固定することで投資家が負うと考えているリスクの大きさだ。
だから私は、これを単なる「債券売り」とは見ていない。
市場は、より長い期間にわたる資金コストを再評価している。
Federal Reserveはすでに9月、政策金利を3.75%~4.00%に引き上げた。これは3年以上ぶりの利上げだった。同時に、インフレ率は依然としてFedの2%目標を上回っており、エネルギー価格の上昇も新たなイン
post-image
BTC+0.84%
  • 8
  • 1
Featured#MicronReportQ4Earnings
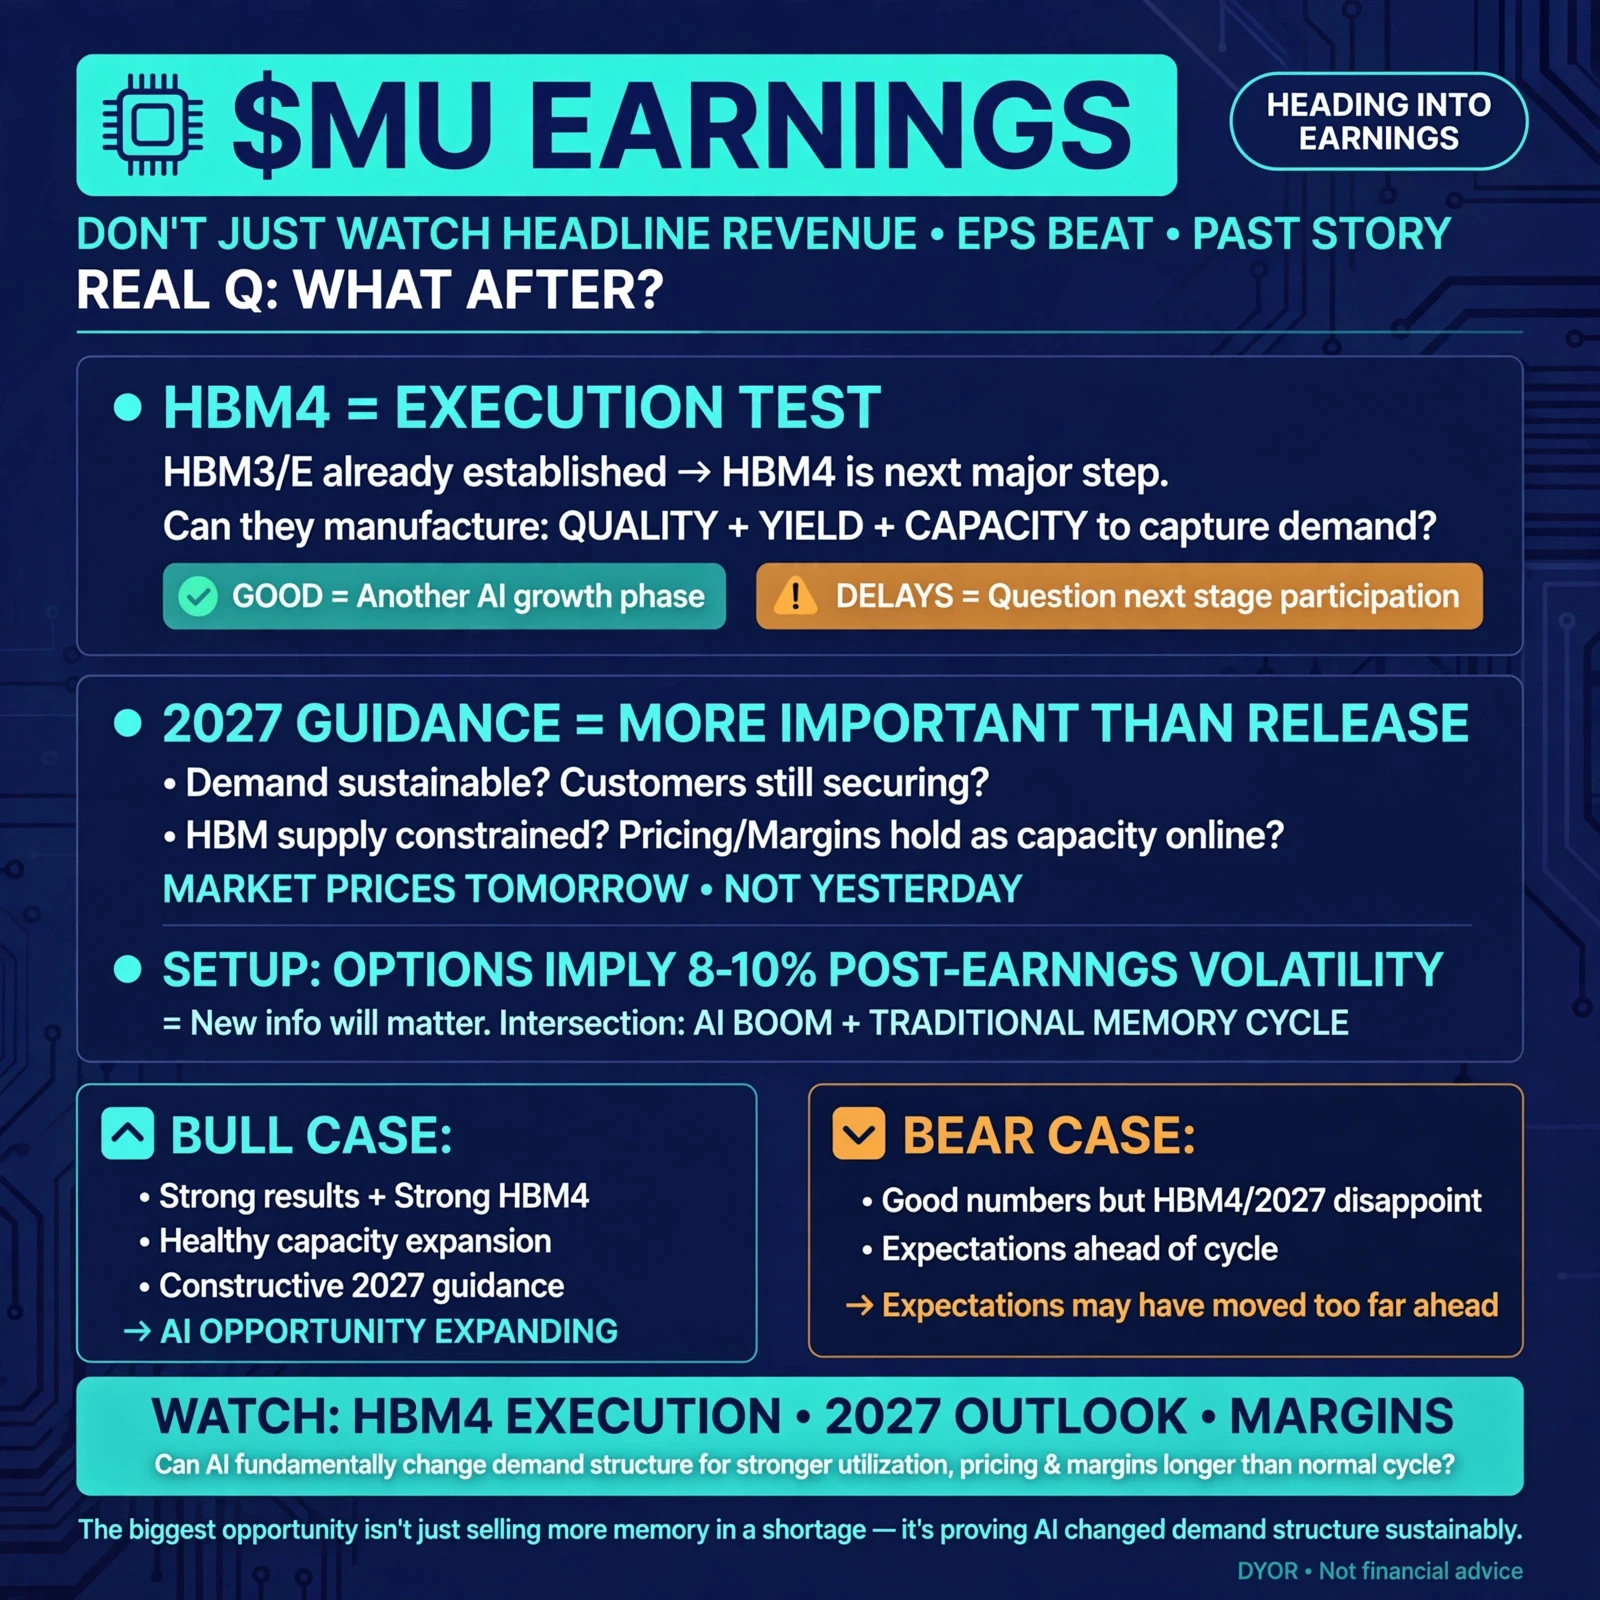
$MU は決算発表を控えており、私はこのレポートをヘッドラインの数字だけで見ることが最大の間違いになると思っています。
売上高、EPS、そしてMicronが予想を上回るかどうかは当然重要ですが、これらの数字が主に示しているのは、すでに起きたことです。
私が本当に知りたいのは、この四半期の後に何が起きるのかということです。
MicronはAIインフラ構築の最も明確な恩恵を受ける企業の一つになっています。なぜなら、AIデータセンターの新世代が登場するたびに、より先進的なメモリが必要になるからです。しかし市場は今、より難しい問いを投げかけています。実際、この成長はどこまで続くのでしょうか。
だからこそ、私が最初に注目するのはHBM4です。
HBM3とHBM3Eは、AIアクセラレーターにおける高帯域幅メモリの重要性をすでに確立しました。HBM4は次の大きなステップであり、ここで実行力が極めて重要になります。
顧客需要が強いことと、
その需要を実際に取り込むために、必要な品質と歩留まりで十分なHBM4を製造することは、別の話です。
Micronが、HBM4の生産が順調に進み、歩留まりが改善し、意味のある生産能力を計画どおり稼働させられると投資家に確信させられれば、同社にはAI主導の成長の次の局面がまだ残されているという見方が強まるでしょう。
post-image
MU-2.62%
  • 18
  • 4
Featured#AnthropicDiscloses$84.5BComputeDealWithSpaceX
AI競争は、ソフトウェア競争というより、インフラ競争の様相を呈し始めている。
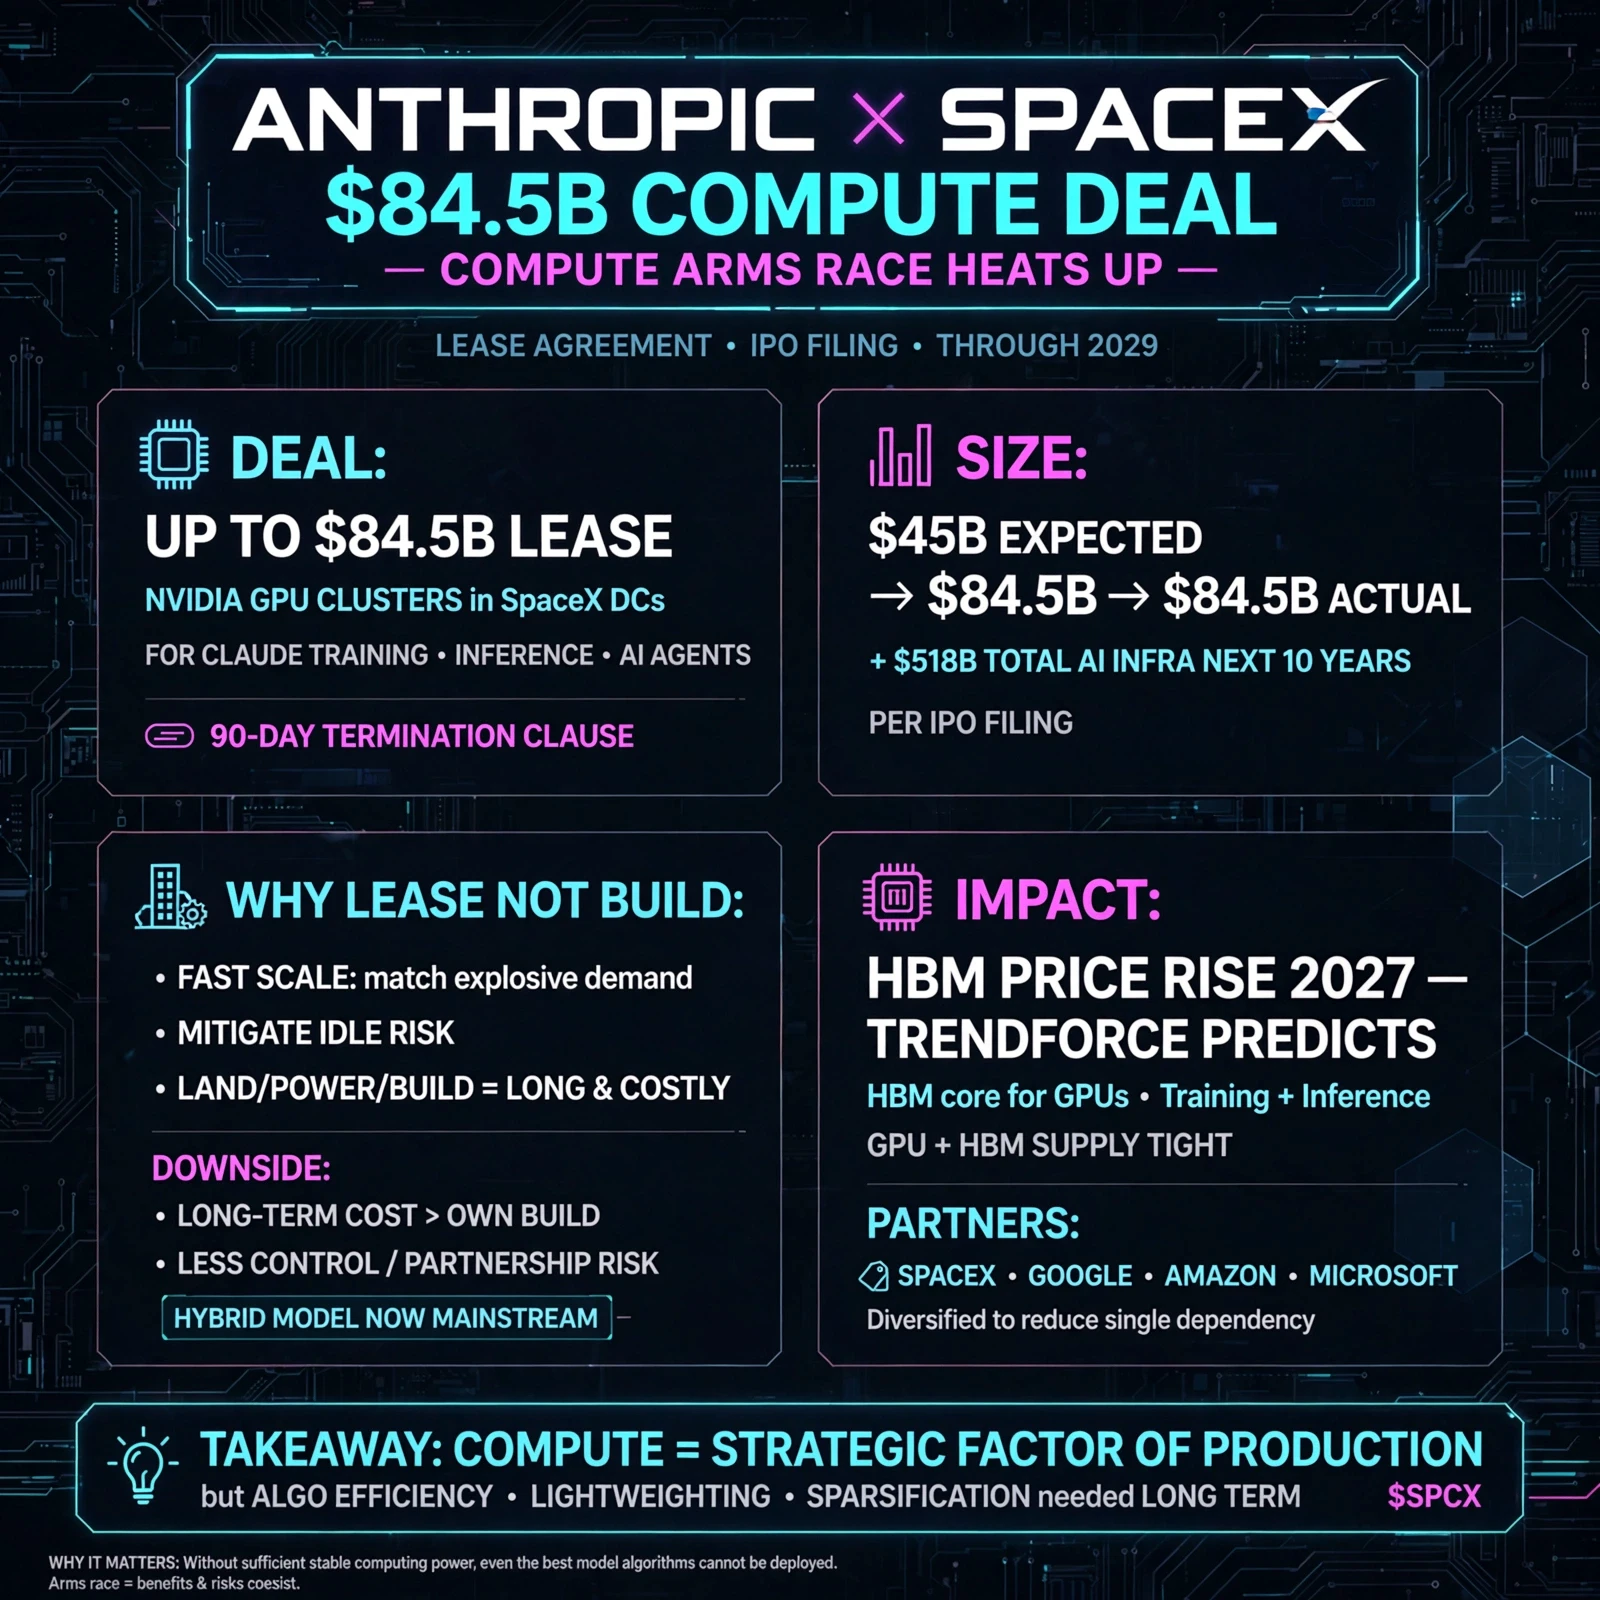
AnthropicのIPO申請書類は、次世代のAI企業がどれほどのコンピューティング能力を必要とすると考えているのかを、驚くほど詳細に示している。ロイターによると、AnthropicはxAIとの間で最大845億ドル相当のコンピューティング能力に関する契約の可能性を開示しており、さらに、より広範な長期インフラ契約は今後10年間で少なくとも5,180億ドルに達する見込みだという。
これらの数字は、最初は理解しにくい。しかし、より重要な問題は、Anthropicが単にいくら支出するのかということではない。
そもそも、世界で最も先進的なAIモデルの一部を構築している企業が、なぜこれほど大量のコンピューティング能力を必要としているのかということだ。
その答えは、ますます明確になっている。
最先端モデルのトレーニングは、方程式の一部分にすぎない。モデルが商業的に有用になると、コンピューティング需要がなくなるわけではない。ユーザーからのリクエストにはすべて推論処理が必要になる。継続的に稼働するAIエージェントは、すべてリソースを消費する。コンテキストウィンドウが長くなれば、より多くのメモリが必要になる。より高性能なモデルには
post-image
  • 7
  • 2
#三大Launchpool同步进行瓜分百万空投
すべての暗号資産の機会で、市場の次の動きを予測する必要があるわけではありません。時には、待っている間にすでに保有している資産で何ができるかという点のほうが、より興味深い問いになります。
それが、私がGate Launchpoolに注目する価値があると感じている部分です。
多くのトレーダーは、暗号資産について自然と価格という観点から考えます。買う、売る、ブレイクアウトを待つ、下落に備える、あるいは次の機会を探す、といった具合です。しかし、資本について考える別の方法もあります。
すでに資産を口座に保有していて、すぐに取引する予定がない場合、その資産を保有し続けながら、別の用途に活用することはできるでしょうか。
Launchpoolはその考えを軸に構築されています。対象ユーザーは、対応する資産を指定されたプールにステーキングし、新たにローンチされたプロジェクトトークンで毎時報酬を受け取ることができます。ただし重要なのは、Launchpoolの各キャンペーンにはそれぞれ固有の仕組みがあるという点です。対応資産、報酬プール、期間、ステーキング上限、参加資格、表示されるAPRは、すべて異なる可能性があります。
そのため、Launchpoolのキャンペーンを見て、画面に表示されたAPRが最も高いという理由だけで判断することは、私は決してしませ
post-image
  • 8
  • 1
#MarvellJumps4.5%
9月29日のMarvellの4.5%上昇は興味深いが、パーセンテージの上昇自体が本質ではない。本当の意味は、今の市場がMarvellに何を求めているのかという点にある。
MRVLは9月29日、263.27ドルで取引を終え、その日の取引で4.51%上昇した。市場データによると、この日の株価は256.88ドルから264.40ドルの範囲で推移した。今年に入ってから株価が大幅に上昇したことで、Marvellをめぐる議論は変化している。投資家はもはや、MarvellがAIインフラブームの恩恵を受ける立場にあるかどうかだけを尋ねているのではない。その点はすでに分かっている。
より難しい問題は、Marvellがその恩恵を持続的な売上高の成長、より強い利益、そして株価に織り込まれた期待を支えるのに十分な将来のキャッシュ創出へと転換できるかどうかだ。
この違いは重要だ。
AIサイクルの初期段階では、データセンターの拡大に関わっているだけで、大幅なバリュエーションの再評価を引き起こす可能性があった。現在、投資家ははるかに多くの情報を持っている。実際のデータセンター売上高、カスタムシリコンの受注、接続需要、光学製品、利益率、そして経営陣の今後の見通しを確認できる。
そして、Marvellの最新の数字は、事業がすでに変化していることを示している。
2027年度第2四半
post-image
  • 7
  • 1
#CorePCEandGDPFinalReading
最新の米国データは、単にインフレ予想を上回ったという以上に重要なことを示した。FRBの金利をめぐる議論のバランスを変えたのである。
8月のコアPCEは前月比0.2%となり、コアPCEの前年比は3.0%だった。総合PCEは8月に0.3%上昇し、前年比では3.4%となったが、いずれも発表前にエコノミストが予想していた水準を下回った。同時に、第2四半期GDPの確報値は年率換算2.2%へ大幅に上方修正され、従来発表されていた1.5%から上昇した。
この組み合わせこそが、今回のデータを興味深いものにしている。
市場は単純に「インフレが低下している。したがってFRBは直ちにハト派へ転じる」という筋書きを見ているわけではない。むしろ投資家はいま、異なる方向へ動く2つのシグナルに直面している。インフレ圧力は懸念されていたより弱かった一方、経済活動はこれまでの推計よりかなり強かった。
そして、それが政策をめぐる議論を変えている。
コアPCEの数値が重要なのは、FRBが2%のインフレ目標に向けて注意深く注視している指標の一つだからだ。8月の前月比上昇率0.2%は、エコノミストが予想していた0.3%を下回った。さらに重要なのは、コア指数の前年比が3.0%に修正されたことだが、その改善の一部は、経済分析局(BEA)が複数のPCE構成項目に対して行った
post-image
BTC+0.89%
ETH+1.14%
SOL-0.68%
  • 7
  • 1
#OneGateWitnessProgram
自分自身がその道のりの一部になってきたとき、いくつかの節目はより理解しやすくなります。私にとって、GateのOne Gate Witness Programは、まさにそのような瞬間の一つです。
私は2022年にGateに参加しました。私の道のりは、とてもシンプルなことから始まりました。初めてのDOGE取引です。当時の私は、取引とは本当のところ何を意味するのか、まだ学んでいる途中でした。その判断の背景にあるすべてを理解することよりも、エントリーを見つけて値動きを捉えることに、はるかに意識が向いていました。
それ以来、多くのことが変わりました。
取引を続ける中で、市場とは単に価格が上がるか下がるかを予測するだけのものではないと、徐々に学びました。相場の構造を読み、意味のある水準を見極め、無効化について考え、リスクを管理し、そしておそらく最も重要なこととして、自分自身の感情をコントロールする方法を学ばなければなりませんでした。FOMOは平均的なセットアップを好機のように見せることがあり、焦りは取引しないという選択を悪い取引へと変えてしまうことがあります。経験を積むにつれて、資本を守り、明確になるまで待つことは、利益の出るポジションを見つけることと同じくらい重要になり得ると理解し始めました。
それは、私の取引への向き合い方における大きな変化で
DOGE-0.10%
GT+1.74%
  • 12
  • 2
#OpenAIAnnualRecurringRevenueNears$70B
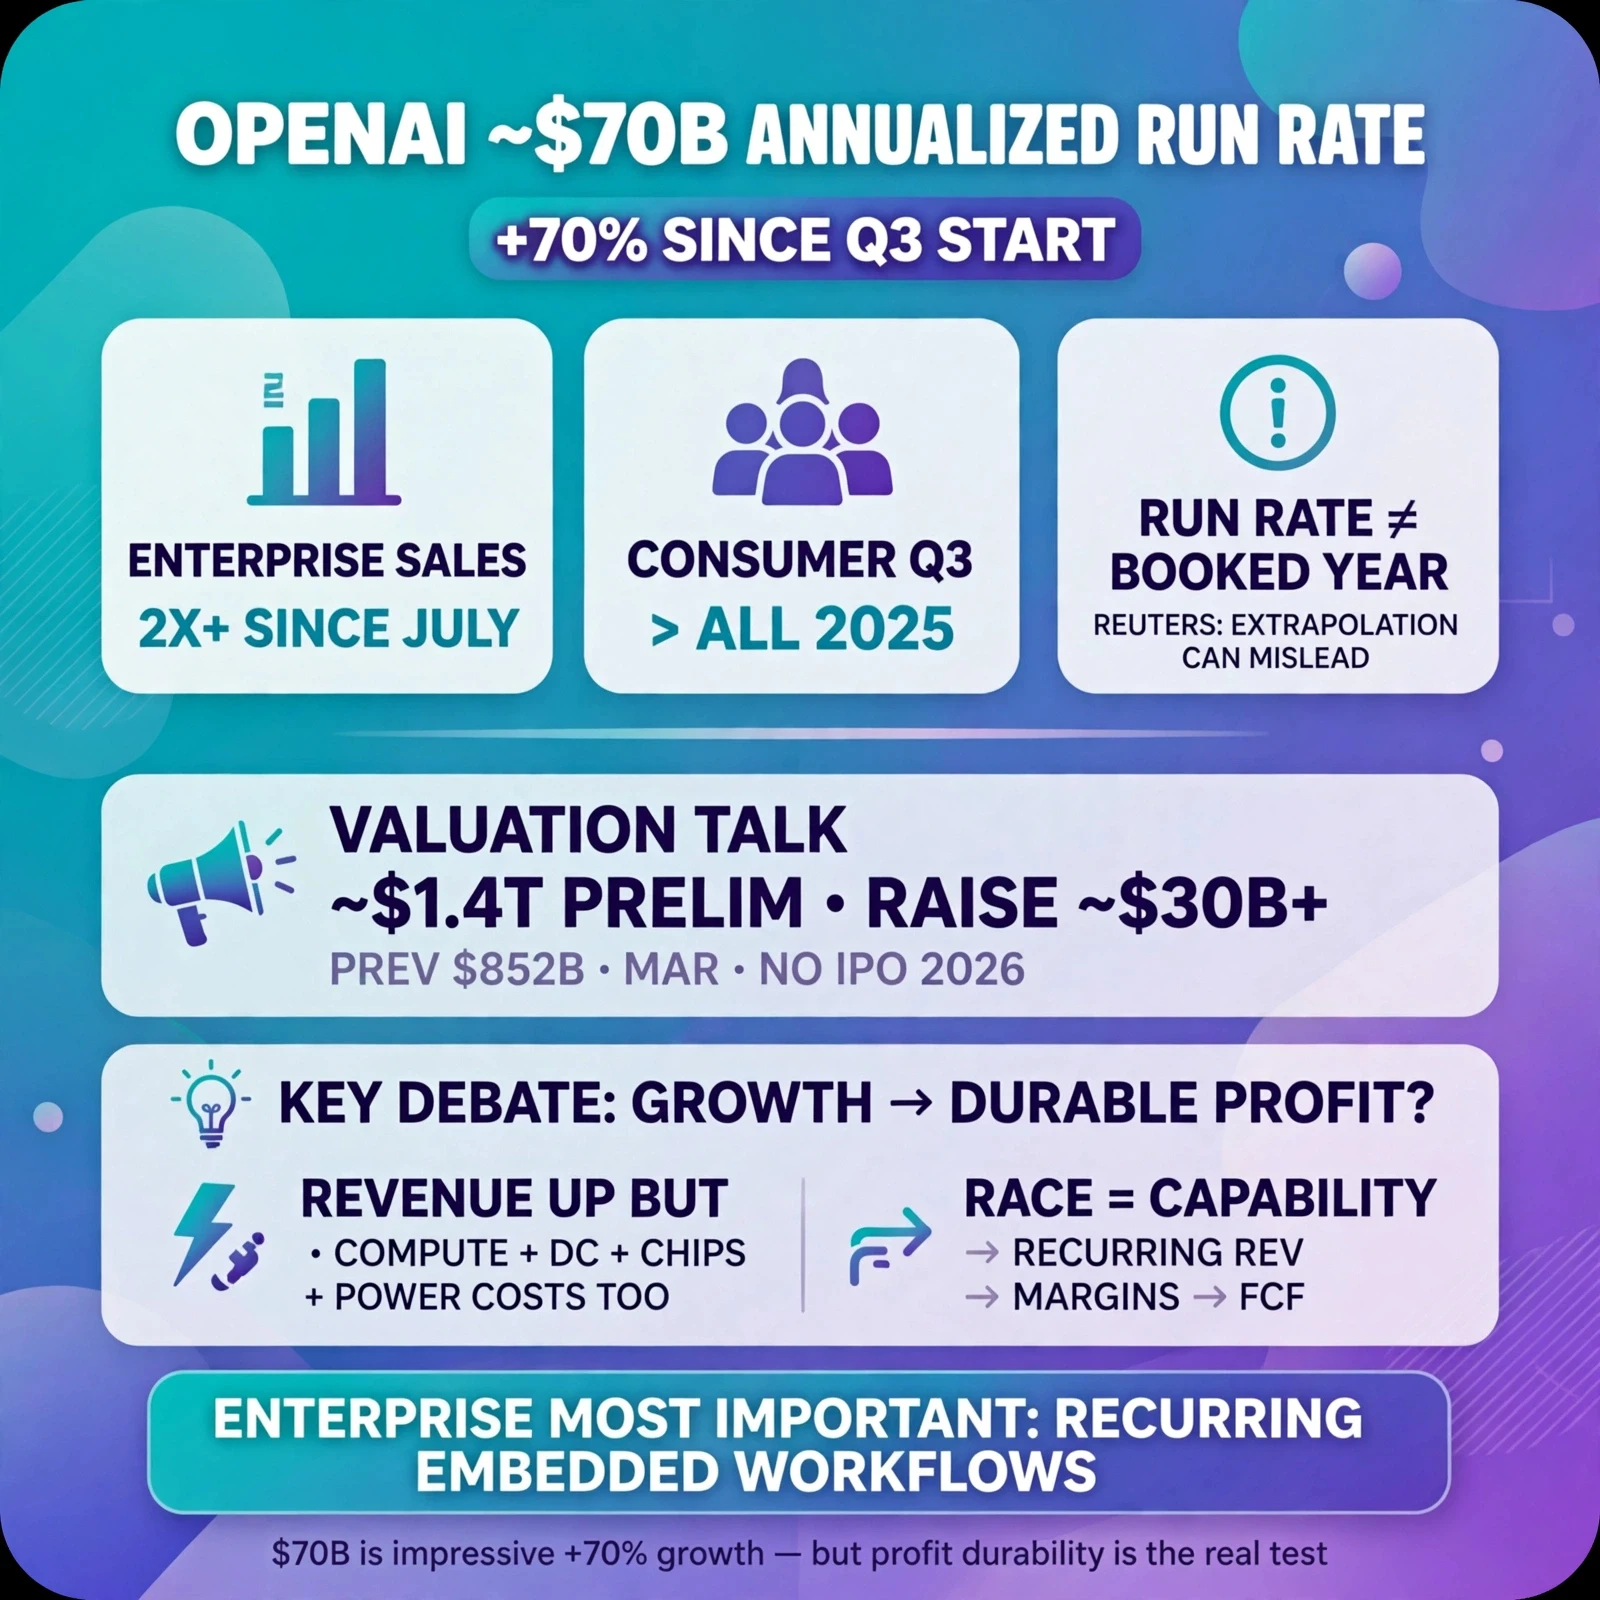
OpenAIの年間換算売上高が700億ドルに近づいているというのは、すぐに注目を集める数字の一つですが、私がより興味深いと思うのは、同社がそこに到達するスピードです。最近の報道によると、OpenAIの年間換算売上高は700億ドルに迫っており、第3四半期の開始時点から70%以上増加しています。一方、法人向け売上高は7月以降、2倍以上に増えたと伝えられています。消費者向け事業も加速しており、OpenAIは第3四半期中に、2025年全体で増加させた分を上回る追加収益を生み出したと報じられています。この規模になると、AIはもはや人々が試してみるだけの製品ではありません。本格的な商業市場になりつつあります。
ただし、年間換算売上高700億ドルを、OpenAIがすでに年間700億ドルの実際の売上高を生み出したかのように扱うことには注意が必要です。ランレートとは、現在の売上高のペースを単純に年換算したものです。現在の水準が続いた場合に事業がどれほどの規模になり得るかを示しますが、同じ成長率が維持されることを保証するものではありません。企業価値が数千億ドル、あるいは1兆ドルを超える水準で議論されている場合、これは重要な違いです。
私が最も注目したいのは、おそらく法人向け事業の加速です。消費者による導入が生成AIをめぐる
MrFlower_XingChen
#OpenAIAnnualRecurringRevenueNears$70B
OpenAIが年換算収益ランレート700億ドルに近づいているというのは、AIのバリュエーションをめぐる議論を一段と興味深くする数字です。
Axiosによると、OpenAIの年換算収益ランレートは現在700億ドルに近づいており、第3四半期の初めから70%以上増加しています。一方、法人向け売上高は7月以降、2倍以上に増えています。消費者向けでは、第3四半期中に得た追加収益が、2025年全体で増加した収益を上回ったと報じられています。
これは小さな変化ではありません。
私が注目しているのは、700億ドルという見出しだけではありません。成長の速さ、そして特に法人向け需要の加速です。
消費者向けAIが最初の爆発的成長を生み出しましたが、ビジネスモデルがさらに興味深いものになり得るのは、企業による導入です。企業はAIをコーディング、調査、顧客サービス、生産性向上、社内ワークフローに組み込もうとしており、そのためにAIへの支払いを increasingly willing to pay しています。法人向け収益がこのペースで拡大し続ければ、OpenAIは消費者向けソフトウェア企業というより、大規模なテクノロジー・インフラ企業およびエンタープライズ・プラットフォームに近い存在に見えてきます。
しかし、ここで$70B 収益ランレートから「だからバリュエーションは正当化される」と直接結論づける前に、いったん立ち止まるべきです。
ARRはランレート指標です。現在の収益実績を年換算したものであり、OpenAIが完了した1年間で実際に700億ドルの収益を計上することと同じではありません。Reutersも、年換算収益ランレートは、より短い期間の売上を1年全体に外挿するため、誤解を招く可能性があると指摘しています。
したがって、次の問いは単純に、
「OpenAIはどれほど速く成長しているのか?」
ではありません。
「その成長のうち、最終的にどれだけが持続的で、収益性のあるキャッシュフローになり得るのか?」
です。
これははるかに難しい問いです。
AI企業のコスト構造は特殊です。ユーザーが1人増えるごと、そして企業向けワークロードが1つ増えるごとに収益を生み出せますが、同時にコンピューティング能力、データセンター、チップ、ネットワーク、電力に対する膨大な需要も生み出します。
そしてOpenAIは、私たちがこれまで見てきた中でも最も資本集約的なテクノロジー競争の一つに取り組んでいます。
だからこそ、収益面と支出面は一体として分析する必要があると私は考えています。
OpenAIが進めている可能性のある資金調達協議をめぐる最新の報道は、約1.4兆ドルのバリュエーションを示唆していますが、これらの協議はまだ初期段階であり、条件は変わる可能性があります。Reutersは、同社が少なくとも300億ドルの調達を検討していると報じています。一方、前回3月の資金調達ラウンドでは、同社の評価額は約8,520億ドルでした。OpenAIのCEOはまた、同社は2026年には株式を公開しないと述べています。
これは興味深い状況を生み出しています。
市場は、収益が極めて速く成長している企業に途方もないバリュエーションを付けています。しかし投資家は、同社がその収益に合わせて事業の採算性も拡大できると信じる必要があります。
私にとって、それこそがAIのバリュエーションをめぐる本当の議論です。
OpenAIが法人向け収益を伸ばし続け、モデルへの強い需要を維持し、最終的にこうしたワークロードを提供する際の採算性を改善できるなら、現在の途方もない収益成長は、さらに大きな事業の基盤になり得ます。
しかし、コンピューティングおよびインフラコストが同じように急速に増加する中で収益だけが急成長するなら、見出しに出てくる収益額だけでは、最終的な採算性について分かることははるかに少なくなります。
これが、法人向けの数字に私が注目する理由でもあります。
7月以降に法人向け売上高が2倍以上になったことは、AI需要がChatGPTを試している個人消費者だけから生じているのではないことを示唆しています。企業はますます料金を支払う顧客になっており、それによって収益がより継続的になり、企業のワークフローに深く組み込まれる可能性があります。
同時に、競争は極めて速いペースで進んでいます。
AI市場はもはや1社だけの物語ではありません。他の最先端モデル企業も莫大な収益成長を遂げている一方で、投資家はこうしたモデルを支えるために必要なインフラへ多額の資本を投入しています。
つまり、バリュエーション競争は、単に最大のモデルを持つ企業が誰かという話ではありません。
モデルの能力を継続的な収益に変え、継続的な収益を利益率に変え、利益率を持続可能なフリーキャッシュフローに変えられるのは誰か、ということです。
それこそが、今後数年間で私が見極めたい部分です。
したがって、ほぼ$70B 年換算収益という数字を見ても、特定のバリュエーションが自動的に割安または割高であることの証明だとは思いません。
私はそれを、AIの商業面が多くの人の予想をはるかに上回る規模と速度で拡大している証拠だと捉えています。
次の段階は、より難しいものになるでしょう。
この成長は続くのでしょうか?
企業による導入は加速し続けるのでしょうか?
AIの推論コストは十分な速さで低下するのでしょうか?
インフラ支出は経済的に持続可能な状態を維持できるのでしょうか?
そして最終的に、OpenAIはこの驚異的な収益成長を持続的な利益へと変えられるのでしょうか?
本当のバリュエーションの試練が始まるのは、そこからです。
$70B という数字は印象的です。
70%以上の成長は、さらに興味深いものです。
そして、7月以降に法人向け売上高が2倍以上になったことが、この話の中で最も重要な部分かもしれません。
しかし、収益成長は方程式の一方の側にすぎません。
AIはすでに、人々が知性に対してお金を支払うことを証明しました。
今、市場が見極める必要があるのは、その需要の背後にどれだけの持続可能な利益を築けるかです。
repost-content-media
  • 7
  • 1
今週は、地政学的リスクと安全資産の通常の関係がはるかに複雑になっているため、原油と金を一緒に注視しています。米国とイランの情勢は依然として決着していませんが、原油市場はもはや供給ショックの可能性だけを織り込んでいるわけではありません。現在、Brentの11月限は103~104ドル前後で取引されている一方、より取引量の多い12月限は100ドルを下回っています。同時に、金は9月の高値から非常に急激に調整した後、4,180~4,200ドル前後で推移しています。これは、市場がまったく異なる2つの力のバランスを取ろうとしていることを示しています。一方では地政学的リスクがコモディティを支え、他方では高金利と国債利回りが金を圧迫しています。
最新の米国とイランの動向が特に重要なのは、交渉が完全に途絶えたわけではないからです。カタールは現在も仲介役を務めており、イランは、緊張緩和と最終的なホルムズ海峡の通常航行回復を目指す7日間の提案に対する米国の回答を受け取りました。現在の意見の相違は、これらの措置をどのような順序と条件で実施するかという点にも及んでいます。したがって、市場がこれを単純に「協議が失敗した、だから原油は上昇する」と捉える状況ではないと考えています。外交ルートは依然として存在しますが、ホルムズ海峡をめぐる不確実性も十分に残っており、原油には地政学的プレミアムが維持されています。
今日
XAUUSD+0.23%
  • 9
  • 1
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
30年物米国債利回りが5.6%を超えたことは、無視したくない動きの一つです。なぜなら、これはイールドカーブの短期側が示していることとは異なる何かを示しているからです。今週、30年債利回りはおよそ5.62%に達し、2002年以来の高水準となった一方、2年債利回りは予想を下回るインフレ指標を受けて実際には低下しました。この乖離は重要です。市場は単純に「金利はさらに上昇する」と言っているわけではありません。投資家は長期デュレーションの債券を保有するために、より大きな補償を要求しており、これはインフレリスク、大量の債券供給、そして市場がどれほどの長期借り入れを吸収しなければならないのかに対する懸念が組み合わさっていることを示しています。
エネルギーが状況をさらに難しくしています。ブレント原油は100ドルを上回り、米国の最新のインフレ指標の一部がエコノミストの予想より弱い内容となったにもかかわらず、インフレ期待に圧力をかけ続けています。原油価格が長期間高止まりすると、投資家は現在見られているインフレ改善が本当に続くのかを考慮しなければなりません。これは長期債にとって重要です。30年物米国債は、今後数か月だけでなく、投資家が何年にもわたって予想するインフレおよび金利環境に極めて敏感だからです
  • 8
  • 1
#MicronReportQ4Earnings
今夜のMicronの決算は、売上高が500億ドルをわずかに上回るか下回るかが本質ではないと思う。その数字は重要だが、市場はすでに数カ月にわたって、AI主導の巨大なメモリーサイクルを織り込んできた。私が理解したいのは、Micronがこの上昇相場をこれほど強力なものにしてきた価格決定力と利益率を失わずに、そのサイクルを2027年まで継続できるかどうかだ。期待がすでにこれほど高いとき、単に好調な四半期を達成するだけでは必ずしも十分ではない。投資家は、次の需要段階について経営陣が何を語るのかに、はるかに注意深く耳を傾けることになる。
Micronの最新ガイダンスでは、会計年度第4四半期の売上高はおよそ500億ドル、Non-GAAP粗利益率は約86%、Non-GAAP EPSは約31ドルと見込まれている。これらはすでにメモリーメーカーとしては驚異的な数字であり、だからこそ今後の見通しに関するコメントが非常に重要になる。Micronが四半期決算で予想を上回っても、将来の価格、設備容量、HBM需要について慎重な姿勢を示せば、株価はなお苦戦する可能性がある。一方、顧客が引き続き設備容量を確保しようとしており、AIメモリー不足が来年以降さらに長期化すると経営陣が示せば、市場は今回の決算を、サイクルにはまだ上昇余地があることの確認と受け止める可能性があ
MU-2.62%
  • 7
  • 1
#ETHEarningsUpTo5%BonusAPR
すでにETHを保有しているなら、ここからETHが上がるか下がるかだけが問題だとは思わない。
時には、より重要な問いはこうだ。
待っている間、私はETHをどう活用しているのか?
Gate Earnは、7日間の固定期間商品を軸としたETH貯蓄キャンペーンを開始した。
基本的な仕組みはシンプルだ。
0.3 ETH以上の純入金を行い、7日間の固定期間商品に申し込むと、キャンペーンによる優遇金利を受け取れる。
さらに、より大きな入金に対する追加特典もある。
3 ETH以上の純入金を行ったユーザーは、10 USDTの先物ボーナスを受け取れる。ただし、このボーナスの対象者は先着1,000名に限られる。
しかし、個人的には、このキャンペーンを見てすぐにこう考えることはない。
「ETH → Earn → 完了」
まず、自分のポートフォリオにおいてETHがどのような役割を果たしているのかを決める。
長期的な強気見通しからETHを保有していて、そのETHを短期取引に使う必要がないのであれば、対象となる一部を固定期間商品に入れるほうが、残高全体を完全に遊ばせておくより理にかなう場合がある。
ここで重要な言葉は「一部」だ。
取引の機会に必要になる可能性がある資金をロックすることはない。
私なら、ETHを頭の中で異なるバケットに分ける。
長期保有ETH:
ETH+1.05%
BTC+0.84%
  • 9
  • 1