


スキャルパーや短期トレーダーにとって、これらのシグナルは、流動性、価格変動の可能性、ブレイクアウトに実質的な裏付けがあるかどうかを評価するのに役立ちます。ただし、不均衡だけで次に価格がどこへ動くかを予測することはできません。
要点
-
オーダーフローの不均衡は、利用可能な流動性の変化を含む、買いと売りの活動における短期的な差を測定します。
-
オーダーブックの不均衡は待機中の買い注文と売り注文を比較し、累積出来高デルタは積極的に執行された取引を追跡します。
-
特に市場の板の厚みが薄い場合、大きな不均衡は価格変動に先行する可能性があります。
-
フットプリントチャート、流動性ヒートマップ、ボリュームプロファイルは、吸収、積極的な取引、ブレイクアウトが起こり得る水準を特定するのに役立ちます。
-
オーダーフローシグナルは、単独のエントリーシグナルとしてではなく、価格構造、取引量、リスク管理と併用することで最も効果を発揮します。
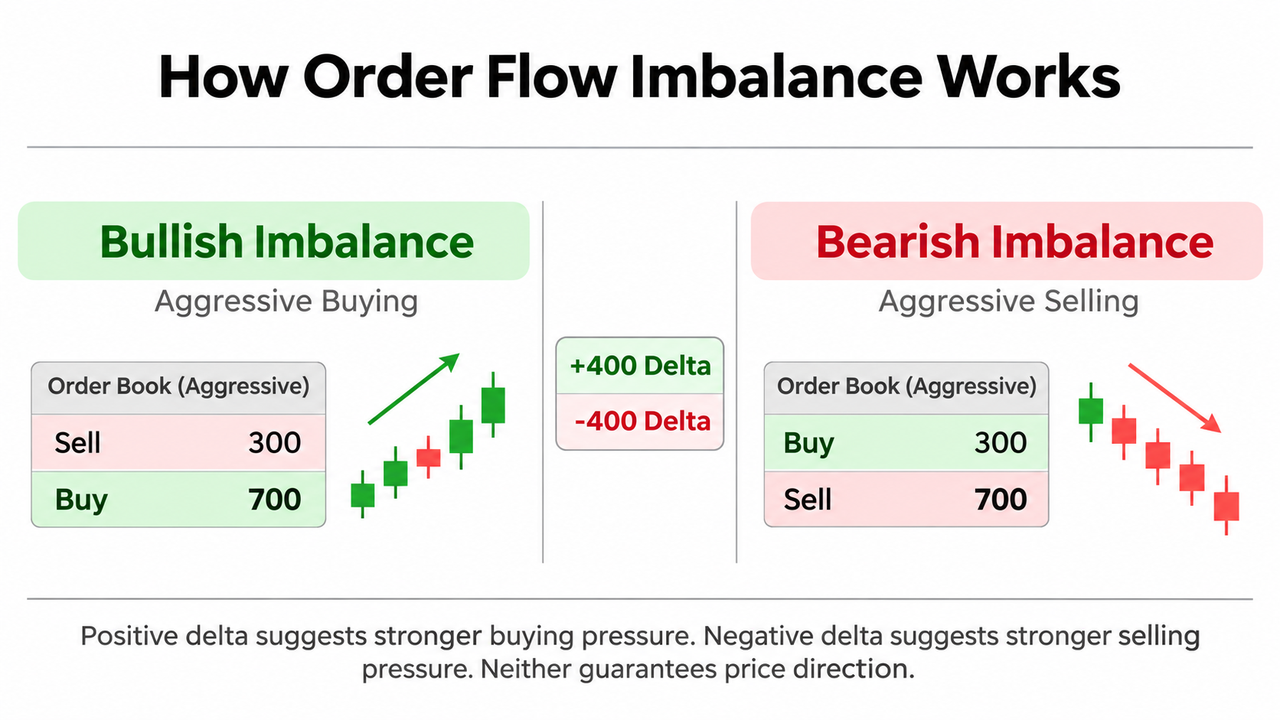
暗号資産取引におけるオーダーフローの不均衡とは?
オーダーフローの不均衡とは、一定期間における市場の買い圧力と売り圧力の差を表すものです。
簡単に言えば、買い手と売り手のどちらが利用可能な流動性により大きな圧力をかけているかという問いに答えるのに役立ちます。
正の不均衡は一般的に、買い側の圧力がより強いことを示します。負の不均衡は、売り側の圧力がより強いことを示します。
この違いは、暗号資産の注文がどのように相互作用するかを確認すると、より明確になります。
成行買い注文は、待機中の売り指値注文に対して執行されます。成行売り注文は、待機中の買い指値注文に対して執行されます。これらの取引は利用可能な流動性を変化させ、最良買い気配値または最良売り気配値を動かす可能性があります。
ただし、オーダーフローの不均衡には複数の定義があります。
学術的な市場マイクロストラクチャー研究では、Order Flow Imbalance(OFI)は、新規指値注文、執行、キャンセルを含む、最良買い気配値と最良売り気配値における需給の変化を測定します。
取引ソフトウェアでは、この用語は買い手主導と売り手主導の執行済み取引量の差を表す場合もあります。
これらの指標は関連していますが、互換性はありません。
Journal of Financial Econometricsに掲載された「The Price Impact of Order Book Events」という研究では、米国株式市場における短期的な価格変動とオーダーフローの不均衡の関係が示されました。その結果では、市場の板の厚みが低下するにつれて価格への影響が大きくなる傾向も示されています。
暗号資産トレーダーも同じ分析フレームワークを適用できますが、取引所間で分断された流動性や異なる市場条件が実際の結果に影響します。
オーダーフロー取引の仕組み
オーダーフロー取引では、市場参加者が注文をどのように提出、執行、変更、キャンセルするかを分析します。
従来のテクニカル分析は主に過去の価格変動を解釈します。オーダーフロー分析では、そうした価格変動の背後で発生している取引活動に関する情報を加えます。
重要な要素は3つあります。
成行注文と積極的な取引
成行注文は、利用可能な流動性に対して即時執行を求める注文です。
積極的な買いは、成行買い注文が売り気配値で待機中の売り注文を消化したときに発生します。積極的な売りは、成行売り注文が待機中の買い注文を消化したときに発生します。
例えば、Bitcoinが80,000ドル付近で取引され、市場参加者が大量の成行買い注文を提出するとします。
これらの注文が連続する価格水準にある売り流動性を消化した場合、価格は上昇する可能性があります。
しかし、大量のパッシブな指値注文が買いを吸収した場合、価格はほとんど変化しないことがあります。
同じ買い圧力でも、利用可能な流動性によって異なる結果をもたらす可能性があります。
指値注文とパッシブ流動性
指値注文では、最大購入価格または最低売却価格を指定します。
待機中の買い指値注文はオーダーブックの買い側に表示されます。待機中の売り指値注文は売り側に表示されます。
マーケットメーカーは一般に、在庫と取引コストを管理しながら流動性を提供するため、両側に注文を出します。
大きなパッシブな指値注文は、価格を大きく動かさずに流入する成行注文を吸収できます。
機関投資家は、より大きな意図した数量の一部のみを表示するアイスバーグ注文を使用することもあります。そのため、表示される市場の板の厚みが、執行可能な全数量を常に示すとは限りません。
キャンセルと流動性の変化
オーダーブックの流動性は、取引が発生しなくても変化します。
トレーダーが最良買い気配値付近の大量の買い注文をキャンセルした場合、利用可能なサポートが弱まる可能性があります。反対に、売り注文が取り除かれると、価格上昇への抵抗が低下する可能性があります。
このため、成立済みの取引だけを測定すると、オーダーフローの全体像の一部を見落とします。
オーダーブックの不均衡とOFIの計算方法
オーダーブックの不均衡は、指定された価格水準の数、または現在価格からの指定距離内における、待機中の買い数量と売り数量を比較します。
一般的な指標の1つに、正規化オーダーブック不均衡(OBI)があります。
OBI = (買い数量 − 売り数量)/(買い数量 + 売り数量)
両方の数量が非負であり、その合計が正の場合、結果は−1から+1の範囲になります。
仮想的なBTC/USDTのオーダーブックを考えてみましょう。
| 指標 | 数量 |
|---|---|
| 待機中の買い注文 | 120 BTC |
| 待機中の売り注文 | 80 BTC |
| 表示総数量 | 200 BTC |
| 正規化OBI | 0.2 |
| 買い気配値対売り気配値の比率 | 1.5 |
ここでは、買い手が表示された板の厚みの60%を占めており、売り側は40%です。
OBIが+0.20であることは、測定対象の価格水準において、売り気配の流動性よりも待機中の買い気配の流動性が多いことを示します。
これは、より多くの成行買いが執行されたことを示すものではありません。
大幅に正のOBIは上昇方向のサポートの可能性を示す場合があり、強く負の数値は待機中の売り流動性がより大きいことを示す場合があります。
普遍的に信頼できる不均衡の閾値は存在しません。板の薄いアルトコインで重要とみなされる数値が、流動性の高いBitcoin市場では通常の範囲である可能性があります。
オーダーフロー指数と価格への影響
イベントベースのOFIは、オーダーブックの更新間における最良買い気配値と最良売り気配値の変化を測定することで、さらに踏み込んだ分析を行います。
これには、以下が含まれます。
-
最良の利用可能価格に新たに現れる流動性。
-
執行またはキャンセルによって消失する既存の流動性。
-
最良買い気配値と最良売り気配値の変化。
オーダーフロー指数またはOFIインジケーターは、選択した期間におけるこれらの符号付き変化を集計する場合があります。
簡略化した実証的な関係は次のとおりです。
価格変動 ≈ 価格影響係数 × OFI
価格影響係数は、特定の市場において、オーダーフローの変化が価格変動にどの程度強く対応するかを推定します。
これは普遍的な定数ではなく、観測データから推定されます。
流動性が高いほど、一般的に特定の不均衡に対する価格感応度は低下します。板が薄い場合、比較的小さな注文でも大きな価格変動が生じる可能性があります。
市場の板の厚みとオーダーブックの不均衡の読み方
市場の板の厚みは、異なる価格水準で利用可能な待機中の指値注文の数量を示します。
ほとんどの暗号資産オーダーブックでは、買い注文が一方に、売り注文がもう一方に表示されますが、配置はプラットフォームによって異なります。
最良買い気配値は、利用可能な最も高い購入価格です。最良売り気配値は、利用可能な最も低い売却価格です。
以下の3つの状況を考えてみましょう。
| オーダーブックの状態 | 考えられる解釈 |
|---|---|
| 現在価格付近に大きな買い注文がある | 買いサポートの可能性 |
| 現在価格より上に大きな売り注文がある | 売りレジスタンスの可能性 |
| 近接する価格水準にわたり流動性が薄い | 価格への影響が大きくなる可能性 |
例えば、大量の売り注文が表示されている80,200ドルに価格が近づくとします。
積極的な買い手がそれらの売り注文を繰り返し消化し、価格がさらに上昇する場合、買い圧力がレジスタンスを上回っている可能性があります。
買いの取引量が増加しても価格が上昇できない場合、パッシブな売り手が需要を吸収している可能性があります。
また、執行前に売りの壁が消えた場合、その見かけ上のレジスタンスは当初考えられたほど持続的ではなかったことになります。
オーダーブック分析は、単一のスナップショットを恒久的なものとして扱うのではなく、流動性がどのように変化するかを観察することで、より有用になります。
Gate.comのBTC/USDT現物市場では、オーダーブック、最近の取引、価格チャートをまとめて確認し、表示された流動性と実際の取引活動を比較できます。
累積出来高デルタを使用してフローの不均衡を確認する
累積出来高デルタ(CVD)は、積極的な買い取引量と売り取引量の累積純差を測定します。
計算は出来高デルタから始まります。
出来高デルタ = 買い手主導の取引量 − 売り手主導の取引量
CVD = 前回のCVD + 現在の出来高デルタ
ある取引期間に、買い手主導の取引が500 BTC、売り手主導の取引が350 BTC記録されたとします。
出来高デルタは+150 BTCです。
前回のCVDが+200 BTCであれば、新しい数値は+350 BTCになります。
CVDの上昇は、買い手が売り手よりも積極的に執行していることを示します。CVDの低下は、積極的な売りがより強いことを示します。
これは、開始した側を示さずに活動量を数える通常の取引量とは異なります。
市場参加を解釈する際には、ネット出来高と出来高デルタの違いが重要です。
CVDと価格が一致しない場合
CVDは、その方向が価格と異なる場合に特に注目されます。
例えば、次のような場合です。
-
**価格が上昇し、CVDも上昇する:**積極的な買い手がその動きを支えています。
-
**価格が下落し、CVDも低下する:**積極的な売りが下落に伴っています。
-
**CVDが低下する一方で価格が上昇する:**パッシブな買い手、流動性の変化、または取引所間の差異が価格に影響している可能性があります。
-
**価格が横ばいのままCVDが上昇する:**パッシブな売り手が積極的な買いを吸収している可能性があります。
ダイバージェンスは調査すべき状況を示すものであり、自動的な反転を意味するものではありません。
CVDを買い圧力と売り圧力の分析と組み合わせることで、市場参加と実際の価格進展を区別するのに役立ちます。
フットプリントチャートがオーダーフローの不均衡を示す方法
フットプリントチャートは、各ローソク足内の個別価格水準における執行済みの買い取引量と売り取引量を表示します。
従来のローソク足チャートとは異なり、積極的な活動がどこで発生したかを示します。
多くのフットプリントのレイアウトでは、売り手主導の取引量を左側に、買い手主導の取引量を右側に配置します。
一部のプラットフォームでは、不均衡を特定するために斜めに隣接する買い気配と売り気配の取引量を比較します。
例えば、仮想的なフットプリントが、指定された比較方法のもとで、積極的な買い300単位に対して積極的な売り100単位を示すとします。
これは3:1の買い比率を表します。
プラットフォームは、設定された閾値に応じて、このような数値を強気として強調表示する場合があります。
隣接する価格水準にわたり繰り返し現れる買いの不均衡は、スタックド・インバランスと呼ばれることがあります。
特に価格がレジスタンスを突破する場合、これは持続的な積極的需要を示す可能性があります。
ただし、ローソク足の高値付近で大きな買いの不均衡が生じた後に、ブレイクアウトが失敗することもあります。
トレーダーは、価格が実際に争点となっている水準の上で維持されるかを確認する必要があります。
フットプリントチャートとボリュームプロファイル
ボリュームプロファイルは、完了した取引量を価格水準ごとに横向きのヒストグラムとして集計します。
高出来高ノードは、大量の取引が発生した場所を示します。低出来高ノードは、過去の取引活動が比較的少ない価格領域を示します。
フットプリントチャートは、それらの水準で積極的な取引がどちらの方向で発生したかを示します。ボリュームプロファイルは、活動がどこに集中していたかを示します。
これらを組み合わせることで、重要な不均衡が確立された取引領域の近くで形成されているのか、比較的薄い価格帯で形成されているのかを評価するのに役立ちます。
流動性ヒートマップと吸収取引
オーダーブックヒートマップは、多くの場合、色の強度を使用して表示された流動性を時系列で可視化します。
一般的に明るい領域ほど待機中の注文がより集中していることを表しますが、配色はソフトウェアによって異なります。
静的なオーダーブックとは異なり、ヒートマップでは流動性が維持、移動、または消失しているかを確認できます。
Bitcoinが大きな売りの壁に近づいている状況を考えてみましょう。
積極的な買いが増加しているにもかかわらず、価格は何度も突破に失敗します。
この動きは吸収を示している可能性があります。つまり、パッシブな売り手が価格水準を守りながら、流入する買い注文に対して執行している状態です。
大きなパッシブな買い手がサポート付近で積極的な売りを吸収する場合には、逆の状況が発生します。
吸収取引は、執行済み注文と価格反応の関係に焦点を当てます。
有用な問いは、大きな積極的取引量が意味のある価格進展を生むかどうかです。
そうでない場合、対抗する流動性が市場が当初示唆するよりも強い可能性があります。
ただし、表示されるオーダーブックの板の厚みは誤解を招く場合があります。大口注文はキャンセル、置換、または複数の取引所に分散される可能性があります。
米国商品先物取引委員会は、執行前のキャンセルを意図した注文を伴うスプーフィング行為を記録しています。
トレーダーは、すべての大きな注文の壁が真の長期的な買いまたは売りの関心を示すと想定すべきではありません。
実践的なオーダーフロー取引戦略
オーダーフローの不均衡は、既存の取引戦略内で確認ツールとして使用する場合に最も効果を発揮します。
実践的なワークフローでは、市場構造、積極的な取引量、流動性の動向を組み合わせます。
ステップ1:関連する価格水準を特定する
確立されたサポートまたはレジスタンス水準、前取引日の高値、またはセッションの境界から始めます。
例えば、価格が過去に何度も上昇を阻止したレジスタンス水準に近づいている場合があります。
検証済みのサポートとレジスタンス水準を使用することで、短時間の不均衡すべてに反応したくなる誘惑を抑えられます。
ステップ2:オーダーブックを確認する
価格がレジスタンスに近づくにつれて、待機中の売り流動性が増加するか減少するかを観察します。
売り気配側が薄くなると上昇しやすくなる可能性がありますが、それには積極的な買い手が参加し続ける必要があります。
繰り返し消える大きな壁は、慎重に捉えるべきです。
ステップ3:執行された買いまたは売りを確認する
フットプリントの不均衡をCVDと比較します。
強気のブレイクアウトの可能性を判断するには、積極的な買い、正のデルタ、実際の価格進展を確認します。
CVDが上昇しても価格が同じ水準で繰り返し反落する場合、吸収がブレイクアウトを妨げている可能性があります。
ステップ4:ブレイクアウトとリテストを確認する
積極的な買いに支えられた価格ブレイクは、その後に市場が突破したレジスタンスをサポートとして維持すれば、より説得力を持ちます。
ブレイクアウト確認とリテストのアプローチは、水準を上回る状態が継続的に受け入れられているのか、一時的な流動性主導の急騰なのかを区別するのに役立ちます。
反対に、積極的な買いの直後に反落した場合は、ダマシのブレイクアウトを示す可能性があります。
ステップ5:エントリー前にリスクを定義する
ポジションサイズは、無効化水準までの距離とリスクにさらされる資本の額を反映する必要があります。
不均衡が現れたことだけを理由にストップを置くことは避けてください。
保護水準は、取引アイデアを無効にする市場構造に対応している必要があります。
特に期待される価格変動が小さいスキャルピング戦略では、取引コスト、スプレッド、スリッページ、手数料も重要です。
先物取引と高頻度市場におけるオーダーフローの不均衡
先物取引では、通常のオーダーフローにレバレッジポジションと清算のダイナミクスが加わります。
先物契約により、トレーダーは原資産を必ずしも保有することなく、その資産へのエクスポージャーを得られます。
オーダーフローは積極的な取引を特定する一方、建玉と出来高は未決済契約と市場参加に関する異なる情報を提供します。
例えば、積極的な買いと同時に建玉が増加している場合、先物ポジションが拡大している可能性があります。ただし、すべての買い手が新たなロングポジションを建てていることを示すものではありません。
Reutersが引用した市場データによると、2025年10月10日から11日にかけて、暗号資産市場では190億ドル超のレバレッジポジションを伴う清算の連鎖が発生しました。薄い流動性が異例に急激な価格変動の一因となりました。
この出来事は、深刻な市場ストレス時に、強制的な成行注文が枯渇した流動性とどのように相互作用するかを示しました。
高頻度取引は別の課題をもたらします。
アルゴリズムは、1秒以内に何度も指値注文を提出、変更、キャンセルする場合があります。そのため、オーダーブック情報は時間に対して非常に敏感です。
プロの高頻度金融システムでは、これらの変化を再構築するために、ティックデータ、同期されたタイムスタンプ、専門ソフトウェアを使用します。
E-mini先物および株式オーダーブックに関する学術的な例は、類似したマイクロストラクチャーの原則を示していますが、暗号資産市場は取引所の分断と継続的な取引時間の点で異なります。
CME Groupの先物取引リファレンスでは、中央集権型の先物市場において、成行注文、指値注文、表示される板の厚みがどのように相互作用するかを説明しています。
オーダーフロー分析の主な制約
オーダーフローは、直近の市場活動に関する詳細な情報を提供します。ただし、その信頼性は依然としてデータ品質と状況に左右されます。
**分断された流動性:**ある取引所での不均衡は、より広範な暗号資産市場を表していない場合があります。取引所ごとに異なる板の厚みや執行済み取引量が表示されることがあります。
**隠れた流動性:**アイスバーグ注文やその他の執行方法は、大きなパッシブな関心を隠す可能性があります。
**誤ったシグナル:**大きなパッシブな売り手が注文を吸収する場合、積極的な買いによって上昇幅がほとんど生じないことがあります。
**高頻度ノイズ:**特に変動の大きい期間では、小さな変化が急速に反転する場合があります。
**過去データの限界:**過去のパフォーマンス、バックテスト済みシグナル、過去の価格反応は、将来の結果を保証するものではありません。
市場環境も取引日を通じて変化します。流動性が高い時間帯は一般に、静かなセッションとは異なる値動きをします。
暗号資産取引は継続的に行われていますが、アジア、ロンドン、ニューヨークの取引セッションでは市場参加のパターンが異なる場合があります。
効果的なオーダーフロー分析には信頼できるオーダーブックデータが必要であり、詳細な再構築にはタイムスタンプ付きの取引および板情報の更新データが必要です。トレーダーは、数値を解釈する前に、使用するソフトウェアが各インジケーターをどのように計算しているかを確認する必要があります。
結論
暗号資産取引におけるオーダーフローの不均衡を読むことは、積極的な注文が利用可能な流動性とどのように相互作用するかを確認することを意味します。
オーダーブックの不均衡は、待機中の板の厚みの差を特定します。CVDは、積極的に執行された買いと売りを測定します。フットプリントチャートは取引が発生した場所を示し、流動性ヒートマップはパッシブな注文がどのように反応するかを示すのに役立ちます。
これらのツールを組み合わせることで、買い圧力、売り圧力、吸収、ブレイクアウトの弱さの可能性を明らかにできます。
ただし、大きな不均衡が将来の価格方向を保証するわけではありません。最も実践的な利用方法は、流動性、取引コスト、取引リスクを考慮しつつ、意味のある水準での価格行動を確認することです。
よくある質問
暗号資産取引における重要なオーダーフローの不均衡とは何ですか?
重要なオーダーフローの不均衡は、市場の通常の状況と比較して、買い側または売り側の活動が異常に優勢になった場合に発生します。その重要性は、流動性、ボラティリティ、時間軸、測定方法によって異なります。価格変動を確実に予測する普遍的な閾値はありません。
オーダーブックの不均衡と出来高デルタは同じですか?
いいえ。オーダーブックの不均衡は待機中の買い流動性と売り流動性を比較する一方、出来高デルタは買い手主導と売り手主導の執行済み取引量を比較します。市場では買い流動性が多く表示されていても、完了した取引では積極的な売り手が優勢である場合があります。
オーダーフローの不均衡は次の価格変動を予測できますか?
オーダーフローの不均衡は短期的な需給圧力を特定するのに役立ちますが、すべての価格変動を確実に予測することはできません。成行注文、キャンセル、隠れた流動性、予期しない事象により、状況はすぐに変化する可能性があります。実際の価格行動による確認は引き続き必要です。
CVDとフットプリントチャートの違いは何ですか?
CVDは、時間の経過に伴う積極的な買いと売りの純差を累積します。フットプリントチャートは、個別の価格水準における執行済みの買い取引量と売り取引量を表示します。CVDは方向性のある市場参加を強調し、フットプリントチャートはその活動がどこで発生したかを示します。
オーダーフロー取引は初心者にも有効ですか?
初心者は、基本的なオーダーブックと直近の取引データを使用して、買い圧力と売り圧力を理解できます。高度なフットプリントチャートやイベントベースのOFI計算には、市場マイクロストラクチャーに関するより多くの知識が必要です。詳細なオーダーフローインジケーターを追加する前に、まず価格構造と取引量から始めるほうが一般的に取り組みやすいでしょう。
オーダーフローの不均衡はスキャルピングに役立ちますか?
オーダーフローの不均衡は、短期的な流動性の変化と積極的な取引を捉えるため、スキャルピングに役立つ場合があります。ただし、急速に変化するオーダーブック、取引コスト、スリッページ、遅延データにより、見かけ上のシグナルを利益につなげて執行することが困難になる場合があります。
免責事項: 暗号資産およびレバレッジ先物の取引には、資本損失の可能性を含む重大なリスクが伴います。過去のパフォーマンスは将来の結果を保証するものではありません。トレーダーは、意思決定を行う前に、自身で調査を行い、適用される市場ルールおよび管轄区域の制限を評価する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Raydiumの利用方法:初心者のための取引と流動性提供ガイド
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
Raydiumのコア機能とは?取引および流動性プロダクトを徹底解説

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
