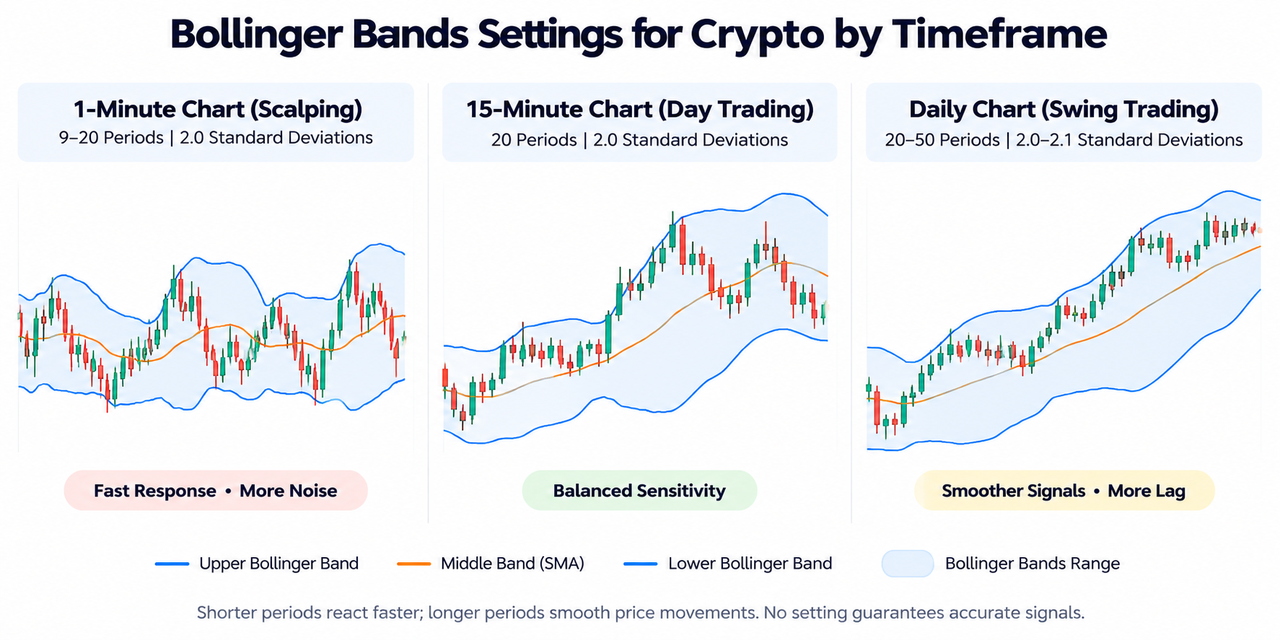
1分足、5分足、時間足、日足のチャートを比較するトレーダーにとって、設定の選択は、バンドが価格変動にどれだけ速く反応するか、シグナルがどの程度の頻度で現れるか、そして取引戦略にどれだけの市場ノイズが入り込むかに影響します。以下の設定は実用的な出発点であり、取引シグナルを保証するものではありません。
重要なポイント
-
ボリンジャーバンドの標準設定は20期間と標準偏差2で、一般的に(20、2)と表記されます。
-
(9、2)や(14、2)などの短期設定は反応が速い一方で、誤ったシグナルが増える可能性があります。
-
(20、2.1)や(50、2.1)などの長期設定は価格変動を平滑化しますが、変化の識別が遅れる場合があります。
-
ボリンジャーバンドのスクイーズは低ボラティリティと拡大の可能性を示すものであり、ブレイクアウトの方向を保証するものではありません。
-
ボリンジャーバンドをRSI、出来高分析、価格構造と組み合わせることで、トレーダーはシグナルの質を評価しやすくなります。
ボリンジャーバンドの仕組み:ミドルバンド、アッパーバンド、ロワーバンド
ジョン・ボリンジャーによって開発されたボリンジャーバンドは、終値が直近の平均値からどの程度離れているかを測定するテクニカル分析ツールです。
ボリンジャーバンド指標は、以下の3本の線で構成されます。
-
**ミドルバンド:**通常、20期間で計算される単純移動平均線(SMA)。
-
**アッパーボリンジャーバンド:**ミドルバンドに標準偏差2を加えたもの。
-
**ロワーボリンジャーバンド:**ミドルバンドから標準偏差2を差し引いたもの。
標準偏差は、直近の価格データが平均値の周辺でどの程度広くばらついているかを測定します。価格変動が大きくなると、外側のバンドは広がります。ボラティリティが低い局面では、バンドは収縮します。
標準的な計算式は次のとおりです。
アッパーバンド = SMA(20)+ 2 × 標準偏差(20)
ミドルバンド = SMA(20)
ロワーバンド = SMA(20)− 2 × 標準偏差(20)
期間は必ずしも日数ではなく、チャート上のローソク足を表します。5分足チャートでは、20期間のミドルラインは5分足20本を使用します。日足チャートでは、日足20本を使用します。
これらのボリンジャーバンドの計算は、同じ標準設定でも時間足によって異なる挙動を示す理由を説明しています。
標準偏差2のバンドは、統計的にはおよそ95%をカバーすると関連付けられることがありますが、暗号資産価格は一貫して正規分布に従うわけではありません。価格変動のうち、必ずバンド内に収まる信頼できる固定割合は存在しません。
時間足別:暗号資産向けボリンジャーバンドの推奨設定
以下の設定は、感度と平滑化を比較するための初期設定です。すべての暗号資産に対して統計的に優れた設定として確立されているわけではありません。
| チャートの時間足 | 推奨設定 | 取引での活用方法 | 主なトレードオフ |
|---|---|---|---|
| 1分足 | 20、2または9、2 | 高頻度スキャルピング | 市場ノイズが頻繁に発生 |
| 5分足 | 14、2または20、2 | スキャルピングおよびデイトレード | シグナルが速く、変動も大きい |
| 15分足 | 20、2 | 日中の価格変動 | バランスの取れた感度 |
| 1時間足 | 20、2 | デイトレードおよびトレンド分析 | シグナルに適度な遅れ |
| 4時間足 | 20、2または20、2.1 | スイングトレード | 反応が遅い |
| 日足 | 20、2または50、2.1 | ポジショントレードおよびトレンド取引 | 短期シグナルが少ない |
スキャルピング向けの1分足・5分足ボリンジャーバンド設定
標準的な(20、2)設定は、1分足の暗号資産スキャルピングにおいて妥当な基準として利用できます。過度な感度を抑えつつ、反応性とのバランスを取ります。
積極的なスキャルパーは、9期間または14期間の設定を試すことがあります。期間を短くすると、価格が上下動した際に素早く反応しますが、一時的な変動にもバンドが反応しやすくなります。
標準偏差を2.0~2.5に設定してバンドを広げ、小幅な逸脱を除外する手法もあります。ただし、標準偏差を高くするとシグナルが遅れる可能性があります。一方、短い期間と広いバンドを組み合わせた場合は、感度と価格をバンド内に収める度合いのバランスが異なります。
より一貫した短期設定の調整として、ジョン・ボリンジャーが公表したルールでは、10期間平均に対して標準偏差をおよそ1.9とすることが示されています。
暗号資産のスキャルパーは、バンドへのタッチを解釈する前に、スキャルピング向けEMA設定と組み合わせて短期的な方向性を評価できます。
デイトレード向けの15分足・1時間足設定
(20、2)設定は、15分足と時間足の両方において有用な出発点です。
15分足チャートでは、この指標はおよそ5時間分の取引履歴を反映します。時間足チャートでは、20時間分を反映します。
これらの設定は、日中の価格極値、保ち合いの期間、ボラティリティの拡大を識別するのに役立つ場合があります。
たとえば、Gate.comのBTC/USDT市場を監視している人は、15分足と時間足のボリンジャーバンドを比較することで、短期的なブレイクアウトがより広い価格トレンドと一致しているかを確認できます。
暗号資産のデイトレードに適した指標では、ボラティリティの測定値をモメンタムおよびトレンド情報と組み合わせることがよくあります。
スイングトレード向けの4時間足・日足設定
スイングトレーダーは、個々の日中変動よりも持続的な価格変動を重視するため、一般的により平滑なシグナルを必要とします。
4時間足および日足では、標準偏差2の20期間平均が引き続き有用です。
より長い分析期間では、トレーダーは(50、2.1)を試すことがあります。長期の移動平均は反応が遅くなる一方、やや高い標準偏差により、より広い統計的な範囲が維持されます。
この組み合わせは、期間を長くする際に標準偏差を調整するというボリンジャーの指針に沿っています。
ミドルバンドは、特に持続的なトレンドの方向を識別する際に、取引時間足をまたぐ移動平均分析にも役立ちます。
市場ボラティリティに応じたボリンジャーバンド設定の調整方法
期間と標準偏差を変更すると、異なる結果が得られます。
| 調整 | ボリンジャーバンドへの影響 | 実務上の結果 |
|---|---|---|
| 短い期間 | 反応が速い | シグナルとノイズがより頻繁に発生 |
| 長い期間 | バンドがより平滑になる | 変化の認識が遅くなる |
| 低い標準偏差 | 外側のバンドが狭くなる | バンドへのタッチが増える |
| 高い標準偏差 | 外側のバンドが広くなる | バンドへのタッチが減る |
強い上昇トレンドでは、価格がアッパーバンドに繰り返し接触することがあります。弱気トレンドでは、価格がロワーバンドに沿って推移する場合があります。
この挙動はバンドウォークと呼ばれ、アッパーバンドまたはロワーバンドへの接触が、反転する買われ過ぎ・売られ過ぎの状態を自動的に示すわけではありません。
アッパーボリンジャーバンドは比較的高い価格を示し、ロワーバンドは選択した移動平均に対して比較的低い価格を示します。
変化するボラティリティを別の尺度で測定するには、ボリンジャーバンド幅が、ミドルバンドに対する外側のバンド間の距離を追跡します。
ボリンジャーバンドのスクイーズとボリンジャーバウンスの比較
一般的な2つの取引アプローチでは、バンドの挙動を異なる方法で解釈します。
ボリンジャースクイーズ:潜在的なブレイクアウトの識別
ボリンジャーバンドのスクイーズは、バンドが狭く収縮し、低ボラティリティを示す場合に発生します。
バンドが拡大する局面で価格がレジスタンスを上抜けた場合、大きな価格変動が生じつつある可能性があります。同様の拡大は、下方ブレイクアウトにも伴うことがあります。
出来高による確認が重要です。参加者の増加に裏付けられた価格ブレイクアウトは、取引活動が少ない中で発生するブレイクアウトとは異なる意味合いを持つ可能性があります。
トレーダーは、これらのシグナルを暗号資産のブレイクアウト指標と比較し、ボラティリティの拡大が方向性の強さを伴っているかを評価できます。
ボリンジャーバウンス:平均回帰の取引
ボリンジャーバウンス戦略は、価格が外側のバンドに到達した後、移動平均に向かって戻る可能性があることを前提としています。
たとえば、横ばい相場では以下のようになります。
-
価格がロワーバンドに近づく。
-
売りのモメンタムが弱まる。
-
価格がミドルバンドに向かって戻る。
-
トレーダーが回復の持続性を評価する。
この平均回帰アプローチは、価格が一方のバンドに沿って動き続ける可能性があるため、強いトレンドの最中には信頼性が低くなります。
RSI指標とその時間足設定は、モメンタムの弱まりと持続的な方向圧力を見分けるのに役立ちます。
ボリンジャーバンドと他のテクニカル指標の組み合わせ
ボリンジャーバンドは主に、相対的な価格水準とボラティリティを測定します。他のテクニカル指標は、シグナルの確認に役立つ場合があります。
**RSIとMACD:**RSIはモメンタムと、買われ過ぎまたは売られ過ぎの可能性がある状態を評価するのに役立ちます。MACDはトレンドのモメンタム変化を測定します。いずれも反転を保証するものではありません。
**出来高指標:**ブレイクアウト中の出来高増加は、より多くの参加者が関与しているという解釈を裏付ける可能性があります。暗号資産取引向けの出来高指標は、その参加状況の評価に役立ちます。
**ケルトナーチャネルとATR:**ケルトナーチャネルは一般に、平均真の値幅を使用してボラティリティの範囲を構築します。ケルトナーチャネルとボリンジャーバンドの比較により、ATRベースと標準偏差ベースのボラティリティ測定の違いを把握できます。
一部のトレーダーは、一般に標準偏差1と2という異なる偏差のバンドを2組表示するダブルボリンジャーバンド戦略も使用します。内側と外側のゾーンは相対的な価格の強さを分類するのに役立ちますが、誤ったシグナルをなくすものではありません。
ボリンジャーバンド設定でよくある間違い
市場状況を考慮せずに同じ設定を使用すると、取引判断が歪む可能性があります。
短い期間がスキャルピングにとって自動的に優れているわけではありません。意味のある価格変動がないまま、繰り返しシグナルが発生する可能性があります。
同様に、広いバンドが自動的に安全であるわけではありません。バンドへのタッチは減りますが、ボラティリティの初期変化を見落とすおそれがあります。
最大の間違いは、アッパーバンドへのタッチをすべて売りシグナルとして扱ったり、ロワーバンドへのタッチをすべて買いシグナルとして扱ったりすることです。
Charles Schwabのボラティリティ分析によると、バンドの収縮はボラティリティの圧縮を識別するのに役立ちますが、それだけで次の価格変動の方向を示すものではありません。
トレーダーは、あらゆる設定に依存する前に、流動性、取引コスト、ポジションサイズ、ストップロスの配置、および過去のシグナルの挙動を評価すべきです。
結論
(20、2)のボリンジャーバンド設定は、一般的な時間足における暗号資産取引で最も実用的な基準設定です。
スキャルパーはより速い反応を得るために短い期間をテストでき、スイングトレーダーはより平滑な分析のために長期の移動平均を試すことができます。適切な設定は、資産、時間足、取引戦略、および市場ボラティリティによって異なります。
ボリンジャーバンドは、ボラティリティの収縮・拡大、および相対的な価格極値を解釈する際に最も役立ちます。将来の価格変動を普遍的に信頼できる形で示すパラメーターの組み合わせは存在しません。
よくある質問
1分足の暗号資産チャートに最適なボリンジャーバンド設定は何ですか?
標準的な開始設定は、20期間と標準偏差2です。積極的なスキャルパーは9期間または14期間の移動平均をテストすることがありますが、短期設定は一時的な価格変動により敏感です。
ボリンジャーバンドの20、2は14、2より優れていますか?
どちらも普遍的に優れているわけではありません。(20、2)設定はより平滑な値を示す一方、(14、2)は直近の変動により速く反応し、誤ったシグナルが増える可能性があります。
暗号資産のボリンジャーバンドに最適な標準偏差は何ですか?
標準偏差2が一般的な初期設定です。低い値ではバンドが狭くなり、高い値では広がります。適切な設定は、選択した期間と市場の挙動によって異なります。
ボリンジャーバンドのスクイーズはブレイクアウトを保証しますか?
いいえ。スクイーズは異常に低いボラティリティを示し、その後に拡大が起こる可能性があります。ただし、変動がいつ起こるか、その方向、またはブレイクアウトが継続するかを信頼性高く予測することはできません。
ボリンジャーバンドは買われ過ぎ・売られ過ぎの状態を識別できますか?
直近の取引活動と比較して、相対的に高いまたは低い価格を識別します。アッパーバンドへのタッチは価格上昇を示唆する場合がありますが、強いトレンドでは反転せずに価格が外側のバンド付近にとどまることがあります。
スイングトレードに最適なボリンジャーバンド設定は何ですか?
(20、2)設定は、4時間足および日足における妥当な出発点です。より平滑な長期的視点を求めるトレーダーは、(50、2.1)を過去の結果と照らして評価できます。
免責事項
本コンテンツは教育目的のみを対象としており、金融または投資に関する助言を構成するものではありません。テクニカル指標は過去のデータを使用しており、将来の結果を保証することはできません。暗号資産取引には、ボラティリティ、流動性リスク、および元本損失の可能性が伴います。過去の実績は将来の結果を保証するものではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Raydiumの利用方法:初心者のための取引と流動性提供ガイド
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
Raydiumのコア機能とは?取引および流動性プロダクトを徹底解説
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略