對於短線交易者與剝頭皮交易者而言,這些訊號有助於評估流動性、潛在價格走勢,以及突破是否獲得實質支撐。但單憑失衡無法預測價格下一步的走向。
重點摘要
-
訂單流失衡衡量買賣活動的短期差異,包括可用流動性的變化。
-
訂單簿失衡比較掛單買賣委託,而累計成交量差值則追蹤主動成交的交易。
-
顯著失衡可能先於價格變動出現,尤其是在市場深度較薄弱時。
-
足跡圖、流動性熱圖與成交量分布圖有助於辨識吸收、主動交易及潛在突破價位。
-
訂單流訊號若搭配價格結構、交易量與風險管理使用,效果通常優於作為獨立進場訊號。
什麼是加密貨幣交易中的訂單流失衡?
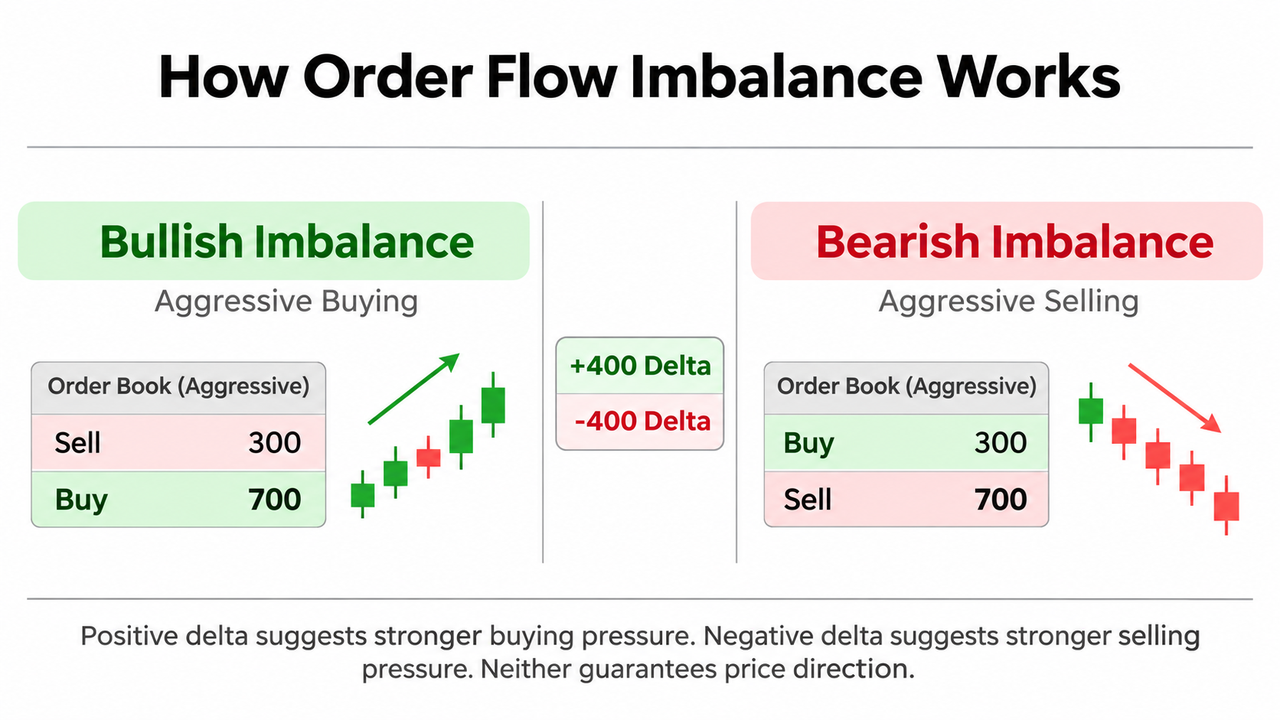
訂單流失衡是指市場在特定期間內,買方與賣方壓力之間的差異。
簡單來說,它可協助回答一個問題:買方還是賣方對可用流動性造成較大的壓力?
正向失衡通常代表買方壓力較強。負向失衡則代表賣方壓力較強。
檢視加密貨幣委託單如何互動後,兩者的差異會更清楚。
市價買單會與掛出的限價賣單成交。市價賣單則會與掛出的限價買單成交。這些交易會改變可用流動性,並可能推動最佳買價或最佳賣價變動。
不過,訂單流失衡有數種定義。
在學術市場微結構研究中,訂單流失衡(Order Flow Imbalance,OFI)衡量最佳買價與最佳賣價上的供需變化,包括新增限價單、成交與撤單。
在交易軟體中,這個詞彙也可用於描述買方發起與賣方發起的已成交量差異。
這些衡量方式彼此相關,但不能互相替代。
刊載於 Journal of Financial Econometrics 的研究 The Price Impact of Order Book Events 發現,美國股票市場的短期價格變動與訂單流失衡之間存在關聯。研究結果也顯示,隨著市場深度降低,價格影響通常會增加。
加密貨幣交易者可套用相同的分析框架,但交易所流動性分散及不同市場條件會影響實際結果。
訂單流交易如何運作
訂單流交易研究市場參與者如何提交、執行、修改及取消委託單。
傳統技術分析主要解讀歷史價格變動。訂單流分析則補充這些價格變動背後正在發生的交易活動資訊。
有三個重要組成部分。
市價單與主動交易
市價單尋求與可用流動性立即成交。
當市價買單消耗賣價上的掛單賣單時,即發生主動買入。當市價賣單消耗掛出的買單時,即發生主動賣出。
舉例來說,假設比特幣交易價格接近 $80,000,市場參與者提交大量市價買單。
若這些委託單消耗連續價格檔位上的可用賣方流動性,價格可能會上漲。
但若大量被動限價單吸收買盤,價格可能幾乎維持不變。
相同的買方壓力,可能因可用流動性不同而產生不同結果。
限價單與被動流動性
限價單會指定最高買入價格或最低賣出價格。
掛出的限價買單位於訂單簿買方一側。掛出的限價賣單則位於賣方一側。
做市商通常會在雙方掛單,在管理庫存與交易成本的同時提供流動性。
大量被動限價單可吸收流入的市價單,而不讓價格大幅變動。
機構也可能使用冰山單,只顯示較大預定數量中的一部分。因此,可見的市場深度不一定能反映可供成交的完整數量。
撤單與流動性變化
即使沒有交易成交,訂單簿流動性仍會變化。
若交易者取消最佳買價附近的大量買單,可用支撐可能會減弱。反之,移除賣單可能降低價格上漲的阻力。
這就是為何僅衡量已完成交易,無法掌握完整訂單流狀況。
如何計算訂單簿失衡與 OFI
訂單簿失衡會比較特定價格檔位數量內,或與目前價格相隔特定距離內的掛單買賣數量。
一項常見指標是標準化訂單簿失衡(Normalized Order Book Imbalance,OBI):
OBI =(買單成交量 − 賣單成交量)/(買單成交量 + 賣單成交量)
當兩種成交量皆為非負數且總和為正數時,結果介於 −1 至 +1 之間。
請考慮一個假設的 BTC/USDT 訂單簿:
| 衡量項目 | 成交量 |
|---|---|
| 掛出買單 | 120 BTC |
| 掛出賣單 | 80 BTC |
| 顯示總成交量 | 200 BTC |
| 標準化 OBI | 0.2 |
| 買賣比率 | 1.5 |
此處買方占顯示深度的 60%,賣方則占 40%。
+0.20 的 OBI 代表在所衡量的價格檔位中,掛出的買方流動性多於賣方流動性。
這並不能證明已有更多市價買單成交。
大幅正向 OBI 可能顯示潛在的上行支撐,而顯著負值則可能代表掛出的賣方流動性較多。
不存在普遍可靠的失衡門檻。在流動性薄弱的山寨幣訂單簿中被視為顯著的數值,在流動性高度充足的比特幣市場中可能屬於正常範圍。
訂單流指數與價格影響
以事件為基礎的 OFI 更進一步衡量訂單簿更新期間,最佳買價與最佳賣價的變化。
它包括:
-
在最佳可用價格出現的新流動性。
-
因成交或撤單而消失的既有流動性。
-
最佳買價與最佳賣價的變動。
訂單流指數或 OFI 指標可在選定期間內彙總這些帶有正負方向的變化。
簡化的實證關係如下:
價格變動 ≈ 價格影響係數 × OFI
價格影響係數用於估計,在特定市場中,訂單流變化與價格變動的對應強度。
該係數是依據觀察資料估算,而非通用常數。
高流動性通常可降低價格對特定失衡的敏感度。流動性較薄的訂單簿,可能因相對較小的委託單而產生較大價格變動。
解讀市場深度與訂單簿失衡
市場深度顯示不同價格檔位可用的掛單限價單數量。
大多數加密貨幣訂單簿會在一側顯示買單,另一側顯示賣單,但各平台的版面可能不同。
最佳買價是目前可用的最高買入價格。最佳賣價則是目前可用的最低賣出價格。
請考慮三種情況:
| 訂單簿狀況 | 可能解讀 |
|---|---|
| 目前價格附近有大量買單 | 潛在買方支撐 |
| 目前價格上方有大量賣單 | 潛在賣方阻力 |
| 鄰近價格檔位的流動性較薄 | 較大的潛在價格影響 |
假設價格接近 $80,200,該價位顯示大量賣單。
若主動買方持續消耗這些賣單,且價格繼續走高,買方壓力可能正在克服阻力。
若買入成交量增加,但價格無法上行,被動賣方可能正在吸收需求。
若賣單牆在成交前消失,表面上的阻力就不如起初看起來那麼持久。
當交易者觀察流動性如何變化,而不是把單一快照視為固定狀態時,訂單簿分析會更有幫助。
在 Gate.com BTC/USDT 現貨市場中,您可同時查看訂單簿、近期交易與價格圖表,以比較顯示的流動性與實際交易活動。
使用累計成交量差值確認訂單流失衡
累計成交量差值(Cumulative Volume Delta,CVD)衡量主動買入與主動賣出成交量之間持續累積的淨差額。
計算先從成交量差值開始:
成交量差值 = 買方發起成交量 − 賣方發起成交量
CVD = 前一期 CVD + 當期成交量差值
假設某交易期間記錄到 500 BTC 的買方發起交易,以及 350 BTC 的賣方發起交易。
成交量差值等於 +150 BTC。
若前一期 CVD 為 +200 BTC,新數值則為 +350 BTC。
CVD 上升代表買方的主動成交量高於賣方。CVD 下降則代表主動賣出較強。
這與一般交易量不同,一般交易量只計算活動量,不會指出發起方。
解讀市場參與情況時,淨成交量與成交量差值之間的區別相當重要。
CVD 與價格走勢不一致時
當 CVD 的方向與價格不同時,會特別值得關注。
例如:
-
**價格上漲且 CVD 上升:**主動買方正在支持該走勢。
-
**價格下跌且 CVD 下降:**主動賣出伴隨跌勢出現。
-
**價格上漲但 CVD 下降:**被動買方、流動性變化或不同交易場所之間的差異可能正在影響價格。
-
**CVD 上升但價格持平:**被動賣方可能正在吸收主動買盤。
背離指出一個值得研究的情況,而非自動反轉訊號。
將 CVD 與買賣壓力分析結合,有助於區分市場參與與實際價格推進。
足跡圖如何呈現訂單流失衡
足跡圖會顯示每根 K 線內個別價格檔位的已成交買入與賣出量。
與傳統 K 線圖不同,它們會顯示主動交易發生的位置。
許多足跡圖版面會在左側顯示賣方發起成交量,右側顯示買方發起成交量。
部分平台會比較對角相鄰的買價與賣價成交量,以辨識失衡。
例如,假設足跡圖依特定比較方法顯示 300 單位的主動買入,對比 100 單位的主動賣出。
這代表 3:1 的買入比率。
平台可能依其設定的門檻,將此數值標示為看漲。
相鄰價格檔位反覆出現的買入失衡,有時稱為堆疊失衡。
這可能代表持續的主動需求,尤其是在價格突破阻力時。
不過,K 線高點附近的大額買入失衡,也可能在突破失敗前出現。
交易者應檢視價格是否確實守住爭奪價位上方。
足跡圖與成交量分布圖
成交量分布圖會依價格檔位,將已完成交易量彙整為水平直方圖。
高成交量節點顯示大量交易發生的位置。低成交量節點則代表歷史交易活動相對較少的價格區域。
足跡圖呈現這些價位中主動交易的方向。成交量分布圖則呈現活動集中在哪裡。
結合使用時,可協助評估顯著失衡是在既有交易區域附近形成,還是在流動性相對薄弱的價格區間形成。
流動性熱圖與吸收交易
訂單簿熱圖會將顯示的流動性視覺化呈現於時間軸上,通常以色彩強度表示。
較明亮的區域通常代表掛單較集中的位置,但色彩配置因軟體而異。
與靜態訂單簿不同,熱圖可呈現流動性是否持續存在、移動或消失。
假設比特幣接近一面大型賣單牆。
主動買入增加,但價格多次無法突破。
這種行為可能代表吸收:被動賣方在守住價格檔位的同時,持續與流入的買單成交。
大型被動買方在支撐位附近吸收主動賣出時,則會出現相反情況。
吸收交易著重於已成交委託單與價格反應之間的關係。
一個有用的問題是,大量主動成交量是否帶來有意義的價格推進。
若沒有,對手方的流動性可能比市場起初認為的更強。
不過,可見的訂單簿深度可能造成誤導。大型委託單可能被取消、替換,或分散至不同交易場所。
美國商品期貨交易委員會曾記錄意圖在成交前取消的委託單所涉及的欺騙性交易活動。
交易者不應假設每一面大型委託單牆都代表真實且長期的買入或賣出意願。
實用的訂單流交易策略
訂單流失衡最適合作為既有交易策略中的確認工具。
實用的工作流程會結合市場結構、主動成交量與流動性行為。
步驟 1:辨識相關價格位
先從既定支撐或阻力位、前一交易日高點或交易時段邊界著手。
例如,價格可能正在接近一個曾多次阻擋上漲的阻力位。
使用經驗證的支撐與阻力位,可降低對每一次短暫失衡作出反應的傾向。
步驟 2:查看訂單簿
觀察價格接近阻力位時,掛出的賣方流動性是增加還是減少。
賣方一側流動性變薄可讓上行更容易,但前提是主動買方持續參與。
反覆消失的大型委託單牆值得審慎看待。
步驟 3:確認已成交的買入或賣出
比較足跡圖失衡與 CVD。
若預期出現看漲突破,應尋找主動買入、正向差值及實際價格推進。
若 CVD 上升但價格反覆在同一價位受阻,吸收可能正在阻止突破。
步驟 4:觀察突破與回測
若價格突破獲得主動買入支持,且市場隨後將已突破的阻力位守為支撐,則說服力更高。
突破確認與回測方法有助於區分價格持續站穩某價位上方,與暫時由流動性推動的急升。
反之,主動買入後隨即遭到拒絕,可能代表假突破。
步驟 5:進場前定義風險
倉位規模應反映失效價位的距離與承擔風險的資金金額。
不要只因出現失衡就設定止損。
保護性價位應對應於會使交易想法失效的市場結構。
交易成本、價差、滑點與費用同樣重要,尤其對預期價格變動較小的剝頭皮策略而言。
期貨交易與高頻市場中的訂單流失衡
期貨交易在一般訂單流之外,還增加了槓桿持倉與清算動態。
期貨合約讓交易者可取得標的資產的曝險,而不一定需要持有該資產。
訂單流可辨識主動交易,而未平倉量與成交量則提供有關未平倉合約與市場參與的不同資訊。
例如,未平倉量隨主動買入上升,可能表示期貨持倉正在擴大。但這並不能證明每位買方都在建立新的多頭部位。
根據路透社引用的市場資料,2025 年 10 月 10 日至 11 日,加密貨幣市場發生清算連鎖反應,涉及超過 $190 億的槓桿部位。流動性不足加劇了異常劇烈的價格變動。
該事件說明,在市場承受嚴重壓力期間,強制市價單如何與耗盡的流動性相互作用。
高頻交易帶來另一項挑戰。
演算法可能在一秒內多次提交、修改及取消限價單。因此,訂單簿資訊具有高度時間敏感性。
專業高頻金融系統使用逐筆資料、同步時間戳記與專業軟體,以重建這些變化。
涉及 E-mini 期貨與股票訂單簿的學術案例展示了類似的市場微結構原理,但加密貨幣市場在交易場所分散性與全天候交易時段方面有所不同。
CME Group 的期貨交易參考資料說明市價單、限價單與顯示深度如何在集中式期貨市場中互動。
訂單流分析的常見限制
訂單流可提供即時市場活動的詳細資訊,但其可靠性仍取決於資料品質與情境。
**流動性分散:**單一交易所的失衡可能無法代表整體加密貨幣市場。不同交易場所可呈現不同深度與已成交量。
**隱藏流動性:**冰山單與其他執行方式可隱藏大量被動興趣。
**錯誤訊號:**當大型被動賣方吸收委託單時,主動買入可能幾乎不會帶來上行。
**高頻雜訊:**微小變化可能迅速反轉,尤其在波動期間。
**歷史限制:**過往表現、回測訊號與先前價格反應均無法保證未來結果。
市場狀況也會在交易日內變化。高流動性期間的表現通常與平靜時段不同。
即使加密貨幣交易持續運作,亞洲、倫敦與紐約交易時段仍可能呈現不同的參與模式。
有效的訂單流分析需要可靠的訂單簿資料;若要進行詳細重建,還需要附時間戳記的交易與深度更新資料。交易者在解讀讀數前,應確認其軟體如何計算各項指標。
結論
在加密貨幣交易中解讀訂單流失衡,代表檢視主動委託單如何與可用流動性互動。
訂單簿失衡辨識掛單深度的差異。CVD 衡量主動成交的買入與賣出。足跡圖呈現交易發生的位置,而流動性熱圖則有助於顯示被動委託單如何反應。
這些工具結合使用,可呈現潛在買方壓力、賣方壓力、吸收與突破疲弱等情況。
但顯著失衡無法保證未來價格方向。其最有實用價值的用途,是在考量流動性、交易成本與交易風險的同時,確認重要價位上的價格行為。
常見問題
什麼是加密貨幣交易中的顯著訂單流失衡?
當買方或賣方活動相對於市場正常狀況變得異常主導時,即可視為顯著訂單流失衡。其重要性取決於流動性、波動性、時間框架及衡量方法。不存在可可靠預測價格變動的通用門檻。
訂單簿失衡與成交量差值相同嗎?
不同。訂單簿失衡比較掛出的買賣流動性,成交量差值則比較買方發起與賣方發起的已成交量。市場可能呈現較多買方流動性,但主動賣方仍主導已完成交易。
訂單流失衡能預測下一次價格變動嗎?
訂單流失衡有助於辨識短期供需壓力,但無法可靠預測每一次價格變動。市價單、撤單、隱藏流動性與突發事件都可能快速改變狀況。仍須透過實際價格行為確認。
CVD 與足跡圖有何差異?
CVD 會隨時間累積主動買入與賣出之間的淨差額。足跡圖則呈現個別價格檔位上的已成交買入與賣出量。CVD 強調方向性的市場參與,而足跡圖呈現該活動發生的位置。
訂單流交易適合新手嗎?
新手可使用基本訂單簿與近期交易資料,以了解買賣壓力。進階足跡圖與事件型 OFI 計算需要更多市場微結構知識。一般而言,先了解價格結構與交易量,再加入詳細的訂單流指標會更容易。
訂單流失衡對剝頭皮交易有用嗎?
訂單流失衡可用於剝頭皮交易,因為它能捕捉短期流動性變化與主動交易。不過,快速變化的訂單簿、交易成本、滑點與延遲資料,可能使表面訊號難以獲利執行。
免責聲明: 交易加密貨幣與槓桿期貨涉及重大風險,包括可能損失本金。過往表現不保證未來結果。交易者在作出決策前,應自行研究並評估適用的市場規則與司法管轄區限制。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
Jito 與 Marinade:Solana 流動性質押協議全面比較
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
JTO 代幣經濟學深入解析:分配結構、用途及長期價值