Для криптотрейдерів, які відстежують короткострокові або вже сформовані тренди, цей індикатор може виявляти зміни імпульсу раніше за звичайні ковзні середні. Однак швидші сигнали також призводять до більшої кількості хибних розворотів, особливо під час бокового руху.
Основні висновки
-
Ковзна середня Халла (HMA) поєднує зважені ковзні середні, щоб зменшити запізнення, зберігаючи відносну плавність руху ціни.
-
Висхідна HMA за умови утримання ціни вище неї може підтримувати відкриття довгих позицій. Низхідна HMA за умови перебування ціни нижче неї може підтверджувати ведмежі сценарії.
-
Періоди HMA від 9 до 14 підходять для швидшої торгівлі, тоді як налаштування від 20 до 34 і довші забезпечують різний рівень згладжування тренду.
-
RSI, обсяг, структура ціни та підтвердження на старших таймфреймах допомагають відфільтрувати ненадійні торгові сигнали.
-
HMA найкраще працює на ринках із чітко вираженим напрямком руху. Часта зміна нахилу під час консолідації може спричиняти хибні сигнали та передчасне закриття позицій.
Що таке індикатор ковзної середньої Халла HMA?
Ковзна середня Халла — це технічний індикатор, розроблений Аланом Халлом у 2005 році. Його створили, щоб зменшити затримку, властиву традиційним ковзним середнім, і водночас не допустити надмірно нерівномірної лінії ковзної середньої.
Проста ковзна середня (SMA) надає однакову вагу історичним даним про ціну. Експонентна ковзна середня (EMA) надає більшої ваги останнім цінам. HMA використовує інший підхід: поєднує зважені ковзні середні та фінальне згладжування, щоб точніше відстежувати рух ціни.
У результаті формується плавна крива, яка під час зміни напрямку може розвертатися раніше за аналогічні індикатори SMA або EMA. Як зазначено в оригінальному поясненні Алана Халла, мета полягає у зменшенні запізнення зі збереженням плавності, а не в прогнозуванні майбутніх цін.
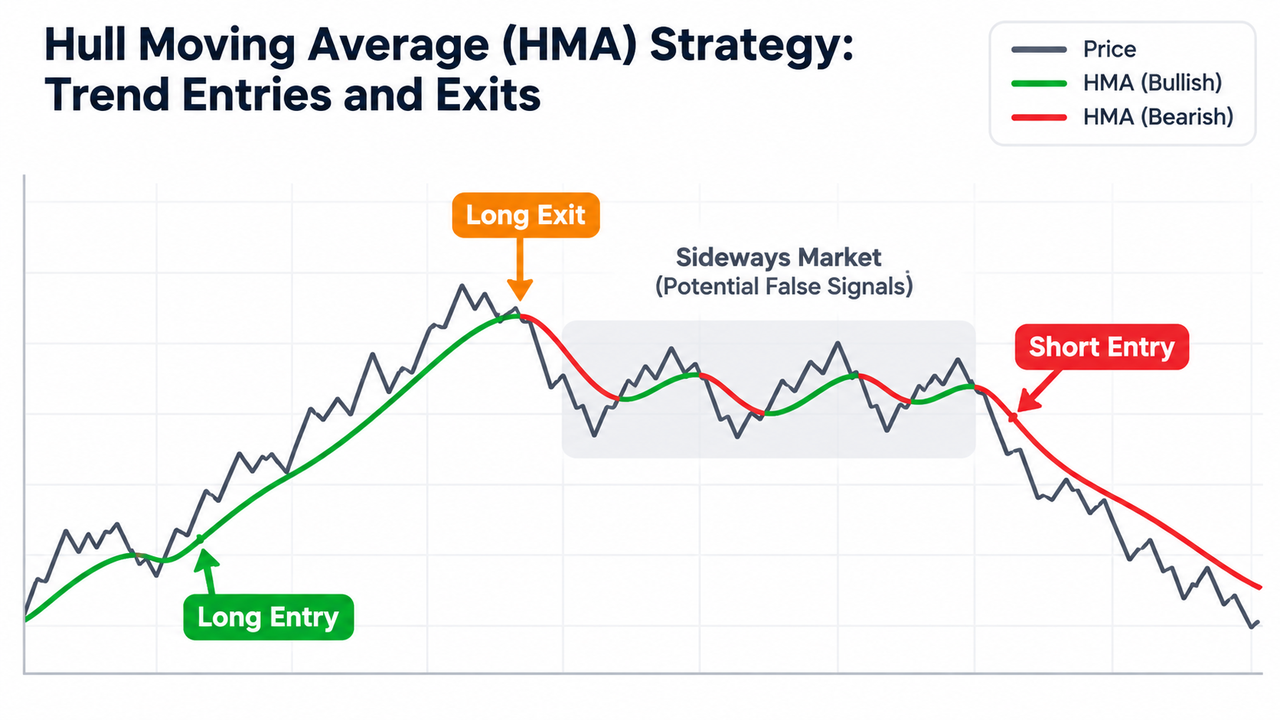
Висхідний нахил HMA свідчить про бичачий імпульс. Низхідний нахил указує на ослаблення ціни або ведмежий імпульс. Деякі платформи для побудови графіків відображають ці зміни зеленими та червоними лініями, однак кольори залежать від налаштувань індикатора.
Механізм зменшення запізнення ковзної середньої Халла робить її особливо актуальною для торгових систем, що працюють за трендом.
Формула ковзної середньої Халла: як зважені ковзні середні зменшують запізнення
У формулі ковзної середньої Халла використовуються дві зважені ковзні середні, після чого застосовується фінальне згладжування.
HMA(n) = WMA(2 × WMA(Price, n/2) – WMA(Price, n), √n)
Тут n — вибрана кількість періодів, а WMA надає більшої ваги останнім цінам.
Розрахунок HMA складається з трьох етапів:
-
Розрахуйте зважену ковзну середню за половину заданої кількості періодів.
-
Помножте отриманий результат на два та відніміть WMA за повну кількість періодів, щоб отримати необроблену ковзну середню.
-
Застосуйте ще одну WMA, використовуючи квадратний корінь із початкового періоду, для фінального згладжування.
Для HMA(16) розрахунок використовує WMA(8), WMA(16) і фінальну WMA(4).
Перші два розрахунки зменшують запізнення, надаючи більшої ваги нещодавній динаміці ціни. Фінальне згладжування допомагає контролювати ринковий шум.
У різних реалізаціях проміжні періоди можуть округлюватися по-різному, що призводить до незначних відмінностей у значеннях. Метод, що лежить в основі розрахунку, описано в довідковому матеріалі StockCharts щодо розрахунку HMA.
Ці розрахунки значно зменшують запізнення порівняно зі звичайними середніми, але не усувають його повністю.
Як використовувати стратегію на основі ковзної середньої Халла для торгових сигналів
Практична стратегія на основі ковзної середньої Халла поєднує три спостереження: нахил HMA, положення ціни закриття відносно індикатора та підтвердження структурою ціни.
Крок 1. Визначте ширший тренд
Перш ніж інтерпретувати короткострокові торгові сигнали, почніть зі старшого таймфрейму.
Наприклад, трейдер, який аналізує 15-хвилинний графік BTC, може використовувати годинний графік для визначення загального тренду.
Висхідна HMA на старшому таймфреймі підтримує бичачі умови. Низхідна лінія вказує на ведмежі умови.
Такий підхід відповідає принципу торгівлі на кількох таймфреймах, за якого менші рухи ціни оцінюються з урахуванням ширшого напрямку ринку.
Крок 2. Знайдіть точки входу в довгу та коротку позиції
Потенційний сигнал для довгої позиції формується, коли швидка ковзна середня Халла розвертається вгору, а ціна закривається вище неї.
Надійніший сценарій передбачає:
-
Формування вищого мінімуму поблизу HMA.
-
Підйом RSI вище 50.
-
Зростання торгового обсягу під час висхідного руху.
-
Пробій найближчого рівня опору ціною або підтвердження його під час повторного тестування.
Для ведмежих сценаріїв умови змінюються на протилежні. HMA нахиляється вниз, ціна залишається нижче неї, а RSI опускається нижче 50.
Підтвердження обсягом та імпульсом важливе, оскільки сам по собі розворот HMA не свідчить про справжню зміну тренду.
Наприклад, підтвердження входу за RSI та MACD може допомогти відрізнити посилення імпульсу від тимчасового відскоку ціни.
Крок 3. Проаналізуйте структуру ціни перед входом
Припустімо, що в гіпотетичному прикладі BTC торгується на рівні 70 000 USD.
HMA(21) розвертається вгору, але поблизу 70 200 USD залишається рівень опору. Негайний вхід означав би очікування пробою, якого ще не відбулося.
Більш вибірковий підхід передбачає очікування закриття ціни вище опору, а потім утримання цього рівня під час повторного тестування.
Таке підтвердження пробою через повторне тестування дає додаткову перевірку, крім напрямку індикатора.
На Gate.com трейдер може використовувати спотовий ринок BTC/USDT, щоб проаналізувати цінові свічки, торговий обсяг і найближчі рівні підтримки або опору перед оцінюванням торгового сценарію.
Подвійні стратегії торгівлі за HMA та сигнали перетину
Деякі торгові стратегії поєднують швидку та повільну ковзні середні Халла.
Поширений приклад — використання HMA(20) і HMA(50).
| Стан ринку |
Можлива інтерпретація |
| Швидка HMA перетинає повільну HMA знизу вгору |
Потенційна зміна на бичачий тренд |
| Швидка HMA перетинає повільну HMA згори вниз |
Потенційна зміна на ведмежий тренд |
| Обидві HMA зростають |
Узгодженість із бичачим трендом |
| Обидві HMA знижуються |
Узгодженість із ведмежим трендом |
| Лінії неодноразово перетинаються |
Боковий рух або ринковий шум |
Сигнали перетину можуть з’являтися раніше за аналогічні сигнали перетину традиційних ковзних середніх. Однак це не обов’язково є перевагою.
Спочатку Алан Халл наголошував на точках розвороту HMA, а не на перетинах, оскільки індикатор було розроблено для зменшення запізнення. Стратегії з перетином двох HMA — це пізніші торгові застосування, які потребують незалежного тестування.
Очікування, поки обидві HMA почнуть рухатися в одному напрямку, може відфільтрувати частину хибних сигналів, але водночас затримує точки входу.
Найкращі налаштування ковзної середньої Халла для криптовалют
Оптимальне налаштування HMA залежить від вибраного таймфрейму, волатильності ринку та стилю торгівлі.
| Стиль торгівлі |
Орієнтовні періоди HMA |
Основний компроміс |
| Скальпінг |
9–14 |
Швидка реакція, часті хибні сигнали |
| Внутрішньоденна торгівля |
20–34 |
Баланс між швидкістю та згладжуванням |
| Свінгова торгівля |
34–55 |
Менше сигналів, повільніші точки розвороту |
| Аналіз ширшого тренду |
55–100 |
Плавніший тренд, пізніші розвороти |
HMA(21) — корисний початковий параметр для тестування внутрішньоденних коливань криптовалют, але не універсально підтверджений оптимальний показник.
Коротші періоди створюють більше сигналів для входу та виходу, оскільки індикатор реагує навіть на незначні зміни ціни. Довші періоди згладжують ціновий шум, але реагують із більшою затримкою.
Вибір налаштувань ковзної середньої залежно від таймфрейму торгівлі має враховувати частоту торгівлі та волатильність, а не ґрунтуватися на одному бажаному значенні.
Як використовувати сигнали виходу за HMA та трейлінг-стопи
Сигнали виходу часто важливіші за пошук найранішої можливої точки входу.
Довгу позицію можна повторно оцінити, коли нахил HMA розвертається вниз, ціна закривається нижче лінії або пробивається сформований рівень підтримки.
Під час висхідного тренду ковзна середня Халла може поводитися як динамічний рівень підтримки. Трейдери іноді розміщують трейлінг-стоп нижче HMA або останнього підтвердженого мінімуму.
Наприклад, якщо BTC зростає з 70 000 USD до 72 000 USD, трейдер може переміщувати захисний стоп нижче нещодавнього вищого мінімуму замість виходу після першого незначного зниження HMA.
Відстань має враховувати волатильність. Надто близький до ковзної середньої стоп може спрацювати через звичайні внутрішньоденні коливання.
Альтернативний підхід передбачає використання середнього істинного діапазону (ATR) для визначення дистанції до стопа з урахуванням волатильності.
Використання індикаторів для визначення часу виходу з угоди поєднує сигнали напрямку з управлінням ризиками, а не розглядає кожну зміну індикатора як автоматичний сигнал на продаж.
Обмеження, хибні сигнали та бек-тестування
HMA найкраще працює, коли ціна рухається в одному напрямку протягом тривалого часу. На бокових ринках часті зміни нахилу HMA можуть спричиняти повторювані збиткові угоди.
Перетин ціною індикатора не є достатнім доказом початку нового тренду. Одна велика свічка може тимчасово змінити нахил HMA, після чого попередній тренд відновиться.
Ще одним обмеженням є чутливість до параметрів. Налаштування, оптимізовані для фондових ринків, можуть поводитися інакше на криптовалютних ринках, що працюють безперервно.
У деяких опублікованих тестах стратегій на основі HMA наводяться такі показники, як сукупна річна дохідність SPY на рівні 8,84 % або середній прибуток на угоду 2,31 %. Без перевіреної методології, періоду вибірки, правил торгівлі та припущень щодо транзакційних витрат ці показники не слід вважати усталеними орієнтирами ефективності.
Під час бек-тестування слід порівнювати стратегії на основі HMA з альтернативами на основі SMA та EMA за однакових ринкових умов. До релевантних показників належать відсоток прибуткових угод, максимальна просадка, середній прибуток, комісії та результати за межами періоду оптимізації.
Бюлетень SEC для інвесторів щодо заяв про ефективність пояснює, чому гіпотетичні результати бек-тестування не можуть підтверджувати майбутню прибутковість.
Висновок
Стратегія на основі ковзної середньої Халла допомагає трейдерам визначати точки входу та виходу з тренду, відстежуючи зміни напрямку ціни з меншим запізненням, ніж традиційні ковзні середні.
Найкраще HMA працює в поєднанні з аналізом її нахилу, узгодженістю зі старшим таймфреймом, структурою ціни та підтвердженням імпульсу. Швидша реакція може покращити вибір часу для входу, але водночас підвищує схильність до хибних сигналів.
Розглядайте індикатор як один із компонентів торгової системи, а не як самостійний інструмент прогнозування.
Поширені запитання
Чи краща ковзна середня Халла за EMA для торгівлі криптовалютами?
HMA зазвичай швидше реагує на зміни ціни, ніж EMA з таким самим періодом. Однак швидша реакція може створювати більше хибних сигналів на бокових ринках. Жоден із цих індикаторів не демонструє стабільно кращих результатів за будь-яких умов.
Яке налаштування HMA найкраще підходить для внутрішньоденної торгівлі?
Періоди HMA від 20 до 34 є обґрунтованою відправною точкою для внутрішньоденного тестування. Трейдери, які використовують коротші таймфрейми, можуть віддати перевагу швидшим налаштуванням, але відповідний період залежить від волатильності та правил входу в стратегії.
Чи може HMA прогнозувати розвороти тренду?
Ні. HMA визначає зміни історичного цінового імпульсу, а не прогнозує майбутні точки розвороту. Зміна висхідного або низхідного нахилу може відбутися до тривалого розвороту, але також може виявитися тимчасовою.
Чи підходить HMA(21) для торгівлі Bitcoin?
HMA(21) можна використовувати для оцінювання короткострокового напрямку тренду Bitcoin. Її ефективність залежить від таймфрейму, волатильності, виконання угод і правил підтвердження. Немає підтверджених даних, що HMA(21) є універсально оптимальною.
Чи можуть стратегії HMA працювати на бокових ринках?
Їх можна адаптувати для торгівлі на поверненні до середнього значення, але звичайні сигнали HMA, що працюють за трендом, зазвичай мають труднощі під час консолідації. Часті зміни нахилу та перетини ціни з індикатором підвищують імовірність хибних сигналів.
Чи варто трейдерам використовувати одну чи дві HMA?
Одна HMA акцентує увагу на точках розвороту та напрямку тренду. Дві HMA можуть забезпечувати узгодженість тренду та сигнали перетину, але вони додають складності й можуть затримувати входи. Вибір слід оцінювати за допомогою послідовного бек-тестування.
Відмова від відповідальності: Технічні індикатори, історичні результати та стратегії, протестовані на історичних даних, не можуть гарантувати майбутню ефективність. Торгівля криптовалютами пов’язана зі значним ризиком збитків.