



furan86999

ダイヤモンドハンド
Web3クリエイター
マーケットアナリスト
契約以外は何もできません、Xと同じ名前!
インフレという冷水が、利下げ期待に浴びせられた
取引で最も恐ろしいのは、ポジションをすでに金融緩和に賭けているのに、データが逆方向に動くことだ。
米国9月PPIは前月比1.3%上昇し、コアPPIは前月比0.7%上昇した。生産段階の価格は明らかに上向き、食品とエネルギーを除いた数値も低くない。今回の上昇を単純に原油価格の変動に帰するのは、説明がつかない。
ただし、ここには違いがある。PPIが上昇したからといって、次回のCPIも同じ幅で上昇するとは限らない。企業はコストの一部を自ら吸収することもできるし、値上げを選ぶ可能性もある。今後の波及の強さは、需要次第でもある。市場を本当に苦しめるのは、FRBが安心して金融緩和のシグナルを発しにくくなることだ。資金がもともと期待していた利下げのペースは、再び織り込み直される可能性がある。
暗号資産市場に当てはめると、私の判断では、短期的にはより慎重さが必要だ。BTC、ETHが上昇を続けるには、自身の買いだけでなく、外部流動性の後押しも必要になる。インフレの再燃は、この上昇シナリオに逆風を加えることになる。
これからはドル、米国債利回り、そしてBTCがデータ発表後の変動レンジを維持できるかを注視する。悪材料が出てもなお資金の買い支えが入るなら、単にデータを見て上げ下げを予想するよりも、参考になる。逆に、反発に勢いがなく、重要な水準を割り込むなら、下
- 1
インフレという冷や水が、利下げ期待に浴びせられた
トレードで最も怖いのは、ポジションがすでに金融緩和に賭けているのに、データが逆方向に動くことだ。
米国9月のPPIは前月比1.3%上昇し、コアPPIは前月比0.7%上昇した。生産段階の価格が明らかに上向き、食品とエネルギーを除いた数値も低くない。今回の上昇を単純に原油価格の変動に帰するのは無理がある。
ただし、ここには違いがある。PPIが上昇したからといって、次回のCPIも同じ幅で上昇するとは限らない。企業はコストの一部を自ら吸収することもできるし、値上げを選択する可能性もある。その後の波及の強さは、需要次第でもある。市場を本当に苦しめるのは、FRBが安心して金融緩和のシグナルを発することが難しくなることだ。資金がもともと期待していた利下げのペースは、再び織り込み直される可能性がある。
暗号資産市場において、私の判断は、短期的にはより慎重になる必要があるというものだ。BTC、ETHが持続的に上昇するには、自身の買いだけでなく、外部流動性の後押しも必要になる。インフレの再燃は、この上昇シナリオに抵抗を加えることになる。
これからはドル、米国債利回り、そしてBTCがデータ発表後の変動レンジを維持できるかどうかを注視する。悪材料が出ても資金の受け皿があるなら、単純にデータを見て上げ下げを予想するよりも参考になる。逆に、反発に出来高が伴わず
- 2
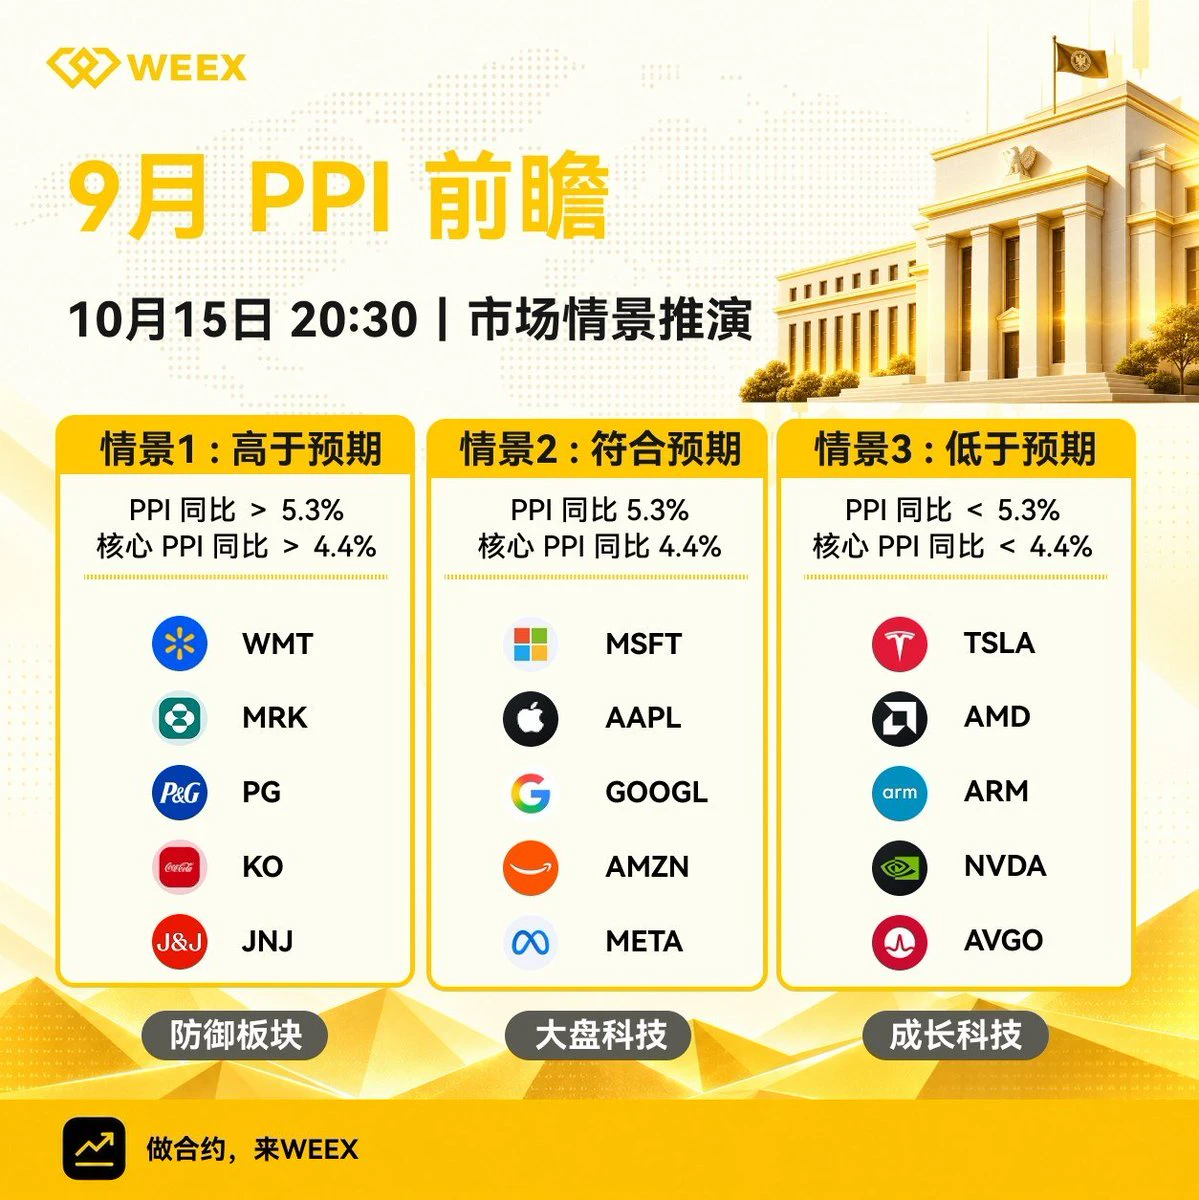
今夜のPPIで私が最も見たいのは、「インフレがどれだけさらに低下したか」ではなく、米国株が実際にそれを評価して買うかどうかだ。
もしPPIが広範囲に鈍化すれば、今後の金利経路をめぐる市場の圧力は少し和らぎ、$NVDAや$AMD のような長期デュレーションで高バリュエーションの資産には当然追い風になる。一方で、コア項目が依然として高止まりしていたり、データの低下が実は需要の弱さを反映していたりするなら、ハイテク株が「インフレ鈍化」という好材料を素直に享受できるとは限らない。
マクロ相場は時にこれほど厄介だ。同じ数字でも、最初の1分は金利を材料に取引され、30分後には経済成長を材料に取引され始めることがある。
だからデータを予想するより、結果が出た後に資金がどちらを選ぶのかを観察するほうが、私は好きだ。
こういう局面では、プラットフォームの板の厚みの重要性も増してくる。
特にハイテク株や金のようにマクロデータに非常に敏感な銘柄は、材料が出た後に価格が連続して飛ぶ可能性がある。板の両側に十分な注文がなければ、少し大きめの注文を入れた際、実際の約定価格と画面で最初に見た価格がまったく別物になることもある。
RootDataの加重板厚データでは、1位。私はここもTradFiについて特に取り上げる価値のある点だと思う。「米国株・金・指数を取引できる」だけでなく、取引の板の厚みと実際の約定体験を
- 1
インフレが再び台頭、暗号資産市場は資金の流れを改めて計算し直す必要がある
原油価格が上昇し、最終的にその圧力は金融市場へと波及した。今夜発表された米国9月CPIは前年同月比3.7%上昇し、前回の3.4%と予想の3.6%を上回った。コアCPIは前年同月比2.6%で、予想の2.5%も上回った。金融環境の緩和を期待していた資金にとって、このデータは明らかに好ましくない。
項目別に詳しく見ると、ガソリン価格は前月比9.1%上昇し、全体の月次上昇率の半分以上に寄与した。一方、住宅価格も前月比0.4%上昇し、コアCPIは前月比0.3%上昇と、前月と同水準だった。主な押し上げ要因はエネルギーだが、その他の価格上昇圧力も消えてはいない。
市場はすでに再び価格の織り込みを始めている。データ発表後、米国債利回りは上昇し、ドルは強含み、FRBによる追加利上げ観測が強まった。ただし、インフレ率が予想を上回ったからといって、次回会合で必ず利上げされるとは限らない。今後の雇用と物価のデータも依然として重要だ。
私の見方では、BTCは今後、このような資金圧力に耐えられるかが焦点になる。ドルと米国債利回りが上昇し続けるなか、反発にはより実際の買い需要による支えが必要だ。特に先物取引では、データ発表後の最初のローソク足を方向性の確認と見なさないこと。変動が落ち着き、買い支えを確認してから、仕掛けるかどうかを判断しよ
BTC-3.04%
- 1
インフレが再び頭をもたげ、暗号資産市場は資金の流れを改めて計算し直す必要がある
原油価格が上昇し、最終的にその圧力は金融市場へと波及した。今夜発表された米国9月CPIは前年同月比3.7%上昇し、前月の3.4%と市場予想の3.6%を上回った。コアCPIは前年同月比2.6%上昇し、予想の2.5%も上回った。金融環境の緩和を期待していた資金にとって、今回のデータは明らかに好ましくない内容だ。
項目別に詳しく見ると、ガソリン価格は前月比9.1%上昇し、全体の前月比上昇率の半分以上に寄与した。一方、住居費も前月比0.4%上昇し、コアCPIは前月比0.3%上昇と、前月から横ばいだった。主な押し上げ要因はエネルギーだが、その他の価格上昇圧力も消えてはいない。
市場はすでに再び織り込み直し始めている。データ発表後、米国債利回りは上昇し、ドルは強含み、FRBによる追加利上げ観測が強まった。ただし、インフレ率が予想を上回ったからといって、次回会合で必ず利上げが行われるとは限らない。今後の雇用統計と物価データが依然として重要だ。
私の見方では、BTCは今後、このような資金面の圧力に耐えられるかが焦点になる。ドルと米国債利回りが上昇し続ける中、反発にはより多くの実際の買い資金による支えが必要になる。特に先物取引では、データ発表後の最初のローソク足を方向性の確認とみなさないことだ。値動きが落ち着くのを待ち、
- 2
FeaturedCPIはまだ発表されていない。まずは「利上げ停止」を好材料と決めつけないことだ
先物取引で最も怖いのは、方向を当てたのに、ポジションが最初の一撃で刈られてしまうことだ。
日本時間10月14日20:30、米国は9月CPIを発表する。現在、一部の機関は、総合インフレ率の前年同月比が3.4%から3.7%に上昇する一方、コアCPIの前月比は0.3%から0.2%に鈍化すると予想している。この2つの数字を合わせて見ることが、今回のデータの鍵となる。エネルギー価格の上昇が総合指数を押し上げる中、その他の価格の上昇ペースは追いついているのか。
ハマック氏は12日もなお、さらなる政策引き締めを支持したが、市場では10月に据え置きとなる確率を約8割と見ている。この乖離は、利上げ停止の予想が、インフレ問題がすでに解決したことを意味するわけではないと示している。
BTCについては、私はデータと予想の差により注目している。総合CPIが3.7%となり、コアが穏やかな内容だったとしても、必ずしも下落が続くとは限らない。逆に、コアが予想を上回れば、総合の数字がそれほど悪くなくても、市場が再び利上げに賭け、リスク資産に圧力をかける可能性がある。
私の考えは、発表前はポジションを抑え、発表後にドル、米国債利回り、そしてBTCが一貫した方向に動けるかを観察することだ。最初の急騰に焦って追随せず、最初の急落を見てすぐにト
BTC-2.96%
- 2
エネルギー停戦が叫ばれても、原油価格は買いを入れず
取引で最も恐ろしいのは何か?タイトルを読み終えただけで注文し、詳細をまだ確認していないのに、先にポジションを満杯にしてしまうことだ。
トランプ氏は10月11日、ロシアとウクライナが「エネルギー停戦」で合意したと発表したが、具体的な取り決めは公表されておらず、ゼレンスキー氏は依然として詳細を待っていると述べた。関連報道が発表された時点で、ロシア側も確認していなかった。ウクライナ側はさらに、発表後もエネルギー施設が攻撃を受けていると報告した。このニュースには緊張緩和の意味があるが、実際に履行されるまでにはまだ道のりがある。
より注目すべきなのは市場の反応だ。10月12日、原油は早朝に下落した後、再び上昇に転じた。北京時間17時23分時点で、ブレント原油は105.41ドル、0.7%高。WTIは92.42ドル、0.6%高となった。供給改善への期待は、中東リスクを抑え込めなかった。
理由も直接的だ。ロシアとウクライナが仮にエネルギー施設への相互攻撃を停止しても、ホルムズ海峡の輸送問題は依然として存在する。週末にはさらに2隻のタンカーが攻撃を受けた。エネルギーを生産できても、安全に運び出せるかどうかは別問題だ。
私の見方では、暗号資産市場もこのニュースを「インフレ鈍化、利下げ加速、リスク資産の急上昇」と急いで解釈すべきではない。まずは攻撃が減
- 1
- 2
エネルギー停戦が打ち出されたのに、原油価格は反応せず
取引で最も怖いのは何か? タイトルを読み終えただけで注文を出し、詳細をまだ確認していないのに、先にポジションを満杯にすることだ。
トランプ氏は10月11日、ロシアとウクライナが「エネルギー停戦」に合意したと発表したが、具体的な取り決めは公表されておらず、ゼレンスキー氏は依然として詳細を待っていると述べた。関連報道が発表された時点でも、ロシア側は確認していなかった。ウクライナ側はさらに、発表後もエネルギー施設が攻撃を受け続けていると報告した。このニュースには緊張緩和の意味合いがあるものの、実際に履行されるまでにはまだ道のりがある。
より注目すべきなのは市場の反応だ。10月12日、原油は寄り付き後に下落したものの、その後は再び上昇に転じた。日本時間17:23時点で、ブレント原油は105.41ドル、0.7%高。WTIは92.42ドル、0.6%高となった。供給改善への期待は、中東リスクを抑え込めなかった。
理由も至って明快だ。ロシアとウクライナが仮にエネルギー施設への相互攻撃を停止しても、ホルムズ海峡の輸送問題は依然として残る。週末にはさらにタンカー2隻が攻撃を受けた。エネルギーを生産できても、安全に運び出せるかどうかは別の問題だ。
私の見方では、暗号資産界もこのニュースを「インフレ鈍化、利下げ加速、リスク資産の急騰」と解釈して急ぐべき
- 2
コントラクト:0xa89c0d9c44454d6b31ca875b52c278db56af7777
AVE検索トレンド2 🔥🔥🔥
TG:
マスク氏が公式発表!TesIaは正式にTesIaSIへ改名、SIがAIに取って代わることは何を意味するのか? メカニズム:売買3・保有でテスラ株を配当、💰 TSLAB配当|エコシステム価値を共有
🌍 新エネルギーの物語 × 配当メカニズム × デフレモデル
🚀一流資本が強力に参入(アルファへ直結)
🚀 未来とつながり、共に星の海へ!
Q:1129707926
Q:1129709414
AVE検索トレンド2 🔥🔥🔥
TG:
マスク氏が公式発表!TesIaは正式にTesIaSIへ改名、SIがAIに取って代わることは何を意味するのか? メカニズム:売買3・保有でテスラ株を配当、💰 TSLAB配当|エコシステム価値を共有
🌍 新エネルギーの物語 × 配当メカニズム × デフレモデル
🚀一流資本が強力に参入(アルファへ直結)
🚀 未来とつながり、共に星の海へ!
Q:1129707926
Q:1129709414
SI-1.93%
- 3
- 2
CPI発表前は、利上げ停止を金融緩和と受け取らないで
暗号資産界隈で最も損をしやすいのは、「これ以上悪化していない」ことを「すぐに好転する」と理解してしまうことです。来週、北京時間10月14日20:30に米国9月CPIが発表され、15日には同じ時間にPPIが発表されます。この2晩はしっかり注視する価値があります。
まず、すでに発表されたデータを見てみましょう。8月CPIは前年同月比3.4%上昇、前月比0.4%上昇、コアCPIは前年同月比2.4%上昇、前月比0.3%上昇しました。ガソリン価格は前月比3.9%上昇し、全体の前月比上昇率の3分の1超に寄与しました。つまり、エネルギーが確かにインフレを押し上げている一方で、エネルギーを除いても物価上昇圧力は消えていません。
FRBは9月にすでに25ベーシスポイント利上げし、政策金利の誘導目標レンジは3.75%—4%となっています。したがって今回のデータが答えるべきなのは、インフレが追加の引き締めを必要とするほど強いのかどうかであり、市場がいつ金融緩和を迎えるかではありません。
私の見方では、コアインフレ率が予想を上回れば、ドルと米国債利回りが上昇し、BTCは圧迫される可能性があります。データが穏当であれば、金融引き締めへの懸念が和らぎ、反発により有利になります。ただし、利上げ停止は結局のところ利下げと同じではありません。先物取引では、私はデ
- 1
FeaturedCPI発表前に、利上げ停止を金融緩和と勘違いしない
暗号資産界で最も損をしやすいのは、「これ以上悪くならない」を「すぐに好転する」と受け取ることです。来週、日本時間10月14日20:30に米国9月CPIが発表され、15日同時刻にはPPIが発表されます。この2晩はしっかり注視する価値があります。
まず、すでに発表されたデータを見てみましょう。8月CPIは前年同月比3.4%上昇、前月比0.4%上昇、コアCPIは前年同月比2.4%上昇、前月比0.3%上昇しました。ガソリン価格は単月で3.9%上昇し、全体の月間上昇幅の3分の1以上を占めました。エネルギーが確かにインフレを押し上げている一方で、エネルギーを除いても物価上昇圧力は消えていないことを示しています。
FRBは9月にすでに25ベーシスポイント利上げし、政策金利の誘導目標レンジは3.75%—4%に引き上げられました。したがって今回のデータが答えるべきなのは、インフレが追加の金融引き締めを必要とするほど強いかどうかであり、市場がいつ金融緩和を迎えるかではありません。
私の見方では、コアインフレ率が予想を上回れば、米ドルと米国債利回りが上昇し、BTCは上値を抑えられる可能性があります。データが穏やかで、金融引き締めへの懸念が和らげば、反発により有利になります。ただし、利上げ停止は結局のところ利下げとは異なります。先物取引では、データ発表後
- 3
- 2
コールドウォレットを買い戻して、最も恐ろしいのは、安心感は買えたのに、安全性は買えていなかったということです。
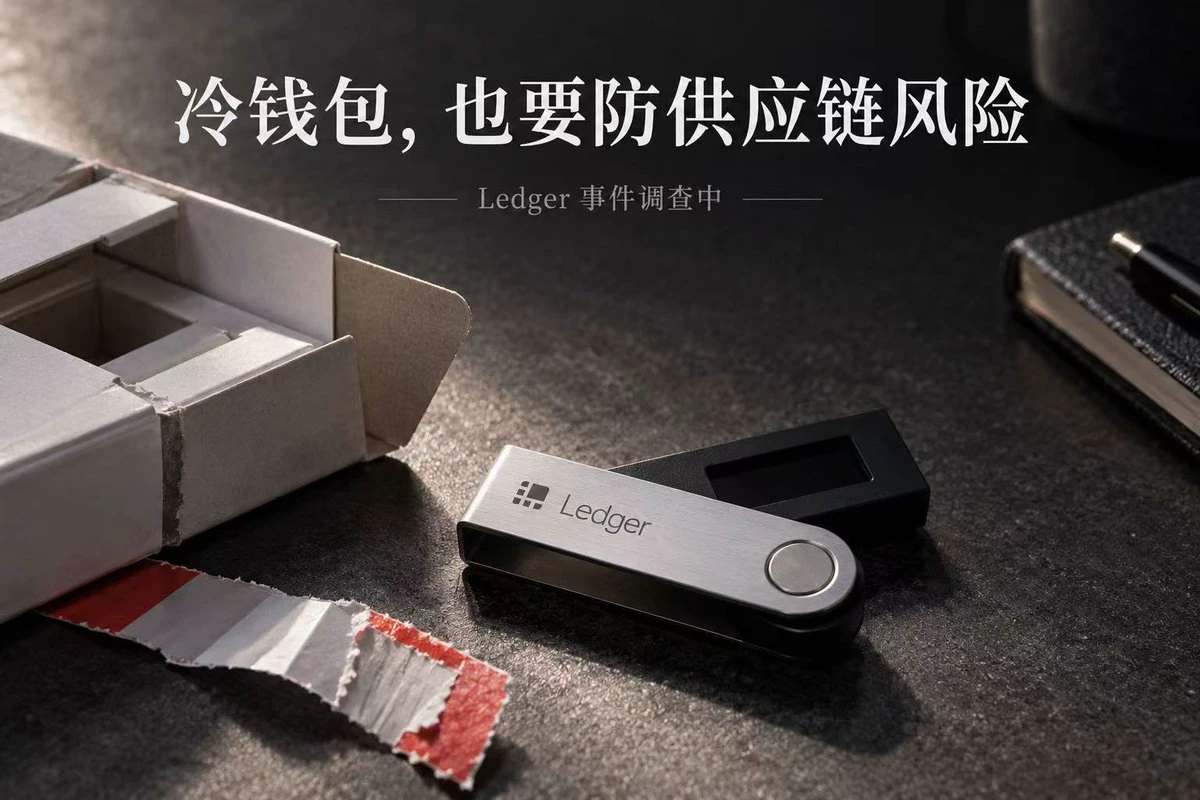
Ledger事件の損失は約9000万ドルに達する見込み 現在明らかになっている被害者には、東南アジアの販売代理店 CryptoBilis からデバイスを購入したユーザーが含まれています。初期のオンチェーン推定では損失は約9000万ドルに近く、その後の Bitquery の調査では約9290万ドル、311のウォレットアドレスに関係すると推定されています。この数字は依然として第三者による集計であり、公式に最終確認されたものではありません。
Ledger は同販売代理店に販売と発送の停止を求め、過去90日以内にデバイスを購入したユーザーに対して、未初期化のものはまだ使用せず、すでに使用している場合は資産を新しいデバイスと新しいリカバリーフレーズで作成したウォレットへ移すことを検討するよう注意喚起しています。具体的な漏えい方法はなお調査中で、サプライチェーンの改ざんが疑われる方向性ですが、チップが破解されたと直接結論づけることはできません。
Tether は関係する USDT の一部を凍結しましたが、凍結されたからといって、資金がすでに被害者へ返還されたことを意味するわけではありません。
この件で最も心が痛むのは、ユーザーがもともと真剣に盗難対策をしていたことです。私の見解では、
- 1
- 2
Featuredコールドウォレットを買い戻して、最も怖いのは安心感は買えたのに、安全性は買えていなかったということです。
#Ledger事件损失近9000万 現在明らかになっている被害者には、東南アジアの販売業者 CryptoBilis から機器を購入したユーザーが含まれています。初期のオンチェーン推計では損失は約9,000万ドルに迫り、Bitquery のその後の調査では約9,290万ドル、311個のウォレットアドレスが関係していると推定されています。この数字は依然として第三者による集計であり、公式に最終確認されたものではありません。
Ledger はこの販売業者に販売と出荷の停止を要請し、過去90日以内に機器を購入したユーザーに対して、未初期化のものはまだ有効化せず、すでに使用している場合は資産を新しい機器と新しいリカバリーフレーズのウォレットへ移すことを検討するよう注意喚起しています。具体的な情報漏えいの方法はまだ調査中で、サプライチェーンでの改ざんが疑われる方向性の一つですが、チップが破られたと直接結論づけることはできません。
Tether は関係する USDT の一部を凍結しましたが、凍結されたからといって、資金がすでに被害者へ返還されたことを意味するわけではありません。
この件が最も胸を痛めるのは、ユーザーがもともと真剣に盗難対策をしていたことです。私の考えでは、ハードウェアウォレット
USDT+0.00%
- 2
- 1
- 3
BTCは今回の調整で、まず買い手がまだ受け止める意思があるかを見る
上昇時にはETFは「機関投資家の参入」と言われ、下落時にはETFがまた「機関投資家の撤退」になる。同じデータでも、感情が変われば解釈はすべて変わる。
10月7日、米国のBTC現物ETFは約4.85億ドルの純流出となり、そのうちIBITは2.077億ドル、FBTCは1.051億ドル、ARKBは1.017億ドル流出した。前日は約1.19億ドルの純流入だったが、わずか1日で10月に入ってからの累計純流入が帳消しになった。警戒すべきなのは、買いの持続性だ。
マクロ環境も市場にあまり息をつく余地を与えていない。米連邦準備制度の9月会合議事要旨によると、多くの当局者は年内にさらなる利上げが必要になる可能性があると見ているが、次の行動の時期はまだ確定していない。10月9日午後の公開相場では、BTCは約8.25万ドルまで回復した。価格は反発しているが、買い支えが戻ったかどうかは引き続き観察が必要だ。
私の見方では、1日での償還は短期資金が慎重になっていることを示すには十分だが、機関投資家が長期的に撤退していると判断するには不十分だ。今後より注目すべきなのは、ETFの流出が連続するかどうか、そして流出時にも価格が安定を維持できるかどうかだ。
資金流出が続き、反発にも買い支えが欠けるなら、上昇への期待を引き下げる必要がある。流出が縮小
- 3
- 1
- 2
BTCの今回の調整では、まず買い方がまだ受け止める意思があるかを見る。
上昇時にはETFが「機関投資家の参入」とされ、下落時にはETFがまた「機関投資家の撤退」とされる。同じデータでも、センチメントが変われば解釈はすべて変わってしまう。
10月7日、米国のBTC現物ETFは約4億8,500万ドルの純流出となり、そのうちIBITは2億770万ドル、FBTCは1億510万ドル、ARKBは1億170万ドルの流出となった。前日には約1億1,900万ドルの純流入だったが、わずか1日で10月に入ってからの累計純流入が帳消しになった。警戒すべきなのは、買いの持続性だ。
マクロ環境も市場にあまり息つく余地を与えていない。米連邦準備制度理事会(FRB)の9月会合議事要旨では、大半の当局者が年内にさらなる利上げが必要になる可能性を見込んでいる一方、次の行動の時期はまだ決まっていないことが示された。10月9日午後の公開価格では、BTCは約8万2,500ドルまで回復した。価格には反発が見られるが、買い支えが戻ったかどうかは引き続き観察が必要だ。
私の見方では、1日での償還は短期資金が慎重になっていることを示すには十分だが、機関投資家が長期的に撤退していると判断するには不十分だ。今後は、ETFの流出が連続するかどうか、そして流出時にも価格が安定を保てるかどうかをより注視すべきだ。
資金流出が続き、反発にも買
BTC-3.04%
- 1
- 2
FRBが利上げを一時見送り、暗号資産界は一息つけるのか?
今回の相場で最もつらいのは、10月の利上げ観測が後退したにもかかわらず、市場が楽になっていないことだ。9月にFRBはすでに25ベーシスポイント利上げし、金利は3.75%—4%に上昇した。最新の議事録では、大半の当局者が依然として年内の追加利上げが適切になる可能性があると考えている。一時的に様子見に転じただけで、金融緩和まではまだ距離がある。
実際のデータを見てみよう。10月8日のアジア時間、ドル指数は約102.25、米国10年国債利回りは5.303%まで上昇し、BTCは約82,360ドル、ETHは約2,554ドルだった。市場が織り込む10月の利上げ見送り確率はすでに81.7%に達しているが、ドルと米国債利回りは依然として高水準で、暗号資産は引き続き圧力を受けている。
私の見方では、これからは「利上げするかどうか」だけでなく、資金環境が改善しているかどうかにも注目すべきだ。ドルが強く、利回りが高い状況では、反発局面で売り圧力に遭いやすい。利上げ見送り観測だけでは、相場が上向きに転じたと確認するにはまだ不十分だ。
次の重要な節目は、北京時間10月14日20:30に発表される米国CPIだ。インフレが引き続き鈍化するかどうかこそが、市場が予想を改めて調整する根拠となる。この局面で取引する際、FRBを予想すること以上に重要なのは、ポジ
- 8
- 1
- 2
FRBが利上げを一時見送れば、暗号資産市場は一息つけるのか?
今回の相場で最もつらいのは、10月の利上げ観測が後退したにもかかわらず、市場が落ち着いていないことだ。9月、FRBはすでに25ベーシスポイントの利上げを行い、政策金利は3.75%—4%に上昇した。最新の議事要旨では、多くの当局者が年内にさらなる利上げが適切になる可能性があると依然として考えている。ひとまず様子見に転じたとはいえ、金融緩和まではまだ距離がある。
実際のデータを見てみよう。10月8日のアジア時間帯には、ドル指数は約102.25、米10年国債利回りは5.303%まで上昇し、BTCは約82,360ドル、ETHは約2,554ドルだった。市場では10月に利上げが行われない確率がすでに81.7%に達しているが、それでもドルと米国債利回りは高水準にあり、暗号資産は依然として圧力を受けている。
私の見方では、今後は「利上げするかどうか」だけに注目するのではなく、資金環境が改善しているかどうかも見る必要がある。ドルが強く、利回りが高い状況では、反発しても売り圧力に遭いやすく、利上げ見送りへの期待だけでは相場が強気に転じたとは確認できない。
次の重要な節目は、北京時間10月14日20:30に発表される米国CPIだ。インフレが引き続き鈍化できるかどうかこそが、市場が予想を改めて調整する根拠となる。この局面で取引をするなら、FRB
- 2
- 1
- 1
BTCを売る人は減ったが、買い手は引き続き買い増しているのか?
クジラの売り圧力が弱まり、ETFも3週連続で純流入となっているため、この2つのシグナルは確かにポジティブ寄りだ。しかし取引をするうえで、私がより重視するのは資金流入の方向だけでなく、その勢いだ。
10月2日時点で、米国のビットコイン現物ETFの週間純流入額は約2億4100万ドルだったが、前週は約23億8600万ドルで、約9割近く減少した。最新データにも変動があり、10月5日は8980万ドルの純流出、6日は1億1880万ドルの純流入となり、今週初めの2日間の純流入額は合計で約2900万ドルだった。買いは続いているが、見出しから受ける印象ほど猛烈ではない。
クジラが取引所へ送るコインを減らしていることは、潜在的な売り圧力の緩和と捉えられるが、大口投資家が買い集め始めたことと直接同一視することはできない。Glassnodeの最新週次レポートでも、BTC供給量の約4分の3が含み益の状態にあり、利益確定売りは依然として活発で、上値の売り玉を受け止める資金が必要だと指摘されている。
私の見方では、資金面は改善しているものの、一方向の上昇を示す証拠はまだ十分ではない。今後は、ETFへの流入が再び拡大するか、そして調整局面で現物の買いが下支えできるかが重要になる。売る人が減るのは第一歩にすぎず、継続的に買いたい人がいてこそ、相場は遠く
- 3
BTCを売る人は減ったが、買う人は引き続き買い増しているのか?
クジラの売り圧力が弱まり、ETFも3週連続で純流入となっているため、この2つのシグナルは確かに前向きだ。ただ、取引をするうえで私がより重視するのは、資金流入の方向だけでなく、その勢いだ。
10月2日時点で、米国のビットコイン現物ETFの週間純流入額は約2.41億ドルだったが、前週は約23.86億ドルで、9割近く減少した。最新データにも変動があり、10月5日は8980万ドルの純流出、6日は1.188億ドルの純流入となり、今週最初の2日間の純流入額は合計約2900万ドルだった。買いは続いているが、見出しから受ける印象ほど勢いは強くない。
クジラが取引所へのコイン送金を減らしていることは、潜在的な売り圧力が和らいでいると解釈できるが、大口投資家が買い集め始めたことと直接同一視することはできない。Glassnodeの最新週報でも、BTC供給量の約4分の3が含み益の状態にあり、利益確定の動きは依然として活発で、上値ではまだ資金による買い支えが必要だと指摘されている。
私の見方では、資金面は改善しているものの、一方向の上昇を示す証拠はまだ十分ではない。今後は、ETFへの資金流入が再び拡大するか、そして調整局面で現物の買いが下支えできるかが重要になる。売る人が減るのは第一歩にすぎず、継続的に買いたい人がいてこそ、相場は長く上昇してい
BTC-3.04%
- 1
利上げ観測が後退すれば、暗号資産市場も一息つけるのか?
マクロデータで最も損をしやすいのは、自分が見たい半分だけを見ることだ。昨夜発表された米国9月のISMサービス業PMIは54.9で、8月の55.4を下回ったものの、依然として拡大圏内にある。さらに注目すべきなのは、価格指数が72.6から74に上昇し、雇用指数も47.8から50.1に戻ったことだ。経済はやや減速しているが、企業のコスト圧力はそれに伴って低下していない。
これは、「成長の鈍化」をそのまま「FRBが緩和できる」と同一視することはまだできないという意味だ。BTCにとって、利上げへの懸念が一度減ることと、実際に緩和的な資金が流入することは別の話だ。市場は先回りして観測を織り込むことができるが、その観測が実現するかどうかは、今後のインフレ次第だ。
北京時間10月8日午前2時に、9月会合の議事要旨が発表される。私がより注目しているのは、利上げ継続をめぐる当局者間の意見の相違と、どのような条件がそろえば彼らが利上げを停止するのかという点だ。
私の判断では、今週は一つの好材料を急いでトレンド確認と見なすべきではない。議事要旨の発表後に、米ドル、米国債利回り、BTCが持続的な反応を示せるかどうかのほうが、最初の上昇ローソク足よりも参考になる。先物取引をするなら、特に「好材料」という一言だけでポジションを決めさせないことだ。##美国9
BTC-2.96%
- 1
- 1
人気の話題
#USSeptemberPPIReleased
91.35k 閲覧数1.83k件の議論
#DrHanSpeaksAtOxfordUnion
135.63k 閲覧数1.86k件の議論
#SKHynixDropsOver2%
47.27k 閲覧数1.75k件の議論
#GateWCTCS9GlobalTradingCompetition
37.87k 閲覧数6.29k件の議論
#USCPISoon
36.75k 閲覧数2.81k件の議論
#SolanaMajorUpgradeScheduled
26.25k 閲覧数4.09k件の議論
#BTCBreaksBelow82K
33.88k 閲覧数36.75k件の議論
#SpotGoldRecoversPostCPILosses
99.61k 閲覧数2.81k件の議論
#LedgerDevicesImplantedWithSpyChips
9.37k 閲覧数363件の議論
#AnthropicDisclosesQ3Revenue
87.49k 閲覧数1.39k件の議論