#BTCETFOutflowsContinue 🔎
ビットコインETFからの資金流出を受け、機関投資家のビットコインへの信頼は失われつつあるのか、という疑問が浮上しています。米国の現物ビットコインETFでは、機関投資家の需要低迷とマクロ経済の不確実性によって売り圧力が強まるなか、1週間で約$870 millionの純流出が発生しました。
現物ビットコインETFは、従来型の金融機関や資産運用会社、プロの投資家がビットコインに投資する主要な手段の一つとなっているため、今回の動きは特に注目されます。ただし、重要な違いを認識する必要があります。ETFからの資金流出は、必ずしも機関投資家がビットコインを見限ったことを意味するわけではありません。むしろ、問題となっている期間中に、これら特定の投資商品から資金が純流出したことを示しています。
$870 millionをめぐる疑問への答えは?
November 2からNovember 5にかけて、米国の現物ビットコインETFでは累計で約$869.8 millionの純流出が発生しました。日次の内訳は、November 2が-$398.6 million、November 3が-$115.6 million、November 4が+$74.6 million、November 5が-$430.2 millionです。
最も重要なのは、November 2とNovember 5の両日に大幅な資金流出があり、その間に資金流入となったのは1日だけだったことです。これは、機関投資家の需要が大きな圧力にさらされている明確な兆候です。
ただし、その後の更新情報があります。November 6のデータは、さらに大幅な資金流出があったことを示しています。あるトラッカーは約$411.9 millionの流出を報告しており、一部のファンドについてはまだ報告が出そろっていません。他の集計では、週間の総流出額は約$1.28 billionとされています。つまり、$870 millionという数字はNovember 2~5の状況を示すもので、週間の最終的な合計ではありません。
投資家が資金を引き揚げている理由は?
理由は一つではありません。少なくとも5つの要因が挙げられます。
第一に、連邦準備制度理事会(FRB)の金利見通しです。 予想を上回った10月の雇用統計では、雇用者数が予想の65,000人に対して165,000人増加し、失業率は4.1%に低下しました。これにより、金融政策の見通しが変化し、短期的な利下げへの期待が後退しました。金利が長期にわたって高止まりすれば、資金調達コストが上昇し、リスク選好が弱まり、ドル建て資産の魅力が高まる一方で、投機的な投資には圧力がかかり、ポートフォリオマネージャーは値動きの大きい資産へのエクスポージャーを縮小する可能性があります。この関係は単純に機械的なものではありませんが、その方向性は重要です。
第二に、機関投資家の選別姿勢が強まっています。ETFは従来型の投資家にとって手軽な投資手段ですが、機関投資家にビットコインを無期限に保有する義務はありません。機関投資家は、ポートフォリオのリスク上限、ボラティリティ、マクロ経済の見通し、投資方針、流動性のニーズ、株式・債券・コモディティに対する相対的なパフォーマンスに応じて調整を行います。長期的な見通しが前向きでも、ボラティリティが急上昇すれば、保有ポジションを縮小することがあります。
第三に、テクノロジー株と暗号資産が連動して売られています。November 5にはビットコインが約5.6%下落するなか、ナスダックは5.5%下落し、半導体指数はさらに大きく下落しました。機関投資家はビットコインを、より広範なリスク資産ポートフォリオの一部と見なすようになっています。そのため、テクノロジー株が売られると、レバレッジを利用する投資家もポートフォリオマネージャーも、暗号資産の保有を減らす可能性があります。
第四に、レバレッジをかけたポジションがボラティリティを増幅させています。November 5~6の売り局面では、24 hours以内に約$880 million相当のレバレッジをかけた暗号資産ポジションが清算され、その大半はロングポジションでした。 価格が下落するとロングポジションは清算価格に近づき、取引所が自動的にポジションを決済します。その強制的な売却が下落圧力を強め、価格のさらなる下落が、さらに清算を引き起こします。この「清算の連鎖」によって、現物市場での売りだけの場合よりも、ビットコイン価格がはるかに急速に下落することがあります。
第五の要因は、政治・規制をめぐる不確実性です。暗号資産規制、課税、取引所の監督、デジタル資産の今後の取り扱いをめぐる不透明感は、投資家の信頼を損ねています。ただし、これだけが理由ではありません。
問題の核心はBlackRockにあるのでしょうか?
November 6のデータでは、特に大手ファンドの一つで大幅な資金流出が明らかになりました。BlackRockのファンドからは$403 millionが流出した一方、Fidelityのファンドには$42.8 millionが流入しました。また、Bitwise、ARK、Grayscaleでは、それぞれ$20.5 million、$20.1 million、$11.1 millionの流出がありました。これらの数値は当初、未確定のファンド報告に基づいており、今後修正される可能性がありました。
重要な点は、最大手ファンド間で動きが分かれたことです。一方で大幅な流出があったのに対し、別のファンドには資金が流入しました。これは、投資家がビットコイン関連商品すべてから同時に撤退しているのではなく、ファンド間で資金を再配分したり、ポートフォリオの個別要件に合わせて保有状況を調整したりしている可能性を示唆しています。
2024年1月の運用開始以来、BlackRockのファンドには累計で多額の純流入がありました。そのため、同ファンドからの流出が続けば、小規模なファンドからの一時的な引き出しよりもはるかに注目に値します。しかし、1回の取引日、あるいは2回の取引日だけでは、構造的な変化が起きた証拠にはなりません。本当に重要なのは、この傾向が数週間にわたって続くか、また純流出に伴って運用資産総額も減少するかどうかです。
ETFからの資金流出は、実際にビットコインの売却を意味するのでしょうか?
これは特に重要な技術的な疑問の一つです。現物ビットコインETFは通常、ビットコインを直接保有しています。投資家がETFの持ち分を償還し、ファンドから純流出が発生すると、商品の決済構造によっては、ファンドの設定・償還の仕組みを通じてビットコインが売却されたり、裏付け資産が減少したりする可能性があります。そのため、純流出が続けば、ビットコイン市場の売り圧力の一因となることがあります。
ただし、ETFの資金フローデータですべての機関投資家の活動を把握できるわけではありません。機関投資家が取引所から直接ビットコインを購入する場合や、企業が財務資産として取得する場合、投資家がプライベートファンドを通じて保有する場合、デリバティブを利用してポジションを取る場合もあります。また、異なる種類の商品間で資金が移動することもあります。ETFからの資金流出は需要を測る重要な指標ですが、機関投資家によるビットコイン保有の全体像を示すものではありません。
価格は何を示し、3つのシナリオは何を示唆しているのでしょうか?
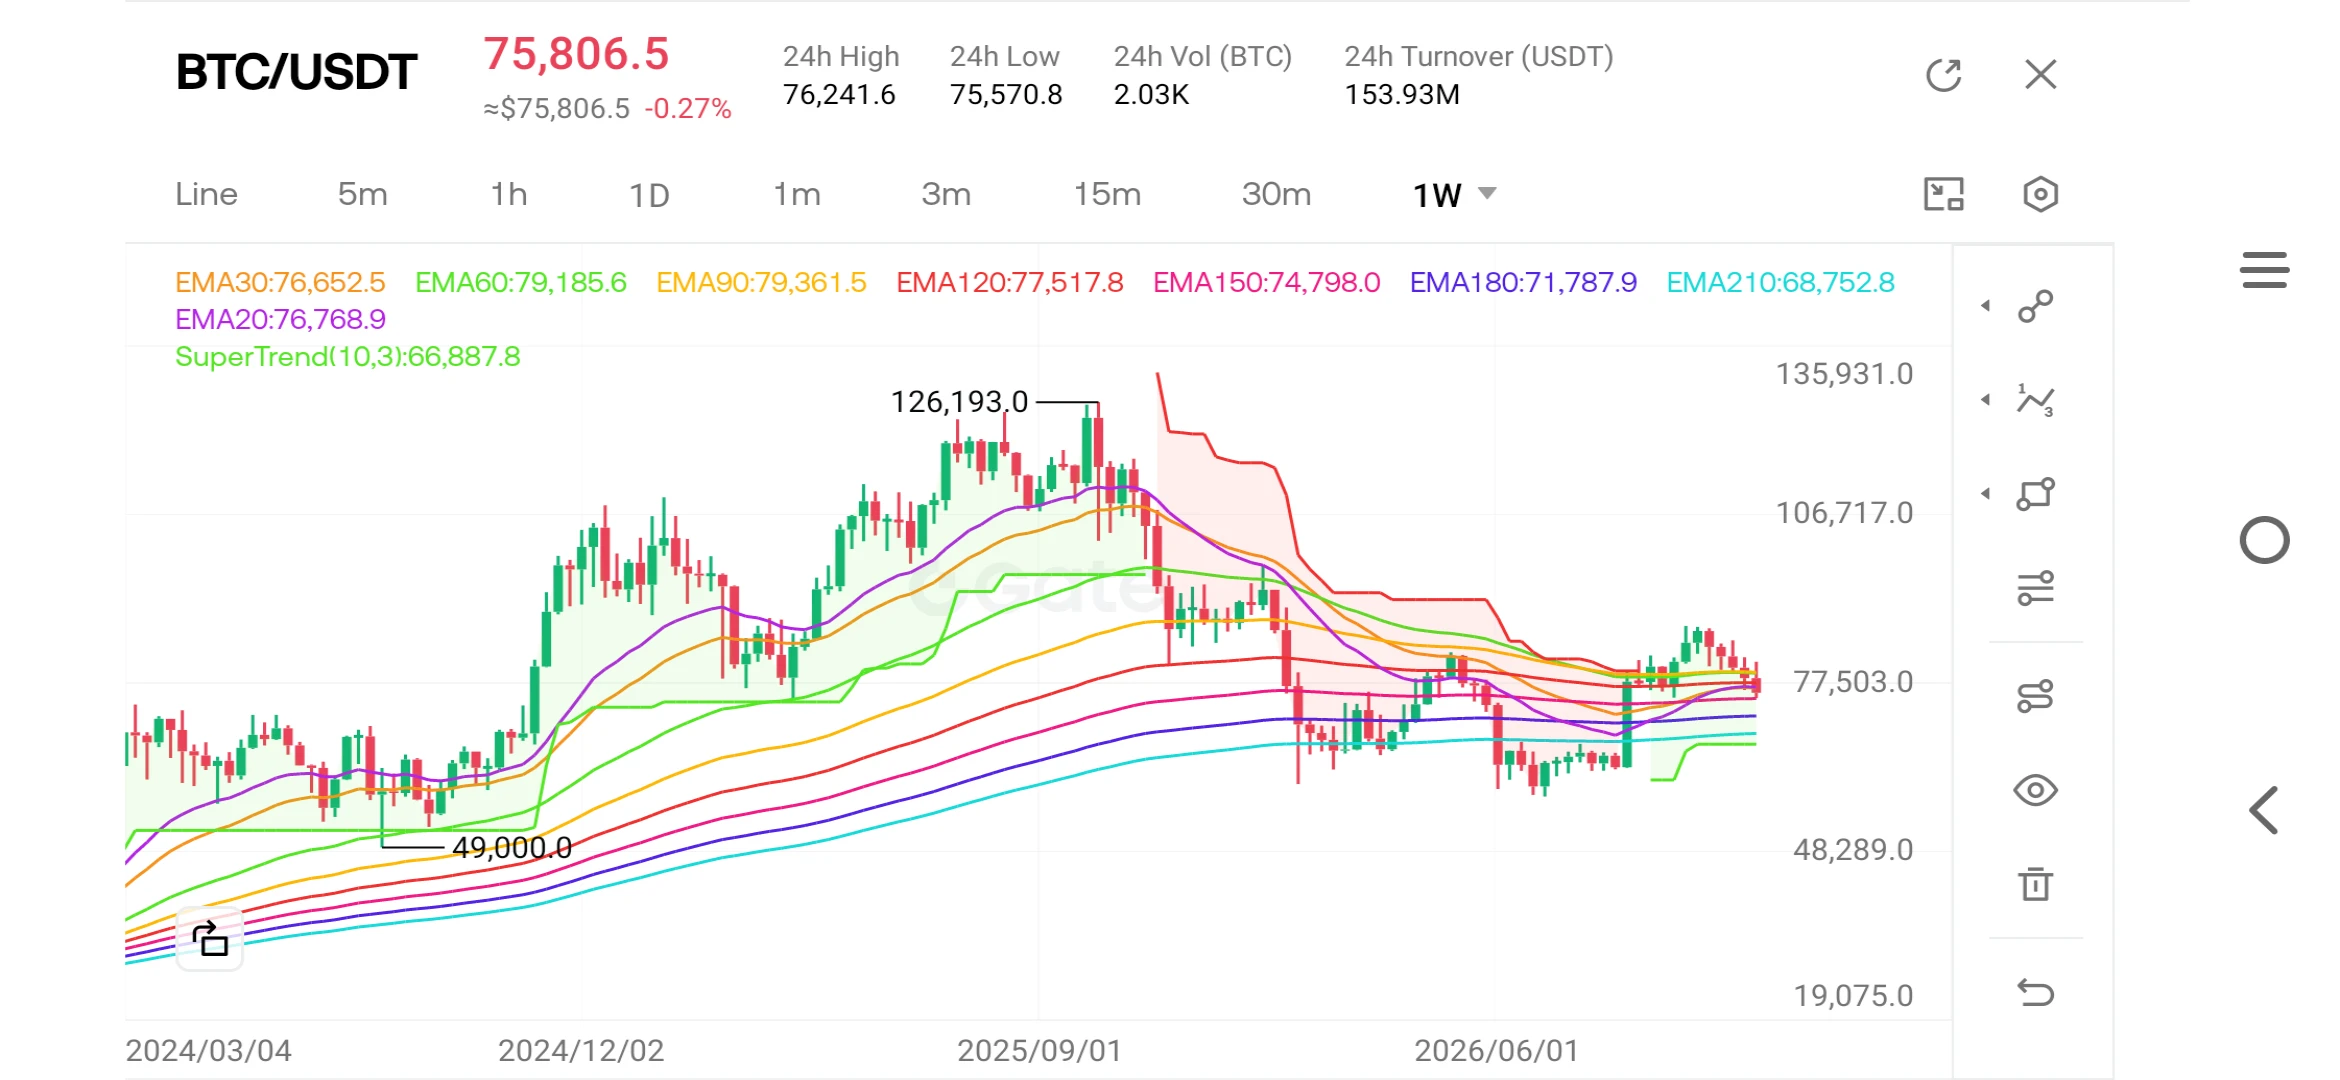
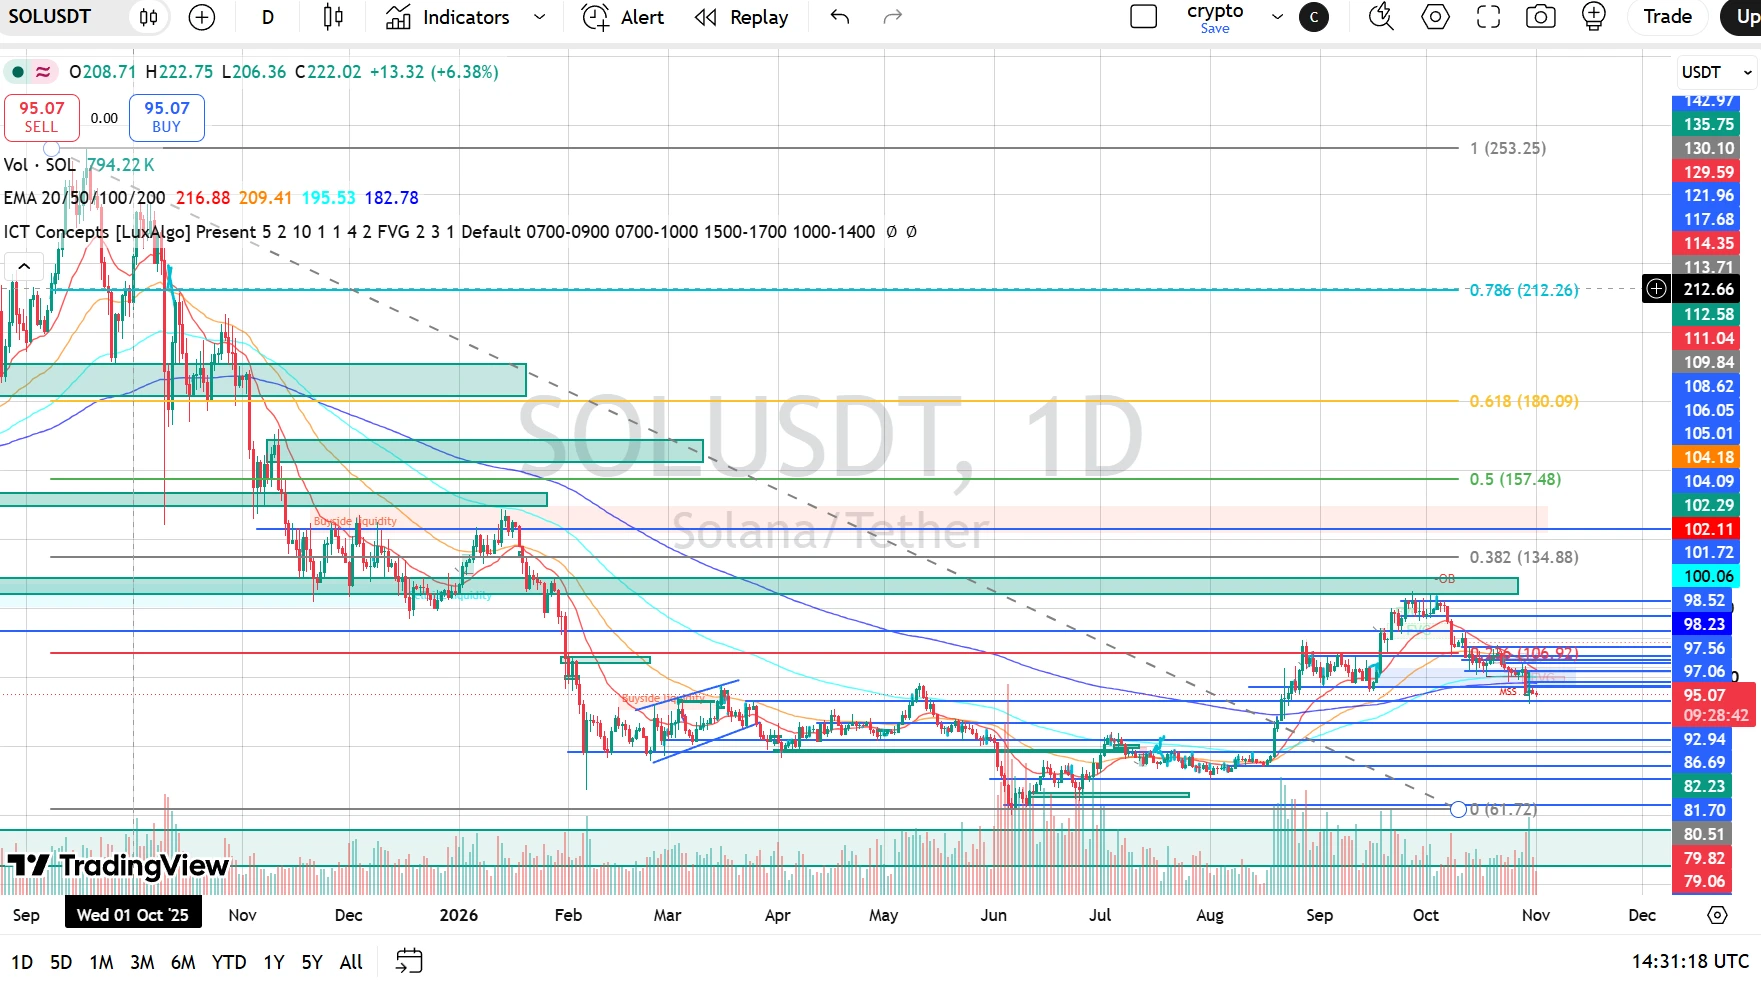
ETFからの資金流出と同時に、価格構造も悪化しています。November 5にはビットコインが急落して$76,000付近まで下落し、November 6には一時$75,000を下回った後、約$75,800まで回復しました。これは、今週初めに見られた約$80,700からの顕著な下落です。
主な水準は次のとおりです。$80,000~$81,000が目先のレジスタンス、$77,000~$78,000が戻り局面でのレジスタンス、$75,000~$76,000が重要な短期サポート、$73,000が200日移動平均におおむね一致する水準、$71,000~$72,000が下値で注目すべき可能性のあるゾーンです。これらは確実なサポートやレジスタンスではなく、あくまで参考水準です。 持続的な回復には、4つの動きが必要です。ビットコインが$78,000~$80,000のレンジを回復すること、数回の取引日にわたってETFへの純流入が続くこと、デリバティブ市場のレバレッジと強制清算が減少すること、そして金利見通しがより支援的になるとともに世界的な流動性が改善することです。ETFからの資金流出が続くなかでビットコイン価格が上昇した場合、現物市場での機関投資家の需要が依然として弱いことを示唆するため、回復の確度は低くなります。反対に、価格が横ばいの間にETFへの資金流入が再開すれば、基礎的な需要が改善している兆候となる可能性があります。
イーサリアムも圧力を受けており、November 2から5のETF流出額は合計で約$271.9 millionでした。ビットコインとイーサリアムを合わせると、流出額は約$1.14 billionに達します。このことは、圧力が単一の商品に限らず、デジタル資産全般の需要低下を反映している可能性を示唆しています。ただし、ビットコインとイーサリアムは市場構造も投資テーマも異なります。ビットコインは主に希少性のあるデジタル通貨資産と見なされる一方、イーサリアムの価値はネットワークの利用状況、分散型金融(DeFi)、ステーキング経済、スマートコントラクト基盤から生まれます。
考えられるシナリオは3つあります。第一のシナリオでは、機関投資家の需要が戻り、ETFへの純流入が続き、FRBの見通しが支援的になり、債券利回りが安定し、ビットコインが主要なレジスタンス水準を回復します。これにより、$80,000~$85,000のレンジに向けた回復につながる可能性があります。第二のシナリオは、長期にわたる持ち合いです。資金流出は徐々に縮小するものの、流入には転じず、ビットコインは$73,000~$76,000のレンジを維持します。機関投資家は慎重な姿勢を保ち、マクロ経済の不確実性も続くため、サポートとレジスタンスの間でボラティリティの高い横ばい相場となる可能性が高いでしょう。 第三のシナリオでは、機関投資家の売りが強まり、資金流出が数週間続き、ビットコインが主要なサポート水準を割り込み、清算が加速します。さらに米ドルが一段と上昇し、利回りが高止まりするなか、$70,000が重要な心理的節目となります。
現時点では、より慎重な姿勢を取るのが妥当です。ETFからの資金流出、価格の下落、デリバティブ市場での清算、FRBをめぐる不確実性が、短期的に弱気な環境を生み出しています。しかし、ETFの資金フローが1週間マイナスだったからといって、ビットコインの長期的な投資論が否定されるわけではありません。
注視すべき主な指標は、FRBの金利、米ドル指数(DXY)、2年債と10年債の利回り、コアインフレ率、そして数週間にわたるETFの資金フローの傾向です。価格だけでは全体像は分かりません。基礎となる機関投資家の資金フローや流動性と併せて解釈する必要があります。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly
$BTC $ETH
ビットコインETFからの資金流出を受け、機関投資家のビットコインへの信頼は失われつつあるのか、という疑問が浮上しています。米国の現物ビットコインETFでは、機関投資家の需要低迷とマクロ経済の不確実性によって売り圧力が強まるなか、1週間で約$870 millionの純流出が発生しました。
現物ビットコインETFは、従来型の金融機関や資産運用会社、プロの投資家がビットコインに投資する主要な手段の一つとなっているため、今回の動きは特に注目されます。ただし、重要な違いを認識する必要があります。ETFからの資金流出は、必ずしも機関投資家がビットコインを見限ったことを意味するわけではありません。むしろ、問題となっている期間中に、これら特定の投資商品から資金が純流出したことを示しています。
$870 millionをめぐる疑問への答えは?
November 2からNovember 5にかけて、米国の現物ビットコインETFでは累計で約$869.8 millionの純流出が発生しました。日次の内訳は、November 2が-$398.6 million、November 3が-$115.6 million、November 4が+$74.6 million、November 5が-$430.2 millionです。
最も重要なのは、November 2とNovember 5の両日に大幅な資金流出があり、その間に資金流入となったのは1日だけだったことです。これは、機関投資家の需要が大きな圧力にさらされている明確な兆候です。
ただし、その後の更新情報があります。November 6のデータは、さらに大幅な資金流出があったことを示しています。あるトラッカーは約$411.9 millionの流出を報告しており、一部のファンドについてはまだ報告が出そろっていません。他の集計では、週間の総流出額は約$1.28 billionとされています。つまり、$870 millionという数字はNovember 2~5の状況を示すもので、週間の最終的な合計ではありません。
投資家が資金を引き揚げている理由は?
理由は一つではありません。少なくとも5つの要因が挙げられます。
第一に、連邦準備制度理事会(FRB)の金利見通しです。 予想を上回った10月の雇用統計では、雇用者数が予想の65,000人に対して165,000人増加し、失業率は4.1%に低下しました。これにより、金融政策の見通しが変化し、短期的な利下げへの期待が後退しました。金利が長期にわたって高止まりすれば、資金調達コストが上昇し、リスク選好が弱まり、ドル建て資産の魅力が高まる一方で、投機的な投資には圧力がかかり、ポートフォリオマネージャーは値動きの大きい資産へのエクスポージャーを縮小する可能性があります。この関係は単純に機械的なものではありませんが、その方向性は重要です。
第二に、機関投資家の選別姿勢が強まっています。ETFは従来型の投資家にとって手軽な投資手段ですが、機関投資家にビットコインを無期限に保有する義務はありません。機関投資家は、ポートフォリオのリスク上限、ボラティリティ、マクロ経済の見通し、投資方針、流動性のニーズ、株式・債券・コモディティに対する相対的なパフォーマンスに応じて調整を行います。長期的な見通しが前向きでも、ボラティリティが急上昇すれば、保有ポジションを縮小することがあります。
第三に、テクノロジー株と暗号資産が連動して売られています。November 5にはビットコインが約5.6%下落するなか、ナスダックは5.5%下落し、半導体指数はさらに大きく下落しました。機関投資家はビットコインを、より広範なリスク資産ポートフォリオの一部と見なすようになっています。そのため、テクノロジー株が売られると、レバレッジを利用する投資家もポートフォリオマネージャーも、暗号資産の保有を減らす可能性があります。
第四に、レバレッジをかけたポジションがボラティリティを増幅させています。November 5~6の売り局面では、24 hours以内に約$880 million相当のレバレッジをかけた暗号資産ポジションが清算され、その大半はロングポジションでした。 価格が下落するとロングポジションは清算価格に近づき、取引所が自動的にポジションを決済します。その強制的な売却が下落圧力を強め、価格のさらなる下落が、さらに清算を引き起こします。この「清算の連鎖」によって、現物市場での売りだけの場合よりも、ビットコイン価格がはるかに急速に下落することがあります。
第五の要因は、政治・規制をめぐる不確実性です。暗号資産規制、課税、取引所の監督、デジタル資産の今後の取り扱いをめぐる不透明感は、投資家の信頼を損ねています。ただし、これだけが理由ではありません。
問題の核心はBlackRockにあるのでしょうか?
November 6のデータでは、特に大手ファンドの一つで大幅な資金流出が明らかになりました。BlackRockのファンドからは$403 millionが流出した一方、Fidelityのファンドには$42.8 millionが流入しました。また、Bitwise、ARK、Grayscaleでは、それぞれ$20.5 million、$20.1 million、$11.1 millionの流出がありました。これらの数値は当初、未確定のファンド報告に基づいており、今後修正される可能性がありました。
重要な点は、最大手ファンド間で動きが分かれたことです。一方で大幅な流出があったのに対し、別のファンドには資金が流入しました。これは、投資家がビットコイン関連商品すべてから同時に撤退しているのではなく、ファンド間で資金を再配分したり、ポートフォリオの個別要件に合わせて保有状況を調整したりしている可能性を示唆しています。
2024年1月の運用開始以来、BlackRockのファンドには累計で多額の純流入がありました。そのため、同ファンドからの流出が続けば、小規模なファンドからの一時的な引き出しよりもはるかに注目に値します。しかし、1回の取引日、あるいは2回の取引日だけでは、構造的な変化が起きた証拠にはなりません。本当に重要なのは、この傾向が数週間にわたって続くか、また純流出に伴って運用資産総額も減少するかどうかです。
ETFからの資金流出は、実際にビットコインの売却を意味するのでしょうか?
これは特に重要な技術的な疑問の一つです。現物ビットコインETFは通常、ビットコインを直接保有しています。投資家がETFの持ち分を償還し、ファンドから純流出が発生すると、商品の決済構造によっては、ファンドの設定・償還の仕組みを通じてビットコインが売却されたり、裏付け資産が減少したりする可能性があります。そのため、純流出が続けば、ビットコイン市場の売り圧力の一因となることがあります。
ただし、ETFの資金フローデータですべての機関投資家の活動を把握できるわけではありません。機関投資家が取引所から直接ビットコインを購入する場合や、企業が財務資産として取得する場合、投資家がプライベートファンドを通じて保有する場合、デリバティブを利用してポジションを取る場合もあります。また、異なる種類の商品間で資金が移動することもあります。ETFからの資金流出は需要を測る重要な指標ですが、機関投資家によるビットコイン保有の全体像を示すものではありません。
価格は何を示し、3つのシナリオは何を示唆しているのでしょうか?
ETFからの資金流出と同時に、価格構造も悪化しています。November 5にはビットコインが急落して$76,000付近まで下落し、November 6には一時$75,000を下回った後、約$75,800まで回復しました。これは、今週初めに見られた約$80,700からの顕著な下落です。
主な水準は次のとおりです。$80,000~$81,000が目先のレジスタンス、$77,000~$78,000が戻り局面でのレジスタンス、$75,000~$76,000が重要な短期サポート、$73,000が200日移動平均におおむね一致する水準、$71,000~$72,000が下値で注目すべき可能性のあるゾーンです。これらは確実なサポートやレジスタンスではなく、あくまで参考水準です。 持続的な回復には、4つの動きが必要です。ビットコインが$78,000~$80,000のレンジを回復すること、数回の取引日にわたってETFへの純流入が続くこと、デリバティブ市場のレバレッジと強制清算が減少すること、そして金利見通しがより支援的になるとともに世界的な流動性が改善することです。ETFからの資金流出が続くなかでビットコイン価格が上昇した場合、現物市場での機関投資家の需要が依然として弱いことを示唆するため、回復の確度は低くなります。反対に、価格が横ばいの間にETFへの資金流入が再開すれば、基礎的な需要が改善している兆候となる可能性があります。
イーサリアムも圧力を受けており、November 2から5のETF流出額は合計で約$271.9 millionでした。ビットコインとイーサリアムを合わせると、流出額は約$1.14 billionに達します。このことは、圧力が単一の商品に限らず、デジタル資産全般の需要低下を反映している可能性を示唆しています。ただし、ビットコインとイーサリアムは市場構造も投資テーマも異なります。ビットコインは主に希少性のあるデジタル通貨資産と見なされる一方、イーサリアムの価値はネットワークの利用状況、分散型金融(DeFi)、ステーキング経済、スマートコントラクト基盤から生まれます。
考えられるシナリオは3つあります。第一のシナリオでは、機関投資家の需要が戻り、ETFへの純流入が続き、FRBの見通しが支援的になり、債券利回りが安定し、ビットコインが主要なレジスタンス水準を回復します。これにより、$80,000~$85,000のレンジに向けた回復につながる可能性があります。第二のシナリオは、長期にわたる持ち合いです。資金流出は徐々に縮小するものの、流入には転じず、ビットコインは$73,000~$76,000のレンジを維持します。機関投資家は慎重な姿勢を保ち、マクロ経済の不確実性も続くため、サポートとレジスタンスの間でボラティリティの高い横ばい相場となる可能性が高いでしょう。 第三のシナリオでは、機関投資家の売りが強まり、資金流出が数週間続き、ビットコインが主要なサポート水準を割り込み、清算が加速します。さらに米ドルが一段と上昇し、利回りが高止まりするなか、$70,000が重要な心理的節目となります。
現時点では、より慎重な姿勢を取るのが妥当です。ETFからの資金流出、価格の下落、デリバティブ市場での清算、FRBをめぐる不確実性が、短期的に弱気な環境を生み出しています。しかし、ETFの資金フローが1週間マイナスだったからといって、ビットコインの長期的な投資論が否定されるわけではありません。
注視すべき主な指標は、FRBの金利、米ドル指数(DXY)、2年債と10年債の利回り、コアインフレ率、そして数週間にわたるETFの資金フローの傾向です。価格だけでは全体像は分かりません。基礎となる機関投資家の資金フローや流動性と併せて解釈する必要があります。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly
$BTC $ETH