


Kingbest

ピーク時のランク 0
期間 2年
現在、コンテンツはありません
非公開企業は、トレーダーが企業価値を投機できるようにするために、株式を発行する必要はありません。
これが、IPO前パーペチュアルがトークン化株式と異なる点です。
Anthropicのような非公開企業を例に考えてみましょう。
パーペチュアル市場では、取引所がAnthropicの株式を保有したり、株主名簿にアクセスしたりすることなく、推定企業価値への価格エクスポージャーを提供できます。
その仕組みを見ていきましょう。
…
α/ 参照評価額
契約にはベンチマークが必要です。
取引所によって、非公開市場での取引、外部の評価額推定、または市場から算出した指数が使われます。
継続的に取引される公開株がないため、この参照価格の質が非常に重要です。
β/ マーク価格
取引所は、未実現損益や清算リスクの判定に使うマーク価格を算出します。
単発の取引による相場操縦を抑えるため、直近の契約取引価格と異なる場合があります。
γ/ ファンディング決済
パーペチュアル契約には固定の満期がありません。
ロングとショートの間で定期的に行われるファンディング決済は、契約価格と参照価格の差を調整するのに役立ちます。
具体的なファンディングの仕組みは取引所によって異なります。
δ/ 担保と証拠金
トレーダーはポジションを建てるために、ステーブルコインなどの担保を預け入れます。
取引所はエクスポージャーと証拠金要件を記録
これが、IPO前パーペチュアルがトークン化株式と異なる点です。
Anthropicのような非公開企業を例に考えてみましょう。
パーペチュアル市場では、取引所がAnthropicの株式を保有したり、株主名簿にアクセスしたりすることなく、推定企業価値への価格エクスポージャーを提供できます。
その仕組みを見ていきましょう。
…
α/ 参照評価額
契約にはベンチマークが必要です。
取引所によって、非公開市場での取引、外部の評価額推定、または市場から算出した指数が使われます。
継続的に取引される公開株がないため、この参照価格の質が非常に重要です。
β/ マーク価格
取引所は、未実現損益や清算リスクの判定に使うマーク価格を算出します。
単発の取引による相場操縦を抑えるため、直近の契約取引価格と異なる場合があります。
γ/ ファンディング決済
パーペチュアル契約には固定の満期がありません。
ロングとショートの間で定期的に行われるファンディング決済は、契約価格と参照価格の差を調整するのに役立ちます。
具体的なファンディングの仕組みは取引所によって異なります。
δ/ 担保と証拠金
トレーダーはポジションを建てるために、ステーブルコインなどの担保を預け入れます。
取引所はエクスポージャーと証拠金要件を記録
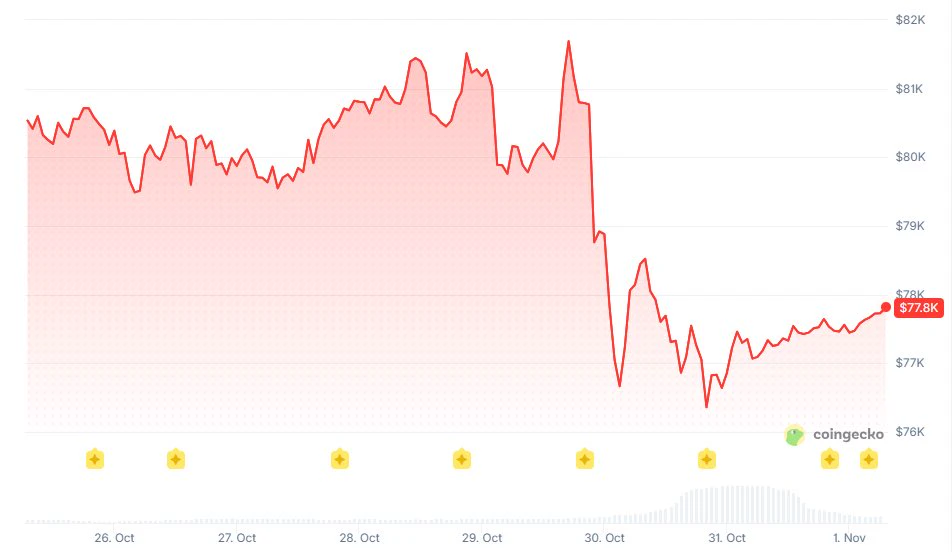
Bitcoinは78Kドルを下回って取引されていますが、より深刻な懸念は、アルトコインがBTCに対していかに弱い動きを見せているかです。
10月29日~30日の売りによって、主要資産全般の大きな弱さが露呈しました。
数字を見ると:
> BTC:~77Kドル–$78K
> ETH:-5.2%
> XRP:-7%
> BNB:-7.1%
> 清算総額:$1.55B
> ロングの清算額:$1.34B
これは大規模なレバレッジ解消で、清算の約86%をロングが占めました。
しかし、強制売却が終わったからといって、買い手が戻ってきたとは限りません。
…
BTCの値動き:
最初の回復の試金石は78K~80Kドルです。
この水準を継続的に取り戻せば、81.5Kドル–$82K が視野に入ります。一方、76Kドル–$77K を割り込めば、回復の見通しは大きく弱まります。
アルトコインの相対的な強さ
資金がアルトコインに回っているかを測るには、ETH/BTCとSOL/BTCが引き続き最も分かりやすい指標です。
BTCが反発する一方でこれらの通貨ペアが下落し続けるなら、アルトコインはドル建てで値を戻しているだけで、相対的な強さは増していません。
それだけでは、アルトコイン全般の回復を裏付けるには不十分です。
…
デリバティブのポジショニング:
建玉が減少する中でETHとSOLの資金調達率がマイナスとなって
10月29日~30日の売りによって、主要資産全般の大きな弱さが露呈しました。
数字を見ると:
> BTC:~77Kドル–$78K
> ETH:-5.2%
> XRP:-7%
> BNB:-7.1%
> 清算総額:$1.55B
> ロングの清算額:$1.34B
これは大規模なレバレッジ解消で、清算の約86%をロングが占めました。
しかし、強制売却が終わったからといって、買い手が戻ってきたとは限りません。
…
BTCの値動き:
最初の回復の試金石は78K~80Kドルです。
この水準を継続的に取り戻せば、81.5Kドル–$82K が視野に入ります。一方、76Kドル–$77K を割り込めば、回復の見通しは大きく弱まります。
アルトコインの相対的な強さ
資金がアルトコインに回っているかを測るには、ETH/BTCとSOL/BTCが引き続き最も分かりやすい指標です。
BTCが反発する一方でこれらの通貨ペアが下落し続けるなら、アルトコインはドル建てで値を戻しているだけで、相対的な強さは増していません。
それだけでは、アルトコイン全般の回復を裏付けるには不十分です。
…
デリバティブのポジショニング:
建玉が減少する中でETHとSOLの資金調達率がマイナスとなって
- 1
- 1
SolanaとEVMの開発が分かれているのは、ずっと少し不必要だと感じていました。
Solanaは高速で低コストの実行環境を提供している一方で、暗号資産分野のアプリケーションの大部分は、今もSolidityで構築されています。
アプリケーションが両方の恩恵を受けられる場合でも、開発者はどちらかを選ばざるを得ません。
だから、@RomeProtocolが開発しているものが気に入っています。
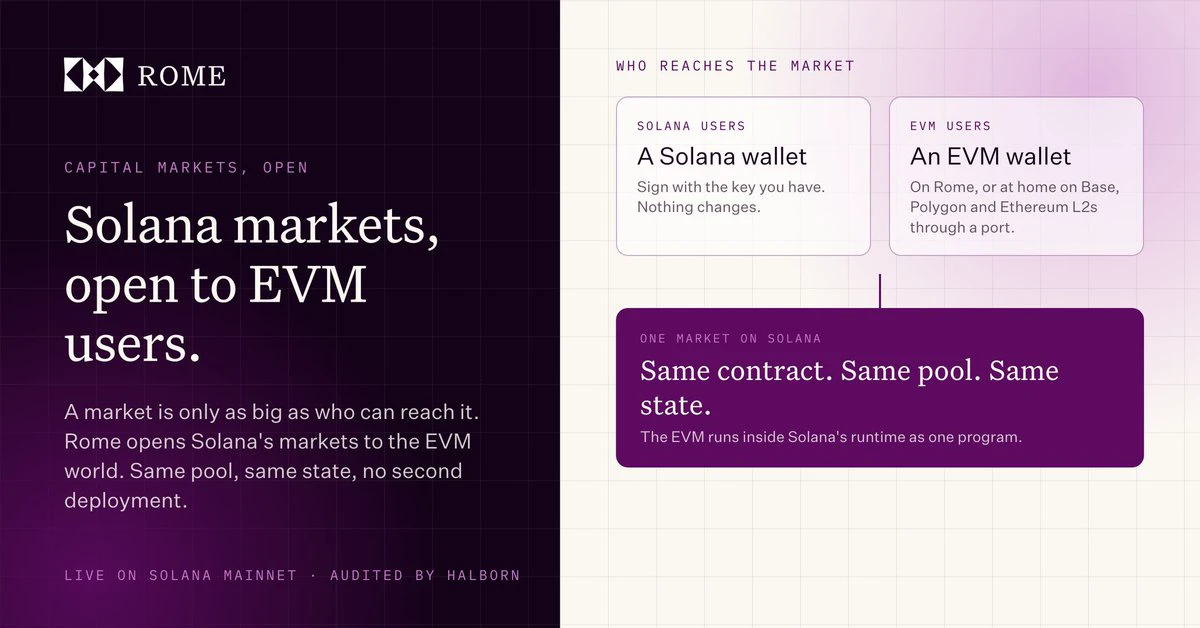
Romeは、2つの環境をブリッジが必要な別々のチェーンとして扱うのではなく、単一のプログラムとしてSolana内でEVMを直接実行します。
この仕組みによって、次のことが可能になります。
1. Solidityのコントラクトが、1つのアトミックなトランザクション内でSolanaプログラムを呼び出す。
2. EVMユーザーとSolanaユーザーが、それぞれのウォレットを使い続ける。
3. 両方の側が、同じコントラクトの状態と流動性を利用する。
そして、これはHalbornの監査を受け、コードも公開された状態で、すでにSolanaのメインネットで稼働しています。また、Viaエクスプローラーでは、EVMのトランザクションをSolanaの命令までたどることもできます。
私にとって、その魅力はとてもシンプルです。Solanaを活用するアプリケーションを構築するために、開発者が使い慣れたツールを捨てる必要はあ
Solanaは高速で低コストの実行環境を提供している一方で、暗号資産分野のアプリケーションの大部分は、今もSolidityで構築されています。
アプリケーションが両方の恩恵を受けられる場合でも、開発者はどちらかを選ばざるを得ません。
だから、@RomeProtocolが開発しているものが気に入っています。
Romeは、2つの環境をブリッジが必要な別々のチェーンとして扱うのではなく、単一のプログラムとしてSolana内でEVMを直接実行します。
この仕組みによって、次のことが可能になります。
1. Solidityのコントラクトが、1つのアトミックなトランザクション内でSolanaプログラムを呼び出す。
2. EVMユーザーとSolanaユーザーが、それぞれのウォレットを使い続ける。
3. 両方の側が、同じコントラクトの状態と流動性を利用する。
そして、これはHalbornの監査を受け、コードも公開された状態で、すでにSolanaのメインネットで稼働しています。また、Viaエクスプローラーでは、EVMのトランザクションをSolanaの命令までたどることもできます。
私にとって、その魅力はとてもシンプルです。Solanaを活用するアプリケーションを構築するために、開発者が使い慣れたツールを捨てる必要はあ
SOL-0.77%
- 1
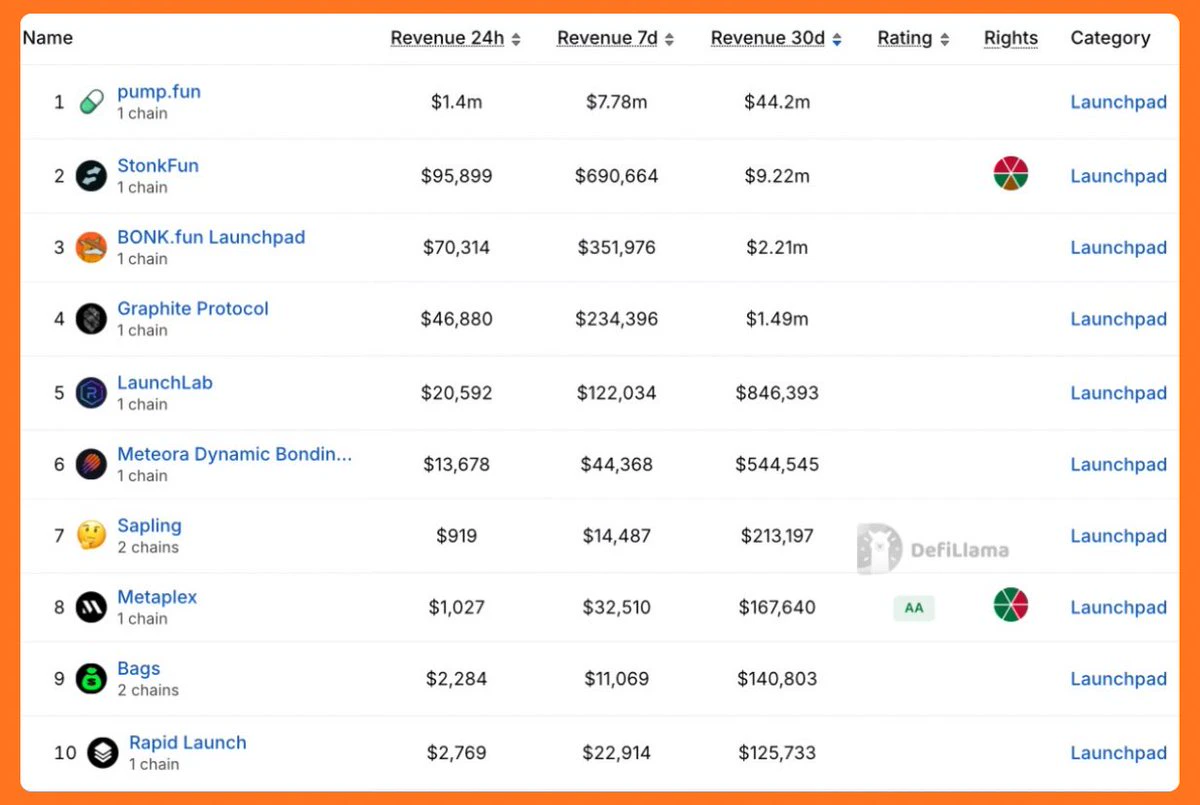
@pumpfunの30日間収益は$44M 超。Solanaのローンチパッド競争は、勝負にならない。
DeFiLlamaの最新データ:
> @Pumpfun: $44.2M
> @LaunchOnSF: $9.22M
> @Bonkfun: $2.21M
> @GraphiteProto: $1.49M
> @Raydium LaunchLab:$846K
Pumpは最も近い競合の約4.8倍、Bonkfunの20倍近くの収益を上げている。
トークンのローンチは一つのビジネスだ。その後も取引を活発に保ち、手数料を獲得することこそ、pumpが優位性を築いてきた分野だ。
DeFiLlamaの最新データ:
> @Pumpfun: $44.2M
> @LaunchOnSF: $9.22M
> @Bonkfun: $2.21M
> @GraphiteProto: $1.49M
> @Raydium LaunchLab:$846K
Pumpは最も近い競合の約4.8倍、Bonkfunの20倍近くの収益を上げている。
トークンのローンチは一つのビジネスだ。その後も取引を活発に保ち、手数料を獲得することこそ、pumpが優位性を築いてきた分野だ。
- 2
暗号資産の予測市場は膨大な取引活動を生み出していますが、スポーツ、政治、その他のイベントカテゴリーと比べると、ユーザーの定着率は低い可能性があります。
@Polymarketのトレーダー行動に関する調査を読んでいましたが、取引頻度とユーザー定着率の違いは際立っています。
2026年上半期を対象とした、173万ウォレットを分析した調査では、月間アクティブウォレットの約51~57%が翌月も戻ってきていました。
しかし、ユーザーがどこから参加したかによって、定着率には差がありました。
> 暗号資産から参加:約37%の1カ月定着率
> その他の主要カテゴリー:概ね44~49%
> 3カ月定着率:ほとんどのカテゴリーで約25~32%
短期のビットコインなどの価格市場が膨大な活動を生み出しているにもかかわらず、暗号資産のユーザー層は最も定着率が低い結果となりました。
約12,000件のPolymarketアカウントを対象とした、Pew Researchの別の調査でも、取引頻度に大きな差が見られました。
6週間の取引回数の中央値:
> スポーツ中心のトレーダー:69回
> 暗号資産中心のトレーダー:59回
> 政治中心のトレーダー:13回
つまり、スポーツと暗号資産は政治よりもはるかに頻繁な取引を引き付けますが、それが自動的に長期的なユーザー定着率の向上につながるわけではありません。
データには
@Polymarketのトレーダー行動に関する調査を読んでいましたが、取引頻度とユーザー定着率の違いは際立っています。
2026年上半期を対象とした、173万ウォレットを分析した調査では、月間アクティブウォレットの約51~57%が翌月も戻ってきていました。
しかし、ユーザーがどこから参加したかによって、定着率には差がありました。
> 暗号資産から参加:約37%の1カ月定着率
> その他の主要カテゴリー:概ね44~49%
> 3カ月定着率:ほとんどのカテゴリーで約25~32%
短期のビットコインなどの価格市場が膨大な活動を生み出しているにもかかわらず、暗号資産のユーザー層は最も定着率が低い結果となりました。
約12,000件のPolymarketアカウントを対象とした、Pew Researchの別の調査でも、取引頻度に大きな差が見られました。
6週間の取引回数の中央値:
> スポーツ中心のトレーダー:69回
> 暗号資産中心のトレーダー:59回
> 政治中心のトレーダー:13回
つまり、スポーツと暗号資産は政治よりもはるかに頻繁な取引を引き付けますが、それが自動的に長期的なユーザー定着率の向上につながるわけではありません。
データには
POLYMARKET+0.00%
BTC-0.67%
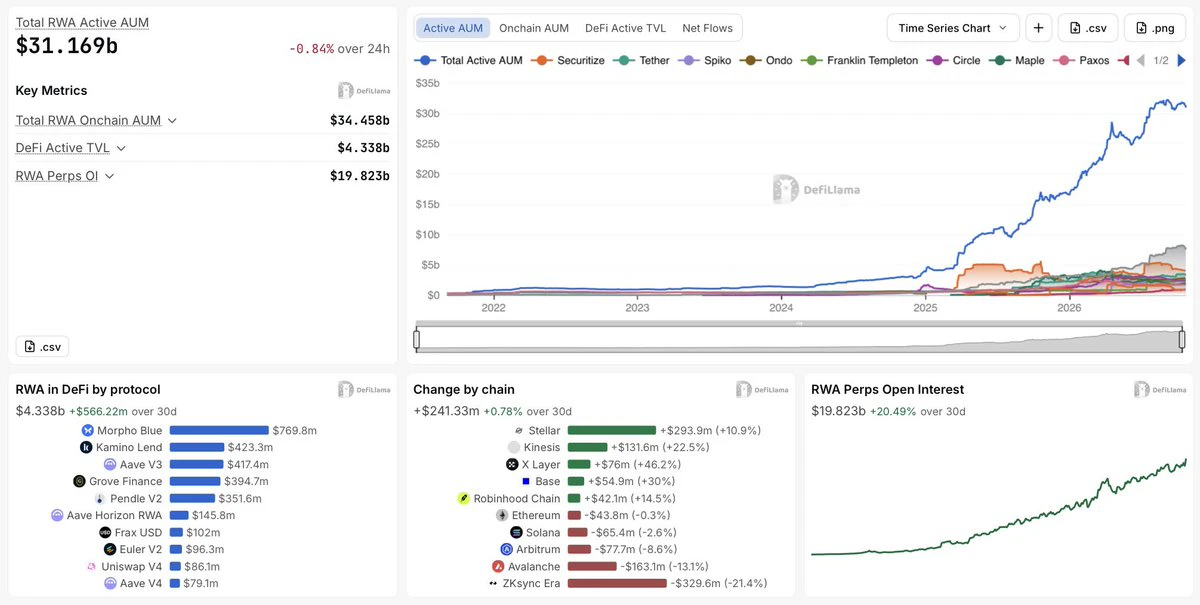
現在、オンチェーン上には$31B を超えるアクティブなRWA資本があるが、そのうち実際にDeFiに流入したのは約13.9%にすぎない。
トークン化と実際の資本活用との間にあるギャップが、RWAをめぐる議論でますます大きな部分を占めるようになっていると思う。
数字は以下のとおり:
> オンチェーン上のRWAの総AUMは$34.44B
> アクティブAUMは$31.16B
> DeFiで運用されている額は$4.33B
> RWA無期限先物の建玉は$19.82B
> RWAの1日あたりの取引高は$47.50B
つまり、すでに$30Bを超えるトークン化資産市場が築かれている一方、貸付、借入、担保、利回りのために使われている資本は、依然として比較的少ない。
しかも、その$4.34Bも大きく集中している。
DeFiの運用先上位5つは次のとおり:
> @Morpho Blue:$768.1M
> @Kamino Lend:$423.1M
> @Aave V3:$417.2M
> @grovedotfinance:$394.7M
> @pendle_fi V2:$351.5M
合計するとおよそ$2.35Bで、現在DeFiで運用されているRWA資本全体の54%にあたる。
特に注目すべきなのは、資本の流入先だ。
貸付や利回りを提供するプロトコルが、すでに活動の大きな割合を取り込んでいる。機関投資家や保
トークン化と実際の資本活用との間にあるギャップが、RWAをめぐる議論でますます大きな部分を占めるようになっていると思う。
数字は以下のとおり:
> オンチェーン上のRWAの総AUMは$34.44B
> アクティブAUMは$31.16B
> DeFiで運用されている額は$4.33B
> RWA無期限先物の建玉は$19.82B
> RWAの1日あたりの取引高は$47.50B
つまり、すでに$30Bを超えるトークン化資産市場が築かれている一方、貸付、借入、担保、利回りのために使われている資本は、依然として比較的少ない。
しかも、その$4.34Bも大きく集中している。
DeFiの運用先上位5つは次のとおり:
> @Morpho Blue:$768.1M
> @Kamino Lend:$423.1M
> @Aave V3:$417.2M
> @grovedotfinance:$394.7M
> @pendle_fi V2:$351.5M
合計するとおよそ$2.35Bで、現在DeFiで運用されているRWA資本全体の54%にあたる。
特に注目すべきなのは、資本の流入先だ。
貸付や利回りを提供するプロトコルが、すでに活動の大きな割合を取り込んでいる。機関投資家や保
暗号資産における最大の非効率性の一つは、流動性とアプリケーションが追加のインフラなしでは相互に連携できないことです。
Ethereumには確立されたDeFiプロトコルがあります。Solanaには独自の流動性とネイティブアプリケーションがあります。
しかし、両方にアクセスするためだけに、開発者がすべてを再構築する必要はありません。
@RomeProtocolが採用しているのは、そうしたアプローチです。
RomeはSolana内で実際のEVMを稼働させ、Ethereum互換アプリケーションとSolanaプログラムが流動性と状態を共有できるようにします。
> Solidityコントラクトは、使い慣れたEthereumツールを使って実行できます。
> Solanaネイティブのプログラムは、EVMアプリケーションと連携できます。
> どちらの環境からも、同じ基盤となる市場状態にアクセスできます。
魅力的なのは、単に2つの開発者エコシステムに対応していることではありません。
もともと異なる実行環境向けに構築されたアプリケーション間の隔たりを縮めていることです。
一つの状態に、さまざまな方法でアクセスできます。
Ethereumには確立されたDeFiプロトコルがあります。Solanaには独自の流動性とネイティブアプリケーションがあります。
しかし、両方にアクセスするためだけに、開発者がすべてを再構築する必要はありません。
@RomeProtocolが採用しているのは、そうしたアプローチです。
RomeはSolana内で実際のEVMを稼働させ、Ethereum互換アプリケーションとSolanaプログラムが流動性と状態を共有できるようにします。
> Solidityコントラクトは、使い慣れたEthereumツールを使って実行できます。
> Solanaネイティブのプログラムは、EVMアプリケーションと連携できます。
> どちらの環境からも、同じ基盤となる市場状態にアクセスできます。
魅力的なのは、単に2つの開発者エコシステムに対応していることではありません。
もともと異なる実行環境向けに構築されたアプリケーション間の隔たりを縮めていることです。
一つの状態に、さまざまな方法でアクセスできます。
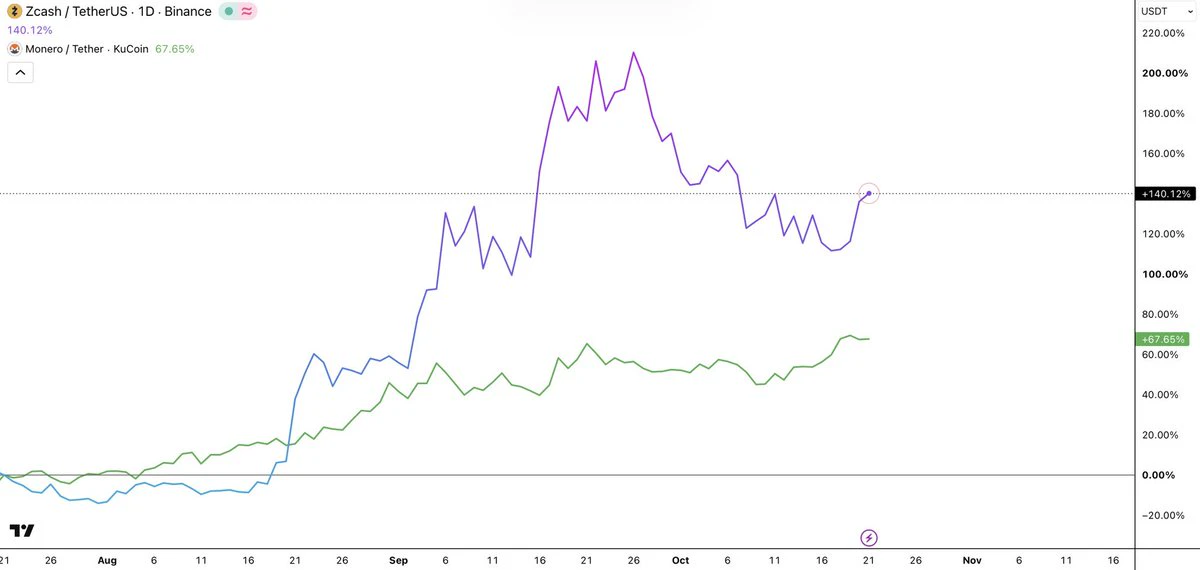
プライバシートークンは、基盤となる利用状況よりもはるかに速いペースで再評価されています。
過去90日間では:
> $ZEC : +140%
> $XMR : +67%
> @Zcashのシールドされた保有量: +13%
> シールドされた供給量: 26.04% → 29.15%
かなり大きな乖離です。
$ZEC は、シールドされた保有量の増加率の10倍を超えて上昇していますが、2つの指標は直接比較できるものではありません。
だからといって、この上昇が正当化されないという意味ではありません。単に、市場が現在アドプションデータで確認できる以上のものをかなり織り込んでいるということです。
ここでは、2つの違いが見落とされています。
1. シールドされた保有量は、プライベートトランザクションと同じではありません。
$ZEC をシールドプールに移し、そこに無期限で置いておくことができます。残高は増えますが、継続的な決済活動は増えません。
ドル建ての残高は、さらに誤解を招く可能性があります。保有するコインの数が一定のまま$ZEC が2倍になれば、追加の入金がなくても報告される米ドル価値は2倍になります。
@Moneroには、別の測定上の問題があります。$XMR はデフォルトで取引金額と取引相手を隠すため、取引数が増えていることを観測しても、何人の新規ユーザーが参加しているのかが必ずしも明らかになる
過去90日間では:
> $ZEC : +140%
> $XMR : +67%
> @Zcashのシールドされた保有量: +13%
> シールドされた供給量: 26.04% → 29.15%
かなり大きな乖離です。
$ZEC は、シールドされた保有量の増加率の10倍を超えて上昇していますが、2つの指標は直接比較できるものではありません。
だからといって、この上昇が正当化されないという意味ではありません。単に、市場が現在アドプションデータで確認できる以上のものをかなり織り込んでいるということです。
ここでは、2つの違いが見落とされています。
1. シールドされた保有量は、プライベートトランザクションと同じではありません。
$ZEC をシールドプールに移し、そこに無期限で置いておくことができます。残高は増えますが、継続的な決済活動は増えません。
ドル建ての残高は、さらに誤解を招く可能性があります。保有するコインの数が一定のまま$ZEC が2倍になれば、追加の入金がなくても報告される米ドル価値は2倍になります。
@Moneroには、別の測定上の問題があります。$XMR はデフォルトで取引金額と取引相手を隠すため、取引数が増えていることを観測しても、何人の新規ユーザーが参加しているのかが必ずしも明らかになる
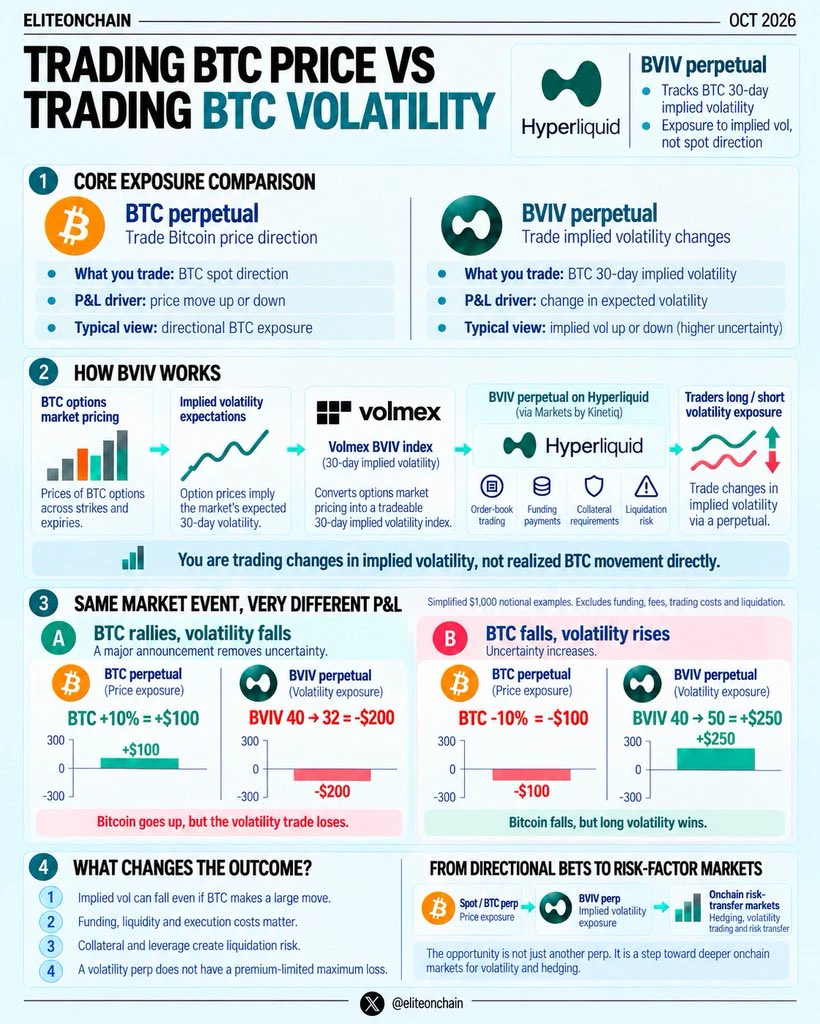
Bitcoinは10%上昇する可能性があり、それでもBitcoinのボラティリティに賭けて損失を出すことがあります。
直感に反するように聞こえますが、BTCの価格に賭けることと、オプション市場がどれほどの不確実性を予想しているかに賭けることには違いがあります。
そして現在、@HyperliquidX にはその2つ目のエクスポージャーを直接取引する市場があります。
@volmexfinance のBVIVパーペチュアルは、@Kinetiq_xyz が@Markets_xyz を通じて展開しており、Bitcoinの30日間のインプライド・ボラティリティを追跡します。
コンセプトは非常にシンプルです。
> BTCパーペチュアル:Bitcoinの価格の方向性を取引します。
> BVIVパーペチュアル:Bitcoinのボラティリティに対する市場の予想の変化を取引します。
この2つのポジションは、同じ市場イベントの最中でも、まったく異なるパフォーマンスになる可能性があります。
大きな発表の後にBTCが10%上昇したものの、その発表を取り巻く不確実性が消えたことでインプライド・ボラティリティが低下したと想像してください。
Bitcoinは上昇しますが、ボラティリティのポジションでは損失が発生します。
エントリー時の想定元本を1,000ドルとした場合、次のような展開が考えられます。
シナリオ1:B
直感に反するように聞こえますが、BTCの価格に賭けることと、オプション市場がどれほどの不確実性を予想しているかに賭けることには違いがあります。
そして現在、@HyperliquidX にはその2つ目のエクスポージャーを直接取引する市場があります。
@volmexfinance のBVIVパーペチュアルは、@Kinetiq_xyz が@Markets_xyz を通じて展開しており、Bitcoinの30日間のインプライド・ボラティリティを追跡します。
コンセプトは非常にシンプルです。
> BTCパーペチュアル:Bitcoinの価格の方向性を取引します。
> BVIVパーペチュアル:Bitcoinのボラティリティに対する市場の予想の変化を取引します。
この2つのポジションは、同じ市場イベントの最中でも、まったく異なるパフォーマンスになる可能性があります。
大きな発表の後にBTCが10%上昇したものの、その発表を取り巻く不確実性が消えたことでインプライド・ボラティリティが低下したと想像してください。
Bitcoinは上昇しますが、ボラティリティのポジションでは損失が発生します。
エントリー時の想定元本を1,000ドルとした場合、次のような展開が考えられます。
シナリオ1:B
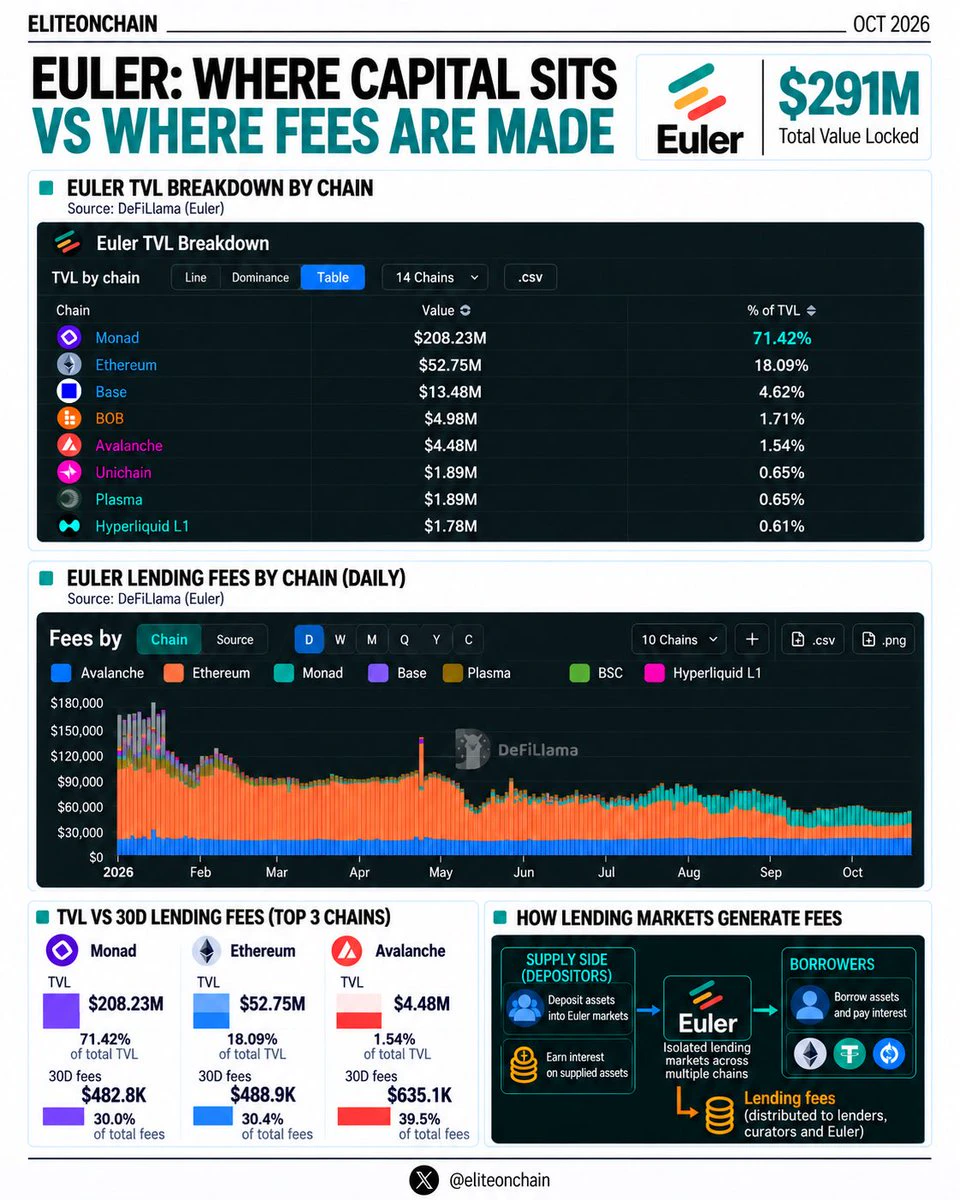
最大規模の融資市場の一つが、必ずしも融資活動で最も収益性の高い市場とは限りません。
現在の@eulerfinanceは、その好例です。
このプロトコルのTVLは約$291M ですが、資本の分布は手数料の分布とはまったく異なります。
内訳は以下のとおりです。
Monad
> TVL:$208M
> 30日間の手数料:$482.8K
> TVL全体の71.4%
Ethereum
> TVL:$52.7M
> 30日間の手数料:$488.9K
Avalanche
> TVL:$4.48M
> 30日間の手数料:$635.1K
> TVLのわずか1.5%でありながら、手数料の約37%
Avalancheは、約46分の1の資本しか保有していないにもかかわらず、Monadを上回る融資手数料を生み出しています。
これはかなり大きな差であり、融資プロトコルが実際にどのように機能しているのかを示しています。
預金だけでは融資収益は生まれません。借り手が必要です。
担保が数億ドル規模に達する市場でも、借入需要が弱ければ、発生する利息は比較的少なくなります。一方で、規模がはるかに小さくても、借入コストが高い、または負債の利用率が高い市場では、かなり多くの手数料を生み出す可能性があります。
Eulerによる以前の市場レベルの調査は、この違いを説明するのに役立ちます。Monadでは、借入活動がそれに見合わ
現在の@eulerfinanceは、その好例です。
このプロトコルのTVLは約$291M ですが、資本の分布は手数料の分布とはまったく異なります。
内訳は以下のとおりです。
Monad
> TVL:$208M
> 30日間の手数料:$482.8K
> TVL全体の71.4%
Ethereum
> TVL:$52.7M
> 30日間の手数料:$488.9K
Avalanche
> TVL:$4.48M
> 30日間の手数料:$635.1K
> TVLのわずか1.5%でありながら、手数料の約37%
Avalancheは、約46分の1の資本しか保有していないにもかかわらず、Monadを上回る融資手数料を生み出しています。
これはかなり大きな差であり、融資プロトコルが実際にどのように機能しているのかを示しています。
預金だけでは融資収益は生まれません。借り手が必要です。
担保が数億ドル規模に達する市場でも、借入需要が弱ければ、発生する利息は比較的少なくなります。一方で、規模がはるかに小さくても、借入コストが高い、または負債の利用率が高い市場では、かなり多くの手数料を生み出す可能性があります。
Eulerによる以前の市場レベルの調査は、この違いを説明するのに役立ちます。Monadでは、借入活動がそれに見合わ
- 1
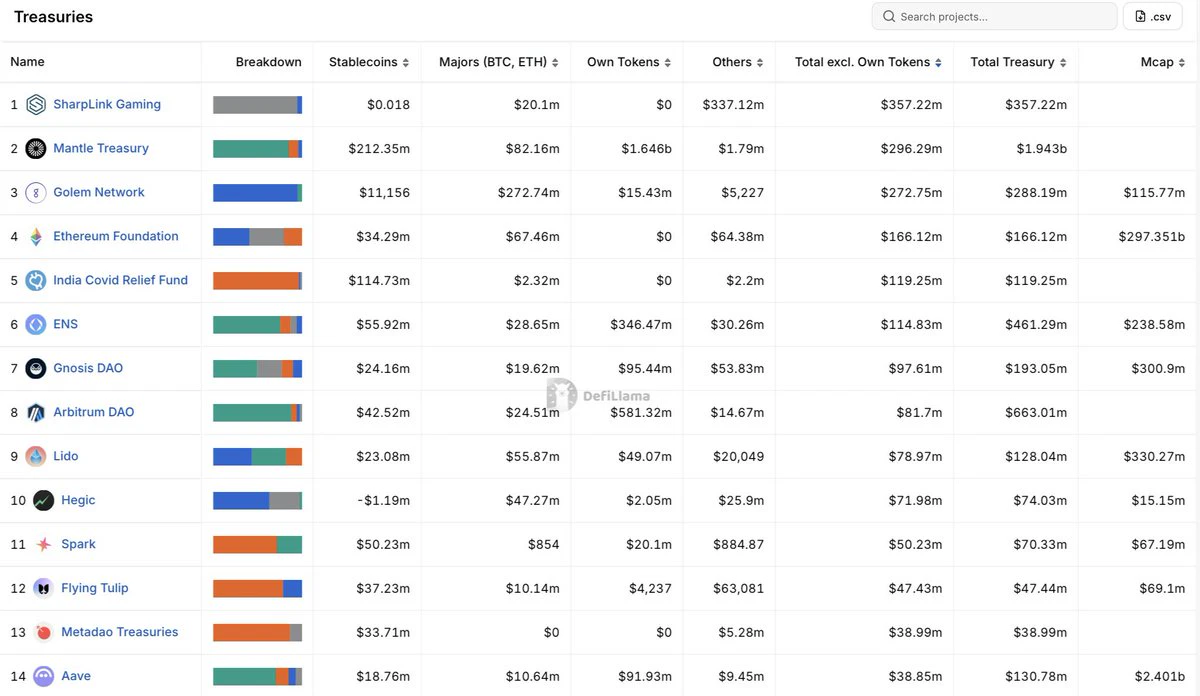
自社トークンを除くと、暗号資産のトレジャリーの中には、かなり小さく見えるものがあります。
DefiLlamaのトレジャリーデータを見ていたところ、Arbitrumは$663M、Golemは$288Mを保有していることに気づきました。Arbitrumのほうがトレジャリーの状況が良いと思うでしょうが、ネイティブトークンを除くと、Golemは実際には他の資産を3倍以上保有しています。
5つのトレジャリーを比較すると、次のようになります。
> @Mantle_Official: $1.94B → $296.29M
> @Arbitrum: $663M → $81.70M
> @ensdomains: $461.29M → $114.83M
> @golemproject: $288.19M → $272.75M
> @gnosisdao: $193.05M → $97.61M
完全なトレジャリー項目21件全体では、Arbitrumは#2 から#8, while Golem climbs from #5 to #3へと下落します。
Mantleのほぼ$2B のトレジャリーでさえ$296Mまで減少し、Golemの$273Mに意外なほど近い水準になります。
これは、暗号資産のトレジャリー規模がどのように示されているかについて、何かを浮き彫りにしていると思います。
自社トークンを$500M 保有し
DefiLlamaのトレジャリーデータを見ていたところ、Arbitrumは$663M、Golemは$288Mを保有していることに気づきました。Arbitrumのほうがトレジャリーの状況が良いと思うでしょうが、ネイティブトークンを除くと、Golemは実際には他の資産を3倍以上保有しています。
5つのトレジャリーを比較すると、次のようになります。
> @Mantle_Official: $1.94B → $296.29M
> @Arbitrum: $663M → $81.70M
> @ensdomains: $461.29M → $114.83M
> @golemproject: $288.19M → $272.75M
> @gnosisdao: $193.05M → $97.61M
完全なトレジャリー項目21件全体では、Arbitrumは#2 から#8, while Golem climbs from #5 to #3へと下落します。
Mantleのほぼ$2B のトレジャリーでさえ$296Mまで減少し、Golemの$273Mに意外なほど近い水準になります。
これは、暗号資産のトレジャリー規模がどのように示されているかについて、何かを浮き彫りにしていると思います。
自社トークンを$500M 保有し
プロトコルは自らのトークンの購入に数百万ドルを費やしても、保有者をより不利な状況に置くことがある。
なぜなら、トークンの購入は方程式の半分にすぎないからだ。残りの半分は、どれだけの供給量が流通に入るのか、購入されたトークンがバーンされるのか、そして投資家がそのトークンにいくら支払ったのかである。
DefiLlamaのデータを利用するトラッカーによると、10月15日までの1年間に、23のプログラムで総額15.1億ドルの買い戻しが行われたと推定される。直近30日間では1億5,500万ドルを占めた。
3つのプロトコルで約72%を占めた:
> @HyperliquidX: 7,140万ドル(46.1%)
> @Pumpfun: 3,040万ドル(19.6%)
> @Uniswap: 976万ドル(6.3%)
> その他のプログラム:4,344万ドル(28%)
しかし、実際に恩恵を受けるのは誰なのか?
…
α/ 支出は価値創出ではない
$100M の買い戻しが$1B の時価総額に対して行われる場合、それは評価額の10%に相当する。
$150M の買い戻しが$10B に対して行われる場合、それはわずか1.5%にすぎない。
より多く支出する側が、必ずしもより良い経済条件を提供しているとは限らない。
そして、トークンの扱いも重要だ。購入されたトークンは永久にバーンされることもあれば、財務資産として
なぜなら、トークンの購入は方程式の半分にすぎないからだ。残りの半分は、どれだけの供給量が流通に入るのか、購入されたトークンがバーンされるのか、そして投資家がそのトークンにいくら支払ったのかである。
DefiLlamaのデータを利用するトラッカーによると、10月15日までの1年間に、23のプログラムで総額15.1億ドルの買い戻しが行われたと推定される。直近30日間では1億5,500万ドルを占めた。
3つのプロトコルで約72%を占めた:
> @HyperliquidX: 7,140万ドル(46.1%)
> @Pumpfun: 3,040万ドル(19.6%)
> @Uniswap: 976万ドル(6.3%)
> その他のプログラム:4,344万ドル(28%)
しかし、実際に恩恵を受けるのは誰なのか?
…
α/ 支出は価値創出ではない
$100M の買い戻しが$1B の時価総額に対して行われる場合、それは評価額の10%に相当する。
$150M の買い戻しが$10B に対して行われる場合、それはわずか1.5%にすぎない。
より多く支出する側が、必ずしもより良い経済条件を提供しているとは限らない。
そして、トークンの扱いも重要だ。購入されたトークンは永久にバーンされることもあれば、財務資産として
- 1
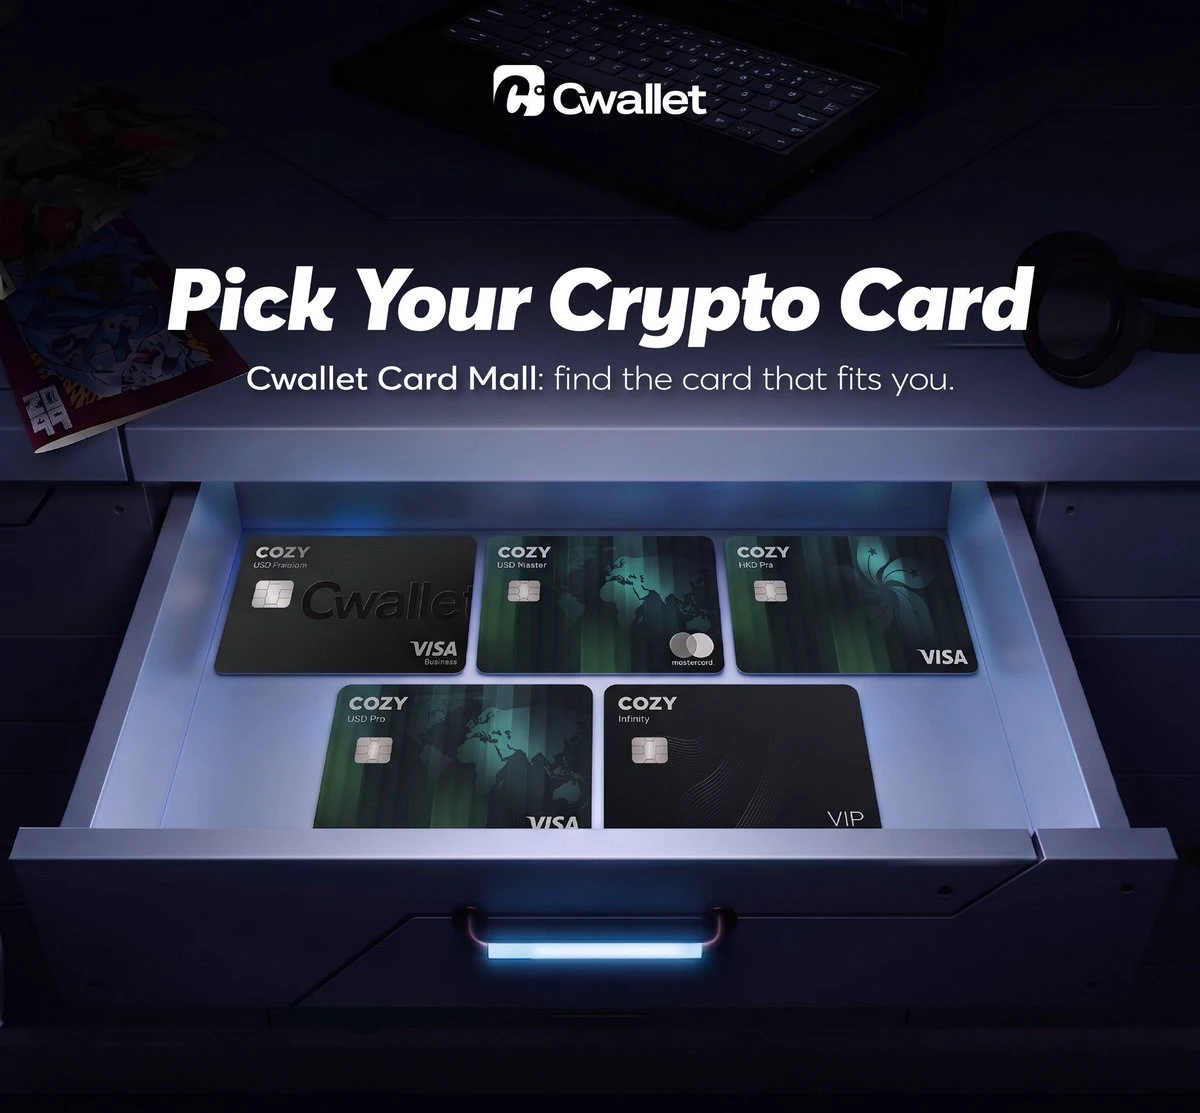
暗号資産は、保有するだけのものから、実際に使えるものへと進化しています。
2026年、暗号資産カードによって、デジタル資産と日常の決済をより簡単につなげられるようになっています。注目すべきカードの一つが、@CwalletOfficialのCozy Cardです。
セキュリティは重要です。Cozy CardはPCI DSS認証を取得しており、決済カードデータを保護するための業界標準に準拠していることを示しています。
Cozy Cardが興味深い理由はこちらです 👇
暗号資産によるチャージ:USDT、USDC、その他の対応暗号資産でカードに入金でき、17種類以上のコインに対応しています。
日常の支出:まず資産を法定通貨に手動で売却することなく、暗号資産と実際の購入の間の隔たりを埋められます。
Apple PayとGoogle Pay:対応している場所で便利な決済を利用できます。
AIサブスクリプション:対象カードのランクで、ChatGPTなどのサービスの料金を支払えます。
さらなる柔軟性:利用可能状況およびATMの対応状況に応じて、実物カードやATMでの現金引き出しも利用できます。
目標はシンプルです。取引以外の場面でも、暗号資産をより実用的で、利用しやすく、役立つものにすることです。
日常生活でデジタル資産をよりシームレスに使う方法を探しているなら、Cozy Cardを検討する価値
2026年、暗号資産カードによって、デジタル資産と日常の決済をより簡単につなげられるようになっています。注目すべきカードの一つが、@CwalletOfficialのCozy Cardです。
セキュリティは重要です。Cozy CardはPCI DSS認証を取得しており、決済カードデータを保護するための業界標準に準拠していることを示しています。
Cozy Cardが興味深い理由はこちらです 👇
暗号資産によるチャージ:USDT、USDC、その他の対応暗号資産でカードに入金でき、17種類以上のコインに対応しています。
日常の支出:まず資産を法定通貨に手動で売却することなく、暗号資産と実際の購入の間の隔たりを埋められます。
Apple PayとGoogle Pay:対応している場所で便利な決済を利用できます。
AIサブスクリプション:対象カードのランクで、ChatGPTなどのサービスの料金を支払えます。
さらなる柔軟性:利用可能状況およびATMの対応状況に応じて、実物カードやATMでの現金引き出しも利用できます。
目標はシンプルです。取引以外の場面でも、暗号資産をより実用的で、利用しやすく、役立つものにすることです。
日常生活でデジタル資産をよりシームレスに使う方法を探しているなら、Cozy Cardを検討する価値
USDC+0.01%
- 1
- 3
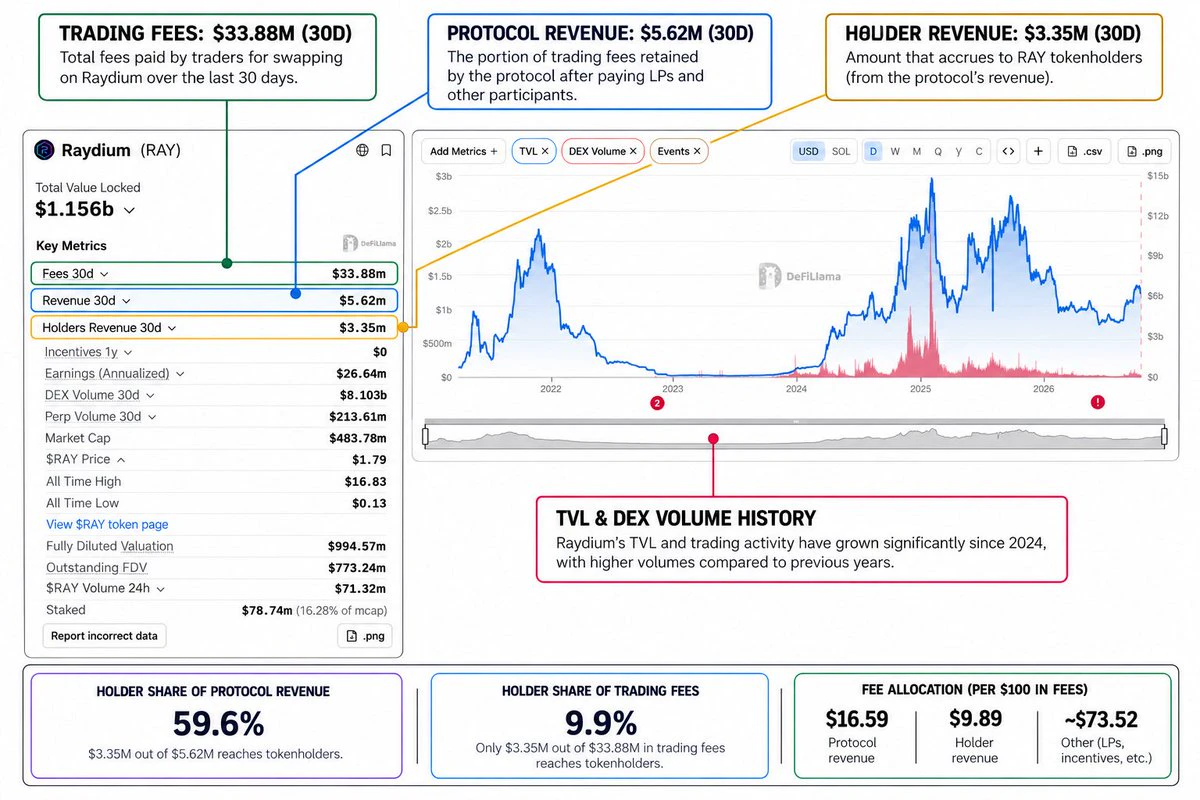
$33.88Mの取引手数料収入は、かなり有望なビジネスに聞こえる。
しかし、そのうちトークン保有者に届くのはわずか$3.35Mだと気づくまでは、の話だ。
これは、ユーザーが取引手数料として支払う1ドルごとに、10セント未満しかないということだ。
DeFiLlamaの30日間スナップショットによると、@Raydiumの内訳は次のとおりだ:
> $33.88Mの手数料:トレーダーが支払った金額。
> $5.62Mの収益:プロトコルが保持した金額。
> $3.35Mのホルダー収益:トークン保有者に帰属した金額。
ここから数字の実態が明らかになる。
Raydiumのホルダー収益は、プロトコル収益の約59.6%を占めている。
これは、トークン保有者への還元率が高いように聞こえる。
しかし、元の$33.88Mの取引手数料と比較すると、その割合はわずか9.9%まで下がる。
トレーダーが支払う100ドルごとに、およそ16.59ドルがプロトコル収益となり、9.89ドルがホルダー収益に分類される。
残りの手数料の大部分は、流動性プロバイダーやその他の参加者への補償に充てられる。
これは必ずしも問題ではない。
LPはトレーダーが必要とする流動性を提供し、在庫リスクを負い、逆選択にも直面する。LPへの報酬は、AMMを機能させ続ける要素の一部だ。
しかし、高取引量の取引ビジネスを構築することと、そのトークン
しかし、そのうちトークン保有者に届くのはわずか$3.35Mだと気づくまでは、の話だ。
これは、ユーザーが取引手数料として支払う1ドルごとに、10セント未満しかないということだ。
DeFiLlamaの30日間スナップショットによると、@Raydiumの内訳は次のとおりだ:
> $33.88Mの手数料:トレーダーが支払った金額。
> $5.62Mの収益:プロトコルが保持した金額。
> $3.35Mのホルダー収益:トークン保有者に帰属した金額。
ここから数字の実態が明らかになる。
Raydiumのホルダー収益は、プロトコル収益の約59.6%を占めている。
これは、トークン保有者への還元率が高いように聞こえる。
しかし、元の$33.88Mの取引手数料と比較すると、その割合はわずか9.9%まで下がる。
トレーダーが支払う100ドルごとに、およそ16.59ドルがプロトコル収益となり、9.89ドルがホルダー収益に分類される。
残りの手数料の大部分は、流動性プロバイダーやその他の参加者への補償に充てられる。
これは必ずしも問題ではない。
LPはトレーダーが必要とする流動性を提供し、在庫リスクを負い、逆選択にも直面する。LPへの報酬は、AMMを機能させ続ける要素の一部だ。
しかし、高取引量の取引ビジネスを構築することと、そのトークン
RAY-0.66%
- 1
公開ビットコイン・トレジャリー企業について面白いのは、BTCを買うことが簡単な部分だということです。
より難しい事業は、株式投資家にプレミアムを払い続けてもらうことです。
このモデルの仕組みは次のとおりです。
> mNAVは、ビットコイン保有量に対する時価総額の相対比を測定します。
> 1.0倍を上回る場合、BTCを購入するための株式発行によって、1株当たりBTCを増やすことができます。
> 1.0倍を下回る場合、同じ株式発行が希薄化につながります。
プレミアムこそが、このモデルを機能させる要因です。
Strategyは最も分かりやすい例です。
同社のmNAVは2024年11月に約3.4倍でピークに達し、それ以降は等価水準に向けて縮小しています。
約848,000 BTCを保有しているにもかかわらず、10月5日の購入量はわずか334 BTCでした。
競争も問題の一部です。
現在、約200社の公開企業がビットコインを保有している一方、ETFは追加の企業構造なしに直接的なエクスポージャーを提供しています。
そのため、トレジャリー企業はBTCの保有以外の要素、つまり資本構成、利回り、1株当たり価値の増加をめぐって競争することになります。
しかし、リスクもあります。
> 1.0倍を下回る水準での株式発行は、既存株主を希薄化させる可能性があります。
> 優先株と転換社債は、普通株式に先立つ優
より難しい事業は、株式投資家にプレミアムを払い続けてもらうことです。
このモデルの仕組みは次のとおりです。
> mNAVは、ビットコイン保有量に対する時価総額の相対比を測定します。
> 1.0倍を上回る場合、BTCを購入するための株式発行によって、1株当たりBTCを増やすことができます。
> 1.0倍を下回る場合、同じ株式発行が希薄化につながります。
プレミアムこそが、このモデルを機能させる要因です。
Strategyは最も分かりやすい例です。
同社のmNAVは2024年11月に約3.4倍でピークに達し、それ以降は等価水準に向けて縮小しています。
約848,000 BTCを保有しているにもかかわらず、10月5日の購入量はわずか334 BTCでした。
競争も問題の一部です。
現在、約200社の公開企業がビットコインを保有している一方、ETFは追加の企業構造なしに直接的なエクスポージャーを提供しています。
そのため、トレジャリー企業はBTCの保有以外の要素、つまり資本構成、利回り、1株当たり価値の増加をめぐって競争することになります。
しかし、リスクもあります。
> 1.0倍を下回る水準での株式発行は、既存株主を希薄化させる可能性があります。
> 優先株と転換社債は、普通株式に先立つ優
BTC-0.67%
- 1
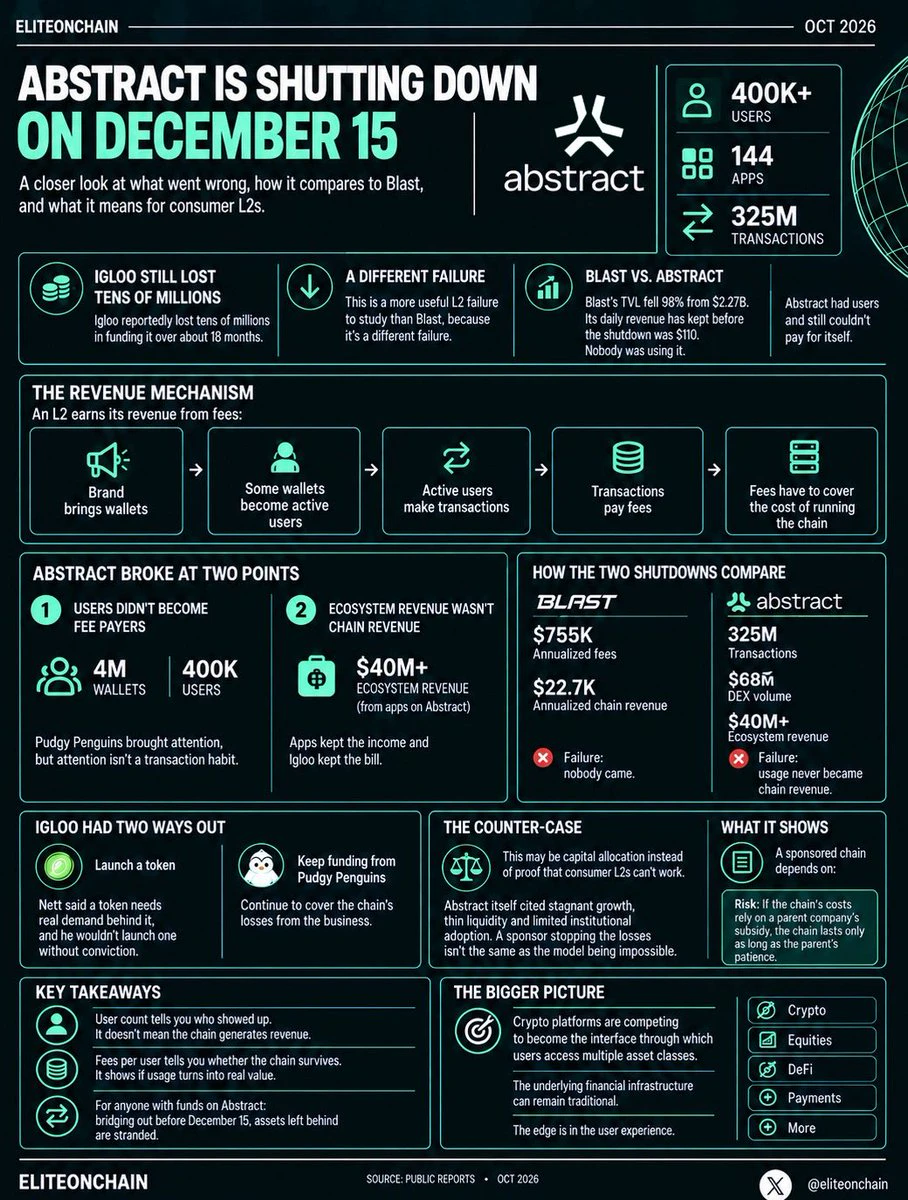
Abstractは12月15日にサービスを終了します。
400K人以上のユーザー、144個のアプリ、3億2,500万件のトランザクションを抱えていました。
それでもIglooは、約18か月にわたって資金を提供し、数千万ドルを失いました。
これはBlastよりも、研究する価値のあるL2の失敗例だと思います。異なる種類の失敗だからです。
BlastのTVLは22.7億ドルから98%減少しました。サービス終了前日の1日あたりの収益は110ドルでした。
誰も使っていませんでした。
Abstractにはユーザーがいたのに、それでも自らの運営費を賄えませんでした。
その仕組みは次のとおりです。
L2は手数料から収益を得ます。
> ブランドがウォレットを呼び込む
> 一部のウォレットがアクティブユーザーになる
> アクティブユーザーがトランザクションを行う
> トランザクションが手数料を支払う
> 手数料でチェーン運営のコストを賄う必要がある
Abstractは2つの点で破綻しました。
1. ユーザーが手数料の支払者にならなかった
Abstractには400万個のウォレットと40万人のユーザーがいました。Pudgy Penguinsは注目を集めましたが、注目されることと、取引を継続的に行う習慣が生まれることは別です。
2. エコシステムの収益がチェーンの収益にならなかった
Abstract上のア
400K人以上のユーザー、144個のアプリ、3億2,500万件のトランザクションを抱えていました。
それでもIglooは、約18か月にわたって資金を提供し、数千万ドルを失いました。
これはBlastよりも、研究する価値のあるL2の失敗例だと思います。異なる種類の失敗だからです。
BlastのTVLは22.7億ドルから98%減少しました。サービス終了前日の1日あたりの収益は110ドルでした。
誰も使っていませんでした。
Abstractにはユーザーがいたのに、それでも自らの運営費を賄えませんでした。
その仕組みは次のとおりです。
L2は手数料から収益を得ます。
> ブランドがウォレットを呼び込む
> 一部のウォレットがアクティブユーザーになる
> アクティブユーザーがトランザクションを行う
> トランザクションが手数料を支払う
> 手数料でチェーン運営のコストを賄う必要がある
Abstractは2つの点で破綻しました。
1. ユーザーが手数料の支払者にならなかった
Abstractには400万個のウォレットと40万人のユーザーがいました。Pudgy Penguinsは注目を集めましたが、注目されることと、取引を継続的に行う習慣が生まれることは別です。
2. エコシステムの収益がチェーンの収益にならなかった
Abstract上のア
- 1
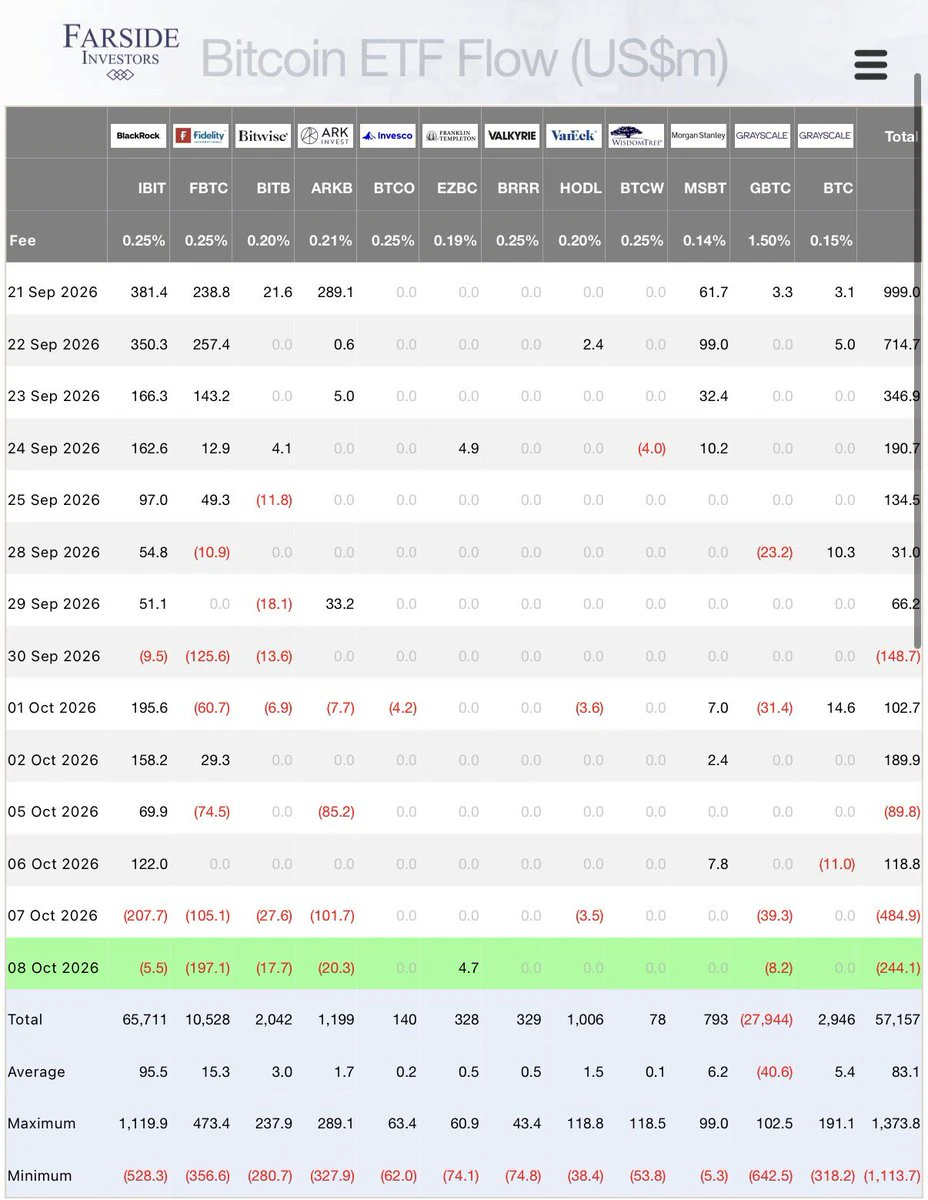
Bitcoin ETFの最初の4取引セッション:
+$321.6M
次の2セッション:
➤ 10月7日:-$484.9M
➤ 10月8日:-$244.1M
2日間の流出:-$729M
10月は、48時間の取引で+$321.6Mからおよそ-$407.4Mへと転じた。
そこが重要な点だ。
流入を積み上げるのに4セッションを要した。
2セッションで、その2倍を超える額が失われた。
しかも、これは単にGBTCが全体の数字を押し下げたという話ではない。
IBITは10月7日に$207.7Mを失った。
続いてFBTCも、10月8日に$197.1Mの流出となった。
つまり、需要の悪化は、これまで現物の吸収における主要な源泉となっていた商品全体で表れていた。
ETFのフローからは、誰かがなぜ売ったのかは分からない。
しかし、その限界的な現物需要の源泉が、現在供給を吸収しているかどうかは分かる。
10月の最初の4セッションでは、吸収していた。
最後の2セッションでは、まったくそうではなかった。
4セッションで+$321.6Mが積み上がった。
2セッションで-$729M が失われた。
これはETF需要の緩やかな悪化ではない。
BTCで最大級の、目に見える現物フローチャネルの急速な反転だ。
+$321.6M
次の2セッション:
➤ 10月7日:-$484.9M
➤ 10月8日:-$244.1M
2日間の流出:-$729M
10月は、48時間の取引で+$321.6Mからおよそ-$407.4Mへと転じた。
そこが重要な点だ。
流入を積み上げるのに4セッションを要した。
2セッションで、その2倍を超える額が失われた。
しかも、これは単にGBTCが全体の数字を押し下げたという話ではない。
IBITは10月7日に$207.7Mを失った。
続いてFBTCも、10月8日に$197.1Mの流出となった。
つまり、需要の悪化は、これまで現物の吸収における主要な源泉となっていた商品全体で表れていた。
ETFのフローからは、誰かがなぜ売ったのかは分からない。
しかし、その限界的な現物需要の源泉が、現在供給を吸収しているかどうかは分かる。
10月の最初の4セッションでは、吸収していた。
最後の2セッションでは、まったくそうではなかった。
4セッションで+$321.6Mが積み上がった。
2セッションで-$729M が失われた。
これはETF需要の緩やかな悪化ではない。
BTCで最大級の、目に見える現物フローチャネルの急速な反転だ。
- 1
約6,740万ドル相当のPT-AUSD担保が、@Monad上の@Aave内で本日満期を迎えます。
満期そのものは単純です。
その裏側にある借り換えの仕組みこそが、本当のポイントです。
ユーザーは@pendle_fiを通じてPT-AUSDを購入して固定利回りを確定し、そのPTをAaveに担保として預け入れ、それを裏付けにステーブルコインを借り入れました。
つまり、この戦略は次のようになりました。
固定利回りを確定 → PTを担保として使用 → 借り入れ → 満期到来 → 借り換え
本日がその借り換えのステップです。
借り手は次の対応を取ることができます。
> 債務を返済する
> 担保を差し替える
> 12月満期へロールする
> 戦略から完全に撤退する
制約となるのは流動性です。
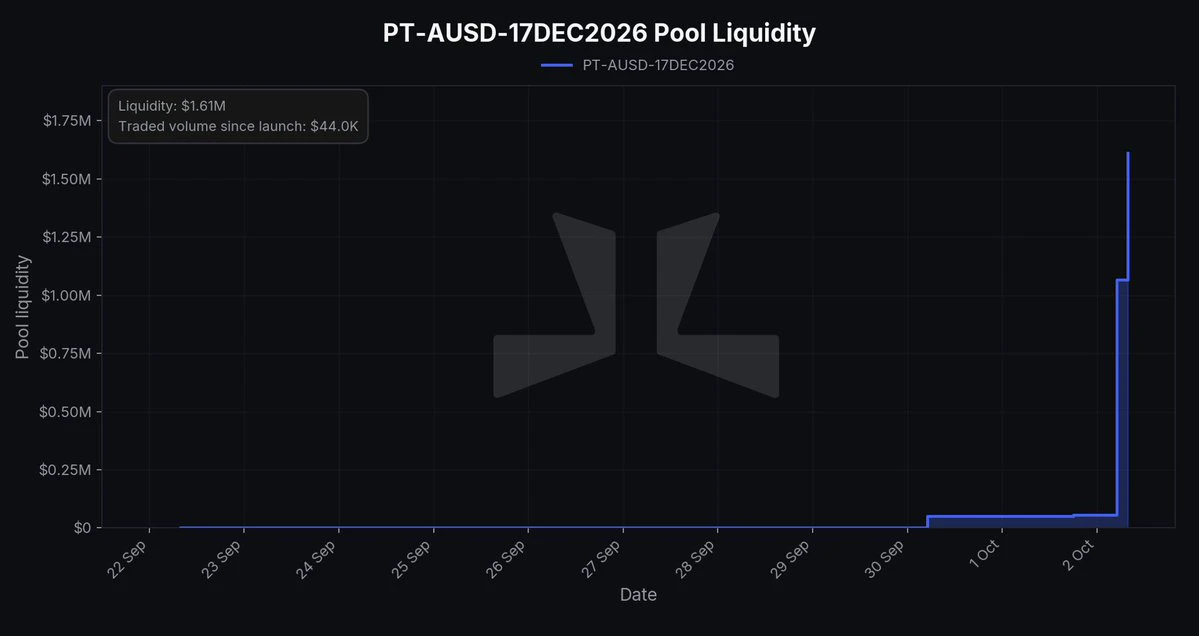
10月2日時点で、LlamaRiskの報告によると、12月の借り換え先プールの流動性はわずか161万ドルである一方、満期を迎えるAave市場の担保は6,740万ドルでした。
だからといって、$67M を今日売却する必要があるという意味ではありません。
新しいPTをミントすることは可能であり、満期を迎えたからといって借り手が自動的に清算されるわけでもありません。
しかし、ポジションを維持したい借り手には、次の満期に十分なキャパシティが必要です。
これは、よくある固定収益商品の問題へとつながります。
資本が満期を
満期そのものは単純です。
その裏側にある借り換えの仕組みこそが、本当のポイントです。
ユーザーは@pendle_fiを通じてPT-AUSDを購入して固定利回りを確定し、そのPTをAaveに担保として預け入れ、それを裏付けにステーブルコインを借り入れました。
つまり、この戦略は次のようになりました。
固定利回りを確定 → PTを担保として使用 → 借り入れ → 満期到来 → 借り換え
本日がその借り換えのステップです。
借り手は次の対応を取ることができます。
> 債務を返済する
> 担保を差し替える
> 12月満期へロールする
> 戦略から完全に撤退する
制約となるのは流動性です。
10月2日時点で、LlamaRiskの報告によると、12月の借り換え先プールの流動性はわずか161万ドルである一方、満期を迎えるAave市場の担保は6,740万ドルでした。
だからといって、$67M を今日売却する必要があるという意味ではありません。
新しいPTをミントすることは可能であり、満期を迎えたからといって借り手が自動的に清算されるわけでもありません。
しかし、ポジションを維持したい借り手には、次の満期に十分なキャパシティが必要です。
これは、よくある固定収益商品の問題へとつながります。
資本が満期を
- 1
今週末まで、GHOの経済設計には小さな不均衡がありました。
@AaveのEthereum Core市場の借り手は、次のことが可能でした。
> 4.25%でGHOをミントする
> それをsGHOに預け入れ、4.50%の利回りを得る
この25 bpの差額は、実質的にDAOが負担していました。
Core GHOの債務が約$116M ある場合、残高が一定だとすると、25 bpsは年率換算で約$290K に相当します。
Aaveにとっては巨額ではありません。
しかし、この構造は逆向きでした。
システムは、ステーブルコインの生成に対して借り手に課す金利よりも、貯蓄者に高い金利を支払っていました。
Aaveは現在、Core GHOの借入金利を4.50%に引き上げ、報告されているsGHOの貯蓄金利と同じにしました。
これにより、明らかな補助金はなくなりました。
しかし、だからといってGHOの流動性問題が解決したわけではありません。
TokenLogicは、GHO Stability ModuleのUSDC在庫が枯渇している一方、報告されているUSDT GSMには依然として約$22.5Mが保有されていることも指摘しました。
そしてここで、返済行動が重要になります。
借り手がセカンダリーマーケットでGHOを購入して返済した場合:
GHOの債務は減少します。
しかし、GSMが新たなUSDCやUSDTを必
@AaveのEthereum Core市場の借り手は、次のことが可能でした。
> 4.25%でGHOをミントする
> それをsGHOに預け入れ、4.50%の利回りを得る
この25 bpの差額は、実質的にDAOが負担していました。
Core GHOの債務が約$116M ある場合、残高が一定だとすると、25 bpsは年率換算で約$290K に相当します。
Aaveにとっては巨額ではありません。
しかし、この構造は逆向きでした。
システムは、ステーブルコインの生成に対して借り手に課す金利よりも、貯蓄者に高い金利を支払っていました。
Aaveは現在、Core GHOの借入金利を4.50%に引き上げ、報告されているsGHOの貯蓄金利と同じにしました。
これにより、明らかな補助金はなくなりました。
しかし、だからといってGHOの流動性問題が解決したわけではありません。
TokenLogicは、GHO Stability ModuleのUSDC在庫が枯渇している一方、報告されているUSDT GSMには依然として約$22.5Mが保有されていることも指摘しました。
そしてここで、返済行動が重要になります。
借り手がセカンダリーマーケットでGHOを購入して返済した場合:
GHOの債務は減少します。
しかし、GSMが新たなUSDCやUSDTを必
- 1
もっと詳しく
人気の話題
#美国中期选举
7.44k 閲覧数463件の議論
#MicrosoftGoogleEarnings
428.45k 閲覧数3.17k件の議論
#AppleQ3EarningsInFocus
5.41k 閲覧数530件の議論
#GateUSDTYieldUpTo9%
2.38k 閲覧数2.47k件の議論
#GateSOLStakingHitsNewHigh
11.51k 閲覧数4.58k件の議論
#CLARITYActExpandsCryptoInformationSharing
6.69k 閲覧数2.62k件の議論
#IntelBeatsEarningsButStockPlunges
67.61k 閲覧数1.21k件の議論
#VidaPlans20MChinaStockDipBuy
1.94k 閲覧数95件の議論
#SaylorHintsAtMoreBitcoinBuying
4.88k 閲覧数2.05k件の議論
#StandXDUSDAirdropClaimsOpen
1.01k 閲覧数64件の議論