


Alexx0

現在、コンテンツはありません
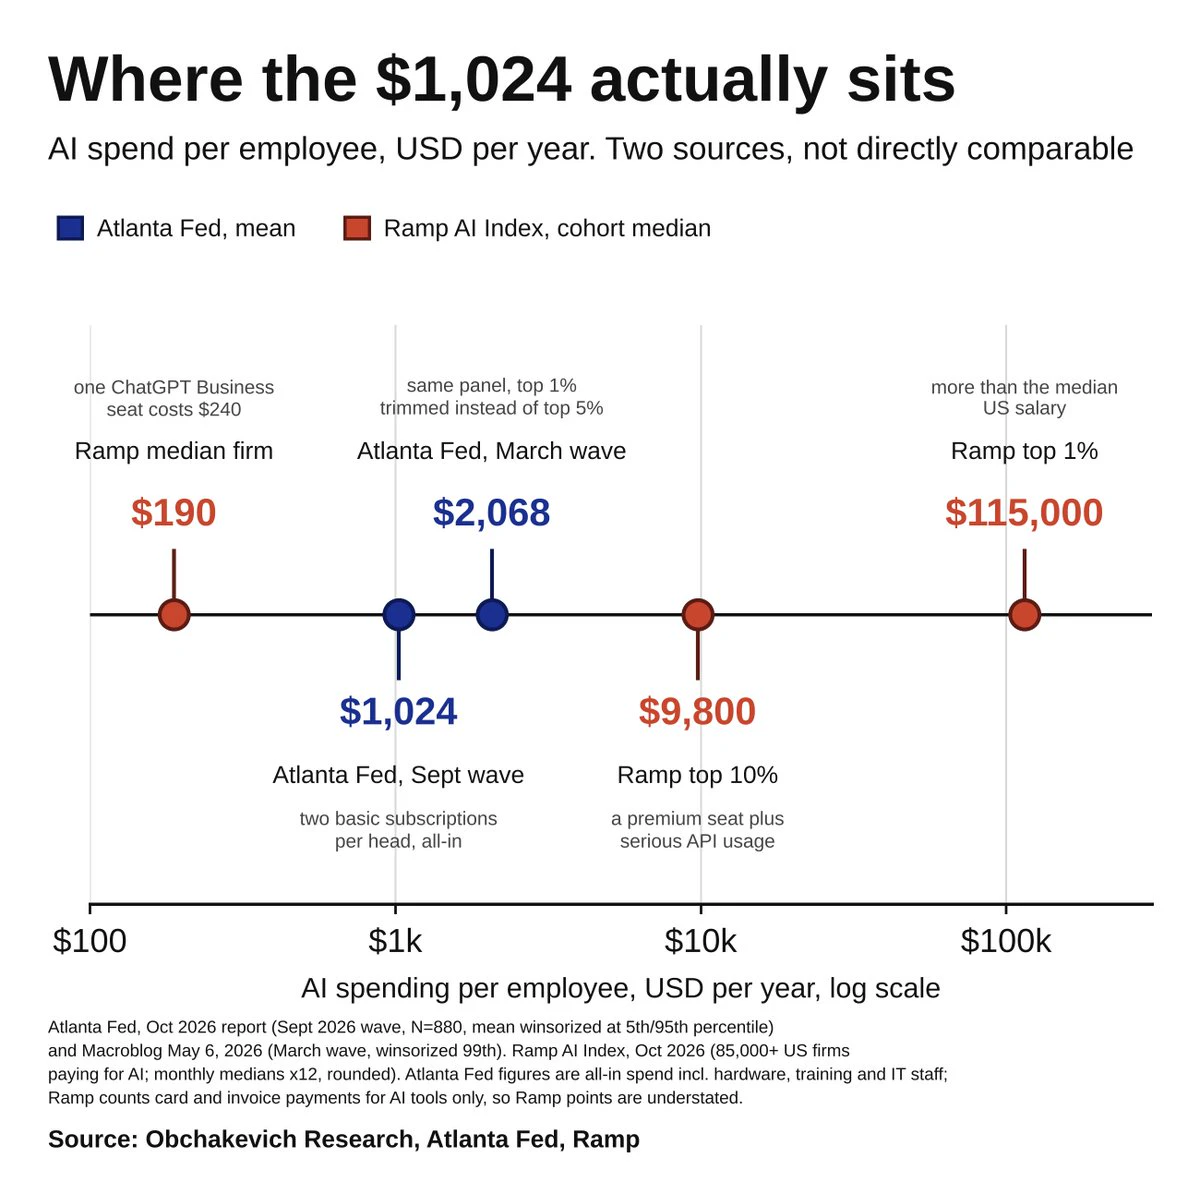
2026年10月のレポートで、@AtlantaFedは米国企業が従業員1人あたり年間約$1,024をAIに費やしていると述べています。しかし、5月の投稿を見ると、まったく同じ調査で$2,068となっています。
どちらの数字も正しいと、かなり確信を持って言えると思います。違うのは、支出額の大きい企業をどこまで含めるかだけです。上位5%を除くと、平均は半分に下がります。少数の企業が支出のほぼすべてを占める一方、それ以外の企業はサブスクリプションをいくつか契約しているだけです。
年間$1,024というのは、おおよそChatGPTのライセンス1つとCopilot 1つ分で、それだけです。エージェントも、APIも、プレミアムツールもありません。@tryrampのカードデータを見ても、同じ構図が見て取れます。企業の年間支出額の中央値は$190で、上位1%は$115kです。
つまり、「AIへの支出が倍増」といった見出しは言葉にすぎず、実際には大半の企業で、基本的なサブスクリプション2つ分の価格まで倍増したということです。
実際にデータセンターに費用を払っている企業は、中央値の企業から見て右に600倍も離れたところにいます。
どちらの数字も正しいと、かなり確信を持って言えると思います。違うのは、支出額の大きい企業をどこまで含めるかだけです。上位5%を除くと、平均は半分に下がります。少数の企業が支出のほぼすべてを占める一方、それ以外の企業はサブスクリプションをいくつか契約しているだけです。
年間$1,024というのは、おおよそChatGPTのライセンス1つとCopilot 1つ分で、それだけです。エージェントも、APIも、プレミアムツールもありません。@tryrampのカードデータを見ても、同じ構図が見て取れます。企業の年間支出額の中央値は$190で、上位1%は$115kです。
つまり、「AIへの支出が倍増」といった見出しは言葉にすぎず、実際には大半の企業で、基本的なサブスクリプション2つ分の価格まで倍増したということです。
実際にデータセンターに費用を払っている企業は、中央値の企業から見て右に600倍も離れたところにいます。
新しいアルゴリズムにみんな大騒ぎ
2018年からTwitter/Xを使ってる私:
「ねえ、私は気にしないよ」
2018年からTwitter/Xを使ってる私:
「ねえ、私は気にしないよ」
@tradexyz: 資金は流出せず、定着した
RWAパープの取引高については誰もが語る。だが取引高だけでは、契約を人々がどう利用しているかは分からない。それを知るには、建玉ともう一つの指標が必要だ。取引高を建玉で割る。それをやってみた。結果はこうだ。
@tradexyzの週間取引高は、2025年11月の$300M から増加し、7月27日の週に過去最高の$36.4Bに達した。11月2日の週は$13.4Bで、最高値の37%だった。ここだけを見れば、市場は冷え込んでいる。
建玉の動きは異なっていた。2025年11月の$59M 、3月初旬の$1B 、6月末の$3B 、そして11月2日の週には$4.37Bと、過去最高を記録した。年間を通じて建玉は74倍に増加し、どの四半期にも減少しなかった。
取引高はピークの3分の1で、建玉は過去最高。これらを合わせると、意味することは一つだ。ポジションがより長く保有されている。
冬には、建玉は週に9〜13回転していた。7月の取引高ピーク時は10回。9月には3.4回。11月2日の週には3.1回で、期間中最低だった。
保有期間で言うと、冬はポジションの平均寿命が約9時間だったが、現在は2日半だ。8カ月で、典型的なポジションの保有期間は6倍に延びた。市場が冷え込むときに起きることではない。顧客層が変化するときに起きることだ。
その$4.4Bを誰が保有しているか
RWAパープの取引高については誰もが語る。だが取引高だけでは、契約を人々がどう利用しているかは分からない。それを知るには、建玉ともう一つの指標が必要だ。取引高を建玉で割る。それをやってみた。結果はこうだ。
@tradexyzの週間取引高は、2025年11月の$300M から増加し、7月27日の週に過去最高の$36.4Bに達した。11月2日の週は$13.4Bで、最高値の37%だった。ここだけを見れば、市場は冷え込んでいる。
建玉の動きは異なっていた。2025年11月の$59M 、3月初旬の$1B 、6月末の$3B 、そして11月2日の週には$4.37Bと、過去最高を記録した。年間を通じて建玉は74倍に増加し、どの四半期にも減少しなかった。
取引高はピークの3分の1で、建玉は過去最高。これらを合わせると、意味することは一つだ。ポジションがより長く保有されている。
冬には、建玉は週に9〜13回転していた。7月の取引高ピーク時は10回。9月には3.4回。11月2日の週には3.1回で、期間中最低だった。
保有期間で言うと、冬はポジションの平均寿命が約9時間だったが、現在は2日半だ。8カ月で、典型的なポジションの保有期間は6倍に延びた。市場が冷え込むときに起きることではない。顧客層が変化するときに起きることだ。
その$4.4Bを誰が保有しているか
私が追跡している、製品をリリース済みで、価格が付いたVCラウンドの記録がないステーブルコインアプリ:
(A+) @rio_latam - LATAMで年間30億ドル超のステーブルコイン取引量を記録、オンチェーンで確認済み。YCの支援を受けているが、その後の動きはない。
(A) @subyhq - ステーブルコイン決済に対応したMoRゲートウェイ。加盟店800社以上、Circleのパートナー。
(A) @musepay_io - 香港、オーストラリア、エルサルバドルでライセンス取得。開示された資金調達額はゼロ。
(A) @cashi - ステーブルコインのキャッシュバックカード。2026年8月から香港でパブリックベータを実施中。
(A) @UseArtisan - 米国の賃貸居住者向けUSDC請求書支払いサービス。ウェイトリスト段階。
(A+) @rio_latam - LATAMで年間30億ドル超のステーブルコイン取引量を記録、オンチェーンで確認済み。YCの支援を受けているが、その後の動きはない。
(A) @subyhq - ステーブルコイン決済に対応したMoRゲートウェイ。加盟店800社以上、Circleのパートナー。
(A) @musepay_io - 香港、オーストラリア、エルサルバドルでライセンス取得。開示された資金調達額はゼロ。
(A) @cashi - ステーブルコインのキャッシュバックカード。2026年8月から香港でパブリックベータを実施中。
(A) @UseArtisan - 米国の賃貸居住者向けUSDC請求書支払いサービス。ウェイトリスト段階。
Metaは別の発行会社のカードの受け付けを停止しました。今週、ネオバンクの@slashappが発行したカードで@Meta Adsの広告費を支払っていた一部の広告主が、広告アカウントにアクセスできなくなりました。MetaがSlashのクレジットカードBINの一部を受け付けなくなったためです。
Slashは顧客向けのメッセージでこの事態を認め、影響を受けたユーザーの95%はすでに利用を再開できており、デビットカードBINを使うか、ACH経由で請求書を支払うことで問題を回避できると述べています。
Metaは理由を明らかにしていません。しかし、影響の規模は注目に値します。SlashのCEOによると、Meta広告全体の約2%はSlashカードで購入されており、同社のクレジットカードでは年間約$4B が利用されています。
さらに興味深いのは、Slash自身が、今回の件は一度きりの出来事ではなく、Metaが段階的に進めている変更の結果だと述べ、他のプロバイダーにも影響が及ぶと予想していることです(今のところ、他のプロバイダーで問題は確認されていません)。
これは、Metaが大口広告主をカード払いから請求書払いと口座振替に移行させた4月の動きとも一致しています。
フィンテック業界への教訓は明快です。自社のカード商品が単一の加盟店に依存しているなら、リスクを握っているのは自社ではなく、その加盟店の
Slashは顧客向けのメッセージでこの事態を認め、影響を受けたユーザーの95%はすでに利用を再開できており、デビットカードBINを使うか、ACH経由で請求書を支払うことで問題を回避できると述べています。
Metaは理由を明らかにしていません。しかし、影響の規模は注目に値します。SlashのCEOによると、Meta広告全体の約2%はSlashカードで購入されており、同社のクレジットカードでは年間約$4B が利用されています。
さらに興味深いのは、Slash自身が、今回の件は一度きりの出来事ではなく、Metaが段階的に進めている変更の結果だと述べ、他のプロバイダーにも影響が及ぶと予想していることです(今のところ、他のプロバイダーで問題は確認されていません)。
これは、Metaが大口広告主をカード払いから請求書払いと口座振替に移行させた4月の動きとも一致しています。
フィンテック業界への教訓は明快です。自社のカード商品が単一の加盟店に依存しているなら、リスクを握っているのは自社ではなく、その加盟店の
SEPA Instantは、欧州域内の決済において、USDCができることのほとんどを実現します。
その優位性が明らかになるのは、管轄区域間、通貨間、互換性のないシステムを使う組織間、そして銀行の基盤が脆弱な決済回廊においてです。
言い換えれば、ステーブルコインは決済システムに取って代わるものではなく、うまく連携できない決済システム同士をつなぐ接着剤なのです。
その優位性が明らかになるのは、管轄区域間、通貨間、互換性のないシステムを使う組織間、そして銀行の基盤が脆弱な決済回廊においてです。
言い換えれば、ステーブルコインは決済システムに取って代わるものではなく、うまく連携できない決済システム同士をつなぐ接着剤なのです。
USDC+0.01%
実際に資金調達しているステーブルコイン越境B2B企業は何社?
@VerdaVenturesのStablescapeリストにある589社を確認し、利用可能なすべての情報源を調べて、それぞれに確認済みの資金調達ラウンドがあるかを個別にチェックしました。
また、カテゴリーに誤分類されていたプロジェクトを除外した結果、実際の企業は568社となりました。
結果:568社中193社(34%)に確認済みの資金調達ラウンドがありました。375社(66%)には、外部資本の公開情報がありません。
資金調達済みの193社の内訳:
- 159社が調達額を公表—合計$4b 、1社あたりの中央値は$7m
- 34社は資金を調達したものの、金額を公表していません
調査で明らかになったその他の点:
1/ 資本は上位に集中しています。シリーズA以降の64社が、公表済み資金調達額の76%を占めています。約375社にのぼる裾野の企業は、ブートストラップ中、ローンチ前、あるいはすでに事業を終了しています。
2/ 市場マップはセクターの規模を過大に見せています。「越境決済向けのステーブルコイン決済基盤を構築する589社」と聞くと、競争の激しい市場に思えます。実際に投資可能な企業群は200社未満で、意味のある牽引力を持つ企業はさらに少数です。
3/ アフリカは企業数が多い一方、資本は薄い状況です。企業は90社、そのうち51
@VerdaVenturesのStablescapeリストにある589社を確認し、利用可能なすべての情報源を調べて、それぞれに確認済みの資金調達ラウンドがあるかを個別にチェックしました。
また、カテゴリーに誤分類されていたプロジェクトを除外した結果、実際の企業は568社となりました。
結果:568社中193社(34%)に確認済みの資金調達ラウンドがありました。375社(66%)には、外部資本の公開情報がありません。
資金調達済みの193社の内訳:
- 159社が調達額を公表—合計$4b 、1社あたりの中央値は$7m
- 34社は資金を調達したものの、金額を公表していません
調査で明らかになったその他の点:
1/ 資本は上位に集中しています。シリーズA以降の64社が、公表済み資金調達額の76%を占めています。約375社にのぼる裾野の企業は、ブートストラップ中、ローンチ前、あるいはすでに事業を終了しています。
2/ 市場マップはセクターの規模を過大に見せています。「越境決済向けのステーブルコイン決済基盤を構築する589社」と聞くと、競争の激しい市場に思えます。実際に投資可能な企業群は200社未満で、意味のある牽引力を持つ企業はさらに少数です。
3/ アフリカは企業数が多い一方、資本は薄い状況です。企業は90社、そのうち51
- 1
ステーブルコイン決済に対応したプロダクトを作りたいなら、安定したプロダクトを作り、優れたサービスとサポート、透明性の高い手数料を提供すれば十分です。
それだけです。必要もないのにAIを導入したり、顧客や開発チームの手間を減らすどころか、かえって増やしてしまうボットを導入したりして、弱いプロダクトを何百もの新機能で覆い隠す必要はありません。
10歳の子どもでも理解できるように、すべてをシンプルで分かりやすくするべきです。
それだけです。必要もないのにAIを導入したり、顧客や開発チームの手間を減らすどころか、かえって増やしてしまうボットを導入したりして、弱いプロダクトを何百もの新機能で覆い隠す必要はありません。
10歳の子どもでも理解できるように、すべてをシンプルで分かりやすくするべきです。
STABLE-1.39%
⚠️速報:@1inchは1inch Cardを終了します。
プログラムは2026年12月18日に終了し、新規登録はすでに停止されています。
カード保有者は、その日までに残高を使用するか出金するよう推奨されています。アカウントの閉鎖、KYCおよびデータに関する請求は、カード発行会社であるCrypto Life (CL)が対応します。
プログラムは2026年12月18日に終了し、新規登録はすでに停止されています。
カード保有者は、その日までに残高を使用するか出金するよう推奨されています。アカウントの閉鎖、KYCおよびデータに関する請求は、カード発行会社であるCrypto Life (CL)が対応します。
1INCH-0.84%
現時点では、ほとんどのステーブルコイン決済プロダクトは、3社の認可済みオフランププロバイダーの上に構築されたUIです。
決済はブロックチェーン上で完了するのではなく、加盟店が自分の口座で法定通貨を受け取った時点で完了します。
ほぼすべての事業者がこの最後のステップを@Stablecoin、@BVNKFinance、@zerohashx、または現地の提携銀行に外注しています。つまり、マージン、コンプライアンス、FXスプレッドはプロダクトではなく、決済レールのプロバイダーに帰属します。
決済はブロックチェーン上で完了するのではなく、加盟店が自分の口座で法定通貨を受け取った時点で完了します。
ほぼすべての事業者がこの最後のステップを@Stablecoin、@BVNKFinance、@zerohashx、または現地の提携銀行に外注しています。つまり、マージン、コンプライアンス、FXスプレッドはプロダクトではなく、決済レールのプロバイダーに帰属します。
2025年12月、@ARKInvestは私のCrypto Cardsダッシュボードを自社のDAT Market Snapshotに掲載しました。そのスライドでは@ether_fiが主要銘柄として取り上げられ、その月のカード利用額は$56M でした。
10か月後、EtherFi Cash単独で見ると、累計カード利用額は$1B に達し、10月17日にその水準を超えました。そのうち$815M はそのスライドの後に発生したものです。
最初の$500M はローンチから18か月かかりました。2つ目の$500M は4か月半でした。月間取引量は12月の$56M から9月の$129M へ増加し、10月は約$140Mのペースで推移しています。
ローンチ以来、1,270万件の取引、11万7,600枚のカード。
10か月後、EtherFi Cash単独で見ると、累計カード利用額は$1B に達し、10月17日にその水準を超えました。そのうち$815M はそのスライドの後に発生したものです。
最初の$500M はローンチから18か月かかりました。2つ目の$500M は4か月半でした。月間取引量は12月の$56M から9月の$129M へ増加し、10月は約$140Mのペースで推移しています。
ローンチ以来、1,270万件の取引、11万7,600枚のカード。
🔥 大胆な見解:ステーブルコイン決済は、決済ビジネスを装った預金ビジネスだ。
経済全体はフロートを中心に回っている。残高を保有する者がTビルで収益を得る。決済とは単に、その残高を自分のもとへ引き寄せる手段にすぎない。
だからこそ、発行者と取引所が勝ち残る一方で、フロートにアクセスできない純粋な決済スタートアップは、年々マージンがゼロに近づく単なる再販業者にすぎなくなる。
経済全体はフロートを中心に回っている。残高を保有する者がTビルで収益を得る。決済とは単に、その残高を自分のもとへ引き寄せる手段にすぎない。
だからこそ、発行者と取引所が勝ち残る一方で、フロートにアクセスできない純粋な決済スタートアップは、年々マージンがゼロに近づく単なる再販業者にすぎなくなる。
- 1
Obchakevich Researchを1人で3年間運営してきました。Forbes、CoinDesk、The Blockで取り上げられ、a16z crypto、ARK invest、GSR、Keyrock、Polygon Labs、Avalanche、Flagship Advisory Partnersなどにも利用された仕事です。このたび、フルタイムまたは長期リテイナー契約で1名の役割を受けることにしました。
2023年から、ステーブルコイン決済が一つの分野として確立する前から、ステーブルコイン決済について調査してきました。これらのビジネスが実際にどのように機能しているのか、つまりオンチェーンの資金フロー、決済、ユニットエコノミクスを理解しており、発表と実際の決済取引量を見分けることができます。
探している役割:暗号資産ファンドまたはステーブルコイン決済企業の投資アナリスト/リサーチ責任者。リモートのみ、欧州時間帯。
あなたが構築しているものに合いそうなら、DMください。
2023年から、ステーブルコイン決済が一つの分野として確立する前から、ステーブルコイン決済について調査してきました。これらのビジネスが実際にどのように機能しているのか、つまりオンチェーンの資金フロー、決済、ユニットエコノミクスを理解しており、発表と実際の決済取引量を見分けることができます。
探している役割:暗号資産ファンドまたはステーブルコイン決済企業の投資アナリスト/リサーチ責任者。リモートのみ、欧州時間帯。
あなたが構築しているものに合いそうなら、DMください。
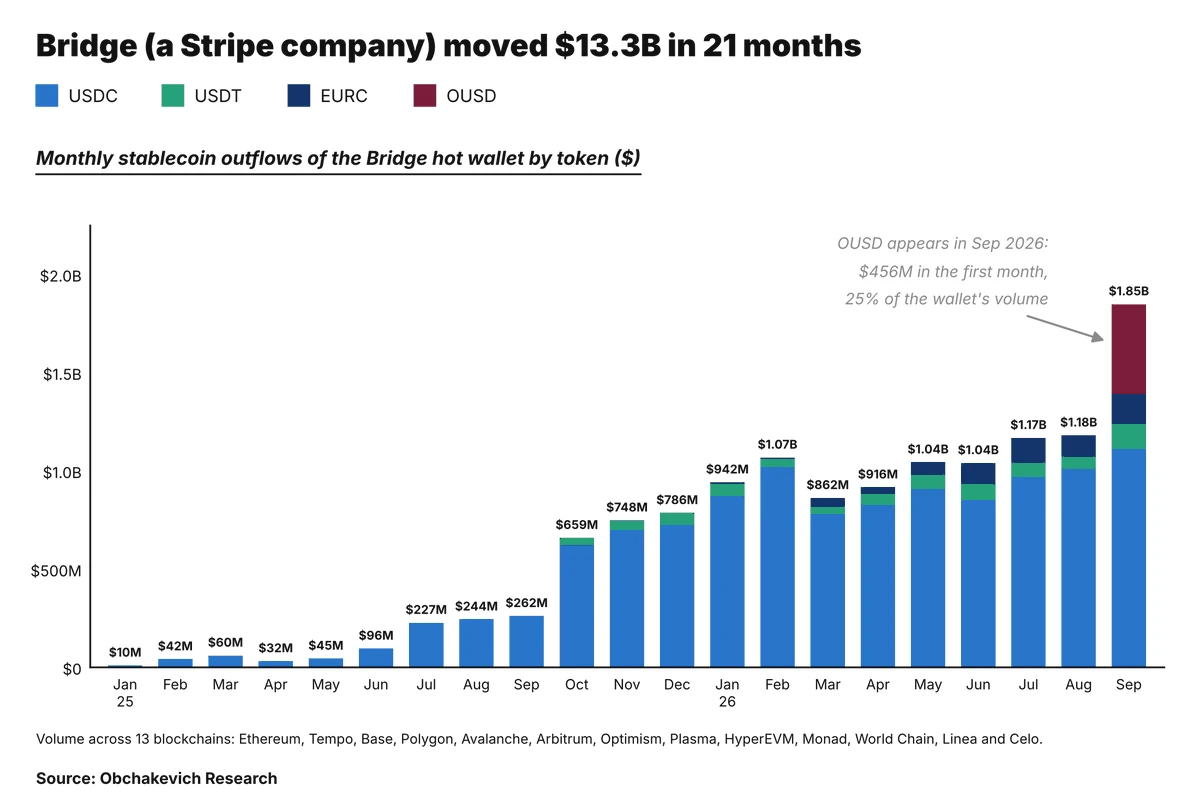
. @stripeはBridge(@Stablecoin)に11億ドルを支払った。ここでは、そのウォレットの1つがオンチェーンで示している内容を紹介する。
Bridgeの単一のホットウォレットは、2025年1月から2026年9月までの間に、13のEVMチェーンでステーブルコイン133億ドルを移動させた。月間取引量は$10M から18.5億ドルへ増加した。
その大半の期間はUSDCが中心で、ウォレットが送金した全体の86%にあたる114億ドルを占めた。
9月に状況が変わった。OUSD(@openstandard)は、テスト送金から1か月で$456M へと拡大し、取引量の25%を占めた。その99%は、Stripeが支援するチェーンである@tempo上で行われた。
10月は様相が異なる。ethereum:0x9f6f3991d525015a6f8caf062c83b62fd3ac4436はすでに3.98億ドルを移動させているが、そのうちTempo上のものは54%にすぎない。イーサリアムとBaseが46%を占め、9月の1%から上昇した。
制限が2つある。これはEVMチェーン上の単一ウォレットに関する数字であり、Solana、Tron、法定通貨の経路は含まれていないため、Bridgeの実際の取引量はこれより大きい。また、取引量は決済を意味するものではなく、OUSDのフローの一部は発行である可
Bridgeの単一のホットウォレットは、2025年1月から2026年9月までの間に、13のEVMチェーンでステーブルコイン133億ドルを移動させた。月間取引量は$10M から18.5億ドルへ増加した。
その大半の期間はUSDCが中心で、ウォレットが送金した全体の86%にあたる114億ドルを占めた。
9月に状況が変わった。OUSD(@openstandard)は、テスト送金から1か月で$456M へと拡大し、取引量の25%を占めた。その99%は、Stripeが支援するチェーンである@tempo上で行われた。
10月は様相が異なる。ethereum:0x9f6f3991d525015a6f8caf062c83b62fd3ac4436はすでに3.98億ドルを移動させているが、そのうちTempo上のものは54%にすぎない。イーサリアムとBaseが46%を占め、9月の1%から上昇した。
制限が2つある。これはEVMチェーン上の単一ウォレットに関する数字であり、Solana、Tron、法定通貨の経路は含まれていないため、Bridgeの実際の取引量はこれより大きい。また、取引量は決済を意味するものではなく、OUSDのフローの一部は発行である可
- 3
@RobinhoodCryptoのミームコインで誰が利益を得ているのか?
ネットワークで最も人気のある9つのミームコインについて、373,000のユニークウォレット(複数のミームコインを取引したユーザーもいるため、ポジション数は540,000)を数え、さらに4つのローンチパッドからランダムに選んだトークンについて160,000のポジションを調べた。短い答えは、利益を得ているのは少数派にすぎないということだ。
1. 最も成績の良いグループでさえ、利益が出ているウォレットは41%にすぎない。単一のグループでさえ、その数値の半分に達していない。ランダムなトークンでは、その割合はさらに低い:@Noxa_Fi - 36.7%、Doppler - 33.2%、@ponsdotfamily V1 - 14.7%。
2. 当たりトークンは大きな損失を防ぐが、買い手を利益の出る状態にはしない。よく知られたミームトークンの典型的な買い手は、投資額の1.7%を失った。ランダムなPons V1トークンの典型的な買い手は67%を失った。
3. 少なくとも10人の買い手を集めた355のランダムなトークンのうち、過半数が利益を出したのはわずか5つだった。これは1.4%にあたる。
4. トークンがボンディングカーブを抜けてプールに移行しても、それだけで当たりになるわけではない。Pons V2では、ローンチの2%が
ネットワークで最も人気のある9つのミームコインについて、373,000のユニークウォレット(複数のミームコインを取引したユーザーもいるため、ポジション数は540,000)を数え、さらに4つのローンチパッドからランダムに選んだトークンについて160,000のポジションを調べた。短い答えは、利益を得ているのは少数派にすぎないということだ。
1. 最も成績の良いグループでさえ、利益が出ているウォレットは41%にすぎない。単一のグループでさえ、その数値の半分に達していない。ランダムなトークンでは、その割合はさらに低い:@Noxa_Fi - 36.7%、Doppler - 33.2%、@ponsdotfamily V1 - 14.7%。
2. 当たりトークンは大きな損失を防ぐが、買い手を利益の出る状態にはしない。よく知られたミームトークンの典型的な買い手は、投資額の1.7%を失った。ランダムなPons V1トークンの典型的な買い手は67%を失った。
3. 少なくとも10人の買い手を集めた355のランダムなトークンのうち、過半数が利益を出したのはわずか5つだった。これは1.4%にあたる。
4. トークンがボンディングカーブを抜けてプールに移行しても、それだけで当たりになるわけではない。Pons V2では、ローンチの2%が
ステーブルコイン決済は、既存の決済インフラが非常に遅い、高コスト、あるいはその両方である場合に優位性を持つ。PixやSEPA Instantのようなサービスが利用できる地域では、ユーザーには乗り換える理由がまったくない。
だからこそ、暗号資産に馴染みのない層を取り込むことは、単なるパッケージングの問題ではない。ブロックチェーンを裏側に隠す必要があるが、それだけでは不十分だ。通常のフィンテックのように見えるプロダクトは、RevolutやWiseと競合することになる。
勝者となるのは、複雑さを隠しながら、より安価、より高速、あるいは代替手段が存在しない場所で利用できるという、測定可能な優位性を示すサービスだ。
だからこそ、暗号資産に馴染みのない層を取り込むことは、単なるパッケージングの問題ではない。ブロックチェーンを裏側に隠す必要があるが、それだけでは不十分だ。通常のフィンテックのように見えるプロダクトは、RevolutやWiseと競合することになる。
勝者となるのは、複雑さを隠しながら、より安価、より高速、あるいは代替手段が存在しない場所で利用できるという、測定可能な優位性を示すサービスだ。
- 1
多くの決済プロジェクトは、取引量を人為的に水増ししているという問題を抱えています。
もちろん、プロジェクトが成長しており、資金が無駄になっていないことをベンチャー投資家に示す必要があります。
しかし、その多くはオンチェーンの取引量を詳細に分析できることを理解しておらず、実際には決済活動がまったく存在しない可能性が明らかになることがあります。
もちろん、プロジェクトが成長しており、資金が無駄になっていないことをベンチャー投資家に示す必要があります。
しかし、その多くはオンチェーンの取引量を詳細に分析できることを理解しておらず、実際には決済活動がまったく存在しない可能性が明らかになることがあります。
- 1
もっと詳しく
人気の話題
#USCPIDataIncoming
37.47k 閲覧数1.98k件の議論
#RedBullDoublePodiumInBrazil
6.43k 閲覧数30.57k件の議論
#BTCFlashCrash
157.97k 閲覧数66.48k件の議論
#GateRanksThirdIn24HNetInflows
3.75k 閲覧数1.02k件の議論
#USStocksFaceHistoricSelloff
39.73k 閲覧数4.22k件の議論
#NvidiaCEOUnderInvestigation
16.66k 閲覧数7.26k件の議論
#UnitreeJumpsNearly12%
1.68k 閲覧数384件の議論
#USIranTalksShowNewProgress
3.19k 閲覧数1.17k件の議論
#70%OfAltcoinsFallBelow200DMA
65.59k 閲覧数8.26k件の議論
#Ahr999EntersBottomBuyingZone
292.83k 閲覧数1.81k件の議論