
#USEarningsSeason
#ShareWeekly
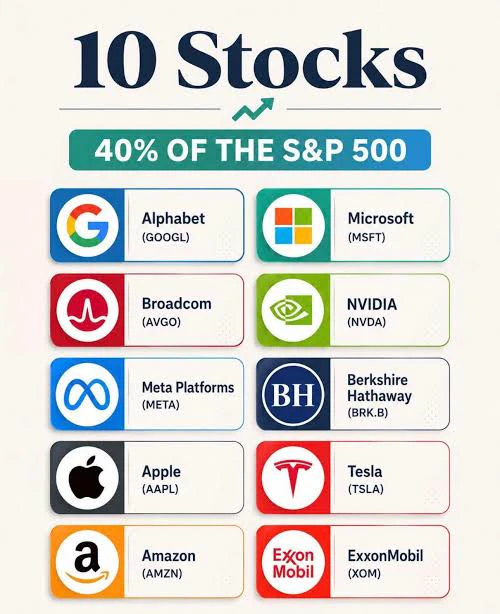
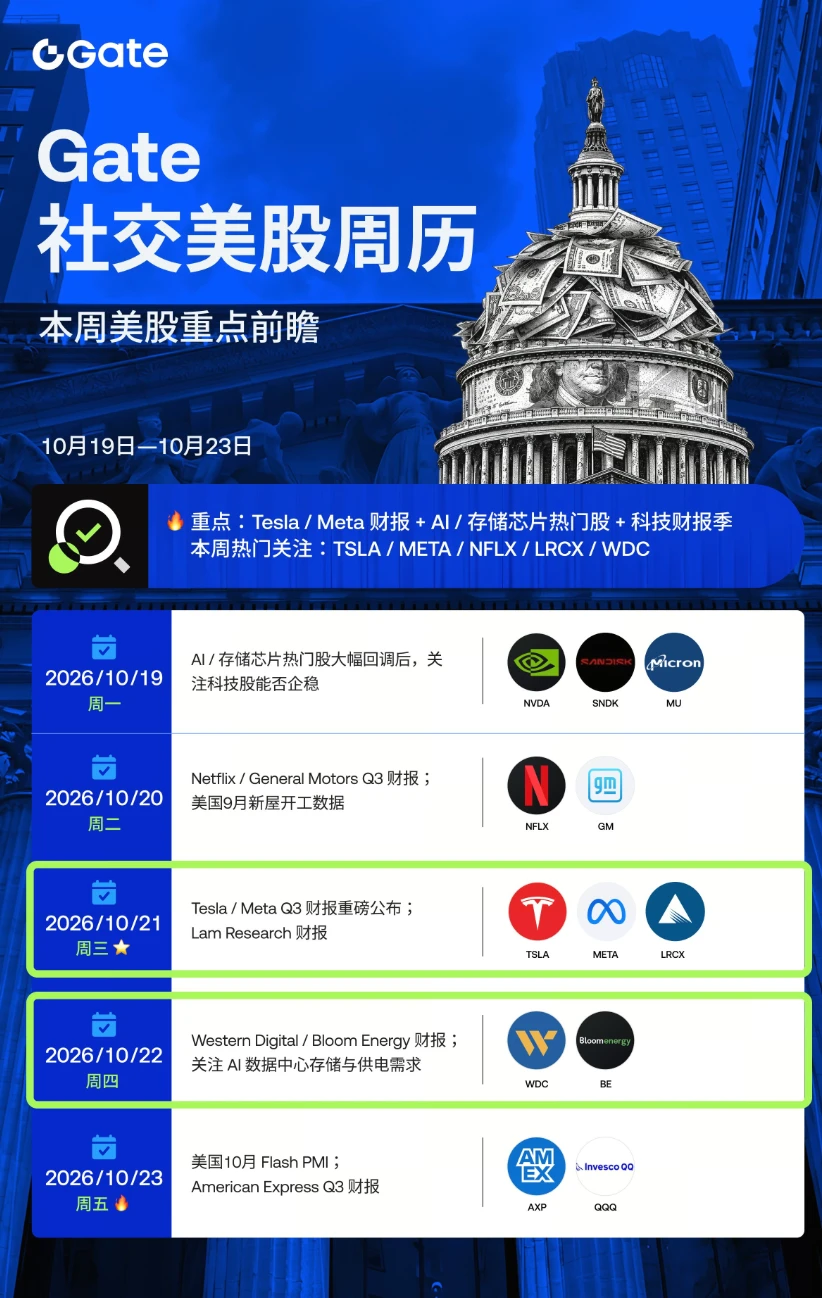
Quatre grands groupes technologiques publieront leurs résultats au cours des deux prochaines semaines. Le point commun n’est pas la croissance des revenus en soi, mais la question de savoir si les dépenses d’investissement massives dans l’IA génèrent des rendements mesurables. Voici pourquoi chaque publication compte et quels indicateurs précis détermineront la réaction du marché.
28 oct. (après la clôture) — Microsoft (MSFT)
Microsoft a prévu des dépenses d’investissement supérieures à $50 billion pour le premier trimestre de l’exercice 2027 et s’est engagé à générer un flux de trésorerie disponible positif sur l’ensemble de l’année. Le titre se négocie près de 29 fois les bénéfices, mais à un multiple bien plus élevé sur la base du flux de trésorerie disponible : le marché ne mise donc pas sur un scepticisme concernant la demande, mais sur le rendement de ces dépenses. Azure est le principal moteur de revenus pour la prochaine décennie, et la direction a prévu une croissance de 44%–45% à taux de change constants, après 43% au trimestre précédent. Morgan Stanley indique qu’une croissance d’environ 47% serait nécessaire pour soutenir le cours de l’action. Le risque ne réside pas dans un manque à gagner lié à la demande, mais dans la capacité de la marge brute du cloud (65% au dernier trimestre) à se maintenir à mesure que la part d’Azure augmente.
28 oct. (après la clôture) — Alphabet (GOOGL)
Alphabet a dépassé les prévisions de revenus au cours de chacun des huit derniers trimestres ; une simple surprise positive pourrait donc ne plus suffire. Les options intègrent une variation sur une journée de 5.07%, supérieure à la moyenne historique de 4.02%. Google Cloud est le moteur de croissance le plus prometteur, BofA prévoyant une croissance de 93% contre un consensus de 89%, portée par l’augmentation des capacités et les ventes supplémentaires de TPU. La question cruciale est de savoir si les TPU peuvent réduire les coûts de calcul et améliorer la rentabilité du cloud, plutôt que de simplement alimenter une nouvelle vague d’expansion à forte intensité capitalistique. Le bénéfice net ajusté devrait reculer de 7.6%, alors même que les revenus progressent de 28.9%, ce qui place les éléments hors exploitation et les facteurs de rentabilité sous le feu des projecteurs.
29 oct. (après la clôture) — Amazon (AMZN)
Le consensus prévoit des revenus de $202.08 billion (en hausse d’environ 12%), mais un BPA de seulement $1.96, contre $1.95 il y a un an, soit pratiquement stable. Cet écart met en évidence la compression du levier opérationnel. Deutsche Bank prévoit un bénéfice opérationnel de **$26.9 billion**, soit 3.5% au-dessus du consensus, et relève son estimation de croissance d’AWS à 41%, contre 40%, ce qui représente une accélération par rapport aux 37% du T2 malgré une base de comparaison plus élevée. Le marché vérifiera si le bénéfice opérationnel se situe dans la fourchette prévue sans nouvelle contribution ponctuelle, après que les gains comptables liés aux ajustements de valorisation d’Anthropic ont représenté environ 81% du BPA au T2.
2 nov. (après la clôture) — Apple (AAPL)
Apple a prévu une marge brute de 47%–48%, en baisse par rapport aux 50.1% du trimestre de juin, qui avait bénéficié d’un remboursement de droits de douane d’environ deux points de pourcentage. UBS table sur 47.5%, en raison de la hausse des coûts des puces mémoire, et estime le recul sous-jacent en glissement annuel à environ 70 points de base. La croissance des revenus de l’iPhone est estimée à environ 14%, en ralentissement par rapport aux 22%–23% enregistrés lors de chacun des trois trimestres précédents. Les revenus des Services devraient atteindre $31.6 billion (croissance de 10%), tandis que la croissance de l’App Store devrait se situer dans le bas de la fourchette à un chiffre. Citi souligne également l’absence de modèle de base lors du lancement de cet automne et l’impact de l’IA agentique parmi les autres sujets de préoccupation.
18 nov. (estimation) — NVIDIA (NVDA)
NVIDIA a prévu un chiffre d’affaires de $108.0 billion ±2% au T3, avec une marge brute non conforme aux PCGR de 74.0% ±50 points de base. L’entreprise a dépassé la borne supérieure de ses prévisions de chiffre d’affaires au cours de chacun des 12 derniers trimestres, avec une moyenne de 3.1% au-dessus de cette borne sur les quatre derniers — une tendance qui impliquerait un chiffre d’affaires proche de $113.6 billion. Le chiffre d’affaires des centres de données s’est élevé à $89.0 billion au dernier trimestre (+117% en glissement annuel), et la direction a indiqué s’attendre à une croissance du chiffre d’affaires d’environ 70% pour l’exercice 2028, bien au-dessus du consensus des analystes, qui se situe autour de 45%. Le principal risque concerne l’offre, et non la demande, ainsi que le respect du calendrier de montée en puissance de Vera Rubin.
Discussion
Lequel de ces cinq groupes suivez-vous le plus attentivement, et comptez-vous vous positionner avant la publication des résultats ou attendre la réaction qui suivra ?
$NVDA $MSFT $NVDA $AMZN $GOOGL