#AIStockGuruReportedlyBullishOnAI
Pourquoi je suis optimiste quant à l’IA
AI Stock Guru serait optimiste quant à l’IA — et honnêtement, je comprends pourquoi
Si quelqu’un est actuellement optimiste quant à l’IA, je ne pense pas que la raison devrait simplement être « l’IA est tendance ».
La véritable raison est bien plus importante.
À mon avis, l’IA passe du statut de technologie qui enthousiasme les gens à celui de technologie dont les entreprises ont réellement besoin.
Cette différence pourrait être énorme.
Nous avons déjà vu ce qui s’est passé lors de la première vague de l’IA : une demande explosive pour les puces avancées, les centres de données, le cloud computing et les logiciels d’IA. Mais je pense que la prochaine phase pourrait être encore plus intéressante, car l’IA s’intègre progressivement aux opérations quotidiennes des entreprises.
La question n’est plus :
« L’IA peut-elle faire des choses impressionnantes ? »
Nous savons déjà que c’est le cas.
La question la plus importante est :
« Quelle valeur économique l’IA peut-elle créer ? »
Et c’est là que mes perspectives deviennent très positives.
L’IA peut améliorer la productivité, automatiser les tâches répétitives, accélérer le développement logiciel, analyser d’énormes quantités de données, améliorer le service client, contribuer aux décisions financières et, à terme, alimenter des robots et des systèmes autonomes de plus en plus performants.
Cela signifie que l’IA pourrait créer de la valeur dans plusieurs secteurs en même temps.
C’est pourquoi je considère l’IA comme un écosystème plutôt que comme une seule action.
Les puces d’IA doivent devenir plus puissantes.
Les centres de données doivent se développer.
Les fournisseurs de cloud ont besoin de davantage de capacité.
Les entreprises ont besoin de logiciels d’IA.
Les modèles d’IA ont besoin de puissance de calcul.
Les entreprises ont besoin d’automatisation.
Et les consommateurs continueront à exiger des applications plus intelligentes.
Chaque maillon de cette chaîne peut créer une nouvelle opportunité d’investissement.
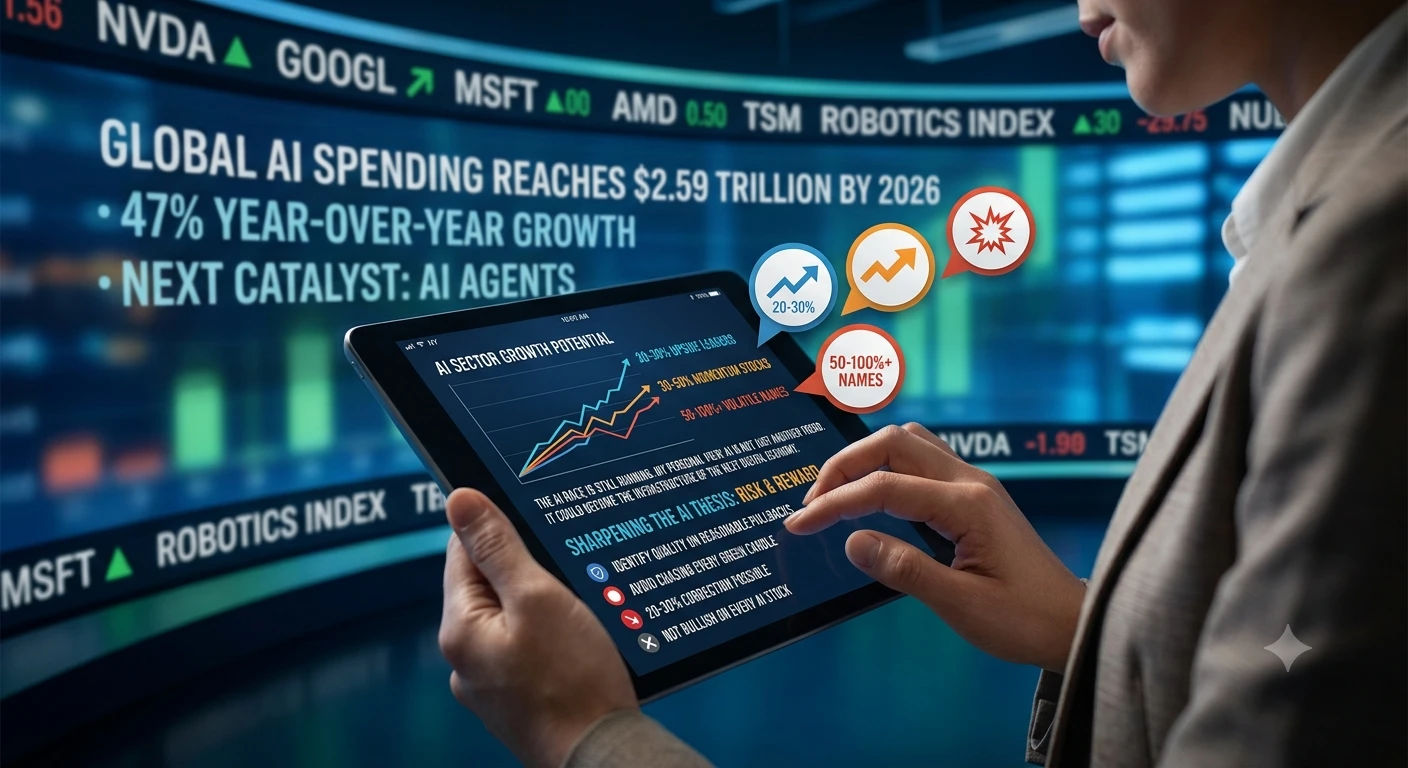
Les chiffres rendent également cette histoire difficile à ignorer. Gartner s’attend à ce que les dépenses mondiales consacrées à l’IA atteignent environ 2,59 billions de dollars en 2026,
ce qui représente une croissance d’environ 47 % sur un an.
Pour moi, ce n’est pas une petite tendance.
C’est un cycle massif d’investissement.
Et je pense que nous pourrions encore être au tout début.
Le prochain catalyseur majeur pourrait être les agents d’IA.
Au lieu de se contenter de répondre à une question, imaginez des systèmes d’IA qui accomplissent des flux de travail entiers, analysent des informations, assistent les employés et automatisent les tâches du début à la fin.
Si cette adoption s’accélère, l’IA pourrait devenir un moteur majeur de productivité pour les entreprises du monde entier.
Ajoutez ensuite la robotique à l’équation.
L’IA + la robotique pourraient faire passer cette technologie des ordinateurs aux usines, aux entrepôts et à l’économie physique.
C’est là que l’opportunité à long terme devient encore plus prometteuse.
Du point de vue de l’investissement, je surveillerais les semi-conducteurs dédiés à l’IA, la mémoire, les centres de données, le cloud computing, les réseaux, les logiciels d’entreprise, la cybersécurité et la robotique.
Mais je n’achèterais pas aveuglément toutes les entreprises liées à l’IA.
C’est extrêmement important.
Être optimiste quant à l’IA ne signifie pas être optimiste quant à toutes les actions liées à l’IA.
Une technologie exceptionnelle peut tout de même avoir une valorisation excessive.
C’est pourquoi je veux personnellement observer une véritable croissance des revenus, une forte demande, une amélioration des bénéfices et un avantage concurrentiel clair.
Si ces fondamentaux continuent de s’améliorer, je pense que les principales entreprises de l’IA pourraient potentiellement offrir une hausse supplémentaire de 20–30 % au cours d’un cycle de marché haussier.
Les entreprises à forte croissance affichant une dynamique exceptionnelle de leurs bénéfices pourraient potentiellement progresser de 30–50 %, tandis que les valeurs de l’IA plus petites et très volatiles pourraient connaître des rallyes de 50–100 %+ lors de phases d’optimisme extrême.
Mais ces rendements plus élevés s’accompagnent d’un risque accru.
Une correction de 20–30 % est toujours possible, surtout après un puissant rallye.
C’est pourquoi ma stratégie consisterait à acheter des actifs de qualité lors de replis raisonnables plutôt qu’à courir après chaque bougie verte.
Pour moi, le principal signal n’est pas l’engouement sur les réseaux sociaux.
C’est l’argent + l’adoption + les revenus.
Si les entreprises continuent de dépenser des milliards dans l’IA, que les entreprises continuent de l’adopter et que les revenus liés à l’IA continuent de s’accélérer, alors la thèse à long terme devient bien plus solide.
C’est exactement pourquoi je comprends le point de vue optimiste d’AI Stock Guru.
Je pense que l’IA pourrait devenir l’un des grands thèmes de croissance de cette décennie.
La première phase a prouvé que l’IA pouvait attirer des investissements considérables.
La prochaine phase pourrait prouver que l’IA peut générer une valeur économique considérable.
Et si cela se produit, le marché de l’IA d’aujourd’hui pourrait être très différent dans cinq ans.
Mon point de vue personnel est simple :
L’IA n’est pas simplement une nouvelle tendance. Elle pourrait devenir l’infrastructure de la prochaine économie numérique.
Je reste optimiste quant à la technologie, sélectif concernant les actions individuelles et patient quant aux points d’entrée.
Je préférerais identifier les entreprises qui construisent l’avenir plutôt que de courir après celles qui se contentent d’en parler.
La course à l’IA est toujours en cours.
Et à mon avis, nous n’avons pas encore vu son chapitre le plus important.#ShareWeekly #weeklyshare
Pourquoi je suis optimiste quant à l’IA
AI Stock Guru serait optimiste quant à l’IA — et honnêtement, je comprends pourquoi
Si quelqu’un est actuellement optimiste quant à l’IA, je ne pense pas que la raison devrait simplement être « l’IA est tendance ».
La véritable raison est bien plus importante.
À mon avis, l’IA passe du statut de technologie qui enthousiasme les gens à celui de technologie dont les entreprises ont réellement besoin.
Cette différence pourrait être énorme.
Nous avons déjà vu ce qui s’est passé lors de la première vague de l’IA : une demande explosive pour les puces avancées, les centres de données, le cloud computing et les logiciels d’IA. Mais je pense que la prochaine phase pourrait être encore plus intéressante, car l’IA s’intègre progressivement aux opérations quotidiennes des entreprises.
La question n’est plus :
« L’IA peut-elle faire des choses impressionnantes ? »
Nous savons déjà que c’est le cas.
La question la plus importante est :
« Quelle valeur économique l’IA peut-elle créer ? »
Et c’est là que mes perspectives deviennent très positives.
L’IA peut améliorer la productivité, automatiser les tâches répétitives, accélérer le développement logiciel, analyser d’énormes quantités de données, améliorer le service client, contribuer aux décisions financières et, à terme, alimenter des robots et des systèmes autonomes de plus en plus performants.
Cela signifie que l’IA pourrait créer de la valeur dans plusieurs secteurs en même temps.
C’est pourquoi je considère l’IA comme un écosystème plutôt que comme une seule action.
Les puces d’IA doivent devenir plus puissantes.
Les centres de données doivent se développer.
Les fournisseurs de cloud ont besoin de davantage de capacité.
Les entreprises ont besoin de logiciels d’IA.
Les modèles d’IA ont besoin de puissance de calcul.
Les entreprises ont besoin d’automatisation.
Et les consommateurs continueront à exiger des applications plus intelligentes.
Chaque maillon de cette chaîne peut créer une nouvelle opportunité d’investissement.
Les chiffres rendent également cette histoire difficile à ignorer. Gartner s’attend à ce que les dépenses mondiales consacrées à l’IA atteignent environ 2,59 billions de dollars en 2026,
ce qui représente une croissance d’environ 47 % sur un an.
Pour moi, ce n’est pas une petite tendance.
C’est un cycle massif d’investissement.
Et je pense que nous pourrions encore être au tout début.
Le prochain catalyseur majeur pourrait être les agents d’IA.
Au lieu de se contenter de répondre à une question, imaginez des systèmes d’IA qui accomplissent des flux de travail entiers, analysent des informations, assistent les employés et automatisent les tâches du début à la fin.
Si cette adoption s’accélère, l’IA pourrait devenir un moteur majeur de productivité pour les entreprises du monde entier.
Ajoutez ensuite la robotique à l’équation.
L’IA + la robotique pourraient faire passer cette technologie des ordinateurs aux usines, aux entrepôts et à l’économie physique.
C’est là que l’opportunité à long terme devient encore plus prometteuse.
Du point de vue de l’investissement, je surveillerais les semi-conducteurs dédiés à l’IA, la mémoire, les centres de données, le cloud computing, les réseaux, les logiciels d’entreprise, la cybersécurité et la robotique.
Mais je n’achèterais pas aveuglément toutes les entreprises liées à l’IA.
C’est extrêmement important.
Être optimiste quant à l’IA ne signifie pas être optimiste quant à toutes les actions liées à l’IA.
Une technologie exceptionnelle peut tout de même avoir une valorisation excessive.
C’est pourquoi je veux personnellement observer une véritable croissance des revenus, une forte demande, une amélioration des bénéfices et un avantage concurrentiel clair.
Si ces fondamentaux continuent de s’améliorer, je pense que les principales entreprises de l’IA pourraient potentiellement offrir une hausse supplémentaire de 20–30 % au cours d’un cycle de marché haussier.
Les entreprises à forte croissance affichant une dynamique exceptionnelle de leurs bénéfices pourraient potentiellement progresser de 30–50 %, tandis que les valeurs de l’IA plus petites et très volatiles pourraient connaître des rallyes de 50–100 %+ lors de phases d’optimisme extrême.
Mais ces rendements plus élevés s’accompagnent d’un risque accru.
Une correction de 20–30 % est toujours possible, surtout après un puissant rallye.
C’est pourquoi ma stratégie consisterait à acheter des actifs de qualité lors de replis raisonnables plutôt qu’à courir après chaque bougie verte.
Pour moi, le principal signal n’est pas l’engouement sur les réseaux sociaux.
C’est l’argent + l’adoption + les revenus.
Si les entreprises continuent de dépenser des milliards dans l’IA, que les entreprises continuent de l’adopter et que les revenus liés à l’IA continuent de s’accélérer, alors la thèse à long terme devient bien plus solide.
C’est exactement pourquoi je comprends le point de vue optimiste d’AI Stock Guru.
Je pense que l’IA pourrait devenir l’un des grands thèmes de croissance de cette décennie.
La première phase a prouvé que l’IA pouvait attirer des investissements considérables.
La prochaine phase pourrait prouver que l’IA peut générer une valeur économique considérable.
Et si cela se produit, le marché de l’IA d’aujourd’hui pourrait être très différent dans cinq ans.
Mon point de vue personnel est simple :
L’IA n’est pas simplement une nouvelle tendance. Elle pourrait devenir l’infrastructure de la prochaine économie numérique.
Je reste optimiste quant à la technologie, sélectif concernant les actions individuelles et patient quant aux points d’entrée.
Je préférerais identifier les entreprises qui construisent l’avenir plutôt que de courir après celles qui se contentent d’en parler.
La course à l’IA est toujours en cours.
Et à mon avis, nous n’avons pas encore vu son chapitre le plus important.#ShareWeekly #weeklyshare