#每周来晒 #美股财报季 Тиждень звітності Big Tech: рейтинг покриття витрат грошовими потоками для компаній, що інвестують в AI
Сім компаній, одне запитання: чи виправдовує зростання AI рекордні витрати? Замість того щоб ранжувати компанії за популярністю, я використав показник, який допомагає відсіяти інформаційний шум: наскільки операційний грошовий потік покриває капітальні витрати. Потім я порівняв ті самі компанії за монетизацією AI, якістю прибутку, оцінкою та ризиком і вибрав ті, що мають найміцніші фундаментальні показники.
Календар
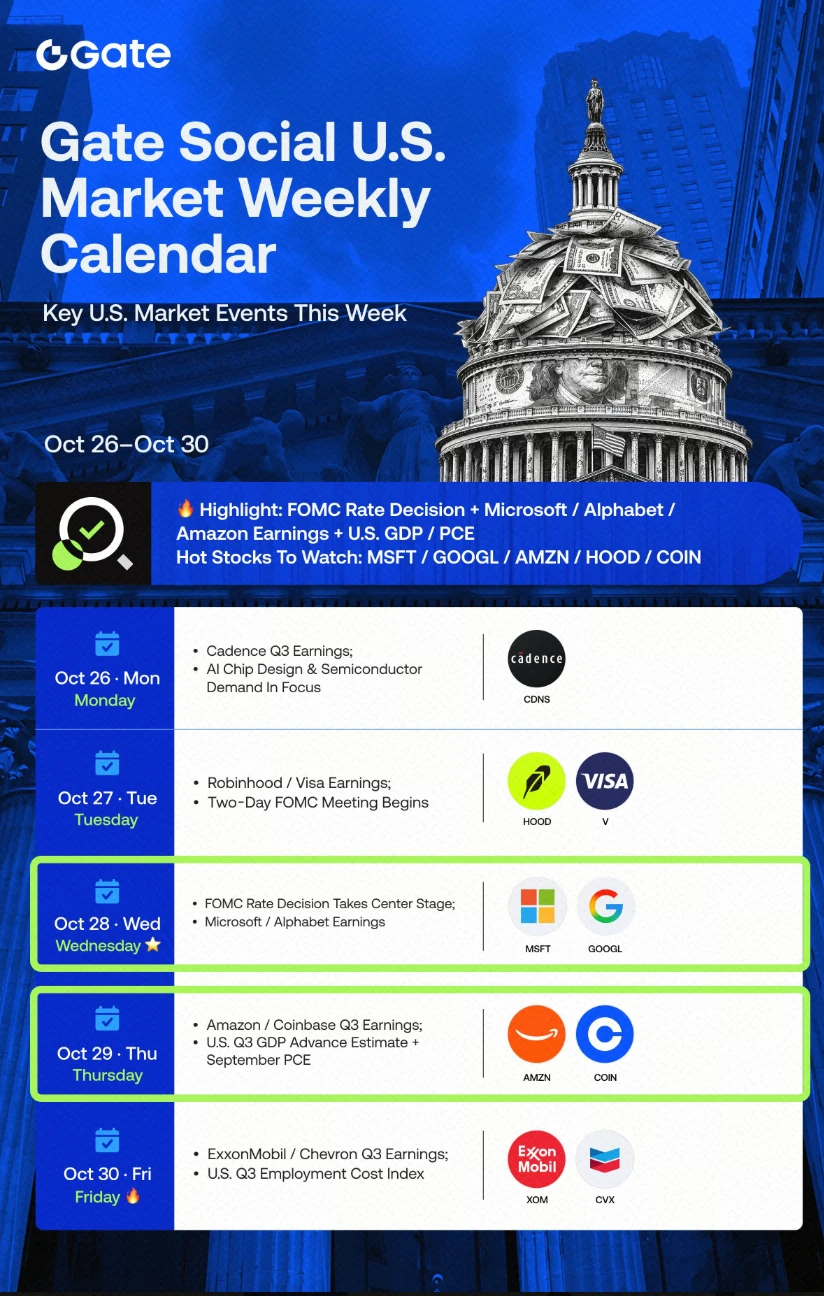
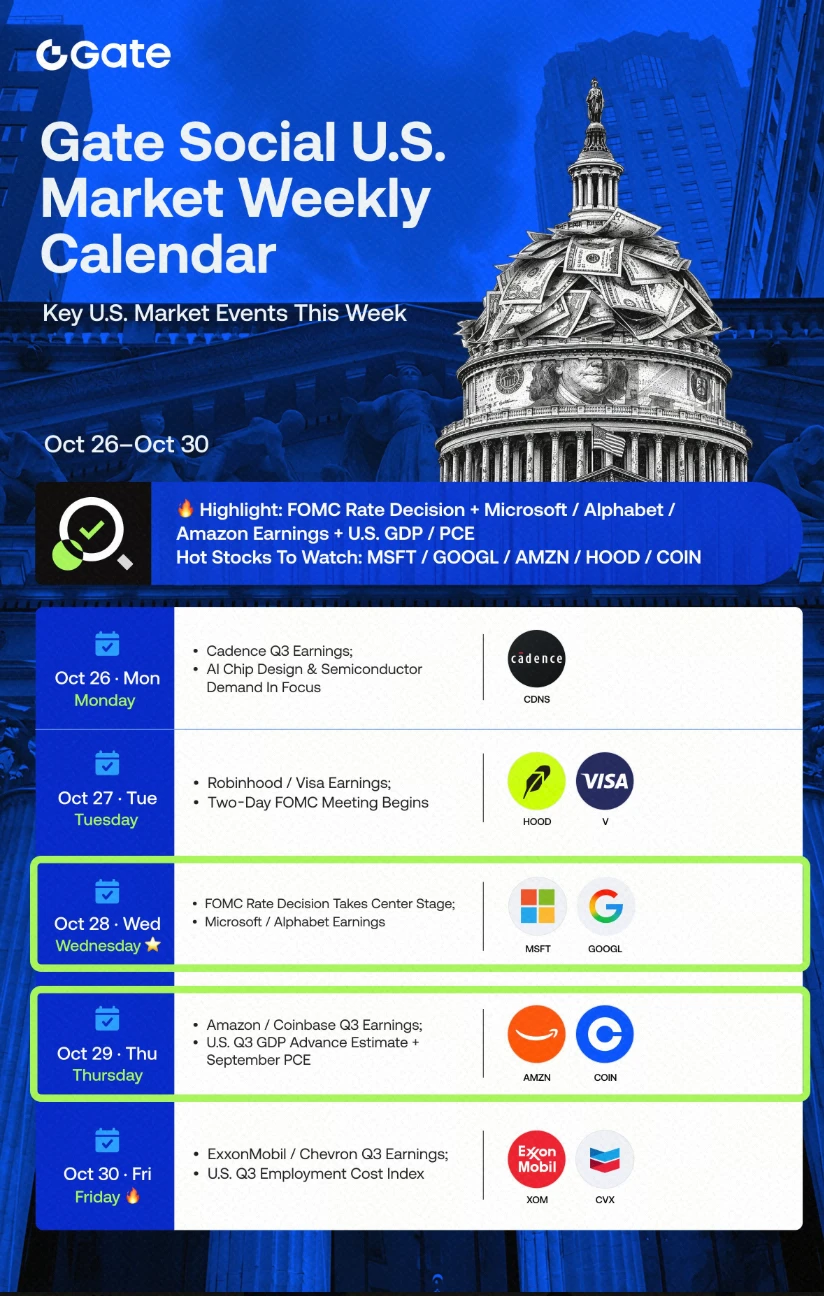
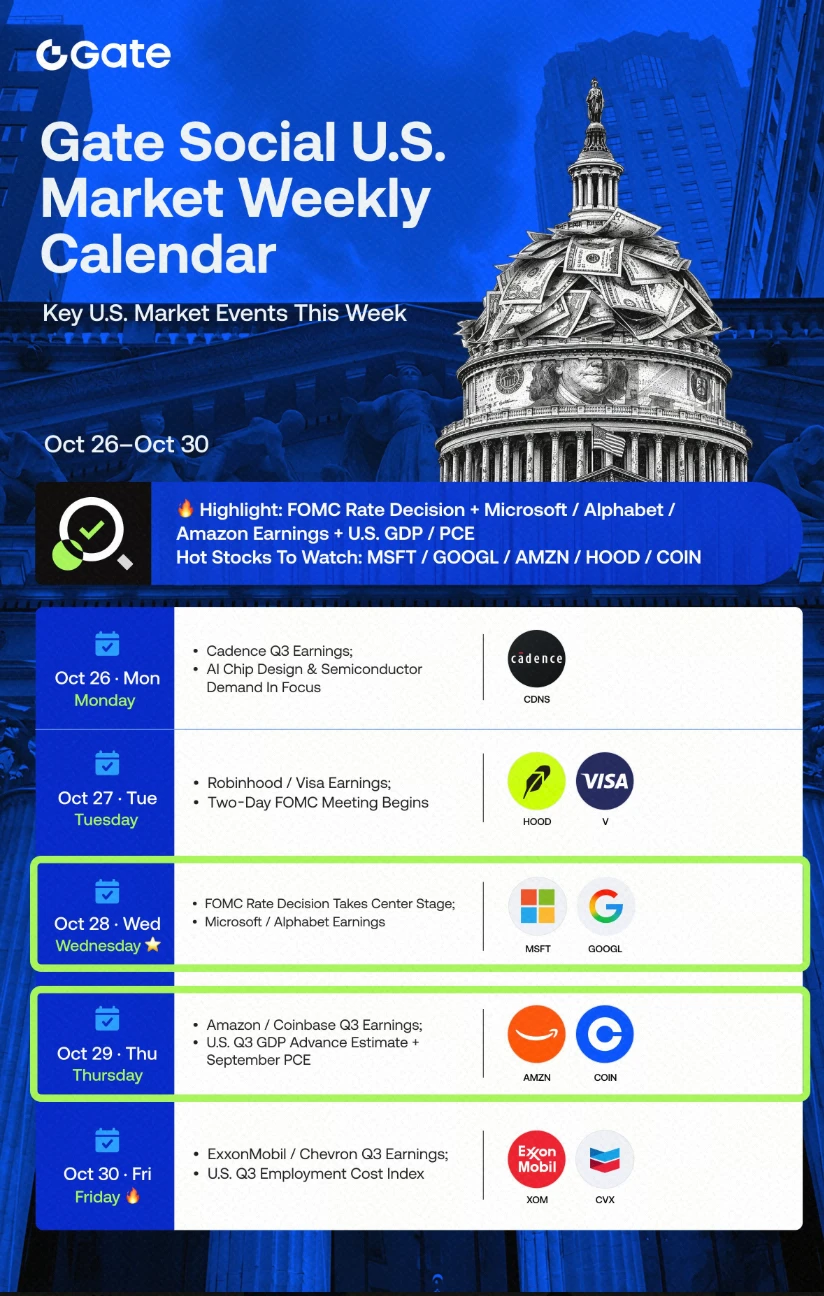
Microsoft і Alphabet звітують у середу, October 28, а Amazon — у четвер, October 29. Рішення ФРС щодо ставки буде оприлюднено того ж дня, що й результати Microsoft і Alphabet, о 18:00 UTC, тож інвестори отримають сигнал щодо монетарної політики за кілька годин до публікації звітів. Далі, November 2, звітує Apple, а Nvidia, як очікується, оприлюднить результати приблизно в середині листопада — дата ще має бути підтверджена.
Коефіцієнт покриття
Співвідношення операційного грошового потоку до капітальних витрат, розраховане на основі останніх оприлюднених даних кожної компанії, дає загальне уявлення про ситуацію. Періоди відрізняються, тому сприймайте ці цифри як орієнтовні.
- Microsoft: операційний грошовий потік у розмірі $55.4 billion проти грошових капітальних витрат у $35.8 billion у четвертому фінансовому кварталі — приблизно 1.55 раза, або близько 1.35 раза з урахуванням фінансової оренди.
- Tesla: $6.26 billion проти $4.73 billion у Q3 — приблизно 1.3 раза.
- Meta: $32.79 billion проти $34.91 billion — приблизно 0.94 раза.
- Amazon: операційний грошовий потік за останні 12 місяців у розмірі $161.4 billion проти капітальних витрат у $169.0 billion — приблизно 0.95 раза.
- Alphabet: $39.1 billion проти $44.9 billion у Q2 — приблизно 0.87 раза.
Лише Microsoft і Tesla покривають витрати коштом операційної діяльності. Інші три компанії фінансують дефіцит за рахунок боргу, акціонерного капіталу або грошових коштів.
Microsoft: найміцніші фундаментальні показники
У четвертому кварталі Azure зріс на 43%, а на перший квартал прогнозується зростання приблизно на 45% у валютному вимірі без урахування впливу валютних курсів. Прогноз доходу становить від $89.85 billion до $90.95 billion, що на 16%–17% більше. Обсяг комерційних зобов’язань за контрактами зріс на 84% — до $678 billion, кількість платних ліцензій Microsoft 365 Copilot перевищила 30 million, а керівництво очікує, що вільний грошовий потік залишатиметься позитивним у фінансовому 2027 році. Мінус: у кварталі капітальні витрати мають перевищити $50 billion, а вільний грошовий потік за квартал упав на 23% — до $19.6 billion. Аналітики очікують прибуток близько $4.71 на акцію за доходу $90.63 billion. Висновок: найкраще поєднання зростання, портфеля замовлень і грошового потоку.
Alphabet: найшвидше зростання, найменший запас міцності
Дохід Google Cloud у Q2 зріс на 82% — до $24.8 billion, порівняно з 63% у Q1 і 48% у Q4 2025. Це більше, ніж у Azure (43%) і AWS (37%), а за даними Synergy частка компанії сягнула рекордних 15%. Операційний прибуток Cloud становив $8.8 billion проти $2.8 billion роком раніше. Обсяг портфеля замовлень сягнув $514 billion, збільшившись більш ніж на $50 billion за квартал. Але капітальні витрати подвоїлися — до $44.92 billion, вільний грошовий потік уперше став від’ємним і становив $5.86 billion, а Alphabet залучила $70 billion через випуск акцій і боргу. Консенсус-прогноз передбачає дохід близько $128 billion і EPS близько $3.03. Висновок: найсильніше зростання, найнижчий коефіцієнт покриття.
Amazon: найчіткіша перевірка
У Q2 AWS зріс на 37% — до $42.2 billion, а операційний прибуток становив $16.6 billion. Відрив від Azure скоротився з 16 до 6 пунктів, але вільний грошовий потік за останні 12 місяців упав до мінус $7.6 billion на тлі капітальних витрат приблизно від $200 billion до $220 billion. Очікування становлять близько $202 billion доходу та $1.96 EPS. Висновок: прискорення зростання AWS — єдиний показник, за яким можна зрозуміти, чи окупаються витрати.
Meta: зростання без грошового потоку
Дохід у розмірі $64.60 billion зріс на 26%, але загальні витрати збільшилися приблизно на 68%, а вільний грошовий потік був від’ємним і становив $2.12 billion; капітальні витрати у 2026 році мають сягнути від $135 billion до $145 billion. Наступного дня після звіту акції впали приблизно на 7%. Висновок: сильні доходи, але поки що низька віддача від витрат.
Tesla: запас грошових коштів є, зростання слабке
Поставки в кількості 486,532 перевищили оцінки, але дохід залишився незмінним — $28.05 billion, а чистий прибуток за GAAP знизився на 43%. Вільний грошовий потік у розмірі $1.53 billion зріс завдяки змінам оборотного капіталу та скороченню капітальних витрат, а прогноз капітальних витрат на весь рік знизили до $20 billion. Оцінка компанії й надалі залежить від автономних технологій і роботів, а не від прибутку від продажу автомобілів.
Apple і Nvidia: дві різні перевірки
Apple звітує November 2. Консенсус-прогноз — близько $113.4 billion доходу, що приблизно на 10.6% більше, та EPS близько $1.99. Перевірятимуть попит на iPhone, ситуацію в Китаї, зростання Services, маржу та монетизацію Apple Intelligence. Nvidia — це іспит для решти компаній: капітальні витрати гіперскейлерів стають її доходом, тож найважливішими будуть постачання Blackwell і Rubin, валова маржа та правила експорту.
Чи гарантує перевищення прогнозу зростання акцій?
Ні. Meta перевищила прогноз за доходом, але акції впали; Tesla перевищила прогноз скоригованого EPS, але акції впали; SpaceX також перевищила прогноз, але під час наступної сесії акції знизилися. Реакція ринку залежить від прогнозів керівництва, витрат і грошового потоку, а не від заголовків.
Мій рейтинг за міцністю фундаментальних показників
1. Microsoft: коефіцієнт покриття вищий за 1, портфель замовлень на $678 billion і прискорення зростання Azure.
2. Alphabet: найкраще зростання, але найнижчий коефіцієнт покриття.
3. Amazon: зростання AWS прискорюється, але вільний грошовий потік за останні 12 місяців від’ємний.
4. Meta: високе зростання, але витрати збільшувалися швидше, ніж дохід.
Цей рейтинг відображає фундаментальні показники, а не те, акції якої компанії зростуть після публікації звіту.
Зростання Azure порівняно з прогнозом у 45%, третій квартал поспіль прискорення Google Cloud, результати AWS порівняно з прогнозом у 37% і будь-які натяки щодо капітальних витрат у 2027 році. Тон ФРС October 28 визначить настрої щодо всіх цих компаній.
Під час буму всі звітують про одне й те саме: зростання попиту. Варто володіти акціями тієї компанії, яка може задовольнити цей попит, не позичаючи у майбутнього, а коефіцієнт покриття грошовими потоками — найчіткіший спосіб її визначити.