Для криптоденних трейдерів і свінг-трейдерів поєднання стохастичного RSI з напрямком тренду та рівнями підтримки може допомогти точніше визначати момент входу. Завдання полягає в тому, щоб відрізнити тимчасове перезавантаження імпульсу від формування розвороту тренду.
Основні висновки
-
Стохастичний RSI показує, де поточне значення RSI перебуває в межах свого недавнього діапазону, що робить його чутливішим за стандартний RSI.
-
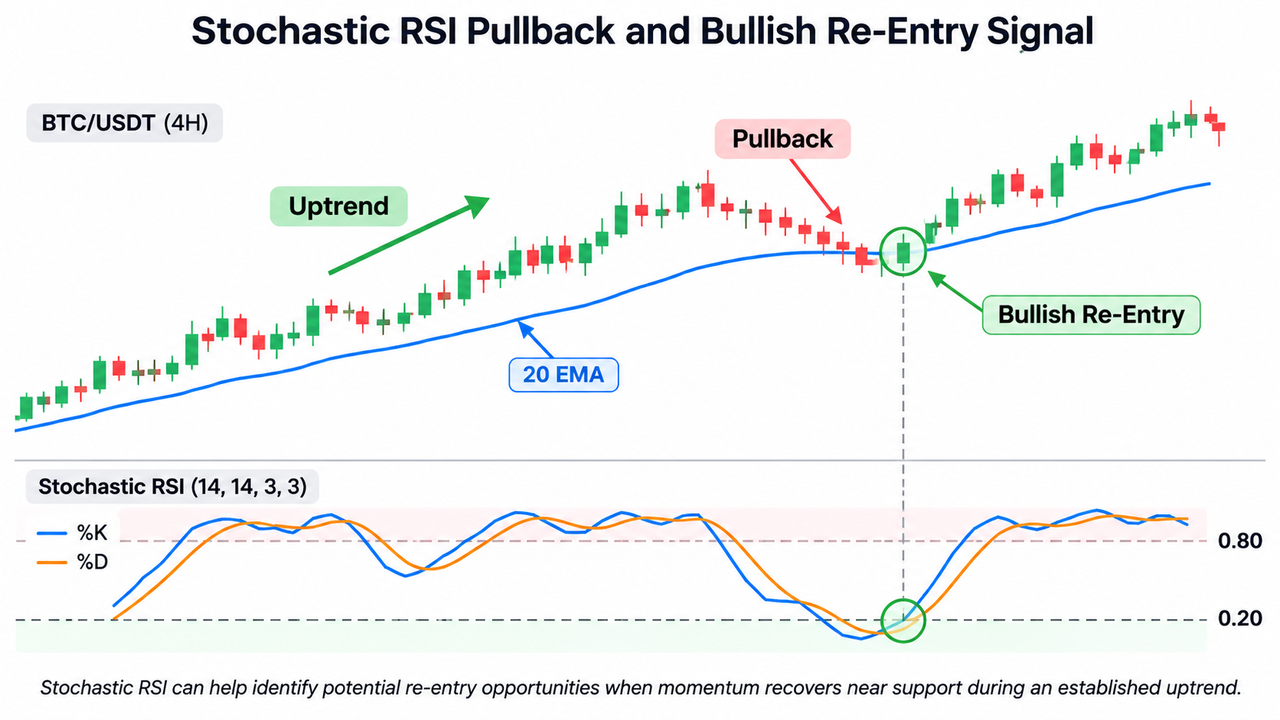
Бичача конфігурація для повторного входу часто формується, коли Stoch RSI опускається нижче 0,20 і утворює бичаче перетинання поблизу підтримки.
-
Напрямок тренду, ковзні середні, цінова структура та обсяг торгів допомагають відфільтровувати ненадійні сигнали.
-
Трейдерам слід чекати підтвердження ціною, а не входити одразу, коли Stoch RSI переходить у зону перепроданості.
-
Сильні тренди можуть утримувати індикатори імпульсу поблизу екстремальних рівнів, тому управління ризиками є важливим.
Як стохастичний RSI визначає повторні входи після відкату
Стохастичний RSI, також відомий як Stoch RSI або StochRSI, — це індикатор технічного аналізу, який застосовує формулу стохастичного осцилятора до значень індексу відносної сили (RSI), а не до стандартних цінових даних.
Розроблений Тушаром Чанде та Стенлі Кроллом і представлений у їхній книзі 1994 року The New Technical Trader, StochRSI було створено для підвищення чутливості під час визначення станів перекупленості та перепроданості.
Індекс відносної сили вимірює швидкість і масштаб рухів ціни. Стохастичний RSI розглядає це інакше, вимірюючи поточне значення RSI відносно його нещодавніх найвищих і найнижчих значень.
Це означає, що стохастичний RSI віддалений від фактичної ціни на два етапи розрахунку.
Як пояснює документація TradingView щодо стохастичного RSI, така підвищена чутливість створює частіші сигнали, але може тимчасово відокремлювати рух індикатора від поведінки ціни.
Для торгівлі на відкатах ця чутливість може бути корисною. Короткострокове перезавантаження імпульсу може з’явитися до того, як ціна продовжить ширший тренд.
У чому нюанс? Перезавантаження імпульсу не означає автоматично, що покупці повертаються.
Формула, налаштування та рівні перекупленості й перепроданості стохастичного RSI
Формула StochRSI порівнює поточне значення RSI з його найвищим і найнижчим значеннями за заздалегідь визначений період.
StochRSI = (Поточний RSI – Найнижчий RSI) / (Найвищий RSI – Найнижчий RSI)
Поширена конфігурація використовує 14-періодний RSI, 14-періодний стохастичний період розрахунку та трьохперіодне згладжування для ліній %K і %D.
Незгладжений StochRSI коливається між 0 і 1, хоча деякі платформи для побудови графіків відображають еквівалентну шкалу від 0 до 100.
| Значення StochRSI |
Інтерпретація імпульсу |
| Нижче 0,20 |
Умови перепроданості; можливе виснаження ведмежого імпульсу |
| 0,20–0,50 |
Нижній діапазон імпульсу |
| 0,50–0,80 |
Посилення бичачого імпульсу |
| Вище 0,80 |
Умови перекупленості; сильний висхідний імпульс |
Швидка лінія %K відстежує згладжений рух StochRSI, тоді як повільніша лінія %D виконує роль сигнальної лінії.
Бичаче перетинання виникає, коли %K перетинає %D знизу вгору. Ведмеже перетинання виникає, коли %K опускається нижче %D.
Згладжування може зменшити волатильність осцилятора StochRSI, але надмірне згладжування затримує сигнали. Коротші налаштування підвищують швидкість реакції, водночас збільшуючи кількість шуму.
На відміну від традиційних рівнів RSI 70 і 30, для StochRSI зазвичай використовують 0,80 і 0,20 для визначення станів перекупленості або перепроданості.
Ці порогові значення описують відносний імпульс, а не гарантовані точки розвороту.
Як використовувати стохастичний RSI для бичачих повторних входів
Бичача конфігурація повторного входу за стохастичним RSI поєднує усталений висхідний тренд, відкат до підтримки та відновлення купівельного імпульсу.
Крок 1: Підтвердьте основний висхідний тренд
Почніть із перевірки того, чи формує ціна вищі максимуми та вищі мінімуми.
Висхідна 20-періодна або 50-періодна ковзна середня може підтвердити оцінку тренду. Трейдери також можуть використовувати ADX і ATR разом, щоб відрізнити силу спрямованого руху від волатильності.
Якщо ціна неодноразово пробиває важливі локальні мінімуми, видимий відкат може бути справжнім низхідним трендом.
Крок 2: Визначте відкат до підтримки
Шукайте ситуацію, коли ціна відступає до усталеної зони підтримки, наприклад до попереднього опору, що став підтримкою, висхідної ковзної середньої або рівня нещодавнього прориву.
Стратегія відкату за EMA і VWAP може допомогти визначити, чи залишається ціна поблизу важливої внутрішньоденної підтримки.
В ідеалі відкат має формуватися без порушення ширшої бичачої ринкової структури.
Крок 3: Слідкуйте, коли Stoch RSI входить у зону перепроданості
Коли StochRSI опускається нижче 0,20, короткостроковий імпульс RSI перебуває поблизу нижньої межі свого недавнього діапазону.
Це вказує на можливе перезавантаження імпульсу, але трейдерам не слід входити лише тому, що індикатор торкається рівнів перепроданості.
Дочекайтеся, коли швидка лінія %K перетне повільнішу лінію %D знизу вгору, бажано коли осцилятор починає відновлюватися із зони перепроданості.
Крок 4: Підтвердьте повторний вхід ціновою динамікою
Бичаче перетинання стає кориснішим, коли ціна закривається вище недавнього незначного локального максимуму, формує вищий мінімум або утворює переконливу бичачу свічку поблизу підтримки.
Обсяг може надати додатковий рівень підтвердження. Тиск покупців і продавців допомагає оцінити, чи відскок відображає значущу активність учасників ринку.
Трейдери також можуть використовувати аналіз кількох таймфреймів, щоб узгодити короткострокове відновлення імпульсу з більшим трендом.
Крок 5: Визначте ризик перед входом
Розмістіть рівень скасування торгової ідеї нижче відповідного локального мінімуму або усталеної зони підтримки, враховуючи звичайну ринкову волатильність.
ATR може допомогти оцінити, чи не є запропонований стоп-лос надто вузьким.
Розмір позиції має відповідати відстані між точкою входу та стоп-лосом, а потенційна винагорода має виправдовувати ризик.
Практичний приклад повторного входу за стохастичним RSI
Припустімо, що Bitcoin рухається вгору на чотиригодинному графіку, послідовно формуючи вищі максимуми та вищі мінімуми.
Після досягнення $100 000 BTC відступає до висхідної 20-періодної EMA поблизу $97 000.
Під час корекції:
-
Стохастичний RSI опускається нижче 0,20.
-
Ціна утримується вище попереднього вищого мінімуму.
-
Лінія %K перетинає %D знизу вгору.
-
Бичача свічка закривається вище незначного рівня опору на рівні $97 500.
Технічний трейдер може розглядати $97 500 як поріг підтвердження, зі стоп-лосом нижче нещодавнього локального мінімуму та потенційною ціллю поблизу попереднього опору.
Ці ціни є гіпотетичними, а не актуальними ринковими даними.
Наприклад, трейдер, який використовує спотовий ринок BTC/USDT на Gate.com, може порівняти поточні свічки, обсяг торгів і рівні підтримки перед оцінкою подібної конфігурації.
Якщо ціна пробиває підтримку до підтвердження, початкова ідея повторного входу слабшає.
Поєднання стохастичного RSI з іншими технічними індикаторами
StochRSI працює найкраще, коли інші технічні індикатори відповідають на різні запитання.
| Індикатор |
Роль у торгівлі повторними входами |
| Ковзна середня |
Визначає напрямок тренду та динамічну підтримку |
| ADX |
Вимірює силу спрямованого тренду |
| MACD |
Оцінює ширший ринковий імпульс |
| Обсяг |
Оцінює активність учасників за відновленням |
| Лінія накопичення/розподілу |
Відстежує тиск ціни й обсягу з часом |
| Стохастичний RSI |
Уточнює короткостроковий момент імпульсу |
Наприклад, аналіз імпульсу MACD може допомогти визначити, чи зберігається конструктивний ширший імпульс, поки StochRSI перезавантажується.
Бичача дивергенція пропонує ще один можливий сигнал. Вона виникає, коли ціна формує нижчий мінімум, тоді як стохастичний RSI формує вищий мінімум.
Однак дивергенція не доводить, що розворот уже почався. Підтвердження ціною все ще необхідне.
Поширені помилки в торгівлі за стохастичним RSI та хибні сигнали
Стохастичний RSI генерує більше торгових сигналів, ніж традиційні індикатори, оскільки швидко реагує на зміни значень RSI.
Така чутливість може створювати хибні сигнали, особливо на бокових ринках.
Поширені помилки включають негайний вхід на рівнях перепроданості, ігнорування основного тренду, сприйняття кожного перетинання як надійного та постійне коригування налаштувань індикатора після збиткових угод.
StochRSI може залишатися в зоні перекупленості під час сильного висхідного руху або в зоні перепроданості під час стійкого продажу. Стандартний RSI також може залишатися на екстремальних рівнях протягом тривалого часу.
У низхідному тренді трейдери іноді застосовують зворотний підхід, відстежуючи значення перекупленості та ведмежі перетинання поблизу опору. Короткі продажі передбачають додаткові ризики, особливо за використання кредитного плеча.
Рекомендації CFTC щодо ризиків спекулятивної торгівлі наголошують на небезпеках, пов’язаних із кредитним плечем, незнайомими ринками та короткостроковими спекуляціями.
Акаунт для паперової торгівлі дає трейдерам змогу оцінити частоту сигналів, хибні входи та поведінку стоп-лосів до ризикування капіталом.
Висновок
Стратегії повторного входу за стохастичним RSI працюють завдяки поєднанню перезавантаження імпульсу з усталеним трендом, відповідною підтримкою та підтвердженням ціною.
Найбільша перевага осцилятора — чутливість. Його головний недолік такий самий: часті сигнали можуть спонукати трейдерів до передчасних входів.
У поєднанні з ринковою структурою, обсягом і послідовною торговою системою StochRSI може допомогти точніше визначати момент відкату. Використаний окремо, він не може надійно відрізнити тимчасові корекції від масштабніших розворотів.
Поширені запитання
Яке налаштування стохастичного RSI найкраще підходить для торгівлі повторними входами?
14-періодний RSI, 14-періодний стохастичний розрахунок і трьохперіодне згладжування для обох ліній %K і %D є поширеними початковими налаштуваннями. Коротші налаштування генерують швидші сигнали, тоді як довші можуть зменшувати шум ціною нижчої швидкості реакції.
Чи слід трейдерам купувати щоразу, коли стохастичний RSI переходить у зону перепроданості?
Ні. Значення перепроданості нижче 0,20 вказує, що RSI перебуває поблизу нижньої межі свого недавнього діапазону, а не на те, що ціна досягла дна. Бичаче перетинання, підтверджене ціновою динамікою та напрямком тренду, забезпечує повнішу конфігурацію.
Чи стохастичний RSI кращий за RSI для входів після відкату?
Стохастичний RSI загалом чутливіший, що робить його корисним для визначення короткострокового моменту входу. Стандартний RSI є плавнішим і може забезпечити чіткіший контекст ширшого імпульсу. Жоден індикатор не є стабільно кращим за інший за всіх ринкових умов.
Чи може стохастичний RSI визначати ведмежі можливості повторного входу?
Так. Під час усталеного низхідного тренду трейдери можуть відстежувати, чи піднімається StochRSI вище 0,80, перш ніж поблизу опору сформується ведмеже перетинання %K/%D. Підтвердження ціною все ще необхідне, а короткі позиції несуть додатковий ризик.
Чи працює стохастичний RSI на всіх криптовалютних таймфреймах?
Стохастичний RSI можна застосовувати до різних інтервалів графіка, але якість сигналів залежить від волатильності, ліквідності та ринкової структури. Нижчі таймфрейми часто створюють більше шуму, тоді як вищі таймфрейми дають менше сигналів, що рухаються повільніше.
Відмова від відповідальності: Цей матеріал призначений лише для освітніх цілей і не є фінансовою або інвестиційною порадою. Торгівля криптовалютами пов’язана зі значним ризиком, зокрема з волатильністю, змінами ліквідності та можливими втратами капіталу. Технічні індикатори та історичні закономірності не гарантують майбутніх результатів. Як пояснюється в інформаційному бюлетені SEC для інвесторів, минулі результати не можуть надійно прогнозувати майбутні інвестиційні результати. За потреби зверніться за порадою до кваліфікованого фахівця. Торгові продукти та обмеження можуть відрізнятися залежно від юрисдикції.