Розуміння абсорбції допомагає криптотрейдерам оцінювати невдалі прориви та потенційні розвороти, хоча активна торгівля без руху ціни не гарантує зміни її напрямку.
Основні висновки
-
Абсорбція потоку ордерів виникає, коли пасивні покупці або продавці поглинають агресивні ордери, не дозволяючи ціні суттєво змінитися.
-
Футпринт-графіки виявляють абсорбцію через аномально високий обсяг виконаних угод, зосереджений на рівнях ціни, де рух ціни зупиняється.
-
Позитивна або негативна дельта обсягу в поєднанні зі слабким рухом ціни може свідчити про те, що агресивні трейдери стикаються із сильною ліквідністю з протилежного боку.
-
Кумулятивна дельта обсягу (CVD), профіль обсягу та структурні рівні надають додатковий контекст для оцінювання абсорбції.
-
Абсорбція може передувати розвороту, невдалому прориву або консолідації. Підтвердження рухом ціни залишається необхідним.
Що таке абсорбція потоку ордерів?
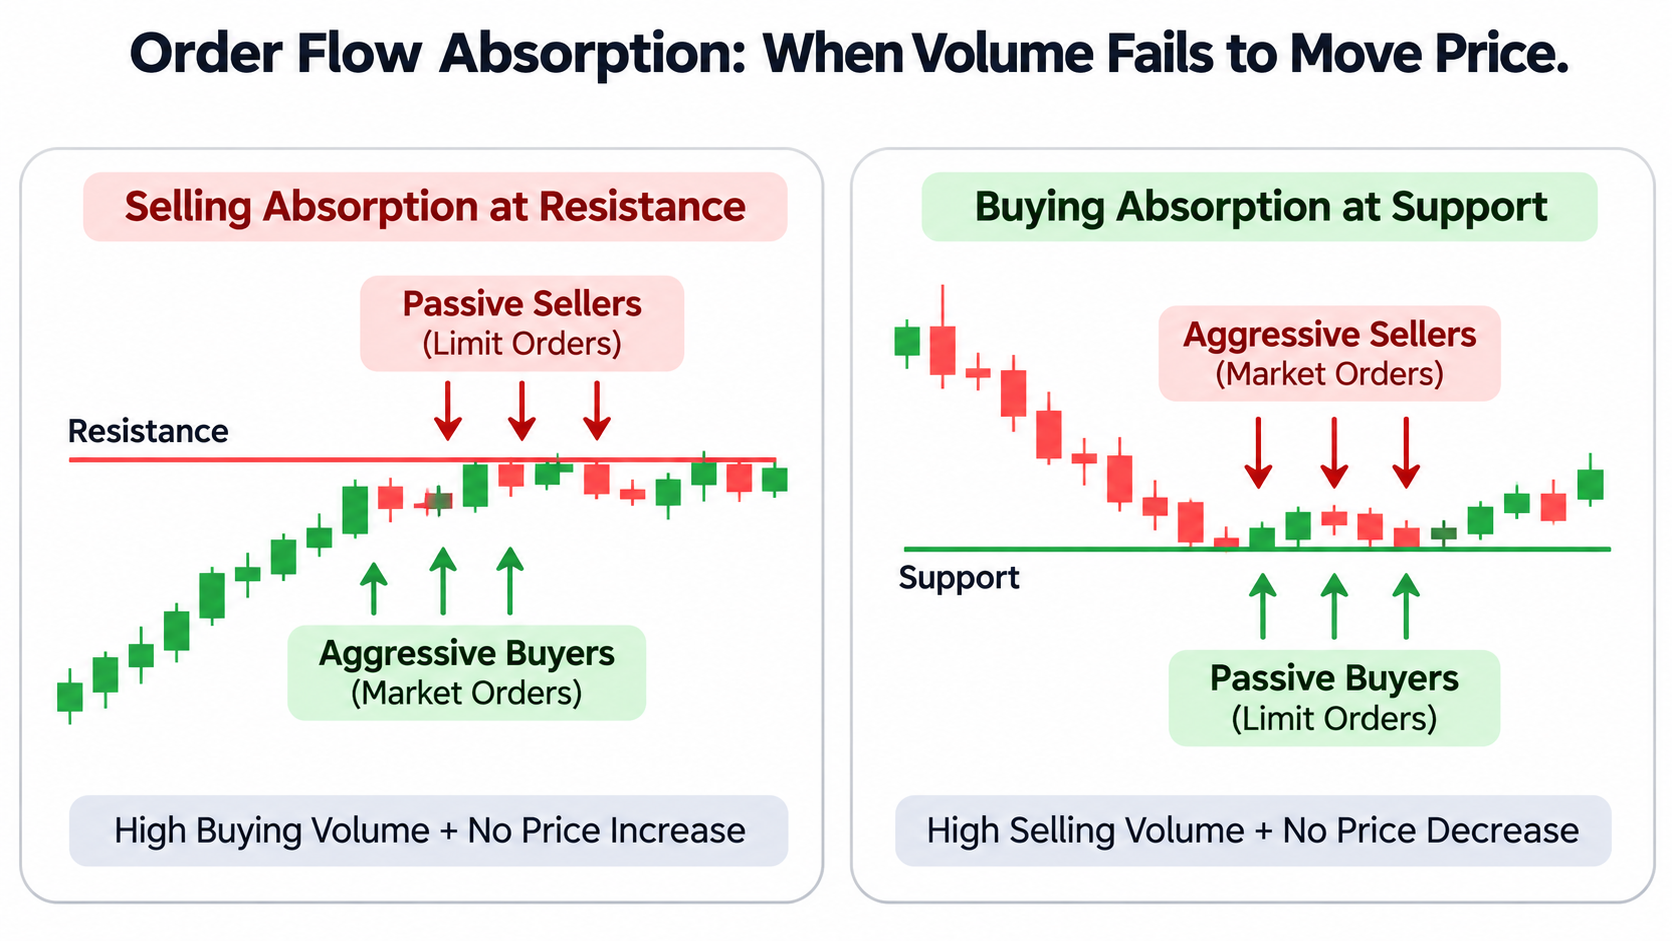
Абсорбція потоку ордерів — це ситуація, коли агресивні покупці або продавці неодноразово виконують ринкові ордери проти відкладених лімітних ордерів, але ціна майже не рухається.
Кожна виконана угода має дві сторони. Ринковий ордер на купівлю поглинає доступну ліквідність продавців за ціною аск, тоді як ринковий ордер на продаж виконується проти ліквідності покупців за ціною бід. Пояснення SEC щодо ринкових і лімітних ордерів описує цей базовий механізм виконання.
Розглянемо ситуацію, коли Bitcoin наближається до опору на рівні 100 000 $. Агресивні покупці подають великі ринкові ордери, але пасивні продавці продовжують надавати ліквідність. Обсяг торгів зростає, тоді як ціна не може впевнено подолати рівень опору.
Така поведінка свідчить про абсорбцію продажів.
Протилежна ситуація виникає біля підтримки. Агресивні продавці виконують ордери проти відкладених ордерів на купівлю, але пасивні покупці поглинають тиск продажів.
Абсорбція показує трейдерам, що одна сторона намагається змінити ціну, а інша надає достатню ліквідність, щоб протистояти цьому руху.
Великий обсяг виконаних угод не показує, чи відповідають за нього великі учасники, маркетмейкери або численні дрібні учасники. Особа та наміри трейдерів із протилежного боку залишаються невизначеними.
Як футпринт-графіки виявляють абсорбцію потоку ордерів
Футпринт-графіки відображають виконаний обсяг за бідом і аском на окремих рівнях ціни всередині кожної свічки. На відміну від стандартного свічкового графіка, вони показують, як розвивалася торгова активність протягом формування свічки.
Типовий футпринт відображає обсяг продажів, ініційованих за ціною бід, і обсяг купівель, ініційованих за ціною аск.
Припустімо, футпринт показує агресивні купівлі обсягом 850 BTC біля опору, тоді як ціна лише трохи зростає, а потім повертається нижче цього рівня.
Великий обсяг купівель у поєднанні з відхиленням ціни свідчить, що пасивні продавці поглинули значну частину попиту, що надходив.
Зазвичай трейдери стежать за трьома характеристиками:
-
Високий обсяг виконаних угод: незвично великі угоди з’являються біля певної ціни.
-
Обмежений рух ціни: ціна зупиняється, незважаючи на подальші агресивні купівлі або продажі.
-
Відхилення: після послаблення агресивної активності ціна рухається в протилежному напрямку.
Окрема клітинка зі значним обсягом може привернути увагу, але повторна взаємодія на сусідніх рівнях ціни зазвичай надає сильніший контекст.
Ця відмінність важлива, оскільки дисбаланси потоку ордерів вимірюють агресивну активність, тоді як абсорбція стосується реакції ринку на цю активність.
Використання дельти обсягу та дивергенції дельти
Дельта обсягу вимірює різницю між обсягом виконаних угод, ініційованих покупцями та продавцями.
Дельта обсягу = обсяг агресивних купівель – обсяг агресивних продажів
Позитивна дельта означає, що обсяг агресивних купівель перевищує обсяг агресивних продажів. Негативна дельта означає, що продавці ініціюють більший обсяг, ніж покупці.
Наприклад:
| Показник |
Обсяг BTC |
| Агресивні купівлі |
720 BTC |
| Агресивні продажі |
280 BTC |
| Дельта обсягу |
+440 BTC |
| Рух ціни |
Майже без змін |
У цьому випадку позитивна дельта вказує на значний тиск покупців. Якщо ціна зупиняється біля опору, пасивні продавці можуть поглинати цей попит.
Негативна дельта біля підтримки в поєднанні з незначним зниженням ціни може свідчити про абсорбцію купівель.
Чистий обсяг і дельта обсягу — це різні показники, тому трейдерам слід перевірити, як їхня торгова платформа розраховує кожен із них.
Дивергенція кумулятивної дельти обсягу
Кумулятивна дельта обсягу додає послідовні значення дельти за певний період. Залежно від платформи, вона відображається у вигляді лінії або гістограми.
CVD = сума дельти обсягу за вибраний період
Дивергенція дельти виникає, коли ціна рухається в одному напрямку, а кумулятивна дельта не підтверджує цей рух.
Наприклад, ціна формує новий максимум, але CVD формує нижчий максимум. Така дивергенція свідчить про зниження участі агресивних покупців.
Зростання CVD, коли ціна залишається нижче опору, також може підтверджувати інтерпретацію абсорбції продажів.
Ці моделі не є взаємозамінними. Сама по собі дивергенція не доводить наявність абсорбції; концентрація обсягу виконаних угод і повторне відхилення ціни посилюють таку інтерпретацію.
Чому профіль обсягу та рівні ціни мають значення
Абсорбція має більше значення, коли виникає на встановлених структурних рівнях, а не на випадкових цінах.
Профіль обсягу відображає загальний обсяг торгів на кожному рівні ціни за вибраний період.
-
Вузли високого обсягу (HVN) вказують на ціни, за якими відбувалася значна торгова активність.
-
Вузли низького обсягу (LVN) позначають зони з відносно невеликим історичним обсягом торгів.
-
Зона вартості зазвичай визначає діапазон цін, який містить приблизно 70% обсягу вибраного профілю.
Вузли високого обсягу є корисними зонами для пошуку абсорбції, оскільки вони позначають історично активні області торгівлі. Однак це не означає, що кожен HVN призводить до розвороту або підвищує успішність торгівлі.
Модель абсорбції біля опору, максимуму попереднього дня або вузла високого обсягу може мати більше контекстуального значення, ніж ізольований дисбаланс на футпринті.
Трейдери можуть визначити рівні підтримки та опору до аналізу потоку ордерів усередині цих зон.
Пояснення CME Group щодо торгового обсягу також підкреслює, що сам по собі високий обсяг не може встановити, чи отримують контроль покупці або продавці.
Активність за бідом і аском та сигнали послідовного дисбалансу
Порівняння обсягів за бідом і аском на футпринті показує, яка сторона ініціювала більше угод на певному рівні ціни.
Дисбаланс купівель виникає, коли агресивні купівлі суттєво перевищують агресивні продажі відповідно до методу порівняння платформи. Кілька сусідніх дисбалансів купівель формують послідовний дисбаланс.
Послідовні дисбаланси купівель можуть супроводжувати сильні висхідні рухи ціни. Однак якщо агресивні покупці неодноразово домінують біля опору, не підштовхуючи ціну вище, можлива абсорбція продажів.
Так само послідовні дисбаланси продажів біля підтримки можуть свідчити про сильний тиск продажів, доки пасивні покупці не запобіжать подальшому зниженню.
Стакан заявок (DOM) відображає відкладені заявки на купівлю та продаж, тоді як теплові карти ліквідності відстежують видиму ліквідність книги ордерів у часі.
Ці інструменти можуть показати, де зосереджений пасивний інтерес. Однак відображені ордери можуть зникнути до виконання. Методологія CME Group щодо книги ордерів розрізняє створення, виконання та скасування ордерів.
Виконані угоди надають вагоміші докази фактичного споживання ліквідності, ніж невиконана стіна ордерів.
Як виявити абсорбцію перед торгівлею криптовалютою
Практичний алгоритм аналізу абсорбції поєднує розташування, обсяг виконаних угод, дельту та підтвердження рухом ціни.
Крок 1. Позначте важливі рівні
Визначте опір, підтримку, максимуми й мінімуми попередньої сесії, а також вузли високого обсягу. Рівні максимуму й мінімуму попереднього дня можуть слугувати орієнтирами.
Крок 2. Спостерігайте за агресивними ордерами
Коли ціна наближається до позначеного рівня, стежте, чи суттєво зростає кількість ринкових ордерів. Активні періоди, зокрема період перетину сесій у Нью-Йорку, можуть супроводжуватися більшою кількістю угод, але й вищим рівнем шуму.
Крок 3. Порівняйте дельту з рухом ціни
Шукайте значну позитивну дельту без висхідного руху або негативну дельту без низхідного руху.
Крок 4. Перевірте поведінку футпринта та ліквідності
Проаналізуйте повторні виконання угод на одному рівні. Кластер на футпринті, стійка ліквідність із протилежного боку та відхилення ціни надають більше контексту, ніж один сплеск обсягу.
Крок 5. Дочекайтеся підтвердження рухом ціни
Спостерігайте, чи відхиляється ціна від рівня, повертається вище найближчої структури або пробиває рівень і утримується вище нього.
Наприклад, трейдер, який відстежує спотовий ринок BTC/USDT на Gate.com, може аналізувати свічки ціни, торгову активність і книгу ордерів. Для повного аналізу футпринта або CVD можуть знадобитися спеціалізовані інструменти аналізу потоку ордерів і відповідні дані про транзакції.
Невдалий прорив після абсорбції продажів може свідчити про розворот, тоді як стабільна торгівля вище опору спростовує таку інтерпретацію.
Поєднання абсорбції з підтвердженням прориву та ретестами допомагає не сприймати кожну зупинку руху ціни як торговий сигнал.
Поширені помилки та обмеження
Найбільша помилка — припускати, що високий обсяг за обмеженого руху ціни автоматично означає абсорбцію з боку інституційних учасників.
Подібні показники можуть виникати за кількох умов:
-
Тимчасова рівновага: покупці та продавці можуть бути збалансовані, і жоден учасник не контролює ціну рішучим чином.
-
Прихована або фрагментована ліквідність: книга ордерів показує лише доступну інформацію на рівні конкретної платформи, а частина ліквідності може бути прихованою.
-
Неправильна інтерпретація дельти: позитивна дельта вимірює агресивні купівлі, але не гарантує висхідного руху.
-
Хибні розвороти: абсорбція може передувати продовженню руху, якщо протилежні лімітні ордери буде вичерпано.
-
Обмеження даних: торгові потоки конкретної біржі, методи агрегації та неповні історичні дані про глибину ринку можуть спотворювати порівняння.
Роздрібні трейдери також можуть відкрити позицію не в тому напрямку після того, як сприймуть одну свічку футпринта як підтвердження.
Відкритий інтерес та обсяг можуть надавати контекст щодо позиціонування на ринку деривативів, але жоден із цих показників окремо не виявляє абсорбцію.
Висновок
Абсорбція потоку ордерів стає помітною, коли агресивні купівлі або продажі створюють значний обсяг виконаних угод, але лише обмежений рух ціни. Футпринт-графіки, дельта обсягу, дивергенція CVD та профіль обсягу допомагають виявляти такі умови на важливих рівнях ціни.
Її найпрактичніше застосування — оцінювання того, чи стикається спроба прориву з ліквідністю з протилежного боку. Абсорбція залишається умовним сигналом, а не доказом майбутнього розвороту ціни.
Часті запитання
У чому різниця між абсорбцією та дисбалансом потоку ордерів?
Дисбаланс потоку ордерів вимірює перевагу агресивних купівель або продажів. Абсорбція виникає, коли протилежна пасивна ліквідність не дозволяє цим агресивним ордерам суттєво змінити ціну. Обидва явища можуть виникати одночасно.
Чи означає позитивна дельта, що покупці контролюють ринок?
Ні. Позитивна дельта означає, що обсяг купівель, ініційованих покупцями, перевищує обсяг продажів, ініційованих продавцями. Пасивні продавці все одно можуть перешкоджати зростанню ціни, створюючи можливу абсорбцію продажів.
Чи може абсорбція передбачити розворот ціни криптовалюти?
Абсорбція може сигналізувати про послаблення руху ціни та потенційні умови для розвороту, але сама по собі не може надійно передбачити розворот. Відхилення ціни та підтвердження структурою покращують інтерпретацію.
Чи необхідні футпринт-графіки для виявлення абсорбції?
Футпринт-графіки надають детальні дані про виконаний обсяг, але трейдери можуть досліджувати можливу абсорбцію за допомогою взаємозв’язку ціни й обсягу, стрічки угод, CVD та поведінки книги ордерів. Стандартні свічки самі по собі забезпечують меншу точність.
У чому різниця між дивергенцією CVD та абсорбцією?
Дивергенція CVD вимірює розбіжність між рухом ціни та сукупною агресивною торговою активністю. Абсорбція безпосередньо передбачає, що ліквідність із протилежного боку обмежує рух ціни. Дивергенція може підтверджувати інтерпретацію абсорбції, але не доводить її.
Застереження
Індикатори потоку ордерів, історичні моделі та сигнали на основі обсягу не можуть гарантувати майбутні рухи цін. Торгівля криптовалютами пов’язана з ринковими ризиками, ризиками ліквідності та виконання ордерів. Перш ніж ухвалювати торгові рішення, трейдерам слід провести власне дослідження та врахувати своє фінансове становище.