#英伟达股价新高 #OneGate见证计划 NVIDIA bate novo recorde histórico: US$ 5,76 trilhões em valor de mercado — por trás da IA, prosperidade real ou bolha?
Quando o poder computacional se torna o petróleo da nova era, quem controla as refinarias controla o poder de definir preços.
Há três meses, Wall Street ainda estava coletivamente "jogando água fria" na NVIDIA. No verão de 2026, as vozes dizendo que "a bolha da IA está prestes a estourar" se espalhavam por todos os lados. As ações da NVIDIA recuaram desde a máxima histórica de maio, com o valor de mercado evaporando até cerca de US$ 1 trilhão; as dúvidas levantadas no início do ano pelo "big short" Michael Burry continuaram repercutindo, e o debate sobre a capacidade de o investimento de capital em IA gerar retorno se intensificou.
E então?
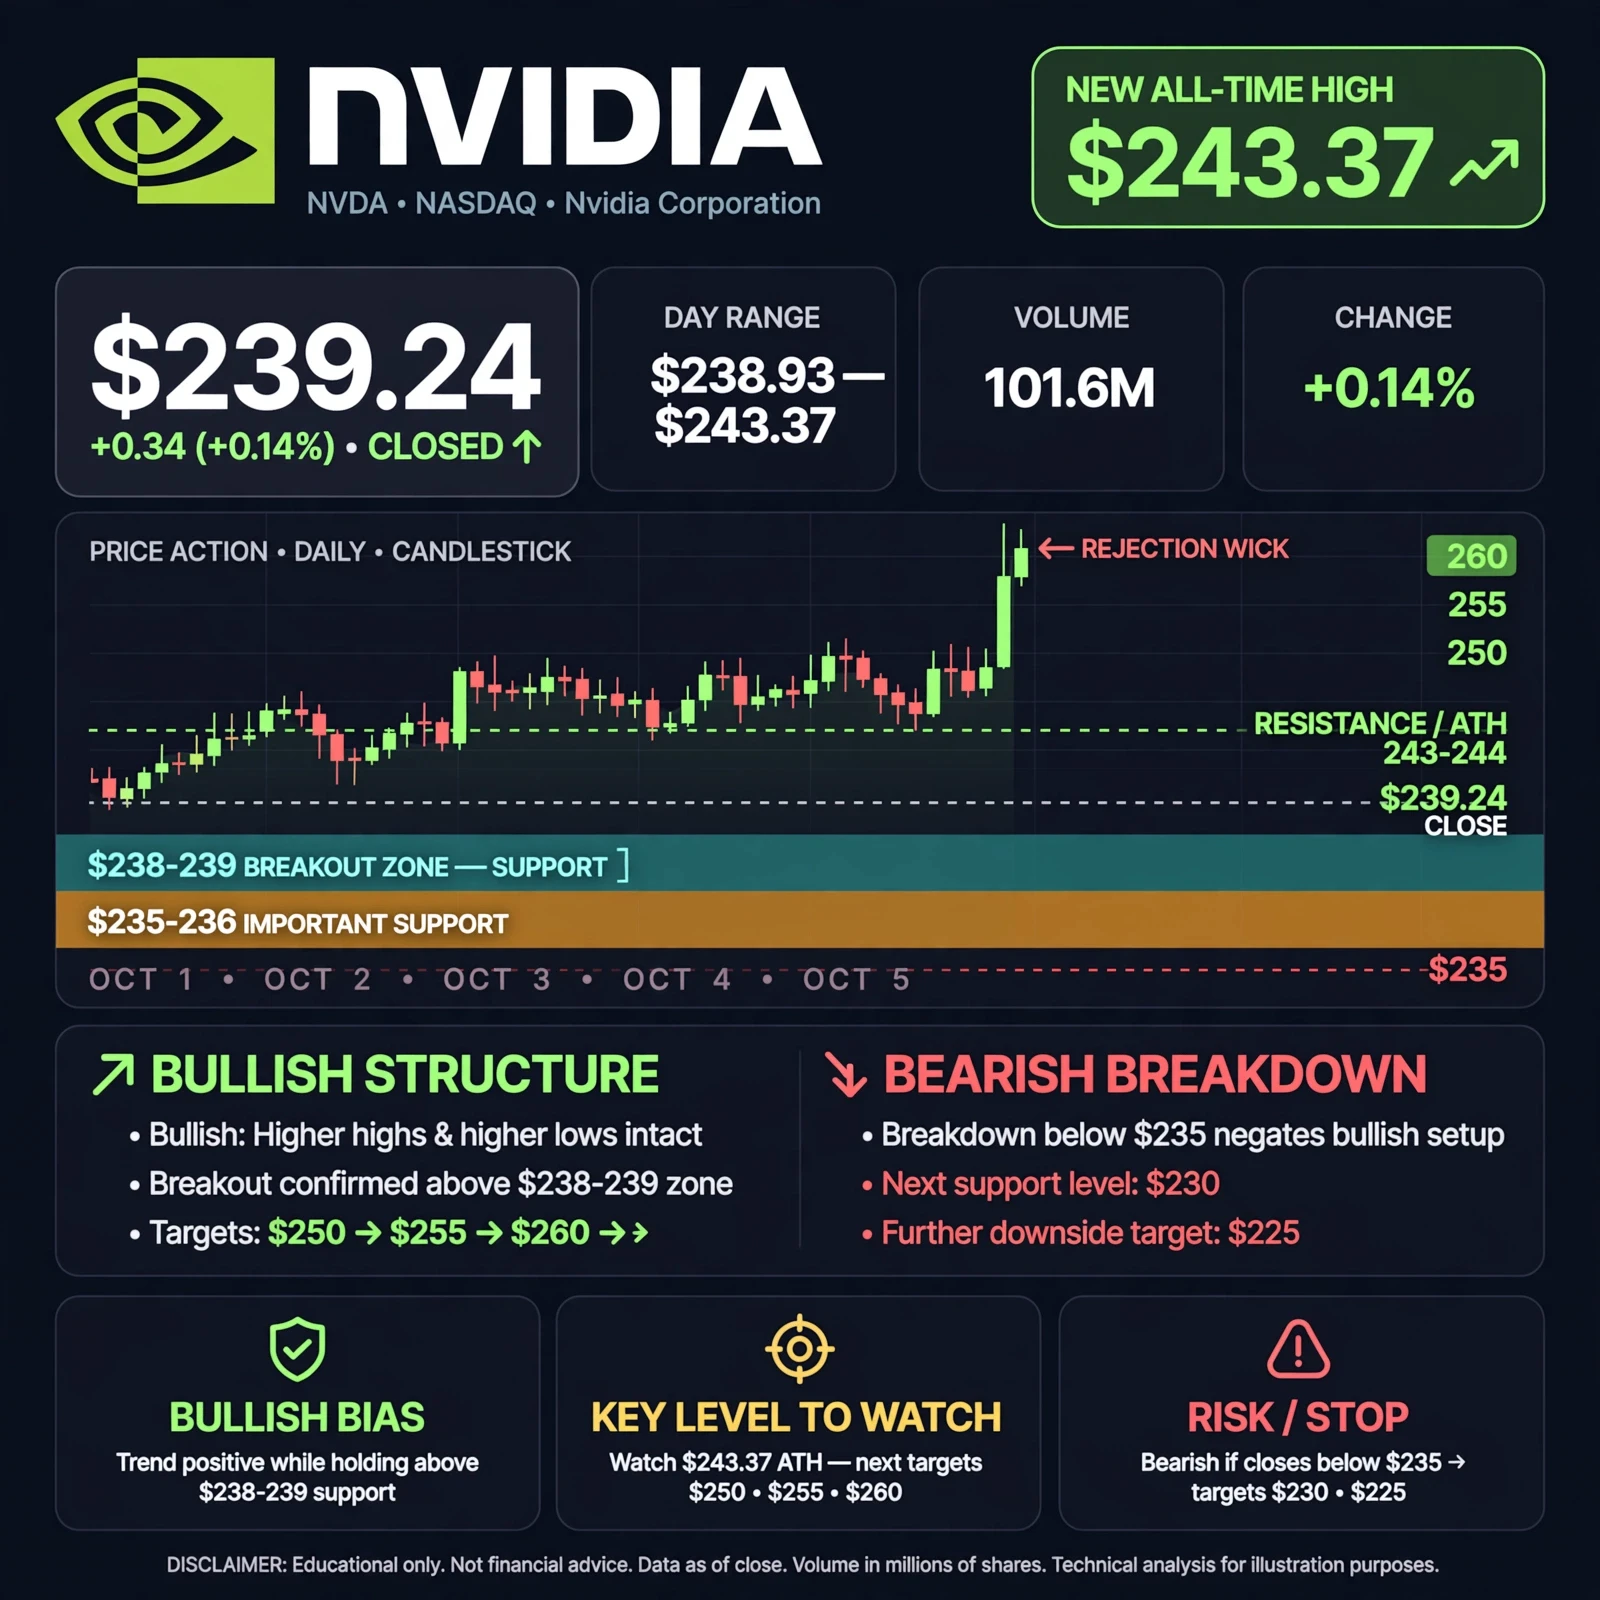
Em 5 de outubro, segunda-feira, no horário do leste dos EUA, as ações da NVIDIA fecharam a US$ 238,90, subindo 2,12% no dia, rompendo de uma vez a máxima anterior de maio durante o pregão e estabelecendo um novo recorde histórico no fechamento. O valor de mercado total chegou a US$ 5,76 trilhões, consolidando a primeira posição entre as empresas listadas globalmente. Faltam apenas cerca de US$ 230 bilhões para os US$ 6 trilhões — um patamar que nenhuma empresa jamais alcançou na história da humanidade.
Da evaporação de US$ 1 trilhão à volta ao auge, levou menos de um trimestre. Não é a primeira vez. Nos últimos três anos, a NVIDIA passou quase a cada seis meses pelo julgamento da "teoria da bolha" e depois respondeu às dúvidas com um balanço financeiro.
Mas, desta vez, o foco do debate mudou. Ninguém mais pergunta se "a IA é real", mas sim: quando uma empresa ganha em um trimestre mais do que o PIB anual de muitos países, onde exatamente fica seu teto?
01 Da evaporação de US$ 1 trilhão à volta ao auge: o que aconteceu nestes três meses
Para entender o significado deste novo recorde, é preciso relembrar o quão dramáticos foram estes últimos meses. Em 14 de maio deste ano, as ações da NVIDIA tinham acabado de registrar um novo recorde histórico de fechamento, a US$ 235,74, e o humor do mercado ainda estava no auge. Mas, com a chegada de julho, o vento mudou de repente.
Houve vários estopins:
Primeiro, o "big short" Michael Burry questionou publicamente já em fevereiro: as obrigações de compra da NVIDIA dispararam de US$ 16,1 bilhões um ano antes para US$ 95,2 bilhões — isso significa que a NVIDIA fez um grande volume de pedidos não canceláveis quando a demanda ainda não estava clara. No verão, essa lógica foi citada repetidamente pelo mercado e continuou ganhando força.
Segundo, os balanços de grandes clientes como Amazon e Meta mostraram que o fluxo de caixa livre havia despencado ou estagnado, e o mercado começou a se preocupar: será que essas gigantes de tecnologia conseguiriam recuperar os milhares de bilhões gastos na compra de GPUs?
Terceiro, o ritmo de monetização na ponta das aplicações de IA continuou mais lento que os investimentos de capital na ponta do hardware, e as dúvidas sobre "financiamento circular" cresceram — especialmente depois que, em agosto, a NVIDIA anunciou a criação de uma plataforma de financiamento de poder computacional, com escala superior a US$ 500 bilhões, em conjunto com Apollo, BlackRock, Blackstone, Goldman Sachs, KKR e outras instituições.
Somando-se a isso fatores externos, como as tensões geopolíticas no Oriente Médio, sob múltiplas pressões as ações da NVIDIA chegaram a cair abaixo de US$ 190 no fim de julho, recuando cerca de 20% em relação à máxima de maio, enquanto o valor de mercado evaporou cerca de US$ 1 trilhão. Naquele momento, a "teoria da bolha da IA" era a avaliação politicamente mais correta de Wall Street. A virada ocorreu em 26 de agosto. Após o fechamento daquele dia, a NVIDIA divulgou o balanço do segundo trimestre do ano fiscal de 2027 — os dados foram explosivos, e as ações chegaram a subir cerca de 5% no after-market. Depois veio o que vemos agora: as ações recuperaram todo o terreno perdido, romperam com forte volume a máxima de maio em 5 de outubro e fecharam no recorde histórico de US$ 238,90, levando o valor de mercado a US$ 5,76 trilhões. No mesmo dia, o índice Nasdaq também atingiu um novo recorde histórico. Da "bolha está prestes a estourar" ao novo recorde histórico, o roteiro se reverteu mais rápido do que muitos imaginavam. Cada fileira de racks iluminados é uma fábrica de IA processando Tokens.
02 Ganhar US$ 59,7 bilhões em um trimestre: quão absurdos são estes dados?
Vamos começar com um conjunto de números para sentir o que significa uma "máquina de imprimir dinheiro da IA". Os principais dados da NVIDIA no segundo trimestre do ano fiscal de 2027 (encerrado em 26 de julho de 2026): receita total de US$ 96,22 bilhões, alta de 106% na comparação anual e de 18% na trimestral. Lucro líquido de US$ 59,69 bilhões, alta de 126% na comparação anual. Margem bruta de 75% — o que isso significa? A margem bruta da Apple fica em torno de 45%, enquanto a da TSMC fica em torno de 55%. Uma empresa que vende chips e alcança margem bruta de 75% mostra que não tem nenhuma dificuldade para vender seus produtos; o poder de definir preços está totalmente em suas mãos.
Mas o que realmente assusta é a estrutura do negócio de data centers. A receita de data centers foi de US$ 89 bilhões, alta de 117% na comparação anual e de 18% na trimestral, representando mais de 90% da receita total. A receita de um trimestre supera a receita anual de muitas empresas de tecnologia.
Analisando por partes: os provedores de nuvem hyperscale (ou seja, grandes clientes como Google, Microsoft e Amazon) contribuíram com US$ 48,7 bilhões, alta de 102% na comparação anual. A nuvem de IA e os clientes industriais e corporativos contribuíram com US$ 40,3 bilhões, alta de 138% na comparação anual. Atenção ao segundo número — o crescimento dos clientes corporativos e de nuvem de IA é ainda mais rápido que o dos grandes clientes hyperscale.
O que isso significa? Que a demanda por poder computacional de IA está se espalhando de "algumas poucas gigantes de tecnologia gastando para construir a infraestrutura básica" para mais setores e mais empresas. A demanda não está diminuindo, mas se ampliando. O principal motor do crescimento desta rodada é o aumento do volume de chips com arquitetura Blackwell Ultra. Ao mesmo tempo, a plataforma da próxima geração, Vera Rubin, já entrou na fase de produção em massa e será implantada junto a parceiros como CoreWeave, Google Cloud, Microsoft Azure, Oracle OCI e Nebius.
Em termos simples: o produto antigo ainda está vendendo, e o novo já está chegando.
Mais impressionante ainda é a projeção: a empresa espera receita de US$ 108 bilhões no terceiro trimestre fiscal (±2%) — a receita trimestral ultrapassará pela primeira vez a marca de US$ 100 bilhões. Jensen Huang disse na teleconferência de resultados que a IA já atingiu um "ponto de inflexão" e que "o poder computacional está se convertendo em receita". Na conferência TMT do Goldman Sachs em setembro, ele foi ainda mais direto: "A meta de crescimento de receita de 70% que estabelecemos é um limite de oferta, não um limite de demanda." Traduzindo: não é que o mercado não queira mais chips; é que não conseguimos fabricá-los rápido o bastante. Essa é a lógica fundamental por trás da continuidade da alta das ações — oferta menor que a demanda.
03 Bolha ou era de ouro? Wall Street entra em conflito
Toda vez que a NVIDIA bate um novo recorde, o debate volta à tona. Mas, desta vez, os argumentos dos otimistas e dos pessimistas estão mais afiados do que nunca.
Vejamos primeiro o que dizem os otimistas.
Hou Wey Fook, diretor de investimentos do DBS Group, declarou publicamente em 5 de outubro que o múltiplo preço/lucro projetado da NVIDIA para os próximos 12 meses é de apenas 17 vezes, enquanto o mercado espera que o crescimento de seus lucros no próximo ano ainda seja de 70%. Ele fez uma comparação com a bolha da internet: antes do estouro da bolha, a Cisco tinha um múltiplo preço/lucro de cerca de 100 vezes. "Se definirmos a empresa representativa do setor de IA como a NVIDIA, e seu múltiplo preço/lucro atual for de apenas pouco mais de dez vezes, como podemos dizer que isso é uma bolha?"
O Morgan Stanley manteve sua recomendação de "compra" para a NVIDIA em seu relatório mais recente, de 5 de outubro, com preço-alvo de US$ 300, e voltou a classificá-la como sua principal escolha no setor de semicondutores. O Morgan Stanley também calculou que a projeção de crescimento de 70% é um número limitado pela oferta, enquanto o crescimento da demanda real se aproxima de uma duplicação.
A declaração do próprio Jensen Huang é ainda mais direta: em 10 de setembro, na conferência TMT do Goldman Sachs, ele rebateu frontalmente as dúvidas sobre "financiamento circular": "Analisei as demonstrações financeiras. Investimos US$ 1 e recebemos US$ 100 de retorno. Isso é financiamento circular? Se for, então vamos fazer mais." Ele também enfatizou que, antes de investir, confirma se a empresa investida possui contratos reais; o valor total dos contratos de alta convicção desse tipo que ele viu já chegou a US$ 100 bilhões. Até 2030, o mercado de infraestrutura de IA chegará a US$ 3 trilhões a US$ 4 trilhões.
Vejamos agora as preocupações dos pessimistas, que também não são totalmente infundadas.
Primeira dúvida: o aumento das obrigações de compra. Michael Burry apontou que as obrigações de compra da NVIDIA dispararam de US$ 16,1 bilhões um ano antes para US$ 95,2 bilhões. Sua lógica é: uma quantidade tão grande de pedidos não canceláveis mostra que a NVIDIA está apostando em uma demanda que ainda não foi validada. Vale observar que o balanço trimestral mais recente mostra que os compromissos de fornecimento de longo prazo da NVIDIA aumentaram ainda mais, para cerca de US$ 279 bilhões — enquanto um trimestre antes eram de apenas US$ 119 bilhões, principalmente relacionados à compra de memória.
Segunda dúvida: o fluxo de caixa dos grandes clientes. Empresas como Amazon e Meta, que compram GPUs de forma mais agressiva, estão todas sob pressão em relação ao fluxo de caixa livre. Se elas próprias não conseguirem recuperar o dinheiro gasto na compra de chips, por quanto tempo essa cadeia de demanda poderá continuar?
Terceira dúvida: a monetização na ponta das aplicações de IA. Foram investidos milhares de bilhões em hardware, mas quantas empresas realmente ganharam dinheiro com aplicações de IA? A maioria das startups de IA ainda está na fase de queimar dinheiro.
Na superfície, esse debate discute se a NVIDIA está cara ou não, mas, na realidade, pode ser dividido em duas questões mais profundas:
Primeiro, a construção da infraestrutura de IA é um ciclo de dez anos ou uma bolha de três anos? A avaliação de Jensen Huang é que se trata de "uma das maiores construções de infraestrutura da história da humanidade", com duração de décadas. O Goldman Sachs também classificou esta rodada como um "superciclo de investimentos", e não uma bolha. Mas a história mostra que, em toda revolução tecnológica, alguém acaba confundindo uma tendência de longo prazo com resultados de curto prazo e pagando o preço.
Segundo, quando uma empresa assume um peso tão grande entre as ações de tecnologia globais, quem arca com o risco de concentração? O valor de mercado da NVIDIA é maior que o valor de mercado de bolsas de muitos países inteiros. O peso da NVIDIA no índice Nasdaq está cada vez maior.
Isso significa que, se algo der errado com a NVIDIA, todo o mercado acompanhará o movimento. Ainda é cedo para tirar conclusões. Mas uma coisa é certa: esta não é uma história que possa ser resumida simplesmente como "bolha" ou "era de ouro".
04 Por que esta não é apenas uma história sobre o preço das ações de uma empresa
Muitas pessoas olham para a NVIDIA apenas como uma ação, um ativo de investimento. Mas, se ampliarmos a perspectiva, veremos que o significado da NVIDIA vai muito além disso. Jensen Huang tem falado bastante recentemente sobre um conceito: fábricas de IA. Ele redefine os modernos data centers como fábricas, as GPUs como máquinas de produção e o produto dessas fábricas como Tokens — as menores unidades computacionais que geram código, geram conteúdo e impulsionam aplicações de IA. "Cada Token é lucro", disse ele. O que isso significa? Que a IA deixou de ser um conceito de laboratório e se tornou uma indústria que já está gerando dinheiro. Assim como a eletricidade entrou nas fábricas há 100 anos e o petróleo impulsionou todo o sistema industrial há 50 anos, o poder computacional está se tornando a energia básica da nova era. E a NVIDIA é quem vende os "equipamentos de refino". O próprio Jensen Huang compara a posição da NVIDIA na cadeia de suprimentos de IA à da TSMC. A analogia é precisa: a TSMC não fabrica celulares nem computadores, mas todos os chips passam por suas fábricas; a NVIDIA não cria grandes modelos nem aplicações, mas praticamente todas as empresas de IA precisam construir seus negócios em sua plataforma. Em uma cadeia industrial, quem mais lucra geralmente não é a marca final, mas o elo que controla o gargalo central. É por isso que a NVIDIA consegue alcançar uma margem bruta de 75% — ela controla a garganta de toda a indústria de IA. Para as pessoas comuns, o significado disso é que a IA deixou de ser um conceito flutuando no ar. Ela está se tornando uma infraestrutura como água, eletricidade e petróleo, penetrando em todos os setores. Você pode não comprar ações da NVIDIA, mas cada ferramenta de IA que usa, cada processo automatizado com que entra em contato no trabalho e cada conteúdo gerado por IA que vê têm custos de poder computacional por trás. E, por trás desses custos, está a NVIDIA. É por isso que o preço de suas ações não é apenas uma questão de Wall Street — ele é o barômetro da saúde de toda a indústria de IA.
05 O que realmente deve ser observado daqui para frente
É cedo demais para declarar que "a bolha da IA estourou" ou que "a NVIDIA vai subir para sempre". Os próximos pontos-chave é que serão as variáveis que realmente determinarão o rumo:
Primeiro, a projeção do próximo balanço. No fim de novembro, a NVIDIA divulgará o balanço do terceiro trimestre do ano fiscal de 2027. O mercado não estará de olho apenas em quanto a empresa ganhou no trimestre, mas também em sua capacidade de cumprir a projeção — a empresa já anunciou receita de US$ 108 bilhões no terceiro trimestre. Se a administração continuar elevando as expectativas, isso indicará que a demanda é realmente forte; se começar a adotar uma postura mais conservadora, será preciso ter cuidado.
Segundo, o ritmo dos investimentos de capital dos grandes clientes. A NVIDIA espera que os investimentos de capital dos cinco maiores provedores de nuvem aumentem de cerca de US$ 800 bilhões neste ano para US$ 1,3 trilhão no próximo. Qualquer mudança nos planos de investimentos de capital de clientes como Google, Microsoft, Amazon e Meta determinará diretamente a visibilidade dos pedidos da NVIDIA.
Terceiro, o aumento da produção do Vera Rubin. A plataforma da próxima geração acaba de entrar na fase de produção em massa; sua capacidade de aumentar a produção sem problemas, o rendimento e a velocidade de implantação pelos clientes determinarão a curva de crescimento de 2027. Quarto, o patamar de US$ 6 trilhões. Atualmente, faltam apenas cerca de US$ 230 bilhões para chegar a US$ 6 trilhões. Se e quando esse nível for rompido, ele se tornará um marco psicológico. Historicamente, nenhuma empresa chegou a esse patamar.
Quinto, a variável do mercado chinês. Os controles de exportação continuam sendo uma espada suspensa sobre a cabeça da NVIDIA. O balanço trimestral mais recente mostra que a participação das remessas de produtos de data centers para a China já caiu para menos de 1%; o impacto parece limitado, mas qualquer mudança regulatória pode provocar volatilidade no curto prazo.
Entre essas variáveis, o surgimento de um ponto de inflexão em qualquer uma delas pode mudar o consenso atual do mercado.
Cada novo recorde da NVIDIA vem acompanhado de uma rodada de debates sobre "desta vez é diferente". Alguns dizem que ela é a gigante do petróleo da nova era; outros afirmam que é a próxima Cisco — a campeã da época da bolha da internet. Após o estouro da bolha, as ações da Cisco caíram quase 90% e levaram 26 anos inteiros para voltar, somente em 2026, ao pico de 2000. A história não se repete de forma simples, mas sempre rima.
A NVIDIA atual está no início de um superciclo de dez anos ou na véspera do estouro de uma bolha? Ninguém pode dar uma resposta definitiva. Mas pelo menos podemos ter certeza de uma coisa: a IA já não é uma questão de "acreditar ou não", mas uma tendência industrial que está redistribuindo riqueza em uma escala de trilhões de dólares. Quanto à capacidade de a NVIDIA permanecer para sempre no topo da pirâmide, o tempo dará a resposta.
$NVDA