


Kingbest

最高 VIP 等级 0
币龄 2年
用户暂无简介
BNB Chain 的 RWA 持有者数量是 Ethereum 的 7 倍以上,尽管其分布资产价值不到 Ethereum 的一半。
在考察 @primus_labs 正在哪些地方构建其保密金融产品时,这是一个重要差异。
Primus 已经在 BNB Chain 上布局,但更广泛的生态系统数据引出了一个更大的问题:那里正在发展的投资者类型和金融应用究竟是什么。
以下是数据所显示的情况。
#BNB Chain
> 212 万 RWA 持有者
> 62.7 亿美元分布资产
> 3,011 项已追踪 RWA
#Ethereum
> 29.2 万 RWA 持有者
> 151.5 亿美元分布资产
> 3,316 项已追踪 RWA
BNB Chain 的报告持有者数量约为 Ethereum 的 7.25 倍,但其分布资产价值仅为 Ethereum 的 41%。
还可以从另一种角度来看待这一点。
将分布资产价值除以报告持有者数量,得出的结果约为:
> Ethereum:每位持有者 51,800 美元
> BNB Chain:每位持有者 2,960 美元
两者相差 17.5 倍。
这并非实际的投资者平均余额。钱包地址不一定对应独立投资者,而托管结构可能使大量资产集中在相对较少的地址中。
尽管如此,这种反差仍说明了这些市场的结构有多么不同。
Ethereum 的 RWA 市场似乎资本集中度更高,机构和
在考察 @primus_labs 正在哪些地方构建其保密金融产品时,这是一个重要差异。
Primus 已经在 BNB Chain 上布局,但更广泛的生态系统数据引出了一个更大的问题:那里正在发展的投资者类型和金融应用究竟是什么。
以下是数据所显示的情况。
#BNB Chain
> 212 万 RWA 持有者
> 62.7 亿美元分布资产
> 3,011 项已追踪 RWA
#Ethereum
> 29.2 万 RWA 持有者
> 151.5 亿美元分布资产
> 3,316 项已追踪 RWA
BNB Chain 的报告持有者数量约为 Ethereum 的 7.25 倍,但其分布资产价值仅为 Ethereum 的 41%。
还可以从另一种角度来看待这一点。
将分布资产价值除以报告持有者数量,得出的结果约为:
> Ethereum:每位持有者 51,800 美元
> BNB Chain:每位持有者 2,960 美元
两者相差 17.5 倍。
这并非实际的投资者平均余额。钱包地址不一定对应独立投资者,而托管结构可能使大量资产集中在相对较少的地址中。
尽管如此,这种反差仍说明了这些市场的结构有多么不同。
Ethereum 的 RWA 市场似乎资本集中度更高,机构和
将 DeFi 引入另一个生态系统时,最大的问题之一是你通常最终会创建另一个市场。
又一次部署、另一个流动性池,以及一个新的场所,让贷款方和借款方必须在这里彼此寻找。
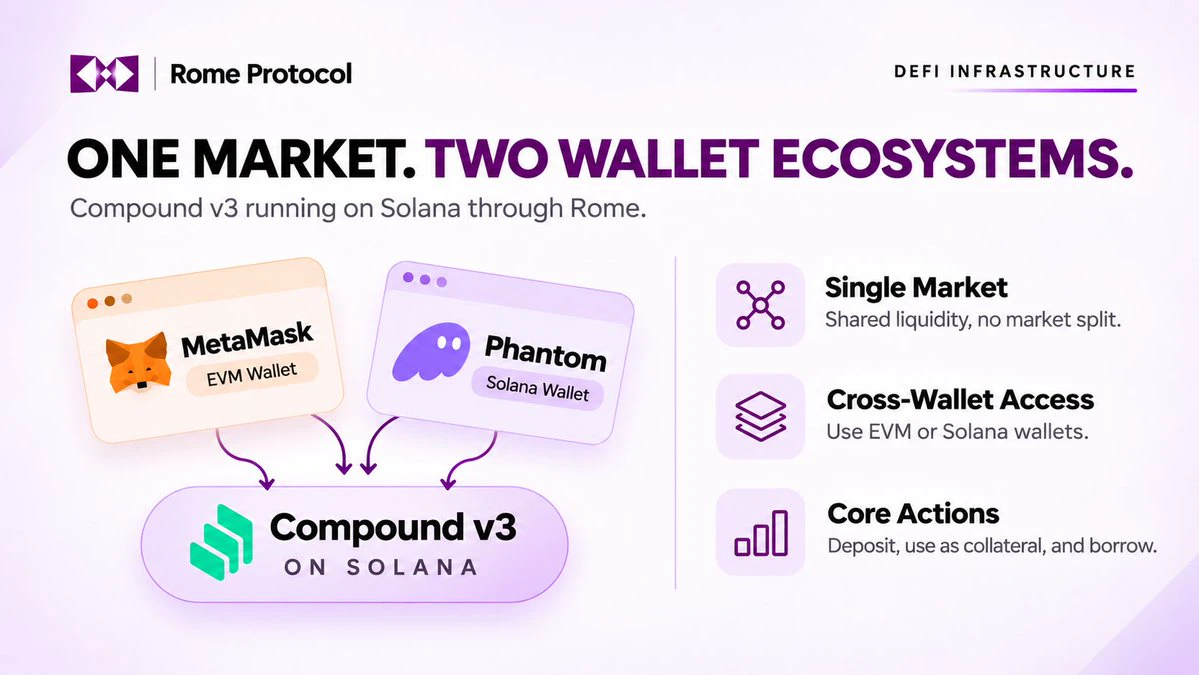
@RomeProtocol 正在测试一种不同的方法:在 Solana 内运行 Compound V3 和 Aave V3。
Compound 参考应用 Aerarium 就是一个很好的例子。
MetaMask 用户可以提供 USDC、存入抵押品并以此借款。
Phantom 用户则可以使用他们的 Solana 钱包进行相同的操作。
但这里有个重要之处。
这两种方式交互的都是同一个 Compound V3 Comet 市场。
流动性并没有被拆分到 EVM 池和 Solana 池中。存款、借款和还款都会更新同一借贷状态。
Rome 也在其 Hadrian 测试网上部署了 Aave V3 参考实现,使用现有的 Solidity 合约,而不是用 Rust 重建借贷引擎。
这些都是测试网演示,并非官方的 Aave 或 Compound 生产市场。
尽管如此,这种架构展现出一种令人振奋的可能性。
Solidity 借贷协议可以触达 Solana 用户,而无需强迫他们使用 EVM 钱包,同时 EVM 用户仍可保留熟悉的界面和签名流程。
对于借贷市场而言,这可能意味着在不增加彼此割裂的市场数量的情况下,扩大流动性获取渠道。
真正的考验将
又一次部署、另一个流动性池,以及一个新的场所,让贷款方和借款方必须在这里彼此寻找。
@RomeProtocol 正在测试一种不同的方法:在 Solana 内运行 Compound V3 和 Aave V3。
Compound 参考应用 Aerarium 就是一个很好的例子。
MetaMask 用户可以提供 USDC、存入抵押品并以此借款。
Phantom 用户则可以使用他们的 Solana 钱包进行相同的操作。
但这里有个重要之处。
这两种方式交互的都是同一个 Compound V3 Comet 市场。
流动性并没有被拆分到 EVM 池和 Solana 池中。存款、借款和还款都会更新同一借贷状态。
Rome 也在其 Hadrian 测试网上部署了 Aave V3 参考实现,使用现有的 Solidity 合约,而不是用 Rust 重建借贷引擎。
这些都是测试网演示,并非官方的 Aave 或 Compound 生产市场。
尽管如此,这种架构展现出一种令人振奋的可能性。
Solidity 借贷协议可以触达 Solana 用户,而无需强迫他们使用 EVM 钱包,同时 EVM 用户仍可保留熟悉的界面和签名流程。
对于借贷市场而言,这可能意味着在不增加彼此割裂的市场数量的情况下,扩大流动性获取渠道。
真正的考验将
- 1
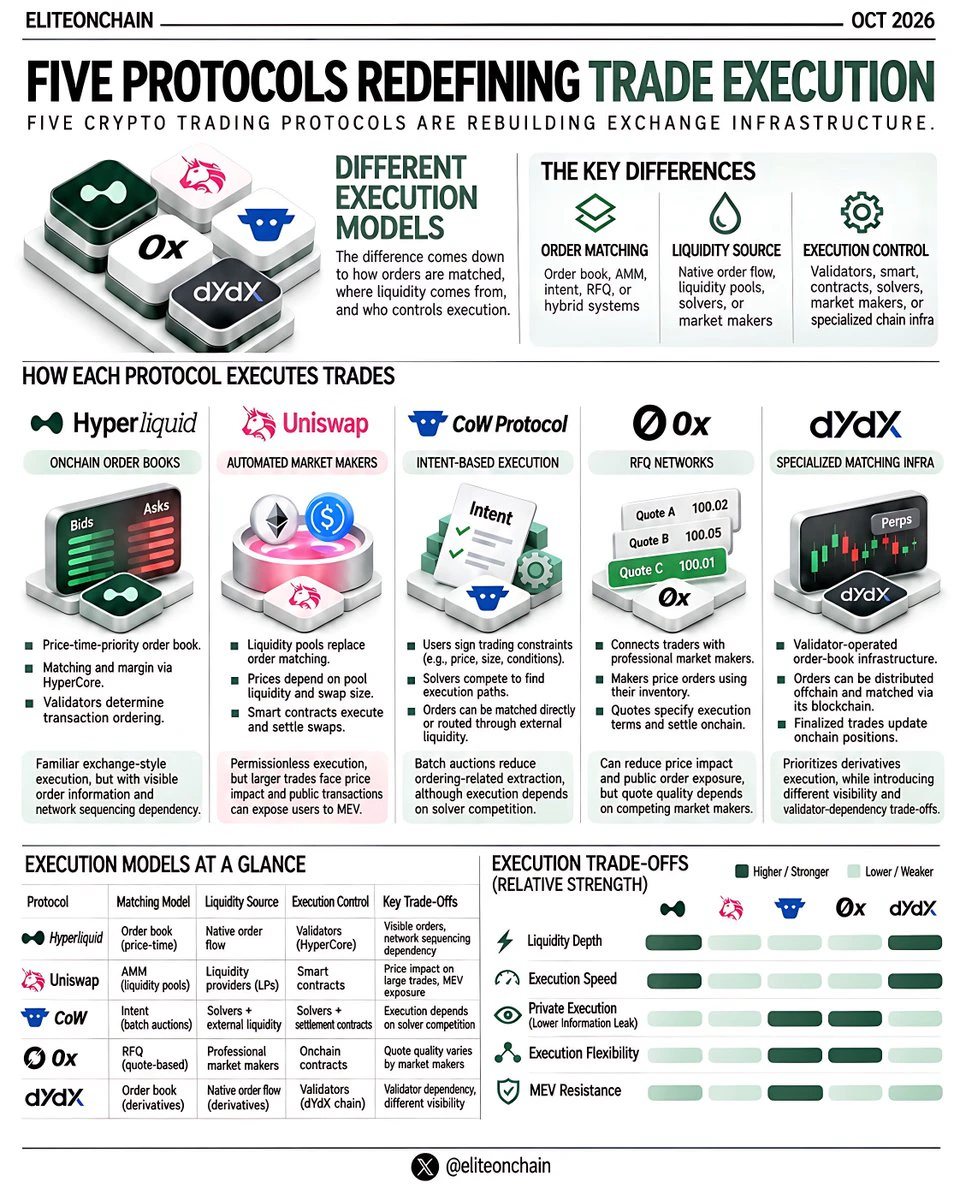
五种加密货币交易协议正在重建交易所基础设施,但它们解决的执行问题并不相同。
区别归根结底在于订单如何撮合、流动性来自哪里,以及谁控制执行。
1. @HyperliquidX:链上订单簿
Hyperliquid 使用价格优先、时间优先的订单簿,撮合和保证金管理由 HyperCore 负责。
> 交易者与可见的买单和卖单交互。
> 验证者决定交易排序。
> 交易在 Hyperliquid 自有的执行环境中结算。
其优势是采用熟悉的交易所式执行方式。代价是订单信息可见,并且依赖网络的排序规则。
2. @Uniswap:自动做市商
Uniswap 以流动性池取代传统的订单撮合。
> 价格取决于池中流动性和兑换规模。
> 流动性提供者提供库存。
> 智能合约执行并结算兑换。
执行无需许可,但大额交易会受到价格影响,公开交易也可能使用户暴露于 MEV 风险之下。
3. @CoWSwap:基于意图的执行
用户签署交易限制条件,而非指定执行路径。
> 求解器竞相寻找执行路径。
> 订单可以直接撮合,也可以通过外部流动性进行路由。
> 结算合约会执行已签署的条件。
批量拍卖可减少与排序相关的价值提取,但执行效果取决于求解器之间的竞争。
4. @0xProject:RFQ 网络
0x 将交易者与提供可执行报价的专业做市商连接起来。
> 做市商根据自身库存为订单定价。
> 报价明确规定执行条款。
> 链
区别归根结底在于订单如何撮合、流动性来自哪里,以及谁控制执行。
1. @HyperliquidX:链上订单簿
Hyperliquid 使用价格优先、时间优先的订单簿,撮合和保证金管理由 HyperCore 负责。
> 交易者与可见的买单和卖单交互。
> 验证者决定交易排序。
> 交易在 Hyperliquid 自有的执行环境中结算。
其优势是采用熟悉的交易所式执行方式。代价是订单信息可见,并且依赖网络的排序规则。
2. @Uniswap:自动做市商
Uniswap 以流动性池取代传统的订单撮合。
> 价格取决于池中流动性和兑换规模。
> 流动性提供者提供库存。
> 智能合约执行并结算兑换。
执行无需许可,但大额交易会受到价格影响,公开交易也可能使用户暴露于 MEV 风险之下。
3. @CoWSwap:基于意图的执行
用户签署交易限制条件,而非指定执行路径。
> 求解器竞相寻找执行路径。
> 订单可以直接撮合,也可以通过外部流动性进行路由。
> 结算合约会执行已签署的条件。
批量拍卖可减少与排序相关的价值提取,但执行效果取决于求解器之间的竞争。
4. @0xProject:RFQ 网络
0x 将交易者与提供可执行报价的专业做市商连接起来。
> 做市商根据自身库存为订单定价。
> 报价明确规定执行条款。
> 链
当技术听起来令人印象深刻时,TGE 前的项目很容易让人看好。
但我认为,研究它们更好的方式是区分已经推出的内容和仍在开发的内容。
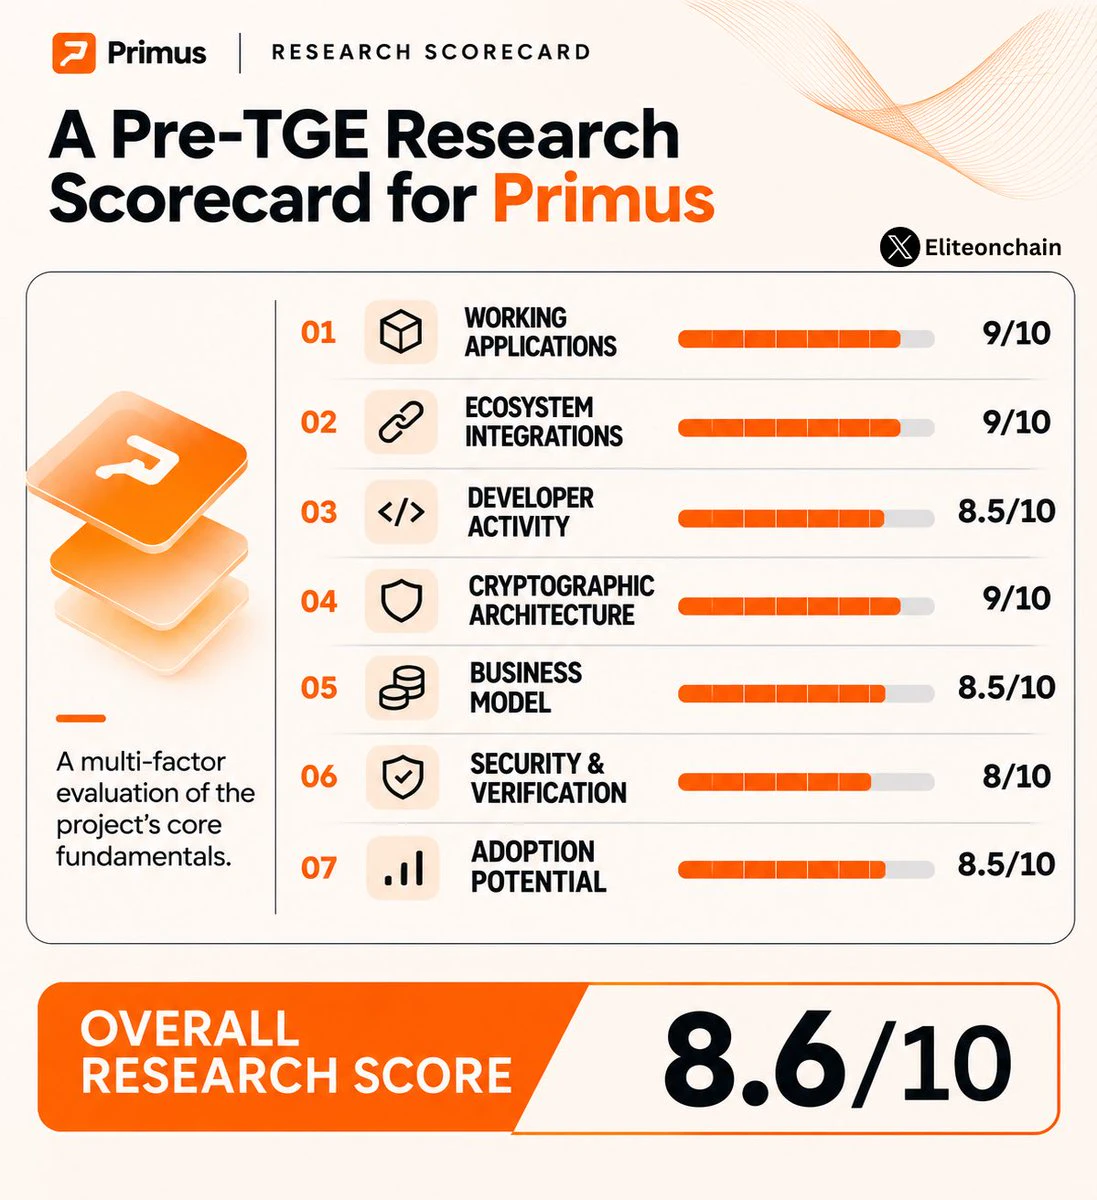
@primus_labs 是我研究清单上的隐私基础设施项目之一,下面是我对七个方面的评分。
不是价格预测。只是产品、技术和执行情况。
…
α/ 已上线应用 — 9/10
Primus 已不再局限于密码学研究。
> BNB Chain 上的保密金库
> 储备金证明应用
> zkTLS SDK 和验证合约
据称,该金库在首日就吸引了超过 100 万美元的加密存款。
β/ 生态集成 — 9/10
Unitas、Brevis、Perena 和 AllScale 覆盖了不同的金融工作流程。
> Unitas:储备金和保密金融
> Perena:链上储备金验证
> AllScale:加密薪资测试
我喜欢它们不是同一款产品的四个版本。
γ/ 开发者活跃度 — 8.5/10
Primus 的 GitHub 显示开发工作正在积极进行。
> zkTLS SDK 和扩展更新
> FHE 和 MPC 工具
> 储备金验证代码库
多个组件正在同步推进。
δ/ 密码学架构 | 9/10
zkTLS 用于验证外部信息,而 FHE 则支持加密计算。
据称,AutoHoG 处理加密的 64 位转账仅需约 90 毫秒。
这种组合的应用范围不止于隐私支付。
ε/ 商业模式 — 8.5/10
但我认为,研究它们更好的方式是区分已经推出的内容和仍在开发的内容。
@primus_labs 是我研究清单上的隐私基础设施项目之一,下面是我对七个方面的评分。
不是价格预测。只是产品、技术和执行情况。
…
α/ 已上线应用 — 9/10
Primus 已不再局限于密码学研究。
> BNB Chain 上的保密金库
> 储备金证明应用
> zkTLS SDK 和验证合约
据称,该金库在首日就吸引了超过 100 万美元的加密存款。
β/ 生态集成 — 9/10
Unitas、Brevis、Perena 和 AllScale 覆盖了不同的金融工作流程。
> Unitas:储备金和保密金融
> Perena:链上储备金验证
> AllScale:加密薪资测试
我喜欢它们不是同一款产品的四个版本。
γ/ 开发者活跃度 — 8.5/10
Primus 的 GitHub 显示开发工作正在积极进行。
> zkTLS SDK 和扩展更新
> FHE 和 MPC 工具
> 储备金验证代码库
多个组件正在同步推进。
δ/ 密码学架构 | 9/10
zkTLS 用于验证外部信息,而 FHE 则支持加密计算。
据称,AutoHoG 处理加密的 64 位转账仅需约 90 毫秒。
这种组合的应用范围不止于隐私支付。
ε/ 商业模式 — 8.5/10
私人公司无需发行股票,交易者也能对其估值进行投机。
这就是 IPO 前永续合约与代币化股票的不同之处。
以 Anthropic 这样的私人公司为例。
永续合约市场可以提供对其估算估值的价格敞口,而无需交易所持有 Anthropic 股票或访问其股东名册。
以下是其运作方式。
…
α/ 参考估值
合约需要一个基准。
根据交易场所的不同,基准可能来自私人市场交易、外部估值或市场衍生指数。
由于没有持续交易的公开股票,这一参考基准的质量至关重要。
β/ 标记价格
交易场所会计算一个标记价格,用于确定未实现盈亏和清算风险。
为减少个别交易造成的操纵影响,该价格可能与最新成交的合约价格不同。
γ/ 资金费支付
永续合约没有固定到期日。
多头和空头之间定期支付资金费,有助于管理合约价格与其参考价格之间的差异。
具体的资金费机制取决于交易所。
δ/ 抵押品和保证金
交易者存入抵押品,通常是稳定币,以开立仓位。
交易所会记录他们的敞口和保证金要求,但不会发生私人公司股票易手。
一个抵押品为 2,000 美元的 10,000 美元多头仓位,代表对合约价格变动有 5 倍敞口,而非拥有价值 10,000 美元的股权。
ε/ 清算
如果标记价格走势对交易者不利,且其保证金低于规定的维持水平,交易所就可以清算该仓位。
这一切都在衍生品系统内部完成。
ζ/ 现金结算
当交易者平仓时,交易场所会计算入场价与退出
这就是 IPO 前永续合约与代币化股票的不同之处。
以 Anthropic 这样的私人公司为例。
永续合约市场可以提供对其估算估值的价格敞口,而无需交易所持有 Anthropic 股票或访问其股东名册。
以下是其运作方式。
…
α/ 参考估值
合约需要一个基准。
根据交易场所的不同,基准可能来自私人市场交易、外部估值或市场衍生指数。
由于没有持续交易的公开股票,这一参考基准的质量至关重要。
β/ 标记价格
交易场所会计算一个标记价格,用于确定未实现盈亏和清算风险。
为减少个别交易造成的操纵影响,该价格可能与最新成交的合约价格不同。
γ/ 资金费支付
永续合约没有固定到期日。
多头和空头之间定期支付资金费,有助于管理合约价格与其参考价格之间的差异。
具体的资金费机制取决于交易所。
δ/ 抵押品和保证金
交易者存入抵押品,通常是稳定币,以开立仓位。
交易所会记录他们的敞口和保证金要求,但不会发生私人公司股票易手。
一个抵押品为 2,000 美元的 10,000 美元多头仓位,代表对合约价格变动有 5 倍敞口,而非拥有价值 10,000 美元的股权。
ε/ 清算
如果标记价格走势对交易者不利,且其保证金低于规定的维持水平,交易所就可以清算该仓位。
这一切都在衍生品系统内部完成。
ζ/ 现金结算
当交易者平仓时,交易场所会计算入场价与退出
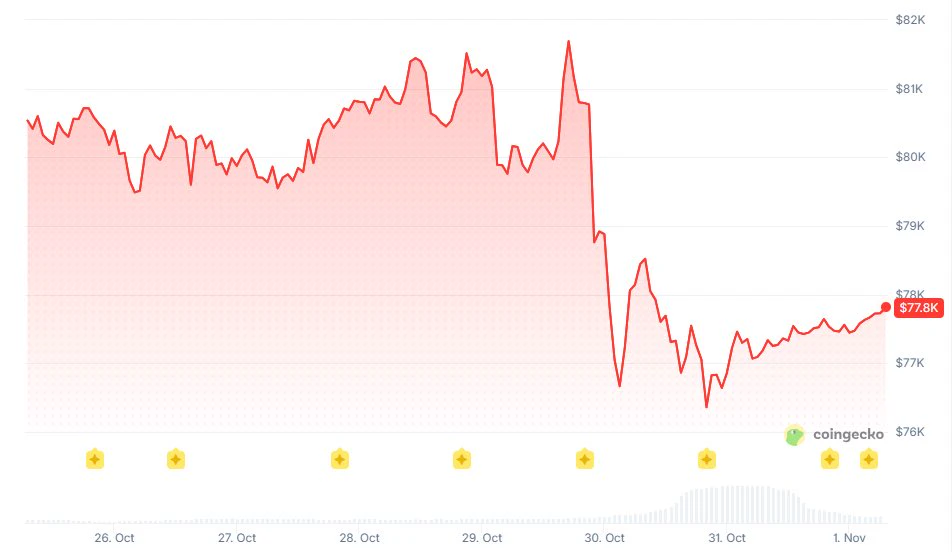
Bitcoin 交易价格低于 7.8 万美元,但更深层的担忧是山寨币相较于 BTC 的表现有多疲软。
10月29日至30日的抛售暴露出主流资产普遍存在显著疲软。
数据如下:
> BTC:约 7.7 万美元–$78K
> ETH:-5.2%
> XRP:-7%
> BNB:-7.1%
> 总清算额:15.5 亿美元
> 多头清算额:13.4 亿美元
这是一次大规模的杠杆出清,多头约占清算总额的86%。
但被迫抛售结束,并不自动意味着买家已经回归。
…
BTC 走势结构:
首个复苏考验位是 7.8 万至8万美元。
若能持续收复该区间,焦点将转向 8.15 万美元–$82K ;若失守 7.6 万美元–$77K ,复苏格局将明显走弱。
山寨币相对强度
ETH/BTC 和 SOL/BTC 仍是衡量资金是否轮动至山寨币的更清晰指标。
如果 BTC 反弹,而这些交易对继续下跌,山寨币只是在美元计价上反弹,并未获得相对强度。
这不足以确立更广泛的山寨币复苏。
…
衍生品持仓情况:
ETH 和 SOL 资金费率为负,同时未平仓合约量下降,表明杠杆头寸已减少。
这可能为缓解性反弹创造条件,尤其是在空头头寸变得拥挤时。
但杠杆重置并不等同于持续的现货需求。
我会关注以下确认信号:
> BTC 收复 $80K
> ETH/BTC 和 SOL/BTC 形成更高低点
> 山寨币现货交易量扩大
> 随着山寨币美
10月29日至30日的抛售暴露出主流资产普遍存在显著疲软。
数据如下:
> BTC:约 7.7 万美元–$78K
> ETH:-5.2%
> XRP:-7%
> BNB:-7.1%
> 总清算额:15.5 亿美元
> 多头清算额:13.4 亿美元
这是一次大规模的杠杆出清,多头约占清算总额的86%。
但被迫抛售结束,并不自动意味着买家已经回归。
…
BTC 走势结构:
首个复苏考验位是 7.8 万至8万美元。
若能持续收复该区间,焦点将转向 8.15 万美元–$82K ;若失守 7.6 万美元–$77K ,复苏格局将明显走弱。
山寨币相对强度
ETH/BTC 和 SOL/BTC 仍是衡量资金是否轮动至山寨币的更清晰指标。
如果 BTC 反弹,而这些交易对继续下跌,山寨币只是在美元计价上反弹,并未获得相对强度。
这不足以确立更广泛的山寨币复苏。
…
衍生品持仓情况:
ETH 和 SOL 资金费率为负,同时未平仓合约量下降,表明杠杆头寸已减少。
这可能为缓解性反弹创造条件,尤其是在空头头寸变得拥挤时。
但杠杆重置并不等同于持续的现货需求。
我会关注以下确认信号:
> BTC 收复 $80K
> ETH/BTC 和 SOL/BTC 形成更高低点
> 山寨币现货交易量扩大
> 随着山寨币美
- 1
- 1
我一直觉得 Solana 和 EVM 开发之间的隔阂有些没必要。
Solana 提供快速、低成本的执行,而加密领域的大量应用仍然是用 Solidity 构建的。
开发者最终不得不在两者之间做选择,即使他们的应用本可以同时受益于两者。
这就是我喜欢 @RomeProtocol 正在构建的东西的原因。
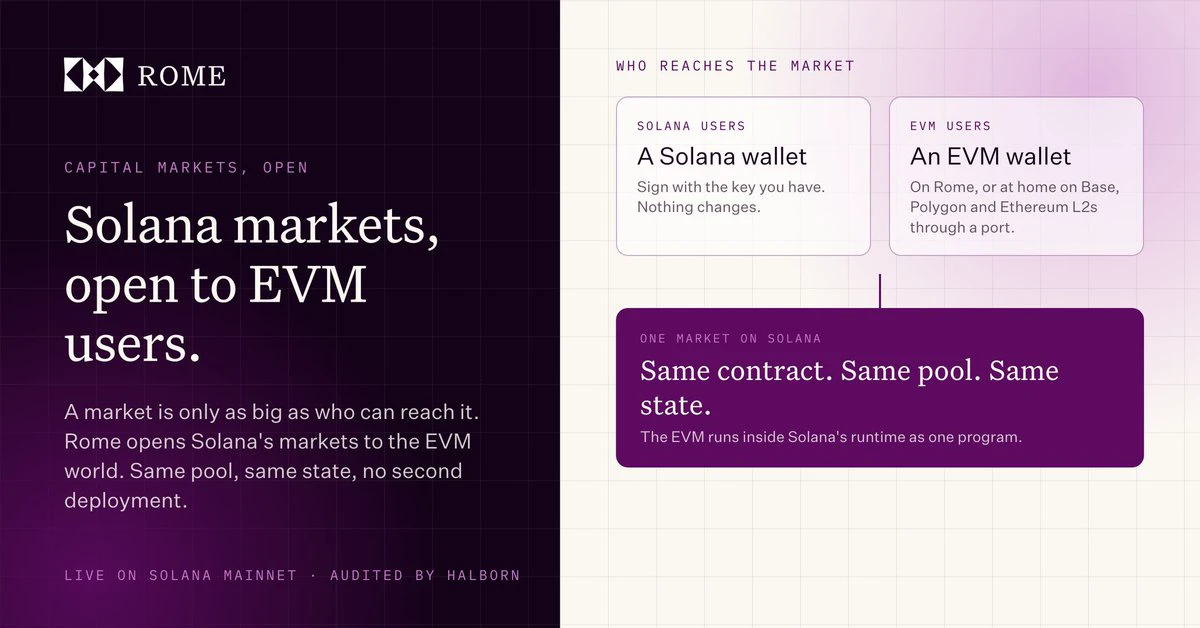
Rome 将 EVM 作为单个程序直接运行在 Solana 内部,而不是把这两个环境视为需要通过桥接连接的独立链。
这种架构允许:
1. Solidity 合约在一笔原子交易中调用 Solana 程序。
2. EVM 和 Solana 用户继续使用各自的钱包。
3. 双方都能与同一份合约状态和流动性互动。
而且这已经在 Solana 主网上线,并通过了 Halborn 审计,代码也已公开。你还可以在 Via 浏览器上追踪 EVM 交易对应的 Solana 指令。
对我来说,吸引力很简单。开发者不应该仅仅为了构建能利用 Solana 的应用,就不得不放弃熟悉的工具。
Rome 让他们能够跨这两种环境工作,而无需拆分底层状态。
Solana 提供快速、低成本的执行,而加密领域的大量应用仍然是用 Solidity 构建的。
开发者最终不得不在两者之间做选择,即使他们的应用本可以同时受益于两者。
这就是我喜欢 @RomeProtocol 正在构建的东西的原因。
Rome 将 EVM 作为单个程序直接运行在 Solana 内部,而不是把这两个环境视为需要通过桥接连接的独立链。
这种架构允许:
1. Solidity 合约在一笔原子交易中调用 Solana 程序。
2. EVM 和 Solana 用户继续使用各自的钱包。
3. 双方都能与同一份合约状态和流动性互动。
而且这已经在 Solana 主网上线,并通过了 Halborn 审计,代码也已公开。你还可以在 Via 浏览器上追踪 EVM 交易对应的 Solana 指令。
对我来说,吸引力很简单。开发者不应该仅仅为了构建能利用 Solana 的应用,就不得不放弃熟悉的工具。
Rome 让他们能够跨这两种环境工作,而无需拆分底层状态。
SOL-0.77%
- 1
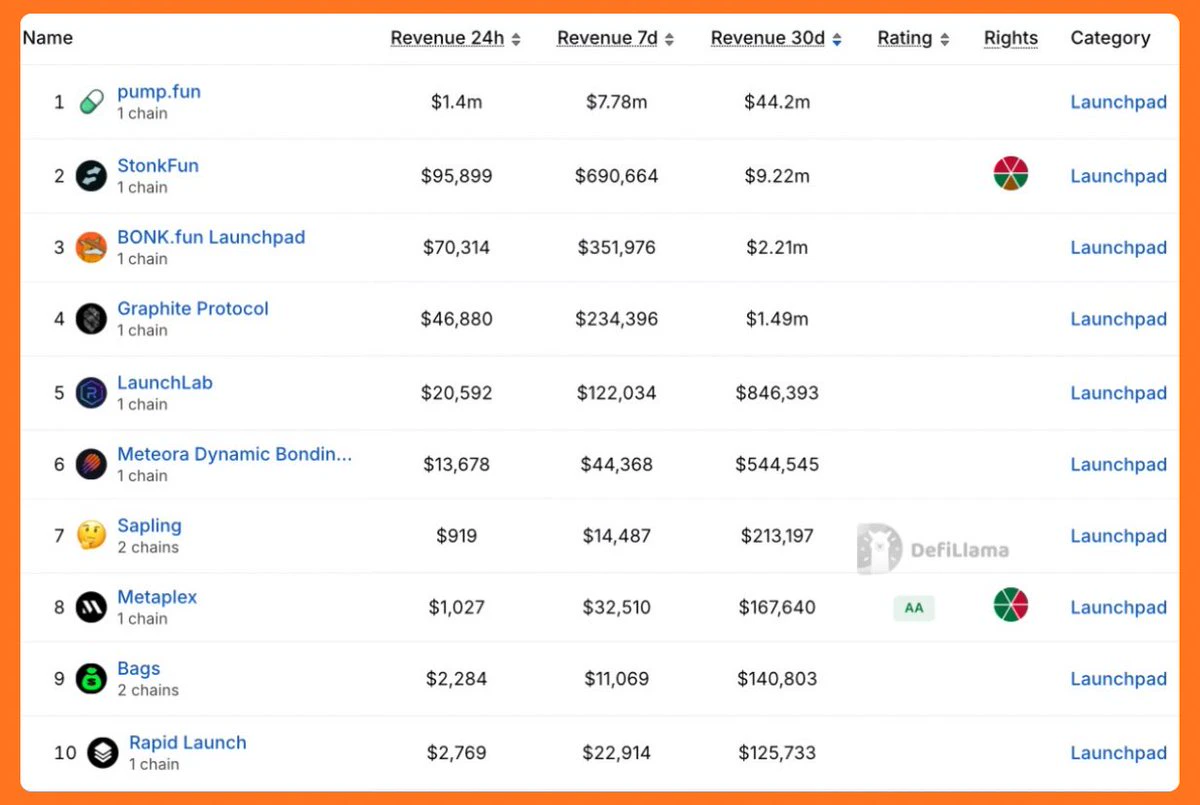
@pumpfun的30天收入超过$44M 。Solana launchpad之间的竞争根本不在一个量级。
最新的 DeFiLlama 数据:
> @Pumpfun:4420 万美元
> @LaunchOnSF:922 万美元
> @Bonkfun:221 万美元
> @GraphiteProto:149 万美元
> @Raydium LaunchLab:$846K
Pump 的表现几乎是最接近竞争对手的 4.8 倍,是 Bonkfun 的 20 倍。
发行代币是一门生意。持续保持交易活跃并在之后捕获手续费,才是 pump 建立优势的地方。
最新的 DeFiLlama 数据:
> @Pumpfun:4420 万美元
> @LaunchOnSF:922 万美元
> @Bonkfun:221 万美元
> @GraphiteProto:149 万美元
> @Raydium LaunchLab:$846K
Pump 的表现几乎是最接近竞争对手的 4.8 倍,是 Bonkfun 的 20 倍。
发行代币是一门生意。持续保持交易活跃并在之后捕获手续费,才是 pump 建立优势的地方。
- 2
加密货币预测市场带来了巨大的交易活动,但在留住用户方面,它们的表现可能不如体育、政治和其他事件类别。
我一直在研究 @Polymarket 交易者行为,发现交易频率与用户留存率之间的差异十分显著。
一项涵盖 2026 年上半年的分析研究了 173 万个钱包,发现约 51–57% 的月活跃钱包会在次月回访。
但留存率因用户进入平台的类别而异:
> 从加密货币类别进入:一个月留存率约为 37%
> 其他主要类别:通常为 44–49%
> 三个月留存率:大多数类别约为 25–32%
尽管短期 Bitcoin 和其他价格市场带来了大量活动,加密货币用户群的留存率仍是最低的。
Pew Research 对近 12,000 个 Polymarket 账户进行的另一项研究也发现,交易频率差异很大。
六周内的交易中位数:
> 专注体育的交易者:69
> 专注加密货币的交易者:59
> 专注政治的交易者:13
所以,体育和加密货币吸引的交易频率远高于政治,但这并不一定意味着用户长期留存率更高。
数据中还有另一个需要考虑的问题。
上半年的分析发现,机器人仅占钱包的 5.9%,却执行了约三分之二的交易。这意味着,数量相对较少的自动化用户群体就能带来巨大的活动量,却不代表同等程度的真人参与。
而且,用户不一定会一直留在最初吸引他们进入平台的类别中。
交易者可能因选举而来,之后为体育赛事回访,最终开始交易加
我一直在研究 @Polymarket 交易者行为,发现交易频率与用户留存率之间的差异十分显著。
一项涵盖 2026 年上半年的分析研究了 173 万个钱包,发现约 51–57% 的月活跃钱包会在次月回访。
但留存率因用户进入平台的类别而异:
> 从加密货币类别进入:一个月留存率约为 37%
> 其他主要类别:通常为 44–49%
> 三个月留存率:大多数类别约为 25–32%
尽管短期 Bitcoin 和其他价格市场带来了大量活动,加密货币用户群的留存率仍是最低的。
Pew Research 对近 12,000 个 Polymarket 账户进行的另一项研究也发现,交易频率差异很大。
六周内的交易中位数:
> 专注体育的交易者:69
> 专注加密货币的交易者:59
> 专注政治的交易者:13
所以,体育和加密货币吸引的交易频率远高于政治,但这并不一定意味着用户长期留存率更高。
数据中还有另一个需要考虑的问题。
上半年的分析发现,机器人仅占钱包的 5.9%,却执行了约三分之二的交易。这意味着,数量相对较少的自动化用户群体就能带来巨大的活动量,却不代表同等程度的真人参与。
而且,用户不一定会一直留在最初吸引他们进入平台的类别中。
交易者可能因选举而来,之后为体育赛事回访,最终开始交易加
POLYMARKET+0.00%
BTC-0.67%
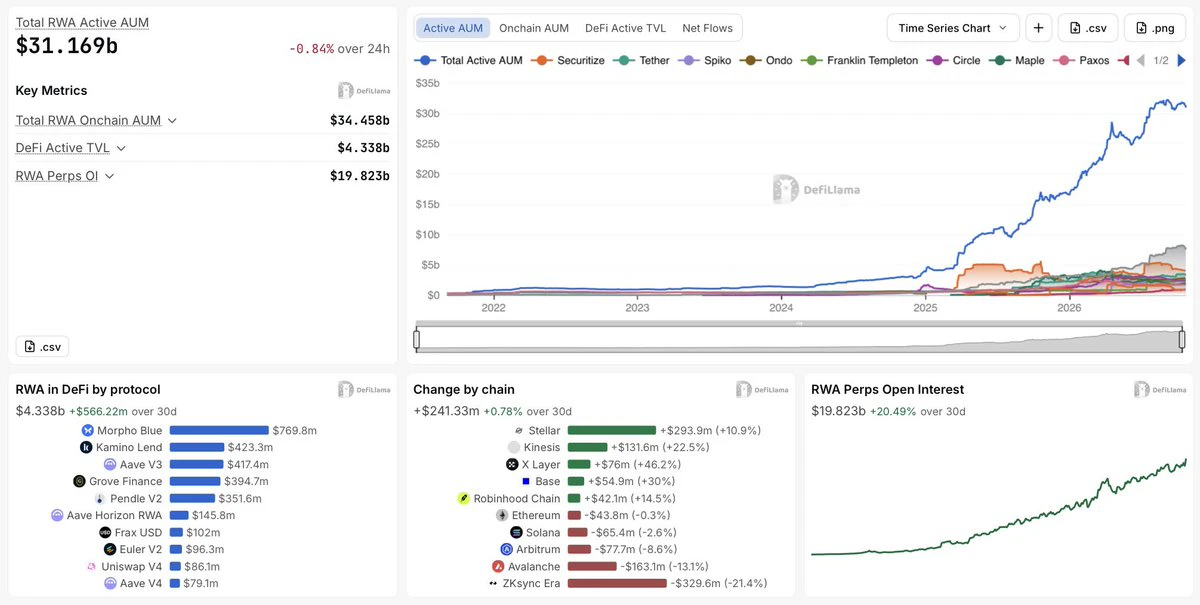
如今链上活跃 RWA 资金已超过 $31B ,但其中实际上只有约 13.9% 进入了 DeFi。
我认为,代币化与实际资金部署之间的差距,正成为 RWA 故事中越来越重要的一部分。
数据如下:
> 链上 RWA 总 AUM 为 344.4 亿美元
> 活跃 AUM 为 311.6 亿美元
> 部署在 DeFi 中的资金为 43.3 亿美元
> RWA 永续合约未平仓量为 198.2 亿美元
> RWA 日交易量为 475 亿美元
所以,我们已经打造了一个规模超过 300 亿美元的代币化资产市场,但用于借贷、抵押和获取收益的资金仍然相对较少。
而且,这 43.4 亿美元也高度集中。
DeFi 中规模最大的五个去处是:
> @Morpho Blue:7.681 亿美元
> @Kamino Lend:4.231 亿美元
> @Aave V3:4.172 亿美元
> @grovedotfinance:3.947 亿美元
> @pendle_fi V2:3.515 亿美元
合计约 23.5 亿美元,占当前部署在 DeFi 中的所有 RWA 资金的 54%。
特别值得注意的是资金的流向。
考虑到机构和持有者除了单纯持有这些资产之外,可能还希望用它们做些什么,借贷和收益协议已经吸引了大量活动,这也就说得通了。
…
RWA 永续合约未平仓量已接近 200 亿美元,30 天内增长约 20.5%,日交
我认为,代币化与实际资金部署之间的差距,正成为 RWA 故事中越来越重要的一部分。
数据如下:
> 链上 RWA 总 AUM 为 344.4 亿美元
> 活跃 AUM 为 311.6 亿美元
> 部署在 DeFi 中的资金为 43.3 亿美元
> RWA 永续合约未平仓量为 198.2 亿美元
> RWA 日交易量为 475 亿美元
所以,我们已经打造了一个规模超过 300 亿美元的代币化资产市场,但用于借贷、抵押和获取收益的资金仍然相对较少。
而且,这 43.4 亿美元也高度集中。
DeFi 中规模最大的五个去处是:
> @Morpho Blue:7.681 亿美元
> @Kamino Lend:4.231 亿美元
> @Aave V3:4.172 亿美元
> @grovedotfinance:3.947 亿美元
> @pendle_fi V2:3.515 亿美元
合计约 23.5 亿美元,占当前部署在 DeFi 中的所有 RWA 资金的 54%。
特别值得注意的是资金的流向。
考虑到机构和持有者除了单纯持有这些资产之外,可能还希望用它们做些什么,借贷和收益协议已经吸引了大量活动,这也就说得通了。
…
RWA 永续合约未平仓量已接近 200 亿美元,30 天内增长约 20.5%,日交
加密行业最大的问题之一,是流动性和应用无法在没有额外基础设施的情况下互通。
Ethereum 已经拥有成熟的 DeFi 协议。Solana 拥有自己的流动性和原生应用。
但开发者不应该仅仅为了同时接入两者,就不得不重建一切。
这正是 @RomeProtocol 采取的方式。
Rome 在 Solana 内运行真正的 EVM,让兼容 Ethereum 的应用和 Solana 程序能够共享流动性和状态。
> Solidity 合约可以使用熟悉的 Ethereum 工具运行。
> Solana 原生程序可以与 EVM 应用交互。
> 两种环境都可以访问相同的底层市场状态。
其引人注目的地方不只是同时支持两种开发者生态。
而是减少原本为不同执行环境构建的应用之间的隔阂。
同一状态,不同的访问方式。
Ethereum 已经拥有成熟的 DeFi 协议。Solana 拥有自己的流动性和原生应用。
但开发者不应该仅仅为了同时接入两者,就不得不重建一切。
这正是 @RomeProtocol 采取的方式。
Rome 在 Solana 内运行真正的 EVM,让兼容 Ethereum 的应用和 Solana 程序能够共享流动性和状态。
> Solidity 合约可以使用熟悉的 Ethereum 工具运行。
> Solana 原生程序可以与 EVM 应用交互。
> 两种环境都可以访问相同的底层市场状态。
其引人注目的地方不只是同时支持两种开发者生态。
而是减少原本为不同执行环境构建的应用之间的隔阂。
同一状态,不同的访问方式。
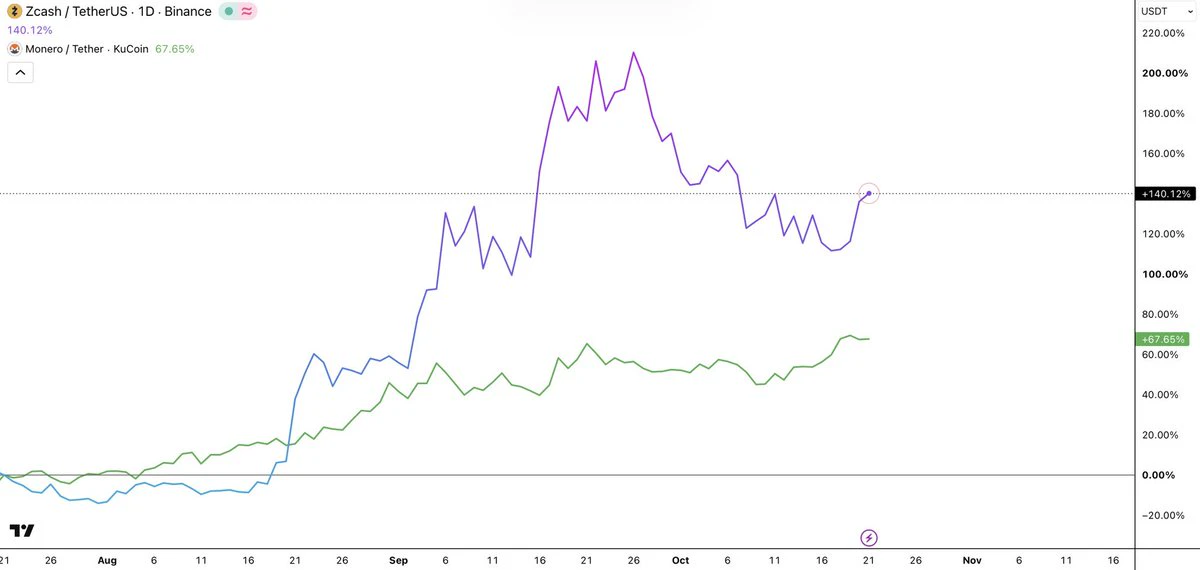
隐私代币的重新定价速度远快于底层使用情况。
过去 90 天:
> $ZEC :+140%
> $XMR :+67%
> @Zcash 屏蔽持仓:+13%
> 屏蔽供应量:26.04% → 29.15%
差异相当明显。
$ZEC 的涨幅超过其屏蔽持仓增幅的 10 倍,尽管这两个指标并不直接可比。
这并不意味着此次上涨没有道理。只是意味着,市场计入的因素远多于当前采用数据中可见的部分。
这里有两个被忽视的区别。
1. 屏蔽持仓并不等同于私密交易。
你可以将 $ZEC 转入屏蔽池,并无限期地留在那里。余额会增加,但重复支付活动不会增加。
以美元计价的余额甚至可能更具误导性。如果 $ZEC 翻倍,而私密持有的代币数量保持不变,那么报告中的美元价值会翻倍,但并没有新增存入。
@Monero存在不同的衡量问题。$XMR 默认隐藏交易金额和交易对手,因此观察到更多交易并不一定能证明有多少新用户正在参与。
2. 隐私采用并不总会转化为原生代币需求。
Starknet 引入了另一个变量,因为其隐私基础设施可以支持 $STRK 以外的资产。
使用机密稳定币转账的人,不一定需要大量持有原生代币。
这正是投资论点变得复杂的地方。
市场可能正在计入隐私需求的真实增长、预期未来采用,或者只是对动能和仓位配置做出反应。这三种情况可以同时发生。
而且,$ZEC 数据显示,更多供应量正在转入屏蔽持仓,因此此次上涨背后确实
过去 90 天:
> $ZEC :+140%
> $XMR :+67%
> @Zcash 屏蔽持仓:+13%
> 屏蔽供应量:26.04% → 29.15%
差异相当明显。
$ZEC 的涨幅超过其屏蔽持仓增幅的 10 倍,尽管这两个指标并不直接可比。
这并不意味着此次上涨没有道理。只是意味着,市场计入的因素远多于当前采用数据中可见的部分。
这里有两个被忽视的区别。
1. 屏蔽持仓并不等同于私密交易。
你可以将 $ZEC 转入屏蔽池,并无限期地留在那里。余额会增加,但重复支付活动不会增加。
以美元计价的余额甚至可能更具误导性。如果 $ZEC 翻倍,而私密持有的代币数量保持不变,那么报告中的美元价值会翻倍,但并没有新增存入。
@Monero存在不同的衡量问题。$XMR 默认隐藏交易金额和交易对手,因此观察到更多交易并不一定能证明有多少新用户正在参与。
2. 隐私采用并不总会转化为原生代币需求。
Starknet 引入了另一个变量,因为其隐私基础设施可以支持 $STRK 以外的资产。
使用机密稳定币转账的人,不一定需要大量持有原生代币。
这正是投资论点变得复杂的地方。
市场可能正在计入隐私需求的真实增长、预期未来采用,或者只是对动能和仓位配置做出反应。这三种情况可以同时发生。
而且,$ZEC 数据显示,更多供应量正在转入屏蔽持仓,因此此次上涨背后确实
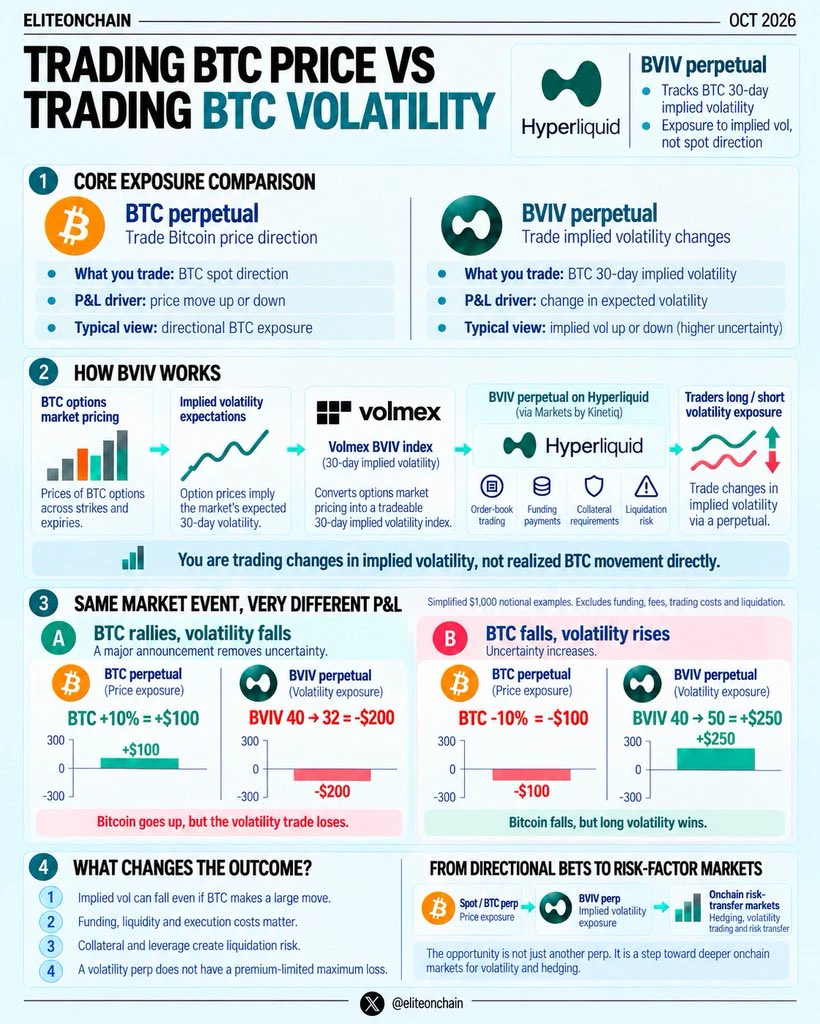
比特币可以上涨 10%,但你押注比特币波动率仍然可能亏钱。
这听起来有悖直觉,但押注 BTC 的价格与押注期权市场预期的不确定性程度之间存在差异。
而 @HyperliquidX 现在已经有了一个可以直接交易第二种敞口的市场。
@volmexfinance 的 BVIV 永续合约由 @Kinetiq_xyz 通过 @Markets_xyz 部署,追踪比特币的 30 天隐含波动率。
这个概念相当直观:
> BTC 永续合约:你交易的是比特币的价格方向。
> BVIV 永续合约:你交易的是市场对比特币波动率预期的变化。
即使在同一市场事件期间,这两个头寸的表现也可能截然不同。
假设 BTC 在一项重大公告发布后上涨 10%,但由于围绕该公告的不确定性已经消失,隐含波动率下跌。
比特币上涨了,但你的波动率头寸亏损。
以下是以 $1,000 的入场名义价值进行交易时可能出现的情况:
情景 1:BTC 上涨,波动率下跌
> BTC +10% = +$100
> BVIV 从 40 下跌至 32 = -$200
情景 2:BTC 下跌,波动率上涨
> BTC -10% = -$100
> BVIV 从 40 上涨至 50 = +$250
这些是简化后的示例,不包括资金费率、交易成本和清算。
这里更大的机会在于,交易者可以表达对波动率的看法,而不必预测比特币的方向。
例如,一名面临隐含波动率上升
这听起来有悖直觉,但押注 BTC 的价格与押注期权市场预期的不确定性程度之间存在差异。
而 @HyperliquidX 现在已经有了一个可以直接交易第二种敞口的市场。
@volmexfinance 的 BVIV 永续合约由 @Kinetiq_xyz 通过 @Markets_xyz 部署,追踪比特币的 30 天隐含波动率。
这个概念相当直观:
> BTC 永续合约:你交易的是比特币的价格方向。
> BVIV 永续合约:你交易的是市场对比特币波动率预期的变化。
即使在同一市场事件期间,这两个头寸的表现也可能截然不同。
假设 BTC 在一项重大公告发布后上涨 10%,但由于围绕该公告的不确定性已经消失,隐含波动率下跌。
比特币上涨了,但你的波动率头寸亏损。
以下是以 $1,000 的入场名义价值进行交易时可能出现的情况:
情景 1:BTC 上涨,波动率下跌
> BTC +10% = +$100
> BVIV 从 40 下跌至 32 = -$200
情景 2:BTC 下跌,波动率上涨
> BTC -10% = -$100
> BVIV 从 40 上涨至 50 = +$250
这些是简化后的示例,不包括资金费率、交易成本和清算。
这里更大的机会在于,交易者可以表达对波动率的看法,而不必预测比特币的方向。
例如,一名面临隐含波动率上升
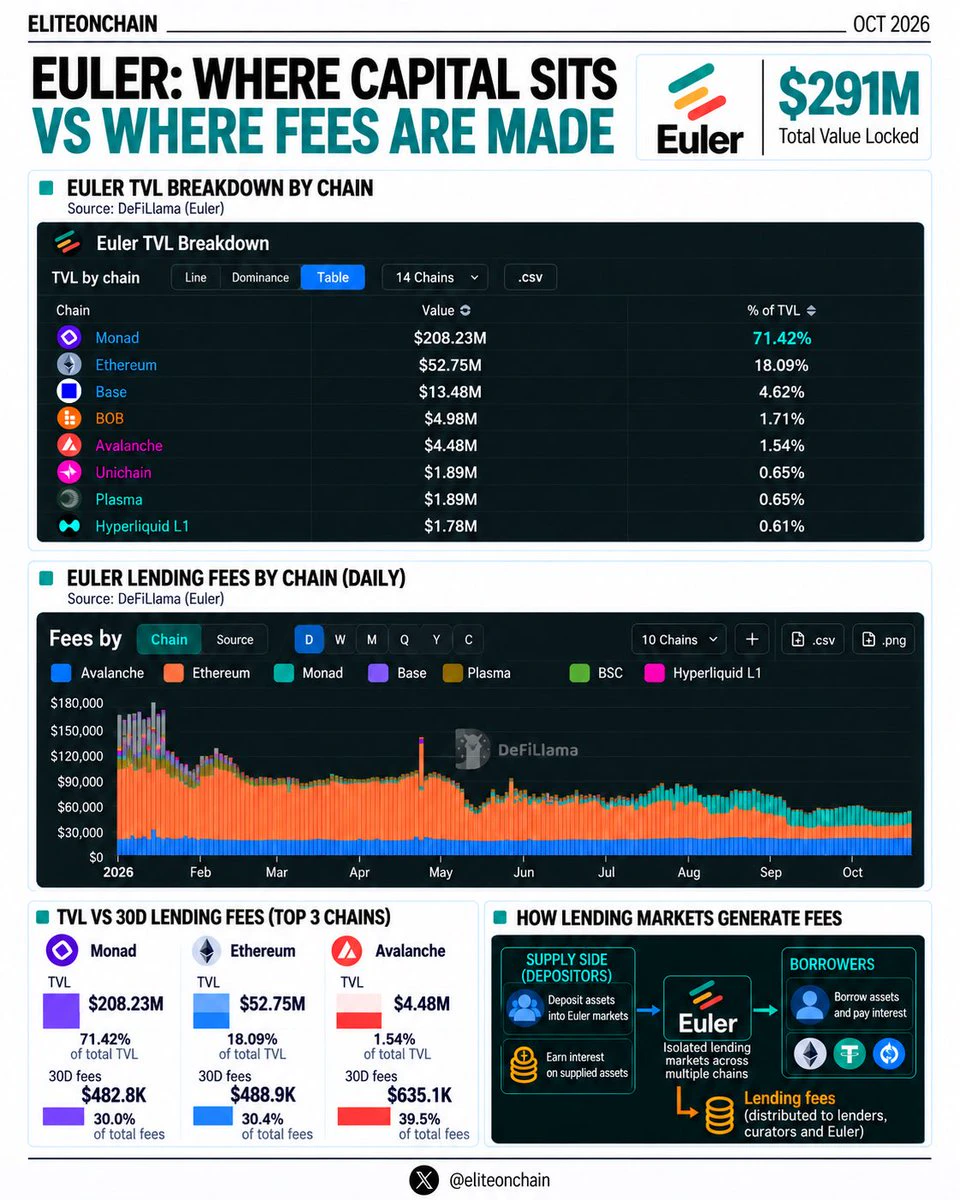
最大的借贷市场不一定就是借贷活动最有利可图的地方。
@eulerfinance 目前就是一个很好的例子。
该协议的 TVL 约为 $291M ,但资本分布与费用分布完全不同。
具体如下:
Monad
> $208M TVL
> 30 天费用为 48.28 万美元
> 占总 TVL 的 71.4%
Ethereum
> TVL 为 5270 万美元
> 30 天费用为 48.89 万美元
Avalanche
> TVL 为 448 万美元
> 30 天费用为 63.51 万美元
> 仅占 TVL 的 1.5%,但约占费用的 37%
尽管持有的资本约少 46 倍,Avalanche 产生的借贷费用却高于 Monad。
这是一个相当显著的差异,也说明了借贷协议实际是如何运作的。
仅有存款并不会产生借贷收入,借款人才会。
如果借款需求疲软,一个拥有数亿美元抵押品的市场也只能产生相对较少的利息收入。与此同时,一个规模小得多但债务成本高昂或利用率很高的市场,可能产生多得多的费用。
Euler 早期的市场层面研究有助于解释这种差异。Monad 在没有相应借款活动的情况下积累了大量抵押品,而一些规模较小的部署则通过集中的借贷头寸产生了高得多的利息。
这里还需要区分另一点:借贷总费用并不等同于 Euler 留存的收入。利息可能流向贷方和管理者,而协议本身只能获得其中一部分,具体取决于其费用配置。
因
@eulerfinance 目前就是一个很好的例子。
该协议的 TVL 约为 $291M ,但资本分布与费用分布完全不同。
具体如下:
Monad
> $208M TVL
> 30 天费用为 48.28 万美元
> 占总 TVL 的 71.4%
Ethereum
> TVL 为 5270 万美元
> 30 天费用为 48.89 万美元
Avalanche
> TVL 为 448 万美元
> 30 天费用为 63.51 万美元
> 仅占 TVL 的 1.5%,但约占费用的 37%
尽管持有的资本约少 46 倍,Avalanche 产生的借贷费用却高于 Monad。
这是一个相当显著的差异,也说明了借贷协议实际是如何运作的。
仅有存款并不会产生借贷收入,借款人才会。
如果借款需求疲软,一个拥有数亿美元抵押品的市场也只能产生相对较少的利息收入。与此同时,一个规模小得多但债务成本高昂或利用率很高的市场,可能产生多得多的费用。
Euler 早期的市场层面研究有助于解释这种差异。Monad 在没有相应借款活动的情况下积累了大量抵押品,而一些规模较小的部署则通过集中的借贷头寸产生了高得多的利息。
这里还需要区分另一点:借贷总费用并不等同于 Euler 留存的收入。利息可能流向贷方和管理者,而协议本身只能获得其中一部分,具体取决于其费用配置。
因
- 1
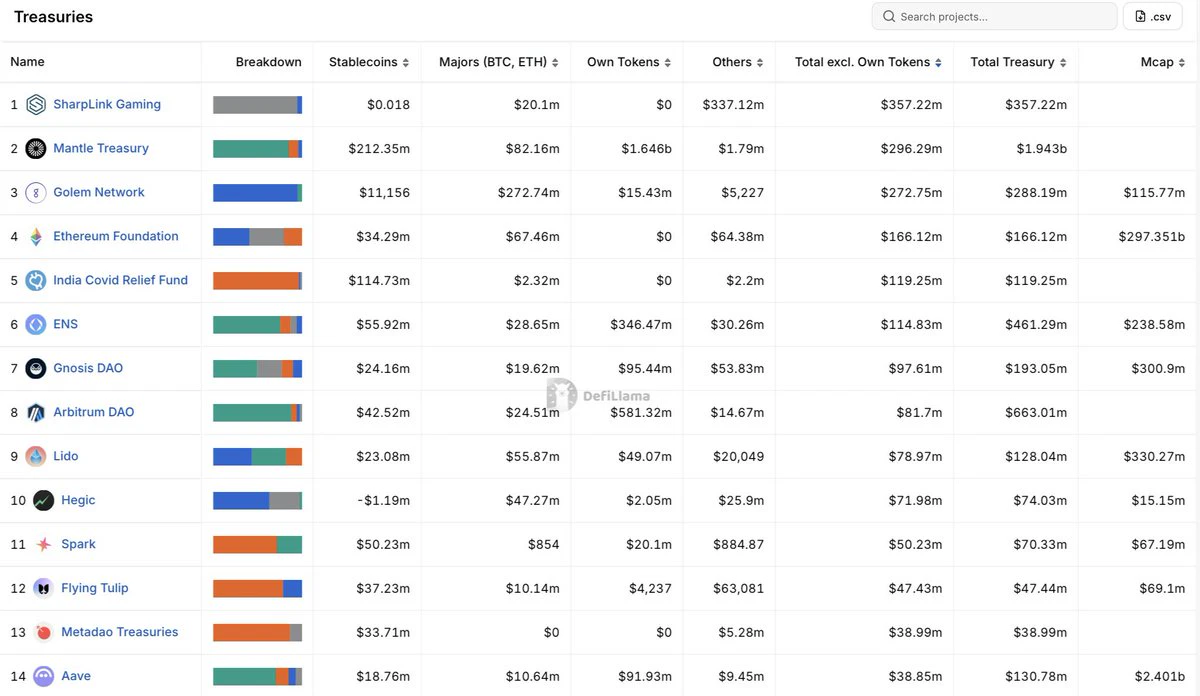
一些加密货币金库在移除其自有代币后,看起来会小得多。
我查看了 DefiLlama 的金库数据,注意到 Arbitrum 持有 6.63 亿美元,而 Golem 持有 2.88 亿美元。你可能会认为 Arbitrum 的金库状况更强,但排除原生代币后,Golem 实际上持有的其他资产多出 3 倍以上。
以下是五个金库的对比:
> @Mantle_Official:19.4 亿美元 → 2.9629 亿美元
> @Arbitrum:$663M → 8170 万美元
> @ensdomains:4.6129 亿美元 → 1.1483 亿美元
> @golemproject:2.8819 亿美元 → 2.7275 亿美元
> @gnosisdao:1.9305 亿美元 → 9761 万美元
在 21 个完整的金库条目中,Arbitrum 从 #2 降至 #8, while Golem climbs from #5 to #3。
即使是金库规模接近 $2B 的 Mantle,也会降至 2.96 亿美元,出人意料地接近 Golem 的 2.73 亿美元。
我认为这揭示了加密货币金库规模呈现方式的一些问题。
持有自身代币 $500M 的项目,与持有 $500M 独立估值资产的项目,并不处于相同的财务状况,尤其是在大量出售可能影响其代币价格的情况下。
当然,排除原生代币并不会自动使剩余资产
我查看了 DefiLlama 的金库数据,注意到 Arbitrum 持有 6.63 亿美元,而 Golem 持有 2.88 亿美元。你可能会认为 Arbitrum 的金库状况更强,但排除原生代币后,Golem 实际上持有的其他资产多出 3 倍以上。
以下是五个金库的对比:
> @Mantle_Official:19.4 亿美元 → 2.9629 亿美元
> @Arbitrum:$663M → 8170 万美元
> @ensdomains:4.6129 亿美元 → 1.1483 亿美元
> @golemproject:2.8819 亿美元 → 2.7275 亿美元
> @gnosisdao:1.9305 亿美元 → 9761 万美元
在 21 个完整的金库条目中,Arbitrum 从 #2 降至 #8, while Golem climbs from #5 to #3。
即使是金库规模接近 $2B 的 Mantle,也会降至 2.96 亿美元,出人意料地接近 Golem 的 2.73 亿美元。
我认为这揭示了加密货币金库规模呈现方式的一些问题。
持有自身代币 $500M 的项目,与持有 $500M 独立估值资产的项目,并不处于相同的财务状况,尤其是在大量出售可能影响其代币价格的情况下。
当然,排除原生代币并不会自动使剩余资产
一个协议即使花费数百万美元购买自己的代币,也可能让持有者的处境变得更糟。
因为购买代币只是等式的一半。另一半在于有多少供应量进入流通、购买的代币是否被销毁,以及投资者为代币支付了什么价格。
一个使用 DefiLlama 数据的追踪工具估计,截至 2026 年 10 月 15 日的一年内,23 个项目共计回购了 15.1 亿美元。最近 30 天占 1.55 亿美元。
三个协议约占 72%:
> @HyperliquidX:7140 万美元(46.1%)
> @Pumpfun:3040 万美元(19.6%)
> @Uniswap:976 万美元(6.3%)
> 其他项目:4344 万美元(28%)
但谁真正受益?
…
α/ 支出不等于价值创造
$100M 回购相对于$1B 市值代表着估值的 10%。
$150M 回购相对于$10B 仅为 1.5%。
支出更多的一方不一定能提供更好的经济效益。
代币的处理方式也很重要。购买的代币可能被永久销毁、持有在金库中,或之后重新分配。这些结果并不等价。
…
β/ 三个项目,三种不同风险
Hyperliquid:交易费用通过其 Assistance Fund 为$HYPE 购买提供资金。一份 9 月提交给 SEC 的文件称,协议费用的 99% 流入该基金,截至 8 月 23 日已有 4670 万枚$HYPE 被购入并永久移除。
但未来的释放和贡献者分
因为购买代币只是等式的一半。另一半在于有多少供应量进入流通、购买的代币是否被销毁,以及投资者为代币支付了什么价格。
一个使用 DefiLlama 数据的追踪工具估计,截至 2026 年 10 月 15 日的一年内,23 个项目共计回购了 15.1 亿美元。最近 30 天占 1.55 亿美元。
三个协议约占 72%:
> @HyperliquidX:7140 万美元(46.1%)
> @Pumpfun:3040 万美元(19.6%)
> @Uniswap:976 万美元(6.3%)
> 其他项目:4344 万美元(28%)
但谁真正受益?
…
α/ 支出不等于价值创造
$100M 回购相对于$1B 市值代表着估值的 10%。
$150M 回购相对于$10B 仅为 1.5%。
支出更多的一方不一定能提供更好的经济效益。
代币的处理方式也很重要。购买的代币可能被永久销毁、持有在金库中,或之后重新分配。这些结果并不等价。
…
β/ 三个项目,三种不同风险
Hyperliquid:交易费用通过其 Assistance Fund 为$HYPE 购买提供资金。一份 9 月提交给 SEC 的文件称,协议费用的 99% 流入该基金,截至 8 月 23 日已有 4670 万枚$HYPE 被购入并永久移除。
但未来的释放和贡献者分
- 1
加密货币正从一种持有的资产,发展为一种真正可以消费的资产。
2026 年,加密卡正让数字资产与日常支付之间的连接变得更加容易。值得了解的一款是 @CwalletOfficial 推出的 Cozy Card。
安全至关重要:Cozy Card 已通过 PCI DSS 认证,表明其符合保护支付卡数据的行业标准。
以下是 Cozy Card 的亮点 👇
加密货币充值:使用 USDT、USDC 及其他支持的加密货币为卡片充值,支持 17+ 种币。
日常消费:无需先手动将资产出售兑换为法币,即可弥合加密货币与现实购物之间的鸿沟。
Apple Pay 和 Google Pay:在支持的地方享受便捷支付。
AI 订阅:使用符合条件的卡片等级支付 ChatGPT 等服务。
更多灵活性:提供实体卡和 ATM 现金取款,但需视供应情况及 ATM 支持情况而定。
目标很简单:让加密货币在交易之外变得更加实用、易用且有价值。
如果你正在寻找一种更顺畅的方式,在日常生活中使用数字资产,那么 Cozy Card 值得探索。
👉 立即开始:
#Cwallet #CozyCard #CryptoPayments #Web3
2026 年,加密卡正让数字资产与日常支付之间的连接变得更加容易。值得了解的一款是 @CwalletOfficial 推出的 Cozy Card。
安全至关重要:Cozy Card 已通过 PCI DSS 认证,表明其符合保护支付卡数据的行业标准。
以下是 Cozy Card 的亮点 👇
加密货币充值:使用 USDT、USDC 及其他支持的加密货币为卡片充值,支持 17+ 种币。
日常消费:无需先手动将资产出售兑换为法币,即可弥合加密货币与现实购物之间的鸿沟。
Apple Pay 和 Google Pay:在支持的地方享受便捷支付。
AI 订阅:使用符合条件的卡片等级支付 ChatGPT 等服务。
更多灵活性:提供实体卡和 ATM 现金取款,但需视供应情况及 ATM 支持情况而定。
目标很简单:让加密货币在交易之外变得更加实用、易用且有价值。
如果你正在寻找一种更顺畅的方式,在日常生活中使用数字资产,那么 Cozy Card 值得探索。
👉 立即开始:
#Cwallet #CozyCard #CryptoPayments #Web3
USDC+0.01%
- 1
- 3
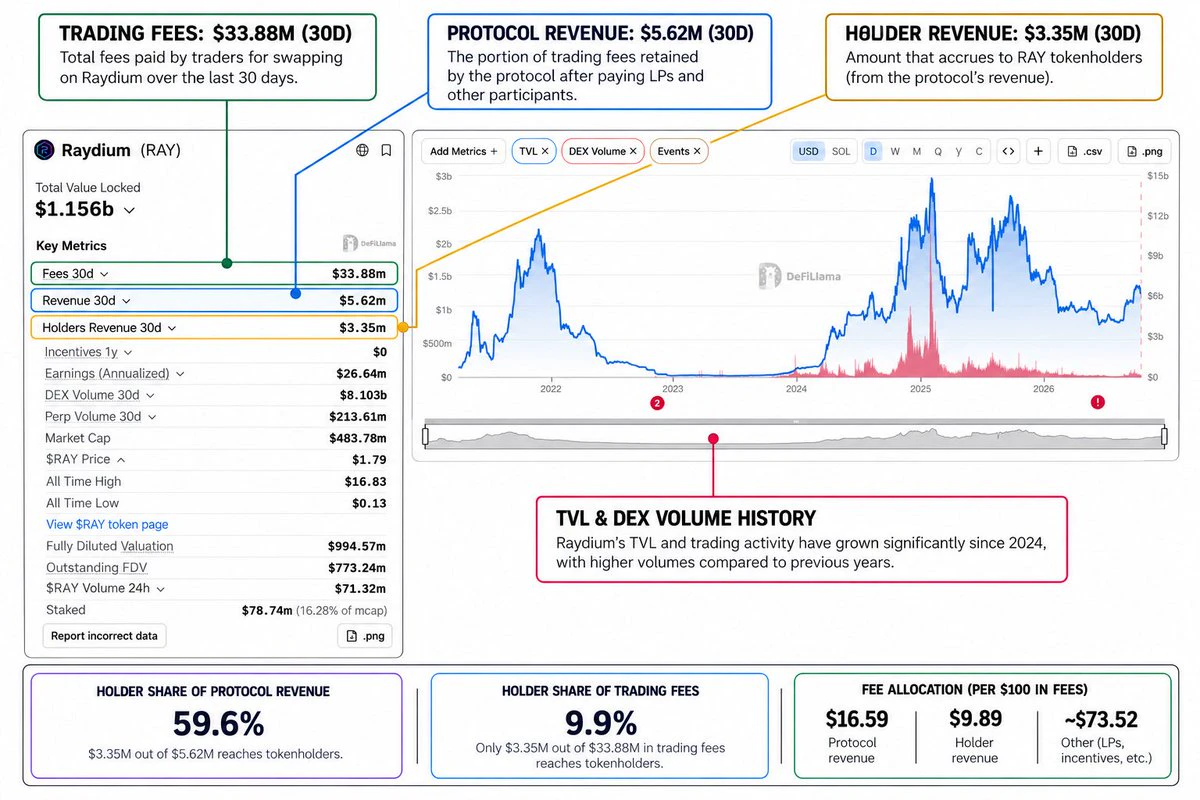
3388 万美元的交易费用听起来是一门相当不错的生意。
直到你意识到其中只有 335 万美元能流向代币持有者。
这意味着用户每支付 1 美元交易费用,代币持有者获得的还不到 10 美分。
根据 DeFiLlama 的 30 天快照,@Raydium 产生了:
> 3388 万美元的费用:交易者支付的金额。
> 562 万美元的收入:协议留存的金额。
> 335 万美元的持有者收入:归属于代币持有者的金额。
这些数字的关键之处在于:
Raydium 的持有者收入约占其协议收入的 59.6%。
这听起来意味着代币持有者获得了很高的价值捕获。
但将其与最初的 3388 万美元交易费用相比,这一比例就降至仅 9.9%。
交易者每支付 100 美元,其中约 16.59 美元成为协议收入,9.89 美元被归类为持有者收入。
剩余费用大部分用于补偿流动性提供者和其他参与者。
这未必是个问题。
LP 提供交易者所需的流动性,承担库存风险,并面临逆向选择。他们获得的补偿是维持 AMM 运转的一部分。
但打造一家高交易量的交易业务,与打造一家为其代币创造大量价值的企业,两者之间存在区别。
而且这不仅限于 Raydium。
两家 DEX 可以产生相同的交易费用,却为代币持有者带来完全不同的经济效益。
一家可能将大部分费用分配给 LP,而另一家则在协议层面捕获更大比例的费用。
就个人而言,我更希望看到某个
直到你意识到其中只有 335 万美元能流向代币持有者。
这意味着用户每支付 1 美元交易费用,代币持有者获得的还不到 10 美分。
根据 DeFiLlama 的 30 天快照,@Raydium 产生了:
> 3388 万美元的费用:交易者支付的金额。
> 562 万美元的收入:协议留存的金额。
> 335 万美元的持有者收入:归属于代币持有者的金额。
这些数字的关键之处在于:
Raydium 的持有者收入约占其协议收入的 59.6%。
这听起来意味着代币持有者获得了很高的价值捕获。
但将其与最初的 3388 万美元交易费用相比,这一比例就降至仅 9.9%。
交易者每支付 100 美元,其中约 16.59 美元成为协议收入,9.89 美元被归类为持有者收入。
剩余费用大部分用于补偿流动性提供者和其他参与者。
这未必是个问题。
LP 提供交易者所需的流动性,承担库存风险,并面临逆向选择。他们获得的补偿是维持 AMM 运转的一部分。
但打造一家高交易量的交易业务,与打造一家为其代币创造大量价值的企业,两者之间存在区别。
而且这不仅限于 Raydium。
两家 DEX 可以产生相同的交易费用,却为代币持有者带来完全不同的经济效益。
一家可能将大部分费用分配给 LP,而另一家则在协议层面捕获更大比例的费用。
就个人而言,我更希望看到某个
RAY-0.66%
- 1
公开上市的比特币财库公司有趣之处在于,买入 BTC 是容易的部分。
更难的业务,是说服股票投资者继续为此支付溢价。
以下是这一模式的运作方式:
> mNAV 衡量相对于比特币持仓的市场价值。
> 高于 1.0x 时,发行股票买入 BTC 可以增加每股 BTC 持有量。
> 低于 1.0x 时,同样的发行就会造成稀释。
溢价正是这一模式得以运作的关键。
Strategy 是最明显的例子。
其 mNAV 在 2024 年 11 月接近 3.4x 的峰值,此后已压缩至接近平价。
尽管持有约 848,000 BTC,但其 10 月 5 日的买入量仅为 334 BTC。
竞争是问题的一部分。
目前约有 200 家上市公司持有比特币,而 ETF 无需额外的公司结构即可提供直接投资敞口。
这使得财库公司必须在 BTC 持有之外的方面展开竞争:资本结构、收益率和每股增值。
但其中存在风险。
> 低于 1.0x 发行股票可能会稀释现有股东。
> 优先股和可转换债务会在普通股之前产生优先受偿权。
> 不同追踪平台的 mNAV 计算方式各不相同,有时会将同一家公司置于 1.0x 的两侧。
能够维持溢价的公司需要证明投资者支付这一溢价能够获得什么。
比特币财库公司的资产负债表是 BTC,其产品则是溢价。
更难的业务,是说服股票投资者继续为此支付溢价。
以下是这一模式的运作方式:
> mNAV 衡量相对于比特币持仓的市场价值。
> 高于 1.0x 时,发行股票买入 BTC 可以增加每股 BTC 持有量。
> 低于 1.0x 时,同样的发行就会造成稀释。
溢价正是这一模式得以运作的关键。
Strategy 是最明显的例子。
其 mNAV 在 2024 年 11 月接近 3.4x 的峰值,此后已压缩至接近平价。
尽管持有约 848,000 BTC,但其 10 月 5 日的买入量仅为 334 BTC。
竞争是问题的一部分。
目前约有 200 家上市公司持有比特币,而 ETF 无需额外的公司结构即可提供直接投资敞口。
这使得财库公司必须在 BTC 持有之外的方面展开竞争:资本结构、收益率和每股增值。
但其中存在风险。
> 低于 1.0x 发行股票可能会稀释现有股东。
> 优先股和可转换债务会在普通股之前产生优先受偿权。
> 不同追踪平台的 mNAV 计算方式各不相同,有时会将同一家公司置于 1.0x 的两侧。
能够维持溢价的公司需要证明投资者支付这一溢价能够获得什么。
比特币财库公司的资产负债表是 BTC,其产品则是溢价。
BTC-0.67%
- 1
加载更多