


71_btc

用户暂无简介
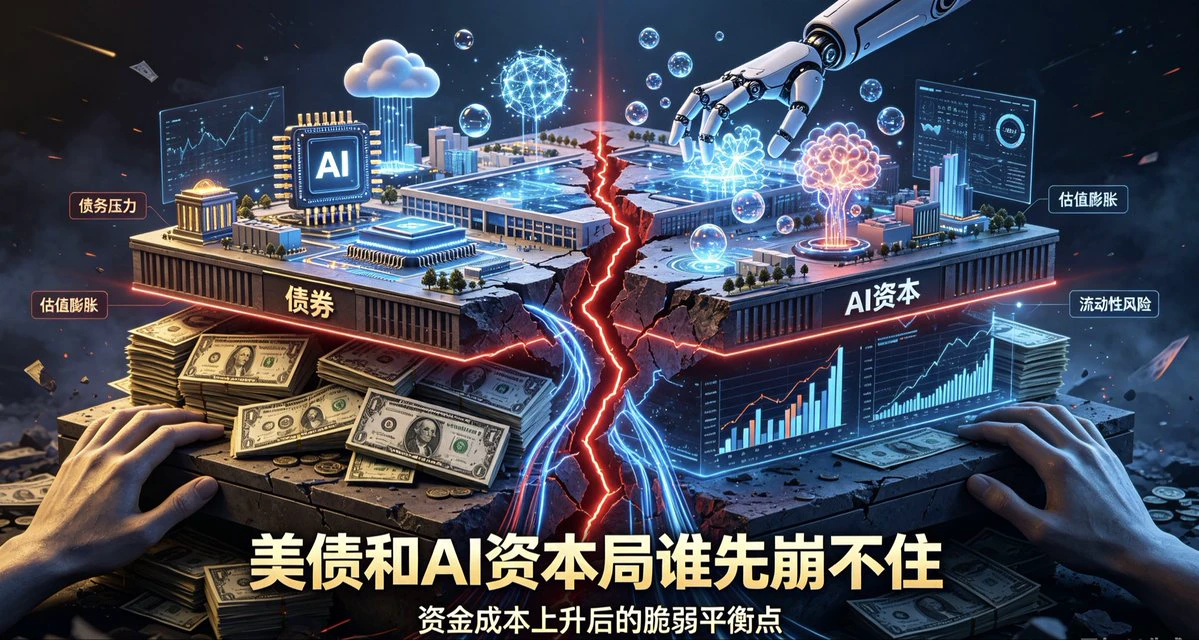
《美债和AI资本局谁先崩不住》
美债和AI的融资需求,本质上是在争夺同一批长期资金,两者的脆弱点深度绑定。当前的核心矛盾在于:AI的融资需求正在推高美债利率,而美债利率的攀升,反过来正在扼杀AI的融资能力。
📉 美债的“慢性压力”
美债面临的是结构性、慢性的供给过剩。美国联邦债务已突破 40万亿美元,财政部持续扩大长债发行,而传统买家(如外国央行、银行)的需求却在减弱。10年期美债收益率在5%以上徘徊,30年期一度触及 5.73%,均创多年新高。达利欧警告,债券熊市“可能还有很长的路要走”。
💸 AI的“急性依赖”
AI的问题则在于对债务融资的急性依赖。科技巨头内部现金流已近枯竭,2026-2028年全球AI算力扩张的外部融资缺口高达约 1.5万亿美元,其中债务融资占55%(约1.75万亿美元)。仅2026年上半年,科技巨头就发行了约 2000亿美元投资级债券。博通和英特尔CEO已公开警告:资金获取能力,可能成为AI扩张的最大瓶颈。
🔗 相互强化的风险螺旋
两者的风险是相互强化的:
· AI发债 → 推高美债利率:AI企业以更高利率发行债券,直接虹吸了原本配置美债的养老金、保险资金,形成“挤出效应”,成为推高美债收益率的重要力量。
· 美债高利率 → 扼杀AI融资:10年期美债收益率突破5% ,被视为AI泡沫的“引爆点”,因为它会大幅抬高AI企业的发债成本,直接冲击依赖外部融
美债和AI的融资需求,本质上是在争夺同一批长期资金,两者的脆弱点深度绑定。当前的核心矛盾在于:AI的融资需求正在推高美债利率,而美债利率的攀升,反过来正在扼杀AI的融资能力。
📉 美债的“慢性压力”
美债面临的是结构性、慢性的供给过剩。美国联邦债务已突破 40万亿美元,财政部持续扩大长债发行,而传统买家(如外国央行、银行)的需求却在减弱。10年期美债收益率在5%以上徘徊,30年期一度触及 5.73%,均创多年新高。达利欧警告,债券熊市“可能还有很长的路要走”。
💸 AI的“急性依赖”
AI的问题则在于对债务融资的急性依赖。科技巨头内部现金流已近枯竭,2026-2028年全球AI算力扩张的外部融资缺口高达约 1.5万亿美元,其中债务融资占55%(约1.75万亿美元)。仅2026年上半年,科技巨头就发行了约 2000亿美元投资级债券。博通和英特尔CEO已公开警告:资金获取能力,可能成为AI扩张的最大瓶颈。
🔗 相互强化的风险螺旋
两者的风险是相互强化的:
· AI发债 → 推高美债利率:AI企业以更高利率发行债券,直接虹吸了原本配置美债的养老金、保险资金,形成“挤出效应”,成为推高美债收益率的重要力量。
· 美债高利率 → 扼杀AI融资:10年期美债收益率突破5% ,被视为AI泡沫的“引爆点”,因为它会大幅抬高AI企业的发债成本,直接冲击依赖外部融
今天的热点全是老马的Xmoney
以及未来围绕Xmoney的各种可编程可meme玩法z
以及未来围绕Xmoney的各种可编程可meme玩法z
- 2
其实重要的并不是技术,技术在AI时代并不值钱.
更重要的是idea,然后占据先手的战略位置,持之以恒做好做精它.
更重要的是idea,然后占据先手的战略位置,持之以恒做好做精它.
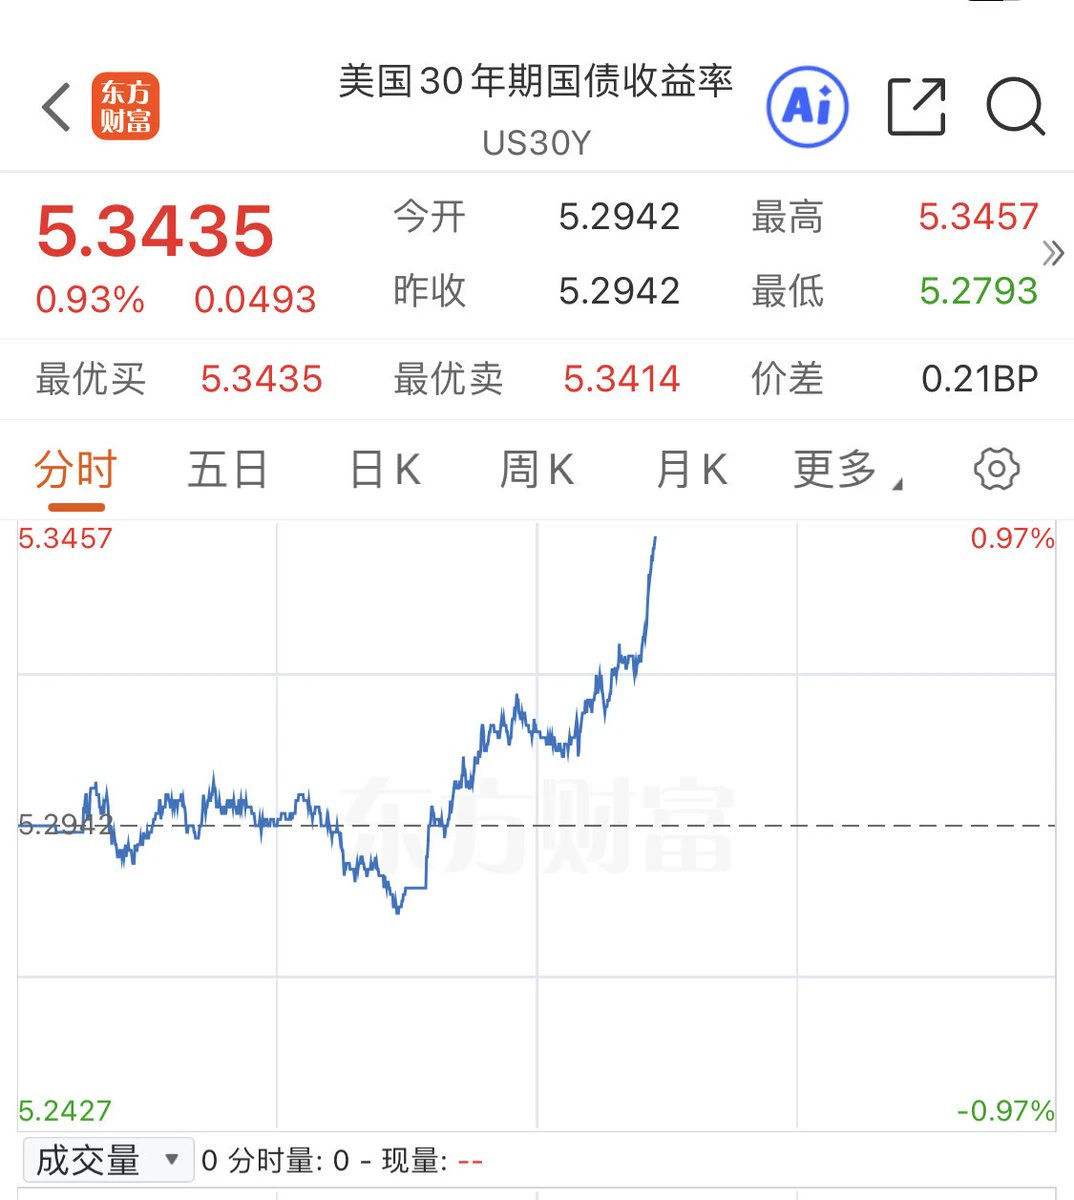
美国30年期国债收益率盘中升破5.34%,创2007年6月以来最高📈
美国财长加大力度回购救美债是对的✅
但是又同时救日元汇率是严重的错误❌
1⃣️日本在未来产业没位置,汇率长期走贬趋势不可逆
2⃣️日元加息已停不下来,从“基差交易”中撤离是必然
两个同时救都救不住,市场已用脚投票
#美债 #日元
美国财长加大力度回购救美债是对的✅
但是又同时救日元汇率是严重的错误❌
1⃣️日本在未来产业没位置,汇率长期走贬趋势不可逆
2⃣️日元加息已停不下来,从“基差交易”中撤离是必然
两个同时救都救不住,市场已用脚投票
#美债 #日元
- 2
科技股成市值第一总比白酒成市值第一好💪
长鑫科技上市开盘价49.5元,成中国A股最高市值🥇
市场占有率是7%多,对比美光的21%,差不多就是美光1.1万亿美金市值的三分之一,已加上国产替代空间
#长鑫 #美光 #存储 #内存 #A股
长鑫科技上市开盘价49.5元,成中国A股最高市值🥇
市场占有率是7%多,对比美光的21%,差不多就是美光1.1万亿美金市值的三分之一,已加上国产替代空间
#长鑫 #美光 #存储 #内存 #A股

美股代币化做底池交易加密资产的新玩法可能是一个新突破的点💡
打通RAW资产和CRYPTO资产的交互🚴
打通RAW资产和CRYPTO资产的交互🚴
1⃣️AI的“烧”🔥不退,BTC想起来有难度
2⃣️AI Agent 彻底大爆发,引入区块链做最底层可信支付账本,类似于x402
#AI #btc #BTC #crypto #x402
2⃣️AI Agent 彻底大爆发,引入区块链做最底层可信支付账本,类似于x402
#AI #btc #BTC #crypto #x402
BTC-0.67%
⚡️外星人Polymarket投资日记⚡️
第1篇 2026.6.24:
那就拿新地址用1500美金=1万RMB做启动开始预测交易游戏吧🎮
前面用过几个地址做实验,有赚有亏,做了实验蛮有意思。无论真假新闻,一切皆可投注;有意见就别逼逼,用真金白银投票🗳
加上24日扎克伯格指示Meta开发预测市场,23日德甲宣布Polymarket为独家合作伙伴,预测市场已经不再只是小众赛道,而是逐渐被主流接受。
所以我公开我的地址,所有操作均公开,至于为什么只用1500美金也就是小一万RMB做实验🧪,我喜欢从低往高打,这里有一段故事,成功后再讲。
Polymarket公开展示链接🔗
公开链上地址:0xa06e220fd4610c1f43b2e0e792a664da12e2f56f
🕐长期事件搞波动:
1⃣️穆杰塔巴7月31日前公开露面:买是
伊朗前领袖哈梅内伊的葬礼在7月4-9日举行,穆杰塔巴虽然受伤但必然出席。所以在0.3的价格扫入2000张,由于时间还有10天,既然涨了10%就先获利卖掉,赚个波动回头再接回来;
2⃣️美国伊朗7月3日前外交会议:买是
美伊第二轮谈判虽然没官宣开始,停火只有60天,应该不用等太久。所以在0.08的价格扫入5000张,成本400U,后下午阿拉伯电视台传出大概下周举行,价格拉到0.29卖出1500张取回435U覆盖全部成本,获利262%,有望单笔交易利润
第1篇 2026.6.24:
那就拿新地址用1500美金=1万RMB做启动开始预测交易游戏吧🎮
前面用过几个地址做实验,有赚有亏,做了实验蛮有意思。无论真假新闻,一切皆可投注;有意见就别逼逼,用真金白银投票🗳
加上24日扎克伯格指示Meta开发预测市场,23日德甲宣布Polymarket为独家合作伙伴,预测市场已经不再只是小众赛道,而是逐渐被主流接受。
所以我公开我的地址,所有操作均公开,至于为什么只用1500美金也就是小一万RMB做实验🧪,我喜欢从低往高打,这里有一段故事,成功后再讲。
Polymarket公开展示链接🔗
公开链上地址:0xa06e220fd4610c1f43b2e0e792a664da12e2f56f
🕐长期事件搞波动:
1⃣️穆杰塔巴7月31日前公开露面:买是
伊朗前领袖哈梅内伊的葬礼在7月4-9日举行,穆杰塔巴虽然受伤但必然出席。所以在0.3的价格扫入2000张,由于时间还有10天,既然涨了10%就先获利卖掉,赚个波动回头再接回来;
2⃣️美国伊朗7月3日前外交会议:买是
美伊第二轮谈判虽然没官宣开始,停火只有60天,应该不用等太久。所以在0.08的价格扫入5000张,成本400U,后下午阿拉伯电视台传出大概下周举行,价格拉到0.29卖出1500张取回435U覆盖全部成本,获利262%,有望单笔交易利润
⚠️ 大陆国务院今天新法规《对外投资的规定》⚠️
第二条 对外投资指直接或者间接获得其他国家的企业、资产等所有权、控制权、经营管理权以及其他相关权益的活动。
解读:
1⃣️你要炒美股,不行,必须报备
2⃣️加密不属于哪个国家或地区的资产,不受影响,利好加密
PS:偷偷炒美股的要被直接没收哦
第二条 对外投资指直接或者间接获得其他国家的企业、资产等所有权、控制权、经营管理权以及其他相关权益的活动。
解读:
1⃣️你要炒美股,不行,必须报备
2⃣️加密不属于哪个国家或地区的资产,不受影响,利好加密
PS:偷偷炒美股的要被直接没收哦
加载更多
热门话题
#美股AI板块遭遇重挫
20.78k 浏览量3.67k 人讨论中
#10月非农数据聚焦
33.48k 浏览量4.34k 人讨论中
#质押Launchpool瓜分45万VLX
9.28k 浏览量827 人讨论中
#Gate首创资金安全证明
32.44k 浏览量722 人讨论中
#BTCETF资金持续流出
20.26k 浏览量1.43k 人讨论中
#Gate安全卫士免费开通
182.9k 浏览量15.99k 人讨论中
#AI科技股大跌加密市场承压
334.16k 浏览量48.38k 人讨论中
#Gate股票畅聊季
47.75k 浏览量4k 人讨论中
#AI大跌后高盛仍看好数据中心
15.64k 浏览量5.9k 人讨论中
#Gate社交年度主播与创作者评选
492.08k 浏览量24.29k 人讨论中