


Kalbim Aylin
Frostwolf

幣齡 0.2年
最高等級 0
用戶暫無簡介
$TREE 持續如預期上漲,目前多頭部位相較於進場點已獲利超過 16%。將止損設於損益兩平點,持有這筆交易。 #GateEventContractTradeSharingChallenge
Cryptoguider
$TREE 持續如預期上漲,目前從進場點計算獲利已超過 16%。將止損設在損益兩平點,並持有這筆交易。 #GateEventContractTradeSharingChallenge
TREE+2.31%
- 1
- 3
#SpaceXQ2RevenueBeatsAt7.8B
🚀 SPACEX 剛交出極佳季度成績 — 但華爾街發現了值得擔憂的事情
SpaceX 已進入其發展歷程中截然不同的階段。
這家公司不再只被估值為火箭企業。它日益被定位為一個龐大的基礎設施平台,涵蓋發射服務、Starlink、國防、AI 運算與太空技術。
其最新的 Q2 數據說明了投資者為何仍如此感興趣。
SpaceX 在 2026 年 Q2 創造了 78 億美元的營收,年增驚人的 92%,並大幅高於約 69 億美元的預期。
這不只是成長。
這是加速。
營收也從 Q1 的 47 億美元大幅攀升,顯示多個業務領域的動能仍在延續。
但故事有趣的地方就在這裡。
💰 獲利能力正在改善
調整後 EBITDA 約為 35 億美元,大幅高於預期的 20 億美元。
與此同時,公司的淨損縮減至約 5.41 億美元,相較之下,一年前約為 10 億美元。
SpaceX 按照 GAAP 會計準則計算仍未獲利,但其發展方向正變得越來越令人鼓舞。
公司正在快速增加營收,同時改善其底層營運表現。
然而,投資者並未長時間慶祝。
🔥 最大問題不是營收 — 而是支出
SpaceX 在 Q2 的資本支出約為 184 億美元,顯著高於約 132 億美元的預期。
而其中大部分支出都與一項宏大的雄心有關:
AI。
據報導,與 AI 相關的資本支出約達 158 億
- 1
- 3
#Gate股票观点挑战 +$SPCX 於 $132.59:AI 成長能否壓倒解鎖壓力?
SPCX 已跌回 $135 IPO 價格以下,目前股價約為 $132.59。這使市場來到一個重要的十字路口:近期解鎖增加了可供交易的供給,但公司的基本成長故事依然異常強勁。真正的問題不再只是 SPCX 能否回到 $150,而是加速中的 AI 與 Starlink 需求,能否吸收進入市場的額外股份,並重新建立高於 IPO 價格的動能。
最新的 Q2 數據提供了強有力的基本面論據。營收約達 78 億美元,年增 92%,而調整後 EBITDA 則跳增 191% 至 35 億美元。連接服務營收約貢獻 43 億美元,AI 營收則約達 26 億美元,年增 247%。Starlink 訂閱戶也翻倍至約 1200 萬,顯示業務正在連接服務與 AI 兩個領域同步擴張,而非依賴單一成長引擎。
AI 數據尤其重要。AI 營收增加 247%,意味著投資人不再只是將 SPCX 視為一家衛星與發射公司。AI 基礎設施正成為估值故事的重要組成部分,大量支出正投入運算容量與未來 AI 擴張。這創造了強大的長期機會,但也解釋了其中一項最大的風險:AI 基礎設施需要鉅額資本投資。Q2 資本支出約達 184 億美元,其中 AI 基礎設施佔了相當大一部分。
接著是供給問題。
8 月 20 日,約 3.19 億股額外股份符合交易資格,

Falcon_Official
#Gate股票观点挑战 +$SPCX 於 132.59 美元:AI 成長能否壓過解禁壓力?
SPCX 已回落至 135 美元 IPO 價格以下,目前股價約為 132.59 美元。這使市場來到一個重要的十字路口:近期解禁增加了可交易供給,但公司的基本成長故事依然異常強勁。真正的問題不再只是 SPCX 能否回到 150 美元,而是加速中的 AI 與 Starlink 需求,能否吸收進入市場的額外股份,並在 IPO 價格之上重新建立動能。
最新的 Q2 數據提供了強有力的基本面論據。營收達到約 78 億美元,年增 92%,而調整後 EBITDA 大增 191% 至 35 億美元。連接服務營收約貢獻 43 億美元,而 AI 營收約達 26 億美元,年增 247%。Starlink 訂閱戶也翻倍至約 1200 萬,顯示該業務正同時拓展連接服務與 AI,而非依賴單一成長引擎。
AI 數據尤其重要。AI 營收增加 247% 顯示,投資人不再只是將 SPCX 視為衛星與發射公司。AI 基礎設施正成為估值故事的重要一環,大量支出正投入運算能力與未來 AI 擴張。這創造了強大的長期機會,但也解釋了其中一項最大風險:AI 基礎設施需要龐大的資本投資。Q2 資本支出約達 184 億美元,其中 AI 基礎設施占了相當大一部分。
接著就是供給問題。
約 3.19 億股新增股份在 8 月 20 日符合交易資格,此前 8 月稍早已有約 9.115 億股釋出。重要的是,解禁並不代表一定會遭到賣出,但當投資人決定獲利了結時,額外的可交易供給仍可能造成壓力。當 3.19 億股的批次股份可以交易後,市場已經展現了這種影響,SPCX 短暫跌破 135 美元 IPO 價格。
這使 135 美元成為眼下最重要的水準。
以 132.59 美元計算,SPCX 約低於 IPO 價格 1.8%。如果買方收復 135 美元並守住,使其成為支撐,那將是市場成功吸收解禁相關供給的第一個跡象。突破 140 美元將強化復甦結構,而 145–150 美元將成為下一個主要阻力區。從目前價格收復 150 美元需要約 13% 的上漲,因此股價需要的不只是小幅反彈才能達到該目標。
下行方面,我會首先關注 130–132 美元區域。若在大成交量下失守此區域,將顯示供給仍然主導需求。再往下,先前的 120–125 美元區域將變得重要,而約 105–110 美元的較廣泛歷史參考區,則代表更深的下行區域。
看漲情境很直接:SPCX 守在 130 美元低位區間之上,收復 135 美元,接著在成交量維持強勁的同時建立更高低點。在這種情況下,市場可能逐步將焦點從解禁壓力轉回公司的 AI 成長、Starlink 擴張與長期基礎設施機會。成功突破 145–150 美元,將更有力地確認買方已重新掌控局面。
看跌情境同樣明確:135 美元下方反覆遭到拒絕、賣出成交量增加,以及整體成長股市場持續疲弱,都可能讓 SPCX 持續受困於 IPO 價格以下。基本面故事仍然存在,但投資人可能持續擔心資本支出、獲利能力以及新可交易股份的供給。
有一項令人鼓舞的歷史訊號:8 月初規模大得多的解禁並未自動造成持續性崩跌。在約 9.12 億股取得交易資格後,SPCX 實際上強勁復甦,顯示只有當實際賣壓壓倒可用需求時,解禁股份才會形成有意義的下行壓力。
我目前在 130 美元之上持謹慎看漲觀點,但仍需要確認。
以 132.59 美元計算,我會依以下順序觀察結構:130–132 美元支撐 → 135 美元 IPO 價格收復 → 140 美元確認 → 145–150 美元阻力。持續站上 150 美元將徹底改變短期動能格局。在此之前,市場仍在判斷 SPCX 是正在建立復甦底部,還是只是在解禁後經歷另一次短暫反彈。
基本面方程式依然令人著迷:
3.19 億股解禁 = 額外供給。
AI 營收 +247% = 需求加速。
78 億美元季度營收 = 強勁的營收頂線成長。
1200 萬 Starlink 訂閱戶 = 擴張中的經常性連接服務業務。
184 億美元資本支出 = 龐大的未來投資,但也是近期重大風險。
因此,150 美元的問題其實不只是關於一個數字。
這是在測試 SPCX 的業務成長能否壓過解禁所造成的供給衝擊。
以 132.59 美元計算,這場較量仍在進行中。
#SpaceX #Starlink @Gate_Square
SPCX+1.22%
- 113
- 12
- 119
#IntelQ2RevenueSurges25%
🔥 英特爾不只是在復甦——它開始重新加入 AI 競賽
多年來,英特爾看起來像是一家已經失去優勢的半導體巨頭。
當 NVIDIA 成為 AI 加速的代名詞、AMD 持續迎頭趕上時,英特爾則在幕後應對另一場戰鬥:重建製造能力、重組業務、改善執行力,並大力投資於下一代運算所需的基礎設施。
如今,數字開始講述一個不同的故事。
英特爾公布第二季營收為 161 億美元,年增 25%——這是其超過 15 年來最強勁的營收成長。更重要的是,公司給出了更強勁的未來指引,顯示這項改善可能不只是單季反彈。
⚡ 真正的機會:AI 基礎設施
AI 熱潮不再只是關於聊天機器人或大型語言模型。
下一階段關注的是運行這些系統所需的龐大基礎設施。
AI 需要處理器、先進封裝、高效能運算、記憶體、網路,以及大規模資料中心容量。隨著各家公司持續向 AI 基礎設施投入數十億美元,機會正遍及整個半導體生態系。
這為英特爾創造了切入點。
其資料中心與 AI 業務創造了約 63 億美元的季度營收,凸顯對運算基礎設施的需求仍持續存在。同時,Intel Foundry 正試圖透過為內部及外部客戶提供先進製造產能,建立另一個長期成長引擎。
🏭 製造能力可能成為英特爾最大的差異化優勢
半導體之戰已經改變。
如今,光是設計強大的晶片已經不夠。能否大規模製造先進晶片,正對全球各
- 2
#GateSquareMayTradingShare 晶片產業剛剛經歷了近年來最劇烈的單日回落之一,市場正密切關注。
2026 年 5 月 12 日,美國半導體股票大幅回落,投資人在近期 AI 驅動的漲勢後獲利了結。Qualcomm 暴跌超過 14%,創下 2020 年以來最糟的單日表現。Intel 下跌 11%。Analog Devices 和 Skyworks Solutions 各自下跌超過 7%。iShares Semiconductor ETF 單日下跌近 7%,反映出資金普遍撤出該產業。
觸發因素是什麼?4 月消費者通膨數據高於預期、持續中的伊朗衝突推動油價上漲,以及投資人再次對出口管制升級感到憂慮,所有因素同時衝擊市場,將市場全面推入避險模式。
這次拋售特別引人注目之處,在於它與基本面脫節。2026 年第 1 季全球晶片銷售額達到 2985 億美元,較 2025 年第 4 季成長 25%。僅 3 月就實現年增 79.2%。
半導體產業協會已確認,該產業預計將在 2026 年突破 1 萬億美元的年度銷售額,創下歷史首例。邏輯晶片與記憶體正引領成長,受到超大規模雲端服務商 AI 基礎設施支出的推動,而這些業者僅今年就合計承諾投入超過 7000 億美元建設資料中心。
然而,在這些創紀錄的數字之下,結構性風險確實存在,且正在加劇。
出口管制持續重塑全球供應鏈。美國新的立法提案
Falcon_Official
半導體行業剛經歷了近期最劇烈的單日回調之一,市場正在關注。
2026年5月12日,美國半導體股在投資者獲利了結近期由AI推動的漲勢後,出現了大幅回調。高通股價暴跌超過14%,創下自2020年以來最差的單日表現。英特爾下跌11%。模擬器件和Skyworks Solutions分別下跌超過7%。iShares半導體ETF在單一交易日內下跌近7%,反映出行業的廣泛撤退。
觸發因素?4月的消費者通脹數據高於預期,伊朗持續衝突推動油價上漲,以及投資者對出口管制升級的擔憂重新升溫,這些因素同時作用,讓市場進入全面避險模式。
使這次拋售尤為引人注目的是與基本面背離。2026年第一季度全球芯片銷售額達到2985億美元,比2025年第四季度增長25%。僅三月份就實現了79.2%的同比增長。
半導體行業協會已確認,該行業有望在2026年突破1萬億美元的年度銷售額,創下歷史新高。邏輯芯片和存儲芯片引領增長,主要由超大規模雲端運算商的AI基礎設施支出推動,今年已集體投入超過7000億美元用於數據中心建設。
然而,在這些創紀錄的數字背後,結構性風險是真實且日益增長的。
出口管制持續重塑全球供應鏈。像MATCH法案這樣的新美國立法提案可能限制中國獲取ASML的極紫外(EUV)光刻機,這是中國晶圓廠仍依賴的最後一個主要芯片製造工具。消息一出,ASML股價下跌近5%。同時,更嚴格的關稅和地緣政治碎片化正促使企業將供應鏈本地化,推高整體成本。英偉達已經將AI GPU的價格提高了最多15%,理由是製造和貿易相關的成本增加。
存儲芯片本身也是壓力點。AI數據中心對HBM存儲的需求增長速度快於廠商的補充能力,導致傳統的DRAM和DDR5出現短缺。2025年底到2026年初,部分存儲配置的價格漲幅超過4倍。三星、SK海力士和美光優先供應高利潤的HBM,用於AI伺服器,其他市場則在爭奪有限的供應。
行業對AI需求持續增長的預期投注巨大。如果貨幣化時間表延遲或超大規模雲端運算商的資本支出收縮,今天的調整可能相形見絀。
創紀錄的收入。創紀錄的需求。創紀錄的結構性風險。
半導體行業並未陷入危機。但它正走在超周期與調整的細線上,市場剛剛再次提醒了大家這一點。
#GateSquareMayTradingShare #ChipStocks
#Intel
- 2
#IntelQ2RevenueSurges25%
Intel 的 AI 復興正獲得真正動能,但最艱難的考驗仍在前方
在過去幾年的大部分時間裡,Intel 一直被視為一家難以跟上半導體產業快速演變步伐的公司。當競爭對手憑藉 AI 加速器和尖端晶片主導新聞頭條時,Intel 專注於重建製造能力、重組營運,以及為長期復甦做好準備。許多人質疑這家公司是否能重新奪回科技領導者的地位。
其最新季度業績顯示,復甦正開始成形。
Intel 報告第二季度營收為 161 億美元,年增 25%,創下公司超過十五年來最強勁的營收成長。業績超出市場預期,而管理層也對下一季度給出了更強勁的指引,表明需求仍然健康,而非由短暫的激增所推動。
AI 基礎設施正推動新一輪半導體週期
AI 革命的第一波浪潮聚焦於軟體、聊天機器人和大型語言模型。下一階段則以支援這些技術的基礎設施為核心。
每個 AI 模型都需要龐大的運算資源、先進製造、記憶體、網路,以及高效率處理器。隨著企業持續向 AI 資料中心投入數十億美元,需求正擴展至整個半導體供應鏈,而不是只讓某一類晶片製造商受益。
Intel 正在定位自己,力求成為這個更廣泛生態系中的重要參與者。
其資料中心與 AI 部門創造了約 63 億美元的季度營收,反映出企業客戶持續投資於建置支援 AI 的基礎設施。與此同時,隨著對先進半導體製造服務的需求增加,Intel 的晶圓代工業
CryptoChampion
#IntelQ2RevenueSurges25%
Intel 的 AI 复甦正在获得真正动能,但最艰难的考验仍在前方
在过去数年间的大部分时间里,Intel 一直被视为一家努力跟上半导体产业快速演进的公司。虽然竞争对手以 AI 加速器和最前沿的晶片抢占头条新闻,Intel 则专注于重建其制造能力、调整营运架构,并为长期复出做准备。许多人质疑,这家公司是否有可能重夺科技领军地位。
其最新一季财报显示,复苏正开始成形。
Intel 公布第二季营收为 161 亿美元,年增 25%,表现十分亮眼,创下该公司超过十五年来最强的营收增长。财报结果超出市场预期,而管理层也对下一季给出更强的指引,释放信心,表明需求仍然健康,而非仅由短期激增所驱动。
AI 基础设施 正在推动一波新的半导体周期
AI 革命的第一波聚焦在软件、聊天机器人和大型语言模型。下一阶段将以支撑这些技术的基础设施为核心。
每一套 AI 模型都需要庞大的运算资源、先进的制造、记忆体、网络,以及高效的处理器。随着企业持续投入数十亿美元建设 AI 数据中心,需求正在扩展到整个半导体供应链,而不是只惠及某一类晶片制造商。
Intel 正在布局,力求成为这个更广泛生态系统中的重要参与者。
其数据中心与 AI 部门本季营收约为 63 亿美元,反映企业客户持续投资建置具 AI 就绪能力的基础设施。同时,随着对先进半导体制造服务的需求上升,Intel 的代工(foundry)业务也持续成长。
制造 已成为一项竞争性武器
当今的半导体竞争不再只取决于谁能设计出速度最快的处理器。
全球各国正将国内制程晶片生产列为优先事项,以强化供应链韧性并降低对海外制造的依赖。政府持续透过激励措施支持本地半导体投资,而科技公司则寻求多元化的生产合作伙伴。
Intel 的策略反映了这一全球性趋势。公司不再只作为晶片设计者竞争,而是意图成为全球最重要的先进制造商之一,为其自家产品及外部客户提供产能。
若能成功,这种做法有可能在传统处理器销售之外,创造多条长期的营收来源。
为何执行力 比头条新闻更重要
强劲的一季增长令人鼓舞,但投资人明白,成功的转型需要持续的执行力。
Intel 已提升营运效率、强化毛利率,并展现出更好的制造进度。不过,公司仍持续重投入新的晶圆厂设施与先进封装技术,导致资本支出维持在较高水平。
管理层认为这些投资对满足未来 AI 需求至关重要,但股东也会期待这些支出计划能在未来数年转化为可持续的获利能力。
半导体产业会奖励那些持续带来创新的公司——而不是只会公布雄心勃勃路线图的公司。
为何 加密货币投资者 应该关注 Intel
尽管 Intel 运作于加密货币领域之外,但其进展对数字资产有重要含意。
现代区块链网络、AI 驱动的交易算法、去中心化金融平台、网络安全解决方案、云端运算,以及 Web3 应用,都依赖越来越强大的半导体技术。
随着晶片效能提升与运算产能扩张,开发者将获得更大的机会,去构建更快、更具扩展性的区块链基础设施,并实现更高效率。
在许多方面,未来的加密货币发展,所倚重的可能不只是区块链创新,同样也取决于半导体工程的进步。
展望未来
竞争仍然激烈。NVIDIA 持续领先 AI 加速器,AMD 正快速扩大市占率,而多家超大型云端服务商也正在为自家平台开发自定义 AI 晶片。
Intel 仍面临重大挑战,但这一季显示出具有意义的进展。
讨论正逐步从「Intel 能否熬过 AI 时代?」转向「Intel 能拿下 AI 基础设施市场的多大份额?」
仅这一点就已代表一项重要的里程碑。
最终,AI 革命将不仅由软件突破所定义,也将由制造卓越、节能运算、先进封装,以及在规模化生产上能量产数十亿颗高性能晶片的能力所共同决定。
Intel 的转型仍远未完成,但最新结果表明,严谨的执行、战略性的投资与长期愿景,正开始转化为可衡量的财务表现。
AI 竞赛正进入下一章——而 Intel 也清楚表明,它意图在领先角色中展开竞争。
#IntelQ2RevenueSurges25% @Gate_Square #SummerCreationCamp #Intel #GateSquare

- 2
- 2
- 4
L2 費用收入超越主網,Rollup 成為預設高速公路
帳本終於轉向。本週每日支付給 Ethereum Layer-2 網路的總費用突破 480 萬美元,除空投事件外,首次超越 Layer-1 主網收入。Arbitrum 和 Base 分別以 190 萬美元和 130 萬美元領先,這是由永續合約、社交應用程式與遊戲操作激增所推動,而這些交易如今都以低於 1 美分的批次完成結算。這次逆轉之所以重要,是因為它證明了在安全性保障得以繼承的情況下,使用者選擇的是速度與成本,而非品牌。
Blob 使用量揭示了背後的故事。在 EIP-4844 之後,Rollup 以先前十分之一的成本將資料以 blob 形式發布至 Ethereum,但吞吐量仍持續攀升。平均 blob 數量達到每個區塊 6.2 個,僅 Base 和 Arbitrum 就占用了 71% 的容量。這推高了 L2 的利潤率:Base 上個月的排序器利潤率達到 38%,而該鏈如今無需出售代幣便能自行資助其獎助計畫。
資金隨之而來。L2 TVL 升至 472 億美元,而從主網橋接而來的交易量較上週增加 34%。更能說明問題的是應用程式遷移。Optimism 上的 Uniswap v4 試驗顯示,即使主網上的 gas 費下降,92% 的交換交易量仍留在 L2,這表示使用者習慣已經形成。
風險從技術轉向利益一致性。排序器中心化仍是攻擊向量,而
Kalbim Aylin
L2 費用收入超越主網,Rollup 成為預設高速公路
帳本終於傾斜。本週支付給 Ethereum Layer-2 網路的總費用每日突破 480 萬美元,除空投活動外首次超越 Layer-1 主網收入。Arbitrum 和 Base 分別以 190 萬美元和 130 萬美元領先,這是由永續合約、社交應用程式和遊戲活動激增所推動,這些交易如今都以低於一美分的批次結算。這次逆轉之所以重要,是因為它證明了在安全保障由底層繼承的情況下,使用者選擇的是速度和成本,而非品牌。
Blob 使用量揭示了背後的故事。在 EIP-4844 之後,Rollup 以 blob 形式將資料發布至 Ethereum,成本僅為先前的十分之一,但吞吐量仍持續攀升。平均 blob 數量達到每個區塊 6.2 個,僅 Base 和 Arbitrum 就填滿了 71% 的容量。這推高了 L2 的利潤率:Base 上的排序器利潤率上個月達到 38%,如今該鏈無需出售代幣便能自行資助其贈款計畫。
資金隨之而來。L2 TVL 升至 472 億美元,而來自主網的跨鏈橋接量週增 34%。更能說明問題的是應用程式遷移。Optimism 上的 Uniswap v4 試驗顯示,即使主網 gas 費下降,92% 的交換交易量仍留在 L2,這表示使用者習慣已經形成。
風險從技術轉向協調。排序器中心化仍是攻擊向量,而 Arbitrum 的欺詐證明系統與 Base 的無欺詐證明設計形成了不同的信任模型。然而,市場已用費用做出選擇。只要使用者向 Rollup 而非主網支付費用,Ethereum 的經濟中心就已上移一層。基礎鏈成為結算法院,而執行則在其他地方進行。
#Ethereum #Layer2 #Arbitrum #Base #Rollups
- 2
#GateLaunchesTrenchesWith0GasFee
迷因交易真正要尋找的,不是已經開始熱門的代幣,而是在群眾注意到之前就開始流動的流動性。這正是 Gate 的「尋找黃金狗」活動讓我感到有趣的地方。
Gate 正在將 15+ 條主要公鏈納入其鏈上交易體驗,交易手續費低至 0.5%。Robinhood Chain 也限時提供 0 Gas。對活躍的鏈上交易者而言,這些細節很重要,因為每一筆額外成本和每一個額外步驟,都可能在市場快速變動時成為劣勢。
多鏈活動背後更大的原因是市場碎片化。迷因流動性不會停留在單一地方。某個敘事可能在一條鏈上開始,吸引交易量與注意力,接著迅速轉向另一個生態系。能夠存取多條鏈,更容易跟上這種流動,而不是等到大部分活動已經發生後才發現機會。
然而,速度本身並不是策略。真正的優勢來自將速度與資訊結合。在進入某個迷因代幣之前,我會想知道流動性是否真的在成長、交易量是否具備可持續性、活躍錢包是否正在增加,以及圍繞該代幣的注意力是否有真實交易活動支撐。
這正是 Gate 即將推出的社交功能變得有趣的地方。Callout 排行榜、KOL 排行榜和活躍帳戶功能,可以為交易者提供另一種發現鏈上動態的方式。交易者不只能看價格,也能觀察哪些人正在活躍、哪些敘事正在獲得關注,以及參與度開始在哪些地方累積。
我仍會將這些功能視為訊號,而不是交易指示。代幣出現在排行榜上,並
MrFlower_XingChen
#GateLaunchesTrenchesWith0GasFee
迷因交易真正要尋找的,並不是已經開始熱門的代幣,而是在群眾注意到之前就開始流動的流動性。這正是 Gate 的「尋找黃金狗」活動讓我感到有趣的地方。
Gate 正將 15+ 條主要公鏈帶入其鏈上交易體驗,交易費率低至 0.5% 起。Robinhood Chain 也提供限時 0 Gas。對活躍的鏈上交易者而言,這些細節很重要,因為每一筆額外成本與每一個額外步驟,都可能在市場快速變動時成為劣勢。
多鏈活動背後更大的原因在於市場碎片化。迷因流動性不會停留在單一地方。一個敘事可能在一條鏈上開始,吸引交易量與關注,接著迅速轉向另一個生態系。能夠存取多條鏈,會更容易跟上這種流動,而不是等到大部分活動都已經發生後才發現機會。
然而,速度本身不是策略。真正的優勢來自將速度與資訊結合。在進入某個迷因代幣之前,我會想知道流動性是否確實正在增加、交易量是否具備可持續性、活躍錢包是否正在增加,以及代幣周圍的關注是否有真實交易活動支撐。
這正是 Gate 即將推出的社交功能值得關注的地方。Callout 排行榜、KOL 排行榜與活躍帳戶功能,可以為交易者提供另一種發現鏈上動態的方式。交易者不只能觀察價格,也能了解哪些人正在活躍、哪些敘事正獲得關注,以及參與度開始在哪些地方建立。
我仍會將這些功能視為訊號,而不是交易指示。代幣出現在排行榜上,並不代表它自動具備強勁基本面,或擁有足夠流動性來合理化一筆交易。實用之處在於,交易者在做出決定前能掌握更多資訊進行調查。
如果必須選擇一個生態系優先探索,我會從 Solana 開始。其成熟的迷因文化、活躍交易者與深厚流動性,使它成為我尋找新鏈上機會時最先關注的地方之一。但即使是在那裡,我也更願意追蹤流動性,而不是盲目追隨炒作。
這是我認為這項活動最有價值的部分。Gate 並不只是給交易者更多迷因代幣去關注,而是在打造一個能夠將不同鏈、交易活動與社交訊號放在一起探索的環境。當下一個敘事從一個生態系轉移到另一個生態系時,這種彈性可能比單純擁有更多代幣可供選擇更有用。
迷因交易中最大的錯誤,往往是因為其他人都已經進場才跟著進場。更好的方法是了解關注度為何正在轉移、流動性正流向何處,以及初始熱潮消退後,活動是否能夠持續。
因此,如果我今天要開始自己的黃金狗狩獵,我不會問哪個迷因代幣漲得最猛。我會問哪條鏈正在悄悄吸引流動性、哪些代幣正在獲得真實活動,以及市場是否提供了足夠證據來證明值得承擔這項風險。
我認為,這正是這項活動超越宣傳本身而變得有趣的地方。
你會先選擇哪條鏈來進行黃金狗狩獵?在進行第一筆交易前,你會檢查的唯一訊號是什麼?
加入討論,並在 Gate Square 分享你的鏈上策略:
http://gate.com/post
#Gate上线打金狗限时免Gas费
- 2
☀️ 早安!Gate 早餐店開始營業了。☕️
BTC、ETH、NVDA 和多頭都到齊了,
而聯準會已經坐在角落讀報紙。
咖啡已備妥——是時候讓市場醒來了。
👇 今天你在關注什麼?
加入 Gate Square 的討論:
https://www.gate.com/post
BTC、ETH、NVDA 和多頭都到齊了,
而聯準會已經坐在角落讀報紙。
咖啡已備妥——是時候讓市場醒來了。
👇 今天你在關注什麼?
加入 Gate Square 的討論:
https://www.gate.com/post
Gate_Square
☀️ 早安!Gate 早餐店開門營業。 ☕️
BTC、ETH、NVDA 和多頭都在這裡,
而聯準會已經坐在角落閱讀報紙。
咖啡已送上——市場該醒來了。
👇 今天你在關注什麼?
加入 Gate Square 的討論:
https://www.gate.com/post
BTC、ETH、NVDA 和多頭都在這裡,
而聯準會已經坐在角落閱讀報紙。
咖啡已送上——市場該醒來了。
👇 今天你在關注什麼?
加入 Gate Square 的討論:
https://www.gate.com/post
- 1
- 2
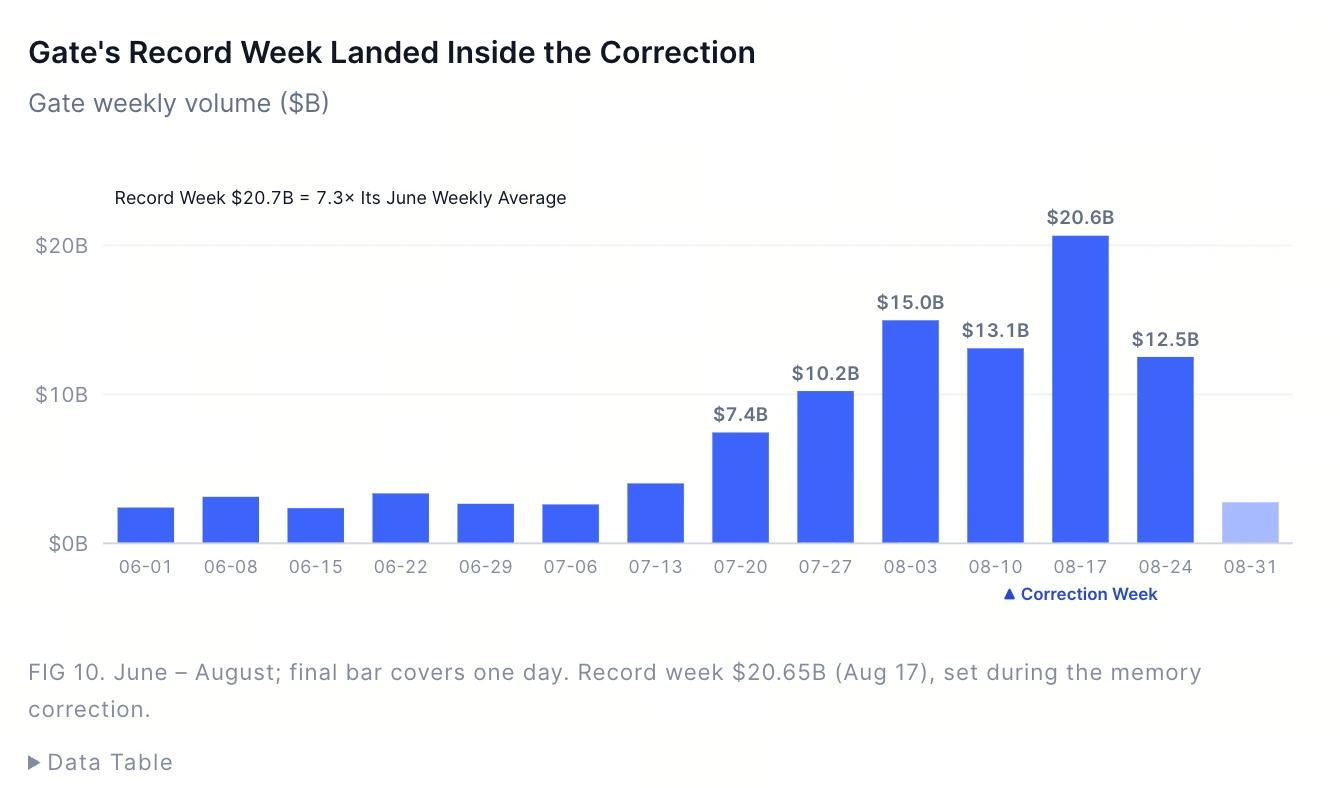
💰 RWA 熱度正急劇升溫。
根據 CoinMarketCap 最新報告,Gate 的 RWA 永續期貨未平倉量達到 3.788 億美元,約占全球 CEX 未平倉量總額的 49.6%,全球排名 #1 。交易量從六月到八月也增長了約 5.3 倍。
RWA 正從敘事走向實際交易活動——你有什麼看法? 👀
👇 使用 #GateRWAOpenInterestNo1 發文並分享你的看法:
你認為 RWA 可能成為下一個主要市場主題,還是這只是一波短期浪潮?
根據 CoinMarketCap 最新報告,Gate 的 RWA 永續期貨未平倉量達到 3.788 億美元,約占全球 CEX 未平倉量總額的 49.6%,全球排名 #1 。交易量從六月到八月也增長了約 5.3 倍。
RWA 正從敘事走向實際交易活動——你有什麼看法? 👀
👇 使用 #GateRWAOpenInterestNo1 發文並分享你的看法:
你認為 RWA 可能成為下一個主要市場主題,還是這只是一波短期浪潮?
Gate_Square
💰 RWA 正變得非常熱門。
根據 CoinMarketCap 的最新報告,Gate 的 RWA 永續期貨未平倉量達到 3.788 億美元,約占全球 CEX 未平倉量的 49.6%,全球排名 #1 。交易量也從 6 月到 8 月成長了約 5.3×。
RWA 正從敘事走向實際交易活動——你怎麼看?👀
👇 使用 #GateRWAOpenInterestNo1 發文並分享你的看法:
你認為 RWA 可能成為下一個主要市場主題,還是這只是一波短期浪潮?
👉 完整報告:
https://coinmarketcap.com/events/rwa-perpetuals-state-of-the-market-august-2026/
根據 CoinMarketCap 的最新報告,Gate 的 RWA 永續期貨未平倉量達到 3.788 億美元,約占全球 CEX 未平倉量的 49.6%,全球排名 #1 。交易量也從 6 月到 8 月成長了約 5.3×。
RWA 正從敘事走向實際交易活動——你怎麼看?👀
👇 使用 #GateRWAOpenInterestNo1 發文並分享你的看法:
你認為 RWA 可能成為下一個主要市場主題,還是這只是一波短期浪潮?
👉 完整報告:
https://coinmarketcap.com/events/rwa-perpetuals-state-of-the-market-august-2026/
- 1
⏳ 今天就開始——還有時間完成全部 3 天!
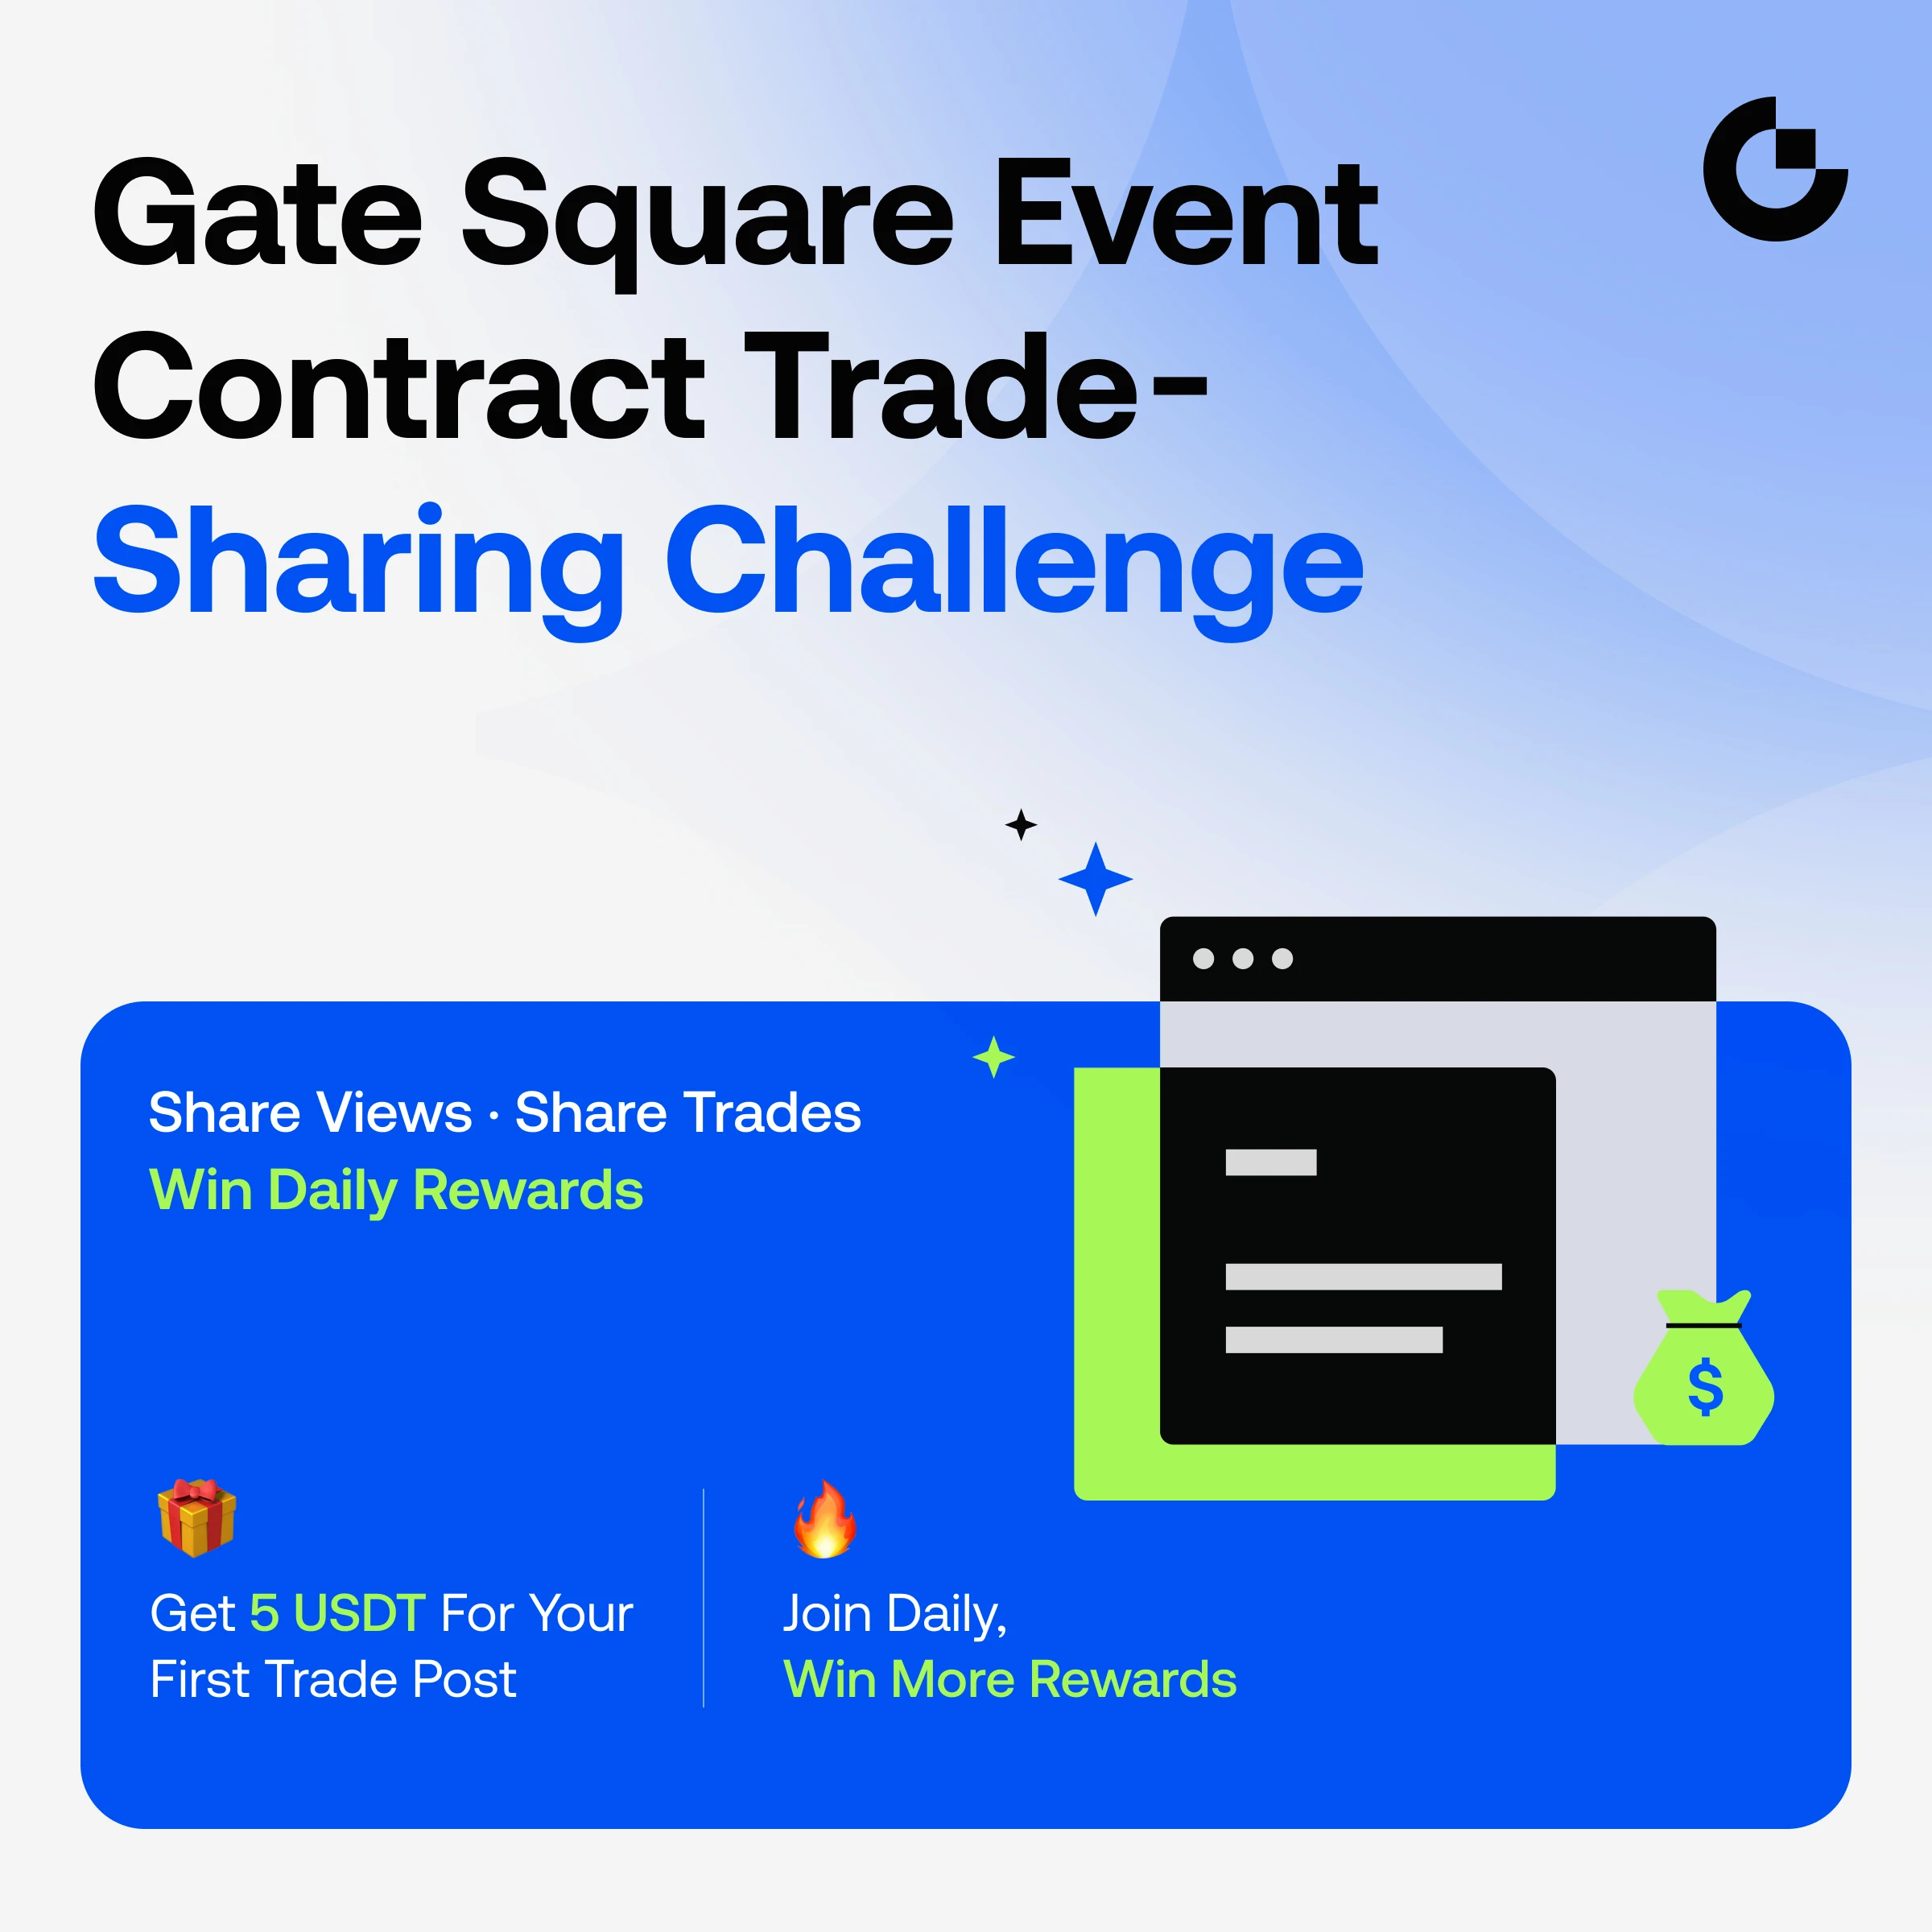
Gate Square 活動合約交易分享挑戰進入最後倒數 🔥
在連續三個日曆日——今天、明天和後天——發布附有 #GateEventContractChallenge 的符合資格的市場觀點或交易分享貼文,即可解鎖抽獎資格 👇
🍀 連續參加 3 天:10 位獲獎者各得 10 USDT
🎁 首篇符合資格的交易分享貼文:保證獲得 5 USDT
🏆 每日參加:15 個幸運參與者與優質內容獎勵名額
在最後三天分享你的市場觀點,看看它們能否經受市場考驗!
👉 立即參加:https://www.gate.com/campaigns/6081
📄 活動詳情:https://www.gate.com/announcements/article/101442
Gate_Square
⏳ 今天就開始——還有時間完成全部 3 天!
Gate Square 活動合約交易分享挑戰即將進入最後倒數 🔥
連續三個日曆日——今天、明天和後天——發布符合資格的市場觀點或交易分享貼文,內容附上 #GateEventContractChallenge ,以解鎖幸運抽獎資格 👇
🍀 連續參與 3 天:10 名得獎者各獲得 10 USDT
🎁 首篇符合資格的交易分享貼文:保證獲得 5 USDT
🏆 每日參與:15 個幸運參與者及優質內容獎勵名額
在最後三天分享你的市場判斷,看看它們能否經得起市場考驗!
👉 立即參加:https://www.gate.com/campaigns/6081
📄 活動詳情:https://www.gate.com/announcements/article/101442
- 1
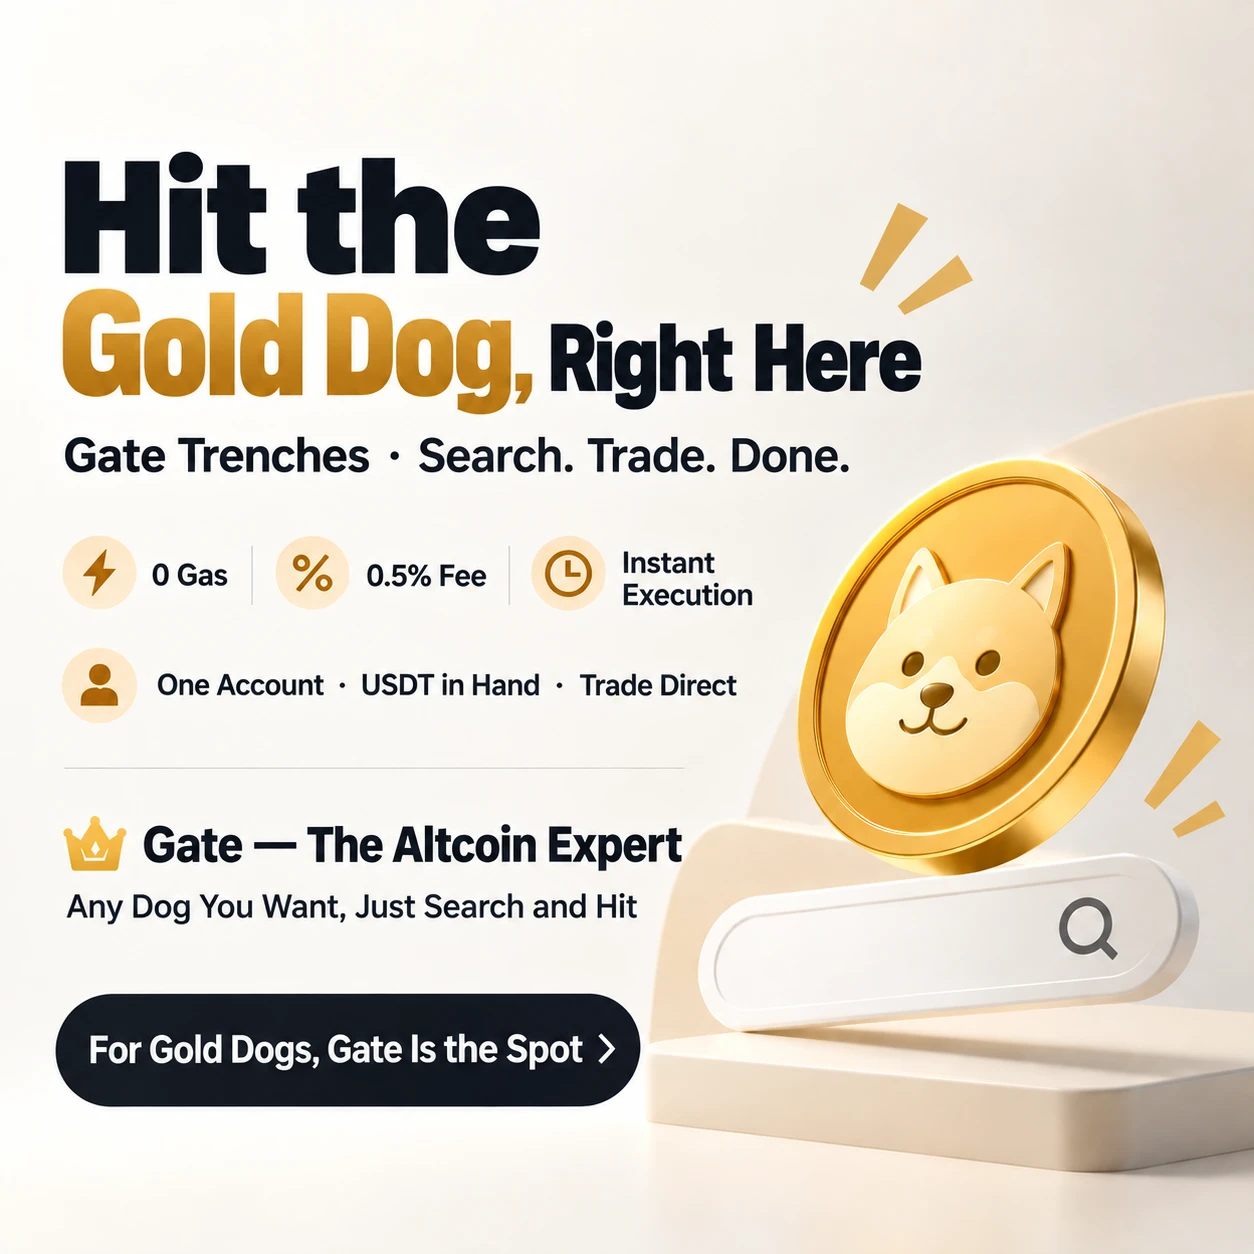
🔥 Trenches 已開放——你今天關注哪個 Meme?
在 Gate Square 發布你的 Meme 觀點、交易想法或真實交易,並附上 #GateTrenchesGasFree ,即有機會贏得獎勵!
🏆 10 位傑出創作者
每位可獲得 100 USDT 持倉券 + 7 天 Gate Square 流量提升
🍀 交易並贏取更多
透過 Trenches 交易並分享你的交易或持倉截圖,即有機會成為 3 名獲獎者之一,每人可獲得 5 USDT
熱門 Memes、Robinhood Chain、交易回顧——分享你的看法 👇
🔥 立即發布:https://www.gate.com/post
📈 了解更多:https://www.gate.com/announcements/article/101581
Gate_Square
🔥 Trenches 已開放——今天你正在關注哪個 Meme?
在 Gate Square 發布你的 Meme 觀點、交易想法或真實交易,並附上 #GateTrenchesGasFree ,有機會贏取獎勵!
🏆 10 位優秀創作者
每位可獲得 100 USDT 持倉兌換券 + 7 天 Gate Square 流量加推
🍀 交易並贏取更多
透過 Trenches 交易並分享你的交易或持倉截圖,有機會成為 3 位獲獎者之一 × 5 USDT
熱門 Meme、Robinhood Chain、交易回顧——分享你的看法 👇
🔥 立即發布:https://www.gate.com/post
📈 了解更多:https://www.gate.com/announcements/article/101581
MEME+3.92%
- 1
股票現在也有 5 分鐘漲跌市場 👀
MU、SNDK、SK Hynix 和 Unitree 現已在 Gate Stock Event Contracts 上線。
無槓桿。無保證金。只需預測價格在 5 或 15 分鐘後會上漲還是下跌。
👇 先投票:
今晚你會交易哪支股票?
投票後,使用 #GateLaunchesStockEventContracts 發文並分享你的判斷:
看漲或看跌——以及原因?
👉 立即試用:
https://www.gate.com/zh/trade-events/us-mu-updown-5m?eventId=e16176&outcome=Up
MU、SNDK、SK Hynix 和 Unitree 現已在 Gate Stock Event Contracts 上線。
無槓桿。無保證金。只需預測價格在 5 或 15 分鐘後會上漲還是下跌。
👇 先投票:
今晚你會交易哪支股票?
投票後,使用 #GateLaunchesStockEventContracts 發文並分享你的判斷:
看漲或看跌——以及原因?
👉 立即試用:
https://www.gate.com/zh/trade-events/us-mu-updown-5m?eventId=e16176&outcome=Up
Gate_Square
股票現在也有 5 分鐘漲跌市場了 👀
MU、SNDK、SK Hynix 和 Unitree 現已在 Gate Stock Event Contracts 上線。
無槓桿。無保證金。只需預測價格在 5 或 15 分鐘後會上漲還是下跌。
👇 先投票:
你今晚會交易哪檔股票?
投票後,使用 #GateLaunchesStockEventContracts 發文並分享你的判斷:
看多還是看空——以及原因?
👉 現在就試試:
https://www.gate.com/zh/trade-events/us-mu-updown-5m?eventId=e16176&outcome=Up
MU、SNDK、SK Hynix 和 Unitree 現已在 Gate Stock Event Contracts 上線。
無槓桿。無保證金。只需預測價格在 5 或 15 分鐘後會上漲還是下跌。
👇 先投票:
你今晚會交易哪檔股票?
投票後,使用 #GateLaunchesStockEventContracts 發文並分享你的判斷:
看多還是看空——以及原因?
👉 現在就試試:
https://www.gate.com/zh/trade-events/us-mu-updown-5m?eventId=e16176&outcome=Up
- 1
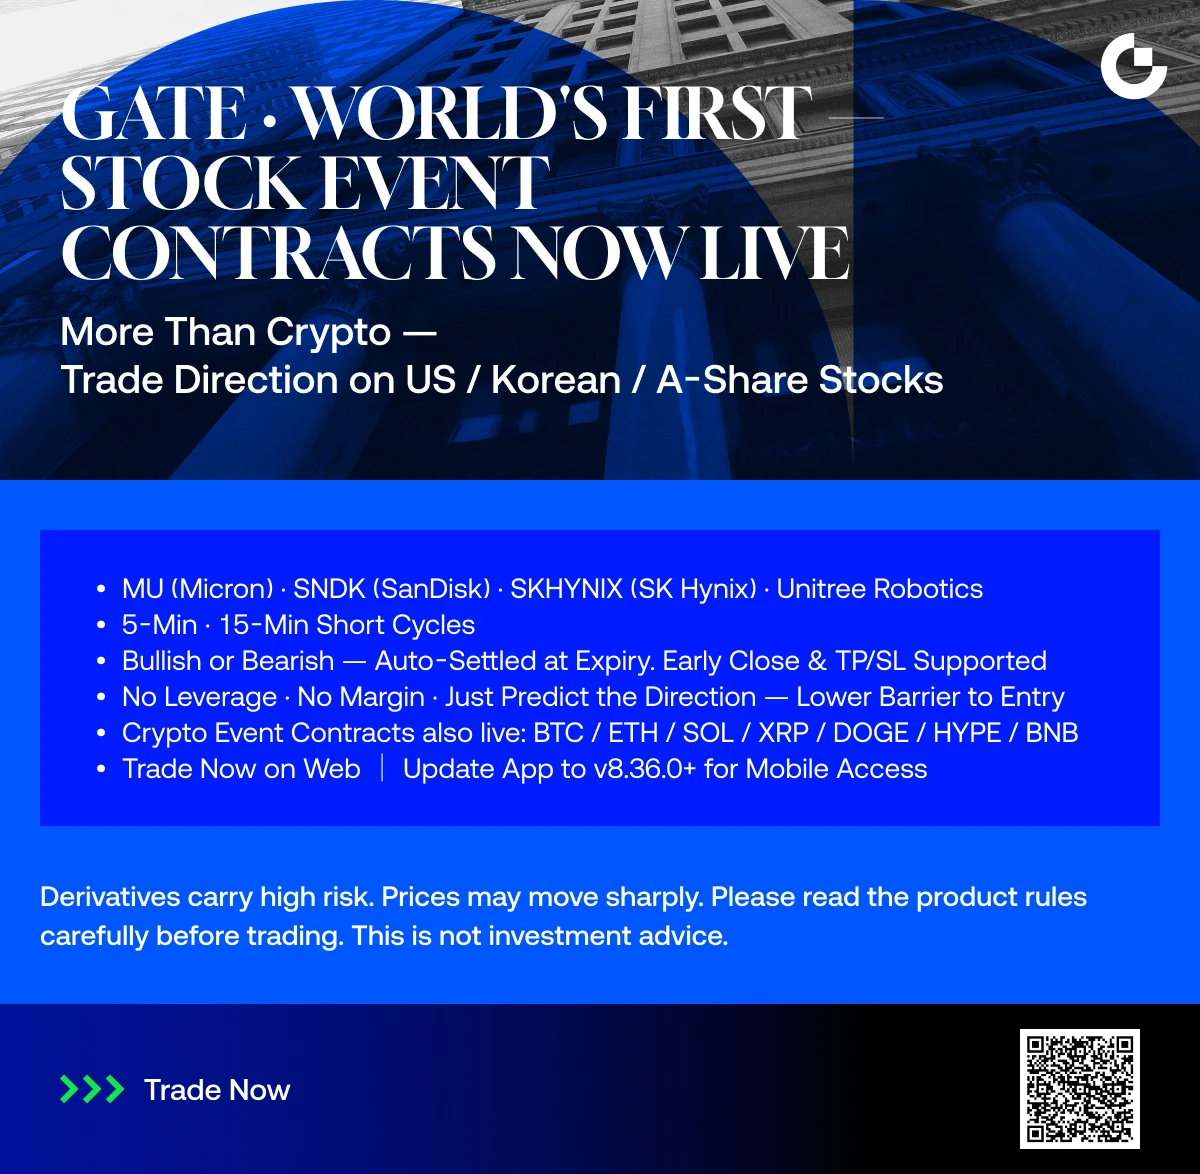
股票產品陣容 · 新成員 — 事件合約 🚀
四種股票標的現已上線,支援 5 分鐘/15 分鐘看漲與看跌交易:
🇺🇸 美國股票:MU、SNDK(盤前/盤中/盤後) 🇰🇷 韓國股票:SKHYNIX 🇨🇳 A 股:Unitree Robotics
無槓桿。無保證金。只需預測短期價格方向:✅ 降低入場門檻 — 僅依方向交易 ✅ 選擇看漲或看跌;到期自動結算 ✅ 支援提前平倉,並提供止盈與止損
加密貨幣事件合約也已上線:BTC、ETH、SOL、XRP、DOGE、HYPE、BNB
交易方式:Gate App(v8.36.0+)或網站 → [Futures] → [事件合約] → 篩選 [Stocks]
立即在網頁開始 👉 【https://www.gate.com/zh/trade-events/us-mu-updown-5m?eventId=e16176&outcome=Up】
⚠️ 衍生品交易具有高風險。交易前請仔細閱讀產品規則。
#Gate #EventContracts #StockEventContracts #MU #SNDK
Gate_Square
股票產品陣容 · 新成員 — 事件合約 🚀
4 個股票標的現已上線,提供 5 分鐘/15 分鐘多空交易:
🇺🇸 美國股票:MU、SNDK(盤前/盤中/盤後) 🇰🇷 韓國股票:SKHYNIX 🇨🇳 A 股:Unitree Robotics
無槓桿。無保證金。只需預測短期價格方向:✅ 降低參與門檻 — 僅交易價格方向 ✅ 選擇看漲或看跌;到期自動結算 ✅ 支援提前平倉,設有止盈與止損
加密貨幣事件合約也已上線:BTC、ETH、SOL、XRP、DOGE、HYPE、BNB
交易方式:Gate App(v8.36.0+)或網站 → [Futures] → [事件合約] → 篩選 [Stocks]
立即在 Web 開始 👉 【https://www.gate.com/zh/trade-events/us-mu-updown-5m?eventId=e16176&outcome=Up】
⚠️ 衍生品交易具有高風險。交易前請仔細閱讀產品規則。
#Gate #EventContracts #StockEventContracts #MU #SNDK
- 1
#Gate事件合约晒单挑战
🚨 TESLA 股價 355.76 美元——真正的賭注不是汽車,而是自動駕駛。
Tesla 股價 355.76 美元正處於一個引人入勝的十字路口。
看待 TSLA 的簡單方式,是把它視為一家面臨激烈競爭、利潤率受壓以及高估值的電動車製造商。
我認為更大的問題完全不同:
Tesla 能否將 FSD、Robotaxi、AI 與機器人技術轉化為足以支撐其龐大估值的業務?
這就是我交易布局背後的論點。
📊 為什麼 355.76 美元很重要
我的參考進場價是 355.76 美元。
在這個價位,我並不是把 TSLA 視為低風險價值型投資。這是一個高波動、由催化劑驅動的布局,其上行空間高度取決於執行力。
Tesla 最近在 2026 年第二季交付了 480,126 輛車,年增約 25%。季度營收達到約 282 億美元,年增約 26%,而過去 12 個月營收首次突破 $100B
交車量的回升令人鼓舞。
但其中有一個問題。
Tesla 仍面臨獲利能力與利潤率壓力,這意味著僅靠更強勁的汽車交付量,可能不足以帶來持續性的估值重評。
這就是為什麼我更加密切關注自動駕駛的發展。
🤖 FSD 可能改變 Tesla 的經濟模式
Tesla 的長期估值論點越來越取決於軟體。
據報導,付費 FSD 客戶接近 150 萬,訂閱服務的重要性也日益提高。
如果 Tesla 能將數百
- 1
#Gate事件合约晒单挑战
$TSLA
TSLA 報價 355.76 美元:高確信度佈局,前方有重大催化劑
Tesla 回到了一個市場迫使投資人將目前的電動車業務與 Tesla 未來的 AI、FSD 和機器人估值區分開來的價位。我的參考進場價是 355.76 美元,使這成為一個高風險、高上行空間的佈局,而不是單純的電動車交易。近期市場數據顯示 TSLA 持續承壓,股價在大幅回落後接近中段$350s 。最新市場快照也顯示 Tesla 的市值約為 1.25 萬億美元,凸顯估值中已經反映了多少未來成長。
交付情況已經改善
Tesla 在 2026 年第二季交付了 480,126 輛車,年增約 25%,創下公司有紀錄以來最強的第二季交付成績。Tesla 第二季營收也達到 282 億美元,年增約 26%,過去 12 個月營收更首次超過 $100B 。
這是相較於 2026 年初疲弱開局的重要變化。但投資人不應忽視等式的另一面:Tesla 的利潤率和獲利能力仍然承壓。因此,股價需要的不只是交付量成長,才能支持持續重估。
全球電動車競爭正變得更加激烈
Tesla 仍是全球最具知名度的電動車製造商之一,但其在純電動車銷量方面的競爭優勢正受到挑戰。BYD 已在全球純電動車交付量上超越 Tesla,而中國市場的競爭也日益激烈。Tesla 中國製造車輛在 8 月的銷量達到 86,166 輛,年增
Falcon_Official
#Gate事件合约晒单挑战
$TSLA
TSLA 於 $355.76:高信念布局,前方有重大催化劑
Tesla 回到了一個市場迫使投資人將目前的電動車業務,與 Tesla 未來的 AI、FSD 及機器人估值區分開來的價位。我的參考進場價格是 $355.76,這使其成為高風險、高上行潛力的布局,而不只是單純的電動車交易。近期市場數據顯示,TSLA 一直承受壓力,股價在大幅回調後接近中段 $350s 。最新市場快照也顯示,Tesla 的市值約為 1.25 萬億美元,凸顯估值中已經反映了多少未來成長。
交車表現已經改善
Tesla 在 2026 年第二季交付了 480,126 輛車,年增約 25%,創下公司有紀錄以來最強勁的第二季交車成績。Tesla 的季度營收也達到 282 億美元,年增約 26%,而過去 12 個月營收首次突破 $100B 。
這是相較於 2026 年初疲弱開局的重要變化。但投資人不應忽視等式的另一面:Tesla 的利潤率和獲利能力仍承受壓力。因此,股價需要的不只是交車成長,才能支撐持續的估值重估。
全球電動車競爭正變得更加激烈
Tesla 仍是全球最知名的電動車製造商之一,但其在純電動車銷量上的競爭優勢正受到挑戰。BYD 已經在全球純電動車交付量上超越 Tesla,而中國市場的競爭也日益激烈。Tesla 中國製造車輛在 8 月的銷量達到 86,166 輛,年增 3.6%,創下連續第十個月的年度成長,但相較 7 月也下滑了 7.9%。據報導,Tesla 在 2026 年第二季中國純電動車市場的市占率為 6.6%,遠低於數年前的水準。
因此,Tesla 的多頭論點不能只簡化為「電動車銷量將成長」。更大的論點是,Tesla 正試圖從汽車製造商轉型為 AI+自動駕駛+機器人平台。
FSD 改變估值方程式
這正是我將注意力轉移到的地方。Tesla 的 FSD 生態系統正變得愈來愈重要,第二季期間的報告顯示,付費 FSD 客戶接近 150 萬名,年增約 56%,訂閱用戶也成為客戶組成中更大的部分。
如果 Tesla 能持續將車主轉化為定期付費的軟體訂閱用戶,其經濟效益最終可能會與傳統汽車製造商大不相同。軟體營收的擴張方式可能不同於汽車製造,而成功的自動駕駛則可能創造全新的營收類別。
自動駕駛計程車才是真正的催化劑
我會考慮在 $355.76 評估 TSLA 的最大原因,不是今天的汽車交付量,而是自動駕駛成為具商業意義的可能性。
Tesla 已經開始在德州奧斯汀進行有限度的 Cybercab 自動駕駛計程車營運。但這項機會伴隨重大的監管挑戰:NHTSA 已對近 1,000 輛 Cybercab 的認證展開調查,因為這些車輛缺少傳統方向盤、煞車踏板和後視鏡。
這造就了一個引人入勝的風險報酬布局。自動駕駛車輛成功擴大規模,可能大幅擴展 Tesla 的潛在市場;監管延誤或安全疑慮則可能造成相反結果。
我的交易計畫
在 $355.76,我會將其視為分階段建立的部位,而不是追逐單一激進目標。我的第一個上行目標是 $385,代表約 +8.2%。更強勁的突破可能瞄準 $420,約為 +18.1%;而成功的 FSD/自動駕駛計程車加速發展,最終可能使 $450 成為焦點,較參考進場價約上漲 +26.5%。
我不會將這些目標視為保證會實現的預測。它們是基於動能改善和催化劑獲得確認的情境價位。如果 TSLA 明確跌破 $345–$350 區間,我會降低風險,而不是盲目攤平。若進一步跌向 $320–$330 區域,將顯示市場對近期自動駕駛敘事所賦予的機率較低。
為什麼是 TSLA?
因為 Tesla 提供了大多數傳統汽車製造商無法在單一投資論點中輕易複製的組合:電動車+充電+能源儲存+FSD+自動駕駛計程車+AI+機器人。汽車業務提供現有基礎,而自動駕駛和機器人則代表潛在的未來估值引擎。
但這種潛力正是該股具有溢價估值的原因。最新市場快照顯示,TSLA 的本益比約為 328,這意味著投資人是大幅押注未來獲利成長,而不只是今日的汽車利潤。
最大的風險
最大的風險不只是又一個疲弱的交車季度,而是 FSD 和自動駕駛計程車的獲利變現所需時間可能比市場預期更長,同時電動車利潤率仍然受到壓縮。BYD 及其他中國製造商的競爭、監管審查、估值壓力和執行風險,都可能讓 TSLA 持續波動。
因此,我在 $355.76 的展望是謹慎看多:如果 Tesla 證明自動駕駛能從敘事轉化為可擴張的業務,我認為上行空間具吸引力;但由於估值幾乎沒有給執行失誤留下太多空間,我會控制部位規模。
對於這次 Gate Event Contract Trade Sharing Challenge,我的論點很簡單:$355.76 是進場參考價,$385 是第一個檢查點,$420 是突破目標,而如果 FSD 和 Robotaxi 的執行持續強化,$450 將成為高信念上行情境。
Tesla 不需要在每一場電動車競爭中都獲勝,才能證明更高的估值合理。它需要證明,Tesla 的未來遠不只是賣車。@Gate_Square
- 1
#ZECBreaks1200HitsNewAllTimeHigh
🚨 $ZEC 剛剛進入全新時代——但下一步的重要性高於突破本身。
Zcash 已從被遺忘的隱私敘事,轉變為山寨幣市場中最強勁的動能故事之一。
$ZEC 突破心理關卡 1,200 美元,最高約達 1,245–1,255 美元,隨後賣方介入並觸發大幅回落。
但這裡有一個重要區別:
1,200 美元是多年/數十年新高——並不是 ZEC 的歷史 ATH。
Zcash 記錄中的歷史 ATH 約為 3,191.93 美元,不過由於早期市場定價的原因,不同數據提供商的歷史數據可能有所差異。
所以真正的問題不再是:
「ZEC 能突破 1,200 美元嗎?」
它已經做到了。
現在的問題是:
🔥 ZEC 能否將 1,200 美元從阻力轉為支撐?
📈 這波走勢極為劇烈
ZEC 從 9 月 6 日約 1,025 美元,加速上漲至 1,245–1,255 美元區域。
這是在極短時間內出現的激進走勢,伴隨龐大的交易活動與極端波動。
突破後,ZEC 回落至約 1,140–1,150 美元附近。
這個反應很重要。
突破 K 線可能吸引動能交易者,放空者可能遭到清算,而價格也可能暫時遠超其可持續範圍。
但在最初的爆發之後,市場必須證明真正的買方願意守住這個新的更高區域。
🧭 長期趨勢看起來仍然強勁
日線 EMA 結構仍然強烈看漲:
EMA
ZEC+1.86%
- 1
乘著 ZECUSDT Long(20x)的上行動能,隨著價格從 852.82 上漲至 853.71,ROI 攀升至 +1.97%。保持紀律,讓交易按照計畫發展,並維持嚴格的風險管理,仍是期貨交易穩定表現的關鍵。 📈🚀 #CryptoLuter #Gateio #ZEC
Kalbim Aylin
搭乘 ZECUSDT 做多(20x)的上升動能,隨著價格從 852.82 上漲至 853.71,ROI 攀升至 +1.97%。保持自律,讓交易按照計畫發展,並維持嚴格的風險管理,仍是期貨交易穩定表現的關鍵。 📈🚀 #CryptoLuter #Gateio #ZEC
ZEC+2.06%
- 1
#RobinhoodActsAsIPOUnderwriterForFirstTime
🚨 HOOD 已經完成突破走勢。現在更難的部分來了:證明這次突破是真的。
Robinhood($HOOD)僅用幾個交易日就徹底改變了其圖表形態。
最近一次正常交易時段的收盤價約為 $122.11,此前一個交易日出現大幅走勢,推動股價上漲 16.57% 至 $124.72,成交量超過 5160 萬股。
這個成交量不可能被忽視。
但在如此爆發性的走勢之後,我不想追高買入這根 K 線。
我想要確認。
🎯 關鍵價位:$124.88
HOOD 最近觸及約 $124.88,在 $124.70–$124.88 附近形成明確的阻力區。
這現在就是戰場。
如果買方能突破 $124.88、守住該價位,並在回測期間捍衛這個價位,近期走勢可能發展成幅度大得多的延續行情。
潛在路線:
$125 → $130 → $138–140 → $150
但如果阻力再次拒絕價格上行,股票可能需要再度盤整,之後才會嘗試突破。
📈 為什麼 HOOD 會如此猛烈地上漲?
Robinhood 的故事正變得遠不只是加密貨幣。
其中一項重要發展,是 Robinhood 進軍 IPO 承銷業務,包括擔任即將到來的 Oura IPO 承銷商。
這看起來可能只是小型發展,但從策略上來看,它代表著更大的意義:
Robinhood 希望成為更廣泛
- 1
熱門話題
#Gate亮相TOKEN2049
37.89k 瀏覽量21.15k 人討論中
#GateWCTCS9全球交易賽
32.79k 瀏覽量3.5k 人討論中
#BTC回調觸及81000美元
26.52k 瀏覽量35.97k 人討論中
#美股AI概念股普跌ALAB跌超9%
26.04k 瀏覽量631 人討論中
#ZEC單日重挫超14%
29.41k 瀏覽量2.67k 人討論中
#Gate淨流入位列行業第三
19.68k 瀏覽量515 人討論中
#餘幣寶USDT享11%年化
51.29k 瀏覽量174 人討論中
#聯準會 9 月紀要偏鷹
64.45k 瀏覽量2.78k 人討論中
#OpenAI年化營收較報導低200億
58.53k 瀏覽量1.16k 人討論中
#Gate與Visa合作推出加密資產關聯卡
60.37k 瀏覽量1.46k 人討論中