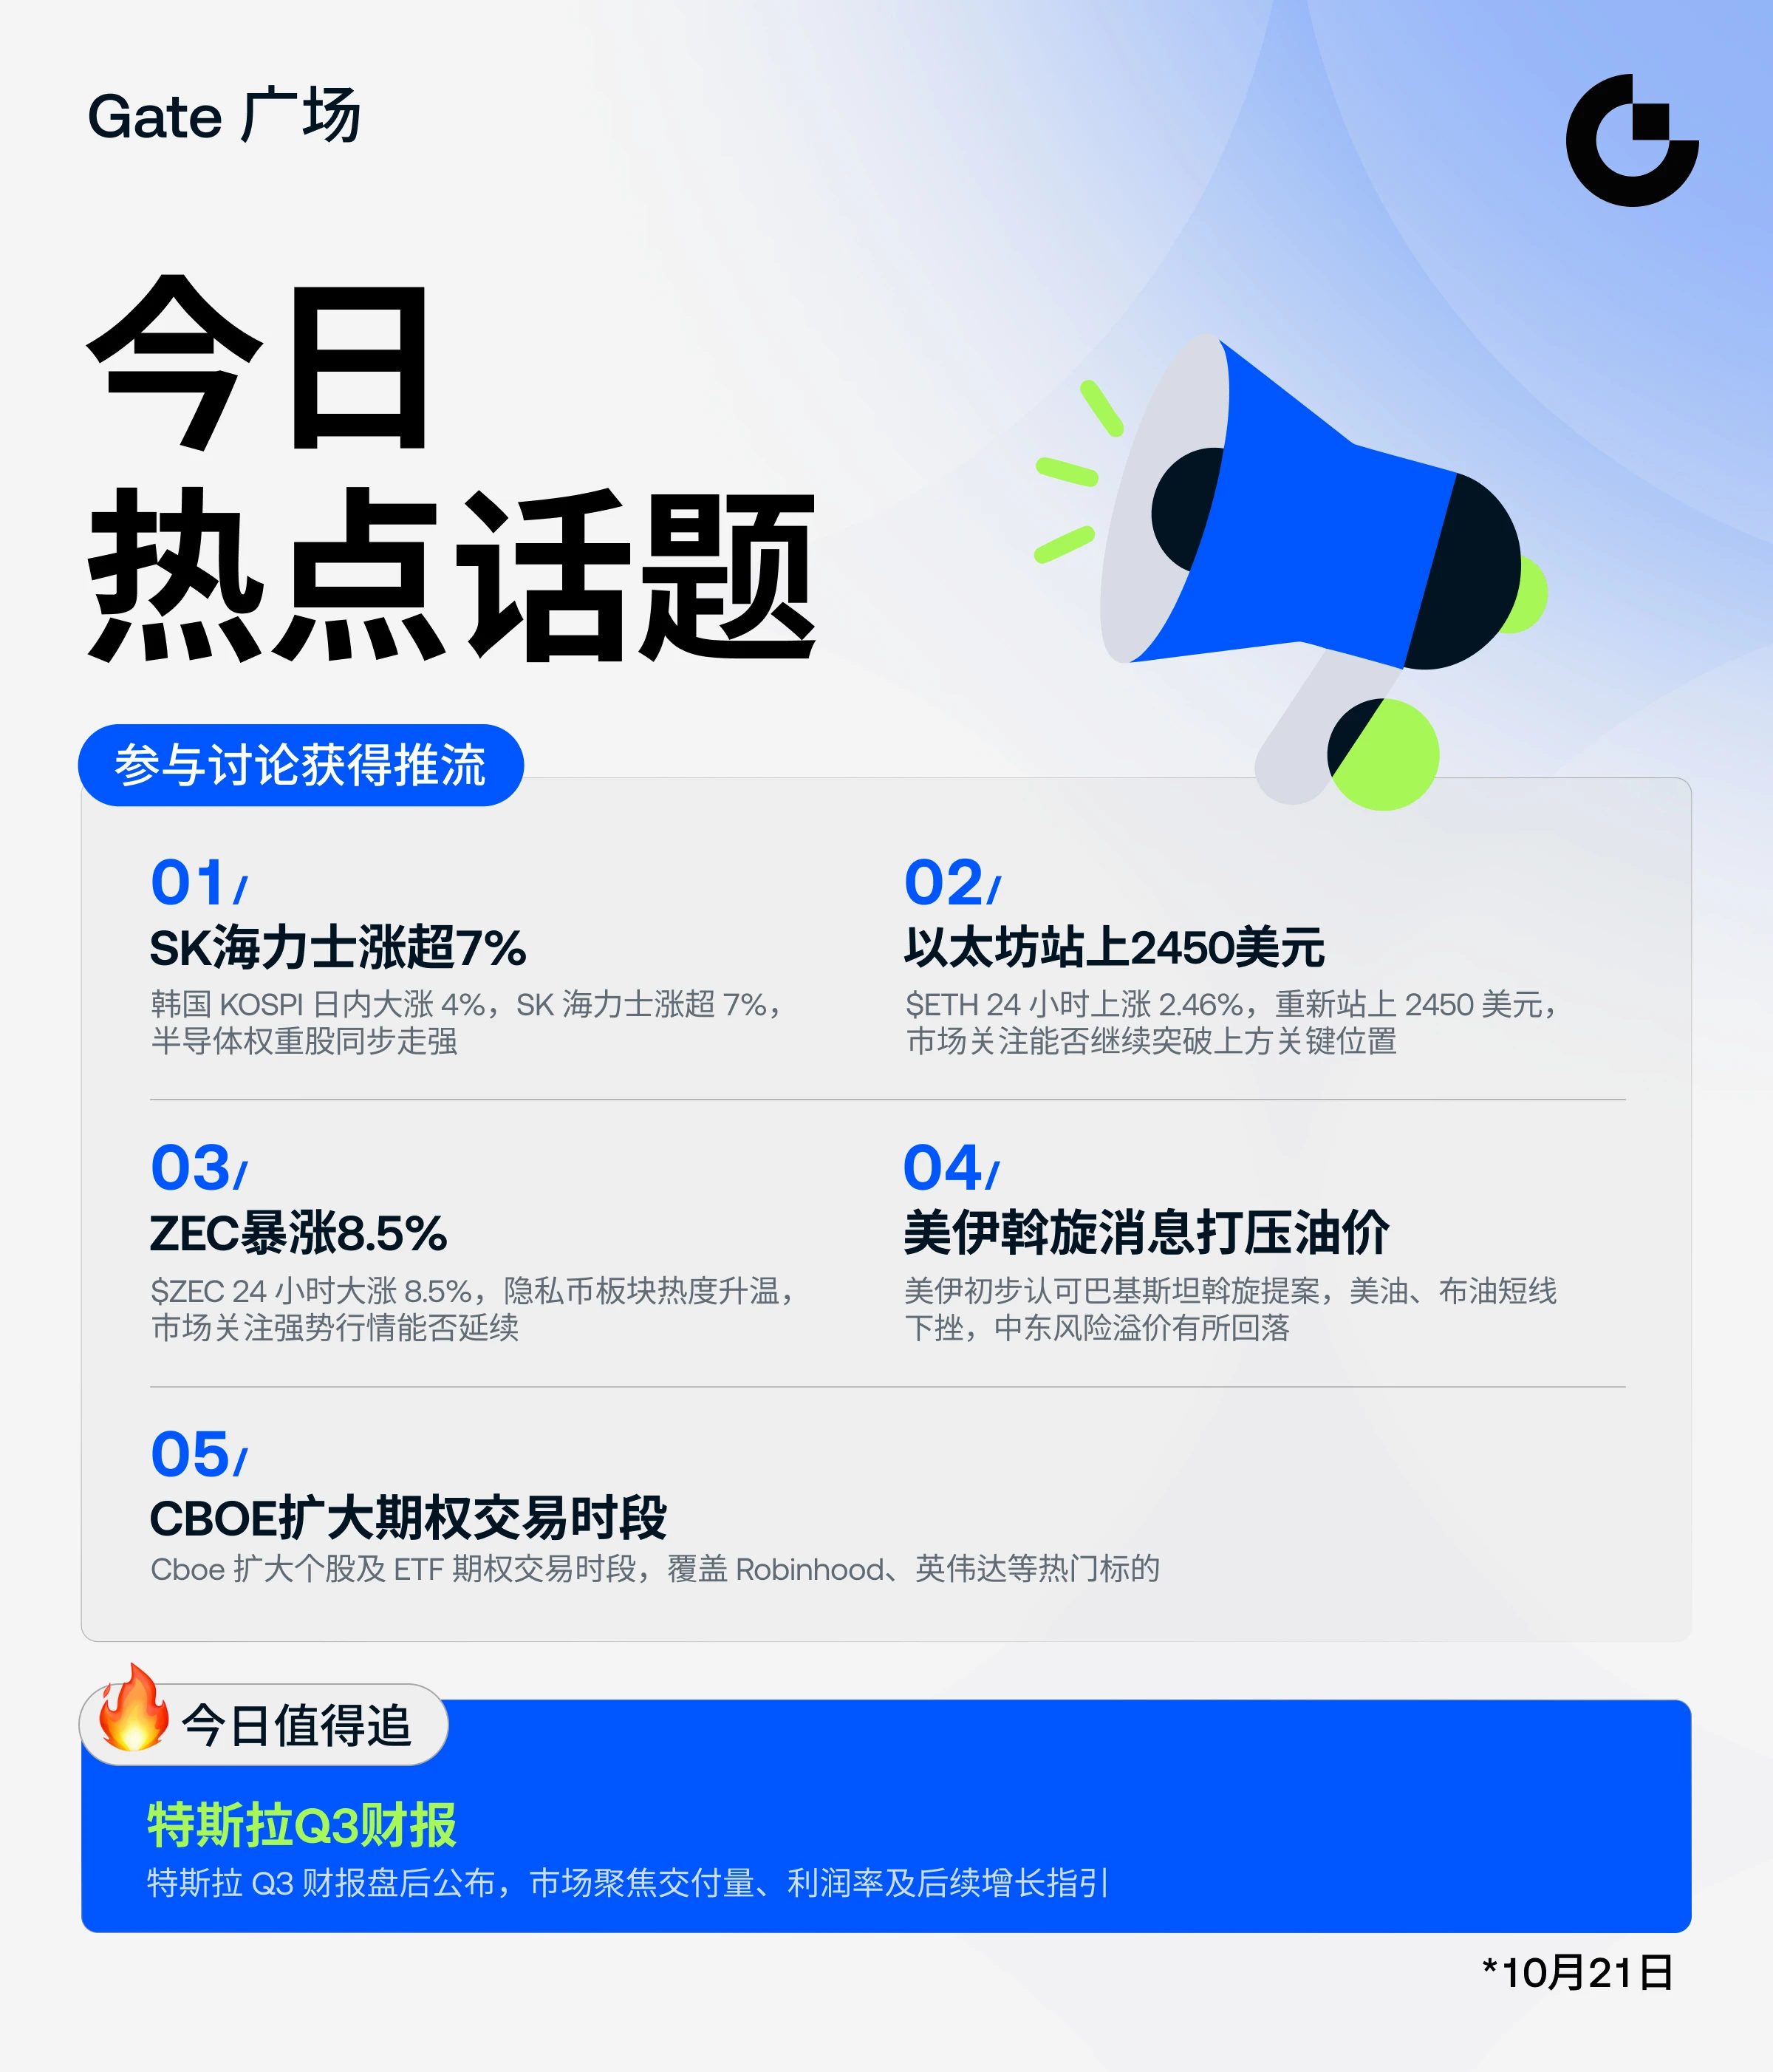
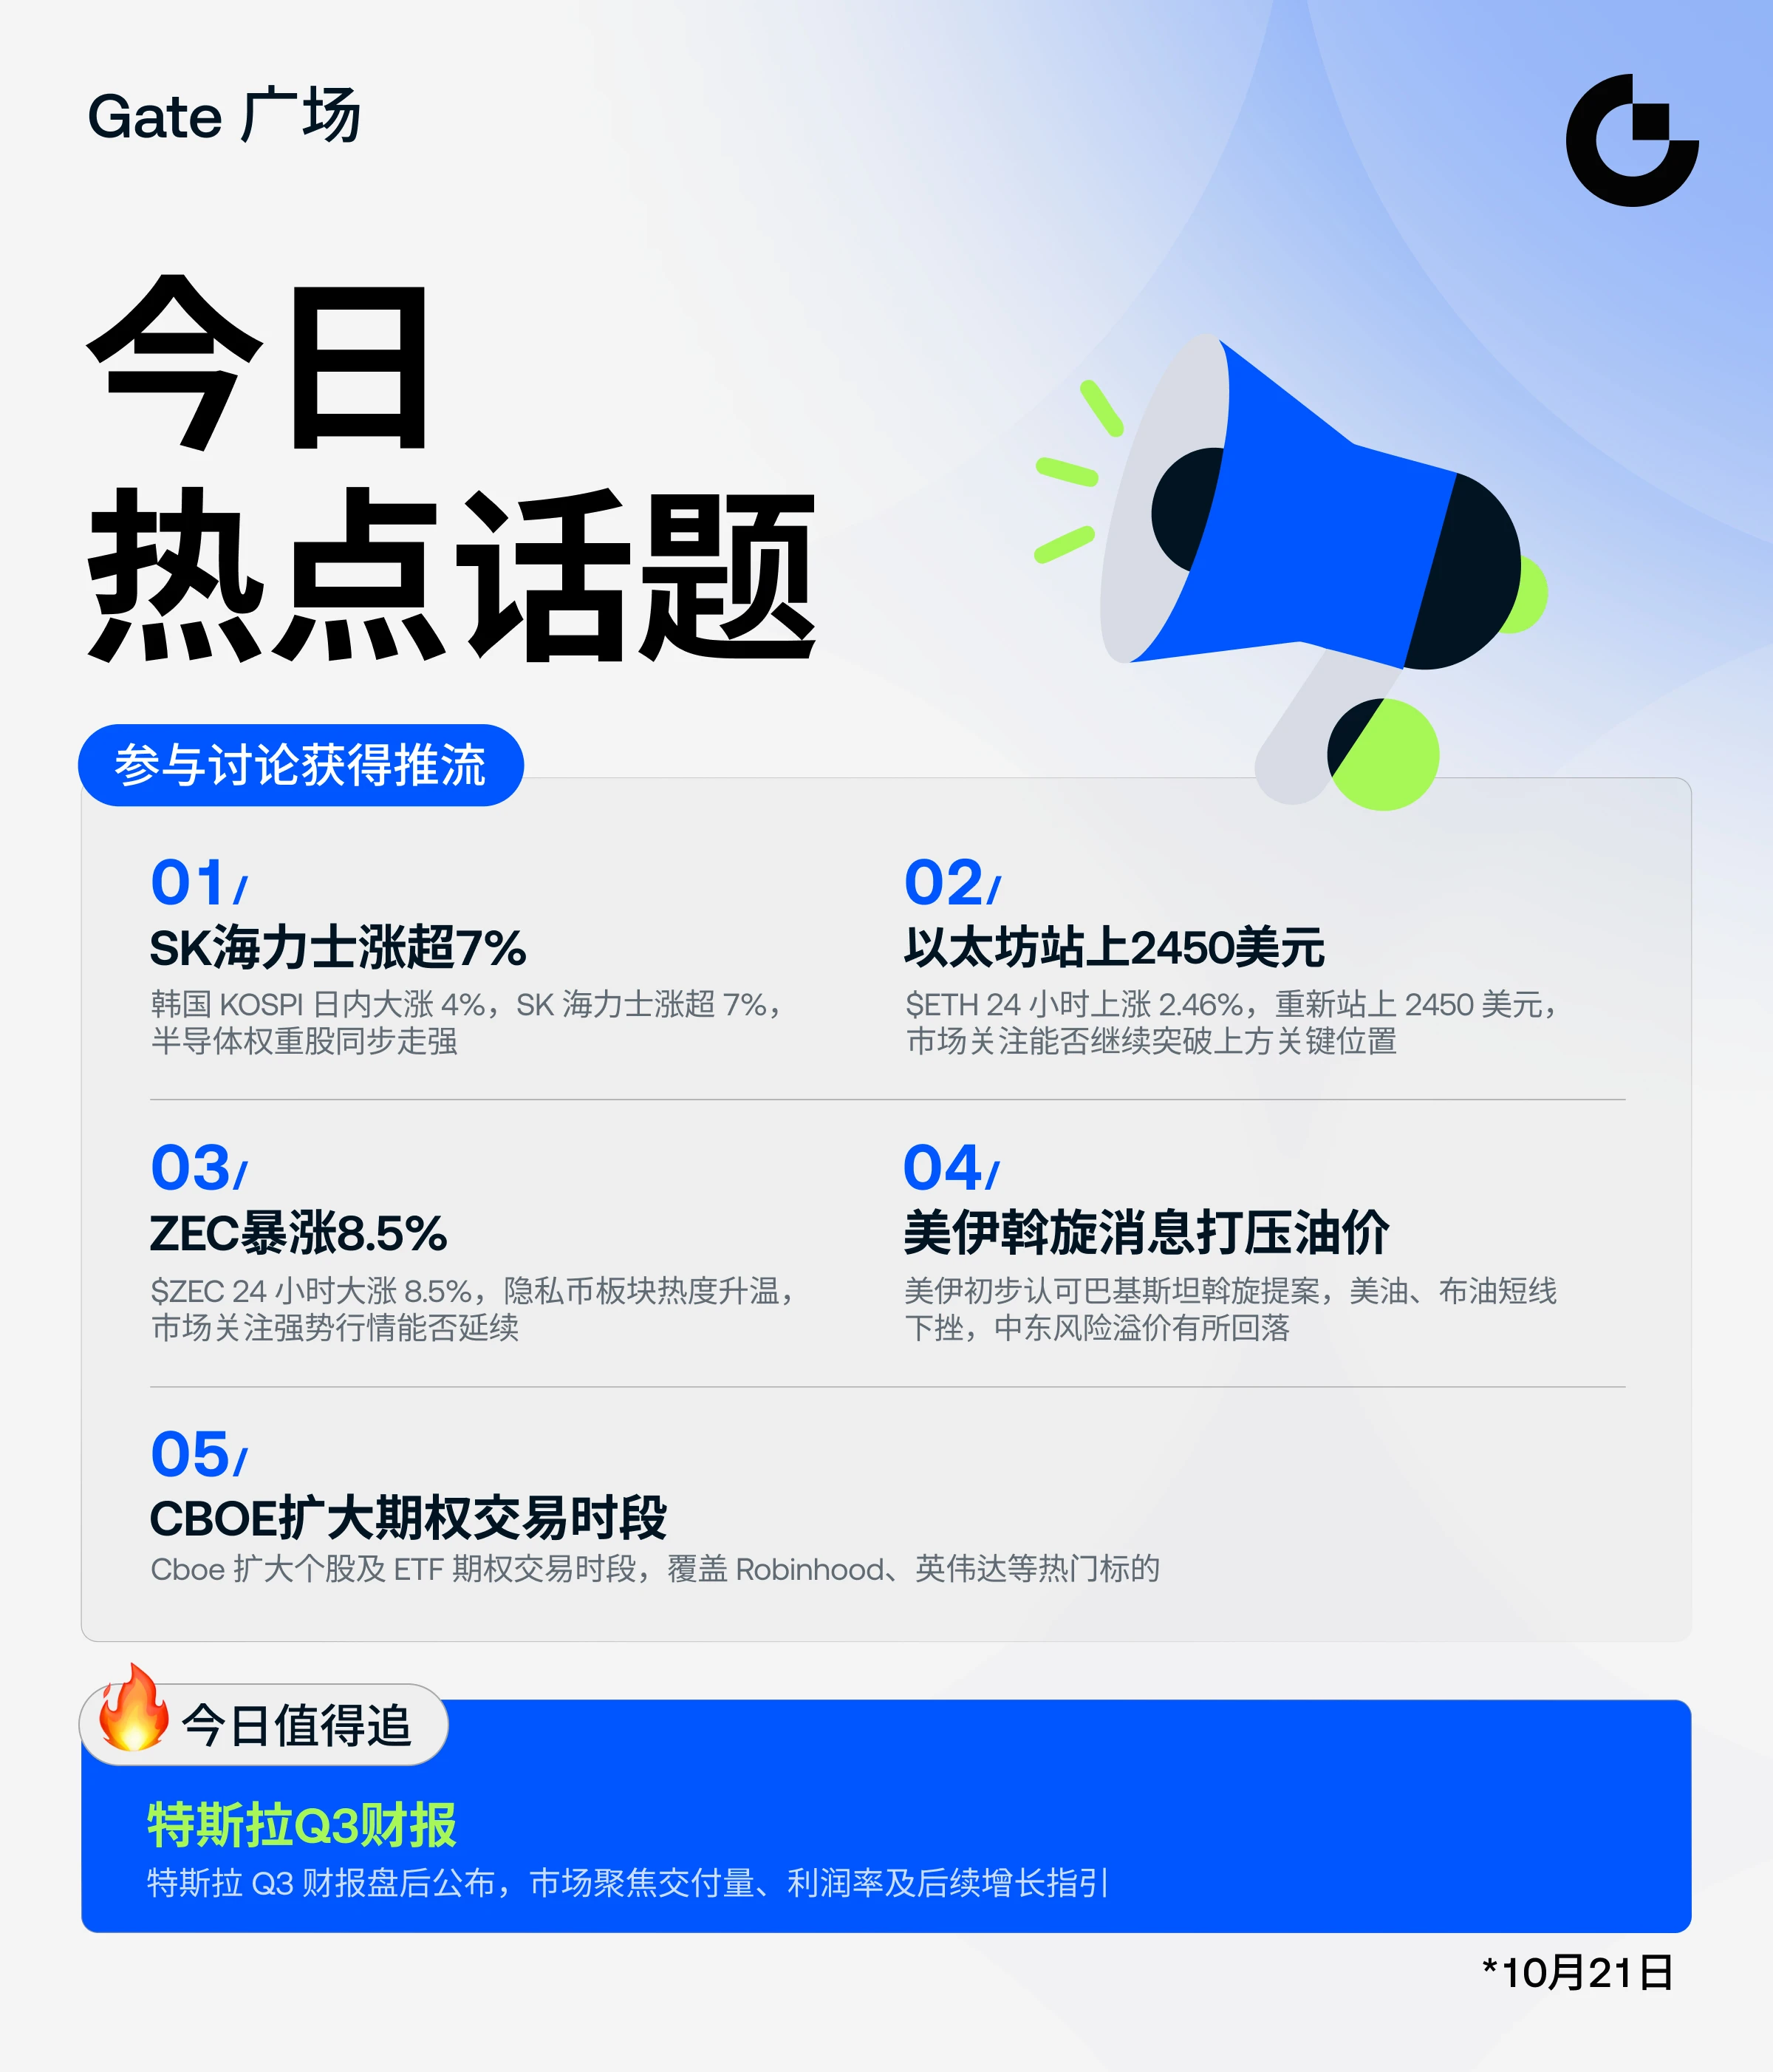








#美伊斡旋消息打压油价 一則消息砸出深V,原油後市三大劇本
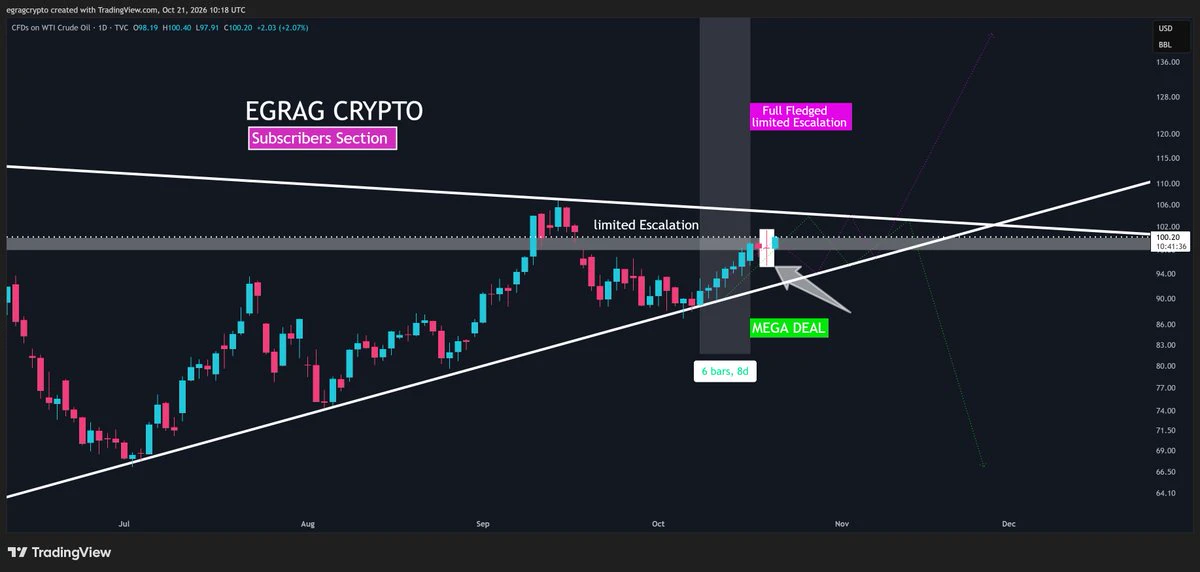
10月20日夜盤,國際原油上演了一次典型的「消息市」劇烈震盪。布蘭特原油盤中一度衝上111.95美元/桶的五個月高點,WTI原油上探101.37美元/桶;隨後一則地緣消息突襲,油價急速跳水,布蘭特最低觸及105.95美元/桶,WTI跌至95.35美元/桶,日內跌幅一度擴大至約3%。但下跌並未延續,價格自低位迅速拉回,截至10月21日結算,WTI收於101.79美元/桶,布蘭特收於108.79美元/桶。SC夜盤則收跌4.47%。
盤面留下的不是單邊趨勢,而是一根巨大的星線,以及一個更值得追問的問題:這一夜,原油到底在交易什麼?
下跌的直接導火線,是一則關於美伊談判的傳聞。
有媒體報導稱,卡達和巴基斯坦向美伊提交了一份折衷方案,並獲「初步認可」。
市場的第一反應十分直接:如果談判取得突破,荷姆茲海峽的航運限制可能逐步解除,全球原油供應前景將邊際改善。此前支撐油價持續走高的核心變數,正是中東地緣衝突賦予的風險溢價;一旦溢價的來源出現「鬆動訊號」,多頭部位便在流動性偏薄的夜盤時段集中平倉,跌幅被迅速放大。與此同時,俄羅斯柴油出口恢復構成了一條被低估的邊際利空。隨著美國暫停部分制裁並推動解除出口禁令,至少兩艘載有約30萬桶柴油的油輪已分別駛向土耳其和巴西,成品油供應的邊際修復削弱了此前柴油端對原油估值的向上拉動。這條線索與美伊消息形成共振,共同構成了下跌的基本面註腳。
然而,拉回的速度幾乎與下跌一樣快。
第一層力量來自消息本身的快速反轉。參與美伊接觸的外交官隨即否認「即將達成協議」,強調談判仍在繼續,但協議接近完成的說法並不準確。從「和平在望」到「為時尚早」,預期在數小時內完成了反向修正。
更深層的拉回力量,則來自尾部風險並未因外交傳聞而消失這一事實的再確認。
同一天,荷姆茲海峽附近再次傳出海上安全事件,伊朗革命衛隊宣稱兩艘未經授權通行的油輪觸雷起火;葉門胡塞武裝對沙烏地石油設施的打擊威脅仍在持續。
伊朗提出的重新開放海峽條件涉及解除海上封鎖、解凍資產、取消石油出口制裁、美軍撤離邊境等七項核心訴求,意味著即便談判軌道存在,距離實質性緩和仍有相當距離。
市場在下跌後重新意識到:風險溢價的「來源」可以因一則消息而短期收縮,但其「底座」——實際供應中斷的尾部機率——並未發生對等幅度的下降。
此外,API庫存數據提供了基本面托底:美國至10月16日當週API原油庫存減少493.1萬桶,汽柴油同步去庫且幅度超出預期,極低的戰略石油儲備降至1982年以來最低的2.827億桶,進一步放大了任何供應擾動對價格的邊際影響。
往後看,原油市場的核心矛盾可以概括為地緣風險溢價的方向性收縮壓力與供應中斷尾部風險的事實性支撐之間的拉鋸。
基準情境下,油價更可能維持高位寬幅震盪,而非單邊持續上攻或趨勢性下挫。若後續出現可核實的談判突破,當前嵌入油價的約10至15美元/桶量級的地緣溢價將面臨集中釋放,布蘭特第四季均價中樞可能回落至103至108美元/桶區間;但伊朗七項條件的複雜性決定了溢價回吐更可能以「階梯式」而非「瀑布式」展開。
若談判僵持、尾部風險間歇性兌現,布蘭特105至112美元/桶的區間寬幅折返將是機率最高的路徑,向下有實際供應脆弱性和極低庫存托底,向上則受需求預期下修的壓制,120美元/桶附近可能成為短期情緒性衝高的潛在天花板。
若荷姆茲海峽通行出現實質性中斷,或沙烏地關鍵設施遭受可量化的產能破壞,油價將獲得脈衝式上行,但這一情境一旦觸發,也將同步啟動需求破壞、戰略庫存釋放與更強烈的外交干預動機,脈衝持續期可能短於線性外推。
對原油相關資產而言,當前環境的核心特徵不是趨勢的清晰度,而是波動率的持續高企與事件驅動定價的不可預測性。10月20日的「砸盤—拉回」本身就是這一特徵的濃縮樣本:一則未經證實的消息可以在數小時內製造3%的跌幅,而其證偽又可以在同樣短的時間內完成修復。
在這一環境下,單邊方向性博弈的風險收益比並不對稱,更合理的配置邏輯應優先服務於風險對沖,而非收益增強。上游油氣資產的中樞抬升邏輯尚未被破壞,但需要為地緣溢價可能的階梯式回吐預留安全墊;下游化工品則面臨成本端高波動與需求端下修的雙重擠壓,跟漲能力弱於原油本身。
後續需要密切追蹤的訊號優先級為:荷姆茲海峽實際通行量的可驗證變化、美伊談判中出現可核實的具體條款進展、OPEC+實際產量與出口數據,以及美國庫存與煉廠利潤的邊際走向。