#FedAnnounceRateDecisionSoon
在主要央行作出重大決策前的最後幾個小時裡,全球市場會籠罩著一種特別的靜止感。那並不是平靜,而是屏息以待,是交易員、投資人和機構權衡證據,準備迎接一項將在未來數月形塑資金成本的裁決時所形成的集體停頓。本週,這種靜止感聚焦於華盛頓,聯邦公開市場委員會將於 9 月 16 日星期三結束為期兩天的會議,而市場早已自行判斷即將發生什麼事。
數據以罕見的清晰度說明了一切。根據 CME FedWatch 數據,期貨定價目前賦予聯邦基金利率上調四分之一個百分點 85% 至 87% 的機率,高於一週前約 59%。若這項調整落實,目標區間將從 3.50% 至 3.75% 上升至 3.75% 至 4.00%,這將是自 2023 年 7 月以來的首次升息,也是今年稍早接任央行掌舵者的主席 Kevin Warsh 任內首次升息。預測市場給出的機率略低,接近 80%,但方向相同。市場並不是在猜測 Fed 是否會採取行動,而是在猜測 Fed 之後會說些什麼。
預期的轉變並非孤立發生。這是由一系列數據點的匯聚所推動,而這些數據合在一起,消除了等待的理由。8 月消費者物價指數月增 0.4%,高於 7 月的 0.1%,年增率則維持在 3.4%,遠高於央行 2% 的目標。剔除波動較大的食品和能源價格後,核心通膨月增 0.3%,高於 0.2% 的市場共識。能源是主要貢獻來源,能源指數 8 月上升 2.1%,汽油價格上漲 3.9%,較一年前高出 27.4%。生產者價格也仍處於高位,最終需求指數月增 0.4%,年增 5.4%。在就業方面,8 月非農就業人數增加 162,000,明顯高於近期平均值,失業率則維持在 4.1%。持續的通膨與韌性的勞動市場相結合,既給了政策制定者收緊政策的理由,也提供了空間。
但更重要的故事並不在於數據本身,而在於數據如何改變市場對 Fed 現行運作方式的理解。在過去兩年的大部分時間裡,普遍假設是,除非經濟狀況迫使央行採取行動,否則央行將維持利率不變。如今這套邏輯已經反轉。正如 ING 分析師在近期展望中所觀察到的,基準情境現在是,除非數據提供足夠理由暫停,否則 Fed 將升息。這是經濟學家所稱政策反應函數的一項細微但重大的轉變,也就是支配央行如何回應環境變化的隱含規則。這意味著,即使沒有明顯惡化的數據,市場對政策結果的預期也已改變。舉證責任已從鷹派轉移至鴿派。
上個月公布的 7 月會議紀要已暗示了這項轉變。委員會以 9 比 3 的票數決定維持利率不變,但有 3 位政策制定者傾向立即上調四分之一個百分點。這是一項罕見分歧的決定,顯示在最新的通膨與能源價格數據出爐前,支持更緊縮政策的力量就已經在增長。多數委員選擇等待更多證據。如今證據已經出現,而且它強化了採取行動的理由,而不是削弱它。
市場的反應已在各類資產中清楚可見。10 年期美國公債殖利率升破 5%,為 2023 年 10 月以來首次,隨著聯邦基金期貨重新評估升息機率,一度觸及 5.01%。對政策預期最敏感的 2 年期殖利率觸及 2024 年 7 月以來最高水準,之後小幅回落至 4.611%。30 年期殖利率幾乎持平於 5.359%。美元走強,彭博美元現貨指數上漲最多 0.6%,創 6 月中旬以來最佳交易日,G10 貨幣則全數兌美元走低。Standard Bank G10 策略主管 Steven Barrow 以鮮明的措辭形容當前環境:全球正處於利率維持高位更久的環境中,他並將年底 10 年期殖利率目標上調至 5.2%,預測 2027 年第一季將達到 5.3%。
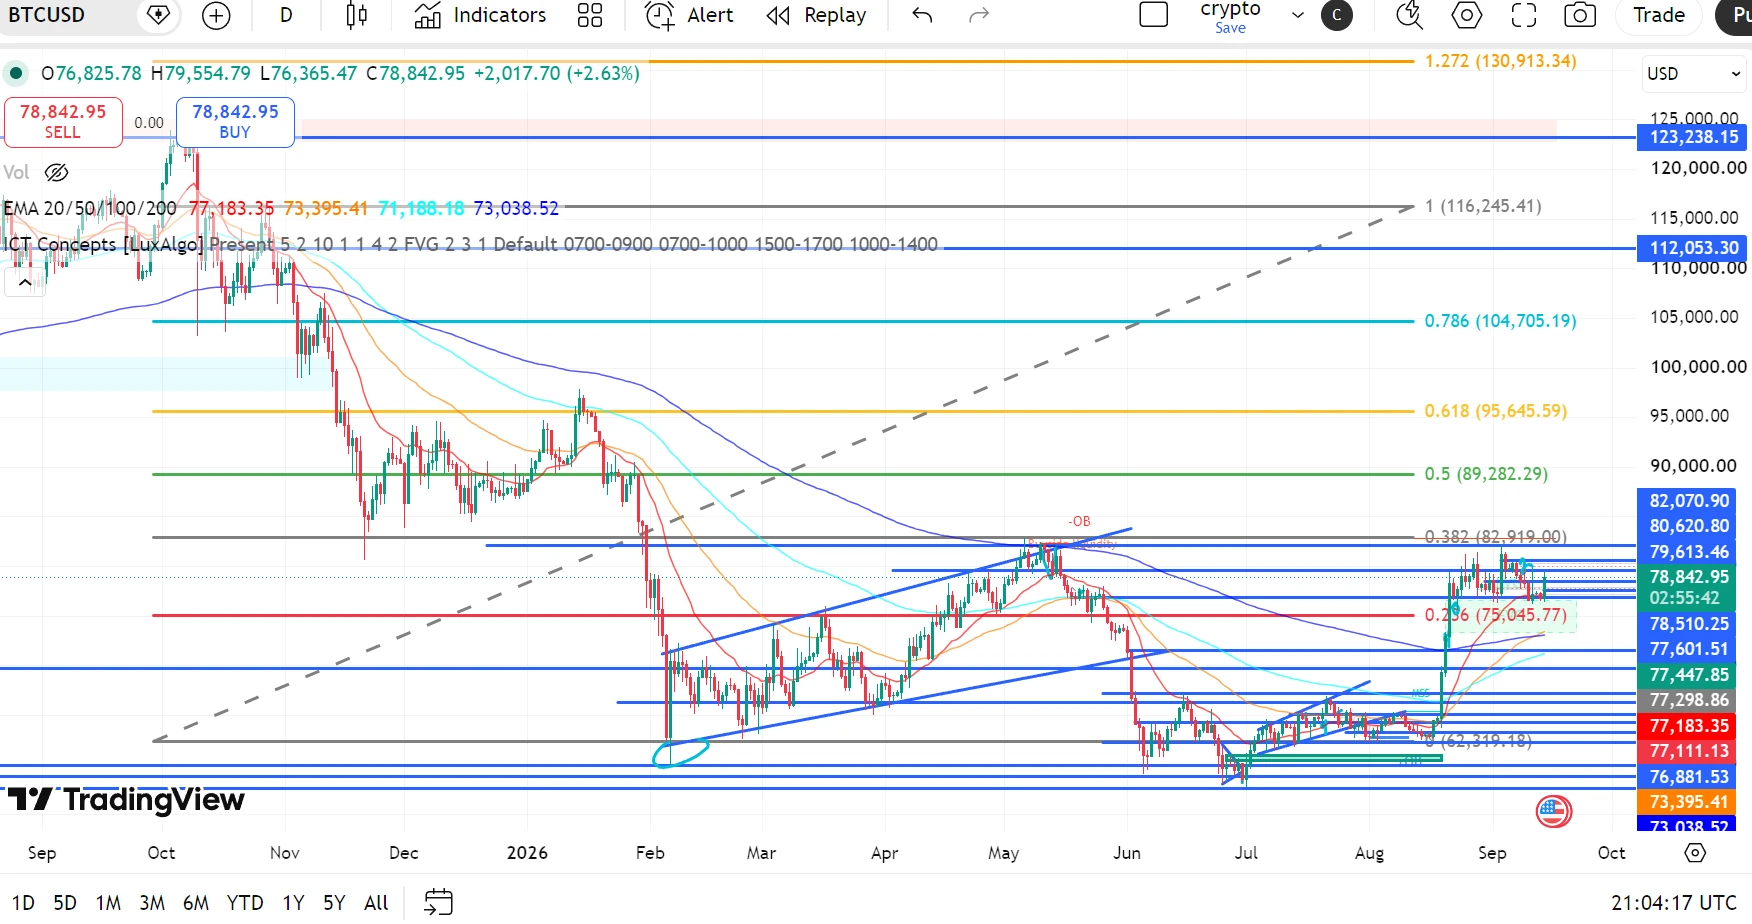
這對風險資產的影響並不一致,而這正是分析變得更加細緻之處。Bitcoin 和 Ethereum 在過去兩年大部分時間都隨宏觀力量波動,但如今展現出值得注意的一定韌性。儘管市場重新定價為更偏鷹派,Bitcoin 仍守在 76,000 美元上方,21Shares 的分析師指出,從歷史來看,在核心通膨數據高於預期公布後的 30 天內,該資產平均回報率為 2.13%。這不是預測,而是對該資產在類似情況下表現的觀察,也顯示加密貨幣與利率預期之間的關係,比簡單的反向相關更加複雜。較高的前端殖利率可以支撐數位資產基礎設施的部分領域,尤其是穩定幣和代幣化美國公債,即使它們同時壓抑風險偏好與交易活動。
相較之下,股市展現出更傳統的敏感度。投資人等待決策之際,S&P 500 和 Nasdaq 在狹窄區間內交易,高成長科技股尤其容易受到較高利率所造成的估值壓力影響。對股市而言,真正重要的問題並不是 Fed 是否升息,因為這大致已反映在價格中,而是 Warsh 主席會將這項措施描述為一次性的重新校準,還是更長期緊縮週期的開始。如果他暗示進一步升息的門檻很高,且 Fed 是在回應一組特定條件,而不是展開持續性的行動,風險資產可能因如釋重負而上漲。如果他為額外升息留下空間,壓力就會持續。
點陣圖,也就是 Fed 對未來幾年利率走向的自身預測,將與聲明一同公布,其重要性可能高於決策本身。ING 的展望顯示,預測可能會呈現聯邦基金利率在 2026 年底和 2027 年底都達到 4%,之後逐步回到 3.1% 的長期利率。這將意味著 9 月之後還會再升息一次,與市場目前對 2027 年終端利率接近 4.53% 的定價大致一致。任何偏離這些預期的情況,不論更加鷹派或更加鴿派,都將為未來幾週定調。
在接下來幾個小時裡,審慎的觀察者應該留意什麼?首先是投票結果。7 月的決策以 9 比 3 分裂,若再次出現相同模式,將顯示委員會仍對通膨走勢感到不安,並可能傾向進一步採取行動。相較之下,全票通過將表示 Fed 已達成共識,未來道路更加明確。其次是聲明中的措辭。7 月聲明形容經濟活動以穩健速度擴張,並指出與能源相關的供給衝擊是價格壓力的來源。措辭出現任何變化,尤其是任何顯示 Fed 認為通膨正在擴大至能源以外領域的訊號,都將十分重要。第三是 Warsh 主席的記者會。他近期的演講強調,通膨已連續五年半高於目標,金融情勢幾乎不能被形容為緊縮。他將如何界定這項決策,以及是否暗示這是重新校準而非新週期的開始,將決定市場如何反應。
更深層的事實是,這次會議並不只是關於四分之一個百分點的調整,而是關乎一個正被要求在持續通膨、地緣政治動盪與成長放緩的世界中航行的機構,其公信力也受到考驗。Fed 的使命是維持物價穩定與最大化就業。這兩個目標並不總是和諧一致,而本週它們正朝不同方向拉扯。答案將在週三下午開始浮現。我們其餘的人只能觀察、計算並做好準備。
在主要央行作出重大決策前的最後幾個小時裡,全球市場會籠罩著一種特別的靜止感。那並不是平靜,而是屏息以待,是交易員、投資人和機構權衡證據,準備迎接一項將在未來數月形塑資金成本的裁決時所形成的集體停頓。本週,這種靜止感聚焦於華盛頓,聯邦公開市場委員會將於 9 月 16 日星期三結束為期兩天的會議,而市場早已自行判斷即將發生什麼事。
數據以罕見的清晰度說明了一切。根據 CME FedWatch 數據,期貨定價目前賦予聯邦基金利率上調四分之一個百分點 85% 至 87% 的機率,高於一週前約 59%。若這項調整落實,目標區間將從 3.50% 至 3.75% 上升至 3.75% 至 4.00%,這將是自 2023 年 7 月以來的首次升息,也是今年稍早接任央行掌舵者的主席 Kevin Warsh 任內首次升息。預測市場給出的機率略低,接近 80%,但方向相同。市場並不是在猜測 Fed 是否會採取行動,而是在猜測 Fed 之後會說些什麼。
預期的轉變並非孤立發生。這是由一系列數據點的匯聚所推動,而這些數據合在一起,消除了等待的理由。8 月消費者物價指數月增 0.4%,高於 7 月的 0.1%,年增率則維持在 3.4%,遠高於央行 2% 的目標。剔除波動較大的食品和能源價格後,核心通膨月增 0.3%,高於 0.2% 的市場共識。能源是主要貢獻來源,能源指數 8 月上升 2.1%,汽油價格上漲 3.9%,較一年前高出 27.4%。生產者價格也仍處於高位,最終需求指數月增 0.4%,年增 5.4%。在就業方面,8 月非農就業人數增加 162,000,明顯高於近期平均值,失業率則維持在 4.1%。持續的通膨與韌性的勞動市場相結合,既給了政策制定者收緊政策的理由,也提供了空間。
但更重要的故事並不在於數據本身,而在於數據如何改變市場對 Fed 現行運作方式的理解。在過去兩年的大部分時間裡,普遍假設是,除非經濟狀況迫使央行採取行動,否則央行將維持利率不變。如今這套邏輯已經反轉。正如 ING 分析師在近期展望中所觀察到的,基準情境現在是,除非數據提供足夠理由暫停,否則 Fed 將升息。這是經濟學家所稱政策反應函數的一項細微但重大的轉變,也就是支配央行如何回應環境變化的隱含規則。這意味著,即使沒有明顯惡化的數據,市場對政策結果的預期也已改變。舉證責任已從鷹派轉移至鴿派。
上個月公布的 7 月會議紀要已暗示了這項轉變。委員會以 9 比 3 的票數決定維持利率不變,但有 3 位政策制定者傾向立即上調四分之一個百分點。這是一項罕見分歧的決定,顯示在最新的通膨與能源價格數據出爐前,支持更緊縮政策的力量就已經在增長。多數委員選擇等待更多證據。如今證據已經出現,而且它強化了採取行動的理由,而不是削弱它。
市場的反應已在各類資產中清楚可見。10 年期美國公債殖利率升破 5%,為 2023 年 10 月以來首次,隨著聯邦基金期貨重新評估升息機率,一度觸及 5.01%。對政策預期最敏感的 2 年期殖利率觸及 2024 年 7 月以來最高水準,之後小幅回落至 4.611%。30 年期殖利率幾乎持平於 5.359%。美元走強,彭博美元現貨指數上漲最多 0.6%,創 6 月中旬以來最佳交易日,G10 貨幣則全數兌美元走低。Standard Bank G10 策略主管 Steven Barrow 以鮮明的措辭形容當前環境:全球正處於利率維持高位更久的環境中,他並將年底 10 年期殖利率目標上調至 5.2%,預測 2027 年第一季將達到 5.3%。
這對風險資產的影響並不一致,而這正是分析變得更加細緻之處。Bitcoin 和 Ethereum 在過去兩年大部分時間都隨宏觀力量波動,但如今展現出值得注意的一定韌性。儘管市場重新定價為更偏鷹派,Bitcoin 仍守在 76,000 美元上方,21Shares 的分析師指出,從歷史來看,在核心通膨數據高於預期公布後的 30 天內,該資產平均回報率為 2.13%。這不是預測,而是對該資產在類似情況下表現的觀察,也顯示加密貨幣與利率預期之間的關係,比簡單的反向相關更加複雜。較高的前端殖利率可以支撐數位資產基礎設施的部分領域,尤其是穩定幣和代幣化美國公債,即使它們同時壓抑風險偏好與交易活動。
相較之下,股市展現出更傳統的敏感度。投資人等待決策之際,S&P 500 和 Nasdaq 在狹窄區間內交易,高成長科技股尤其容易受到較高利率所造成的估值壓力影響。對股市而言,真正重要的問題並不是 Fed 是否升息,因為這大致已反映在價格中,而是 Warsh 主席會將這項措施描述為一次性的重新校準,還是更長期緊縮週期的開始。如果他暗示進一步升息的門檻很高,且 Fed 是在回應一組特定條件,而不是展開持續性的行動,風險資產可能因如釋重負而上漲。如果他為額外升息留下空間,壓力就會持續。
點陣圖,也就是 Fed 對未來幾年利率走向的自身預測,將與聲明一同公布,其重要性可能高於決策本身。ING 的展望顯示,預測可能會呈現聯邦基金利率在 2026 年底和 2027 年底都達到 4%,之後逐步回到 3.1% 的長期利率。這將意味著 9 月之後還會再升息一次,與市場目前對 2027 年終端利率接近 4.53% 的定價大致一致。任何偏離這些預期的情況,不論更加鷹派或更加鴿派,都將為未來幾週定調。
在接下來幾個小時裡,審慎的觀察者應該留意什麼?首先是投票結果。7 月的決策以 9 比 3 分裂,若再次出現相同模式,將顯示委員會仍對通膨走勢感到不安,並可能傾向進一步採取行動。相較之下,全票通過將表示 Fed 已達成共識,未來道路更加明確。其次是聲明中的措辭。7 月聲明形容經濟活動以穩健速度擴張,並指出與能源相關的供給衝擊是價格壓力的來源。措辭出現任何變化,尤其是任何顯示 Fed 認為通膨正在擴大至能源以外領域的訊號,都將十分重要。第三是 Warsh 主席的記者會。他近期的演講強調,通膨已連續五年半高於目標,金融情勢幾乎不能被形容為緊縮。他將如何界定這項決策,以及是否暗示這是重新校準而非新週期的開始,將決定市場如何反應。
更深層的事實是,這次會議並不只是關於四分之一個百分點的調整,而是關乎一個正被要求在持續通膨、地緣政治動盪與成長放緩的世界中航行的機構,其公信力也受到考驗。Fed 的使命是維持物價穩定與最大化就業。這兩個目標並不總是和諧一致,而本週它們正朝不同方向拉扯。答案將在週三下午開始浮現。我們其餘的人只能觀察、計算並做好準備。