#英伟达股价新高 #OneGate见证计划 NVIDIA знову встановлює історичний максимум: за ринковою капіталізацією у 5.76 трильйона — справжній бум чи бульбашка ШІ
Коли обчислювальна потужність стає нафтою нової епохи, той, хто контролює нафтопереробний завод, контролює й право встановлювати ціну.
Ще три місяці тому Волл-стріт одностайно «охолоджувала запал» щодо NVIDIA. Влітку 2026 року голоси про те, що «бульбашка ШІ ось-ось лусне», лунали звідусіль. Курс акцій NVIDIA після історичного максимуму в травні почав невпинно відступати, ринкова капіталізація в окремий момент скоротилася приблизно на 1 трильйон доларів, а сумніви, висловлені «великим шортистом» Michael Burry на початку року, продовжували набирати обертів; суперечки про те, чи окупляться капітальні витрати на ШІ, ставали дедалі запеклішими.
І що далі?
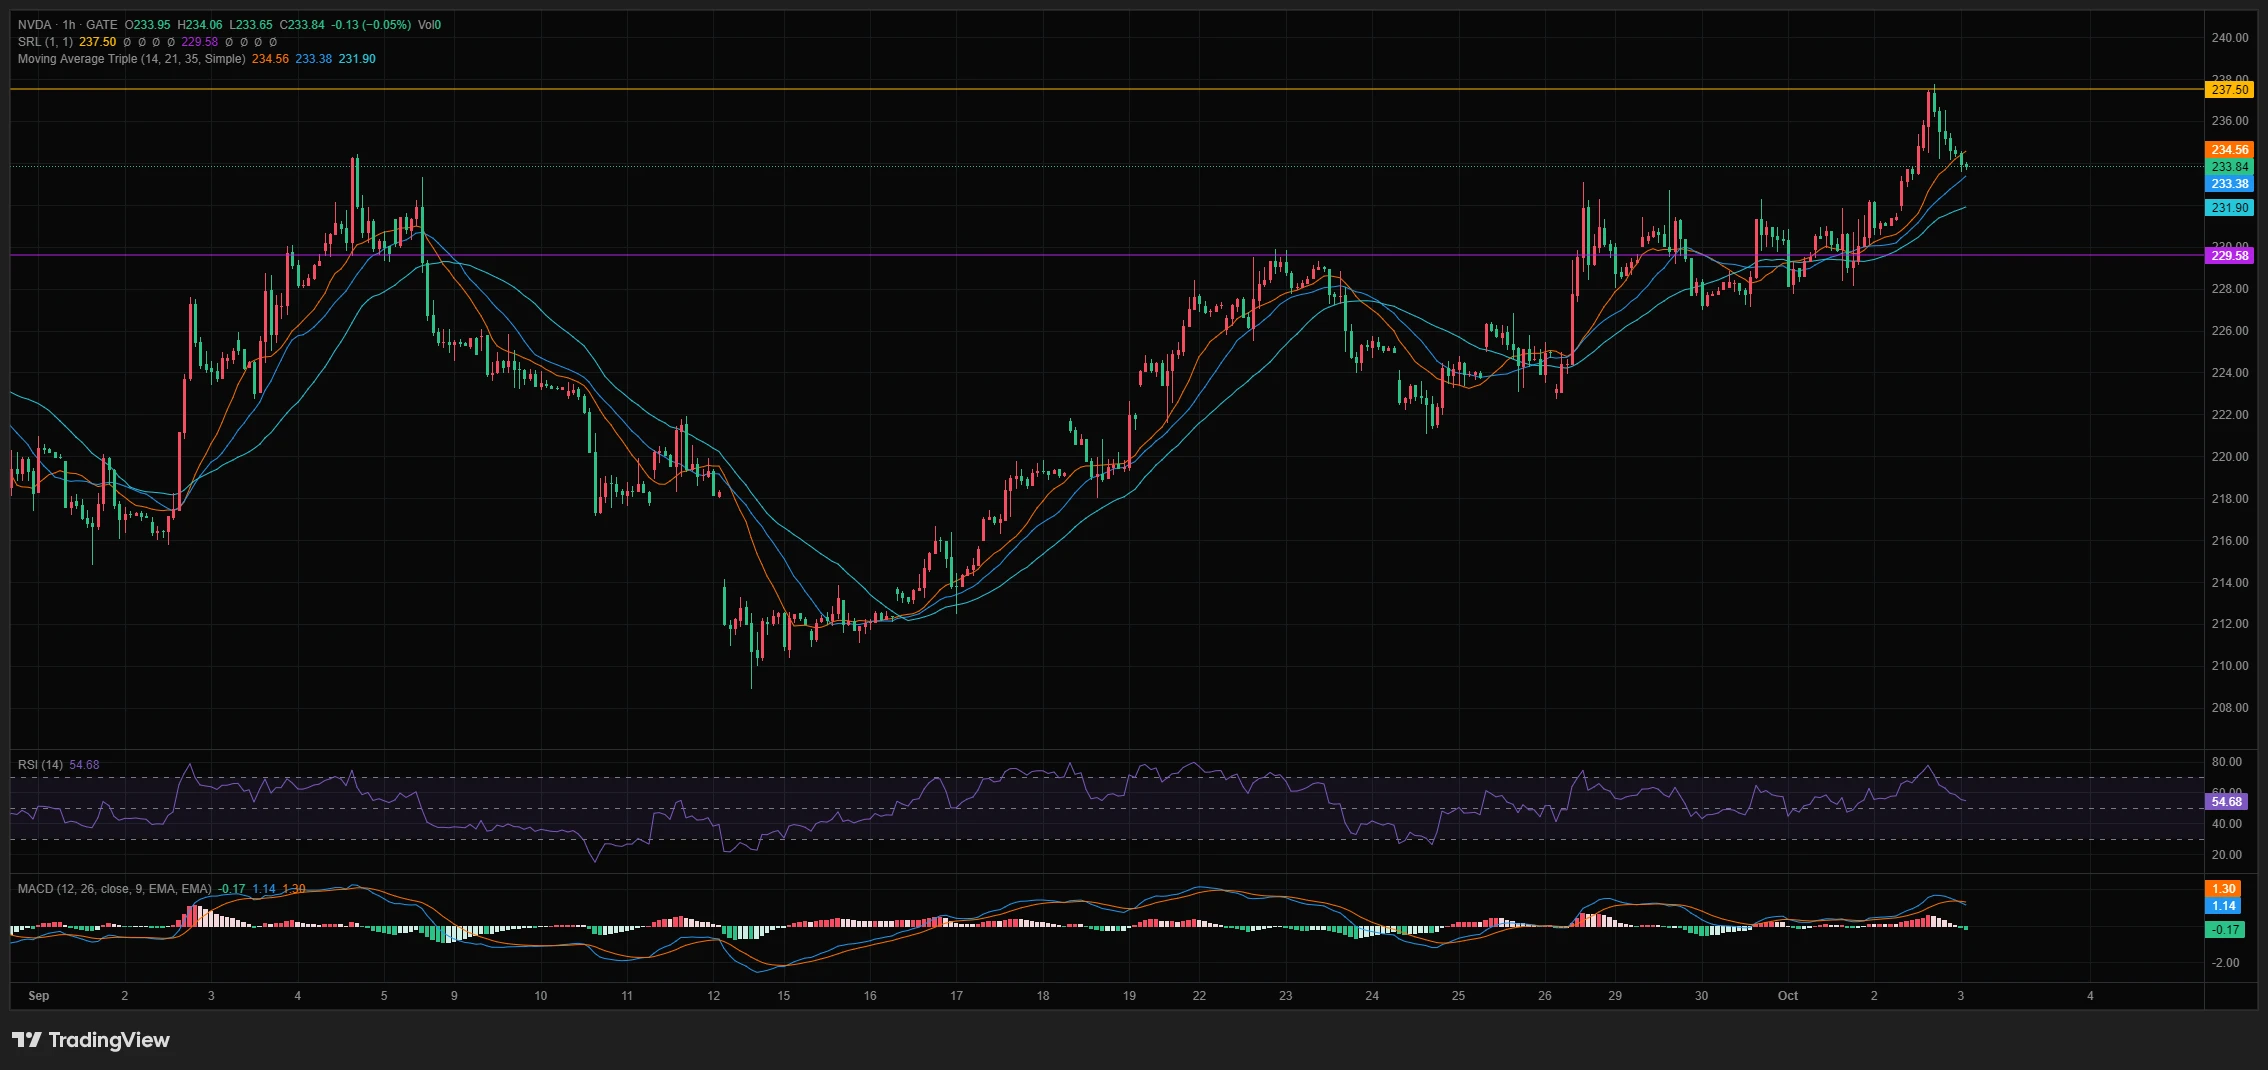
5 жовтня, у понеділок за східним часом США, ціна акцій NVIDIA зафіксувалася на рівні 238.90 долара, піднявшись за день на 2.12%, а протягом торгів упевнено перевищила попередній максимум травня; ціна закриття стала історичним рекордом. Загальна ринкова капіталізація сягнула 5.76 трильйона доларів, і компанія впевнено зберегла перше місце у світі серед публічних компаній за цим показником. До позначки у 6 трильйонів доларів — порога, якого в історії людства ще не досягала жодна компанія, — залишилося лише близько 2300 мільярдів доларів.
Від випаровування 1 трильйона до повернення на вершину минуло менше одного кварталу. Це не вперше. Протягом останніх трьох років NVIDIA майже кожні пів року проходила чергове випробування «теорією бульбашки», а потім відповідала на сумніви черговим фінансовим звітом.
Але цього разу змінився сам центр дискусії. Люди вже не питають, «чи справжній ШІ», а запитують: якщо за один квартал компанія заробляє більше, ніж багато країн виробляють за цілий рік, де насправді розташована її стеля?
01 Від випаровування 1 трильйона до повернення на вершину: що сталося за ці три місяці
Щоб зрозуміти значення нового рекорду, спочатку варто згадати, наскільки драматичними були ці кілька місяців. 14 травня цього року курс акцій NVIDIA щойно встановив новий історичний максимум закриття на рівні 235.74 долара, а настрої на ринку все ще перебували на піку. Але з настанням липня вітер раптово змінився.
Причин було кілька:
По-перше, «великий шортист» Michael Burry ще в лютому відкрито висловив сумніви: зобов’язання NVIDIA щодо закупівель зросли з 16.1 мільярда доларів рік тому до 95.2 мільярда доларів — це означає, що NVIDIA розмістила велику кількість невідкличних замовлень ще до того, як попит став зрозумілим. Улітку ця логіка неодноразово цитувалася ринком і продовжувала набирати обертів.
По-друге, звіти таких великих клієнтів, як Amazon і Meta, показали, що вільний грошовий потік або різко впав, або залишився на місці, і ринок почав непокоїтися: чи зможуть ці технологічні гіганти повернути кошти, витрачені на купівлю GPU на сотні мільярдів?
По-третє, темпи монетизації на рівні ШІ-застосунків постійно відставали від капітальних витрат на апаратне забезпечення, і сумніви щодо «циклічного фінансування» ставали дедалі гучнішими — особливо після того, як у серпні NVIDIA оголосила про створення разом з Apollo, BlackRock, Blackstone, Goldman Sachs, KKR та іншими установами платформи фінансування обчислювальних потужностей обсягом понад 5000 мільярдів доларів.
На тлі таких зовнішніх потрясінь, як загострення геополітичної ситуації на Близькому Сході, під тиском численних чинників курс акцій NVIDIA наприкінці липня в окремий момент опустився нижче 190 доларів, приблизно на 20% відступивши від травневого максимуму, а ринкова капіталізація скоротилася приблизно на 1 трильйон доларів. Тоді «теорія бульбашки ШІ» була найбільш політично коректним висновком на Волл-стріт. Перелом настав 26 серпня. Того дня після завершення торгів NVIDIA опублікувала звіт за другий квартал 2027 фінансового року — показники виявилися просто вибуховими, і після завершення торгів курс акцій у моменті зріс приблизно на 5%. А далі сталося те, що ми бачимо зараз: курс акцій почав повертати втрачені позиції, 5 жовтня на високих обсягах торгів перевищив попередній максимум травня й закрився на історичному рекорді в 238.90 долара, а ринкова капіталізація перевищила 5.76 трильйона доларів. Того самого дня індекс Nasdaq також одночасно встановив історичний максимум. Від «бульбашка ось-ось лусне» до нового історичного максимуму сюжет розвернувся значно швидше, ніж багато хто очікував. Кожен ряд світних стійок — це фабрика ШІ, яка просто зараз обробляє Token.
02 Заробіток у 597 мільярдів за квартал: наскільки вражають ці цифри
Спочатку наведімо кілька цифр, щоб відчути, що означає «друкарський верстат ШІ». Ключові показники NVIDIA за другий квартал 2027 фінансового року (станом на 26 липня 2026 року): загальна виручка — 96.22 мільярда доларів, зростання на 106% у річному вимірі та на 18% у квартальному. Чистий прибуток — 59.69 мільярда доларів, зростання на 126% у річному вимірі. Валова маржа — 75% — що це означає? У Apple валова маржа становить приблизно 45%, а в TSMC — близько 55%. Компанія, яка продає чипи й досягає валової маржі 75%, очевидно, зовсім не має проблем зі збутом, а право встановлювати ціну повністю перебуває в її руках.
Але по-справжньому вражає структура бізнесу дата-центрів. Дохід від дата-центрів становив 89.0 мільярдів доларів, збільшившись на 117% у річному вимірі та на 18% у квартальному, і забезпечив понад дев’ять десятих загальної виручки. Дохід за один квартал перевищує річну виручку багатьох технологічних компаній.
Якщо розкласти показники: гіпермасштабні постачальники хмарних сервісів (тобто такі великі клієнти, як Google, Microsoft і Amazon) забезпечили 48.7 мільярда доларів, що на 102% більше, ніж роком раніше. ШІ-хмари, промислові та корпоративні клієнти забезпечили 40.3 мільярда доларів, що на 138% більше, ніж роком раніше. Зверніть увагу на друге число — темпи зростання корпоративних і ШІ-хмарних клієнтів вищі, ніж у гіпермасштабних клієнтів.
Що це означає? Це означає, що попит на обчислювальні потужності ШІ поширюється від «кількох технологічних гігантів, які вкладають величезні кошти у створення базової інфраструктури» до більшої кількості галузей і компаній. Попит не звужується, а розширюється. Ключовим рушієм цього циклу зростання стало масштабне виробництво чипів на архітектурі Blackwell Ultra. Водночас платформа наступного покоління Vera Rubin уже перейшла до етапу повномасштабного серійного виробництва й буде розгорнута в партнерів, серед яких CoreWeave, Google Cloud, Microsoft Azure, Oracle OCI та Nebius.
Простіше кажучи: старі продукти все ще продаються, а нові вже підключилися.
Ще більш вражаючим є прогноз: компанія очікує, що виручка в третьому фінансовому кварталі досягне 108.0 мільярда доларів (±2%) — уперше квартальна виручка перевищить позначку в 100 мільярдів доларів. На телефонній конференції за підсумками звіту Huang Renxun заявив, що ШІ вже досяг «точки перелому», а «обчислювальні потужності перетворюються на дохід». А на вересневій конференції Goldman Sachs TMT він висловився ще пряміше: «Мета зростання виручки на 70%, яку ми встановили, є верхньою межею пропозиції, а не верхньою межею попиту». Переклад: проблема не в тому, що ринок не хоче більше чипів, а в тому, що ми не встигаємо їх виробляти. Саме в цьому полягає фундаментальна логіка подальшого зростання курсу акцій — попит перевищує пропозицію.
03 Бульбашка чи золота епоха? Волл-стріт розкололася
Щоразу, коли NVIDIA встановлює новий максимум, суперечки повертаються. Але цього разу аргументи обох таборів гостріші, ніж будь-коли раніше.
Спочатку погляньмо, що кажуть оптимісти.
5 жовтня головний інвестиційний директор DBS Group Hou Wey Fook публічно заявив: форвардний коефіцієнт P/E NVIDIA на наступні 12 місяців зараз становить лише 17, а ринок очікує, що зростання її прибутку наступного року сягне 70%. Він порівняв ситуацію з інтернет-бульбашкою: перед її лусненням коефіцієнт P/E Cisco сягав приблизно 100. «Якщо визначити NVIDIA як представницьку компанію у сфері ШІ, а її поточний коефіцієнт P/E становить лише трохи більше десяти, то як можна називати це бульбашкою?»
Morgan Stanley у своєму найновішому звіті від 5 жовтня зберіг рекомендацію «купувати» для NVIDIA, встановив цільову ціну на рівні 300 доларів і знову назвав її головною акцією напівпровідникової галузі. Morgan Stanley також підрахував: прогноз зростання на 70% є показником в умовах обмеженої пропозиції, тоді як реальні темпи зростання попиту наближаються до подвоєння.
Власна позиція Huang Renxun ще прямолінійніша: 10 вересня на конференції Goldman Sachs TMT він безпосередньо відповів на сумніви щодо «циклічного фінансування»: «Я переглянув фінансову звітність: ми інвестуємо 1 долар і отримуємо 100 доларів віддачі. Це циклічне фінансування? Якщо так, то ми робитимемо цього більше». Він також наголосив, що перед інвестуванням переконується в наявності в об’єкта інвестицій реальних контрактів; загальна сума таких високонадійних контрактів, які він бачив, уже досягла 100 мільярдів доларів; до 2030 року обсяг ринку інфраструктури ШІ сягне 3 трильйонів — 4 трильйонів доларів.
Тепер погляньмо на побоювання песимістів — вони також не позбавлені підстав.
Перше застереження: різке зростання зобов’язань щодо закупівель. Michael Burry зазначив, що зобов’язання NVIDIA щодо закупівель зросли з 16.1 мільярда доларів рік тому до 95.2 мільярда доларів. Його логіка така: така величезна кількість невідкличних замовлень означає, що NVIDIA робить ставку на ще не підтверджений попит. Варто зазначити, що останній квартальний звіт показує: довгострокові зобов’язання NVIDIA щодо постачання ще більше зросли — приблизно до 2790 мільярдів доларів, тоді як кварталом раніше вони становили лише 1190 мільярдів доларів; головним чином це пов’язано із закупівлями пам’яті.
Друге застереження: грошові потоки великих клієнтів. У компаній на кшталт Amazon і Meta, які найактивніше купують GPU, вільний грошовий потік перебуває під тиском. Якщо вони самі не зможуть повернути кошти, витрачені на купівлю чипів, як довго зможе тривати цей ланцюжок попиту?
Третє застереження: монетизація на рівні ШІ-застосунків. У апаратне забезпечення вкладено тисячі мільярдів, але скільки компаній, що розробляють ШІ-застосунки, насправді заробляють? Більшість ШІ-стартапів усе ще перебуває на етапі спалювання коштів.
На поверхні ця суперечка точиться навколо того, чи не надто дорого коштує NVIDIA, але насправді її можна розкласти на два глибші питання:
По-перше, чи є створення інфраструктури ШІ десятирічним циклом, чи трирічною бульбашкою? Huang Renxun вважає це «одним із найбільших інфраструктурних будівництв в історії людства», розрахованим на десятиліття. Goldman Sachs також класифікує цей цикл як «суперцикл інвестицій», а не бульбашку. Але історія показує: під час кожної технологічної революції хтось зрештою помилково сприймає довгостроковий тренд за короткострокові результати, а потім платить за це ціну.
По-друге, хто нестиме концентрований ризик, коли одна компанія має таку велику вагу в глобальних технологічних акціях? Ринкова капіталізація самої NVIDIA перевищує капіталізацію фондових ринків багатьох країн. Вага NVIDIA в індексі Nasdaq стає дедалі більшою.
Це означає, що якщо з NVIDIA щось станеться, увесь ринок також здригнеться. Робити висновки зараз ще надто рано. Але одне безсумнівно: цю історію не можна просто описати словами «бульбашка» або «золота епоха».
04 Чому це не просто історія про курс акцій однієї компанії
Багато хто сприймає NVIDIA лише як акцію, як інвестиційний актив. Але якщо поглянути ширше, стане зрозуміло, що значення NVIDIA далеко не обмежується цим. Huang Renxun останнім часом постійно говорить про одну концепцію: фабрику ШІ. Він по-новому визначає сучасний дата-центр як фабрику, GPU — як виробничу машину, а продукт фабрики — як Token, тобто найменшу обчислювальну одиницю, що генерує код, створює контент і забезпечує роботу ШІ-застосунків. «Кожен Token — це прибуток», — сказав він. Що це означає? Це означає, що ШІ вже перетворився з концепції в лабораторії на промисловість, яка приносить гроші. Так само, як 100 років тому електрика увійшла на фабрики, а 50 років тому нафта привела в рух усю промислову систему, обчислювальні потужності стають базовою енергією нової епохи. А NVIDIA — це компанія, яка продає «обладнання для нафтопереробки». Сам Huang Renxun порівнює позицію NVIDIA в ланцюжку постачання ШІ з позицією TSMC. Це дуже влучна аналогія: TSMC не виробляє смартфони й комп’ютери, але всі чипи проходять через її фабрики; NVIDIA не створює великі моделі й не розробляє застосунки, але майже всі компанії у сфері ШІ будують бізнес на її платформі. У виробничому ланцюжку найприбутковішою зазвичай є не кінцевий бренд, а ланка, яка контролює ключове вузьке місце. Саме тому NVIDIA може досягати валової маржі 75% — вона тримає за горло всю індустрію ШІ. Для звичайних людей значення цього полягає в тому, що ШІ більше не є абстрактною концепцією, що ширяє в небесах. Він перетворюється на інфраструктуру на кшталт води, електрики й нафти, проникаючи в кожну галузь. Ви можете не купувати акції NVIDIA, але кожен інструмент ШІ, яким ви користуєтеся, кожен автоматизований процес, з яким стикаєтеся на роботі, і кожен створений ШІ матеріал, який ви бачите, підтримуються витратами на обчислювальні потужності. А за витратами на обчислювальні потужності стоїть NVIDIA. Саме тому її курс акцій — це не лише справа Волл-стріт, а барометр стану всієї індустрії ШІ.
05 На що насправді варто звернути увагу далі
Зараз ще надто рано заявляти, що «бульбашка ШІ луснула», або що «NVIDIA зростатиме вічно». Саме кілька наступних ключових моментів визначать подальший напрям:
По-перше, прогноз у наступному фінансовому звіті. Наприкінці листопада NVIDIA опублікує звіт за третій квартал 2027 фінансового року. Ринок стежитиме не лише за тим, скільки компанія заробила за цей квартал, а й за тим, чи справдиться прогноз: компанія вже оголосила про очікувану виручку Q3 у 1080 мільярдів доларів; якщо керівництво й надалі підвищуватиме очікування, це свідчитиме про справді високий попит, а якщо почне поводитися обережніше — варто насторожитися.
По-друге, темпи капітальних витрат великих клієнтів. NVIDIA очікує, що капітальні витрати п’яти найбільших хмарних провайдерів зростуть приблизно з 8000 мільярдів доларів цього року до 1.3 трильйона доларів наступного року. Чи зміняться плани капітальних витрат Google, Microsoft, Amazon, Meta та інших клієнтів, безпосередньо визначить видимість замовлень NVIDIA.
По-третє, нарощування серійного виробництва Vera Rubin. Платформа наступного покоління лише перейшла до етапу повномасштабного серійного виробництва; від того, чи зможе вона успішно наростити випуск, якою буде частка придатної продукції та якою буде швидкість розгортання клієнтами, залежить траєкторія зростання у 2027 році. По-четверте, поріг у 6 трильйонів доларів. Зараз до 6 трильйонів залишилося лише близько 2300 мільярдів. Чи буде його подолано і коли саме, стане знаковим психологічним рубежем. В історії ще жодна компанія не досягала цієї позначки.
По-п’яте, чинник китайського ринку. Експортні обмеження постійно залишаються мечем, що висить над головою NVIDIA. Останній квартальний звіт показує, що частка постачань дата-центрової продукції до Китаю вже становить менше 1%; вплив здається обмеженим, але будь-яка зміна політики може спричинити короткострокову волатильність.
Будь-який поворот у будь-якому з цих чинників може змінити нинішній ринковий консенсус.
Кожен новий історичний максимум NVIDIA супроводжується суперечками про те, що «цього разу все інакше». Одні кажуть, що вона є нафтовим гігантом нової епохи, інші — що це наступна Cisco, король часів інтернет-бульбашки. Після луснення бульбашки курс акцій Cisco впав майже на 90%, а потім знадобилося цілих 26 років, і лише у 2026 році він знову повернувся до максимуму 2000 року. Історія не повторюється буквально, але завжди римується.
Теперішня NVIDIA стоїть на початку десятирічного суперциклу чи напередодні луснення бульбашки? Ніхто не може дати точної відповіді. Але принаймні одне ми можемо стверджувати: ШІ більше не є питанням «вірити чи не вірити», а став галузевим трендом, який просто зараз перерозподіляє багатство в масштабах трильйонів доларів. Чи зможе NVIDIA назавжди залишатися на вершині піраміди — на це відповість час. $NVDA