






$XBRUSD
Чому ціна на Brent опустилася нижче $100?
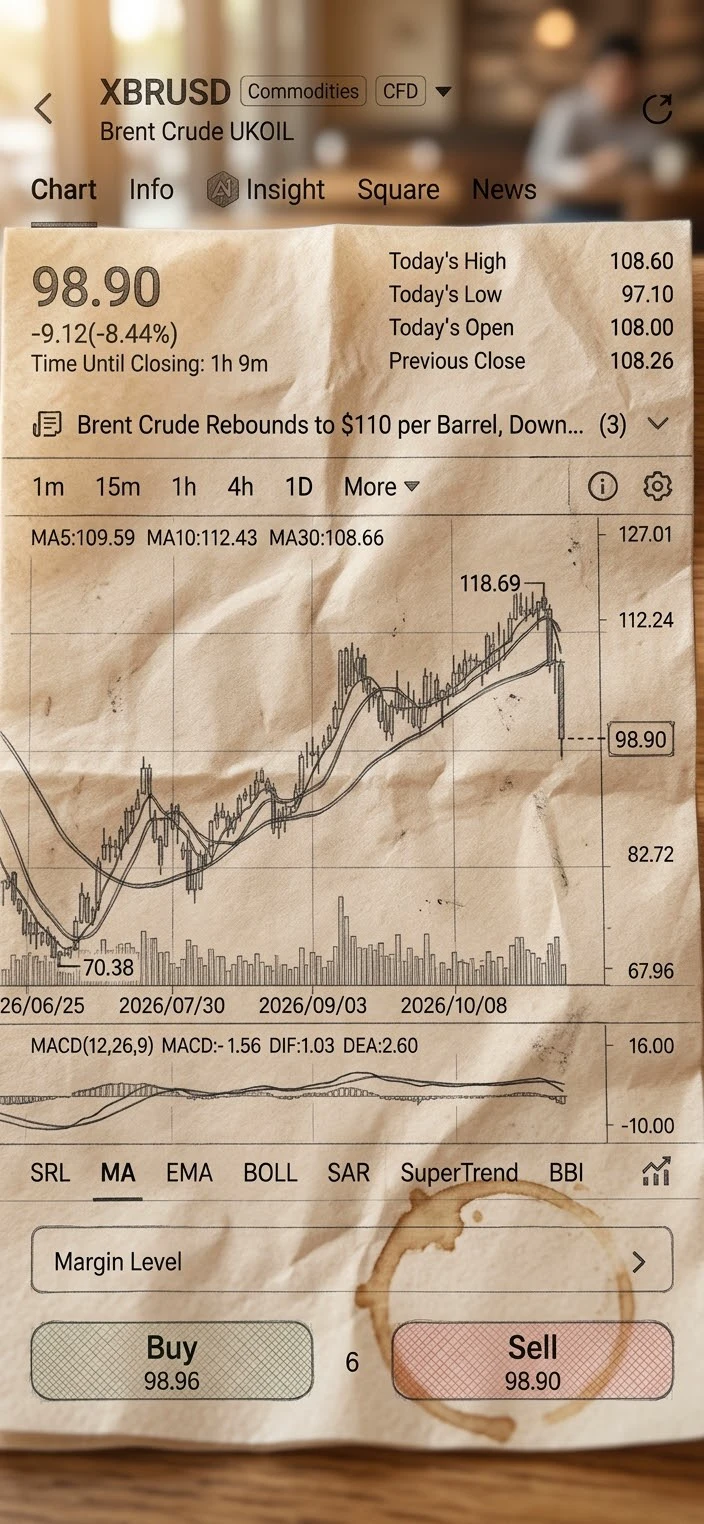
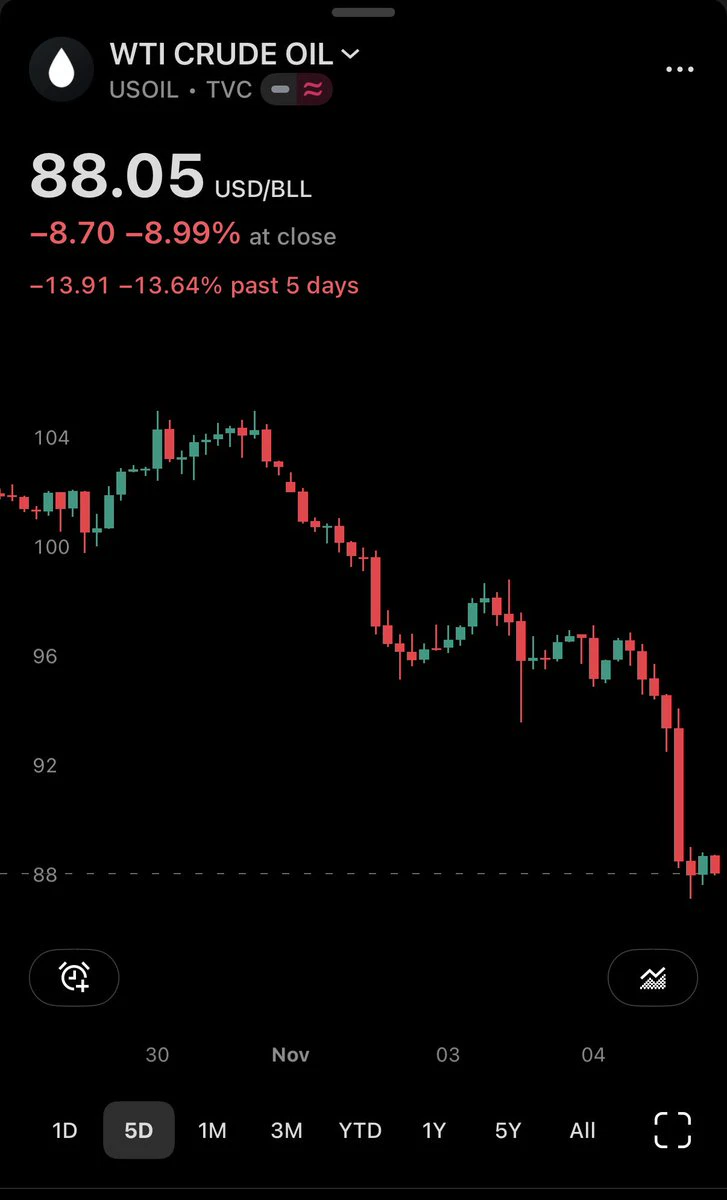
Ціна на Brent для січневих контрактів впала більш ніж на 4%, опустившись 4 листопада приблизно до $98.76. Це перше падіння нижче $100 із початку жовтня. Зниження протягом трьох торгових сесій свідчить про швидкий перегляд геополітичної премії за ризик, закладеної в ціни на нафту.
Це не просто технічний рівень, а поєднання структурних змін в очікуваннях щодо пропозиції та переоцінки ринком ситуації після виборів.
Що нормалізується на боці пропозиції?
Агентство США з енергетичної статистики прогнозує, що видобуток сирої нафти на Близькому Сході зростатиме найближчими місяцями, у міру відновлення транзиту через Ормузьку протоку та використання альтернативних маршрутів. Очікується, що потужності, які раніше простоювали, знову запрацюють.
Згідно з незалежним дослідженням енергетичного ринку, наразі через Ормузьку протоку проходить близько 12 мільйонів барелів на добу — менше, ніж приблизно 18 мільйонів барелів на добу до конфлікту. Отже, відновлення триває, але воно крихке й часткове; повне повернення до довоєнних рівнів поки не очікується.
Чому важлива ситуація з трубопроводом?
У вересні атаки дронів на трубопровід «Схід—Захід», який обходить Ормузьку протоку, тимчасово зупинили роботу важливого маршруту. Трубопровід відремонтували й відновили його роботу 22 вересня, а невдовзі поновилися й постачання з порту Янбу. Це був один із кроків для послаблення негайних обмежень пропозиції.
Також задіяли альтернативні маршрути. Збільшення обсягів постачання через Фуджейру та Оман частково компенсувало скорочення потоку через протоку. Логістика ще не повністю повернулася до норми, але найгірше вже позаду.
Що змінилося на боці попиту?
У вересневому короткостроковому прогнозі щодо енергетики оцінку світового споживання рідкого палива переглянули в бік зниження. Прогноз на 2026 рік знизили до 102.59 мільйона барелів на добу — приблизно на 1.69 мільйона барелів менше за рівень 2025 року. Прогнози попиту як у країнах ОЕСР, так і поза її межами також переглянули в бік більш помірних значень.
Коротко кажучи, високі ціни та уповільнення економічного зростання стримують споживання. Це знижує ціновий орієнтир для сирої нафти. Дані про роботу нафтопереробних заводів, споживання нафтопродуктів і зростання провідних економік покажуть, чи є це послаблення постійним.
Як слід трактувати це падіння?
Якщо розглядати ситуацію з довгострокової та діалектичної перспективи, одночасно діють два чинники. З одного боку, поступово відновлюються фізичні маршрути постачання, а з іншого — знижуються очікування щодо світового попиту. Премія за ризик, що зросла після атак на трубопровід у вересні, скоротилася разом із загальним зниженням цін на нафту.
Однак структурна картина залишається неоднозначною. Хоча потік через Ормузьку протоку відновився після вересневого мінімуму, він усе ще значно нижчий за довоєнний рівень, а відновлення називають крихким. Геополітичні проблеми не вирішені, і в разі нового збою на основних маршрутах тиск на ціни в бік зростання може повернутися.
За чим варто стежити?
Тут важливі два питання: що матиме вирішальне значення — темпи нормалізації пропозиції чи тенденція до перегляду прогнозів попиту?
На боці пропозиції — щоденний обсяг потоку через Ормузьку протоку, завантаження в Янбу й альтернативних портах, а також темпи відновлення роботи зупинених потужностей. На боці попиту — дані про світове економічне зростання, рівень завантаження нафтопереробних заводів і споживання нафтопродуктів.
Рівень нижче $100 — це порогове значення, але не єдиний індикатор. Визначальним буде баланс між відновленням логістики та уповільненням попиту.
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly #𝐎𝐈𝐋
Чому ціна на Brent опустилася нижче $100?
Ціна на Brent для січневих контрактів впала більш ніж на 4%, опустившись 4 листопада приблизно до $98.76. Це перше падіння нижче $100 із початку жовтня. Зниження протягом трьох торгових сесій свідчить про швидкий перегляд геополітичної премії за ризик, закладеної в ціни на нафту.
Це не просто технічний рівень, а поєднання структурних змін в очікуваннях щодо пропозиції та переоцінки ринком ситуації після виборів.
Що нормалізується на боці пропозиції?
Агентство США з енергетичної статистики прогнозує, що видобуток сирої нафти на Близькому Сході зростатиме найближчими місяцями, у міру відновлення транзиту через Ормузьку протоку та використання альтернативних маршрутів. Очікується, що потужності, які раніше простоювали, знову запрацюють.
Згідно з незалежним дослідженням енергетичного ринку, наразі через Ормузьку протоку проходить близько 12 мільйонів барелів на добу — менше, ніж приблизно 18 мільйонів барелів на добу до конфлікту. Отже, відновлення триває, але воно крихке й часткове; повне повернення до довоєнних рівнів поки не очікується.
Чому важлива ситуація з трубопроводом?
У вересні атаки дронів на трубопровід «Схід—Захід», який обходить Ормузьку протоку, тимчасово зупинили роботу важливого маршруту. Трубопровід відремонтували й відновили його роботу 22 вересня, а невдовзі поновилися й постачання з порту Янбу. Це був один із кроків для послаблення негайних обмежень пропозиції.
Також задіяли альтернативні маршрути. Збільшення обсягів постачання через Фуджейру та Оман частково компенсувало скорочення потоку через протоку. Логістика ще не повністю повернулася до норми, але найгірше вже позаду.
Що змінилося на боці попиту?
У вересневому короткостроковому прогнозі щодо енергетики оцінку світового споживання рідкого палива переглянули в бік зниження. Прогноз на 2026 рік знизили до 102.59 мільйона барелів на добу — приблизно на 1.69 мільйона барелів менше за рівень 2025 року. Прогнози попиту як у країнах ОЕСР, так і поза її межами також переглянули в бік більш помірних значень.
Коротко кажучи, високі ціни та уповільнення економічного зростання стримують споживання. Це знижує ціновий орієнтир для сирої нафти. Дані про роботу нафтопереробних заводів, споживання нафтопродуктів і зростання провідних економік покажуть, чи є це послаблення постійним.
Як слід трактувати це падіння?
Якщо розглядати ситуацію з довгострокової та діалектичної перспективи, одночасно діють два чинники. З одного боку, поступово відновлюються фізичні маршрути постачання, а з іншого — знижуються очікування щодо світового попиту. Премія за ризик, що зросла після атак на трубопровід у вересні, скоротилася разом із загальним зниженням цін на нафту.
Однак структурна картина залишається неоднозначною. Хоча потік через Ормузьку протоку відновився після вересневого мінімуму, він усе ще значно нижчий за довоєнний рівень, а відновлення називають крихким. Геополітичні проблеми не вирішені, і в разі нового збою на основних маршрутах тиск на ціни в бік зростання може повернутися.
За чим варто стежити?
Тут важливі два питання: що матиме вирішальне значення — темпи нормалізації пропозиції чи тенденція до перегляду прогнозів попиту?
На боці пропозиції — щоденний обсяг потоку через Ормузьку протоку, завантаження в Янбу й альтернативних портах, а також темпи відновлення роботи зупинених потужностей. На боці попиту — дані про світове економічне зростання, рівень завантаження нафтопереробних заводів і споживання нафтопродуктів.
Рівень нижче $100 — це порогове значення, але не єдиний індикатор. Визначальним буде баланс між відновленням логістики та уповільненням попиту.
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly #𝐎𝐈𝐋