Square
Мої підписки
Популярні
Новини
Профіль

discovery

vip
Піковий рівень 5
Мисливець за мемекоїнами
Діамантові руки
Я буду терплячим, щоб виграти.
247
Мої підписки
2.1k
Підписники
212.7k
Сподобалося
Мій момент One Gate: володійте будь-чим. Станьте свідком найбільшої еволюції Gate за 13 років разом зі мною. One Gate — усе, що пов’язано з грошима. #Gate #OneGate #HoldAnything https://www.gate.com/activities/everything-money-ceremony?ref_type=165&ch=Direct&ref=BVIRBA8M&utm_cmp=BIPdAc5p
post-image
  • 6
Це не просто розпродаж облігацій. Це ціна грошей у найбільшій економіці світу досягла рівня, з яким поколінню інвесторів досі не доводилося мати справу.
У вівторок дохідність 30-річних казначейських облігацій зросла до 5.595% — найвищого рівня з 2002 року. Дохідність довгострокових облігацій зростає вже шість сесій поспіль, подолавши позначку 5.6%, яка колись здавалася стелею, і перетворивши її на підлогу. Цей рух не відбувається ізольовано. Дохідність 10-річних облігацій тримається біля 5.27% — найвищого рівня за 19 років. Середня ставка за 30-річною іпотекою з фіксованою ставкою вже перевищи
User_any
Це не просто розпродаж облігацій. Це ціна грошей у найбільшій економіці світу досягла рівня, з яким поколінню інвесторів ще ніколи не доводилося мати справу.
Дохідність 30-річних казначейських облігацій у вівторок зросла до 5.595% — найвищого рівня з 2002 року. Дохідність довгострокових облігацій зростає вже шість сесій поспіль, подолавши позначку 5.6%, яка колись здавалася стелею, і перетворивши її на підлогу. Цей рух не відбувається ізольовано. Дохідність 10-річних облігацій тримається біля 5.27% — це найвищий рівень за 19 років. Середня ставка за 30-річною іпотекою з фіксованою ставкою вже перевищила 7.45%. Це переоцінка вартості довгострокових запозичень у всій економіці, і відбувається вона швидко.
Її зумовлюють дві сили, які підсилюють одна одну. Перша — енергетика. Підвищені ціни на нафту, пов’язані з конфліктом на Близькому Сході, безпосередньо підживлюють інфляційні очікування. Вищі витрати на енергію відображаються на транспорті, виробництві та споживчих цінах, що ускладнює зниження інфляції й не дає ФРС відмовитися від жорсткої політики. Друга — пропозиція. Американські компанії випускають боргові зобов’язання рекордними темпами, і ця хвиля емісії конкурує з казначейськими облігаціями за той самий пул капіталу. Компанії інвестиційного рівня продали приблизно $1.68 трильйона облігацій до серпня, що на 27% більше, ніж роком раніше. Коли приватний сектор позичає кошти такими агресивними темпами, уряд змушений пропонувати вищу дохідність, щоб залучити покупців.
Є третій фактор, який важче виміряти, але він не менш важливий. Аналітики RBC Capital Markets зазначили, що в цій зоні немає реальних технічних рівнів, на які інвестори могли б орієнтуватися. Ринок перебуває у вакуумі. Коли немає чіткої підтримки, розпродаж може прискоритися, бо ніщо його не зупиняє. Саме так за лічені дні можна перейти від 5.3% до 5.6%.
Що це означає за межами ринку облігацій? Для кожного, хто має іпотеку, кредитну картку або автокредит, це означає, що вартість запозичень знову зростає. Для інвесторів в акції це означає, що ставка дисконту, яка використовується для оцінки майбутніх прибутків, підвищується, стискаючи оцінки. Коли безризикова ставка становить 5.6%, вимоги до володіння акцією, яка не виплачує дивідендів, стають вищими. Саме тому S&P 500 впав на 0.5% того самого дня, коли дохідність 30-річних облігацій перевищила 5.6%.
Дані опитувань свідчать, що ринок вважає, ніби це ще не кінець. Понад половина респондентів в опитуванні Bloomberg очікує, що дохідність 30-річних облігацій досягне 6% до кінця 2026 року. У своєму останньому прогнозі BlackRock зайняла низьку алокацію в довгострокові казначейські облігації. Повідомлення чітке: довгий кінець кривої дохідності зараз не є місцем, де інвестори хочуть перебувати, і тягар доведення протилежного лежить на даних.
Звіт про зайнятість у п’ятницю та майбутні дані щодо інфляції визначать, чи це пік, чи ще один крок угору. Наразі ринок закладає можливість того, що ера дешевих довгострокових грошей не повернеться найближчим часом. І це змінює розрахунки для всього — від житла й корпоративних капітальних витрат до оцінки кожного активу, що залежить від ставки дисконту.
Проводьте власне дослідження 🔎 Не є фінансовою порадою ✔️
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
repost-content-media
US500-0,14%
BLK-0,77%
  • 4
$QNT / USDT - 300.70 +22.90% - Лідер RWA
QNT щойно сформував новий локальний максимум на рівні 327.41 після свічкового викиду до 373.21 27 вересня. Наразі це найсильніший актив у секторі RWA.
Спот 300.70 +22.90%, безстроковий контракт 300.18 +22.36%, максимум за 24 год. 327.41, мінімум 243.17, обсяг 89.80K QNT, оборот 25.78M. На вашому попередньому скриншоті було 164.16, а тепер 300.70 — це +83% за один день між двома вашими скриншотами.
Динаміка екстремальна: сьогодні 12.69%, за 7 днів 324.72%, за 30 днів 390.94%, за 90 днів 346.14%, за 180 днів 289.46%, за 1 рік 196.61%. Це випереджає всі ос
post-image
QNT+12,87%
  • 4
$NEAR USDT - 5.367 +9.37%
NEAR сьогодні очолює зростання альткоїнів.
Спот на рівні 5.367 +9.37%, безстроковий контракт на рівні 5.3652 +9.37%, максимум за 24 год. 5.500, мінімум 4.763, обсяг 8.00M NEAR, оборот 41.15M. Цей рух є продовженням того, що розпочалося в середині вересня.
З 1 по 15 вересня NEAR консолідувався в діапазоні між 2.28 і 2.82. Потім відбувся пробій. 15 вересня він був на рівні 2.34, а 18 вересня досяг 3.45 — рух на 45% за три дні. Повний імпульс розпочався з 2.29 16 вересня і досяг 4.8 23 вересня — зростання на 110% менш ніж за 10 днів, до рівнів, яких не бачили з лютого.
post-image
NEAR+6,97%
  • 5
$BTC
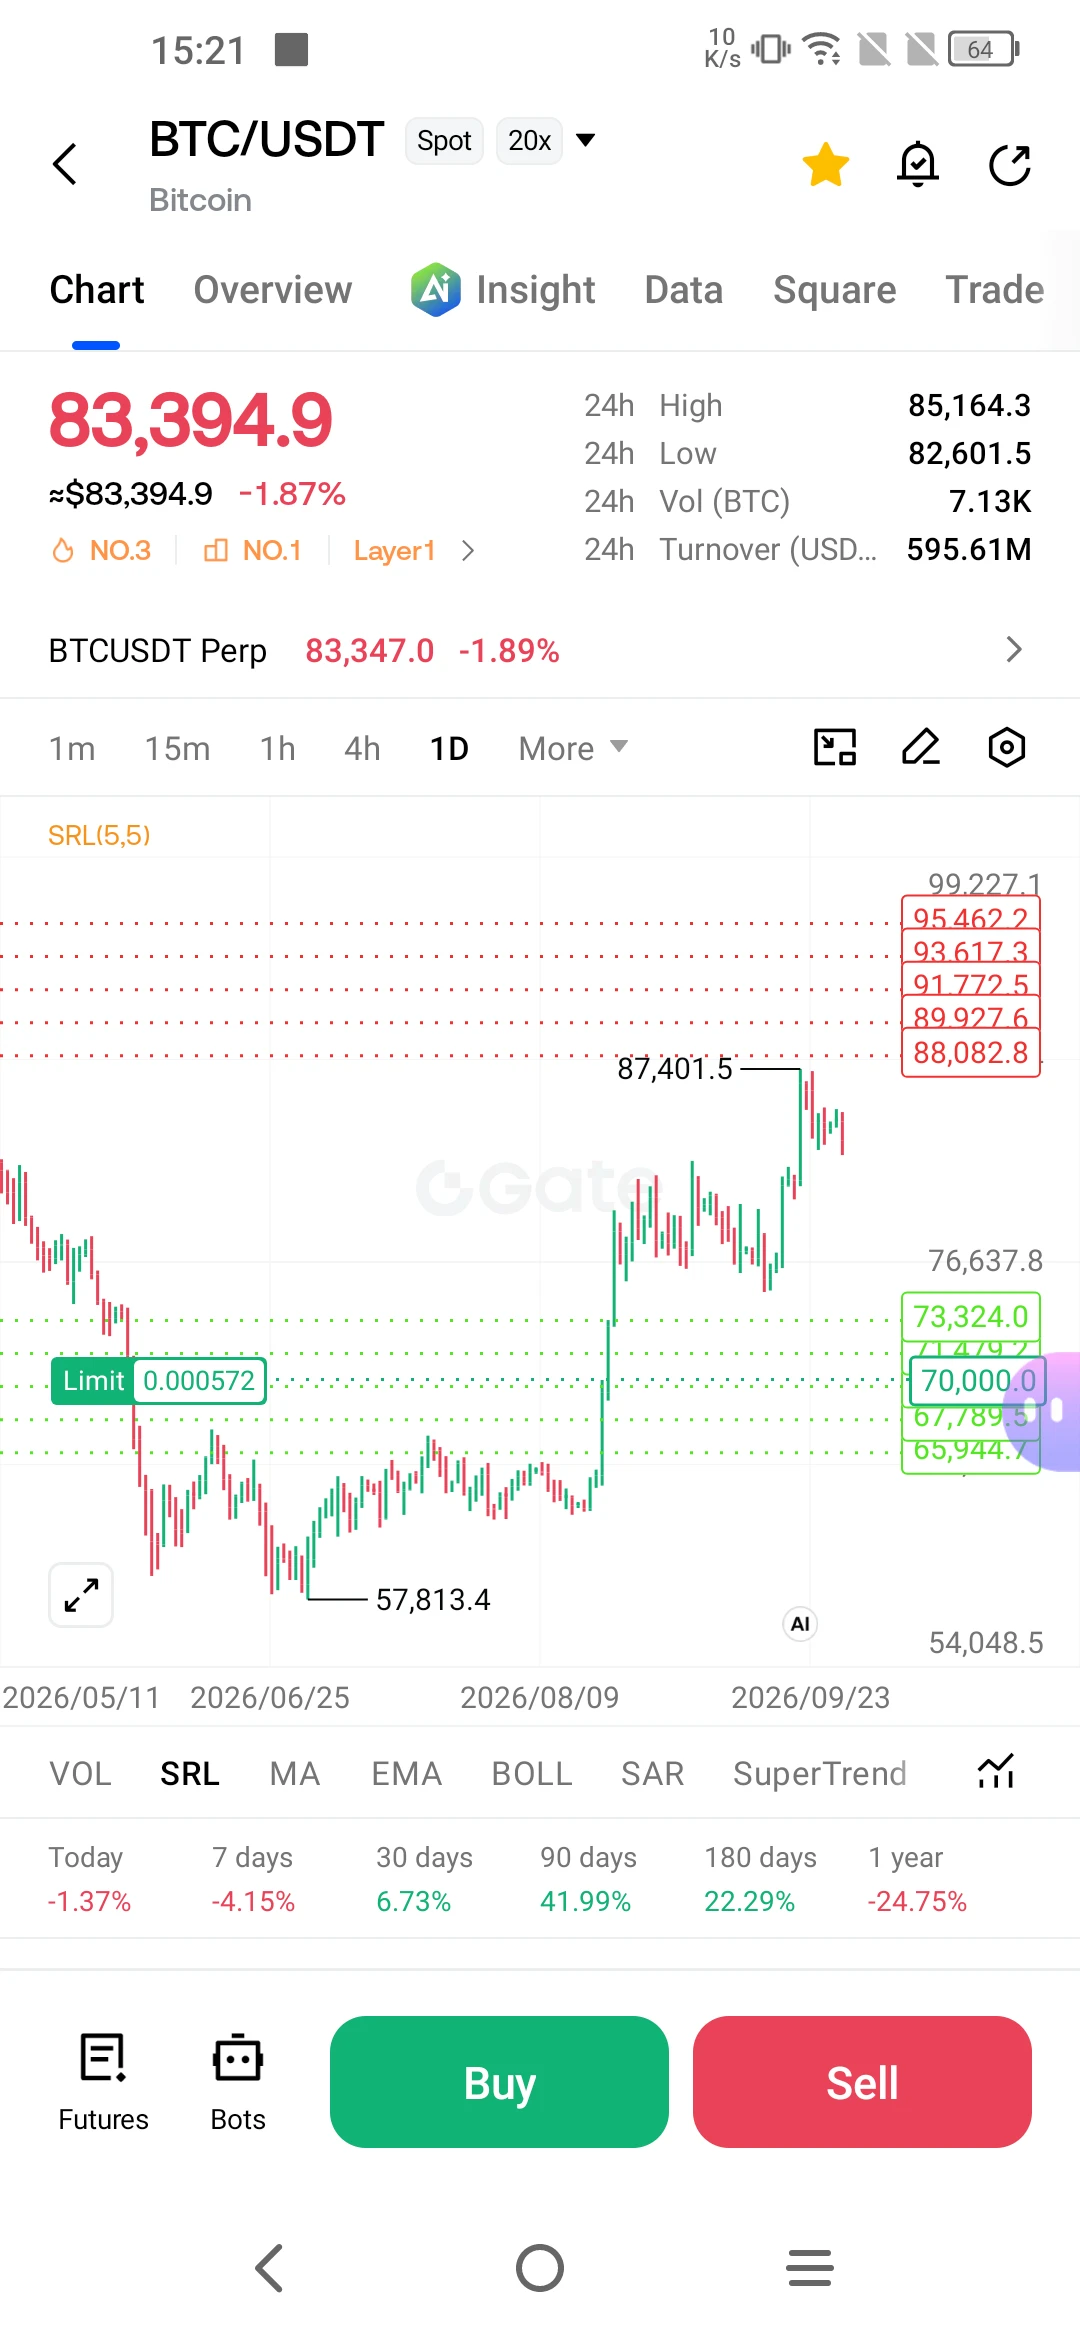
• BTC на рівні 84,312.4 доларів, +1.36% за 24h, максимум 85,632.2, мінімум 82,953.5, обсяг 7.47K BTC.
• Perp на рівні 84,282.7 доларів, +1.48%, оборот 628.89M доларів. Відтік зі спотового ринку в розмірі 5.14M доларів свідчить про менший тиск продажів.
• Опір 84,777 - 87,401 доларів, підтримка в кластері EMA 83,800 - 82,625 доларів.
Сьогодні BTC відскочив із мінімуму 82,953 доларів до 84,312 доларів. Минулого тижня приплив коштів у великокапіталізовані спотові продукти залишався сильним, допомагаючи ціні утримуватися вище 83,800 доларів.
Дані ончейну показують, що з торгових майданчик
BTC0,00%
  • 11
  • 1
$SUI — Ціна може відскочити, якщо підтримка втримається.
Лонг $SUI
Вхід: 1.14–1.16
SL: 1.09
TP1: 1.184
TP2: 1.24
TP3: 1.29
Якщо підтримка на рівні 1.10–1.14 втримається, покупці можуть підштовхнути ціну до 1.184–1.24.
Торгувати $SUI тут 👇 ‌$NVDA ‌$MU ‌$USDJPY ‌
Оригінальний вміст більше не відображається
SUI+0,10%
NVDA+0,98%
MU+0,05%
  • 13
  • 1
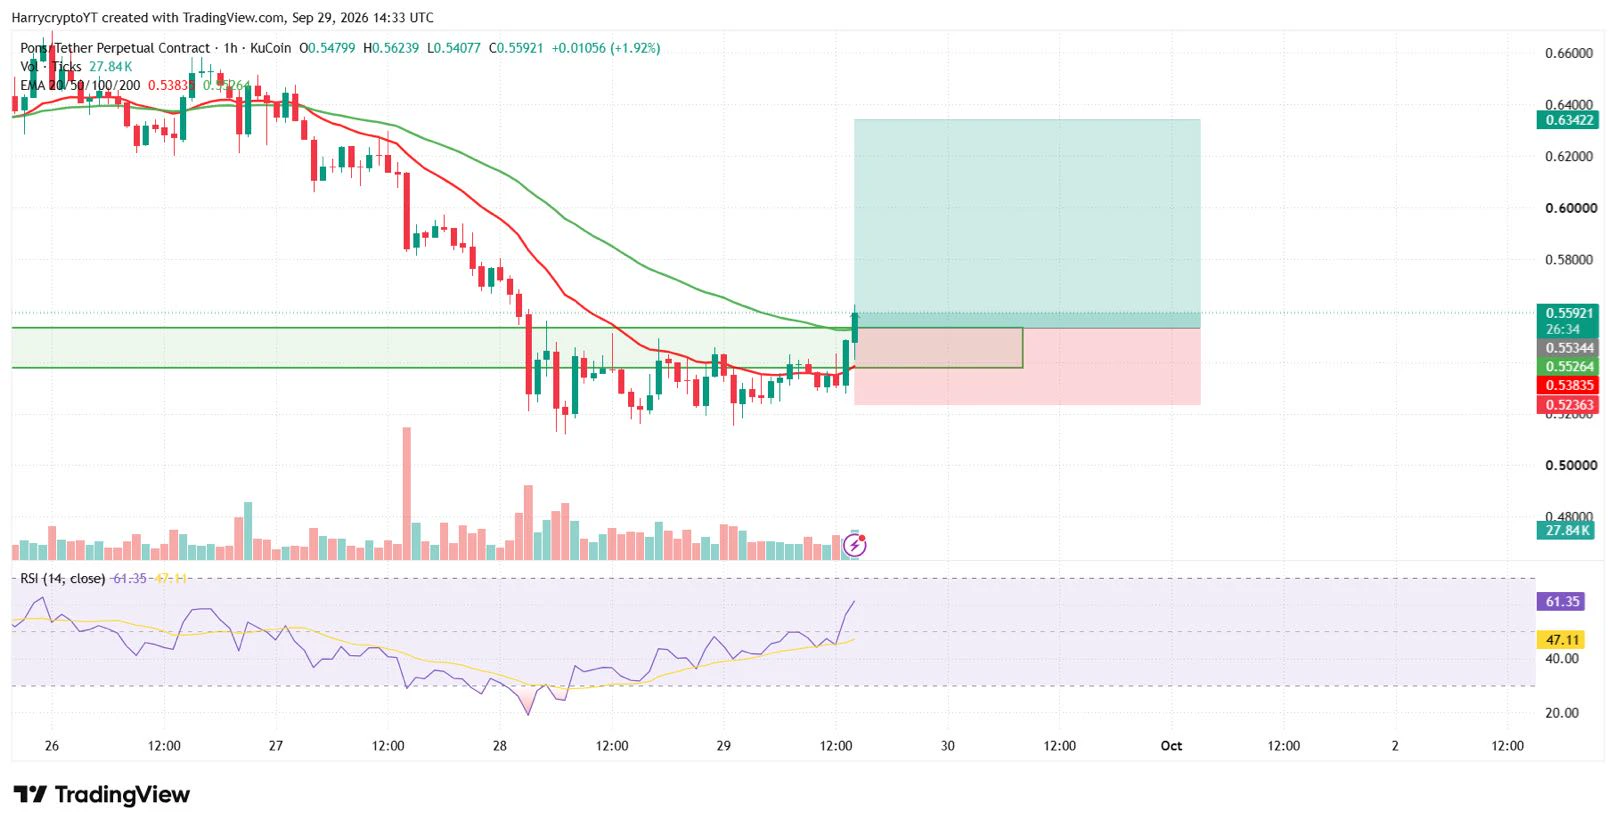
🚀 НАЛАШТУВАННЯ LONG-УГОДИ PONS/USDT 🚀
📍 Вхід: 0.55 – 0.56
🛑 Стоп-лосс: 0.525
🎯 TP1: 0.574
🎯 TP2: 0.581
🎯 TP3: 0.600
🎯 TP4: 0.628
⚠️ Ризик: лише 1%
Торгуйте з належним управлінням ризиками. Проводьте власне дослідження та розумно керуйте розміром своєї позиції. 📊🔥
#Crypto #Trading #Long #Futures
HarryCrypto
🚀 СЕТАП LONG-УГОДИ PONS/USDT 🚀
📍 Вхід: 0.55 – 0.56
🛑 SL: 0.525
🎯 TP1: 0.574
🎯 TP2: 0.581
🎯 TP3: 0.600
🎯 TP4: 0.628
⚠️ Ризик: лише 1%
Торгуйте з належним управлінням ризиками. Проведіть власне дослідження та розумно керуйте розміром своєї позиції. 📊🔥
#Crypto #Trading #Long #Futures
repost-content-media
PONS+0,91%
  • 19
  • 1
#Річний регулярний дохід OpenAI наближається$70B
і стає ще однією важливою віхою для індустрії ШІ, підкреслюючи, наскільки швидко попит на генеративний ШІ перетворюється на комерційний дохід.
Річний темп доходу OpenAI наближається до $70 мільярдів, згідно з джерелами, на які посилаються Reuters і Axios. Зазначений темп доходу зріс більш ніж на 70% від початку Q3, тоді як продажі корпоративним клієнтам з липня зросли більш ніж удвічі.
Масштаб цього прискорення є значним, оскільки впровадження корпоративного ШІ стає одним із найважливіших полів битви у сфері штучного інтелекту. Компанії дедалі
PrinceMagsi786
#OpenAIAnnualRecurringRevenueNears$70B
стає ще однією важливою віхою для індустрії ШІ, підкреслюючи, наскільки швидко попит на генеративний ШІ перетворюється на комерційний дохід.
За даними джерел, на які посилаються Reuters і Axios, річний темп доходу OpenAI наближається до $70 мільярдів. Повідомляється, що цей темп зріс більш ніж на 70% від початку Q3, тоді як продажі корпоративним клієнтам з липня зросли більш ніж удвічі.
Масштаб такого прискорення є значним, оскільки впровадження корпоративного ШІ стає одним із найважливіших полів конкуренції у сфері штучного інтелекту. Компанії дедалі активніше використовують ШІ для розробки програмного забезпечення, підтримки клієнтів, досліджень, аналізу даних, автоматизації, підвищення продуктивності та інших бізнес-процесів. Повідомлене зростання доходів OpenAI від бізнесу свідчить про те, що ШІ продовжує переходити від експериментів до ширшого комерційного впровадження.
Попит з боку споживачів також відіграє важливу роль. За даними джерела, на яке посилається Reuters, у Q3 OpenAI отримала більше споживчих доходів, ніж за весь попередній рік. Це є ще одним свідченням того, наскільки швидко розширюються використання та монетизація як серед окремих користувачів, так і серед бізнес-клієнтів.
Однак існує важлива відмінність між річним темпом доходу та фактичним річним доходом.
Темп доходу — це екстраполяція поточних показників доходу на повний рік. Це не означає, що OpenAI вже отримала $70 мільярдів доходу протягом 2026. Reuters окремо зазначив, що цей показник іноді може вводити в оману, оскільки його можуть розраховувати шляхом перерахунку продажів за коротший період у річному вираженні.
Ця відмінність стає особливо важливою під час оцінювання компанії, що працює в галузі, яка розвивається надзвичайно швидко.
OpenAI одночасно нарощує доходи та активно інвестує в обчислювальну інфраструктуру. Передові моделі ШІ потребують величезних обсягів GPU, високошвидкісної пам’яті, мережевого обладнання, потужностей дата-центрів та електроенергії. У міру зростання використання моделей потреби в інфраструктурі можуть збільшуватися разом із доходами.
Це породжує одне з головних питань щодо бізнес-моделі ШІ:
Який обсяг доходу можуть генерувати компанії у сфері ШІ порівняно з величезними витратами на експлуатацію та масштабування інфраструктури ШІ?
Швидке зростання доходів є важливою частиною рівняння, але прибутковість і генерування грошових коштів зрештою також залежать від витрат.
Показник OpenAI також має значення для ширшої технологічної екосистеми, оскільки OpenAI покладається на величезну мережу інфраструктурних і технологічних партнерів. Наприклад, Oracle є великим обчислювальним партнером, а Reuters повідомив, що акції Oracle зросли на 5.3% після цієї новини. Аналітик Гіл Лурія заявив, що на OpenAI припадає близько половини портфеля замовлень Oracle на обчислювальні потужності, демонструючи, наскільки тісно фінансові показники компаній, що розробляють моделі ШІ, можуть бути пов’язані з постачальниками дата-центрів і хмарної інфраструктури.
Це формує ширший інвестиційний ланцюг ШІ.
Моделі ШІ → хмарні обчислення → GPU → пам’ять → мережеве обладнання → дата-центри → електроенергія
Коли попит на застосунки ШІ зростає, наслідки можуть поширюватися на всю цю екосистему.
Саме тому повідомлене прискорення доходів OpenAI має значення не лише для самої компанії. Інвестори дедалі уважніше стежать за компаніями, що розробляють моделі ШІ, як за індикаторами того, чи перетворюються масштабні витрати на інфраструктуру ШІ на реальний комерційний попит.
Конкуренція також посилюється.
OpenAI конкурує з такими компаніями, як Anthropic, та іншими великими постачальниками ШІ за корпоративних клієнтів, розробників і споживче використання. The Information повідомило, що річний темп доходу OpenAI наближався до $70 мільярдів після зростання приблизно на 70% від початку Q3, тоді як річний темп Anthropic, за повідомленнями, перевищив $65 мільярдів у липні.
Конкурентне середовище означає, що ціноутворення, продуктивність моделей, залучення розробників та інтеграція з корпоративними системами залишатимуться критично важливими.
За даними The Information, останніми місяцями OpenAI також знижувала ціни на моделі, тоді як удосконалення ефективності моделей і зростання інтересу до продуктів для програмування, таких як Codex, сприяли її комерційній динаміці.
Нижчі ціни потенційно можуть розширити адресний ринок, зробивши інструменти ШІ доступнішими для компаній і розробників, але водночас вони можуть чинити тиск на дохід від кожної одиниці використання. Тому довгострокова економіка залежить від того, чи зможе зростання використання випередити зниження цін і збільшення витрат на інфраструктуру.
Саме тут наступний етап циклу розвитку ШІ стає особливо цікавим.
Перший етап генеративного ШІ був зосереджений переважно на розробці моделей і залученні користувачів. Наступний етап дедалі більше стосується монетизації: перетворення використання ШІ на регулярні корпоративні контракти, підписки, доходи від розробників та інтегровані бізнес-процеси.
Повідомлені показники OpenAI свідчать про те, що цей етап комерціалізації прискорюється.
Зростання корпоративного сегмента є особливо важливим, оскільки бізнес-клієнти можуть генерувати регулярний дохід завдяки підпискам на програмне забезпечення, використанню API та масштабним впровадженням. Щойно ШІ інтегрується у внутрішні системи, середовища програмування, операції з обслуговування клієнтів або процеси роботи з даними, його використання може стати значно глибше вбудованим в операційну діяльність компанії.
Це створює потенціал для регулярного попиту, хоча стійкість цього попиту ще має бути підтверджена з часом.
Майбутні фінансові розкриття інформації великими компаніями у сфері ШІ можуть надати ринку більше даних про взаємозв’язок між зростанням доходів і витратами.
OpenAI та Anthropic готуються до потенційної діяльності на публічних ринках, що зрештою може забезпечити інвесторам значно кращу видимість їхніх доходів, витрат, потреб у капіталі та грошових потоків.
До того часу показники доходів приватних компаній слід розглядати як повідомлені оцінки, а не як такий самий вид аудованої фінансової звітності, який доступний у публічних компаній.
Для інвесторів, які стежать за сектором ШІ, важливими залишатимуться кілька показників:
Зростання доходів — Чи продовжує комерційний попит прискорюватися?
Корпоративне впровадження — Чи збільшують компанії витрати на ШІ?
Монетизація споживчого сегмента — Чи можуть великі користувацькі бази перетворитися на стабільний регулярний дохід?
Ціни на моделі — Чи достатньо швидко нижчі ціни розширюють використання, щоб компенсувати нижчий дохід від кожної одиниці?
Витрати на обчислювальні потужності — Які витрати на інфраструктуру необхідні для підтримки кожного додаткового долара доходу?
Валова маржа та грошовий потік — Чи зможе зростання доходів зрештою призвести до підвищення фінансової ефективності?
Конкуренція — Як OpenAI, Anthropic, Google та інші постачальники ШІ конкуруватимуть за корпоративний попит і попит з боку розробників?
Відповіді на ці питання визначать, як ринок інтерпретуватиме заголовковий показник у $70 мільярдів.
Водночас повідомлений показник є надзвичайно переконливим свідченням швидкості розвитку економіки ШІ.
Ще кілька років тому про генеративний ШІ переважно говорили як про перспективну технологію. Сьогодні компанії у сфері ШІ створюють масштабні бізнеси з регулярними доходами, одночасно стимулюючи попит на обчислювальну інфраструктуру вартістю мільярди доларів.
Це створює петлю зворотного зв’язку в технологічному секторі.
Більше користувачів створює більше робочих навантажень ШІ.
Більше робочих навантажень потребує більше обчислювальних потужностей.
Більше обчислювальних потужностей потребує більше чипів, пам’яті, мережевого обладнання та дата-центрів.
А більша інфраструктурна потужність дає змогу компаніям у сфері ШІ обслуговувати ще більше клієнтів.
Стійкість цього циклу стане одним із визначальних питань для технологічного ринку в найближчі роки.
Наразі #OpenAIAnnualRecurringRevenueNears$70B надає ще один важливий доказ того, що комерційний попит на ШІ розширюється надзвичайно швидкими темпами.
Заголовковий показник вражає, але глибша історія є ще важливішою: ШІ дедалі більше стає масштабною індустрією комерційної інфраструктури, а не просто програмним трендом.
Наступний етап полягатиме в тому, щоб довести, наскільки ефективно цей величезний попит можна перетворити на стійкі доходи, стабільну маржу та довгострокову бізнес-цінність.
#OpenAIAnnualRecurringRevenueNears$70B #OpenAI #AI
repost-content-media
ORCL-0,34%
  • 23
  • 5
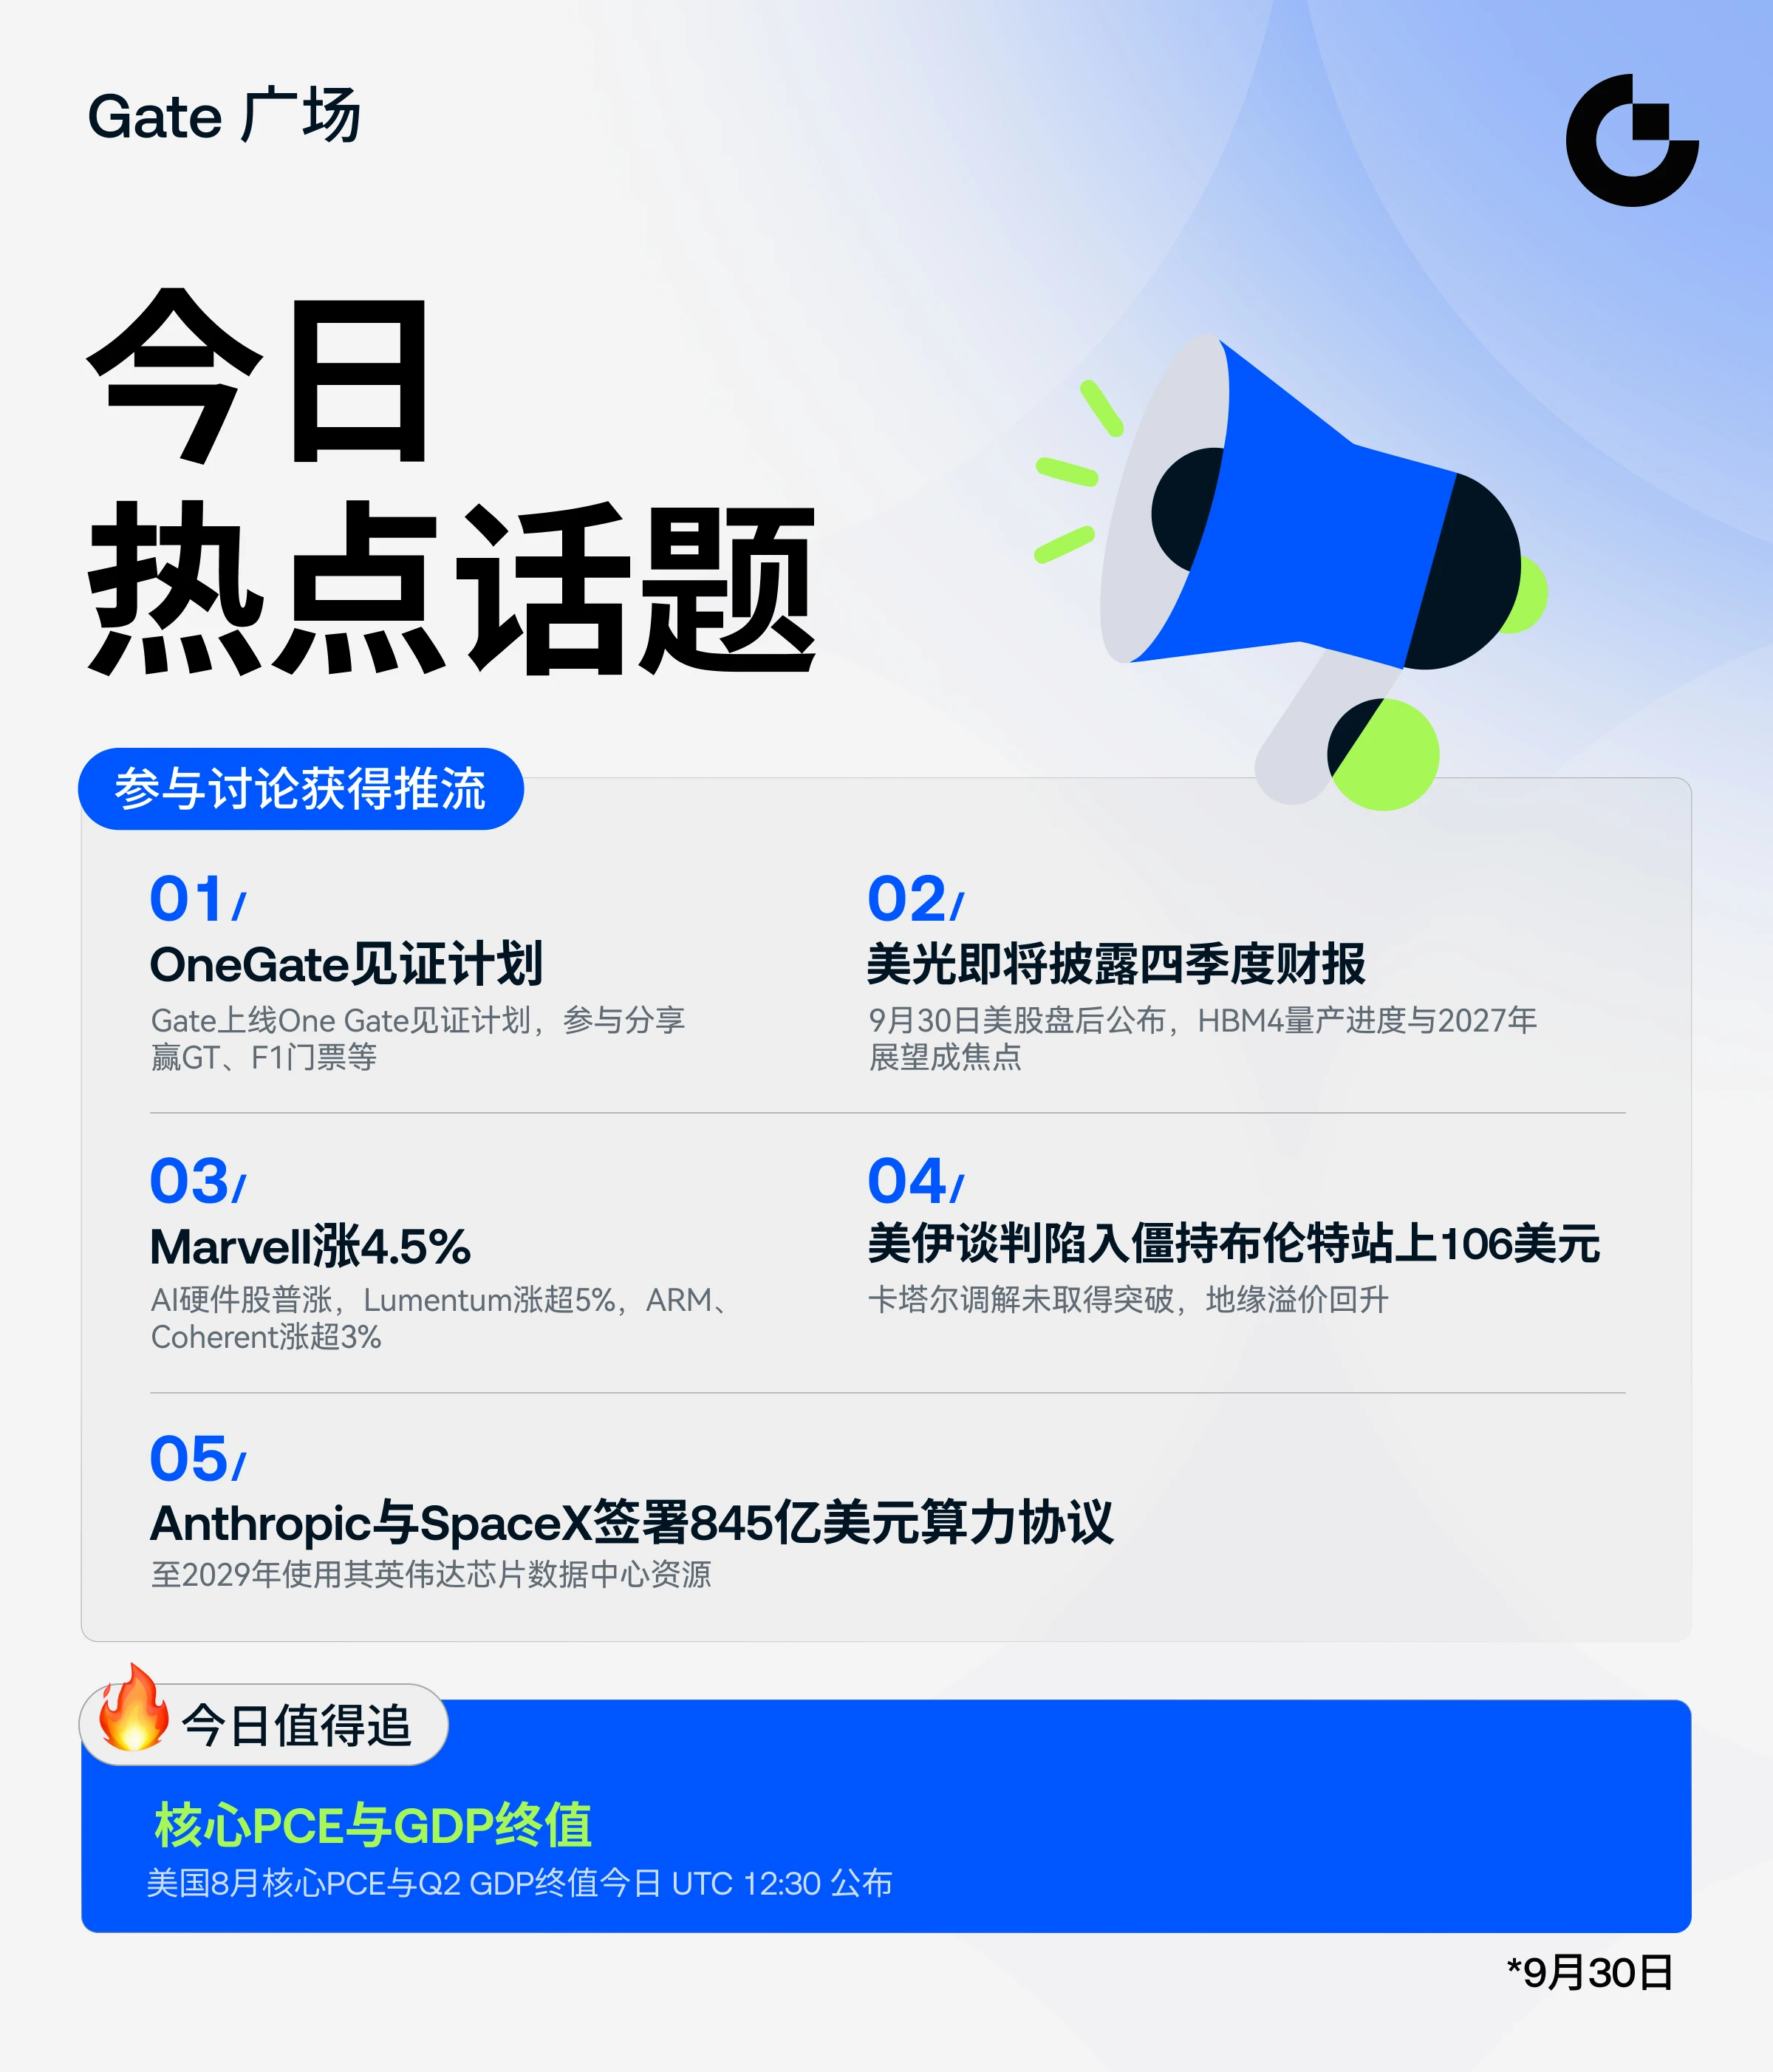
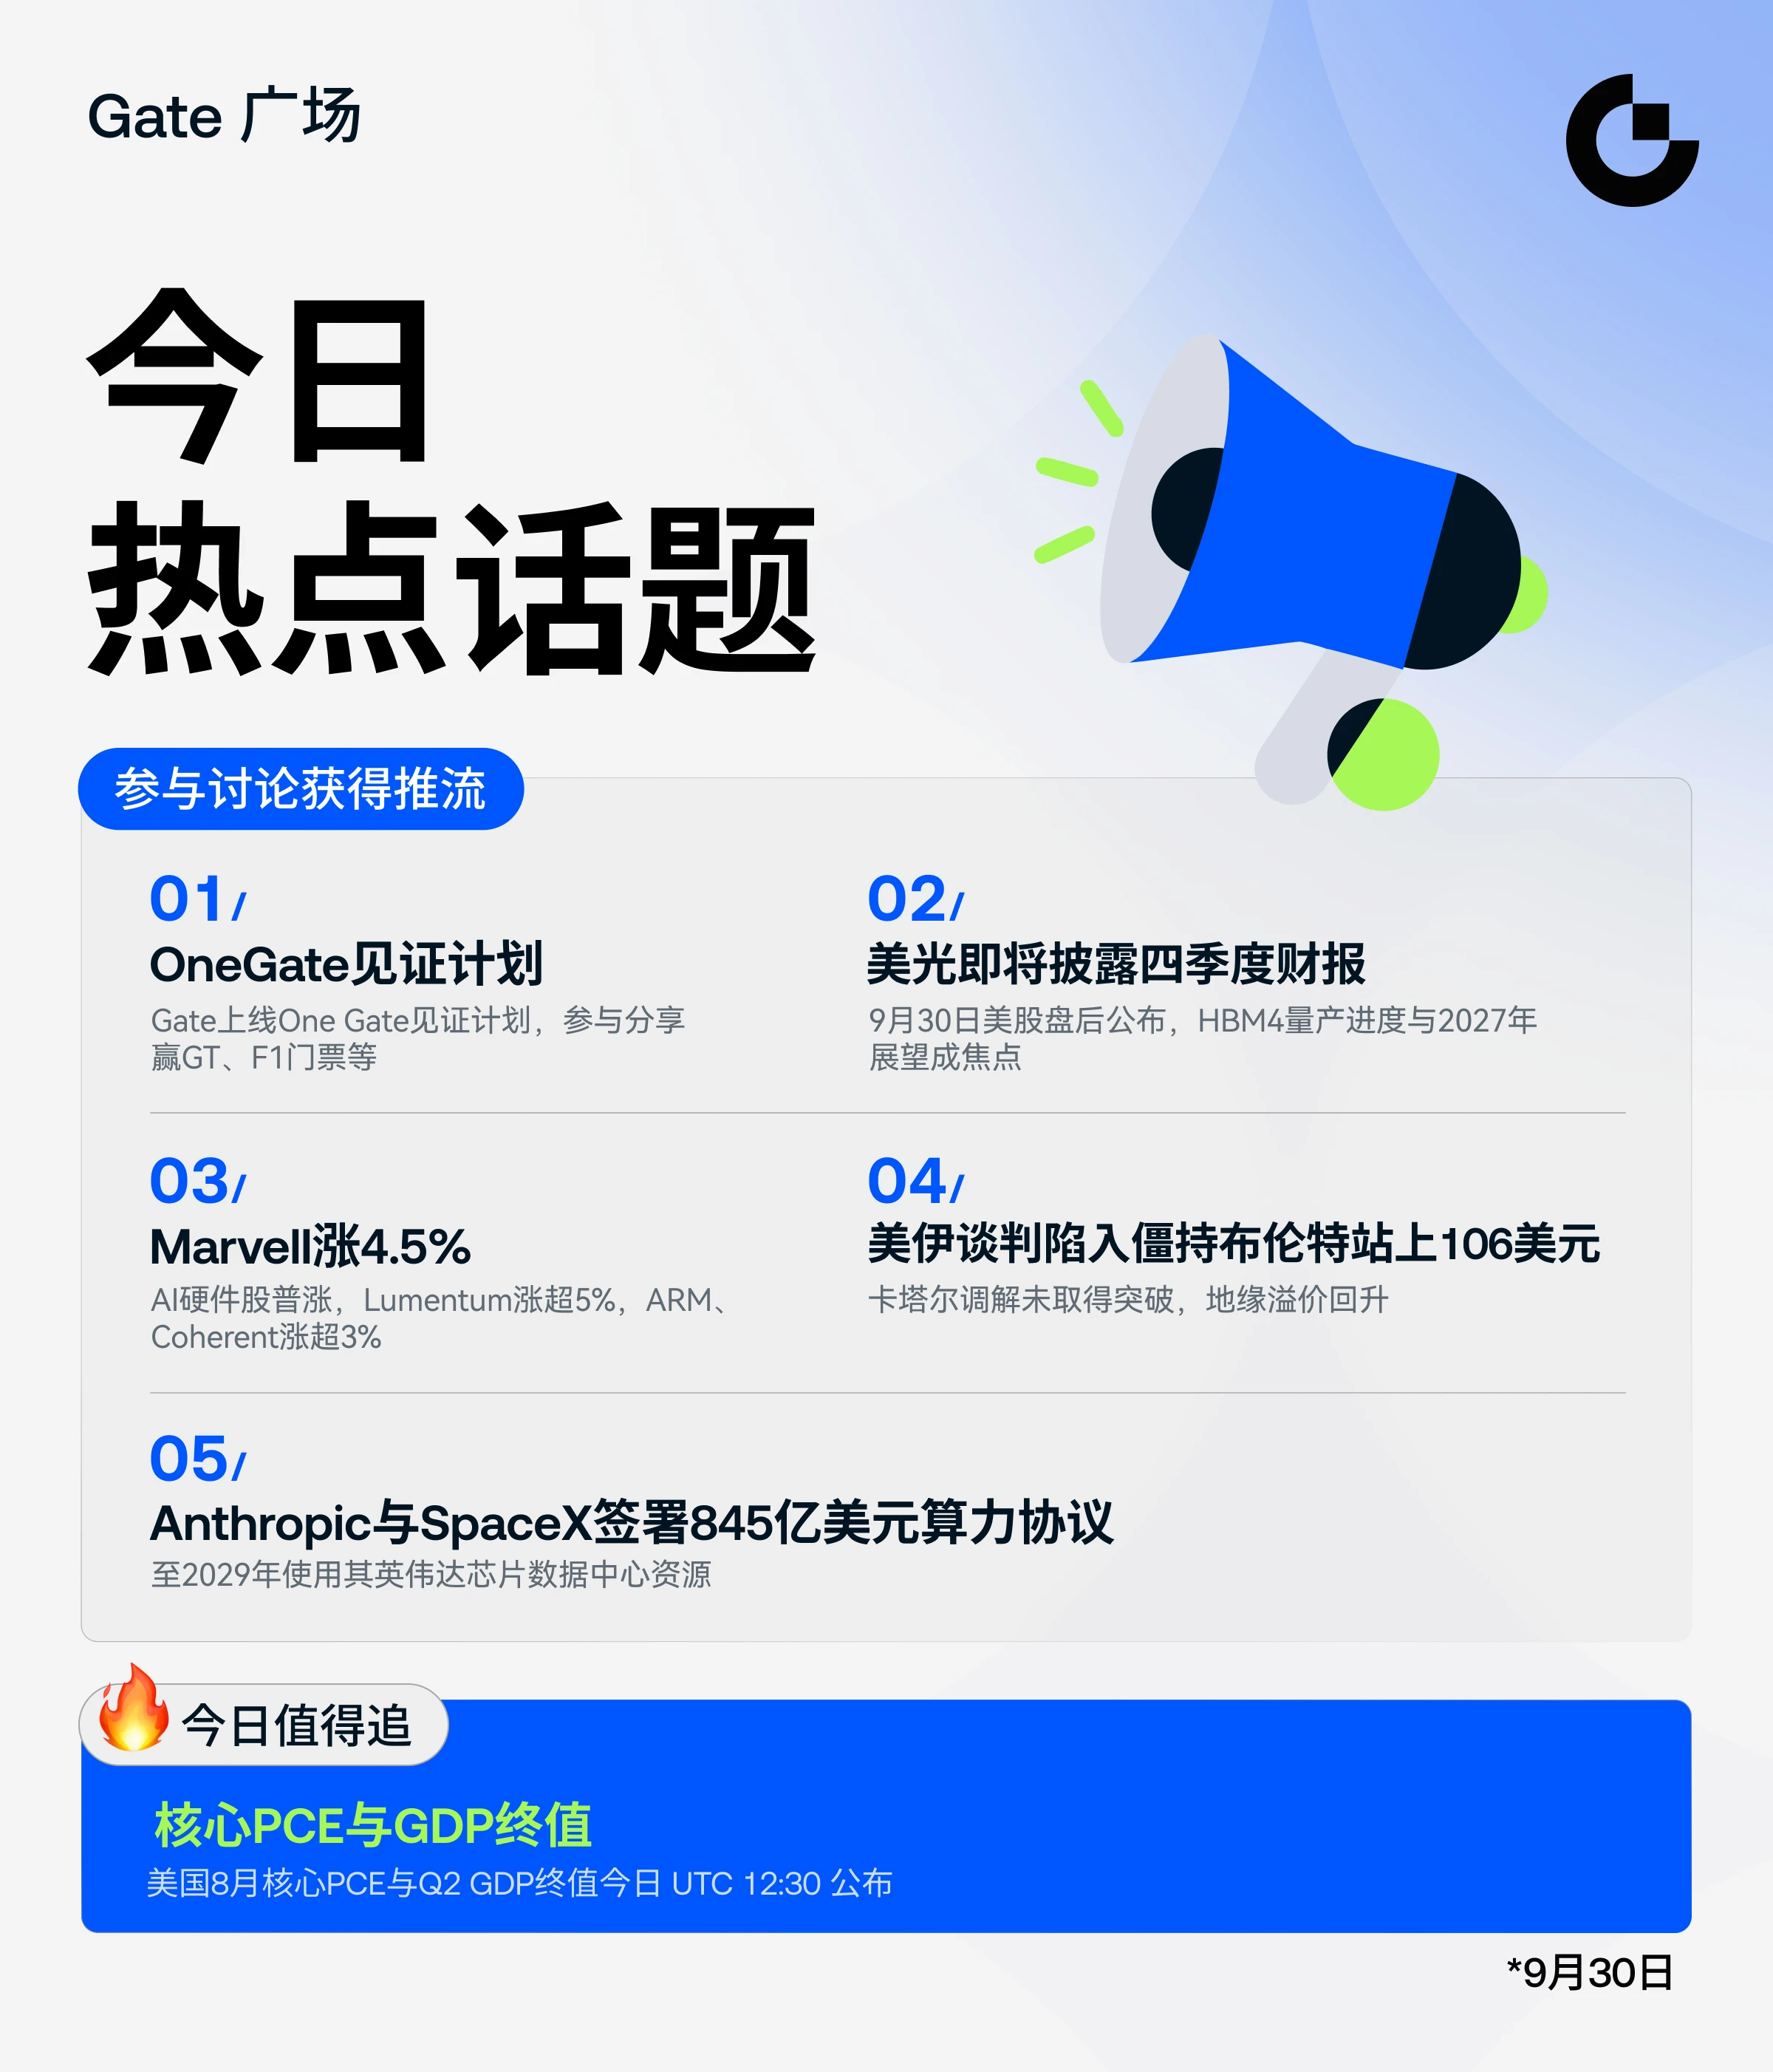
🔥 Про що ми говоримо сьогодні? Актуальні теми Gate Square оновлено!
🔹 Сьогодні ввечері буде опубліковано базовий індекс цін особистих споживчих витрат США та остаточні дані щодо ВВП за 2-й квартал! Чи змінять сигнали щодо інфляції та зростання очікування зниження ставок?
🔹 Звіт Micron про прибутки буде опубліковано після закриття ринку сьогодні ввечері, а в центрі уваги — HBM4 та прогноз на 2027 рік. Чи продовжиться ралі AI-пам’яті?
🔹 $MRVL зростає на 4.5%, а акції AI-апаратного забезпечення широко зміцнюються! Чи продовжують кошти перетікати від чипів до оптичних модулів і дата-центрів?
CryptoSpecto
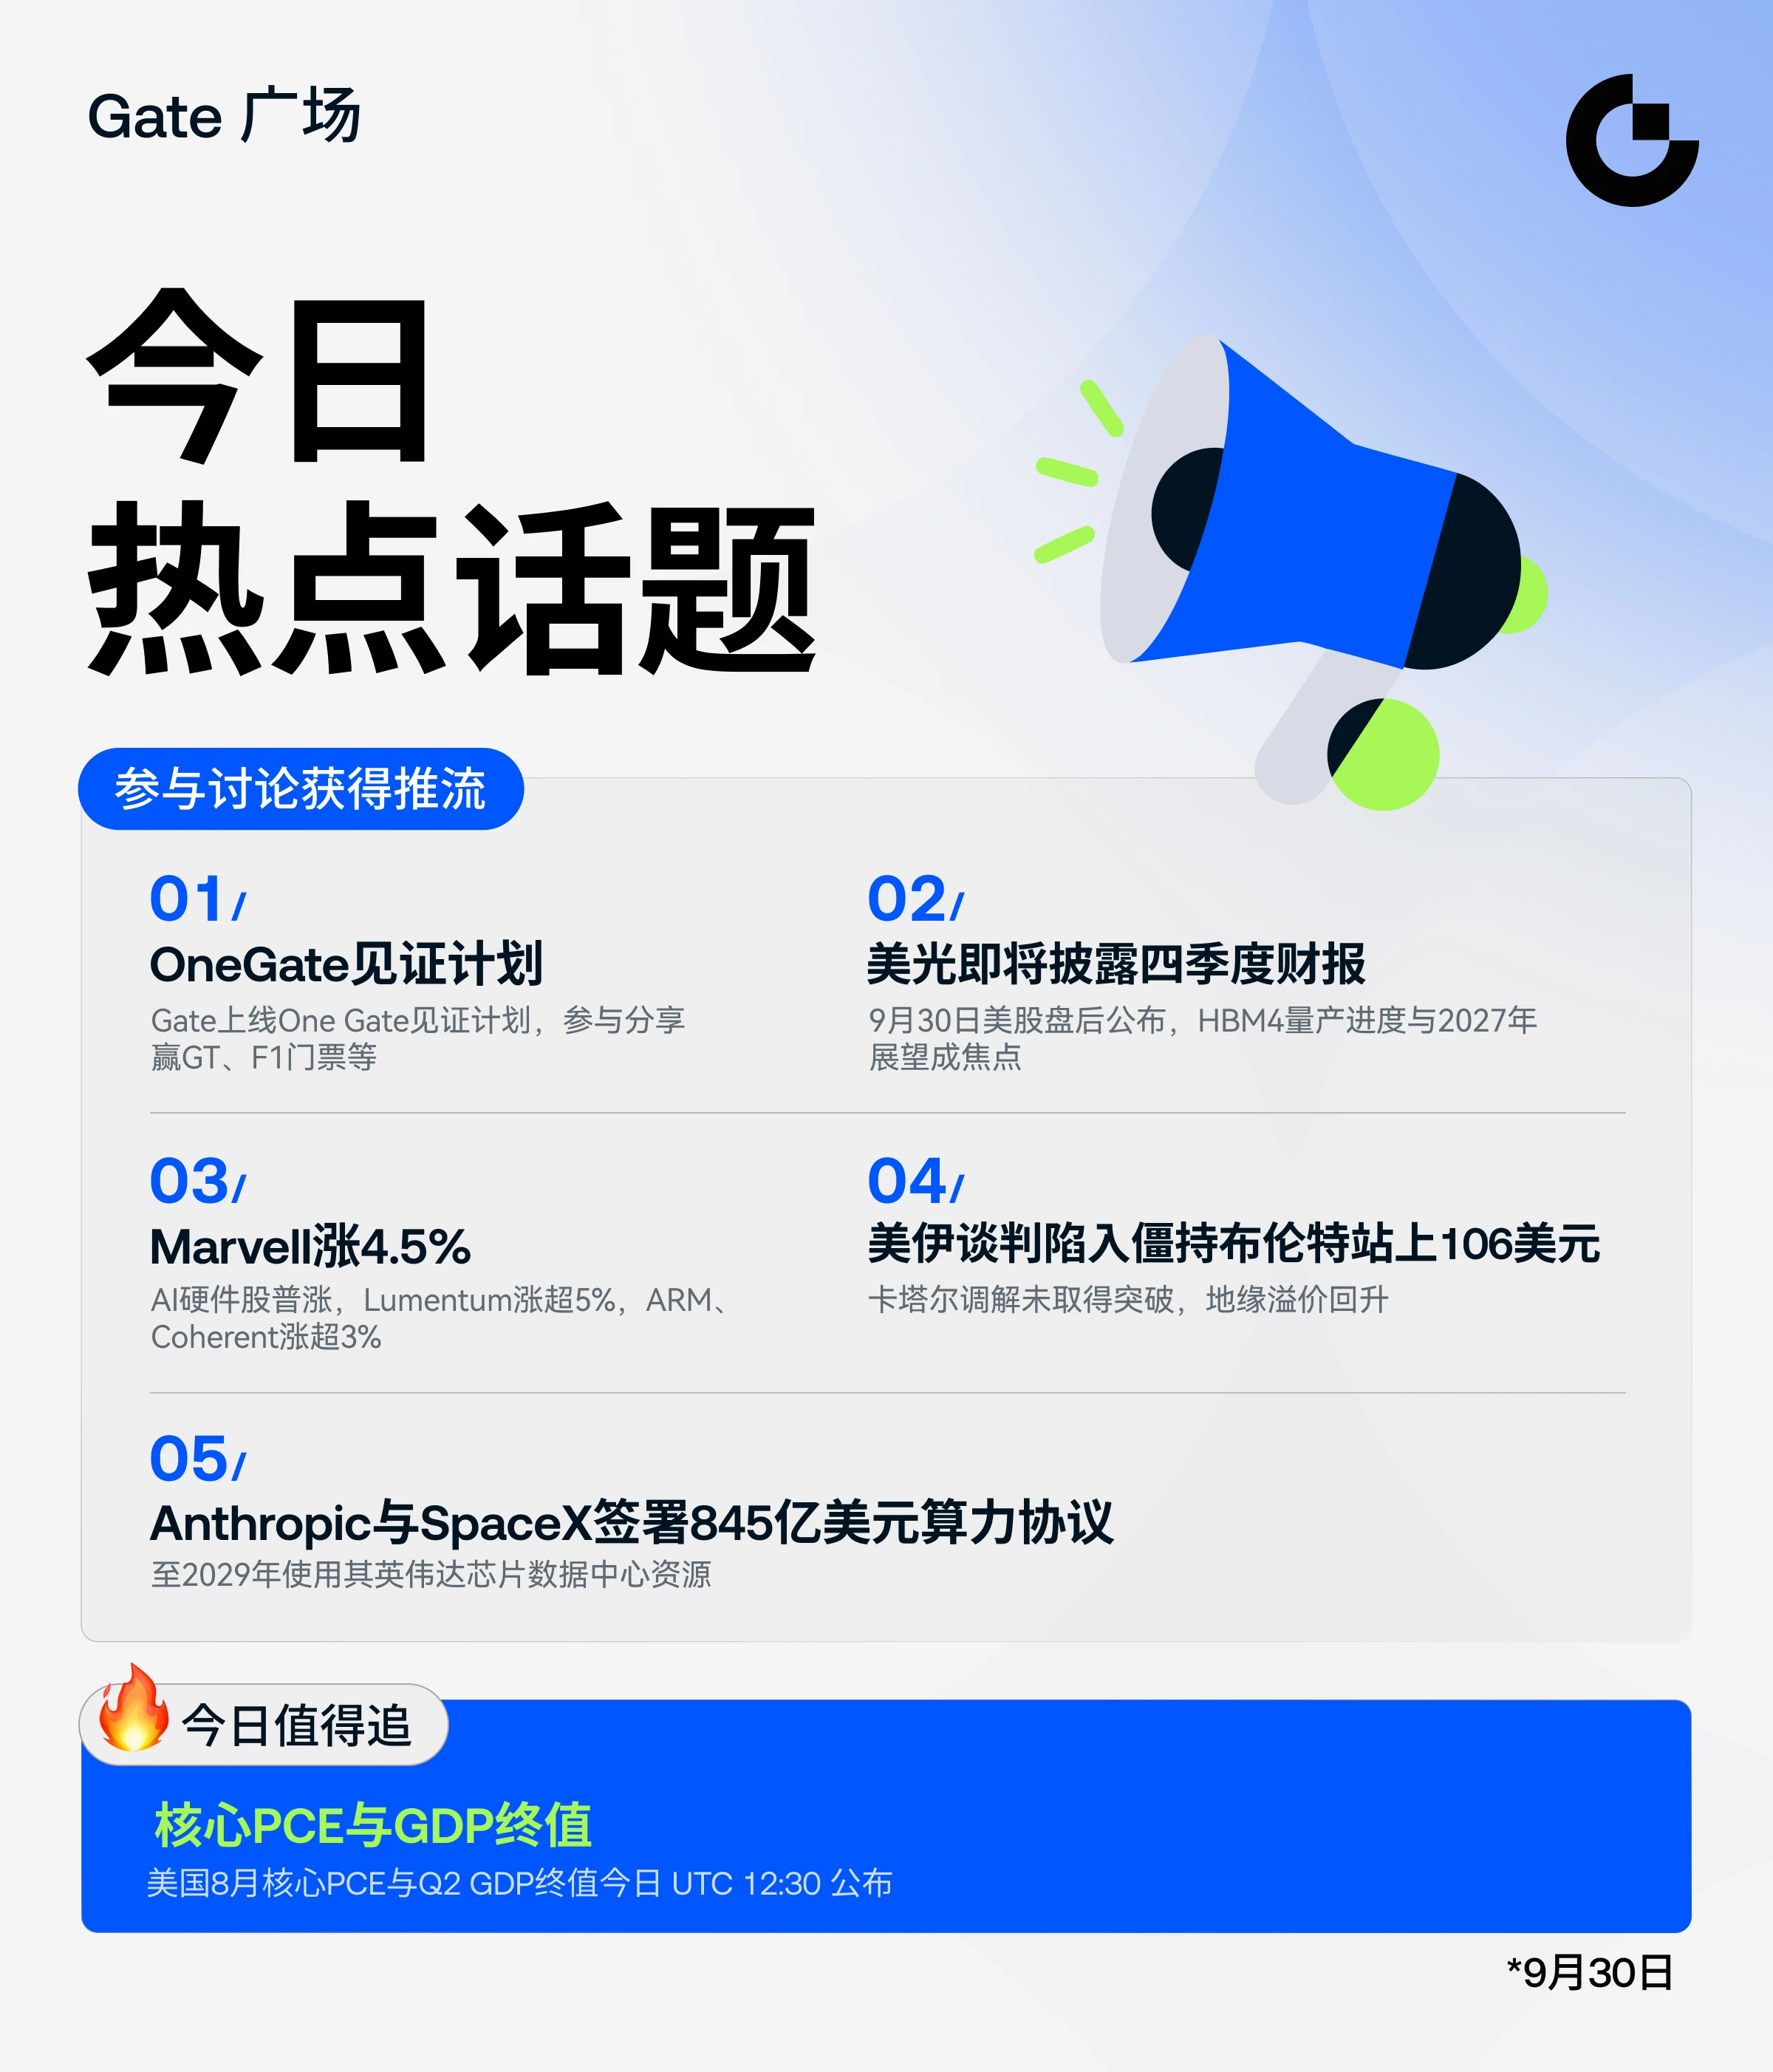
🔥 Про що ми сьогодні говоримо? Актуальні теми Gate Square оновлено!
🔹 Сьогодні ввечері будуть опубліковані базовий PCE у США та остаточне значення ВВП за 2 квартал! Чи змінять сигнали щодо інфляції та зростання очікування зниження ставок?
🔹 Звіт Micron про прибутки буде опубліковано сьогодні після закриття ринку, а в центрі уваги — HBM4 і прогноз компанії на 2027 рік. Чи продовжиться ралі пам’яті для ШІ?
🔹 $MRVL зростає на 4.5%, а акції апаратного забезпечення для ШІ загалом зміцнюються! Чи продовжують кошти переміщуватися від чипів до оптичних модулів і дата-центрів?
🔹 Переговори між США та Іраном зайшли в глухий кут, а Brent піднявся вище $106! Оскільки ціни на нафту знову повертаються до високих рівнів, чи може інфляційний тиск знову посилитися?
Публікуйте дописи з актуальними темами, щоб отримати підтримку трафіком і рекомендації в розділі вибраного для якісного контенту, а також брати участь у винагородах за майнінг контенту.
💰 Дані, звіти про прибутки, ШІ та геополітика — усе це змінюється. Якщо у вас є власна думка, приєднуйтеся до обговорення:
https://www.gate.com/post/topic$BTC ‌$SOL ‌
repost-content-media
MU+0,05%
MRVL+0,26%
BTC-0,02%
SOL-1,24%
  • 32
  • 2
#Anthropic与SpaceX签署845亿美元算力协议 Витрати $84.5 мільярда на закріплення обчислювальних потужностей! Anthropic робить ставку на базову інфраструктуру ШІ, оскільки гонка обчислювальних потужностей загострюється
Документи Anthropic для IPO розкрили угоду оренди обчислювальних потужностей зі SpaceX вартістю до $84.5 мільярда, яка діятиме до 2029 року. Очікується, що компанія, яка розробила велику мовну модель Claude, інвестує щонайменше $518 мільярдів в інфраструктуру ШІ протягом наступного десятиліття. Гонка озброєнь у сфері обчислювальних потужностей загострюється, а ціни на пам’ять HBM, як очікуєть
ThisIsTranslateContent:
#Anthropic与SpaceX签署845亿美元算力协议 Витратив 84,5 млрд доларів на обчислювальні потужності! Anthropic робить ставку на базову інфраструктуру ШІ, битва за обчислювальні потужності загострюється
В IPO-документах Anthropic розкрито угоду зі SpaceX про оренду обчислювальних потужностей на суму до 845 млрд доларів, яка діятиме до 2029 року. Компанія, що стоїть за великою мовною моделлю Claude, за прогнозами, протягом наступних десяти років інвестує в інфраструктуру ШІ щонайменше 5180 млрд доларів. Гонка озброєнь у сфері обчислювальних потужностей набирає обертів, а очікується, що ціни на пам’ять HBM зростуть.
Конкуренція в індустрії ШІ на поверхні є змаганням можливостей моделей і якості користувацького досвіду, але в основі це нескінченна боротьба за обчислювальні потужності.
В останніх документах Anthropic щодо IPO вибухнула справжня інформаційна бомба: компанія підписала зі SpaceX угоду про оренду обчислювальних потужностей на максимальну суму 845 млрд доларів, а термін дії угоди триватиме до 2029 року.
Reuters, посилаючись на документи щодо розміщення акцій, повідомляє, що цей наддорогий контракт на обчислювальні потужності значно перевищує попередню ринкову оцінку в 450 млрд доларів. Водночас документи показують, що загальні інвестиції Anthropic в інфраструктуру ШІ протягом наступних десяти років, за прогнозами, становитимуть не менше ніж 5180 млрд доларів.
Ця вражаюча цифра наочно демонструє величезні інвестиції провідних компаній, що розробляють великі мовні моделі, в обчислювальні ресурси.
Велике замовлення обчислювальних потужностей на 845 млрд — що саме купується?
По суті, ця угода є орендою обчислювальних ресурсів: Anthropic орендує кластери GPU NVIDIA у дата-центрах SpaceX для навчання та інференсу великих мовних моделей серії Claude, а також роботи сервісів ШІ-агентів.
Угода передбачає гнучкі умови: будь-яка зі сторін може розірвати співпрацю, надіславши повідомлення за 90 днів.

Чому Anthropic не будує власні дата-центри, а обирає оренду обчислювальних потужностей SpaceX?
Самостійне будівництво надмасштабного кластера обчислювальних потужностей — від придбання землі, забезпечення електропостачанням і будівництва серверних приміщень до закупівлі обладнання — потребує багато часу й величезних фінансових ресурсів. Модель оренди обчислювальних потужностей дає змогу швидко отримати величезні ресурси GPU, оперативно масштабуватися та відповідати вибуховому зростанню бізнесу великих мовних моделей. В умовах значних коливань попиту на ШІ гнучка оренда дає змогу уникнути ризику простоювання обладнання.
Однак ця модель також має недоліки. Сукупна вартість довгострокової оренди з часом значно перевищує витрати на власне будівництво; контроль над обчислювальними ресурсами перебуває не в самій компанії, і будь-які зміни в партнерстві безпосередньо вплинуть на стабільність роботи моделей. Провідні компанії одночасно будують власні потужності й масштабно орендують зовнішні ресурси — гібридне розгортання вже стало основним рішенням в індустрії.📌 📈 Очікуване подорожчання пам’яті HBM: апаратний ланцюг постачання зазнає змінГонка озброєнь у сфері обчислювальних потужностей продовжує загострюватися, безпосередньо стимулюючи попит на апаратне забезпечення на upstream-рівні. За прогнозом TrendForce, у 2027 році середня ціна високошвидкісної пам’яті HBM значно зросте. HBM є ключовим компонентом GPU, а навчання великих мовних моделей і паралельний інференс ШІ-агентів значною мірою залежать від HBM. Усі розробники великих мовних моделей шалено скуповують обчислювальні потужності, тому GPU і HBM постійно залишаються в умовах обмеженої пропозиції порівняно з попитом. Раніше увага всіх була зосереджена на програмних можливостях великих мовних моделей; тепер дедалі більше людей усвідомлюють: без достатніх і стабільних обчислювальних потужностей навіть найкращі алгоритми моделей не зможуть працювати в реальних умовах. Обчислювальні потужності вже перетворилися на стратегічний виробничий ресурс компаній у сфері ШІ. 📌 ⚖️ Гонка озброєнь у сфері обчислювальних потужностей: переваги та приховані ризики співіснуютьВеличезні інвестиції в обчислювальні потужності дають очевидні переваги. Достатні обчислювальні ресурси можуть підтримувати моделі з більшою кількістю параметрів і довшим контекстним вікном, а також паралельно запускати велику кількість ШІ-агентів, підвищуючи швидкість ітерацій над моделями. Що потужніші запаси обчислювальних ресурсів, то більше можливостей компанія має для постійного вдосконалення моделей і швидкого реагування на потреби ринку. Але великі інвестиції в обчислювальні потужності також породжують приховані ризики для індустрії. Захмарна вартість обладнання підвищує поріг входу на ринок, а ресурси дедалі більше концентруються в руках небагатьох провідних компаній. Значні кошти витрачаються на закупівлю обладнання, і якщо комерційні доходи виявляться нижчими за очікування, компанії зіткнуться з величезним фінансовим тиском. Водночас енергоспоживання та викиди вуглецю під час роботи великомасштабних кластерів GPU є спільним викликом, з яким має зіткнутися глобальна індустрія ШІ. 
Поточний стан індустрії та напрямки майбутнього розвитку
Нині всі провідні світові компанії у сфері ШІ закріплюють за собою обчислювальні ресурси через різні канали.
До списку партнерів Anthropic входять SpaceX, Google, Amazon і Microsoft — кілька постачальників обчислювальних потужностей, що дає змогу знизити ризик залежності від одного постачальника.
У майбутньому ринок обчислювальних потужностей стане більш диверсифікованим: співіснуватимуть такі моделі, як власні серверні приміщення, оренда в хмарних провайдерів і послуги сторонніх постачальників обчислювальних потужностей. Обчислювальні потужності не можуть розширюватися безмежно. У довгостроковій перспективі індустрія не може покладатися лише на нарощування апаратного забезпечення для підвищення можливостей ШІ. Полегшення моделей, оптимізація інференсу та технології розрідження можуть зменшити споживання обчислювальних ресурсів. Лише синхронний розвиток апаратного забезпечення й алгоритмів є здоровим шляхом розвитку.
Обчислювальні потужності — це фундамент, але кінцева цінність ШІ все одно залежить від того, чи здатні прикладні сценарії створювати реальну цінність.
Дехто вважає, що конкуренція у сфері ШІ по суті є конкуренцією обчислювальних потужностей, а інші переконані, що ключовими є алгоритми та прикладні сценарії. Яку думку ви поділяєте більше? Запрошуємо залишити свою думку в коментарях.$SPCX ‌
repost-content-media
  • 15
  • 3
Найбільша еволюція Gate за 13 років її історії — приєднуйтеся до нас, щоб стати її свідками!
Програма One Gate Witness
Зберігайте вільно, сплачуйте на ходу, торгуйте будь-коли.
Поповнення депозиту чи торгівля не потрібні. Увійдіть у Gate, оберіть тему для поширення, виконайте дійсне поширення та отримайте відповідну винагороду.
Відкрийте числа-свідки 1, 11, 111, 1,111, 11,111 і 111,111, щоб виграти 100 GT, квитки на перегони F1 та товари з автографами пілотів.
Пройдіть шлях від свідка до учасника цієї еволюції.
Станьте свідком початку 30 вересня о 12:00 (UTC+8).
Беріть участь зараз: https://ww
post-image
GT+0,37%
  • 13
  • 1
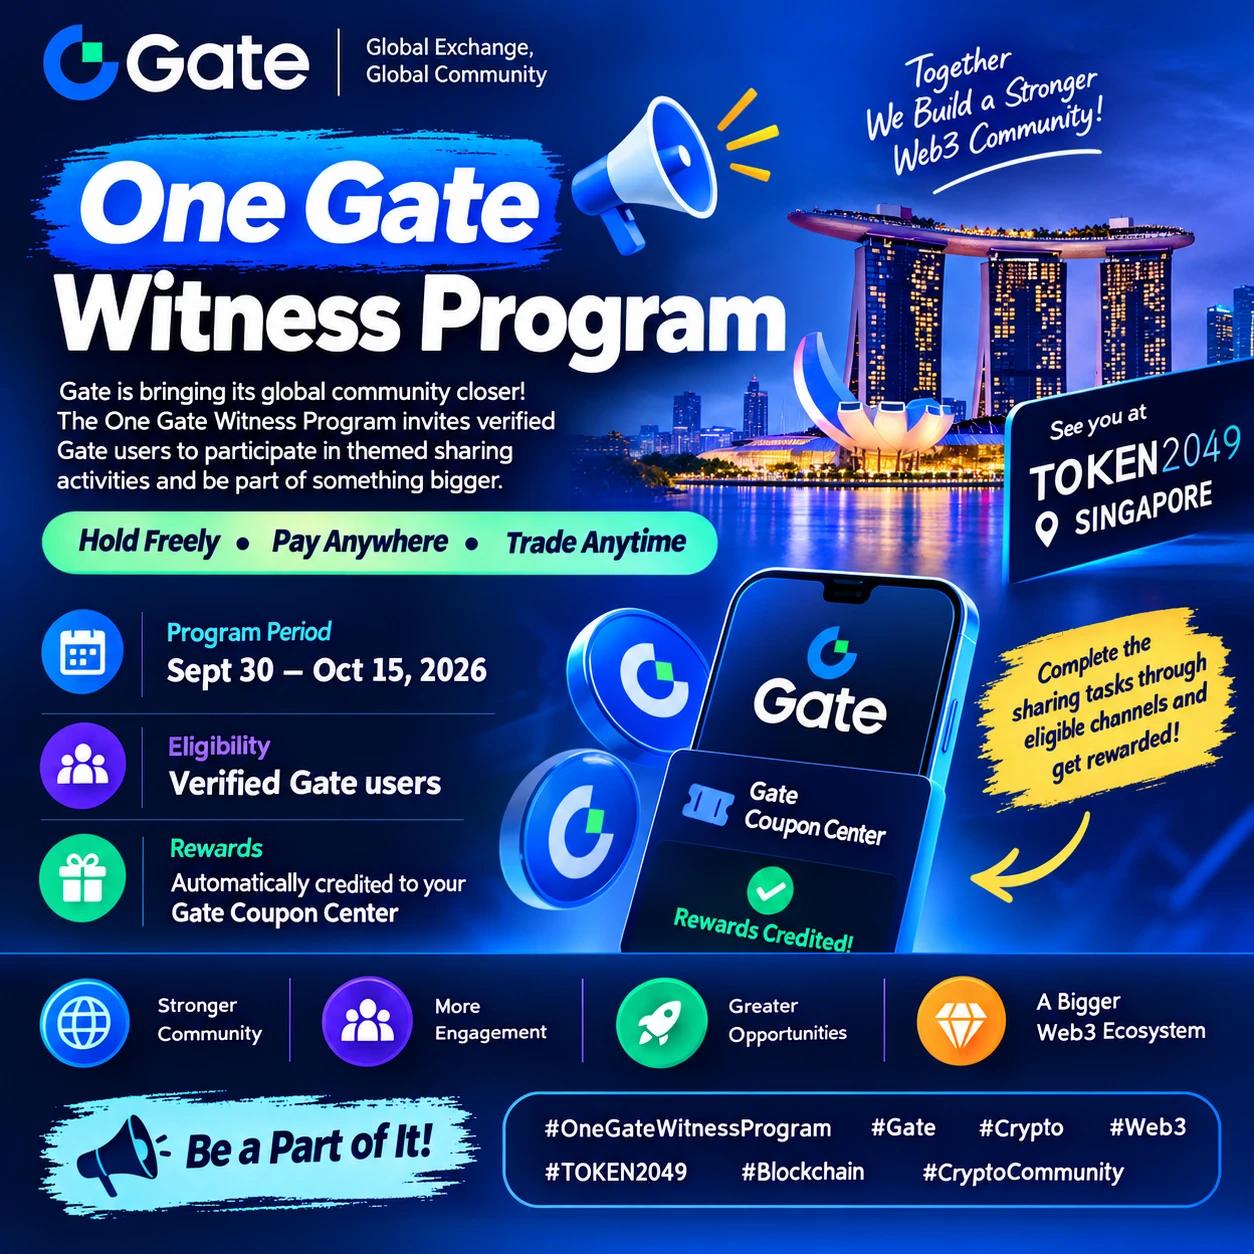
🚀 #OneGateWitnessProgram | Gate об’єднує свою глобальну спільноту
Gate запустила «Програму свідків One Gate», яка триватиме з 30 вересня до 15 жовтня 2026 року напередодні TOKEN2049 Singapore. Ініціатива запрошує верифікованих користувачів Gate взяти участь у тематичних активностях із поширення контенту, побудованих навколо послання «Зберігайте вільно, платіть будь-де, торгуйте будь-коли».
Учасники, які виконають визначені завдання з поширення через відповідні канали, автоматично отримають винагороди, зараховані до їхнього Центру купонів Gate.
Програма підкреслює увагу Gate до участі спільнот
MissNovaCrypto
🚀 #OneGateWitnessProgram | Gate об’єднує свою глобальну спільноту
Gate запустила програму One Gate Witness Program, яка триватиме з 30 вересня до 15 жовтня 2026 року напередодні TOKEN2049 Singapore. Ініціатива запрошує верифікованих користувачів Gate взяти участь у тематичних активностях зі створення публікацій, побудованих навколо повідомлення «Вільно зберігайте, платіть будь-де, торгуйте будь-коли».
Учасники, які виконають визначені завдання зі створення публікацій через відповідні канали, автоматично отримають винагороди, зараховані до свого Центру купонів Gate.
Програма підкреслює увагу Gate до участі спільноти та взаємодії з користувачами по всьому світу, водночас створюючи додаткові можливості для користувачів взаємодіяти з платформою та її екосистемою.
🔹 Програма: One Gate Witness Program
🔹 Період: 30 вересня – 15 жовтня 2026 року
🔹 Право на участь: Верифіковані користувачі Gate
🔹 Винагороди: Центр купонів Gate
🔹 Тема: Вільно зберігайте • Платіть будь-де • Торгуйте будь-коли
#OneGateWitnessProgram #Gate #TOKEN2049 #Блокчейн
repost-content-media
  • 8
  • 1
🔥 Про що сьогодні говоримо? Популярні теми Gate Square оновлено!
🔹 Основний індекс PCE у США та остаточні дані щодо ВВП за 2-й квартал будуть оприлюднені сьогодні ввечері! Чи змінять сигнали щодо інфляції та зростання очікування щодо зниження ставок?
🔹 Звіт Micron про фінансові результати буде опубліковано сьогодні ввечері після закриття ринку, а в центрі уваги — HBM4 і прогноз компанії на 2027 рік. Чи продовжиться ралі акцій, пов’язаних зі штучним інтелектом?
🔹 $MRVL зростає на 4.5%, а акції компаній, що виробляють обладнання для ШІ, загалом зміцнюються! Чи продовжують кошти перетікати в
post-image
MU+0,05%
MRVL+0,26%
  • 8
#美伊谈判陷入僵持布伦特站上106美元 Переговори між США та Іраном залишаються безрезультатними, створюючи для нафти компенсуючий фактор, тоді як золото й надалі потерпає від тиску процентних ставок
Із наближенням останнього торгового дня вересня Сполучені Штати та Іран і надалі перебувають у стані протистояння, паралельно ведучи непрямі переговори. Катар та кілька інших сторін продовжують виступати посередниками, однак розбіжності між ключовими вимогами двох сторін залишаються значними, що робить всеосяжне примирення малоймовірним у короткостроковій перспективі. З одного боку, ризики для судноплавства в Ормузь
HighAmbition
#美伊谈判陷入僵持布伦特站上106美元 Переговори між США та Іраном залишаються безрезультатними, створюючи для нафти компенсуючий чинник, тоді як золото продовжує потерпати від тиску процентних ставок
Оскільки вересень вступає в свій останній торговий день, Сполучені Штати та Іран залишаються втягнутими в протистояння, що супроводжується непрямими переговорами. Катар і низка інших сторін продовжують виступати посередниками, але розрив між ключовими вимогами двох сторін залишається значним, що робить всеосяжне примирення малоймовірним у короткостроковій перспективі. З одного боку, ризики для судноплавства в Ормузькій протоці не були повністю усунені, а геополітичні премії продовжують підтримувати ціни на сиру нафту; з іншого боку, Сполучені Штати оголосили про вивільнення стратегічних нафтових резервів, завдавши підвищеним цінам на нафту «охолоджувального удару». Оскільки ці дві сили врівноважують одна одну, ціни на сиру нафту увійшли в період високої волатильності. Золото тим часом залишається затиснутим між настроями несприйняття ризику та високими реальними процентними ставками. Повторювані коливання на ринку залишили багатьох інвесторів невпевненими щодо його подальшого напрямку.
Ціноутворення на сиру нафту ніколи не залежало лише від того, чи загострюється конфлікт; воно формується спільною взаємодією ризиків пропозиції та політичного втручання.
Як глобальна енергетична артерія, Ормузька протока пропускає приблизно одну п’яту світової морської торгівлі сирою нафтою. Поки протистояння між США та Іраном триває, ринок і надалі враховуватиме потенційний ризик перебоїв у роботі водного шляху, забезпечуючи ціновий мінімум для нафти. 30 вересня Міністерство енергетики США офіційно оголосило про програму обміну сирою нафтою, що передбачає вивільнення до 40 мільйонів барелів зі стратегічного нафтового резерву. Очікується, що нафту буде поставлено в листопаді та грудні з метою компенсувати зростання цін на нафту, спричинене геополітичними ризиками на Близькому Сході, і стримати енергетичну інфляцію.
Одна сила «збільшує пропозицію», тоді як інша «зберігає ризик»; після зіткнення цих двох сил сира нафта навряд чи розпочне односпрямоване зростання.
Якщо подальші переговори надішлють примирливі сигнали, а очікування відновлення проходу через протоку посиляться, і водночас вивільнення резервної нафти почне діяти, премія за ризик для нафти швидко знизиться; якщо переговори проваляться, а морські тертя знову загостряться, занепокоєння щодо пропозиції знову візьмуть гору, і ціни на нафту швидко зростуть. У найближчий час широкі коливання на високих рівнях, імовірно, залишатимуться головною тенденцією для сирої нафти, а ціни значною мірою залежатимуть від новин, причому розвороти відбуватимуться надзвичайно швидко.
Багато хто інстинктивно припускає, що геополітична напруженість неминуче призведе до різкого зростання цін на золото, але наприкінці вересня ринок неодноразово демонстрував, що ця логіка працює не завжди.
Золото є активом, що не приносить доходу, а реальна дохідність казначейських облігацій США та сила долара часто переважають короткострокові покупки активів-притулків. Стійко високі ціни на нафту підживлюють занепокоєння щодо відновлення інфляції, спонукаючи ринок переоцінювати грошово-кредитну політику Федеральної резервної системи. Очікування зниження процентних ставок і надалі відсуваються, дохідність казначейських облігацій залишається підвищеною, а альтернативна вартість володіння золотом безпосередньо зростає, продовжуючи стримувати потенціал зростання золота.
Звісно, це не означає, що захисна привабливість золота стала неефективною. Нам потрібно оцінювати ситуацію за сценаріями: якщо нинішній глухий кут у форматі «обмежене тертя + безперервне дипломатичне посередництво» збережеться, процентні ставки залишатимуться головним рушієм цін на золото, залишаючи обмежений простір для відновлення; якщо ситуація різко погіршиться, конфлікт розшириться, на ринку спалахне паніка, а системні кошти, орієнтовані на безпечні активи, почнуть масово надходити, геополітичні чинники знову домінуватимуть, і золото стрімко зростатиме.
Іншими словами, золото зараз очікує на «сигнал якісного зсуву». До появи такого сигналу воно залишатиметься в межах діапазону.
Наразі нам потрібно лише уважно стежити за двома ключовими показниками.
По-перше, за перебігом непрямих переговорів між США та Іраном, зосереджуючись на тому, чи буде досягнуто суттєвого прогресу у відкритті Ормузької протоки та скасуванні санкцій, що безпосередньо визначатиме, як довго триватиме геополітична премія сирої нафти.
По-друге, за даними щодо інфляції в США та заявами посадовців Федеральної резервної системи. Зміни в очікуваннях щодо процентних ставок є найважливішим чинником, що визначає середньостроковий напрямок руху золота.$XAUUSD
XAU-0,38%
XAUUSD-0,64%
  • 12
#ETHBackAbove2700
ETH знову вище $2700 уперше із січня
Ethereum знову в центрі уваги. ETH повернувся вище $2,700 уперше із січня 2026 року, торгуючись на рівні $2,716 після стрибка на 5.7% за 24 години. Цей рух повертає другий за величиною цифровий актив за ринковою капіталізацією вище рівня, який протягом кількох місяців виступав сильним опором, і відкриває шлях до руху в напрямку $3,000.
1. Пробій, який мав значення
Рівень $2,700 був стелею із зими. У неділю ETH внутрішньодня досяг $2,703, відкотився до $2,665 на тлі зростання цін на нафту та погіршення настроїв щодо ризику, а потім у вівт
post-image
BTC0,00%
ETH-0,76%
SOL-1,23%
ARTY+3,03%
  • 59
  • 4
#USDTEarningsUpto11%APR
ЯК USDT EARN ПРОПОНУЄ ДО ОДИНАДЦЯТИ ВІДСОТКІВ 📈
USDT залишається найуживанішою монетою, прив’язаною до долара, для торгівлі, переказів і розрахунків. Продукт earn, що пропонує до приблизно одинадцяти відсотків на рік, дає власникам змогу зберігати кошти в доларовому еквіваленті й водночас прагнути до зростання.
На відміну від бездіяльного спотового балансу, earn залучає капітал до роботи через кредитування, ліквідність та іншу ринкову активність із низькими бар’єрами. Дохід виплачується в тому самому активі або в інших монетах — залежно від структури продукту. Максима
post-image
  • 39
  • 3
#StrategyAndStriveAdded2,305BTCCombinedThisWeek
СУКУПНЕ НАКОПИЧЕННЯ BITCOIN У ФОКУСІ 💼
Цього тижня два добре відомі корпоративні власники додали значний обсяг Bitcoin. Разом вони придбали близько двох тисяч трьохсот п’яти монет. Цей крок продовжує тенденцію, за якої на балансах Bitcoin утримується як основний резервний актив, а не лише як інструмент для торгівлі.
Масштаб має значення. Купівля такого обсягу за один тиждень свідчить про високу впевненість і готовий доступ до капіталу. Це також показує, що фази спаду розглядаються як вікна для входу, а не як ризикові події.
ЧОМУ ДВІ КОМПАНІЇ ДО
post-image
BTC0,00%
  • 38
  • 4
$NVDA Сигнал на $235 мільярдів: про що свідчить рекордний викуп акцій Nvidia щодо циклу ШІ
Є особливий вид упевненості, який проявляється не у прогнозі чи запуску продукту, а в рішенні ради директорів спрямувати чверть трильйона доларів на викуп власних акцій компанії. У понеділок Nvidia подала такий сигнал, оголосивши про збільшення програми викупу акцій на $150 мільярдів. Додатковий дозвіл збільшує загальну суму, доступну для викупу, до $235 мільярдів, і компанія планує здійснити його до фінансового 2028 року. Це найбільше одноразове збільшення дозволу на викуп акцій за всю історію, і воно
User_any
$NVDA Сигнал на $235 мільярдів: про що рекордний викуп акцій Nvidia говорить щодо циклу ШІ
Є особливий вид упевненості, який проявляється не в прогнозі чи запуску продукту, а в рішенні ради директорів спрямувати чверть трильйона доларів на викуп власних акцій компанії. У понеділок Nvidia подала саме такий сигнал, оголосивши про збільшення програми викупу акцій на $150 мільярдів. Додатковий дозвіл збільшує загальну суму, доступну для викупу акцій, до $235 мільярдів, які компанія планує використати до 2028 фінансового року. Це найбільше одноразове збільшення ліміту програми викупу акцій за всю історію, і воно відбувається в момент, коли технологічний сектор загалом працює в обережнішому макроекономічному середовищі.
Механіка схвалення програми
Схвалення ради директорів додає $150 мільярдів до чинної програми, у межах якої станом на кінець другого кварталу 2027 фінансового року залишалося $99 мільярдів. Цей квартал, що завершився 26 липня, став одним із найприбутковіших в історії корпоративного сектору. Nvidia повідомила про дохід у розмірі $96.2 мільярда, що на 106 відсотків більше, ніж роком раніше, причому дохід від дата-центрів сам по собі сягнув $89 мільярдів. Валова маржа залишилася на рівні 75 відсотків. Протягом кварталу компанія повернула акціонерам приблизно $26 мільярдів через викуп акцій і дивіденди.
Програма викупу акцій не є новою стратегією. Nvidia послідовно розширювала програму повернення капіталу в міру прискорення генерації грошових коштів. У 2023 фінансовому році викуп акцій становив приблизно $10 мільярдів. До 2025 фінансового року цей показник зріс майже до $34 мільярдів. У травні 2026 року рада директорів схвалила додаткові $80 мільярдів і збільшила квартальний дивіденд у 25 разів — із $0.01 до $0.25 на акцію. Останнє збільшення є найбільшим у цій послідовності та відображає баланс, який тепер генерує грошові кошти такими темпами, що перевищують навіть значні інвестиційні потреби компанії.
Двигун генерації грошових коштів
Масштаб викупу акцій є прямою функцією масштабу доходу Nvidia. Другий квартал 2027 фінансового року став першим випадком, коли квартальний дохід компанії перевищив $96 мільярдів, а прогноз керівництва на третій квартал передбачає $108 мільярдів. Дохід від дата-центрів, на який тепер припадає переважна більшість продажів компанії, зріс на 117 відсотків у річному вимірі. Попит зумовлений розбудовою ШІ-інфраструктури на кількох напрямках: масштабуванням передових лабораторій паралельно, екосистемою відкритих моделей і появою застосувань фізичного ШІ.
Дженсен Хуанг, засновник і генеральний директор компанії, описав це схвалення в контексті ширшої трансформації, що відбувається. «Зростання Nvidia зумовлене зміною платформи раз на покоління — переходом до ШІ та прискорених обчислень», — сказав він. «Генерація грошових коштів дає нам змогу інвестувати в технології, що просувають цю трансформацію, і повертати капітал акціонерам». Ця заява примітна тим, що в ній вважається вже визначеним. Хуанг не стверджує, що цикл ШІ триватиме. Він розглядає його продовження як операційне припущення, на якому ґрунтується викуп акцій.
Реакція ринку та ширший контекст
У понеділок під час ранкових торгів акції Nvidia зросли на 1.9 відсотка, попри ширше падіння технологічного сектору. У п’ятницю акції закрилися на рівні $224.55, а рух на премаркеті відображав сприйняття ринком викупу акцій як позитивного сигналу. Реакція була стриманою, а не ейфоричною, що є доречним. Викуп акцій механічно зменшує кількість акцій в обігу, що підвищує прибуток на акцію, але дозвіл на програму такого масштабу є передусім заявою про оцінку керівництвом внутрішньої вартості компанії.
Час оголошення вартий уваги. Воно пролунало в момент, коли Федеральна резервна система зберігає обмежувальну політику, а базову ставку утримують на рівні 3.65 відсотка, тоді як дохідність 10-річних казначейських облігацій перевищує 5 відсотків. Вищі ставки чинять тиск на оцінки компаній, що розвиваються, підвищуючи ставку дисконтування, застосовувану до майбутніх прибутків. Дозвіл на викуп акцій такого масштабу є формою захисту від цього тиску, оскільки зменшує кількість акцій, яку має оцінити ринок. Він не змінює ставку дисконтування, але змінює знаменник.
Порівняння з конкурентами є показовим. Apple, Microsoft і Alphabet здійснювали масштабні програми викупу акцій, але жодна з них не оголошувала про одноразове збільшення дозволу такого розміру. Саме збільшення на $150 мільярдів перевищує всю ринкову капіталізацію більшості компаній в індексі S&P 500. Це показник концентрації створення вартості в ланцюжку постачання ШІ та позиції Nvidia у його центрі.
За чим стежити
Дозвіл на викуп акцій є заявою про наміри, а не зобов’язанням здійснювати покупки в конкретному темпі. Компанія заявила, що планує виконати решту програми на $235 мільярдів до 2028 фінансового року, що передбачає середнє щоквартальне спрямування приблизно $20 мільярдів. Цей темп може прискорюватися або сповільнюватися залежно від ринкових умов та інших потреб компанії в капіталі.
Змінні, за якими варто стежити, — це квартальні показники грошових потоків, які визначають, скільки капіталу доступно для викупу акцій після інвестицій у дослідження, розробки та виробничі потужності. Капітальні витрати Nvidia є значними й зростають, а компанія взяла на себе зобов’язання інвестувати в технології, що підтримують її платформу ШІ. Викуп акцій фінансується з грошових коштів, які залишаються після цих інвестицій. Поки зростання доходу триває нинішніми темпами, викуп може здійснюватися без обмеження операційної діяльності. Якщо зростання сповільниться, розрахунок зміниться.
Ширше ринкове середовище також має значення. Викуп акцій є сигналом упевненості, але не гарантією зростання ціни. Акції Nvidia чутливі до тих самих макроекономічних сил, які впливають на всі ризикові активи: процентних ставок, даних про інфляцію та геополітичних подій. Дозвіл на $235 мільярдів дає компанії інструмент для підтримки ціни акцій у періоди волатильності. Чи виявиться цей інструмент достатнім, залежить від чинників, які не може контролювати жодне окреме оголошення.
Проводьте власне дослідження 🔎 Не є фінансовою порадою ✔️
repost-content-media
NVDA+0,98%
AAPL+1,16%
MSFT+0,83%
  • 43
  • 2
$BTC
Перехід біткоїна з $57,000 до $87,000 у 2026 році виглядає на графіку драматично, але причини цього руху буденніші, ніж може здатися з динаміки ціни. Це не була одна подія чи раптова хвиля спекуляцій. Це було поступове накопичення капіталу, зміна ставлення інституцій до активу та макроекономічне тло, яке, парадоксально, спрямувало гроші в біткоїн, а не від нього. Дозвольте розповісти, що насправді сталося.
Перше, що потрібно зрозуміти, — це початкова точка. Біткоїн завершив червень 2026 року на рівні $58,558.86, провівши кілька місяців у складному діапазоні. Криптозима, що розпочалася на
User_any
$BTC
Перехід біткоїна з $57,000 до $87,000 у 2026 році виглядає драматично на графіку, але причини цього руху звичайніші, ніж може здатися з динаміки ціни. Це не була ані одна подія, ані раптова хвиля спекуляцій. Це було стабільне накопичення капіталу, зміна ставлення інституцій до активу та макроекономічне тло, яке, всупереч інтуїції, спрямувало гроші до біткоїна, а не від нього. Дозвольте розповісти, що насправді сталося.
Перше, що потрібно зрозуміти, — це початкова точка. Біткоїн завершив червень 2026 року на рівні $58,558.86, провівши кілька місяців у складному діапазоні. Криптозима, що почалася наприкінці 2025 року, різко знизила ціни з жовтневого історичного максимуму 2025 року вище $126,000, спричинивши падіння на 48% до $65,265 до середини липня. Настрої були негативними, упродовж кількох місяців у наративі домінували продажі довгострокових власників, а ринок шукав дно. Це дно було знайдено в зоні близько $57,000–$59,000, і звідти в липні почалося відновлення.
Далі відбулася тримісячна серія зростання, перша такого роду з 2012 року. У липні біткоїн зріс на 7.27% до $62,813.75, а потім у серпні прискорився, додавши 25.05% і досягнувши $78,548.63. Станом на 24 вересня він торгувався на рівні $84,379.06, піднявшись ще на 7.42% від серпневого закриття. Рух вище $87,000 наприкінці вересня позначив найвищий рівень із січня 2026 року, фактично стерши втрати, накопичені протягом першої половини року.
Найконкретнішим чинником цього руху стали припливи до біржових фондів. Американські спотові біткоїн-ETF більшу частину 2026 року перебували в зоні чистого відтоку, а сукупні відтоки досягли $5.8 billion до середини липня. У вересні ситуація змінилася. За минулий місяць чисті припливи вперше цього року стали позитивними, поглинувши приблизно $4.6 billion і змінивши показник із початку року з дефіциту в $5.8 billion на приблизно $800 million чистих припливів. Показники за окремі дні були вражаючими: лише 21 вересня до фондів надійшло $998.95 million — найкращий результат майже за рік, а наступного дня — близько $715 million. Це не роздрібні потоки. Вони представляють пенсійні фонди, менеджерів капіталу та інституційних алокаторів, які отримують доступ до активу через регульовану оболонку, не маючи потреби безпосередньо керувати гаманцями, приватними ключами чи криптовалютними біржами.
База інституційних покупців суттєво розширилася. Загальні чисті активи американських спотових біткоїн-ETF досягли приблизно $101 billion на початку вересня, а сукупні чисті припливи від моменту запуску становили близько $55.6 billion. Значну частину нещодавнього попиту забезпечив iShares Bitcoin Trust компанії BlackRock. Корпоративне накопичення додало ще один рівень. У вересні Strategy придбала ще 950 Bitcoin за $75.7 million, збільшивши свої запаси до 846,000 Bitcoin, а великі власники збільшили свої баланси з приблизно 2.87 million BTC у грудні 2025 року до близько 3.06 million BTC, причому купівлі посилилися після червневого падіння нижче $60,000.
Ончейн-дані підтвердили цю зміну. Дослідження Galaxy Digital свідчило, що «Великий розподіл» — тривалий період продажів довгостроковими власниками, який тиснув на ринок протягом 2026 року, — завершився. Гаманці, що залишалися неактивними роками, суттєво знизили свою активність, а спляча пропозиція здебільшого залишалася нерухомою. CryptoQuant зафіксував рідкісне ончейн-перетинання наприкінці вересня: собівартість короткострокових власників перетнула собівартість активних довгострокових власників. Такий сигнал з’являвся в історії біткоїна лише п’ять разів, і аналітики вважають його підтвердженням нової фази бичачого ринку, оскільки імпульс переходить на бік нових покупців. Понад 3.5 million BTC, які утримувалися понад 10 років, залишалися неактивними, а спляча пропозиція в середньому зростала приблизно на 8,000–30,000 BTC на місяць.
Макроекономічне тло відіграло роль, яка здивувала багатьох спостерігачів. Федеральна резервна система вперше за три роки підвищила процентні ставки в середині вересня, піднявши цільовий діапазон до 3.75%-4.00%. Дохідність 10-річних казначейських облігацій США наблизилася до 5%, а занепокоєння щодо державного боргу та фіскальної стійкості вийшли на перший план у свідомості інвесторів. Теоретично вища дохідність мала б зробити актив без дохідності, як-от біткоїн, менш привабливим. Натомість біткоїн зріс на 30% на тлі підвищення ставки, проваленого законодавчого голосування та дохідності казначейських облігацій на рівні 5%.
Пояснення полягає в зміні підходу інвесторів до цього активу. Блу Макелларі, керівниця напряму цифрових активів у T. Rowe Price, зазначила, що біткоїн дедалі більше стає частиною «угоди на знецінення» — пошуку дефіцитних або твердих активів, здатних зберегти вартість у разі погіршення довіри до фіатних валют. Зростання державного боргу, підвищена довгострокова дохідність і занепокоєння щодо фіскальної стійкості створюють сприятливі умови для цієї угоди. Довіле Сіленскіте з WisdomTree додала, що правила пропозиції біткоїна визначені наперед, його емісія відбувається за фіксованим графіком, а протокол не може бути змінений центральним банком, який прагне підтримати економічну активність, або урядом, який намагається профінансувати дефіцит. Цей наратив пропонує іншу перспективу, ніж трактування біткоїна як високобета-ризикового активу, що домінувало в попередніх циклах.
Регуляторні події, хоча й неоднозначні, сприяли покращенню настроїв. CLARITY Act — знаковий законопроєкт, покликаний створити регуляторну основу для цифрових активів, — не зміг просунутися в Сенаті в середині вересня. Водночас Комісія з цінних паперів і бірж видала інноваційне виключення, що передбачає п’ятирічне вікно регуляторного послаблення та дозволяє торговим майданчикам пропонувати торгівлю токенізованими активами без формальної реєстрації як національних бірж цінних паперів або брокерів-дилерів. Аналітики зазначили, що хоча невдача в Сенаті була розчаруванням, нормотворча діяльність SEC за нинішнього керівництва демонструвала продовження регуляторного прогресу через інші канали. Для інституційних інвесторів ця відмінність має значення: їм не обов’язково потрібно, щоб Конгрес відповів на кожне питання перед розподілом капіталу, але їм потрібна достатня ясність щодо зберігання активів, структури ринку та дотримання вимог, щоб обґрунтувати такі інвестиції.
Технічна картина посилила фундаментальний зсув. Цінова динаміка біткоїна сформувала «золотий хрест», коли 50-денна ковзна середня перетнула 200-денну ковзну середню знизу вгору, додавши технічного імпульсу ралі. Аналітики CryptoQuant зазначили, що спотовий попит діяв спільно з припливами до ETF, унаслідок чого було ліквідовано значно понад $340 million коротких позицій у класичному короткому стисканні. На шляху вгору опір був незначним, оскільки історична активність між $80,000 і $85,000 була низькою, що дозволило біткоїну швидко пройти цю зону.
Що це говорить про природу ралі? Джеймс Баттерфілл, керівник досліджень у CoinShares, описав його як «зумовлене потоками, а не подіями». Рух не був спричинений одним заголовком або раптовою зміною настроїв. Він формувався завдяки стабільному накопиченню великими власниками, постійним припливам до ETF і поступовій переоцінці ролі біткоїна в портфелі. Баттерфілл застеріг, що «кількох стійких сесій недостатньо для встановлення нового режиму», і це справедливе зауваження. Три тижні сильних припливів є свідченням попиту, але не доказом того, що цей попит є постійним. Раніше у 2026 році фонди зазнали значних відтоків, а вересневі купівлі не були повністю безперервними.
Стійкість цього руху залежатиме від того, чи продовжиться органічний спотовий попит після згасання ефекту покриття коротких позицій і чи залишаться припливи до ETF стабільними. Аналітики визначили $82,500–$85,000 як ключову зону підтримки, яка має втриматися, щоб тренд залишався здоровим, а $81,500 — як глибший рівень підтримки. З боку зростання $87,000–$88,000 визначено як опір у найближчій перспективі, а $90,000 — як наступний важливий психологічний рівень.
Чесний висновок такий: зростання біткоїна з $57,000 до $87,000 було зумовлене конкретними силами, які можна ідентифікувати та виміряти. Припливи до ETF, інституційне накопичення, ончейн-динаміка пропозиції та макроекономічний наратив, що позиціонував біткоїн як захист від фіскального погіршення, — усе це зробило свій внесок. Рух не був спекулятивною лихоманкою. Це було перепозиціонування капіталу. Але перепозиціонування може розвернутися, і дані про потоки до ETF та ончейн-активність у найближчі кілька тижнів розкажуть вам більше про стійкість цього тренду, ніж будь-який окремий ціновий рівень.
Ця стаття не є інвестиційною порадою. Аналіз структури ринку, потоків і ончейн-даних ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
repost-content-media
  • 35
Нафтові ринки розпочали тиждень потужно, і цифри розповідають цю історію ще до будь-яких коментарів. Ф’ючерси на нафту WTI завершили торги на рівні $93.55 за барель, піднявшись на $1.14, або 1.23%, за день. Brent піднялася до $107.75, додавши $3.43, або 3.29%. Нафта Murban, еталонний сорт Абу-Дабі, що відстежує фізичний ринок у Перській затоці, на момент попереднього закриття торгувалася близько $113.12, а ф’ючерсні ціни на початку понеділкової сесії перевищили $117. Природний газ рухався в протилежному напрямку. Американські ф’ючерси з поставкою в жовтні впали більш ніж на 3%, до $3.125 за мі
User_any
Нафтові ринки розпочали тиждень потужним рухом, і цифри розповідають цю історію ще до будь-яких коментарів. Нафта WTI закрилася на рівні $93.55 за барель, піднявшись на $1.14, або на 1.23%, за день. Brent подорожчала до $107.75, додавши $3.43, або 3.29%. Нафта Murban, еталонний сорт Абу-Дабі, що відстежує фізичний ринок у Перській затоці, на момент попереднього закриття торгувалася близько $113.12, тоді як ф’ючерсні ціни на початку понеділкової сесії перевищили $117. Природний газ рухався у протилежному напрямку. Американські ф’ючерси з поставкою в жовтні впали більш ніж на 3%, до $3.125 за мільйон BTU, а деякі контракти подешевшали на 4.01%, до $3.07. Розбіжність між нафтою та газом відображає дію двох різних наборів чинників.
На автозаправках ситуація для американських споживачів залишається складною. Середня національна ціна звичайного бензину становить $4.4798 за галон, згідно з даними AAA, а середня ціна у вересні сягнула $4.48. Дизельне паливо — пальне, що приводить у рух вантажівки, потяги, трактори та будівельну техніку, — у середньому коштує по країні від $6.50 до $6.53 за галон. Місяць тому дизель коштував $5.61. Деякі заправки в районі затоки Сан-Франциско продають його дорожче ніж за $9 за галон. Для водія вантажівки, який заправляє бак об’ємом 143 галони, різниця між минулим роком і сьогоденням вимірюється сотнями доларів за одну заправку, і ці витрати проходять через увесь ланцюг постачання.
Дипломатичне тло пояснює, чому ціни рухаються саме так. Президент Трамп заявив, що ціни на нафту обваляться, коли Іран здасться. Потім він відкинув пропозицію Ірану відкрити Ормузьку протоку протягом семи днів за певних умов. Міністр закордонних справ Ірану висунув умови, серед яких припинення бойових дій і розмороження заморожених активів. Вашингтон їх не прийняв. Трамп пообіцяв продовжити переговори, але залишив без конкретики їхні строки та умови. Нафта відреагувала негайно. У певний момент під час сесії Brent підскочила вище $108. Коли президент створює враження, що рішення про війну і мир він імпровізаційно ухвалюватиме пізніше, трейдери не чекають на наступний заголовок. Вони закладають цю невизначеність у ціну бареля вже сьогодні.
Особливо примітно те, що цей рух відбувся на тлі покращення фізичних поставок. Експорт сирої нафти ключовими виробниками Близького Сходу у вересні відновився до 12.8 мільйона барелів на день — найвищого рівня від початку американо-ізраїльської війни з Іраном у лютому, згідно з даними Kpler. Цього місяця експорт через Ормузьку протоку мав сягнути близько 7.4 мільйона барелів на день. Саудівська Аравія, найбільший експортер регіону, у вересні мала відвантажити близько 5.4 мільйона барелів на день — більш ніж удвічі проти 2.446 мільйона барелів на день, зафіксованих у серпні. Відвантаження з порту Рас-Танура в Перській затоці зросли приблизно до 3.6 мільйона барелів на день із 929,000 барелів на день у серпні. Минулого тижня Ормузьку протоку залишили дев’ятнадцять дуже великих нафтових танкерів, кожен із яких перевозив 2 мільйони барелів саудівської нафти.
Це суттєве відновлення. Саудівська Аравія спрямувала більше сирої нафти через Ормузьку протоку, щоб компенсувати перебої в роботі свого нафтопроводу Схід—Захід, пошкодженого внаслідок атак, через що було порушено експорт із порту Янбу на Червоному морі. Королівство адаптувалося. Барелі рухаються. Трейдери їх бачать. І все ж ціни все одно стрімко зростають. Причина в тому, що ринок оцінює не пропозицію, яка існує сьогодні. Він оцінює ризик того, що маршрут постачання завтра знову буде перекрито. Коли дипломатичний шлях звужується, а військова загроза зберігається, фізичні барелі на воді не дають того відчуття безпеки, яке вони зазвичай забезпечували б.
Ситуація на ринку дизеля додає ще один рівень складності. У неділю президент Трамп заявив, що все ще «дуже серйозно» розглядає запровадження заборони США на експорт дизеля для боротьби з високими цінами. Адміністрація обговорювала 90-денну заборону, хоча представник Білого дому повідомив CNN, що адміністрація не розглядає ані заборону на експорт, ані навіть обмеження експорту. Колишній міністр енергетики Трампа Ден Бруйєтт назвав цю ідею «поганою ідеєю», яка матиме зворотний ефект, зазначивши, що дизель виробляється з того самого бареля нафти, що й бензин, а скорочення виробництва дизеля також обмежить пропозицію бензину. Чинний міністр енергетики Кріс Райт заявив, що «грубий інструмент у вигляді заборони експорту дизеля безумовно не працює». Сполучені Штати є найбільшим у світі експортером дизеля, і блокування 1.5 мільйона барелів, які щодня залишають країну, спочатку могло б знизити ціни на узбережжі Мексиканської затоки, але зрештою призвело б до скорочення завантаження нафтопереробних заводів і посилення дефіциту як дизеля, так і бензину. Європа вже сплачує рекордні премії за дизель. Ще одне раптове втручання може поширити шкоду на паливні ринки, не усунувши основного дефіциту.
Ринок природного газу розповідає іншу історію. Американські ф’ючерси впали, оскільки трубопровідна інфраструктура відновилася швидше, ніж очікувалося, послабивши побоювання щодо постачання, які посилилися на початку місяця. Європейські ціни на газ, однак, рухалися у протилежному напрямку, піднявшись вище €74 за мегават-годину, оскільки тривалі перебої в постачанні СПГ із Катару та невизначеність навколо Ормузької протоки не давали ринку заспокоїтися. Розбіжність між цінами на газ у США та Європі відображає той факт, що Сполучені Штати значною мірою захищені від ризику, пов’язаного з Ормузькою протокою, завдяки внутрішньому видобутку, тоді як Європа залежить від СПГ, що транспортується морем і має проходити тим самим водним шляхом.
Якщо ви намагаєтеся спрогнозувати наступний рух, ключові змінні є очевидними. Перше — чи відреагує Вашингтон на пропозицію Ірану через посередників. Друге — чи будуть умови Ірану розглядатися як відправна точка або як остаточна позиція. Третє — чи перейде заборона на експорт дизеля від риторики до політики. Кожен із цих чинників має власний набір наслідків. Дипломатичне відкриття може швидко послабити премію за ризик. Військова ескалація може підштовхнути Brent до $115 або вище. Заборона на експорт дизеля може на кілька тижнів знизити ціни на автозаправках, а потім підвищити їх для всіх. Ринок у реальному часі оцінює ймовірність кожного результату, а ціна нафти є найчеснішим вираженням цього розрахунку.
Ця стаття не є інвестиційною порадою. Ринковий аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
repost-content-media
NG+0,13%
GAS+0,74%
  • 27