Для криптотрейдерів, які стикаються з різкими коливаннями ціни Bitcoin або непередбачуваними рухами альткоїнів, вибір відповідного індикатора допомагає систематизувати визначення розміру позиції, розміщення стоп-лосів і аналіз пробоїв.
Наведені нижче десять індикаторів виконують різні завдання: від вимірювання фактичних рухів ціни до оцінювання ринкових настроїв і очікуваної майбутньої волатильності. Жоден із них сам по собі не може надійно передбачити напрямок руху ціни.
Ключові висновки
-
ATR і смуги Боллінджера належать до найпрактичніших індикаторів волатильності для вимірювання рухів ціни та виявлення розширення діапазону ринкових коливань.
-
Канали Кельтнера та канали Дончіана допомагають визначати точки пробою, торгові діапазони й потенційне продовження тренду.
-
Історична волатильність і стандартне відхилення вимірюють минулі коливання ціни, тоді як очікувана волатильність відображає очікування ринку.
-
Висока волатильність створює потенціал для більших рухів ціни, але також підвищує ризик значних збитків від торгівлі.
-
Поєднання індикаторів волатильності з індикаторами тренду, аналізом обсягу торгів і визначенням розміру позиції дає більше контексту для торгових рішень.
Що таке індикатори волатильності в торгівлі криптовалютами?
Індикатори волатильності — це інструменти технічного аналізу, які вимірюють, наскільки змінюється ціна активу за певний період.
На відміну від індикаторів тренду, які переважно оцінюють напрямок ринку, показники волатильності зосереджуються на величині, розсіюванні або очікуваному масштабі рухів ціни.
Висока волатильність указує на більші коливання ціни, а низька — на відносно стабільні умови торгівлі.
Періоди низької волатильності іноді передують сильнішим рухам ринку, проте саме лише стиснення волатильності не дає змоги визначити, коли відбудеться пробій.
10 найкращих індикаторів волатильності для торгівлі криптовалютами
| Індикатор волатильності |
Основна функція |
Найкраще застосування |
| Середній істинний діапазон (ATR) |
Вимірює середній істинний діапазон |
Розміщення стоп-лосів |
| Смуги Боллінджера |
Відстежує розсіювання цін |
Стиснення волатильності |
| Канали Кельтнера |
Використовує EMA та смуги на основі ATR |
Пробої в напрямку тренду |
| Стандартне відхилення |
Вимірює розсіювання цін |
Зміни волатильності |
| Історична волатильність |
Вимірює фактичні коливання |
Оцінювання ризику |
| Волатильність Чайкіна |
Відстежує зміни діапазону між максимумом і мінімумом |
Прискорення зміни волатильності |
| Індекс відносної волатильності |
Вимірює напрямок із зважуванням за волатильністю |
Підтвердження тренду |
| Канали Дончіана |
Відстежує нещодавні максимуми й мінімуми |
Рівні пробою |
| Ширина смуг Боллінджера |
Вимірює відносне розширення смуг |
Стиснення волатильності |
| Індекс очікуваної волатильності |
Вимірює очікування, закладені в цінах опціонів |
Ринкові настрої |
-
Середній істинний діапазон (ATR): найкращий для управління ризиками
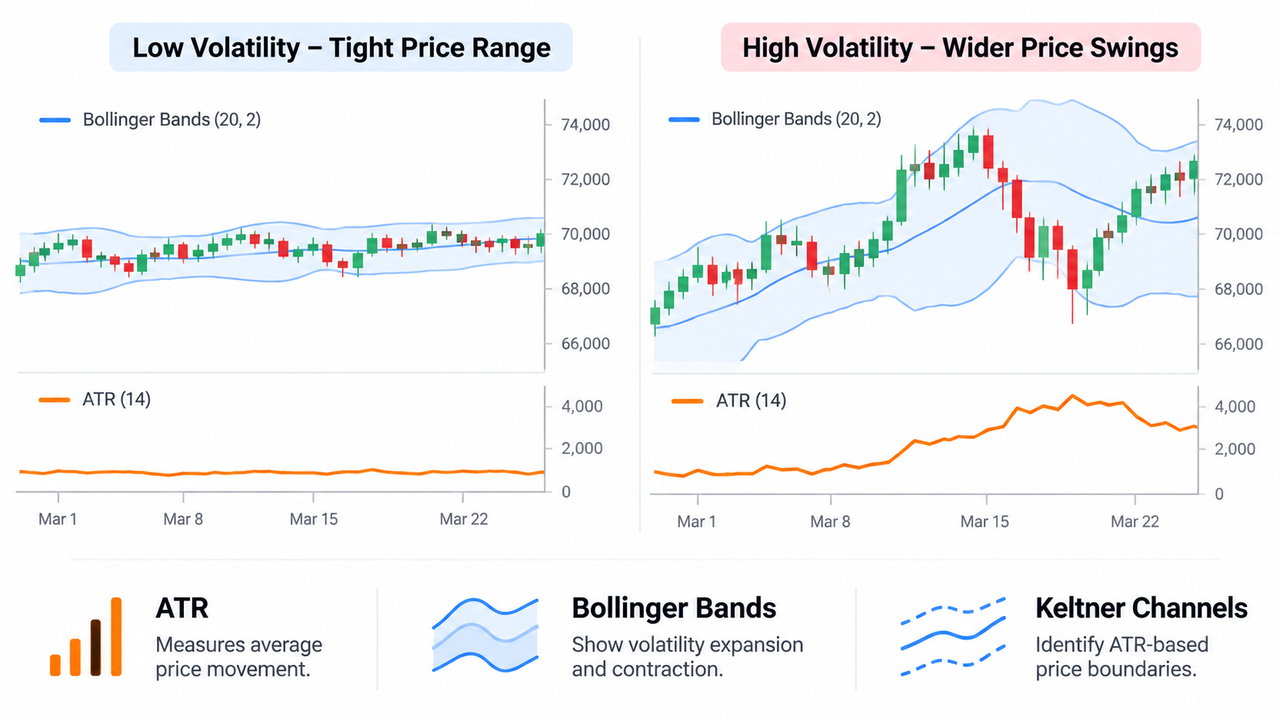
Середній істинний діапазон вимірює середній діапазон руху ціни за вибрані періоди, зазвичай за 14 свічок.
Для розрахунку істинного діапазону ATR враховує максимум і мінімум кожної свічки, а також попередню ціну закриття.
Вищі значення ATR указують на більші коливання ціни, а нижчі — на спокійніші ринкові умови.
Наприклад, якщо Bitcoin торгується за $70 000 із денним ATR у $2 000, його нещодавній середній істинний діапазон становить приблизно $2 000. Це не визначає, чи буде наступний рух висхідним або низхідним.
Трейдери часто використовують кратні значення ATR, щоб розрахувати відстань до стоп-лосу з урахуванням волатильності. Однак більша відстань до стоп-лосу потребує відповідного коригування розміру позиції.
-
Смуги Боллінджера: найкращі для виявлення стиснення волатильності
Смуги Боллінджера складаються з трьох ліній: центральної простої ковзної середньої (SMA), верхньої смуги та нижньої смуги.
Стандартне налаштування використовує SMA за 20 періодів із зовнішніми смугами на відстані двох стандартних відхилень.
Смуги розширюються за високої волатильності та звужуються, коли коливання ціни зменшуються.
Стиснення смуг Боллінджера відбувається, коли смуги суттєво звужуються, що може передувати сильнішому руху ціни.
Ціни поблизу верхньої смуги можуть бути відносно високими, а поблизу нижньої — відносно низькими. Жодна із цих ситуацій автоматично не означає перекупленості або перепроданості.
Різниця між Bollinger Band Width and ATR важлива, оскільки один індикатор вимірює відносне розсіювання, а інший — торгові діапазони.
-
Канали Кельтнера: найкращі для виявлення пробоїв у напрямку ринкового тренду
Канали Кельтнера поєднують експоненційну ковзну середню (EMA) з верхньою та нижньою смугами, які розраховують за допомогою ATR.
На відміну від смуг Боллінджера, які спираються на стандартне відхилення, сучасні канали Кельтнера використовують середні торгові діапазони.
Стійкий рух за межі верхнього каналу може вказувати на сильний висхідний імпульс. Пробій нижнього каналу може свідчити про тиск у бік зниження.
Однак за умов бокового руху ринку ціни можуть швидко повертатися всередину каналу.
Підхід Keltner Channels and Bollinger Bands дає різні сигнали індикаторів, оскільки їхні розрахунки волатильності відрізняються.
-
Стандартне відхилення: найкраще для вимірювання коливань ціни
Стандартне відхилення вимірює, наскільки ціни активу відхиляються від свого середнього значення.
Вищі показники вказують на більше розсіювання цін, а нижчі — на щільніше групування цін.
Наприклад, багаторазовий рух Bitcoin між $68 000 і $72 000 зазвичай спричиняє більше розсіювання цін, ніж рух у межах від $69 500 до $70 500, за умови зіставних періодів спостереження.
Стандартне відхилення особливо корисне для порівняння поточної волатильності з історичною поведінкою активу під час торгівлі.
Його основне обмеження полягає в тому, що воно вимірює розсіювання, а не напрямок ринку.
-
Історична волатильність (HV): найкраща для оцінювання ринкових умов
Історична волатильність вимірює мінливість дохідності за минулими змінами ціни протягом вибраного періоду. Зазвичай її виражають у відсотках у річному вимірі.
Висока історична волатильність указує на більші фактичні коливання ціни, а нижчі показники — на відносно спокійнішу торгівлю.
Криптотрейдери можуть порівнювати історичну волатильність Bitcoin, Ethereum та альткоїнів, щоб зрозуміти відмінності в ринковому ризику.
На відміну від ATR, який використовує одиниці ціни, HV у річному вимірі дає змогу порівнювати різні активи за умови однакової методики розрахунку.
Однак минула волатильність не гарантує подібних рухів у майбутньому.
-
Індикатор волатильності Чайкіна: найкращий для відстеження прискорення зміни волатильності
Індикатор волатильності Чайкіна вимірює темп зміни згладженої різниці між максимальною та мінімальною цінами.
Поширене налаштування порівнює експоненційну ковзну середню діапазону між максимумом і мінімумом за дев’ять періодів із її значенням дев’ять періодів тому.
Зростання волатильності Чайкіна свідчить про розширення торгових діапазонів, а зниження показників — про їхнє звуження.
Різкі підвищення іноді супроводжують сильні рухи ринку або потенційні точки розвороту.
Обмеження полягає в тому, що волатильність Чайкіна сама по собі не визначає, хто контролює ринок — покупці чи продавці.
-
Індекс відносної волатильності (RVI): найкращий для підтвердження напрямку
Індекс відносної волатильності вимірює баланс напрямків волатильності за допомогою стандартного відхилення змін ціни.
У поширених реалізаціях значення перебувають у межах від 0 до 100. Значення вище 50 зазвичай свідчать про сильніший тиск у бік зростання з урахуванням волатильності.
На відміну від ATR, RVI враховує інформацію про напрямок.
Криптотрейдери можуть поєднувати RVI з індексом відносної сили (RSI), щоб перевірити, чи підтримують імпульс і тиск, зважений за волатильністю, той самий ринковий тренд.
Водночас крайні значення RSI за високої волатильності можуть відображати виснаження тренду або стійкий імпульс. Жодна із цих ситуацій не гарантує розвороту.
-
Канали Дончіана: найкращі для визначення точок пробою
Канали Дончіана визначають найвищий максимум і найнижчий мінімум за вибраний минулий період, зазвичай за 20 свічок.
Верхня та нижня межі визначають нещодавні рівні опору й підтримки.
Закриття вище попередньої верхньої межі каналу Дончіана може вказувати на висхідний пробій, а закриття нижче попередньої нижньої межі — на тиск у бік зниження.
На відміну від статистичних показників волатильності, канали Дончіана переважно відстежують цінові межі.
Поєднання Donchian Channels with Keltner Channels допомагає відрізняти історичні рівні пробою від меж каналів на основі ATR.
-
Ширина смуг Боллінджера: найкраща для умов низької волатильності
Ширина смуг Боллінджера вимірює відносну відстань між верхньою та нижньою смугами Боллінджера.
Формула:
Ширина смуг Боллінджера = (Верхня смуга – Нижня смуга) / Центральна смуга
Деякі платформи для побудови графіків множать результат на 100.
Дуже низькі значення вказують на стиснення ринкової волатильності. Зростання показників свідчить про розширення смуг.
Наприклад, трейдер може відстежувати зниження ширини смуг, а потім перевірити, чи зростає обсяг торгів під час пробою.
Поєднання volatility indicators with other TradingView indicators може надати додатковий контекст щодо напрямку.
-
Індекс очікуваної волатильності: найкращий для оцінювання ринкових настроїв
Очікувана волатильність відображає очікувані майбутні коливання ціни, які визначають на основі цін опціонів.
Індекс VIX Index Чиказької біржі опціонів, який часто називають показником страху або індексом страху, оцінює очікувану волатильність S&P 500 на 30 днів.
VIX вимірює очікування на ринку акцій США, а не безпосередньо волатильність криптовалют.
Для аналізу саме криптовалют Deribit DVOL відображає очікувану волатильність на 30 днів у річному вимірі, розраховану на основі цін опціонів для підтримуваних криптовалют.
Вища очікувана волатильність зазвичай указує на більшу невизначеність на ринку, але не передбачає напрямку руху ціни.
Як використовувати індикатори волатильності в торгівлі криптовалютами
Практична стратегія поєднує вимірювання волатильності, аналіз напрямку та управління ризиками.
Розгляньмо трейдера, який оцінює BTC/USDT perpetual market on Gate.com.
Спочатку ширина смуг Боллінджера показує, чи стиснулася волатильність. Далі ATR оцінює типові рухи ціни, допомагаючи визначити відстань до стоп-лосу.
Потім трейдер аналізує trend indicators і trading volume, щоб оцінити напрямок ринку та активність його учасників.
Наприклад, розширення смуг, зростання ATR і збільшення обсягу торгів, які супроводжують пробій ціни, дають більше контексту, ніж будь-який окремий індикатор.
Розмір позиції має враховувати заплановану відстань до стоп-лосу, доступний капітал і прийнятний ризик. Висока волатильність може потребувати менших позицій.
Коротші часові інтервали також зазвичай створюють більше ринкового шуму та хибних сигналів, ніж денні графіки.
Обмеження індикаторів волатильності
Індикатори волатильності не можуть стабільно прогнозувати майбутні ціни або гарантувати прибутковість торгових стратегій.
ATR та історична волатильність спираються на минулі рухи. Смуги Боллінджера можуть давати хибні пробої, а індекси волатильності на основі опціонів відображають ринкові очікування, які можуть виявитися неточними.
Ринкова ліквідність, кредитне плече, прослизання та несподівані новини можуть збільшити збитки понад рівень, на який указують історичні значення індикаторів.
Висновок: які індикатори волатильності найкращі?
ATR особливо корисний для управління ризиками, смуги Боллінджера та їхня ширина — для виявлення стиснення волатильності, а канали Кельтнера або Дончіана — для визначення умов пробою.
Історична й очікувана волатильність дають ширше уявлення про фактичні коливання та ринкові очікування.
Найкорисніший підхід — поєднувати індикатори волатильності зі структурою руху ціни, напрямком ринку та підтвердженням обсягом торгів, а не покладатися на один технічний сигнал.
Поширені запитання
Який індикатор волатильності найкращий для торгівлі криптовалютами?
ATR і смуги Боллінджера — широко використовувані індикатори волатильності. ATR вимірює торгові діапазони для управління ризиками, а смуги Боллінджера допомагають виявляти розширення та стиснення волатильності. Кращий вибір залежить від стратегії трейдера.
Чи означає висока волатильність, що ціни криптовалют зростатимуть?
Ні. Висока волатильність указує на більші коливання ціни, які можуть відбуватися як під час зростання, так і під час падіння. Індикатори волатильності загалом не можуть самостійно передбачати напрямок руху ціни.
У чому різниця між ATR і стандартним відхиленням?
ATR розраховує середні істинні діапазони за максимальними, мінімальними та попередніми цінами закриття. Стандартне відхилення вимірює розсіювання цін навколо середнього значення. ATR корисний для оцінювання торгових діапазонів, а стандартне відхилення — для статистичного аналізу волатильності.
Чи можуть смуги Боллінджера передбачати пробої цін криптовалют?
Смуги Боллінджера можуть виявляти стиснення волатильності, яке іноді передує значному руху ціни. Вони не можуть надійно передбачити час або напрямок пробою, і хибні сигнали залишаються можливими.
Чи є VIX надійним індикатором волатильності Bitcoin?
VIX вимірює очікувану волатильність S&P 500, а не Bitcoin. Показники очікуваної волатильності саме для Bitcoin, як-от DVOL, надають більш безпосередню інформацію про очікування, закладені на ринках криптовалютних опціонів.
Відмова від відповідальності
Цей матеріал призначений лише для освітніх цілей і не є фінансовою чи інвестиційною рекомендацією. Криптовалютні ринки пов’язані зі значними ризиками, зокрема різкими рухами ціни, нестачею ліквідності та збитками від торгівлі з кредитним плечем. Технічні індикатори та минулі результати не гарантують майбутніх результатів. Доступність продуктів і правила торгівлі можуть відрізнятися залежно від юрисдикції.