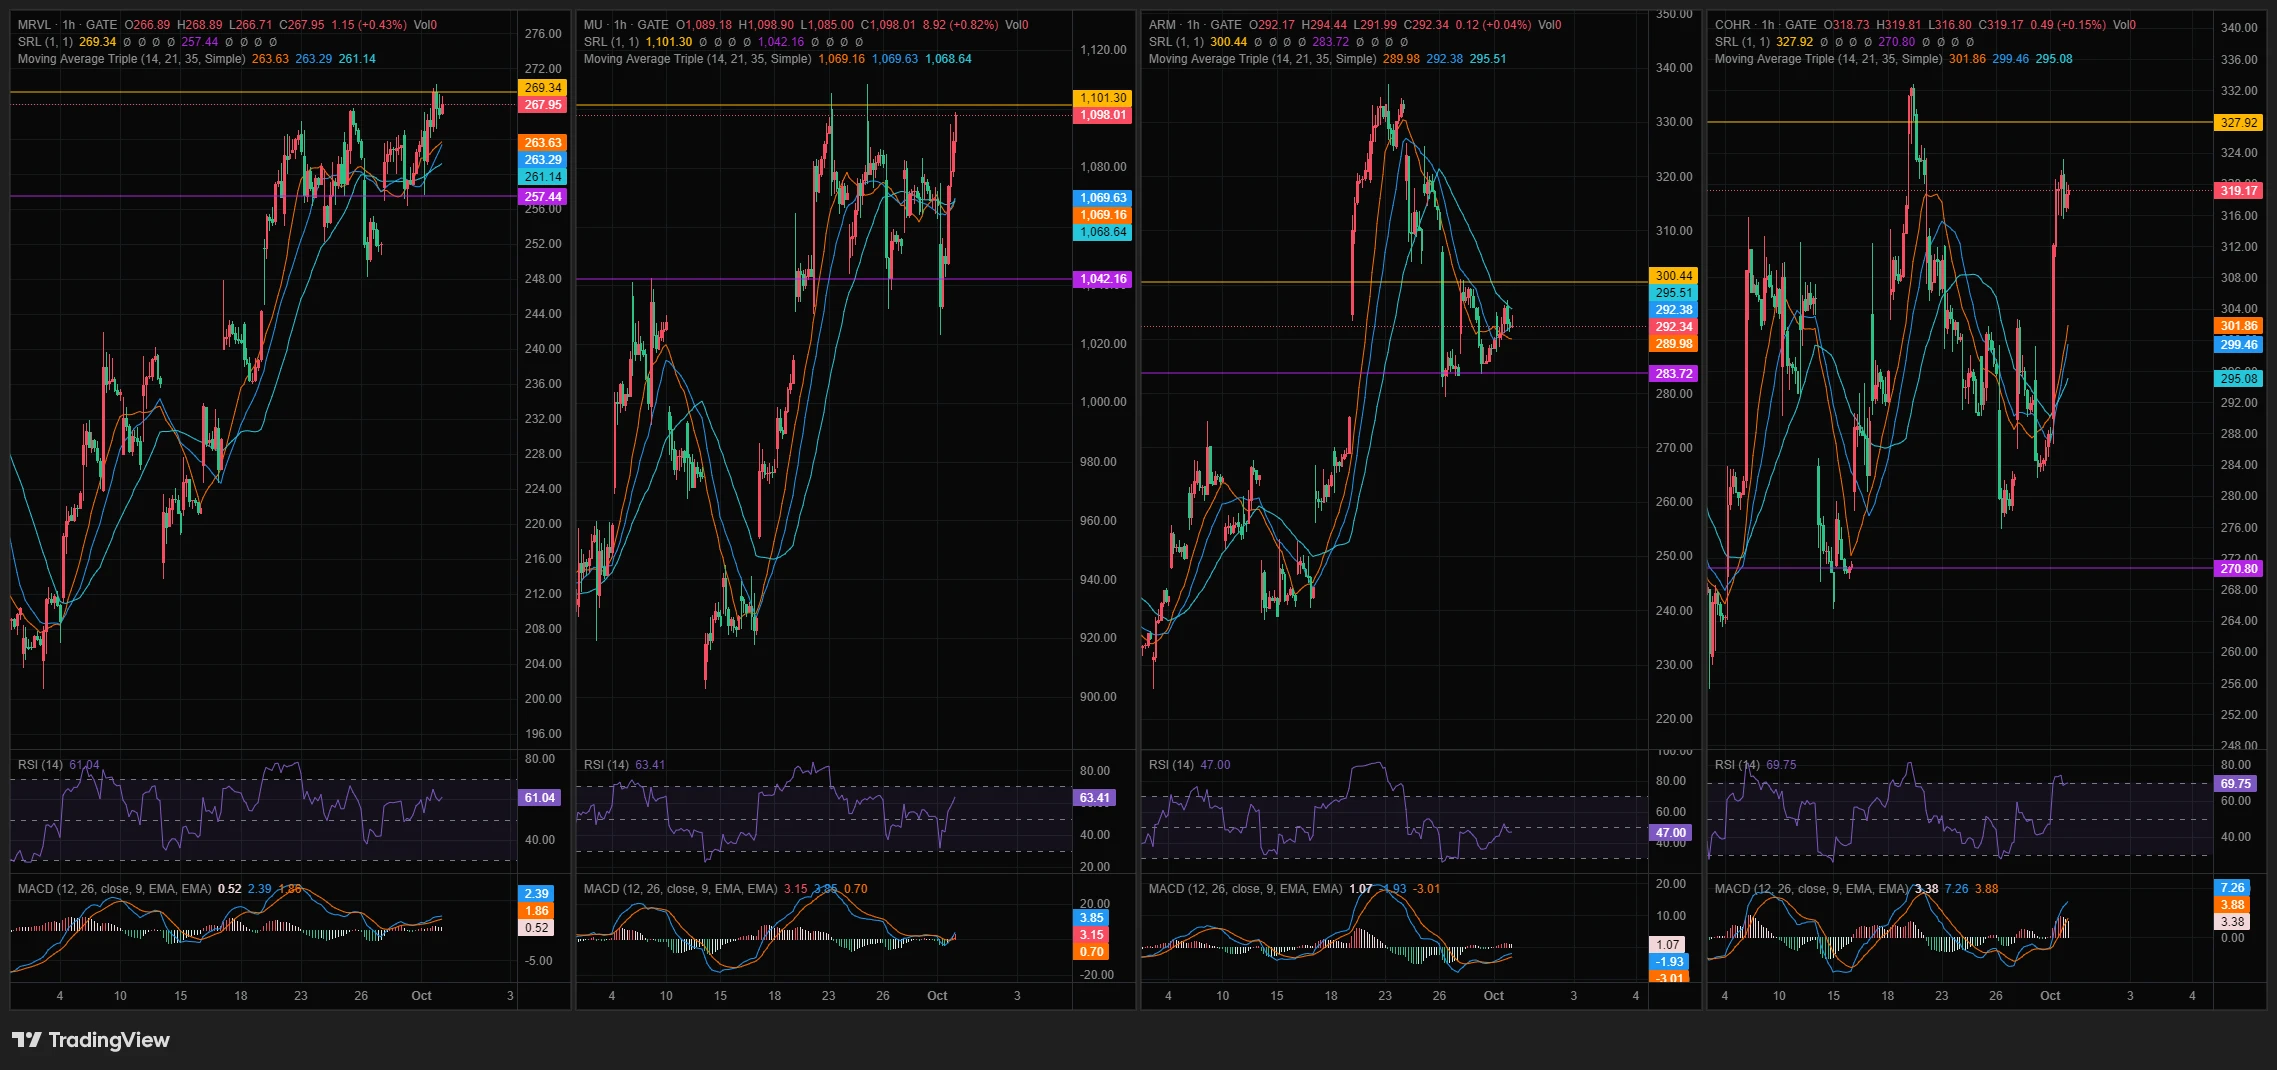
#MarvellJumps4.5% #MU,
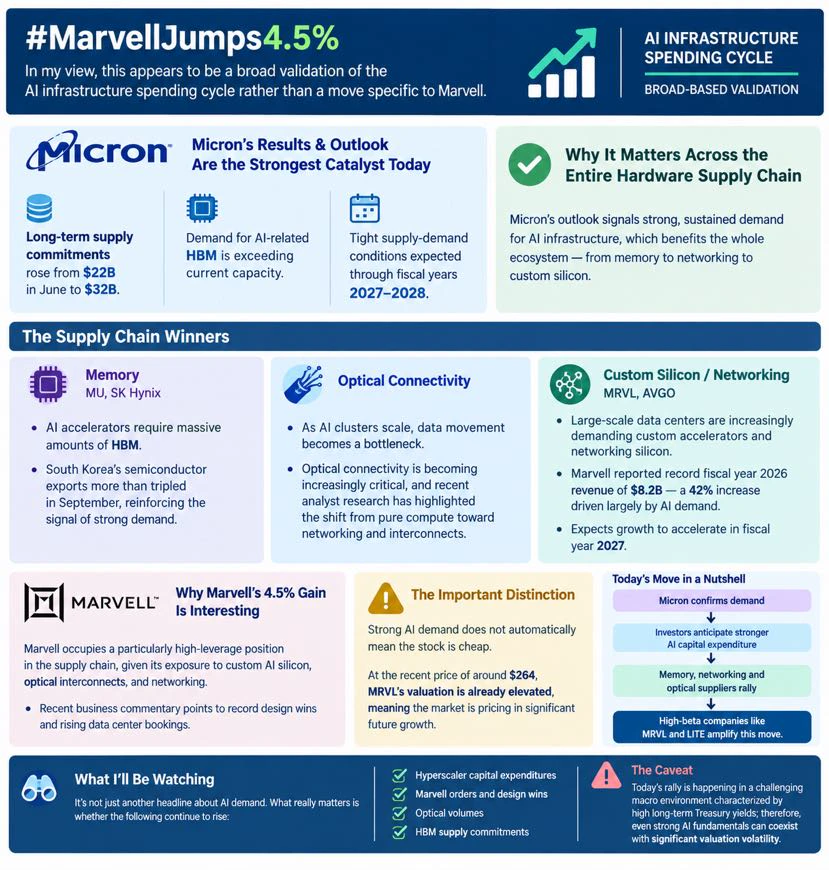
Na minha visão, isso parece ser uma validação ampla do ciclo de gastos com infraestrutura de IA, e não um movimento específico da Marvell.
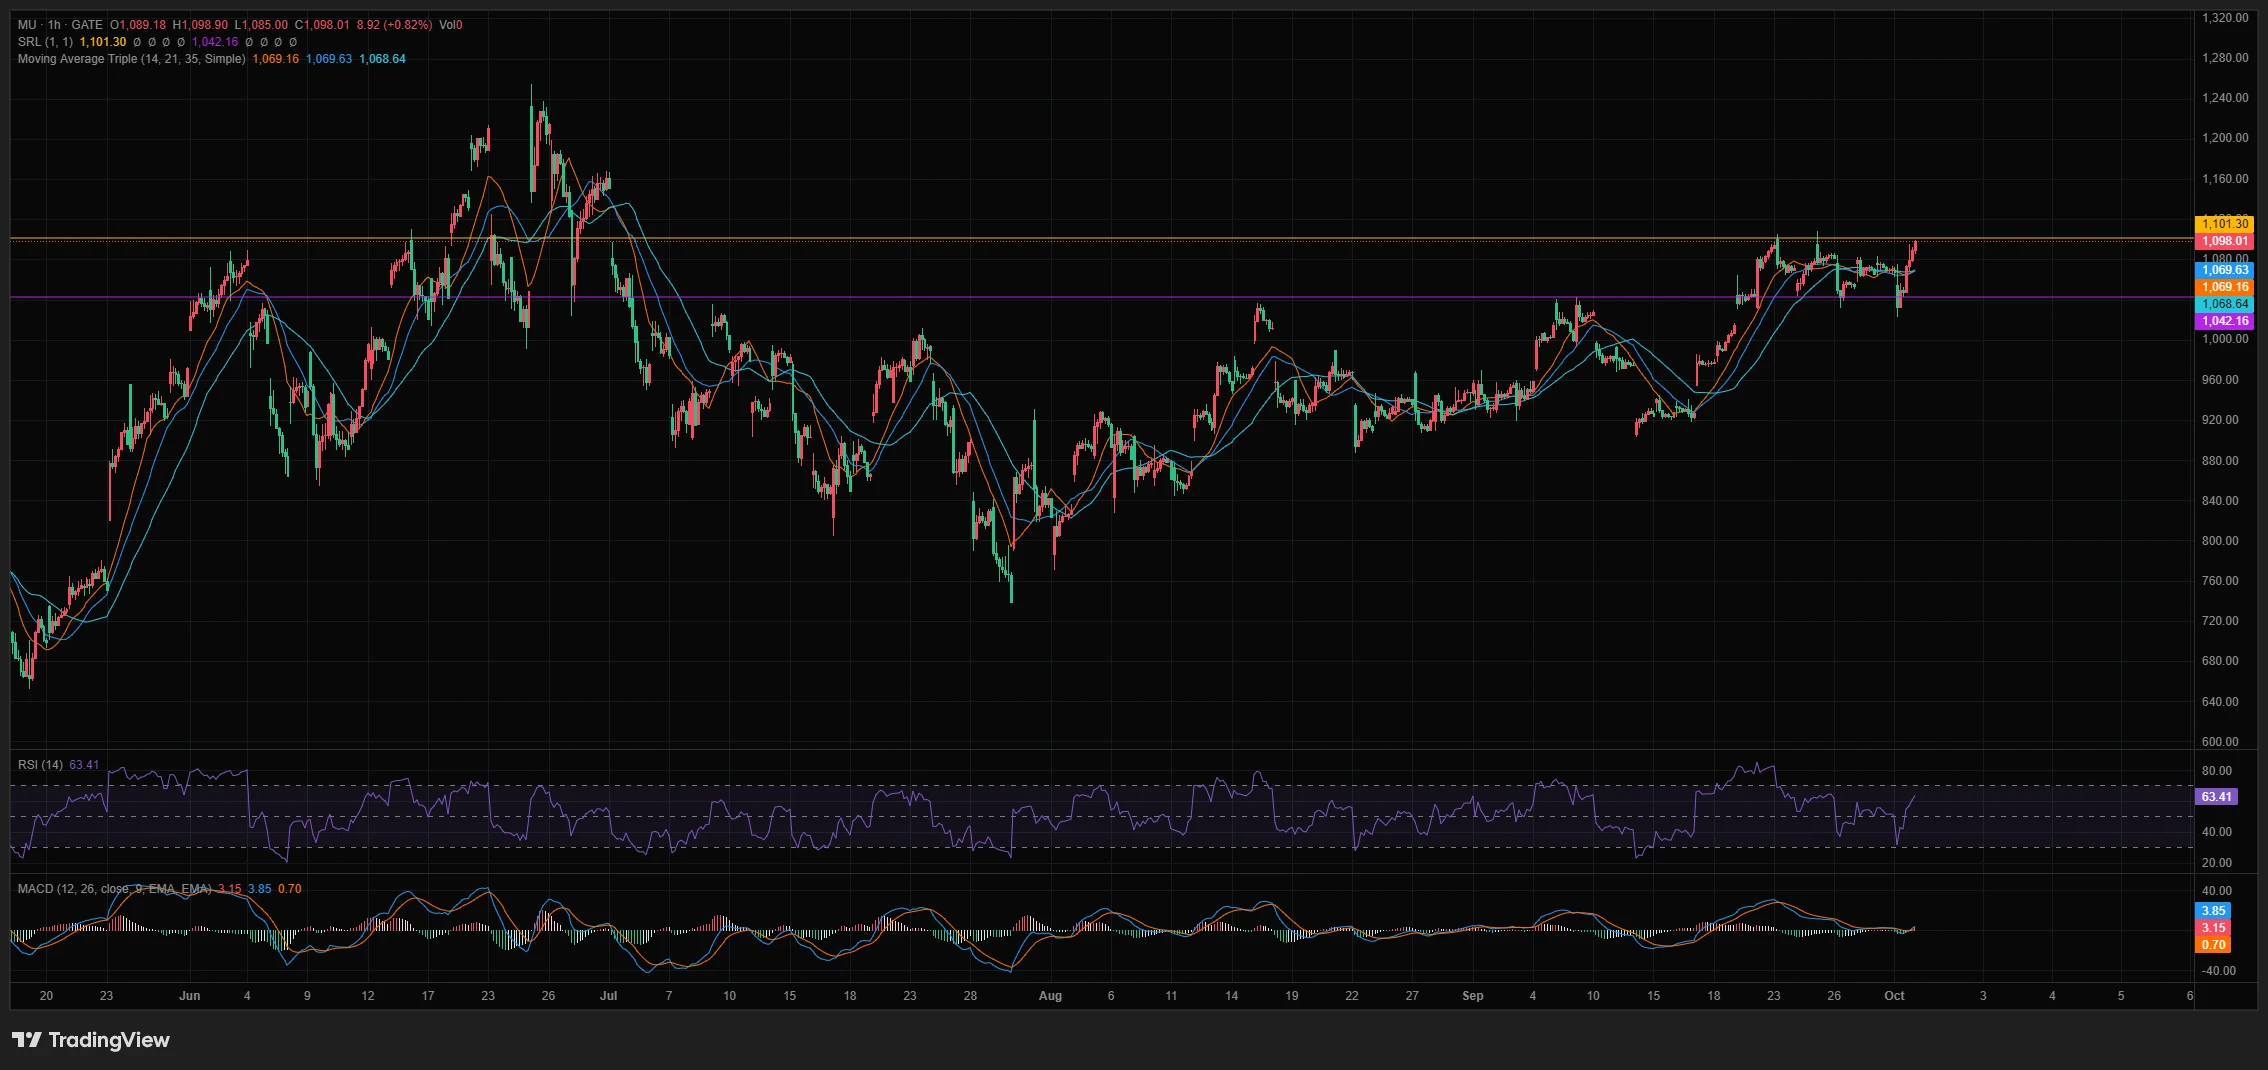
Os resultados e as perspectivas da Micron parecem ser o catalisador mais forte hoje. A Micron informou que os compromissos de fornecimento de longo prazo subiram de US$ 22 bilhões em junho para US$ 32 bilhões, e que a demanda por memória de alta largura de banda relacionada à IA está levando os pedidos além da capacidade atual. Além disso, a empresa prevê condições apertadas de oferta e demanda durante os anos fiscais de 2027–2028.
Isso é significativo em toda a cadeia de hardware:
* Memória — MU, SK Hynix: os aceleradores de IA exigem enormes quantidades de HBM. As exportações de semicondutores da Coreia do Sul mais que triplicaram em setembro, reforçando o sinal de uma demanda forte.
* À medida que os clusters de IA aumentam de escala, a movimentação de dados se torna um gargalo. A conectividade óptica está se tornando cada vez mais crítica, e análises recentes de especialistas destacaram essa mudança do foco exclusivo em computação para redes e interconexões.
* Silício personalizado/redes — MRVL, AVGO: data centers de grande escala estão demandando cada vez mais aceleradores personalizados e silício para redes. A Marvell reportou receita recorde de US$ 8,2 bilhões no ano fiscal de 2026 — um aumento de 42%, impulsionado em grande parte pela demanda por IA — e espera que o crescimento acelere no ano fiscal de 2027.
Por que a alta de 4,5% da Marvell é interessante? A Marvell ocupa uma posição particularmente alavancada na cadeia de fornecimento, dada sua exposição a silício personalizado para IA, interconexões ópticas e redes. Comentários recentes sobre os negócios apontam para recordes de contratos de desenvolvimento e aumento das reservas de data centers.
No entanto, há uma distinção crucial: uma demanda forte por IA não significa automaticamente que a ação esteja barata. Ao preço recente de cerca de US$ 264, a avaliação da MRVL já está elevada, o que significa que o mercado está precificando um crescimento futuro significativo.
Assim, eu resumiria o movimento de hoje da seguinte forma:
A Micron confirma a demanda → investidores antecipam um aumento nos gastos de capital com IA → fornecedores de memória, redes e soluções ópticas sobem → empresas de alto beta, como MRVL e LITE, amplificam esse movimento.
O mais importante que observarei daqui em diante não é apenas outra manchete sobre a demanda por IA; o que realmente importa é se os gastos de capital dos hiperescaladores, os pedidos e contratos de desenvolvimento da Marvell, os volumes ópticos e os compromissos de fornecimento de HBM continuarão subindo o suficiente para justificar essas avaliações.
Uma ressalva: a alta de hoje ocorre em um ambiente macroeconômico desafiador, caracterizado por rendimentos elevados dos Treasuries de longo prazo; consequentemente, fundamentos sólidos de IA podem coexistir com uma volatilidade significativa nas avaliações
$MU
.$SKHYNIX $MRVL $LITE