Para os traders de criptomoedas que lidam com oscilações repentinas no preço do Bitcoin ou movimentos imprevisíveis de altcoins, escolher o indicador certo pode tornar o dimensionamento de posições, a colocação de stop-loss e a análise de rompimentos mais sistemáticos.
Os dez indicadores abaixo servem a diferentes propósitos, desde medir o movimento real dos preços até avaliar o sentimento do mercado e a volatilidade futura esperada. Nenhum pode prever de forma confiável a direção do preço por si só.
Principais Conclusões
-
ATR e Bandas de Bollinger estão entre os indicadores de volatilidade mais práticos para medir movimentos de preços e identificar a expansão do mercado.
-
Canais de Keltner e Canais de Donchian ajudam a identificar pontos de rompimento, faixas de negociação e potenciais continuações de tendência.
-
Volatilidade histórica e Desvio Padrão medem flutuações de preços passadas, enquanto a volatilidade implícita reflete as expectativas do mercado.
-
Alta volatilidade cria movimentos de preços potenciais maiores, mas também aumenta o risco de perdas substanciais em negociações.
-
Combinar indicadores de volatilidade com indicadores de tendência, análise de volume e dimensionamento de posições melhora o contexto por trás das decisões de negociação.
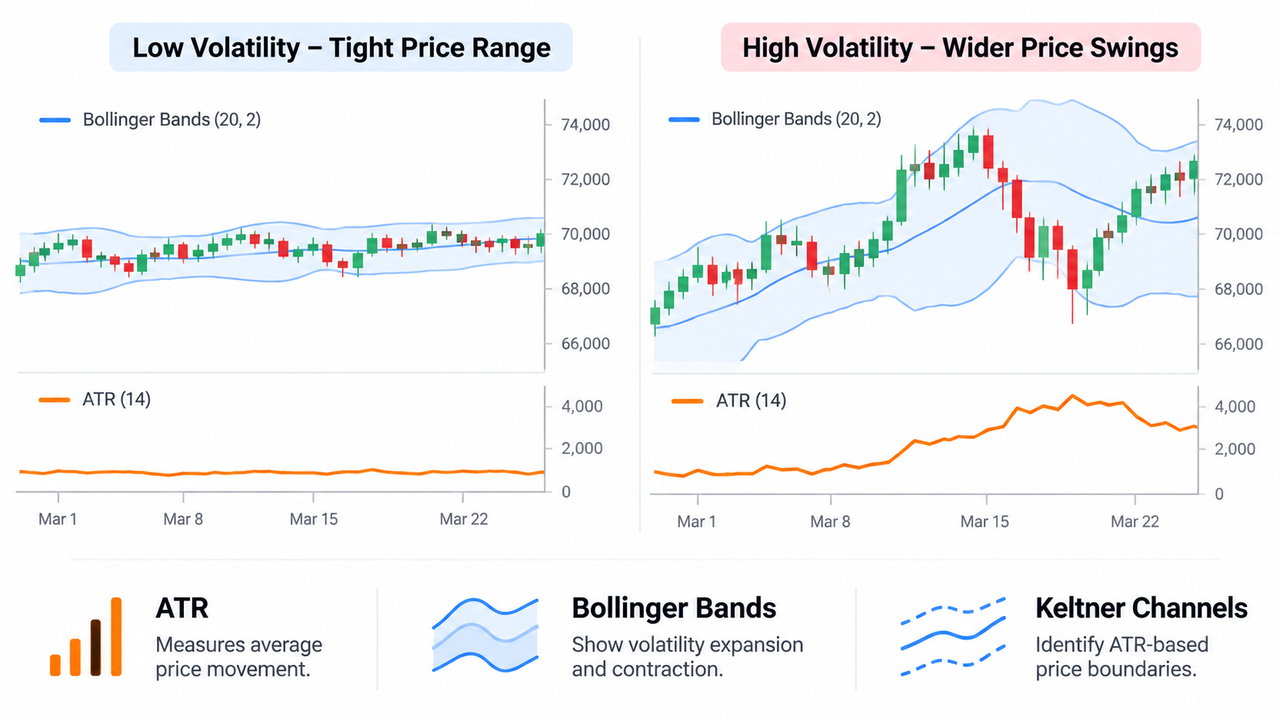
O Que São Indicadores de Volatilidade na Negociação de Criptomoedas?
Indicadores de volatilidade são ferramentas de análise técnica que medem quanto o preço de um ativo muda ao longo de um período específico.
Ao contrário dos indicadores de tendência, que avaliam principalmente a direção do mercado, as medidas de volatilidade focam na magnitude, dispersão ou tamanho esperado dos movimentos de preços.
Alta volatilidade indica oscilações de preços mais amplas, enquanto baixa volatilidade sugere condições de negociação relativamente estáveis.
Períodos de baixa volatilidade às vezes precedem movimentos de mercado mais fortes, embora a compressão sozinha não possa estabelecer quando um rompimento ocorrerá.
10 Melhores Indicadores de Volatilidade para Negociação de Criptomoedas
| Indicador de Volatilidade |
Função Principal |
Melhor Uso |
| Average True Range (ATR) |
Mede a faixa verdadeira média |
Colocação de stop-loss |
| Bandas de Bollinger |
Acompanha a dispersão de preços |
Compressões de volatilidade |
| Canais de Keltner |
Usa bandas EMA e ATR |
Rompimentos de tendência |
| Desvio Padrão |
Mede a dispersão de preços |
Mudanças de volatilidade |
| Volatilidade Histórica |
Mede flutuações realizadas |
Avaliação de risco |
| Indicador de Volatilidade Chaikin |
Acompanha mudanças na faixa alta-baixa |
Aceleração da volatilidade |
| Índice de Volatilidade Relativa |
Mede a direção ponderada pela volatilidade |
Confirmação de tendência |
| Canais de Donchian |
Acompanha máximas e mínimas recentes |
Níveis de rompimento |
| Largura da Banda de Bollinger |
Mede a expansão relativa da banda |
Condições de baixa volatilidade |
| Índice de Volatilidade Implícita |
Mede expectativas implícitas de opções |
Sentimento do mercado |
-
Average True Range (ATR): Melhor para Gestão de Risco
Average True Range mede a faixa média de movimento de preços ao longo de períodos selecionados, tipicamente 14 candles.
ATR incorpora o preço máximo, mínimo e o preço de fechamento anterior de cada candle para calcular a faixa verdadeira.
Valores mais altos de ATR indicam oscilações de preços maiores, enquanto valores mais baixos sugerem condições de mercado mais calmas.
Por exemplo, se o Bitcoin é negociado a US$ 70.000 com um ATR diário de US$ 2.000, sua faixa verdadeira média recente é de aproximadamente US$ 2.000. Isso não estabelece se o próximo movimento será para cima ou para baixo.
Os traders costumam usar múltiplos de ATR para calcular distâncias de stop-loss ajustadas pela volatilidade. No entanto, stops mais amplos exigem ajustes correspondentes no tamanho da posição.
-
Bandas de Bollinger: Melhor para Compressões de Volatilidade
As Bandas de Bollinger consistem em três linhas: uma média móvel simples (SMA) central, uma banda superior e uma banda inferior.
A configuração padrão usa uma SMA de 20 períodos com bandas externas posicionadas a duas desvios padrão de distância.
As bandas se expandem durante alta volatilidade e se contraem quando as flutuações de preços diminuem.
Uma compressão das Bandas de Bollinger ocorre quando as bandas se estreitam significativamente, potencialmente precedendo um movimento de preço mais forte.
Preços próximos à banda superior podem estar relativamente elevados, enquanto preços próximos à banda inferior podem parecer relativamente deprimidos. Nenhum estabelece automaticamente condições de sobrecompra ou sobrevenda.
A distinção entre Bollinger Band Width and ATR é importante porque um mede a dispersão relativa enquanto o outro mede as faixas de negociação.
-
Canais de Keltner: Melhor para Rompimentos de Tendência
Os Canais de Keltner combinam uma média móvel exponencial (EMA) com bandas superiores e inferiores calculadas usando ATR.
Ao contrário das Bandas de Bollinger, que dependem do Desvio Padrão, os Canais de Keltner modernos usam faixas de negociação médias.
Um movimento sustentado além do canal superior pode indicar forte momentum de alta. Um rompimento abaixo do canal inferior pode sugerir pressão de baixa.
No entanto, os preços podem rapidamente retornar para dentro do canal durante condições de mercado lateral.
A abordagem Keltner Channels and Bollinger Bands produz sinais de indicadores diferentes porque seus cálculos de volatilidade diferem.
-
Desvio Padrão: Melhor para Medir Flutuações de Preços
O Desvio Padrão mede o quanto os preços de um ativo se desviam de seu valor médio.
Leituras mais altas indicam maior dispersão de preços, enquanto valores mais baixos sugerem um agrupamento de preços mais apertado.
Por exemplo, o Bitcoin se movendo repetidamente entre US$ 68.000 e US$ 72.000 geralmente produz maior dispersão de preços do que um movimento confinado entre US$ 69.500 e US$ 70.500, assumindo períodos de observação comparáveis.
O Desvio Padrão é particularmente útil ao comparar a volatilidade atual com o comportamento histórico de negociação de um ativo.
Sua principal limitação é que mede a dispersão, não a direção do mercado.
-
Volatilidade Histórica (HV): Melhor para Avaliar Condições de Mercado
A Volatilidade Histórica mede a variabilidade dos retornos de preços passados ao longo de um período selecionado, comumente expressa como uma porcentagem anualizada.
Alta Volatilidade Histórica indica flutuações de preços realizadas maiores, enquanto leituras mais baixas sugerem negociações relativamente mais calmas.
Os traders de criptomoedas podem comparar a volatilidade histórica entre Bitcoin, Ethereum e altcoins para entender as diferenças no risco de mercado.
Ao contrário do ATR, que usa unidades de preço, a HV anualizada pode apoiar comparações entre ativos quando calculada de forma consistente.
No entanto, a volatilidade passada não garante movimentos futuros semelhantes.
-
Indicador de Volatilidade Chaikin: Melhor para Acompanhar a Aceleração da Volatilidade
O Indicador de Volatilidade Chaikin mede a taxa de mudança na diferença suavizada entre os preços altos e baixos.
Uma configuração comum compara uma média móvel exponencial de nove períodos da faixa alta-baixa com seu valor nove períodos antes.
Aumento da Volatilidade Chaikin sugere expansão das faixas de negociação, enquanto leituras em declínio indicam contração.
Aumentos repentinos às vezes acompanham movimentos de mercado fortes ou potenciais pontos de reversão.
O detalhe é que a Volatilidade Chaikin não estabelece independentemente se compradores ou vendedores controlam o mercado.
-
Índice de Volatilidade Relativa (RVI): Melhor para Confirmação Direcional
O Índice de Volatilidade Relativa mede o equilíbrio direcional da volatilidade usando o desvio padrão das mudanças de preço.
Implementações comuns produzem leituras entre 0 e 100, com valores acima de 50 geralmente sugerindo pressão de volatilidade ponderada para cima mais forte.
Ao contrário do ATR, o RVI incorpora informações direcionais.
Os traders de criptomoedas podem combinar o RVI com o Índice de Força Relativa (RSI) para examinar se o momentum e a pressão ponderada pela volatilidade apoiam a mesma tendência de mercado.
Ainda assim, leituras extremas do RSI durante alta volatilidade podem refletir exaustão de tendência ou momentum sustentado. Nenhum garante reversão.
-
Canais de Donchian: Melhor para Identificar Pontos de Rompimento
Os Canais de Donchian identificam a máxima mais alta e a mínima mais baixa ao longo de um período de retrospectiva selecionado, comumente 20 candles.
Os limites superior e inferior estabelecem níveis recentes de resistência e suporte.
Um fechamento acima do limite superior anterior de Donchian pode indicar um rompimento de alta, enquanto um fechamento abaixo do limite inferior anterior sugere pressão de baixa.
Ao contrário das medidas de volatilidade estatística, os Canais de Donchian acompanham principalmente os limites de preço.
Combinar Donchian Channels with Keltner Channels ajuda a distinguir níveis históricos de rompimento dos limites de canal baseados em ATR.
-
Largura da Banda de Bollinger: Melhor para Condições de Baixa Volatilidade
A Largura da Banda de Bollinger mede a distância relativa entre as bandas superior e inferior das Bandas de Bollinger.
Fórmula:
Largura da Banda de Bollinger = (Banda Superior − Banda Inferior) ÷ Banda do Meio
Algumas plataformas de gráficos multiplicam o resultado por 100.
Valores muito baixos indicam volatilidade de mercado comprimida. Leituras crescentes sugerem que as bandas estão se expandindo.
Por exemplo, um trader pode monitorar a queda da Largura da Banda antes de verificar se o volume de negociação aumenta durante um rompimento.
Combinar volatility indicators with other TradingView indicators pode fornecer contexto direcional adicional.
-
Índice de Volatilidade Implícita: Melhor para Sentimento do Mercado
A volatilidade implícita reflete as flutuações de preços futuras esperadas derivadas dos preços das opções.
O VIX Index da Chicago Board Options Exchange, frequentemente chamado de medidor do medo ou índice do medo, estima a volatilidade esperada de 30 dias no S&P 500.
O VIX mede as expectativas do mercado de ações dos EUA, não a volatilidade do Bitcoin diretamente.
Para uma análise específica de criptomoedas, Deribit DVOL representa uma expectativa de volatilidade implícita anualizada de 30 dias para criptomoedas suportadas.
Uma maior volatilidade implícita geralmente indica maior incerteza no mercado, mas não prevê a direção do preço.
Como Usar Indicadores de Volatilidade na Negociação de Criptomoedas
Uma estratégia prática combina medição de volatilidade, análise direcional e gestão de risco.
Considere um trader avaliando o BTC/USDT perpetual market on Gate.com.
Primeiro, a Largura da Banda de Bollinger identifica se a volatilidade está comprimida. Em seguida, o ATR estima os movimentos de preços típicos, ajudando a determinar a distância do stop-loss.
O trader então examina trend indicators e trading volume para avaliar a direção e a participação do mercado.
Por exemplo, bandas em expansão, ATR crescente e volume aumentando acompanhando um rompimento de preço fornecem mais contexto do que qualquer indicador isolado.
O tamanho da posição deve refletir a distância do stop proposta, o capital disponível e o risco aceitável. Alta volatilidade pode exigir posições menores.
Períodos de tempo mais curtos também tendem a gerar mais ruído de mercado e sinais falsos do que gráficos diários.
Limitações dos Indicadores de Volatilidade
Os indicadores de volatilidade não podem prever consistentemente preços futuros ou garantir estratégias de negociação lucrativas.
ATR e volatilidade histórica dependem de movimentos passados. As Bandas de Bollinger podem produzir rompimentos falsos, enquanto os índices de volatilidade baseados em opções refletem expectativas de mercado que podem se mostrar imprecisas.
A liquidez do mercado, alavancagem, deslizamento e notícias inesperadas podem amplificar perdas além do que as leituras históricas dos indicadores sugerem.
Conclusão: Quais Indicadores de Volatilidade São os Melhores?
O ATR é particularmente útil para gestão de risco, as Bandas de Bollinger e a Largura da Banda para compressão de volatilidade, e os Canais de Keltner ou Canais de Donchian para identificar condições de rompimento.
A volatilidade histórica e implícita oferecem perspectivas mais amplas sobre flutuações realizadas e expectativas do mercado.
A abordagem mais útil combina indicadores de volatilidade com a estrutura de preços, direção do mercado e confirmação de volume, em vez de depender de um único sinal técnico.
Perguntas Frequentes
Qual é o melhor indicador de volatilidade para negociação de criptomoedas?
ATR e Bandas de Bollinger são indicadores de volatilidade amplamente utilizados. O ATR mede faixas de negociação para gestão de risco, enquanto as Bandas de Bollinger ajudam a identificar expansão e compressão de volatilidade. A melhor escolha depende da estratégia do trader.
Alta volatilidade significa que os preços das criptomoedas aumentarão?
Não. Alta volatilidade indica oscilações de preços maiores, que podem ocorrer durante altas ou quedas. Indicadores de volatilidade geralmente não podem prever a direção do preço de forma independente.
Qual é a diferença entre ATR e Desvio Padrão?
O ATR calcula faixas verdadeiras médias usando preços altos, baixos e de fechamento anteriores. O Desvio Padrão mede a dispersão de preços em torno de uma média. O ATR é útil para estimar faixas de negociação, enquanto o Desvio Padrão apoia a análise estatística da volatilidade.
As Bandas de Bollinger podem prever rompimentos de criptomoedas?
As Bandas de Bollinger podem identificar volatilidade comprimida que às vezes precede um movimento de preço significativo. Elas não podem prever de forma confiável o tempo ou a direção do rompimento, e sinais falsos permanecem possíveis.
O VIX é um indicador confiável para a volatilidade do Bitcoin?
O VIX mede a volatilidade esperada no S&P 500, não no Bitcoin. Medidas de volatilidade implícita específicas para Bitcoin, como o DVOL, fornecem informações mais diretas sobre as expectativas embutidas nos mercados de opções de criptomoedas.
Isenção de responsabilidade
Este conteúdo é apenas para fins educacionais e não constitui aconselhamento financeiro ou de investimento. Os mercados de criptomoedas apresentam riscos substanciais, incluindo movimentos de preços repentinos, escassez de liquidez e perdas em negociações alavancadas. Indicadores técnicos e desempenho histórico não garantem resultados futuros. A disponibilidade de produtos e as regras de negociação podem diferir por jurisdição.