#美股 #Gate股票 米国株が三重の試練に直面:CPI、銀行決算、ASML–TSMCのAI取引
ウォール街は、インフレ、企業決算、AI半導体需要が市場の次の方向性をめぐって競い合う、重要な週に入ろうとしている。S&P 500、ダウ・ジョーンズ、ナスダックは週初めに過去最高値圏で始まる一方、原油価格の上昇と高止まりする米国債利回りが、高バリュエーションの成長株にとって厳しい環境を生み出している。10月12日時点で、Charles Schwabの朝の市場スナップショットでは、S&P 500は約7,812、ダウは約51,655、ナスダックは約27,366だった。これらの水準は新たなブレイクアウトの確認ではなく、出発点を示すものだ。
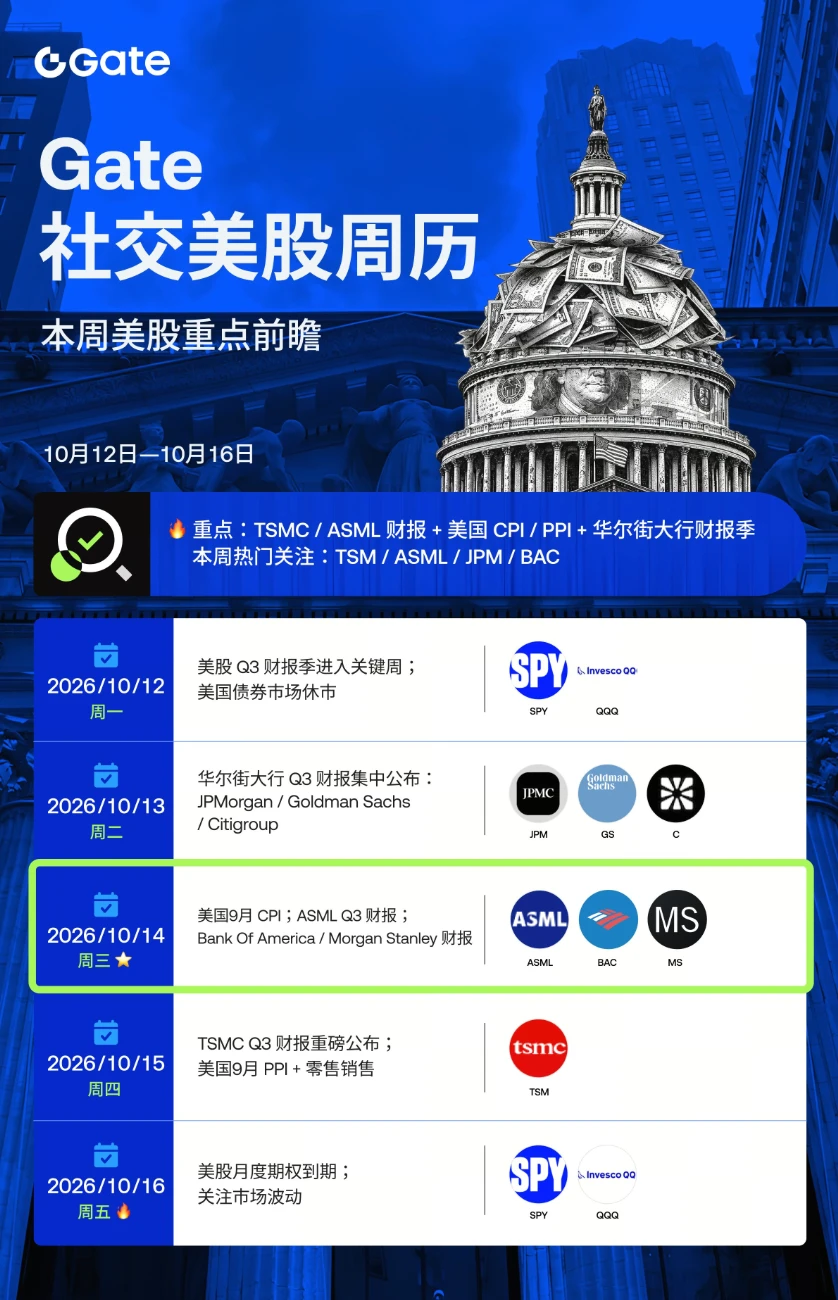
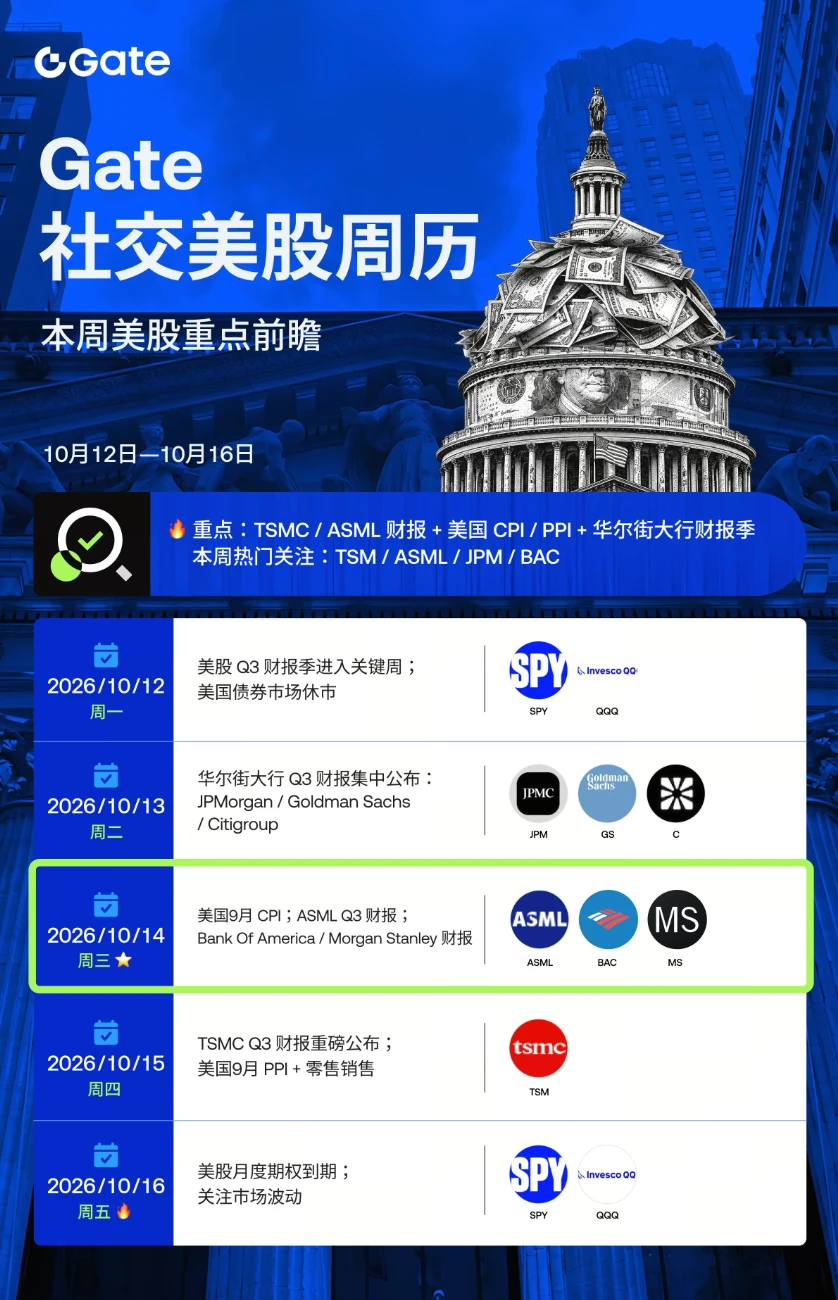
① 10月13日火曜日 — 銀行決算が米国経済を試す
JPMorgan Chase、Goldman Sachs、Citigroup、Wells Fargoが火曜日の決算予定の中心となり、Bank of AmericaとMorgan Stanleyが水曜日に続く。投資家は見出しとなる1株当たり利益だけでなく、トレーディング収益、投資銀行業務、純金利収入、融資の伸び、クレジットカードの延滞率にも注目すべきだ。
活発なトレーディングと底堅い融資は金融株を支える可能性がある。しかし、貸倒引当金の増加や消費者信用の悪化は、表面上は好調な利益の下にある圧力を露呈させる可能性がある。市場の反応は、経営陣の業績見通しが、利益の強さが次の四半期まで続く可能性を裏付けるかどうかに左右されるだろう。
② 10月14日水曜日 — 9月CPIが金利見通しを再評価させる可能性
9月の消費者物価指数は、東部時間午前8時30分に発表される予定だ。提示されているコンセンサス予想は、総合インフレ率が前年比3.6%、コアインフレ率が2.5%となっている。これらは予想値であり、発表済みの結果ではない。
重要なのは、インフレが広範に鈍化しているのか、それともエネルギーやその他の投入コストによって根強く残っているのかという点だ。予想を上回る強い結果となれば、米国債利回りが上昇し、テクノロジー株のバリュエーションを圧迫し、金融引き締め政策を維持する根拠が強まる可能性がある。弱い結果はリスク選好を支える可能性があるが、1回の好ましい結果だけで持続的なディスインフレ傾向が確立するわけではない。
月曜日の取引で原油価格が1バレル当たり100ドルを超えて急騰しているため、エネルギーコストは特に重要な監視対象となるリスクだ。
③ 10月14日水曜日 — ASMLが将来のAI半導体投資を試す
ASMLは中央ヨーロッパ時間07:00に第3四半期決算を発表する。同社が以前発表した2026年の売上高見通しは430億ユーロ~450億ユーロで、第3四半期の売上高は110億ユーロ~120億ユーロ、粗利益率は55%~57%と見込まれている。
決定的な指標は、リソグラフィー装置の新規受注、EUV需要、受注残、そして経営陣の生産能力計画だ。ASMLは以前、上期の受注高が好調だったと報告し、顧客がAI関連需要に対応して生産能力の拡大を加速していると述べた。今や投資家が必要としているのは、こうした取り組みが将来の装置販売を支えるのに十分な強さを維持しているという証拠だ。
④ 10月15日木曜日 — TSMCがAI需要と収益性を試す
TSMCの第3四半期の詳細な決算は、台湾時間14:00に発表される予定だ。同社が以前発表した見通しでは、売上高は446億ドル~458億ドル、粗利益率は65%~67%、営業利益率は56%~58%とされている。
9月の月次売上高はすでに強いシグナルを示している。TSMCは5,118.6億台湾ドルを報告し、前年同月比54.6%増となった。次の問題は、その成長が予想に沿う利益につながるかどうか、そして経営陣が先端ノード需要、AIアクセラレーターの生産、設備能力の拡大に対する自信を維持するかどうかだ。過去最高の売上高だけでは、利益率の改善を保証できない。
⑤ 10月15日木曜日 — PPIと小売売上高がさらに別の材料を加える
9月の生産者物価データと小売売上高は、東部時間午前8時30分に発表される予定だ。提示されている予想では、総合PPIは前年比5.3%上昇、コアPPIは4.4%上昇、小売売上高は前月比0.3%増となっている。
生産者物価が上昇する一方で小売支出が底堅ければ、消費者が経済活動を支え続ける中でも、コスト圧力が根強く残っていることを示す可能性がある。生産者インフレが鈍化し、支出が安定していれば、より建設的な組み合わせとなるだろう。市場は各指標を個別に扱うのではなく、CPIと合わせてこれらの発表を評価することになる。
⑥ 10月16日金曜日 — 見出しよりもその後の展開が重要
輸出入物価、追加の決算、そして週の材料に対する市場の反応を確認する。市場全体の方向性を把握するにはSPYとQQQを、銀行セクターの反応を見るにはJPM、GS、WFC、Cを追跡し、半導体センチメントについてはASMLとTSMを追跡する。米国債利回り、米ドル、取引高、発表後の値動きは、持続的な動きと一時的な反応を見分ける助けとなる。
📊 注目すべき3つのシナリオ
強気:インフレが予想を下回り、銀行が底堅い結果を示し、ASMLとTSMCが安心感のある先行き見通しを示す。この組み合わせは、特に半導体株やテクノロジー株を中心に、株式市場を支える可能性がある。
弱気:インフレが予想以上に高く、利回りがさらに上昇し、銀行の信用の質が悪化するか、半導体の受注が失望を招く。そうなれば、高いバリュエーションが売り圧力を増幅させる可能性がある。
まちまち:銀行が力強い利益を報告する一方でインフレが根強く残る、あるいはTSMCが堅調な半導体需要を確認する一方で、ASMLの新規受注や見通しが予想を下回る。この場合、市場全体が一斉に動くのではなく、セクターごとにパフォーマンスが分かれる可能性がある。
私の見方:CPIが当面の相場のトーンを決め、銀行決算が金融活動の状態を明らかにし、ASML–TSMCがAI投資の持続性を試すことになる。最も強いシグナルは、単に印象的な見出しの数字ではなく、予想を上回る結果と信頼できる見通しを裏付ける結果から得られるだろう。
Plazaの皆さん、今週最も重要な材料は何だと思いますか。インフレ、銀行決算、それともAI半導体サイクルでしょうか。強気ですか、それとも弱気ですか。また、どのデータが見方を変えるでしょうか。