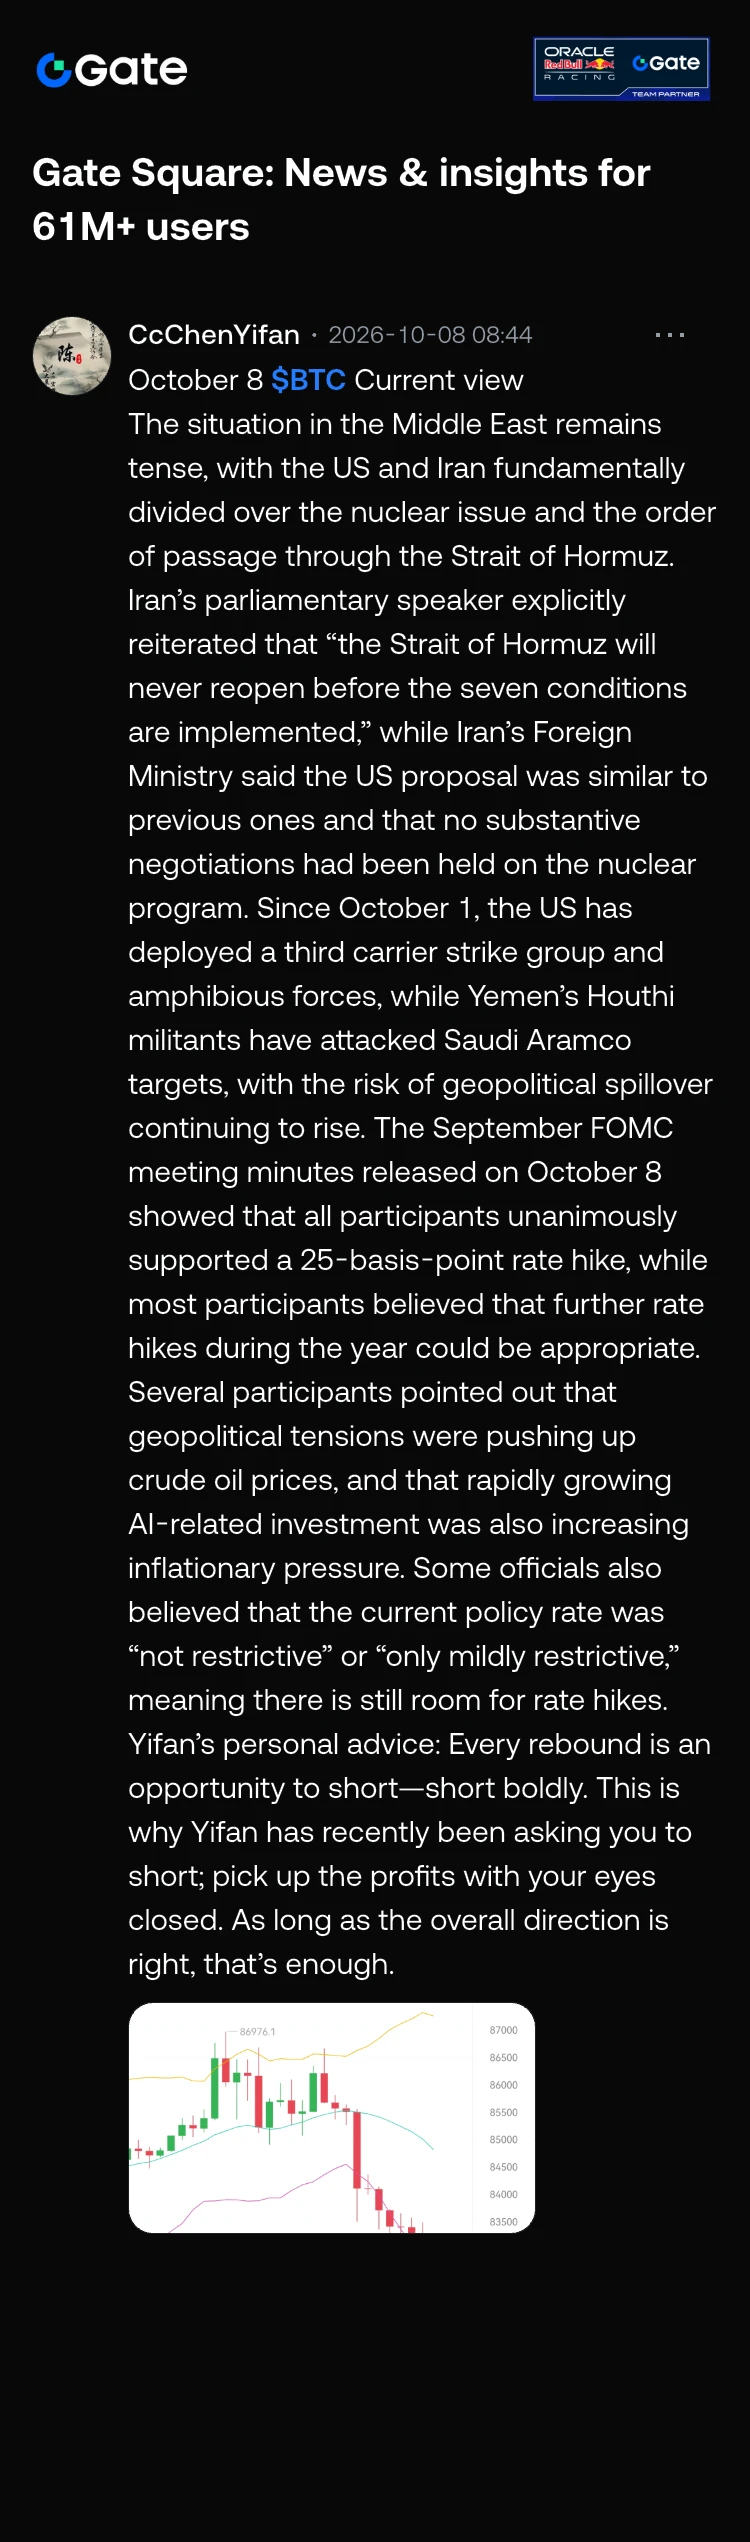
米連邦準備制度理事会(FRB)が9月会合の議事要旨を公表した際、直後の受け止めは、中央銀行が依然として引き締めに傾いているというものだった。19人の当局者全員が、政策金利を3.75%~4.00%へ引き上げた0.25ポイントの利上げを支持し、大半の参加者は年末までにもう一度利上げすることが適切になり得ると考えていた。ところが、その後数日間の市場の反応は別の物語を示した。10月27~28日の会合で利上げが行われる確率は、およそ17%~20%まで低下しており、9月の決定直後の数日間に近く70%だった水準から下がっている。議事要旨が示した内容と、トレーダーが織り込んでいる内容とのこの隔たりこそが、現在の市場における中心的な緊張要因だ。
その説明の一部は、議事要旨で使われた言葉にある。大半の当局者がもう一度の利上げを適切になり得ると見ていた一方で、文書は決定が引き続きデータ次第になることも強調し、10月が意図された実施時期だとは示さなかった。「次回会合で」ではなく「年末までに」という表現だったため、解釈の余地が残され、市場はそれをFRBが利上げを急いでいないというシグナルとして受け止めた。会合以降、当局者は公の発言でこの見方を補強している。FRBのクリストファー・ウォラー理事は今週、さらなる利上げが必要だと述べたが、労働市場は冷え込みつつあり、中央銀行は忍耐強く対応できるとも指摘した。引き締める意思はあるものの、緊急性はないというこの組み合わせが、10月利上げの確率を低いままにしている。
9月会合以降に発表されたデータも、忍耐強いアプローチを支持している。FRBが preferred inflation gauge とする8月のPCE物価指数は前年同月比3.4%上昇し、コンセンサス予想の3.7%を下回った一方、コアPCEは3.0%となった。10月2日に発表された9月雇用統計では、雇用者数の増加はわずか29,000人にとどまり、予想を大幅に下回ったほか、失業率は4.2%へ小幅に上昇した。インフレの鈍化と労働市場の冷え込みにより、FRBは物価圧力の急上昇を招くことなく、10月会合で金利を据え置く余地を得ている。市場はこの組み合わせを、直ちに利上げする根拠を弱めるものと解釈している。
ここで焦点となるのが、10月14日のCPI統計だ。これは現在、FRBの会合前のカレンダー上で最も重要な単一のデータとなっている。予測では、総合インフレ率は8月の3.4%から前年同月比で約3.6%~3.7%へ上昇すると見込まれている。食品とエネルギーを除いたコアCPIは、基調的な物価圧力を測るより優れた指標であるため、最も注目を集めるだろう。コアCPIが前月比0.3%以上となれば、10月利上げの根拠が再び浮上し、確率は40%~50%に向けて上昇する可能性がある。0.2%に近い軟調な結果となれば、インフレが引き続き鈍化していることが確認され、10月利上げの確率は現在の水準にとどまるか、さらに低下する可能性が高い。
では、予想を上回るCPIの結果はFRBの決定にどのような影響を与えるだろうか。議事要旨ではすでに、インフレリスクは上振れ方向に偏っていると指摘されており、一部の参加者はエネルギー価格とAIの拡大が物価圧力を高止まりさせる可能性を懸念していた。CPIが高い結果となれば、こうした懸念が裏付けられ、12月まで待つのではなく10月に行動するよう主張する委員会内のタカ派に、より強い論拠を与えることになる。しかし、FRBがデータ次第のアプローチを繰り返し強調してきたことも忘れてはならない。全体的な傾向がなお緩やかな鈍化を示しているなら、インフレ統計一つだけで利上げを余儀なくされる可能性は低い。10月に動くためのハードルは高く、それを越えるには、インフレの高止まりと底堅い雇用統計が組み合わさる必要があるだろう。
暗号資産と米国株にとって、伝達経路は金利見通しとドルを通じたものになる。利上げ確率が低下すると、リスク資産を保有する機会費用が下がり、価格を支える傾向がある。暗号資産投資商品には、9月の利上げ後の1週間に35.5億ドルが流入し、2026年の週間流入額として最大となった。これは、デジタル資産への資金フローが金利見通しにいかに敏感であるかを示している。しかし、この関係は一方向ではない。10年物米国債利回りは5.28%近辺、30年物は5.63%近辺で推移しており、いずれも数十年ぶりの高水準にある。こうした高い利回りは、特に将来利益を割り引いて評価される高成長セクターのバリュエーションを引き続き圧迫している。CPIが軟調な結果となれば、追加引き締めの確率が低下し、この圧力は和らぐだろう。CPIが高い結果となれば、逆の動きになる。
現在の見通しはすでに織り込まれているのだろうか。大部分はそうだが、完全ではない。市場は10月の据え置きと12月の利上げを織り込んでおり、12月の確率は約70%となっている。こうした期待は現在の資産価格に反映されている。十分に織り込まれていないのは、CPI統計に意味のあるサプライズが生じる可能性だ。結果が予想を大幅に上回るか下回れば、市場のポジションの多くがFRBは10月に据え置くという前提に基づいているため、価格の織り込み直しは急激になる可能性がある。CPIが高い結果となれば、トレーダーはその前提を再考せざるを得ず、その調整は債券、通貨、株式、暗号資産に同時に波及する可能性がある。
私自身の見方では、CPI統計が本格的な上振れサプライズを示さない限り、FRBが10月に利上げする可能性は低い。労働市場は冷え込み、インフレは正しい方向に向かっており、委員会は行動を急ぐ必要がないと示唆している。次の動きがあるとすれば、12月会合の方がより可能性の高い場となる。ただし、10月14日のCPI発表は、その判断を変え得る変数だ。それが発表されるまで、市場は不完全な情報に基づいて動いており、タカ派的な議事要旨とハト派的な価格形成との隔たりは解消されないままだろう。
この記事は投資助言ではありません。分析は公開情報に基づいており、将来の結果を保証するものではありません。
$BTC $ETH $GT
#ShareWeekly #FedSeptemberMinutesLeanHawkis