
9月の議事要旨はタカ派寄りだったが、10月利上げの確率は20%を下回った。この乖離が現在、リスク資産の最大の焦点となっており、10月14日のCPIが主要なトリガーと見られている。
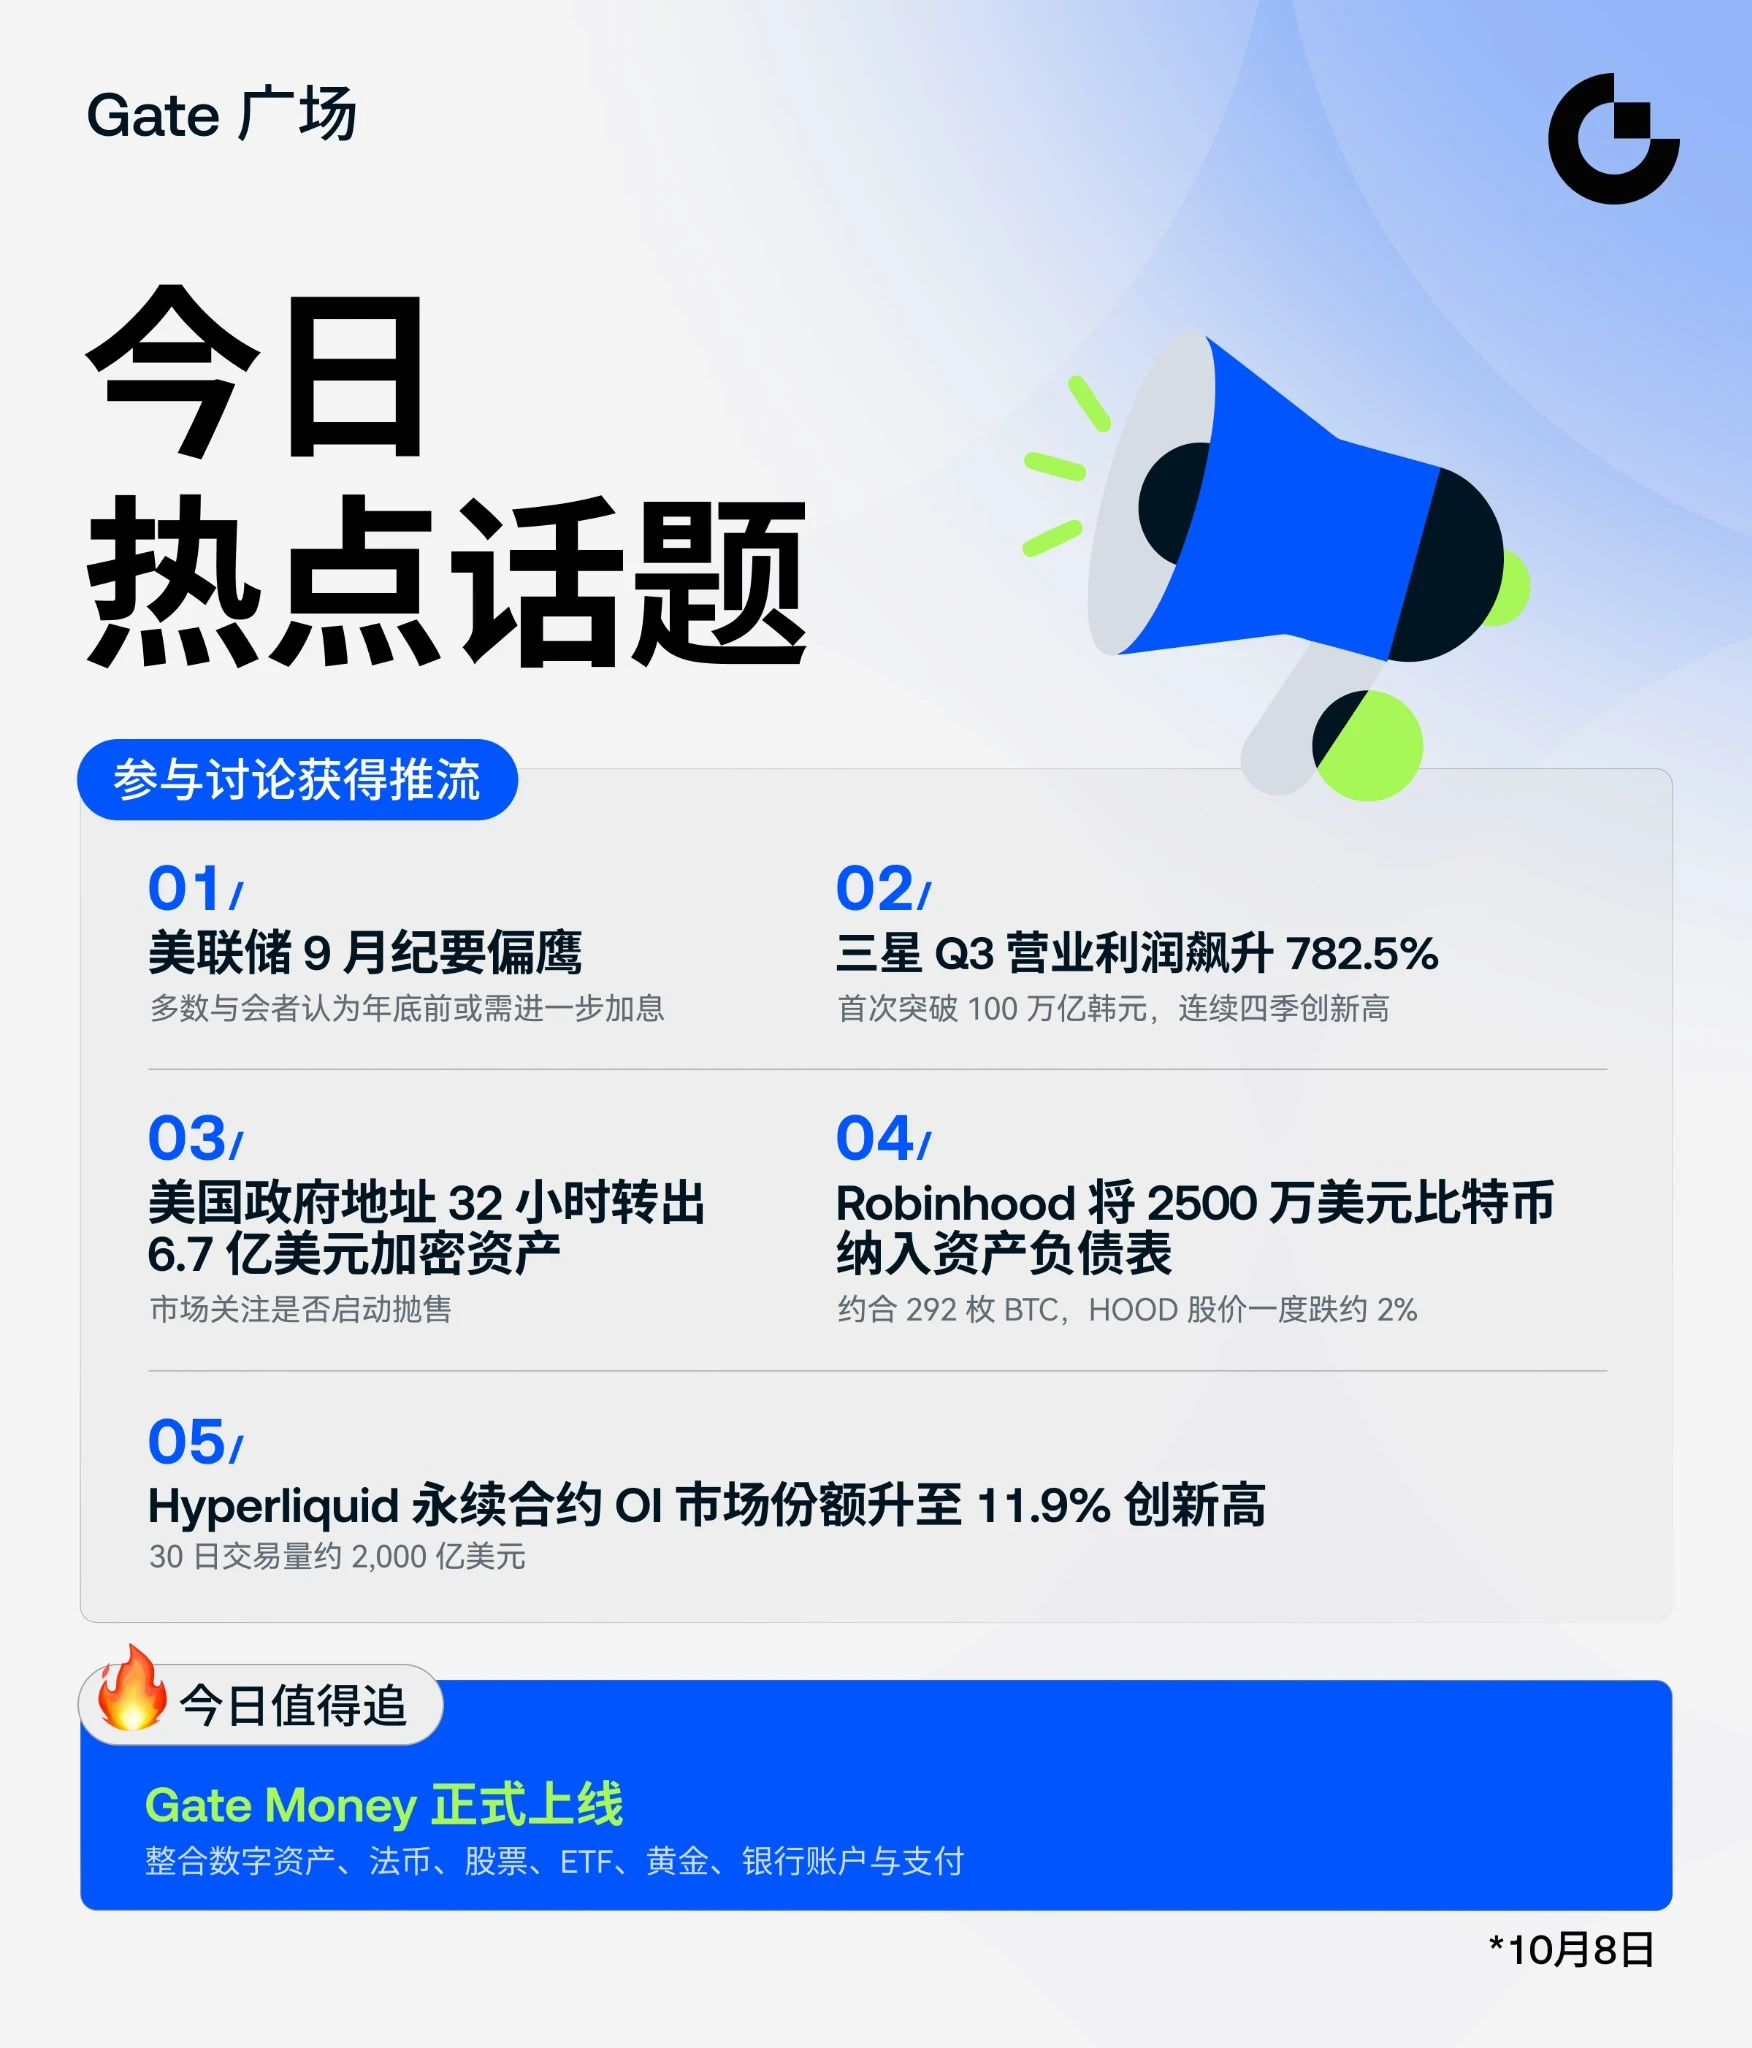
9月16~17日の会合記録のトーンは引き締まったものだった。投票権を持つ全員が25bpの利上げを支持し、18人中16人の当局者はいまだに、根強い物価上昇圧力を抑えるため、年末までに少なくともあと1回の利上げを見込んでいる。記録では、金融政策はより長期間にわたって引き締め的であるべきで、物価上昇に対する上振れリスクが残っていると強調された。同時に、幹部当局者らは10月に急ぐ必要はないと示唆し、10月は据え置きとなる可能性が高く、12月については議論が続いていると指摘した。先物市場が織り込む10月利上げ確率は現在およそ17.7%、据え置き確率は82.3%で、9月の利上げ直後の約70%から低下している。
1. 予想を上回るCPIは利上げ確率にどのような影響を与えるか?
10月14日のCPIは、ブラックアウト期間および10月27~28日の会合前に発表される最後の主要な物価指標となる。
コアCPIが前月比0.3%以上となれば、10月利上げの可能性が再び浮上する。コア指標が高ければ、エネルギー要因によるものとして片づけることはできず、10月利上げ確率は40~50%程度まで上昇し、12月利上げはほぼ確実となる。短期金利は上昇し、実質金利はさらに上がり、米ドルは上昇するだろう。
コアCPIが前月比0.2%以下となれば、弱い労働指標、すなわち雇用者数29k(予想84k)、失業率4.2%への上昇、賃金上昇率3.0%への低下が確認される。その場合、10月利上げ確率はほぼゼロとなり、議論は完全に12月へ移る。この展開は、デュレーションのリリーフラリーとリスク資産を支える。
2. FRBの見通しは暗号資産と米国株にどのような影響を与え得るか?
米国株については、10月利上げ確率の低下がグロース株のバリュエーションへの圧力を和らげた。据え置きとなれば割引率が低く抑えられ、ハイテク企業のキャッシュフロー評価を支え、信用ストレスを抑制する。CPIが上振れしてこの流れが反転すれば、実質金利は上昇し、株式のマルチプルは低下し、クレジットスプレッドは拡大する。
暗号資産への影響は、主に3つの明確な経路を通じて生じる。
流動性と実質利回りの経路:利上げ確率が低下すると、米10年実質利回りは5.2%付近から低下し、金融環境は緩和する。これは、高ベータの流動性プロキシとして取引されるBTCとETHにとって直接的な追い風となる。緩和的な環境は、ステーブルコインの供給拡大とオンチェーンのレバレッジも押し上げる。
リスク選好と資金フローの経路:短期的な利上げリスクの低下は、リスク選好を高める。雇用統計発表後には、現物取引高の増加、プラスの資金調達率、ETFへの資金流入再開という形で、これが確認された。CPIが上振れすれば、資金調達率はマイナスに転じ、清算が増加し、リスクテイクは縮小する。
米ドルとクロスアセットの経路:ハト派的な織り込みへの修正は米ドルを下落させる。暗号資産はしばしば、米ドルの強さと逆方向に動く。CPIが上振れして米ドルが急騰すれば、長期的な普及が維持されても、暗号資産は逆風に直面する。CPIが軟調で米ドルが弱いままとなれば、暗号資産はベータがより高いため、株式以上に恩恵を受ける。
CPIが上振れするケースでは、金利のショートスクイーズ、株式に対するBTCのベータ低下、そしてまず高ベータのアルトコインからの資金流出が予想される。CPIが軟調なケースでは、BTCが先導し、ETHがDeFi活動の再活性化を受けて続き、リスク選好の改善によってアルトコインも上昇すると予想される。
3. 現在の見通しはすでに織り込まれているか?
10月の据え置きはおおむね織り込まれている。利上げ確率が70%から20%未満へ低下したことで、株式と暗号資産は上昇した。十分に織り込まれていないのは12月だ。市場はいまだに、年末までに少なくともあと1回の利上げがある確率を70%以上と織り込んでいる。つまり、イールドカーブは10月のスキップを織り込んでいるのであって、利上げ終了を織り込んでいるわけではない。
CPIが軟調であれば、10月の据え置きはすでに価格に織り込まれているため、リスク資産の上昇余地はリリーフムーブに限られる。より大きな動きは、デュレーションと12月利上げ確率の低下に現れるだろう。
CPIが上振れすれば、下落は十分に織り込まれていない。10月利上げ確率が17%から40%以上へ急上昇すれば、株式と暗号資産の双方で急速な織り込み直しが起こり、高ベータ資産が最も大きな打撃を受ける。
総括:9月の議事要旨は年間を通じたタカ派的なバイアスを示したが、その後のデータによって、待つ余地が生まれた。10月14日のCPIが、10月が選択肢から外れたままとなるか、再び浮上するかを決める。暗号資産については、軟調なCPIが現在の反発の継続を後押しし、BTCが先導する。CPIが上振れすれば、最近の反発が危うくなり、金利への警戒感が再燃する。
#ShareWeekly #FedSeptemberMinutesLeanHawkish
#每周来晒 #布局本周交易