Cette annonce relative au jeton BASE ouvre une opportunité exceptionnelle pour repenser l’économie des Layer 2 sur des bases fondamentales. Saisissons-la !
Discussion sur le jeton BASE : Réinventer l’économie des jetons L2Les solutions Layer 2 font face à un enjeu économique structurel : la concurrence pour maintenir des frais de transaction bas limite la génération de revenus et entraîne une spirale déflationniste. Fort de 4,95 milliards $ TVL, 1 million d’utilisateurs quotidiens et 5,1 millions $ de frais sur 30 jours, Base domine le marché des L2. Ce leadership s’explique principalement par sa connexion native à Coinbase, ses frais ultra-compétitifs de seulement 0,02 $ en moyenne par transaction, et une intégration profonde à l’écosystème EVM.
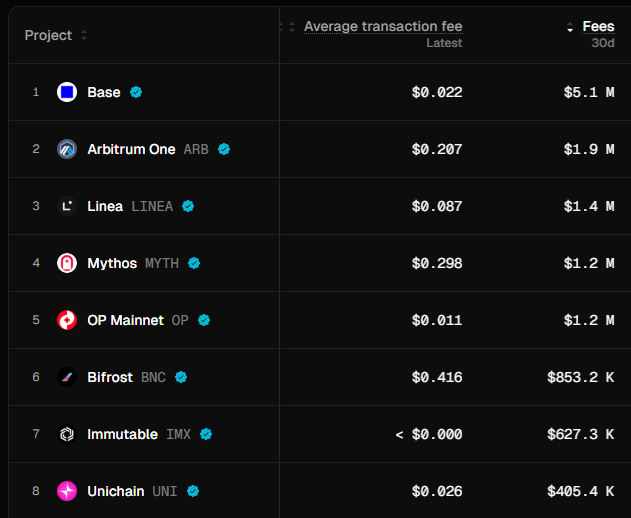 https://tokenterminal.com/explorer/projects?v=NjRlNjYwYWNjOTk1YTQ3N2JhNDNiOGQ5
Ce projet propose une approche pour imaginer le jeton du L2 le plus performant. Il ne s’agit pas simplement de conserver une avance, mais de consolider une position dominante. La recommandation principale consiste à diminuer la dépendance vis-à-vis des frais comme source de revenus. L’association de mécanismes de devise de cotation, via des modèles de bribery éprouvés, et d’une économie adaptative permet une capture de valeur durable pour Coinbase, Base et le jeton BASE.
Opportunité du jeton BASELes L2 traditionnels privilégient les frais de transaction, négligeant le véritable moteur de valeur des actifs crypto. Comme le rappelle @ mosayeri, « Les crypto bros ont longtemps interprété la valeur des actifs L1 en affirmant que le principal moteur est constitué par les frais de transaction. » Or, ETH et SOL tirent leur valeur surtout de leur rôle de devise de cotation dans les pools AMM, et non des frais de gas.
Cela ouvre la voie à BASE pour s’imposer comme devise de cotation principale sur les DEXs de l’écosystème Base ayant reçu l’agrément. Plutôt que de se disputer des revenus de frais en déclin, BASE générerait une demande grâce aux besoins réels de liquidité sur les paires de trading.
Mécanismes de capture de valeur d’une devise de cotationLes utilisateurs verrouillent des jetons BASE pour obtenir des veBASE (BASE sous séquestre de vote), leur accordant des droits de gouvernance sur les algorithmes de distribution des frais. Les détenteurs de veBASE orientent les récompenses vers les pools AMM utilisant BASE comme devise de cotation, avec des ratios de distribution ajustés automatiquement selon la santé du réseau. L’évolution de l’écosystème accroît ainsi directement la demande de jetons BASE verrouillés, liés aux incitations de liquidité.
Ce modèle s’inspire des concepts de devise de cotation éprouvés tels que Virtuals, tout en intégrant un mécanisme de vote sous séquestre semblable à @aerodromefi/aerodrome-launch-tokenomics-30b546654a91">Aerodrome, mais sans redistribution des frais vers les votants depuis les pools de liquidité. Une part des revenus du séquenceur finance durablement les incitations votées pour les pools libellés en BASE, même après la phase d’amorçage. Contrairement aux modèles d’allocation statique, la distribution dynamique des frais s’ajuste en temps réel grâce à des algorithmes ML avancés, qui analysent l’utilisation du réseau, les volumes sur DEX et les indicateurs de croissance pour calibrer l’émission globale des incitations.
Ce dispositif déclencherait une compétition proche de la Curve Wars, où les protocoles accumulent des jetons de gouvernance BASE pour sécuriser la liquidité. À mesure que l’écosystème Base se développe, davantage de protocoles exigent de la liquidité BASE, réduisant l’offre circulante et créant une pression de demande naturelle. Cette approche favorise aussi de grands swaps de jetons avec des protocoles leaders sur Base, renforçant la décentralisation de la propriété. Base peut utiliser des jetons provenant d’autres écosystèmes pour alimenter ses propres pools de liquidité cotés en BASE. Les frais générés par cette liquidité détenue par le protocole (POL) constituent une source de revenus pérenne.
Le système économique adaptatifLes modèles actuels de jetons L2 reposent sur des schémas de distribution figés, inadaptés à l’évolution du marché. BASE introduit un système adaptatif sophistiqué, allant bien au-delà des ajustements de frais appliqués par l’EIP-1559 d’Ethereum.
Sur la base des principes de vesting ajustés à l’adoption publiés antérieurement, BASE met en place une émission dynamique des jetons, ajustée aux signaux de demande de l’écosystème, via deux compartiments stratégiques :
Compartiment Distribution (Réserve stratégique de Coinbase, Trésorerie du protocole, Communauté & Utilisateurs) : reçoit plus d’émissions lors de KPI élevés, optimisant la répartition de la valeur en cas de forte adoption.
Compartiment Croissance & Construction (Fonds écosystème & développeurs, Validateurs & Infrastructure) : reçoit davantage d’incitations en cas de KPI faibles pour stimuler le développement et la sécurité du réseau lors des périodes critiques.
Le compartiment Croissance & Construction regroupe toutes les incitations des pools de devise de cotation, distribuées par le Fonds écosystème aux protocoles utilisant BASE comme paire principale. Ce dispositif aligne l’émission adaptative sur la capture de valeur de la devise de cotation.
Les émissions ne tombent jamais à zéro pendant la période de vesting pour aucun compartiment : le système ajuste continuellement la pondération entre les compartiments selon la conjoncture et la santé de l’écosystème. Des modèles de machine learning analysent de nombreux facteurs pour éviter les blocages de gouvernance tout en assurant un alignement optimal des parties prenantes sur l’ensemble des cycles de marché.
Cadre d’allocation des jetons BASE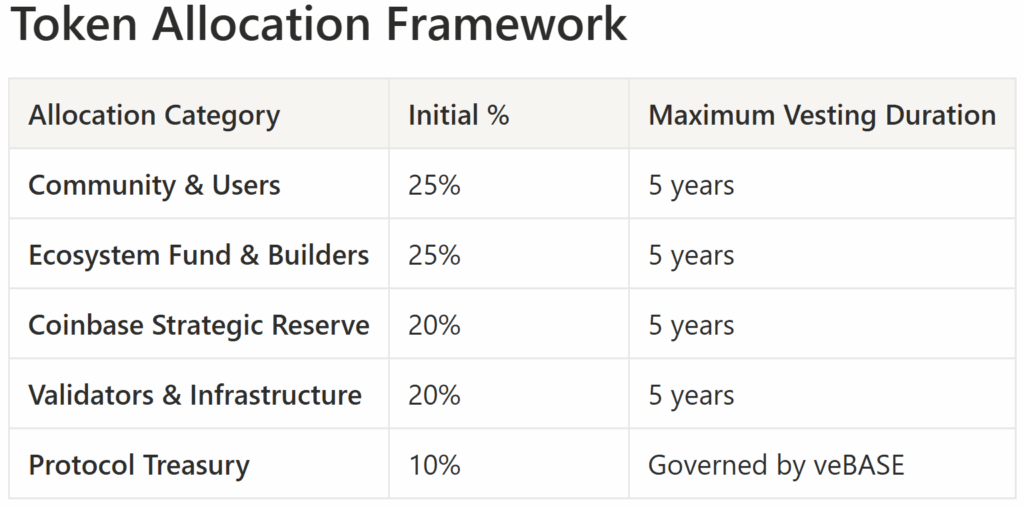
Exemple d’allocations des jetons BASE et de durées maximales de vesting. Les durées effectives de vesting pourront évoluer selon la paramétrisation exacte du système d’émission adaptatif.
Principaux points :
- Système d’émission adaptatif : toutes les allocations sont dynamiques, les compartiments Distribution obtenant plus d’émissions en cas de forte adoption, tandis que Croissance & Construction bénéficient d’incitations accrues en période de faiblesse- Alignement des actionnaires COIN : la réserve stratégique de 20 % pour Coinbase assure un alignement de valeur sans obstacle réglementaire- Décentralisation progressive : l’allocation de 20 % pour les validateurs garantit la sécurité du réseau durant la phase d’amorçage, tandis que les allocations communautaires favorisent une détention décentralisée et pérenne des jetons BASE- Développement équilibré : la pondération équitable entre les récompenses communautaires et le développement de l’écosystème favorise l’adoption et la fidélisation des développeurs
Les allocations définitives requièrent une analyse technique approfondie, une validation juridique et une concertation communautaire afin d’assurer la durabilité économique, la conformité réglementaire et l’adhésion des utilisateurs.
Valeur stratégique et implications pour CoinbaseLa tokenisation de Base marque une transformation majeure, dépassant la simple diversification des revenus. Actuellement, Base génère des frais de séquenceur modérés (maintenus bas pour rester compétitif), tandis que la tokenisation pourrait créer plus de 4 milliards $ de valeur immédiate via les réserves stratégiques.
Le modèle actuel comporte des limites. Brian Armstrong a souligné l’importance de frais peu élevés, reconnaissant qu’une hausse des frais inciterait les utilisateurs à migrer vers des concurrents offrant des incitations en jetons. D’où un paradoxe entre revenus et croissance.
La tokenisation résout ce paradoxe en réorientant les incitations de la captation de frais vers l’accélération de l’écosystème et la valorisation. Une réserve stratégique de 20 % aligne les intérêts de Coinbase avec le succès de Base à long terme, tout en supprimant la pression pour maximiser les frais. Les émissions de jetons financent la croissance sans impact sur le bilan, permettant d’offrir des récompenses compétitives à l’égal des autres L2.
Les enjeux stratégiques dépassent le rendement immédiat, avec de multiples leviers de diversification des revenus. La tokenisation permet à Coinbase de proposer des services de garde institutionnels pour les jetons BASE, générant des frais récurrents et positionnant la plateforme comme porte d’accès institutionnelle de référence à l’exposition BASE. L’intégration Coinbase One réduit le coût d’acquisition en offrant récompenses BASE, remises et avantages aux abonnés, renforçant la fidélisation et la valeur client sur la durée.
Stratégie de distributionLa stratégie de distribution doit équilibrer la clientèle de Coinbase et les membres de l’écosystème Base. Comme l’a proposé @ Architect9000, « Airdrop réservé aux membres Coinbase One » pour limiter les attaques Sybil et favoriser l’alignement client, mais une distribution équitable impose d’inclure aussi les utilisateurs actifs onchain et les développeurs vérifiés sur Discord.
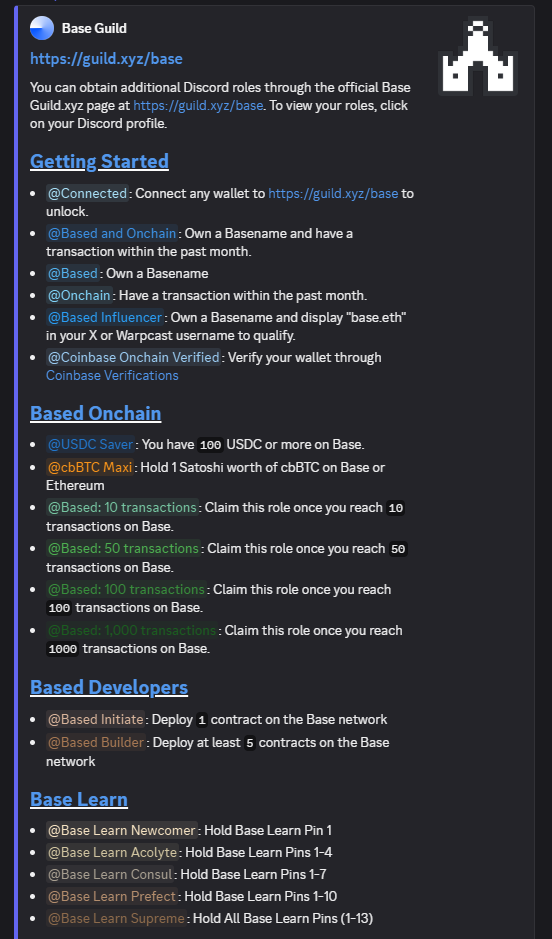
Les rôles acquis sur le serveur Discord Base peuvent servir d’indicateur d’engagement et être associés à l’allocation individuelle de largage de jetons BASE.
Cette double approche assure la fidélisation des utilisateurs CEX et une implication authentique dans l’écosystème L2.
La tokenisation positionne BASE comme collatéral institutionnel, reliant TradFi et DeFi. Comme l’a souligné @ YTJiaFF, « Avec le soutien de COIN, le jeton BASE deviendrait un pont sécurisé entre sociétés cotées et actifs crypto. » Les institutions pourraient conserver BASE chez Coinbase et utiliser ces actifs comme collatéral onchain dans la DeFi ou offchain sur les marchés de crédit traditionnels. Cette double fonctionnalité fait de BASE le premier jeton crypto conçu pour les marchés de crédit d’entreprise, ouvrant les portes de la liquidité crypto aux institutions tout en assurant la conformité réglementaire.
Vers une décentralisation progressiveLa transition s’effectue en trois phases, conciliant innovation et stabilité. Base a déjà atteint le premier stade de décentralisation sur trois, et à l’arrivée du second, les séquenceurs tiers devront être rémunérés, rendant la tokenisation indispensable.
Phase 1 : Coinbase conserve la main sur le séquenceur, lance les incitations par jeton et la gouvernance communautaire pour la distribution des frais, validant le modèle de devise de cotation selon des KPI fondamentaux.
Phase 2 : Modèle hybride avec des validateurs décentralisés exigeant la mise en staking de BASE, tandis que Coinbase conserve trois slots pour la stabilité. Ce stade introduit une gouvernance par marché prédictif (@sekarl/eli5-what-is-futarchy-ba2978d5d91b">Futarchy) où les détenteurs de veBASE parient sur la réussite des propositions, celles validées par le marché étant adoptées rapidement.
Phase 3 : Décentralisation totale, avec participation ouverte des validateurs et contrôle communautaire complet. Coinbase devient un acteur régulier du réseau tout en conservant une participation stratégique en jetons. La coordination MEV inter-chaînes et l’ouverture des marchés de crédit institutionnels à la finance traditionnelle deviennent effectives.
Positionnement et avantage concurrentielBASE arrive sur un marché où les jetons L2 traditionnels peinent à capter la valeur réseau. ARB, OP et MATIC ont sous-performé l’ETH malgré un fort développement de l’écosystème, révélant les faiblesses structurelles des modèles L2 classiques, qui subissent une pression vendeuse lors des déblocages de jetons sans demande compensatrice.
Le modèle de devise de cotation de BASE corrige ces défauts en générant une demande utilitaire réelle via les dépôts de liquidité AMM, ce qui crée une pression d’achat organique proportionnelle à la croissance de l’écosystème — dépassant la simple spéculation pour devenir une infrastructure indispensable.
La différenciation concurrentielle ne s’arrête pas au design du jeton : elle englobe la clarté réglementaire, l’accès institutionnel et la conformité de niveau entreprise. L’expertise réglementaire de Coinbase assure des avantages inaccessibles à la concurrence décentralisée, tandis que le modèle de devise de cotation apporte une utilité claire, réduisant le risque de requalification en titre financier.
Conclusion : Choix décisif entre captation des frais et création de valeur exponentielleLa question n’est pas de savoir si Coinbase doit émettre un jeton, mais s’il faut se contenter de revenus de frais limités ou générer une valeur exponentielle par la tokenisation.
Le modèle actuel prévoit une génération de 180 millions $ (5 millions $/mois x 12 mois x 3 ans) sur trois ans. À l’inverse, une tokenisation stratégique du BASE pourrait générer environ 4 milliards $ de valeur, via l’allocation des jetons (10 milliards $ FDV initial x 0,2 = 2 milliards $) et une valorisation additionnelle grâce à :
- la demande en devise de cotation- l’émission adaptative des incitations- la liquidité détenue par le protocole (POL) – générant des revenus similaires aux frais actuels du séquenceur- l’accélération de l’écosystème
estimés à 2 milliards $ supplémentaires.
Ces estimations sont prudentes, sur la base d’une parité avec les autres L2 et des chiffres actuels de frais et de TVL. L’avantage Coinbase n’est pas pris en compte.
Il s’agit d’une opportunité majeure de création de valeur pour Coinbase. Le modèle de devise de cotation résout le paradoxe entre croissance et revenus et positionne BASE comme infrastructure centrale pour l’écosystème Base. Une domination précoce via ce design L2 conférerait à Base des avantages compétitifs durables.
À l’échelle de l’écosystème crypto, la tokenisation de BASE pourrait marquer une étape majeure dans la maturité économique des L2, dépassant la dépendance aux frais de transaction pour une création de valeur fondée sur l’utilité réelle. Comme l’a souligné @ jack_anorak, « Le jeton BASE est un choix produit : Base veut une incitation jeton et doit rester neutre sur l’espace de bloc. »
Le choix de Coinbase entre la captation des frais et la création de valeur exponentielle via la tokenisation constitue un tournant décisif pour la trajectoire de BASE et la position de Coinbase dans la crypto.
Cette proposition consolidée de design de jeton est issue des discussions communautaires et des recommandations du Dr Achim Struve, en collaboration avec l’agent IA propriétaire d’Outlier Ventures dédié au design de jetons. Remerciements à @ 0xRak pour sa relecture et ses commentaires avisés.
Restez informéVous souhaitez recevoir chaque semaine les analyses d’Outlier Ventures dans votre boîte mail ? Inscrivez-vous à notre Newsletter pour garder une longueur d’avance.
Avertissement :
- Cet article est une republication de [outlierventures]. Tous droits réservés à l’auteur original [Dr. Achim Struve]. Pour toute objection à cette republication, contactez l’équipe Gate Learn, qui traitera votre demande rapidement.- Décharge de responsabilité : Les opinions exprimées dans cet article n’engagent que son auteur et ne constituent en aucun cas un conseil en investissement.- Les traductions dans d’autres langues sont réalisées par l’équipe Gate Learn. Sauf mention contraire, il est interdit de copier, distribuer ou plagier ces traductions.