对于超短线交易者和短期交易者而言,这些信号有助于评估流动性、潜在价格走势,以及突破是否获得真实支撑。但仅凭失衡无法预测价格下一步的走向。
关键要点
-
订单流失衡衡量买卖活动之间的短期差异,包括可用流动性的变化。
-
订单簿失衡比较挂单买卖订单,而累积成交量差额则追踪主动成交的交易。
-
显著失衡可能先于价格变动出现,尤其是在市场深度较浅时。
-
足迹图、流动性热力图和成交量分布图有助于识别吸收、主动交易和潜在突破位。
-
订单流信号与价格结构、交易量和风险管理结合使用效果更佳,而不应作为独立的入场信号。
什么是加密货币交易中的订单流失衡?
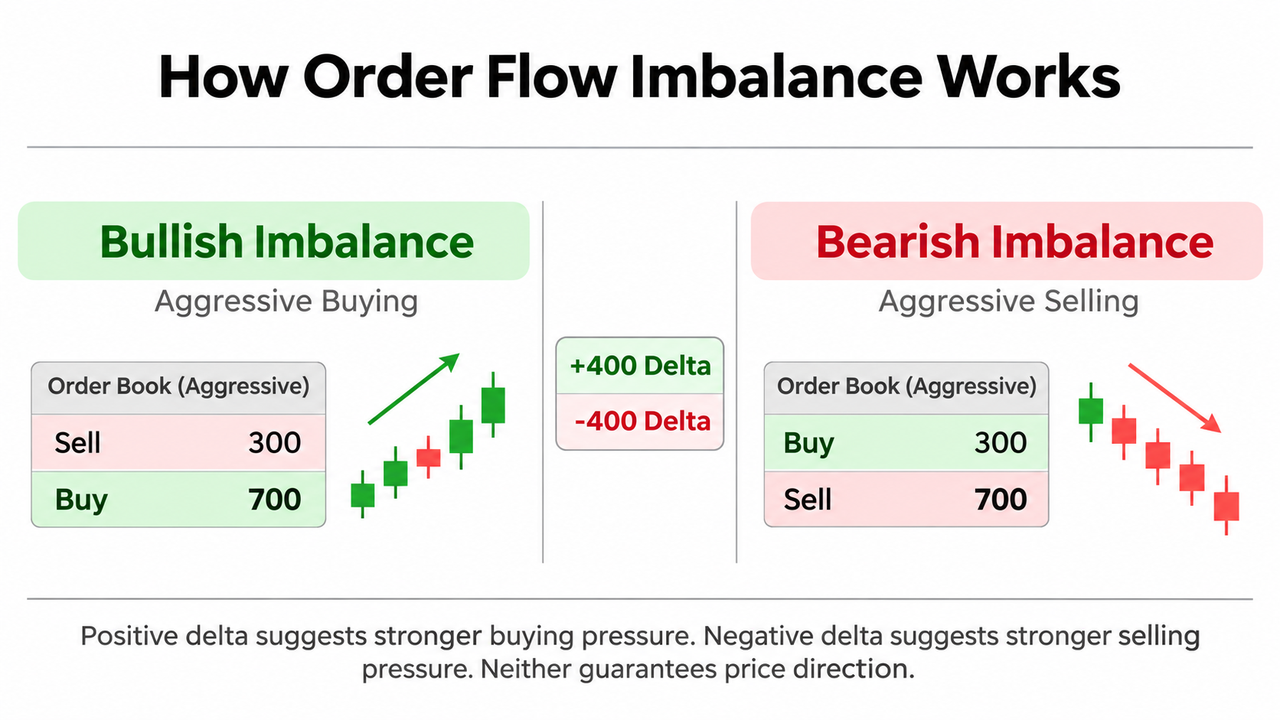
订单流失衡描述的是某一时段内市场买入压力与卖出压力之间的差异。
简单来说,它有助于回答一个问题:买方还是卖方对可用流动性造成了更大压力?
正向失衡通常表明买方压力较强。负向失衡则指向较强的卖方压力。
当考察加密货币订单如何相互作用时,这一区别会更加清晰。
市价买单会与挂出的限价卖单成交。市价卖单会与挂出的限价买单成交。这些交易会改变可用流动性,并可能推动最佳买价或最佳卖价变动。
不过,订单流失衡有多种定义。
在学术市场微观结构研究中,订单流失衡(OFI)衡量最佳买价和卖价处的供需变化,包括新增限价单、成交和撤单。
在交易软件中,该术语也可用于描述买方主动成交量与卖方主动成交量之间的差异。
这些指标彼此相关,但不可互换。
发表在 Journal of Financial Econometrics、题为《订单簿事件的价格影响》的研究发现,在美国股票市场中,短期价格变化与订单流失衡之间存在关联。研究结果还显示,随着市场深度下降,价格影响往往会增大。
加密货币交易者可以采用相同的分析框架,但交易所流动性分散及不同的市场条件会影响实际结果。
订单流交易如何运作
订单流交易研究市场参与者如何提交、执行、修改和取消订单。
传统技术分析主要解读历史价格变动。订单流分析则补充了这些价格变动背后正在发生的交易活动信息。
其中有 3 个重要组成部分。
市价单与主动交易
市价单寻求立即与可用流动性成交。
当市价买单消耗卖价处挂出的卖单时,就会出现主动买入。当市价卖单消耗挂出的买单时,就会出现主动卖出。
例如,假设比特币交易价格接近 $80,000,市场参与者提交了大量市价买单。
如果这些订单持续消耗多个价格档位的可用卖方流动性,价格可能上涨。
但如果大量被动限价单吸收了这些买盘,价格可能几乎保持不变。
相同的买入压力可能因可用流动性的不同而产生不同结果。
限价单与被动流动性
限价单规定最高买入价或最低卖出价。
挂出的限价买单位于订单簿的买方一侧。挂出的限价卖单位于卖方一侧。
做市商通常会在两侧挂单,在管理库存和交易成本的同时提供流动性。
大量被动限价单可以吸收涌入的市价单,而不会让价格发生显著变动。
机构也可能使用冰山订单,仅展示较大预期交易数量的一部分。因此,可见的市场深度并不总能反映可供成交的全部数量。
撤单与流动性变化
即使没有发生交易,订单簿流动性也会发生变化。
如果交易者取消最佳买价附近的大量买单,可用支撑可能减弱。反之,撤销卖单可能降低价格上涨的阻力。
因此,仅衡量已完成的交易会遗漏订单流图景的一部分。
如何计算订单簿失衡和 OFI
订单簿失衡比较指定价格档位数量内,或距当前价格指定范围内的挂出买卖数量。
一种常见指标是归一化订单簿失衡(OBI):
OBI = (买方成交量 − 卖方成交量)/(买方成交量 + 卖方成交量)
当两类成交量均为非负数且总和为正数时,结果范围为 −1 至 +1。
以下是一个假设的 BTC/USDT 订单簿:
| 指标 | 成交量 |
|---|---|
| 挂出的买单 | 120 BTC |
| 挂出的卖单 | 80 BTC |
| 显示的总成交量 | 200 BTC |
| 归一化 OBI | 0.2 |
| 买卖比率 | 1.5 |
此处,买方占显示深度的 60%,卖方则占 40%。
+0.20 的 OBI 表明,在所测量的价格档位内,挂出的买方流动性多于卖方流动性。
这并不意味着有更多市价买单已经成交。
较大的正 OBI 可能表明存在潜在的向上支撑,而明显为负的读数可能表明挂出的卖方流动性较多。
不存在普遍可靠的失衡阈值。在流动性较低的山寨币订单簿中被视为显著的读数,在流动性很高的比特币市场中可能属于正常水平。
订单流指数与价格影响
基于事件的 OFI 会进一步衡量订单簿更新之间最佳买价和卖价的变化。
其纳入以下因素:
-
在最佳可用价格处出现的新流动性。
-
因成交或撤单而消失的现有流动性。
-
最佳买价和卖价的变化。
订单流指数或 OFI 指标可以在选定时间段内汇总这些带方向的变化。
一种简化的经验关系为:
价格变化 ≈ 价格影响系数 × OFI
价格影响系数用于估计在特定市场中,订单流变化与价格变化的对应强度。
该系数基于观测数据估算得出,并非通用常数。
高流动性通常会降低价格对特定失衡的敏感度。较薄的订单簿可能使相对较小的订单引发较大的价格波动。
解读市场深度和订单簿失衡
市场深度显示不同价格档位可用的挂出限价单数量。
大多数加密货币订单簿将买单列在一侧,将卖单列在另一侧,但不同平台的布局可能不同。
最佳买价是当前可用的最高买入价格。最佳卖价是当前可用的最低卖出价格。
请考虑以下 3 种情况:
| 订单簿状况 | 可能的解读 |
|---|---|
| 当前价格附近存在大量买单 | 潜在买方支撑 |
| 当前价格上方存在大量卖单 | 潜在卖方阻力 |
| 附近档位的流动性较薄 | 价格影响可能更大 |
假设价格接近 $80,200,此处显示有大量卖单。
如果主动买方持续消耗这些卖单,且价格继续上涨,买入压力可能正在克服阻力。
如果买入量增加但价格无法上涨,被动卖方可能正在吸收需求。
如果卖墙在成交前消失,则表面上的阻力不如最初看起来那么持久。
当交易者观察流动性如何变化,而非将单一快照视为永久状态时,订单簿分析会更有用。
在 Gate.com BTC/USDT 现货市场中,您可以同时查看订单簿、近期成交和价格图表,以比较显示的流动性与实际交易活动。
使用累积成交量差额确认订单流失衡
累积成交量差额(CVD)衡量主动买入量与主动卖出量之间持续累积的净差额。
计算从成交量差额开始:
成交量差额 = 买方主动成交量 − 卖方主动成交量
CVD = 前一 CVD + 当前成交量差额
假设某一交易周期记录了 500 BTC 的买方主动成交和 350 BTC 的卖方主动成交。
成交量差额为 +150 BTC。
如果前一 CVD 为 +200 BTC,则新读数为 +350 BTC。
CVD 上升表明买方的主动成交强度高于卖方。CVD 下降则表明主动卖出较强。
这与普通交易量不同,后者统计交易活动,但不表明交易发起方。
解读市场参与情况时,净成交量与成交量差额之间的区别十分重要。
CVD 与价格走势不一致时
当 CVD 的方向与价格不同,CVD 会特别值得关注。
例如:
-
价格上涨且 CVD 上升: 主动买方正在支撑这一走势。
-
价格下跌且 CVD 下降: 主动卖出伴随价格下跌。
-
价格上涨而 CVD 下降: 被动买方、流动性变化或交易场所之间的差异可能正在影响价格。
-
CVD 上升而价格持平: 被动卖方可能正在吸收主动买入。
背离表明一种值得研究的状况,而非自动反转信号。
将 CVD 与买卖压力分析结合,有助于区分市场参与与实际价格推进。
足迹图如何揭示订单流失衡
足迹图显示每根 K 线内各个价格档位的已成交买入量和卖出量。
与传统 K 线图不同,它们显示主动交易发生的位置。
许多足迹图布局将卖方主动成交量置于左侧,将买方主动成交量置于右侧。
一些平台会比较对角相邻的买卖成交量,以识别失衡。
例如,假设某个足迹图在指定比较方法下显示 300 个单位的主动买入,对应 100 个单位的主动卖出。
这代表 3:1 的买入比率。
根据配置的阈值,平台可能将该读数突出显示为看涨。
连续相邻价格档位上反复出现的买入失衡,有时被称为堆叠失衡。
这些情况可能表明持续的主动需求,尤其是在价格突破阻力时。
不过,K 线高点附近的大额买入失衡,也可能出现在突破失败之前。
交易者应考察价格是否确实能够守住争夺中的价位上方。
足迹图与成交量分布图
成交量分布图按价格档位将已完成交易量汇总为水平直方图。
高成交量节点显示大量交易发生的位置。低成交量节点表明历史交易活动相对较少的价格区域。
足迹图揭示这些价位上主动交易的方向。成交量分布图则揭示活动集中的位置。
二者结合使用,有助于评估显著失衡是在既定交易区域附近形成,还是在相对流动性较薄的价格区域形成。
流动性热力图与吸收交易
订单簿热力图利用颜色强度将显示的流动性可视化,并展示其随时间的变化。
较亮区域通常表示挂单较集中的位置,但不同软件的配色方案可能不同。
与静态订单簿不同,热力图可以显示流动性是否持续存在、移动或消失。
假设比特币接近一面大型卖墙。
主动买入增加,但价格多次未能突破。
这种行为可能表明存在吸收:被动卖方在守住该价格水平的同时,与涌入的买单成交。
当大量被动买方在支撑位附近吸收主动卖出时,则会出现相反情况。
吸收交易关注已成交订单与价格反应之间的关系。
一个有用的问题是,大量主动成交量是否带来了有意义的价格推进。
如果没有,对手方流动性可能强于市场最初的判断。
不过,可见的订单簿深度可能具有误导性。大额订单可能被取消、替换或分散到多个交易场所。
美国商品期货交易委员会曾记录意图在成交前取消订单的欺骗行为。
交易者不应假设每一面大型订单墙都代表真实且长期的买入或卖出意愿。
实用的订单流交易策略
订单流失衡最适合作为既有交易策略中的确认工具。
一种实用的工作流程会结合市场结构、主动成交量和流动性行为。
第 1 步:识别相关价格水平
从已确立的支撑位或阻力位、前一交易日高点或交易时段边界开始。
例如,价格可能正在接近一个曾多次阻止价格上涨的阻力位。
使用经过验证的支撑位和阻力位,可减少对每一次短暂失衡作出反应的冲动。
第 2 步:检查订单簿
观察价格接近阻力位时,挂出的卖方流动性是增加还是减少。
卖方一侧变薄可能使上涨更容易,但前提是主动买方持续参与。
对于反复消失的大型订单墙,应保持审慎。
第 3 步:确认已成交的买入或卖出
将足迹图失衡与 CVD 进行比较。
对于潜在的看涨突破,应观察主动买入、正成交量差额和实际价格推进。
如果 CVD 上升但价格反复受阻于同一水平,吸收可能正在阻止突破。
第 4 步:关注突破和回测
如果价格突破获得主动买入支持,并且市场随后将已突破的阻力位守为支撑位,则该突破更具说服力。
突破确认和回测方法有助于区分价格在某个水平上方持续被接受的情况与暂时由流动性驱动的冲高。
反之,主动买入后立即遭到拒绝,可能表明出现假突破。
第 5 步:入场前定义风险
仓位规模应反映失效点的距离和面临风险的资金金额。
不要仅因出现失衡就设置止损。
保护性价位应与可能使交易思路失效的市场结构相对应。
交易成本、点差、滑点和手续费同样重要,尤其是对于预期价格波动较小的超短线策略。
期货交易和高频市场中的订单流失衡
期货交易在普通订单流的基础上增加了杠杆仓位和强平动态。
期货合约使交易者能够获得标的资产的敞口,而不一定需要持有该资产。
订单流识别主动交易,而未平仓合约和交易量则提供关于未结算合约和市场参与的不同信息。
例如,未平仓合约增加且伴随主动买入,可能表明期货仓位正在扩大。但这并不能证明每位买方都在开设新的多头仓位。
据路透社引用的市场数据显示,2025 年 10 月 10 日至 11 日,加密货币市场经历了一场涉及超过 $190 亿杠杆仓位的强平连锁反应。流动性不足导致价格出现异常剧烈的波动。
这一事件说明,在严重的市场压力下,被迫执行的市价单可能与枯竭的流动性相互作用。
高频交易带来了另一项挑战。
算法可能在 1 秒内多次提交、修改和取消限价单。这使订单簿信息具有极高的时效性。
专业高频金融系统使用逐笔数据、同步时间戳和专用软件来重建这些变化。
涉及 E-mini 期货和股票订单簿的学术案例展示了类似的微观结构原理,但加密货币市场在交易场所分散和全天候交易方面存在差异。
CME Group 的期货交易参考资料解释了市价单、限价单和显示深度如何在集中式期货市场中相互作用。
订单流分析的常见局限性
订单流提供有关即时市场活动的详细信息,但其可靠性仍取决于数据质量和市场背景。
流动性分散: 单个交易所的失衡可能无法代表更广泛的加密货币市场。不同交易场所显示的市场深度和已成交量可能不同。
隐藏流动性: 冰山订单和其他执行方式可能掩盖大量被动交易意愿。
错误信号: 当大量被动卖方吸收订单时,主动买入可能几乎不会带来价格上涨。
高频噪声: 微小变化可能迅速反转,尤其是在波动期间。
历史局限性: 过往表现、回测信号和此前的价格反应并不能保证未来结果。
市场状况也会在整个交易日内发生变化。高流动性时段的行为通常与平静时段不同。
尽管加密货币交易持续进行,亚洲、伦敦和纽约交易时段的参与模式可能不同。
有效的订单流分析需要可靠的订单簿数据;如需进行详细重建,还需要带时间戳的交易和市场深度更新数据。交易者应在解读读数前确认其软件如何计算每项指标。
结论
在加密货币交易中解读订单流失衡,意味着考察主动订单如何与可用流动性相互作用。
订单簿失衡识别挂单深度之间的差异。CVD 衡量主动成交的买入和卖出。足迹图揭示交易发生的位置,而流动性热力图有助于显示被动订单如何反应。
这些工具结合使用,可以揭示潜在的买入压力、卖出压力、吸收和突破疲弱。
但显著失衡并不保证未来价格方向。其最强的实际用途是在考虑流动性、交易成本和交易风险的同时,确认关键价位处的价格行为。
常见问题
什么是加密货币交易中的显著订单流失衡?
当相对于市场的正常状况,买方或卖方活动变得异常占主导地位时,就会出现显著订单流失衡。其重要性取决于流动性、波动性、时间周期和衡量方法。不存在能够可靠预测价格变动的通用阈值。
订单簿失衡与成交量差额相同吗?
不同。订单簿失衡比较挂出的买卖流动性,而成交量差额比较买方主动成交量与卖方主动成交量。市场可能显示出更多买方流动性,同时主动卖方主导已完成交易。
订单流失衡可以预测下一次价格变动吗?
订单流失衡有助于识别短期供需压力,但无法可靠预测每一次价格变动。市价单、撤单、隐藏流动性和意外事件都可能迅速改变市场状况。仍需根据实际价格行为进行确认。
CVD 与足迹图有什么区别?
CVD 随时间累积主动买入与主动卖出之间的净差额。足迹图显示各个价格档位的已成交买入量和卖出量。CVD 突出显示方向性参与,而足迹图揭示这些活动发生的位置。
订单流交易适合初学者吗?
初学者可以使用基础订单簿和近期交易数据来了解买卖压力。高级足迹图和基于事件的 OFI 计算需要更多市场微观结构知识。在添加详细订单流指标前,先从价格结构和交易量入手通常更容易。
订单流失衡对超短线交易有用吗?
订单流失衡对超短线交易可能有用,因为它捕捉短期流动性变化和主动交易。不过,快速变化的订单簿、交易成本、滑点和延迟数据可能使表面信号难以实现盈利执行。
免责声明: 交易加密货币和杠杆期货涉及重大风险,包括可能损失本金。过往表现并不保证未来结果。交易者应在作出决策前自行研究,并评估适用的市场规则和司法管辖区限制。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章



Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
什么是山寨币