#Gate广场中秋团圆局 #每周来晒
BITCOIN НА РІВНІ 84.4K: ШОРТ, НАСТУПНІ СІМ ДНІВ І РІВНІ, ЩО ВИРІШУЮТЬ УСЕ
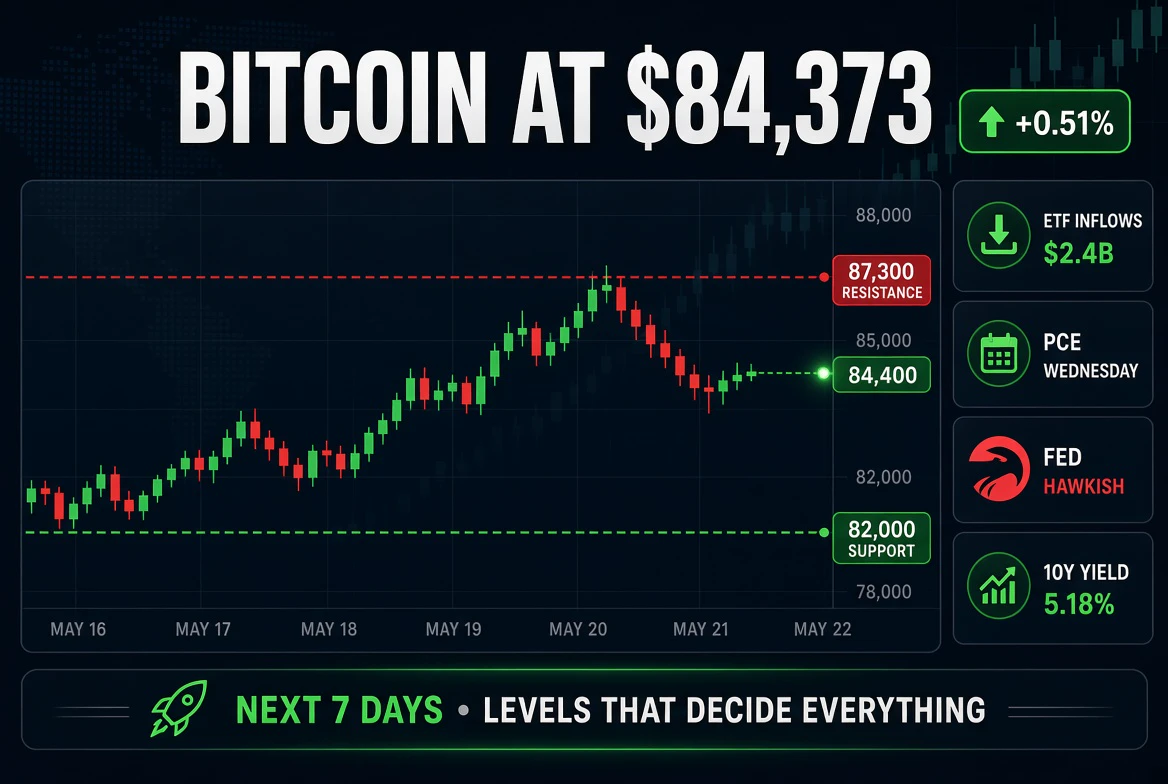
Де насправді перебуває ціна зараз. Bitcoin торгується на рівні 84,373 долара станом на 27 вересня 2026 року, піднявшись на 0.51 відсотка за 24 години та приблизно на 420 доларів за день. 24-годинний діапазон становить лише 83,835–84,513, тобто 678 доларів, що менше одного відсотка ціни. Ця вузькість є найважливішою характеристикою поточного руху: зараз вихідні, обсяг становить лише близько 17.5 мільярда доларів проти загальної капіталізації крипторинку 2.90 трильйона доларів і денного обсягу 57 мільярдів, а низька ліквідність означає, що тіні свічок перебільшуються, а вузькі стопи збираються. Ринкова капіталізація становить 1.695 трильйона доларів за 20.09 мільйона монет в обігу із жорстким лімітом у 21 мільйон. Історичний максимум становить 126,080 доларів від 6 жовтня 2025 року, тож bitcoin усе ще приблизно на 33 відсотки нижче цього піку.
Ширший тренд — це відновлення, а не злам. За сім днів bitcoin зріс на 4.17 відсотка, за чотирнадцять днів — на 9.23 відсотка, а за тридцять днів — на 4.89 відсотка. Ралі почалося із зони 75 тисяч доларів у середині або наприкінці серпня й цього тижня досягло восьмимісячного максимуму трохи вище 87 тисяч доларів, перш ніж зупинитися. Домінування bitcoin зросло до 58.3 відсотка, що свідчить про концентрацію капіталу в найбільшому активі, а не про ротацію в альткоїни. Це важливо для вашого шорту, оскільки домінантний і стійкий bitcoin зазвичай означає, що просідання викуповують, а не посилюють продажами.
Ваш шорт на рівні 84,450 — чесна математика. За ціни 84,373 ви маєте прибуток 77 доларів на монету, що становить приблизно 0.09 відсотка. Практично це беззбитковість. Це важливо, адже шорт, який ні виграє, ні програє, є точкою ухвалення рішення, а не позицією. Від 84,373 рух до 87,300 означатиме плюс 3.47 відсотка проти вас. Рух до 90,000 означатиме плюс 6.67 відсотка проти вас. На вашу користь рух до 82,000 становитиме мінус 2.81 відсотка, до 80,000 — мінус 5.18 відсотка, а до 78,000 — мінус 7.55 відсотка. Чітка структура передбачає стоп вище 85,900, що створює ризик 1.72 відсотка, і ціль на рівні 81,500, яка дає 3.49 відсотка. Це співвідношення винагороди до ризику приблизно два до одного, що є прийнятним, але лише якщо ви справді дотримаєтеся стопа.
Чому стався відкат і чому він поки нічого не зламав. Bitcoin увійшов у зону пропозиції 86,000–89,000, торкнувся рівня трохи вище 87,000 і отримав відмову. Падіння від цього максимуму до мінімуму 83,835 становить лише близько 3.7 відсотка, що є нормальною консолідацією після двотижневого зростання на дев’ять відсотків, а не розворотом. Висхідна трендова лінія від мінімуму на рівні 75 тисяч доларів залишається цілою. 50-денна експоненційна ковзна середня розташована біля 75,900, 100-денна — біля 72,900, а 200-денна — біля 73,800, тобто всі вони значно нижче спотової ціни, що підтверджує домінування бичачої структури. Поки рівень 82,000–82,800 не буде пробито на основі ціни закриття, це пауза всередині висхідного тренду. Отже, ваш шорт є контртрендовою угодою проти ринку, який зріс на дев’ять відсотків за два тижні, а такі угоди приносять результат лише тоді, коли імпульс справді згасає.
Історія потоків ETF є найсильнішим бичачим фактором, а також найкрихкішим. Американські спотові bitcoin-ETF залучили близько 2.4 мільярда доларів чистого припливу протягом тижня з 21 до 25 вересня — це найбільший тижневий результат із жовтня 2025 року, достатній для повернення потоків 2026 року з початку року в позитивну зону після того, як у середині липня вони майже на 5.8 мільярда доларів були від’ємними. Але зверніть увагу на щоденне згасання: 999 мільйонів 21 вересня, 715 мільйонів 22 вересня, 347 мільйонів 23 вересня, 191 мільйон 24 вересня і лише 134 мільйони 25 вересня. Попит усе ще позитивний, але він скорочується щодня. Ether-ETF додали 690 мільйонів доларів за той самий тиждень, а фонди Solana показали рекордний денний приплив 86.7 мільйона доларів у п’ятницю. Якщо показники ETF у понеділок і вівторок будуть нижчими за 100 мільйонів доларів, маржинальний покупець, який підтримував це ралі, зникне, і це буде ваш найсильніший аргумент на користь шорту.
Інфляція PCE — це подія, яка визначить тиждень. Звіт про особисті доходи та витрати за серпень буде опубліковано в середу 30 вересня, і консенсус очікує загальний PCE на рівні близько 3.7 відсотка рік до року, а базовий PCE — 3.4 відсотка, що прискориться з 3.3 відсотка в липні, за місячного зростання базового показника приблизно на 0.3 відсотка. Серпневий CPI уже виявився гарячим: 0.4 відсотка за місяць і 3.4 відсотка за рік, тоді як базовий CPI сповільнився до 2.4 відсотка, а ціни виробників зросли на 5.4 відсотка рік до року. Уважно оцініть асиметрію: базовий PCE на рівні 0.2 відсотка за місяць або нижче буде справжнім голубиним сюрпризом, охолодить очікування підвищення ставки й, імовірно, відправить bitcoin вище 87,300. Показник 0.3 відсотка або вище підтвердить інфляційну проблему й передасть ведмедям наратив.
Коментарі ФРС тепер відкрито ворожі до ризикових активів. 16 вересня FOMC одноголосно проголосував 12 до 0 за підвищення ставки на 25 базисних пунктів до цільового діапазону 3.75–4.00 відсотка — це було перше підвищення з 2023 року. Голова Kevin Warsh прямо заявив, що базова інфляція недостатньо швидко рухається до цільового рівня. Графік точкових прогнозів передбачає ще одне підвищення до кінця року, а комітет підвищив прогноз базового PCE на 2026 рік до 3.4 відсотка, із медіанною кінцевою ставкою близько 4.1 відсотка. Наступне засідання відбудеться 27–28 жовтня, а ринкове ціноутворення після рішення було близьким до підкидання монети: приблизно 51 відсоток за ще одне підвищення проти 49 відсотків за збереження ставки. Будь-який яструбиний коментар цього тижня підвищить цю ймовірність, реальну дохідність і знизить bitcoin.
Дані щодо зайнятості — друга половина макротесту. У серпні кількість робочих місць поза сільським господарством зросла на 162,000 проти прогнозу близько 53,000–65,000, а показник за липень було переглянуто з втрати 23,000 до приросту 21,000. Безробіття залишилося на рівні 4.1 відсотка. Кількість заявок на продовження виплат знизилася до 1.730 мільйона — найнижчого рівня із січня 2024 року. Звіт про зайнятість за вересень вийде в п’ятницю 2 жовтня, і економісти очікують приблизно 90,000 робочих місць за стабільного безробіття на рівні 4.1 відсотка. Сильний ринок праці усуває аргумент на користь зниження ставки, зберігає обмежувальну політику ФРС і тисне на bitcoin. Слабкий показник нижче 60,000 був би найчистішим бичачим каталізатором у календарі, оскільки змусив би ринок негайно знизити очікування підвищення ставки.
Дохідність казначейських облігацій і долар — це канал передавання впливу на крипторинок. Дохідність 10-річних облігацій становить близько 5.18 відсотка — це найвищий рівень із середини 2000-х років, дохідність 2-річних — близько 4.90 відсотка, а 30-річних — близько 5.41 відсотка. Індекс долара утримується біля 101 після зростання на 0.2 відсотка. Саме така комбінація зламала bitcoin на початку вересня, коли дохідність 10-річних облігацій зросла, а bitcoin за кілька днів упав із 81,427 долара приблизно до 76,000 доларів. Активи, що не приносять дохідності, не можуть конкурувати з безризиковою дохідністю понад 5 відсотків, тож якщо дохідність 10-річних облігацій підніметься вище 5.25 відсотка, а долар проб’є 102, очікуйте тиску на кожен відскок. Якщо дохідність повернеться до 4.95 відсотка, а долар опуститься нижче 100.5, це стане паливом для висхідного прориву.
Додайте нафту до інфляційного ланцюга. Нафта West Texas коштує близько 94.41 долара, піднявшись на 2.4 відсотка, а Brent — близько 106.29 долара, додавши 3.1 відсотка через конфлікт з Іраном. Золото перебуває біля 4,309 долара, VIX низький — 15.54, S and P 500 — біля 7,709, а Nasdaq — біля 26,927. Низька волатильність у поєднанні з високою дохідністю та зростанням ціни нафти — це комбінація, яка історично обмежує спекулятивні активи, а не запускає їхнє зростання.
Два рівні, що визначають усе. З боку зростання ключовим є рівень 87,300 доларів. Денне закриття вище нього, в ідеалі за припливу в ETF понад 300 мільйонів доларів, відкриває шлях до 88,000–89,000 — щільного кластера собівартості власників, — а потім до психологічного рівня 90,000, що на 6.67 відсотка вище поточної ціни. Стійкий рух вище 90,000 відкриє шлях до 92,000–94,000 і знову зробить актуальним діапазон 96,000–100,000. З боку падіння ключовою є позначка 82,000 доларів. Це рівень, який аналітики вважали тестом довіри до всього бичачого сценарію, і його втрата на закритті скасує прорив, відкриє структурну точку недійсності на 81,500, а потім цілі 80,000, область розриву 78,000–80,000 і, зрештою, 50-денну середню біля 75,900, що приблизно на 10 відсотків нижче спотової ціни.
Де насправді розташована ліквідність. Оскільки поточний рух відбувається на вихідних і обсяг становить лише 17.5 мільярда доларів, надійні зони розташовані вище 84,513 і нижче 83,835, а значніша відкладена ліквідність, імовірно, зосереджена трохи вище 85,000–85,800 і трохи нижче 82,800–83,000. Саме в цих зонах накопичуються стопи, і саме через них недільна свічка за низької ліквідності може пройти дуже швидко. Не збільшуйте позицію в цих зонах. Дочекайтеся даних про потоки ETF у понеділок і позиціонування перед PCE у вівторок, перш ніж вкладати більше капіталу.
Наступні сім днів за календарем. Понеділок 28 вересня принесе перші свіжі дані про потоки ETF і першу справжню ліквідність тижня. Вівторок 29 вересня — дані про кількість відкритих вакансій. Середа 30 вересня — звіт про PCE за серпень плюс остаточна оцінка ВВП за другий квартал, найбільша макроподія цього періоду. Четвер 1 жовтня — дані щодо виробництва та щотижневі заявки. П’ятниця 2 жовтня — звіт про зайнятість за вересень. Потім 3 і 4 жовтня будуть сесіями вихідних із низьким обсягом і закриттям позицій перед публікацією CPI 14 жовтня та засіданням ФРС 27–28 жовтня.
Наступні сім днів у трьох сценаріях. Мій базовий сценарій, із приблизною вагою 45–50 відсотків, передбачає діапазон 82,000–87,000 із боковим рухом, відкат до 83,000–83,500 перед PCE і тижневе закриття між 83,500 і 86,000, поки ринок очікує. Бичачий сценарій, приблизно 25–30 відсотків, потребує м’якого базового PCE близько 0.2 відсотка за місяць або слабкого показника зайнятості: це дозволить подолати 87,300, потім досягти 88,500–90,000, що означатиме зростання на 3.5–6.7 відсотка. Ведмежий сценарій, також приблизно 25–30 відсотків, виникає через гарячий базовий PCE на рівні 0.3 відсотка або вище в поєднанні із сильними даними щодо зайнятості: ймовірність підвищення ставки в жовтні зростає до 65–70 відсотків, дохідність 10-річних облігацій перевищує 5.25 відсотка, долар тестує 102, а bitcoin втрачає 82,800, потім 81,500 і націлюється на 80,000 та 78,000, що означає падіння на 5.2–7.6 відсотка. Під обома сценаріями існує хвостовий ризик: нова ескалація нафтової історії, яка спричинить інфляційний шок і потягне ціну до зони середньої 75,900–76,000 доларів.
Стратегія та план від цього моменту. Щодо вашого наявного шорту: ви перебуваєте на беззбитковості, а тягар доказування лежить на ведмедях, тому сприймайте це як позицію під управлінням, а не як угоду з високою переконаністю. Зафіксуйте частину прибутку в зоні 82,800–83,000, якщо ціна туди дійде, перемістіть стоп у беззбитковість, коли ціна буде на 1.5 відсотка на вашу користь, і встановіть жорстку точку недійсності вище 85,900. Зменште розмір позиції перед середою 30 вересня, а не утримуйте повну експозицію перед PCE, оскільки макроподія з імовірністю як підкидання монети — це не позиція, а ставка. Якщо ж ви хочете зайняти довгу позицію, повернення вище 85,800 на підвищеному обсязі є тригером, зі стопом на 82,600 і першою ціллю 87,300, що дає співвідношення винагороди до ризику приблизно 2.4 до одного. Загальний ризик за будь-якою окремою ідеєю тримайте нижче одного-двох відсотків капіталу, ніколи не усереднюйте збитковий шорт і пам’ятайте, що кредитне плече, помножене на тонкий рух вихідного дня, є найшвидшим способом втратити рахунок.
Настрої та те, що змінило б прогноз. Роздрібне позиціонування схиляється до конструктивного, приблизно 76 відсотків голосів щодо настроїв є бичачими, а трейдери в X трактують падіння з 87,000 до нижніх 83,000 як здорову консолідацію, де 82,800–83,000 є вищим мінімумом, який має втриматися, а 81,500 — точкою недійсності. Я перейшов би до справді ведмежого прогнозу лише після денного закриття нижче 81,500 на тлі зростання обсягу або якщо потоки ETF стануть від’ємними протягом двох послідовних сесій. Я агресивно перейшов би до бичачого прогнозу після денного закриття вище 87,300 у поєднанні з базовим PCE на рівні 0.2 відсотка за місяць або нижче та поверненням дохідності 10-річних облігацій нижче 5 відсотків. Усе, що між цими сценаріями, є шумом, а саме за шум трейдери платять найбільше, отримуючи найменше. #BTCShortTermPullback
$BTC
BITCOIN НА РІВНІ 84.4K: ШОРТ, НАСТУПНІ СІМ ДНІВ І РІВНІ, ЩО ВИРІШУЮТЬ УСЕ
Де насправді перебуває ціна зараз. Bitcoin торгується на рівні 84,373 долара станом на 27 вересня 2026 року, піднявшись на 0.51 відсотка за 24 години та приблизно на 420 доларів за день. 24-годинний діапазон становить лише 83,835–84,513, тобто 678 доларів, що менше одного відсотка ціни. Ця вузькість є найважливішою характеристикою поточного руху: зараз вихідні, обсяг становить лише близько 17.5 мільярда доларів проти загальної капіталізації крипторинку 2.90 трильйона доларів і денного обсягу 57 мільярдів, а низька ліквідність означає, що тіні свічок перебільшуються, а вузькі стопи збираються. Ринкова капіталізація становить 1.695 трильйона доларів за 20.09 мільйона монет в обігу із жорстким лімітом у 21 мільйон. Історичний максимум становить 126,080 доларів від 6 жовтня 2025 року, тож bitcoin усе ще приблизно на 33 відсотки нижче цього піку.
Ширший тренд — це відновлення, а не злам. За сім днів bitcoin зріс на 4.17 відсотка, за чотирнадцять днів — на 9.23 відсотка, а за тридцять днів — на 4.89 відсотка. Ралі почалося із зони 75 тисяч доларів у середині або наприкінці серпня й цього тижня досягло восьмимісячного максимуму трохи вище 87 тисяч доларів, перш ніж зупинитися. Домінування bitcoin зросло до 58.3 відсотка, що свідчить про концентрацію капіталу в найбільшому активі, а не про ротацію в альткоїни. Це важливо для вашого шорту, оскільки домінантний і стійкий bitcoin зазвичай означає, що просідання викуповують, а не посилюють продажами.
Ваш шорт на рівні 84,450 — чесна математика. За ціни 84,373 ви маєте прибуток 77 доларів на монету, що становить приблизно 0.09 відсотка. Практично це беззбитковість. Це важливо, адже шорт, який ні виграє, ні програє, є точкою ухвалення рішення, а не позицією. Від 84,373 рух до 87,300 означатиме плюс 3.47 відсотка проти вас. Рух до 90,000 означатиме плюс 6.67 відсотка проти вас. На вашу користь рух до 82,000 становитиме мінус 2.81 відсотка, до 80,000 — мінус 5.18 відсотка, а до 78,000 — мінус 7.55 відсотка. Чітка структура передбачає стоп вище 85,900, що створює ризик 1.72 відсотка, і ціль на рівні 81,500, яка дає 3.49 відсотка. Це співвідношення винагороди до ризику приблизно два до одного, що є прийнятним, але лише якщо ви справді дотримаєтеся стопа.
Чому стався відкат і чому він поки нічого не зламав. Bitcoin увійшов у зону пропозиції 86,000–89,000, торкнувся рівня трохи вище 87,000 і отримав відмову. Падіння від цього максимуму до мінімуму 83,835 становить лише близько 3.7 відсотка, що є нормальною консолідацією після двотижневого зростання на дев’ять відсотків, а не розворотом. Висхідна трендова лінія від мінімуму на рівні 75 тисяч доларів залишається цілою. 50-денна експоненційна ковзна середня розташована біля 75,900, 100-денна — біля 72,900, а 200-денна — біля 73,800, тобто всі вони значно нижче спотової ціни, що підтверджує домінування бичачої структури. Поки рівень 82,000–82,800 не буде пробито на основі ціни закриття, це пауза всередині висхідного тренду. Отже, ваш шорт є контртрендовою угодою проти ринку, який зріс на дев’ять відсотків за два тижні, а такі угоди приносять результат лише тоді, коли імпульс справді згасає.
Історія потоків ETF є найсильнішим бичачим фактором, а також найкрихкішим. Американські спотові bitcoin-ETF залучили близько 2.4 мільярда доларів чистого припливу протягом тижня з 21 до 25 вересня — це найбільший тижневий результат із жовтня 2025 року, достатній для повернення потоків 2026 року з початку року в позитивну зону після того, як у середині липня вони майже на 5.8 мільярда доларів були від’ємними. Але зверніть увагу на щоденне згасання: 999 мільйонів 21 вересня, 715 мільйонів 22 вересня, 347 мільйонів 23 вересня, 191 мільйон 24 вересня і лише 134 мільйони 25 вересня. Попит усе ще позитивний, але він скорочується щодня. Ether-ETF додали 690 мільйонів доларів за той самий тиждень, а фонди Solana показали рекордний денний приплив 86.7 мільйона доларів у п’ятницю. Якщо показники ETF у понеділок і вівторок будуть нижчими за 100 мільйонів доларів, маржинальний покупець, який підтримував це ралі, зникне, і це буде ваш найсильніший аргумент на користь шорту.
Інфляція PCE — це подія, яка визначить тиждень. Звіт про особисті доходи та витрати за серпень буде опубліковано в середу 30 вересня, і консенсус очікує загальний PCE на рівні близько 3.7 відсотка рік до року, а базовий PCE — 3.4 відсотка, що прискориться з 3.3 відсотка в липні, за місячного зростання базового показника приблизно на 0.3 відсотка. Серпневий CPI уже виявився гарячим: 0.4 відсотка за місяць і 3.4 відсотка за рік, тоді як базовий CPI сповільнився до 2.4 відсотка, а ціни виробників зросли на 5.4 відсотка рік до року. Уважно оцініть асиметрію: базовий PCE на рівні 0.2 відсотка за місяць або нижче буде справжнім голубиним сюрпризом, охолодить очікування підвищення ставки й, імовірно, відправить bitcoin вище 87,300. Показник 0.3 відсотка або вище підтвердить інфляційну проблему й передасть ведмедям наратив.
Коментарі ФРС тепер відкрито ворожі до ризикових активів. 16 вересня FOMC одноголосно проголосував 12 до 0 за підвищення ставки на 25 базисних пунктів до цільового діапазону 3.75–4.00 відсотка — це було перше підвищення з 2023 року. Голова Kevin Warsh прямо заявив, що базова інфляція недостатньо швидко рухається до цільового рівня. Графік точкових прогнозів передбачає ще одне підвищення до кінця року, а комітет підвищив прогноз базового PCE на 2026 рік до 3.4 відсотка, із медіанною кінцевою ставкою близько 4.1 відсотка. Наступне засідання відбудеться 27–28 жовтня, а ринкове ціноутворення після рішення було близьким до підкидання монети: приблизно 51 відсоток за ще одне підвищення проти 49 відсотків за збереження ставки. Будь-який яструбиний коментар цього тижня підвищить цю ймовірність, реальну дохідність і знизить bitcoin.
Дані щодо зайнятості — друга половина макротесту. У серпні кількість робочих місць поза сільським господарством зросла на 162,000 проти прогнозу близько 53,000–65,000, а показник за липень було переглянуто з втрати 23,000 до приросту 21,000. Безробіття залишилося на рівні 4.1 відсотка. Кількість заявок на продовження виплат знизилася до 1.730 мільйона — найнижчого рівня із січня 2024 року. Звіт про зайнятість за вересень вийде в п’ятницю 2 жовтня, і економісти очікують приблизно 90,000 робочих місць за стабільного безробіття на рівні 4.1 відсотка. Сильний ринок праці усуває аргумент на користь зниження ставки, зберігає обмежувальну політику ФРС і тисне на bitcoin. Слабкий показник нижче 60,000 був би найчистішим бичачим каталізатором у календарі, оскільки змусив би ринок негайно знизити очікування підвищення ставки.
Дохідність казначейських облігацій і долар — це канал передавання впливу на крипторинок. Дохідність 10-річних облігацій становить близько 5.18 відсотка — це найвищий рівень із середини 2000-х років, дохідність 2-річних — близько 4.90 відсотка, а 30-річних — близько 5.41 відсотка. Індекс долара утримується біля 101 після зростання на 0.2 відсотка. Саме така комбінація зламала bitcoin на початку вересня, коли дохідність 10-річних облігацій зросла, а bitcoin за кілька днів упав із 81,427 долара приблизно до 76,000 доларів. Активи, що не приносять дохідності, не можуть конкурувати з безризиковою дохідністю понад 5 відсотків, тож якщо дохідність 10-річних облігацій підніметься вище 5.25 відсотка, а долар проб’є 102, очікуйте тиску на кожен відскок. Якщо дохідність повернеться до 4.95 відсотка, а долар опуститься нижче 100.5, це стане паливом для висхідного прориву.
Додайте нафту до інфляційного ланцюга. Нафта West Texas коштує близько 94.41 долара, піднявшись на 2.4 відсотка, а Brent — близько 106.29 долара, додавши 3.1 відсотка через конфлікт з Іраном. Золото перебуває біля 4,309 долара, VIX низький — 15.54, S and P 500 — біля 7,709, а Nasdaq — біля 26,927. Низька волатильність у поєднанні з високою дохідністю та зростанням ціни нафти — це комбінація, яка історично обмежує спекулятивні активи, а не запускає їхнє зростання.
Два рівні, що визначають усе. З боку зростання ключовим є рівень 87,300 доларів. Денне закриття вище нього, в ідеалі за припливу в ETF понад 300 мільйонів доларів, відкриває шлях до 88,000–89,000 — щільного кластера собівартості власників, — а потім до психологічного рівня 90,000, що на 6.67 відсотка вище поточної ціни. Стійкий рух вище 90,000 відкриє шлях до 92,000–94,000 і знову зробить актуальним діапазон 96,000–100,000. З боку падіння ключовою є позначка 82,000 доларів. Це рівень, який аналітики вважали тестом довіри до всього бичачого сценарію, і його втрата на закритті скасує прорив, відкриє структурну точку недійсності на 81,500, а потім цілі 80,000, область розриву 78,000–80,000 і, зрештою, 50-денну середню біля 75,900, що приблизно на 10 відсотків нижче спотової ціни.
Де насправді розташована ліквідність. Оскільки поточний рух відбувається на вихідних і обсяг становить лише 17.5 мільярда доларів, надійні зони розташовані вище 84,513 і нижче 83,835, а значніша відкладена ліквідність, імовірно, зосереджена трохи вище 85,000–85,800 і трохи нижче 82,800–83,000. Саме в цих зонах накопичуються стопи, і саме через них недільна свічка за низької ліквідності може пройти дуже швидко. Не збільшуйте позицію в цих зонах. Дочекайтеся даних про потоки ETF у понеділок і позиціонування перед PCE у вівторок, перш ніж вкладати більше капіталу.
Наступні сім днів за календарем. Понеділок 28 вересня принесе перші свіжі дані про потоки ETF і першу справжню ліквідність тижня. Вівторок 29 вересня — дані про кількість відкритих вакансій. Середа 30 вересня — звіт про PCE за серпень плюс остаточна оцінка ВВП за другий квартал, найбільша макроподія цього періоду. Четвер 1 жовтня — дані щодо виробництва та щотижневі заявки. П’ятниця 2 жовтня — звіт про зайнятість за вересень. Потім 3 і 4 жовтня будуть сесіями вихідних із низьким обсягом і закриттям позицій перед публікацією CPI 14 жовтня та засіданням ФРС 27–28 жовтня.
Наступні сім днів у трьох сценаріях. Мій базовий сценарій, із приблизною вагою 45–50 відсотків, передбачає діапазон 82,000–87,000 із боковим рухом, відкат до 83,000–83,500 перед PCE і тижневе закриття між 83,500 і 86,000, поки ринок очікує. Бичачий сценарій, приблизно 25–30 відсотків, потребує м’якого базового PCE близько 0.2 відсотка за місяць або слабкого показника зайнятості: це дозволить подолати 87,300, потім досягти 88,500–90,000, що означатиме зростання на 3.5–6.7 відсотка. Ведмежий сценарій, також приблизно 25–30 відсотків, виникає через гарячий базовий PCE на рівні 0.3 відсотка або вище в поєднанні із сильними даними щодо зайнятості: ймовірність підвищення ставки в жовтні зростає до 65–70 відсотків, дохідність 10-річних облігацій перевищує 5.25 відсотка, долар тестує 102, а bitcoin втрачає 82,800, потім 81,500 і націлюється на 80,000 та 78,000, що означає падіння на 5.2–7.6 відсотка. Під обома сценаріями існує хвостовий ризик: нова ескалація нафтової історії, яка спричинить інфляційний шок і потягне ціну до зони середньої 75,900–76,000 доларів.
Стратегія та план від цього моменту. Щодо вашого наявного шорту: ви перебуваєте на беззбитковості, а тягар доказування лежить на ведмедях, тому сприймайте це як позицію під управлінням, а не як угоду з високою переконаністю. Зафіксуйте частину прибутку в зоні 82,800–83,000, якщо ціна туди дійде, перемістіть стоп у беззбитковість, коли ціна буде на 1.5 відсотка на вашу користь, і встановіть жорстку точку недійсності вище 85,900. Зменште розмір позиції перед середою 30 вересня, а не утримуйте повну експозицію перед PCE, оскільки макроподія з імовірністю як підкидання монети — це не позиція, а ставка. Якщо ж ви хочете зайняти довгу позицію, повернення вище 85,800 на підвищеному обсязі є тригером, зі стопом на 82,600 і першою ціллю 87,300, що дає співвідношення винагороди до ризику приблизно 2.4 до одного. Загальний ризик за будь-якою окремою ідеєю тримайте нижче одного-двох відсотків капіталу, ніколи не усереднюйте збитковий шорт і пам’ятайте, що кредитне плече, помножене на тонкий рух вихідного дня, є найшвидшим способом втратити рахунок.
Настрої та те, що змінило б прогноз. Роздрібне позиціонування схиляється до конструктивного, приблизно 76 відсотків голосів щодо настроїв є бичачими, а трейдери в X трактують падіння з 87,000 до нижніх 83,000 як здорову консолідацію, де 82,800–83,000 є вищим мінімумом, який має втриматися, а 81,500 — точкою недійсності. Я перейшов би до справді ведмежого прогнозу лише після денного закриття нижче 81,500 на тлі зростання обсягу або якщо потоки ETF стануть від’ємними протягом двох послідовних сесій. Я агресивно перейшов би до бичачого прогнозу після денного закриття вище 87,300 у поєднанні з базовим PCE на рівні 0.2 відсотка за місяць або нижче та поверненням дохідності 10-річних облігацій нижче 5 відсотків. Усе, що між цими сценаріями, є шумом, а саме за шум трейдери платять найбільше, отримуючи найменше. #BTCShortTermPullback
$BTC