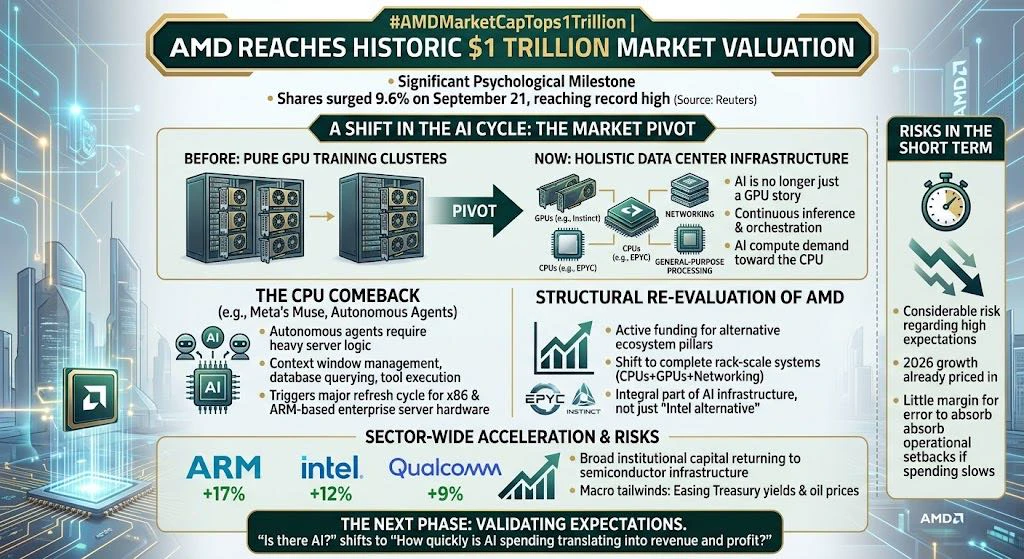
#AMDMarketCapTops1Trillion Це ралі акцій виробників чипів сигналізує про критичний зсув у циклі розвитку ШІ: ринок переходить від суто кластерів для GPU-навчання до комплексної інфраструктури дата-центрів і виконання інференсу на базі CPU.
На мою думку, це не просто спекулятивне ралі акцій виробників чипів; це переоцінка, що відображає розширення попиту на обчислення для ШІ у бік CPU.
Подолання AMD позначки в $1 трильйон є важливою психологічною віхою; за даними Reuters, акції AMD зросли на 9.6% 21 вересня, досягнувши рекордного рівня.
На мій погляд, вирізняються три ключові тенденції:
* ШІ більше не є лише історією про GPU. Оскільки ШІ-агенти дедалі частіше потребують безперервного інференсу, оркестрації та обробки загального призначення, попит на CPU також може стати значним.
* AMD має хороші позиції, щоб суттєво виграти від цього зсуву. Зокрема, завдяки завоюванню частки ринку серверних CPU та розширенню в напрямі систем ШІ інвестори дедалі частіше розглядають AMD не просто як «альтернативу Intel», а як невід’ємну частину інфраструктури ШІ.
* Однак у короткостроковій перспективі очікування пов’язані зі значними ризиками. Прогнозоване зростання AMD у 2026 році вже є надзвичайним; відповідно, висока оцінка вже враховує привабливий наратив про ШІ.
Одночасне стрімке зростання ARM, AMD та Intel свідчить про те, що ринок робить ставку не на одну компанію, а на ланцюгову реакцію «ШІ → зростання обчислень → вищий попит на CPU, GPU та чипи».
Ось причини цього зростання та те, що вони розкривають про технологічний ландшафт:
1. Повернення CPU (Meta та агентні робочі навантаження)
Протягом двох років центральні процесори (CPU) розглядалися як другорядні фонові компоненти, тоді як прискорювачі на кшталт GPU Nvidia домінували в бюджетах капітальних витрат. Вірусний запуск Meta свого ШІ-агента (Muse) та ширше поширення автономних робочих процесів на основі агентів радикально змінили вимоги до серверної частини.
* Автономні агенти роблять більше, ніж просто виконують прямі проходи моделі; їм потрібні складна традиційна серверна логіка, керування контекстним вікном, запити до баз даних і виконання інструментів.
* Це вузьке місце в серверній оркестрації створює значне навантаження на серверні CPU (такі як EPYC від AMD і Xeon від Intel), запускаючи масштабний цикл оновлення корпоративного серверного обладнання на базі x86 і ARM.
2. Структурна переоцінка AMD
Досягнення AMD ринкової оцінки в $1 трильйон — приєднання до еліти напівпровідникової галузі разом із Nvidia, Broadcom і Micron — сигналізує про те, що великі постачальники хмарних послуг активно фінансують альтернативні опори екосистеми.
* Поза межами окремих чипів: постачальники хмарних послуг прагнуть уникнути повної залежності від одного постачальника. Перехід AMD до комплексних архітектурних систем на рівні стійок — з інтеграцією CPU, GPU та мережевих компонентів — позиціонує компанію як системного партнера повного стека, а не просто постачальника компонентів.
* Частка ринку x86: AMD продовжує відвойовувати в Intel частку високорентабельного ринку серверних CPU, одночасно зміцнюючи свою репутацію у зв’язку з дорожньою картою ШІ-прискорювачів Instinct.
3. Макроекономічне та загальногалузеве прискорення
Зростання ARM (17%), Intel (12%) і Qualcomm (9%) свідчить про повернення широкого інституційного капіталу в напівпровідникову інфраструктуру в міру послаблення макроекономічного тиску:
* Макроекономічні попутні фактори: зниження дохідності 10-річних казначейських облігацій США нижче 5% і здешевлення нафти забезпечили негайне полегшення оцінки акцій зростання з високими мультиплікаторами.
* ARM і кастомний кремній: зростання ARM підкреслює, як індивідуалізовані, високоефективні архітектури швидко поширюються — поряд із традиційними CPU — у хмарних інстансах і розгортаннях периферійного ШІ.
В умовах високої динаміки підвищені мультиплікатори оцінки залишають мало простору для помилок, щоб компенсувати операційні невдачі, якщо витрати на інфраструктуру дата-центрів сповільняться на пізніших етапах циклу.
На мою думку, фундаментальна історія залишається сильною; однак на наступному етапі вирішальне питання зміститься від «Чи існує ШІ?» до «Наскільки швидко витрати на ШІ насправді перетворюються на дохід і прибуток?» Якщо ралі має бути стійким, результати діяльності компаній, що виробляють чипи, повинні підтвердити ці очікування
$AMD