Square
Мої підписки
Популярні
Новини
Профіль

BlockRider

vip
Вік 1.6Рік
Піковий рівень 0
Контент поки що відсутній
32
Мої підписки
47
Підписники
859
Сподобалося
#GateStockInsightsChallenge +#NVIDIA
ТИЖДЕНЬ ЗВІТНОСТІ NVDA: КОРОЛЬ ШІ ЗНОВУ ДОСТАВИВ, І НАЙКРАЩЕ ЩЕ ПОПЕРЕДУ

Момент, якого ми чекали, нарешті настав. 26 серпня 2026 року Nvidia оприлюднила результати за другий фінансовий квартал, і ці цифри не просто виправдали захмарні очікування — вони їх переконливо перевершили. Цей звіт — ще один майстер-клас із виконання планів, масштабування та чистого технологічного домінування.

ЦИФРИ ГОВОРЯТЬ САМІ ЗА СЕБЕ

Найважливіший заголовок: Nvidia отримала $96.2 мільярда виручки за квартал, приголомшливе зростання на 106% рік до року та стрибок на 18% пор
#NVIDIAEarnings
Звіт NVIDIA: чи є $221 початком наступного значного руху?
NVIDIA оприлюднила черговий надзвичайний звіт, продемонструвавши, чому бум AI-інфраструктури залишається однією з найбільших тем на глобальних ринках. Компанія повідомила про $96.22 мільярда квартального доходу, що на 106% більше рік до року та на 18% більше порівняно з попереднім кварталом. Чистий прибуток досяг приблизно $59.69 мільярда, тоді як скоригований EPS становив $2.22, перевищивши очікування на рівні близько $2.09. Найбільшою новиною став дохід підрозділу Data Center у розмірі $89 мільярдів, що на 117% більше
HighAmbition
#NVIDIAEarnings
Звіт NVIDIA: чи стане $221 початком наступного значного руху?
NVIDIA представила ще один надзвичайний звіт, продемонструвавши, чому бум інфраструктури ШІ залишається однією з найбільших тем на глобальних ринках. Компанія повідомила про квартальний дохід у розмірі $96.22 мільярда, що на 106% більше, ніж роком раніше, і на 18% більше, ніж у попередньому кварталі. Чистий прибуток сягнув близько $59.69 мільярда, тоді як скоригований прибуток на акцію становив $2.22, перевищивши очікування на рівні близько $2.09. Найгучнішою новиною став дохід сегмента Data Center у розмірі $89 мільярдів, що на 117% більше, ніж роком раніше. І дохід, і прибуток перевищили очікування, що зробило цей квартал для NVIDIA ще одним потужним результатом.
Якби мені довелося оцінити цей звіт, я б поставив NVIDIA оцінку A+. Але для трейдерів сильні фінансові результати — це лише початок. Справжнє питання полягає в тому, чи зможе NVIDIA перетворити ці фінансові показники на ще один значний рух акцій від поточної орієнтирної ціни $221.
Показник доходу в $96.2 мільярда є вражаючим, оскільки NVIDIA більше не зростає з малої бази. Компанія наближається до $100 мільярдів квартального доходу, водночас зберігаючи тризначні темпи річного зростання. Це показує, наскільки агресивно технологічні компанії інвестують у обчислення для ШІ, центри обробки даних і прискорену інфраструктуру.
Показник Data Center у $89 мільярдів є ще важливішим. Data Center тепер становить приблизно 92% загального доходу, доводячи, що інфраструктура ШІ є рушієм бізнесу. Сегмент зріс на 117% у річному вимірі та на 18% послідовно, перевищивши очікування на рівні приблизно $86.3 мільярда.
NVIDIA більше не є просто компанією з виробництва GPU. Її екосистема охоплює обчислення, мережеві рішення, системи та програмне забезпечення. Ця ширша платформа є значною конкурентною перевагою, оскільки клієнти, які створюють інфраструктуру ШІ, можуть покладатися на NVIDIA у кількох частинах технологічного стеку.
Рентабельність є ще однією значною перевагою. NVIDIA отримала приблизно $59.7 мільярда чистого прибутку та зберегла валову маржу на рівні близько 75%.
Це означає, що компанія не лише збільшує продажі, а й перетворює величезний обсяг доходу на прибуток. Висока прибутковість дає NVIDIA можливість активно інвестувати в дослідження, виробництво, нові архітектури та майбутні платформи ШІ, водночас продовжуючи генерувати значний грошовий потік.
Торгова стратегія
Поточна орієнтирна ціна становить $221. Я залишаюся фундаментально налаштованим оптимістично, але не став би сліпо переслідувати акцію. Сильні фундаментальні показники створюють основу; рух ціни визначає час входу.
Першою важливою зоною підтримки є $218–$220. Якщо NVDA утримає цю область, короткострокова бичача структура залишатиметься привабливою. Першим значним підтвердженням пробою є $225.
Вище $225 я стежив би за такими рівнями:
$228 → $232 → $236 → $240 → $245 → $250
Якщо $225 буде пробито на значному обсязі, $228 стане першою ціллю. Рух вище $228 може відкрити шлях до $232–$236. Якщо $236 буде рішуче пробито, $240–$245 стане наступною значною зоною.
Вище $245 у фокус потрапляє психологічний рівень $250.
План на випадок відкату
Замість того щоб переслідувати ціну на рівні $221, консервативніший трейдер може зачекати на $214–$218. Якщо ціна досягне цієї області, стабілізується і покупці повернуться, бичачий розворот може запропонувати краще співвідношення ризику до прибутку.
Якщо NVDA втратить $214–$215 під сильним тиском продавців, короткострокова ситуація погіршиться. Наступною значною зоною є $210–$211. Рішучий пробій нижче $210–$211 був би серйозним попередженням і міг би сигналізувати про глибшу корекцію.
Для управління ризиками розмір позиції має залишатися контрольованим. Навіть сильна компанія може зазнати різкого падіння. Фіксацію прибутку можна розглядати біля $225–$228, потім $232–$236 і знову біля $240–$245. Якщо $250 буде пробито на сильному імпульсі, меншою позицією, що залишилася, можна керувати за допомогою трейлінгового підходу.
Що важливо далі
Інвестори стежать за витратами на інфраструктуру ШІ, капітальними витратами гіперскейлерів, попитом Data Center, впровадженням Blackwell, попитом на Rubin, маржею, витратами на пам’ять і компоненти, доступністю постачання, Китаєм і конкуренцією з боку альтернативних прискорювачів ШІ.
Прогноз NVIDIA на наступний квартал є особливо важливим. Компанія очікує приблизно $108 мільярдів доходу, тоді як керівництво вказало на зростання доходу приблизно на 70% до 2028 фінансового року.
Основні ризики так само очевидні: очікування надзвичайно високі, витрати на пам’ять і компоненти можуть чинити тиск на маржу, а будь-яке уповільнення капітальних витрат на ШІ може вплинути на майбутнє зростання. Поточний прогноз NVIDIA також не залежить від доходу від обчислень Data Center у Китаї, що робить цей ринок ще однією важливою змінною.
Підсумковий прогноз
Від $221 моєю базовою ціллю є $232–$245, причому $250 можливий, якщо $236 і $245 будуть пробиті на значному обсязі.
Підтримка: $218–$220
Захисна підтримка: $214–$215
Основне попередження: $210–$211
Пробій: $225
Цілі: $228 → $232 → $236 → $240 → $245 → $250
NVIDIA заслуговує на оцінку A+ за цей звіт про прибутки.
Зростання доходу, прибутку та Data Center свідчить, що попит на ШІ залишається потужним, тоді як прогноз доходу на наступний квартал у розмірі $108 мільярдів підтримує сильні перспективи майбутнього.
На рівні $221 я залишаюся налаштованим оптимістично, але дисципліновано. Я б не став сліпо переслідувати ціну. Я стежив би за $218–$220 як за підтримкою і за $225 як за підтвердженням. Вище $225 шлях до $228, $232–$236, а потім $240–$245 стає дедалі цікавішим. Сильний пробій вище $245 безпосередньо привертає увагу до $250.
Справжнє питання вже не в тому, чи отримує NVIDIA вигоду від ШІ. Очевидно, що так. Питання полягає в тому, чи можуть витрати на інфраструктуру ШІ залишатися достатньо високими, щоб NVIDIA продовжувала демонструвати надзвичайне зростання, маючи вже величезну базу доходу.
Якщо це станеться, $221 зрештою може виглядати як ще один крок у набагато масштабнішому русі. Якщо очікування стануть надто високими, маржа ослабне або витрати на ШІ сповільняться, волатильність може різко зрости.
Мій план простий: поважати рівні підтримки, підтверджувати пробої, частково фіксувати прибуток і контролювати ризик зниження.
Чи досягне NVDA спочатку $230, спочатку $240 або одразу попрямує до $250?Це основний бичачий аргумент тут.
#GateStockInsightsChallenge +#NVIDIA
repost-content-media
NVDA+0,23%
  • 1
#GateStockInsightsChallenge +#SPCX
Чи зможе SPCX відновитися після розблокування акцій і повернутися до $150?
Головне питання щодо акцій SpaceX полягає в тому, чи зможе SPCX повернути психологічно важливий рівень $150 після того, як пережила нещодавні розблокування акцій, чи поточне відновлення — це лише тимчасове ралі полегшення перед черговим падінням. Поточна ситуація є незвично збалансованою, оскільки технічний імпульс, оцінка та майбутня пропозиція акцій подають змішані сигнали.
SPCX вийшла на Nasdaq 12 червня 2026 року за ціною IPO $135. 16 червня вона злетіла до історичного максимуму $
HighAmbition
#GateStockInsightsChallenge +#SPCX
Чи зможе SPCX відновитися після розблокування акцій і повернутися до $150?
Головне питання щодо акцій SpaceX полягає в тому, чи зможе SPCX повернути психологічно важливий рівень $150 після того, як пережила нещодавні розблокування акцій, чи поточне відновлення є лише тимчасовим відскоком полегшення перед черговим падінням. Ситуація є незвично збалансованою, оскільки технічний імпульс, оцінка та майбутня пропозиція акцій надсилають суперечливі сигнали.
SPCX вийшла на Nasdaq 12 червня 2026 року за ціною IPO $135. 16 червня вона злетіла до історичного максимуму $225.64, піднявшись більш ніж на 67% лише за чотири торгові сесії. Потім ралі різко розвернулося, і 3 серпня акції впали до $104.83, що означає зниження від піку до мінімуму приблизно на 53.5%. На момент закриття 25 серпня SPCX відновилася до $137.95, піднявшись на 31.6% від серпневого мінімуму й лише трохи перевищивши ціну IPO. Водночас вона все ще приблизно на 38.8% нижче свого рекордного максимуму.
Найбільшим каталізатором став поетапний графік завершення періоду блокування акцій. 6 серпня близько 911 мільйонів акцій вартістю приблизно $100 мільярдів отримали право на торгівлю, більш ніж удвічі збільшивши доступний для торгівлі фрі-флоат. Багато трейдерів очікували масштабних продажів інсайдерами та значного обвалу, але сталося протилежне: у день розблокування SPCX зросла більш ніж на 6%, а під час наступної сесії — майже на 16%. Другий транш приблизно з 319 мільйонів акцій було розблоковано 20 серпня, і він знову не спричинив очікуваного обвалу, хоча того дня акції впали приблизно на 2.6%.
Однак проблема пропозиції ще не завершена.
Очікується, що у вересні буде розблоковано ще близько 700 мільйонів акцій, а приблизно така сама кількість — у жовтні. Зрештою, очікується, що приблизно 88% із близько 13 мільярдів акцій SpaceX отримають право на торгівлю до 2027 року.
Отже, вересень може принести потенційну подію розблокування на $116 мільярдів. Це означає, що ринок успішно поглинув два розблокування, але більші майбутні транші все ще становлять значний ризик.
Обсяг торгів також є важливим тривожним сигналом. 25 серпня SPCX торгувалася приблизно 53 мільйонами акцій порівняно із середнім денним обсягом близько 118 мільйонів. Це означає, що нещодавня торговельна активність становить менше половини середнього рівня.
Ралі до $150 на тлі зниження обсягу є менш переконливим, ніж прорив, підтриманий активною участю інституційних інвесторів. Для сталого руху вище $150 я хотів би побачити суттєве зростання обсягу, в ідеалі — вище середнього рівня в 118 мільйонів акцій.
Волатильність акцій також робить цю ситуацію особливо цікавою. За бети, близької до 6.5, SPCX може рухатися значно сильніше, ніж широкий ринок. Це створює можливості для трейдерів, але водночас робить управління ризиками надзвичайно важливим. Один великий заголовок новин потенційно може спричинити двозначний процентний рух у будь-якому напрямку.
Короткий інтерес був ще одним важливим джерелом нещодавнього відновлення. Повідомлялося, що до першого розблокування короткий інтерес досяг близько 34% публічного фрі-флоату, що становило приблизно 206–208 мільйонів акцій. До середини серпня він знизився приблизно до 11%, оскільки фрі-флоат розширився, а продавці в коротку закрили позиції. Це закриття позицій створило додатковий купівельний тиск і допомогло прискорити відновлення. Однак значна частина цього палива вже вичерпалася. Тому майбутнє зростання дедалі більше має відбуватися за рахунок справжніх нових покупців, а не вимушеного закриття коротких позицій.
Настрої аналітиків залишаються переважно бичачими, хоча величезний діапазон цільових цін підкреслює невизначеність навколо SPCX.
Повідомляється, що близько 33 аналітиків відстежують цю акцію, причому більшість зберігає рекомендації Buy або Strong Buy. Середні цілі становлять приблизно $216–$232, тоді як найагресивніша ціль сягає $450. Morgan Stanley зберігає ціль $300, а бичачий сценарій передбачає близько $600, значною мірою ґрунтуючись на потенціалі AI.
JPMorgan нещодавно підтвердив рекомендацію Overweight із цільовою ціною $240, тоді як Bernstein має ціль $248.
З ведмежого боку, Phillip Securities встановила ціль $75, DZ Bank має рекомендацію sell із ціллю $100, а оцінка справедливої вартості Morningstar становить близько $62.
Величезна різниця між $62 і $450 демонструє, наскільки розділений ринок у питанні майбутньої оцінки SpaceX.
Фундаментальна дискусія є простою. Ведмеді стверджують, що ринкова капіталізація SPCX приблизно на рівні $1.8 трильйона є надзвичайно агресивною порівняно з прогнозованою виручкою у 2026 році на рівні близько $18.7 мільярда. Також очікується, що компанія залишатиметься збитковою у 2026 році, а прогнози передбачають збиток перед потенційним поверненням до прибутковості у 2027 році. З цієї точки зору, акції вже враховують надзвичайне майбутнє зростання.
Бики дивляться далі за межі сьогоднішніх прибутків. Вони вважають, що ринок недооцінює амбіції SpaceX у сфері AI, розширення Starlink, домінування в запусках, можливості, пов’язані з Grok, і плани орбітальних дата-центрів. Повідомляється, що партнерство з Nvidia та прискорення запусків орбітальних дата-центрів на базі AI ближче до кінця 2027 року посилили довгостроковий бичачий наратив. Інституційний інтерес також забезпечує підтримку: за повідомленнями, Harvard і University of California володіють значними позиціями, тоді як ARK Invest також купує акції.
Отже, чи може SPCX повернутися до $150?
За ціни $137.95 акціям потрібно лише близько 8.7% зростання, щоб досягти $150. З огляду на їхню надзвичайну волатильність, такий рух цілком досяжний, потенційно навіть протягом однієї сильної сесії. Під час попередніх спроб відновлення SPCX вже торгувалася в зоні $146–$148, демонструючи, що рівень $150 є досяжним.
Проблема полягає в тому, що $150 — це не просто черговий ціновий рівень. Це значна психологічна й технічна зона опору. Попередні спроби наблизитися до максимуму $140s завершилися невдачею, а поточне відновлення втрачає частину імпульсу, оскільки обсяг залишається слабким. Тому тимчасовий рух вище $150 автоматично не означатиме підтвердженого прориву.
На мою думку, відновлення після розблокування є реальним і сильнішим, ніж очікували багато трейдерів. Той факт, що SPCX пережила дві великі події розблокування без обвалу, є обнадійливим сигналом того, що продажі інсайдерів можуть бути більш контрольованими, ніж побоювалися. Однак вересневі та жовтневі розблокування залишаються невирішеними, а поточному ралі бракує підтвердження обсягом, необхідного для потужного сталого прориву.
На мою думку, найімовірнішим короткостроковим сценарієм є подальша волатильність і консолідація між приблизно мінімумом $130s та зоною опору $150–$152. Чистий прорив вище $152 може відкрити шлях до $160 і потенційно вище. З іншого боку, відхилення біля $150 може відправити SPCX назад до $135, причому глибша підтримка потенційно може з’явитися в районі нижніх $130.
Для сильнішої бичачої ситуації я б уважно стежив за трьома речами: по-перше, чи зросте обсяг під час руху вгору вище середнього рівня приблизно в 118 мільйонів акцій; по-друге, чи успішно SPCX переживе вересневе розблокування, залишаючись вище ціни IPO $135; і по-третє, чи продемонструє SpaceX реальний прогрес у сферах AI, Starlink та монетизації орбітальних дата-центрів, а не покладатиметься виключно на оголошення.
Короткострокові трейдери, готові прийняти надзвичайну волатильність, можуть розглянути купівлю на силі вище $140 із ціллю $150–$152, а потім потенційно $160, зберігаючи суворий контроль ризиків. Довгострокові інвестори можуть віддати перевагу очікуванню безпроблемного завершення вересневого розблокування або більш чітких доказів того, що можливості AI та орбітальних дата-центрів можуть перетворитися на суттєву виручку.
Підсумовуючи, відновлення SPCX є реальним, і, схоже, ринок був надто песимістичним щодо негайного впливу розблокувань. Повернення до $150 безумовно можливе з рівня $137.95, але переконливе повернення вище $150 вимагатиме сильнішого обсягу та подальших фундаментальних каталізаторів. Вересневе й жовтневе розблокування залишаються найбільшими перешкодами.
Тому SPCX є привабливою, але надзвичайно високоризиковою ситуацією. Бичачий сценарій має величезний потенціал, але ризики, пов’язані з оцінкою та пропозицією акцій, не можна ігнорувати. Наразі $150–$152 є ключовим полем битви: відхилення може спричинити черговий відкат, тоді як прорив на високому обсязі може сигналізувати про початок значно більшого відновлення до $160 і вище.
repost-content-media
SPCX+0,42%
#CandyDrop1BTCForOldUsers
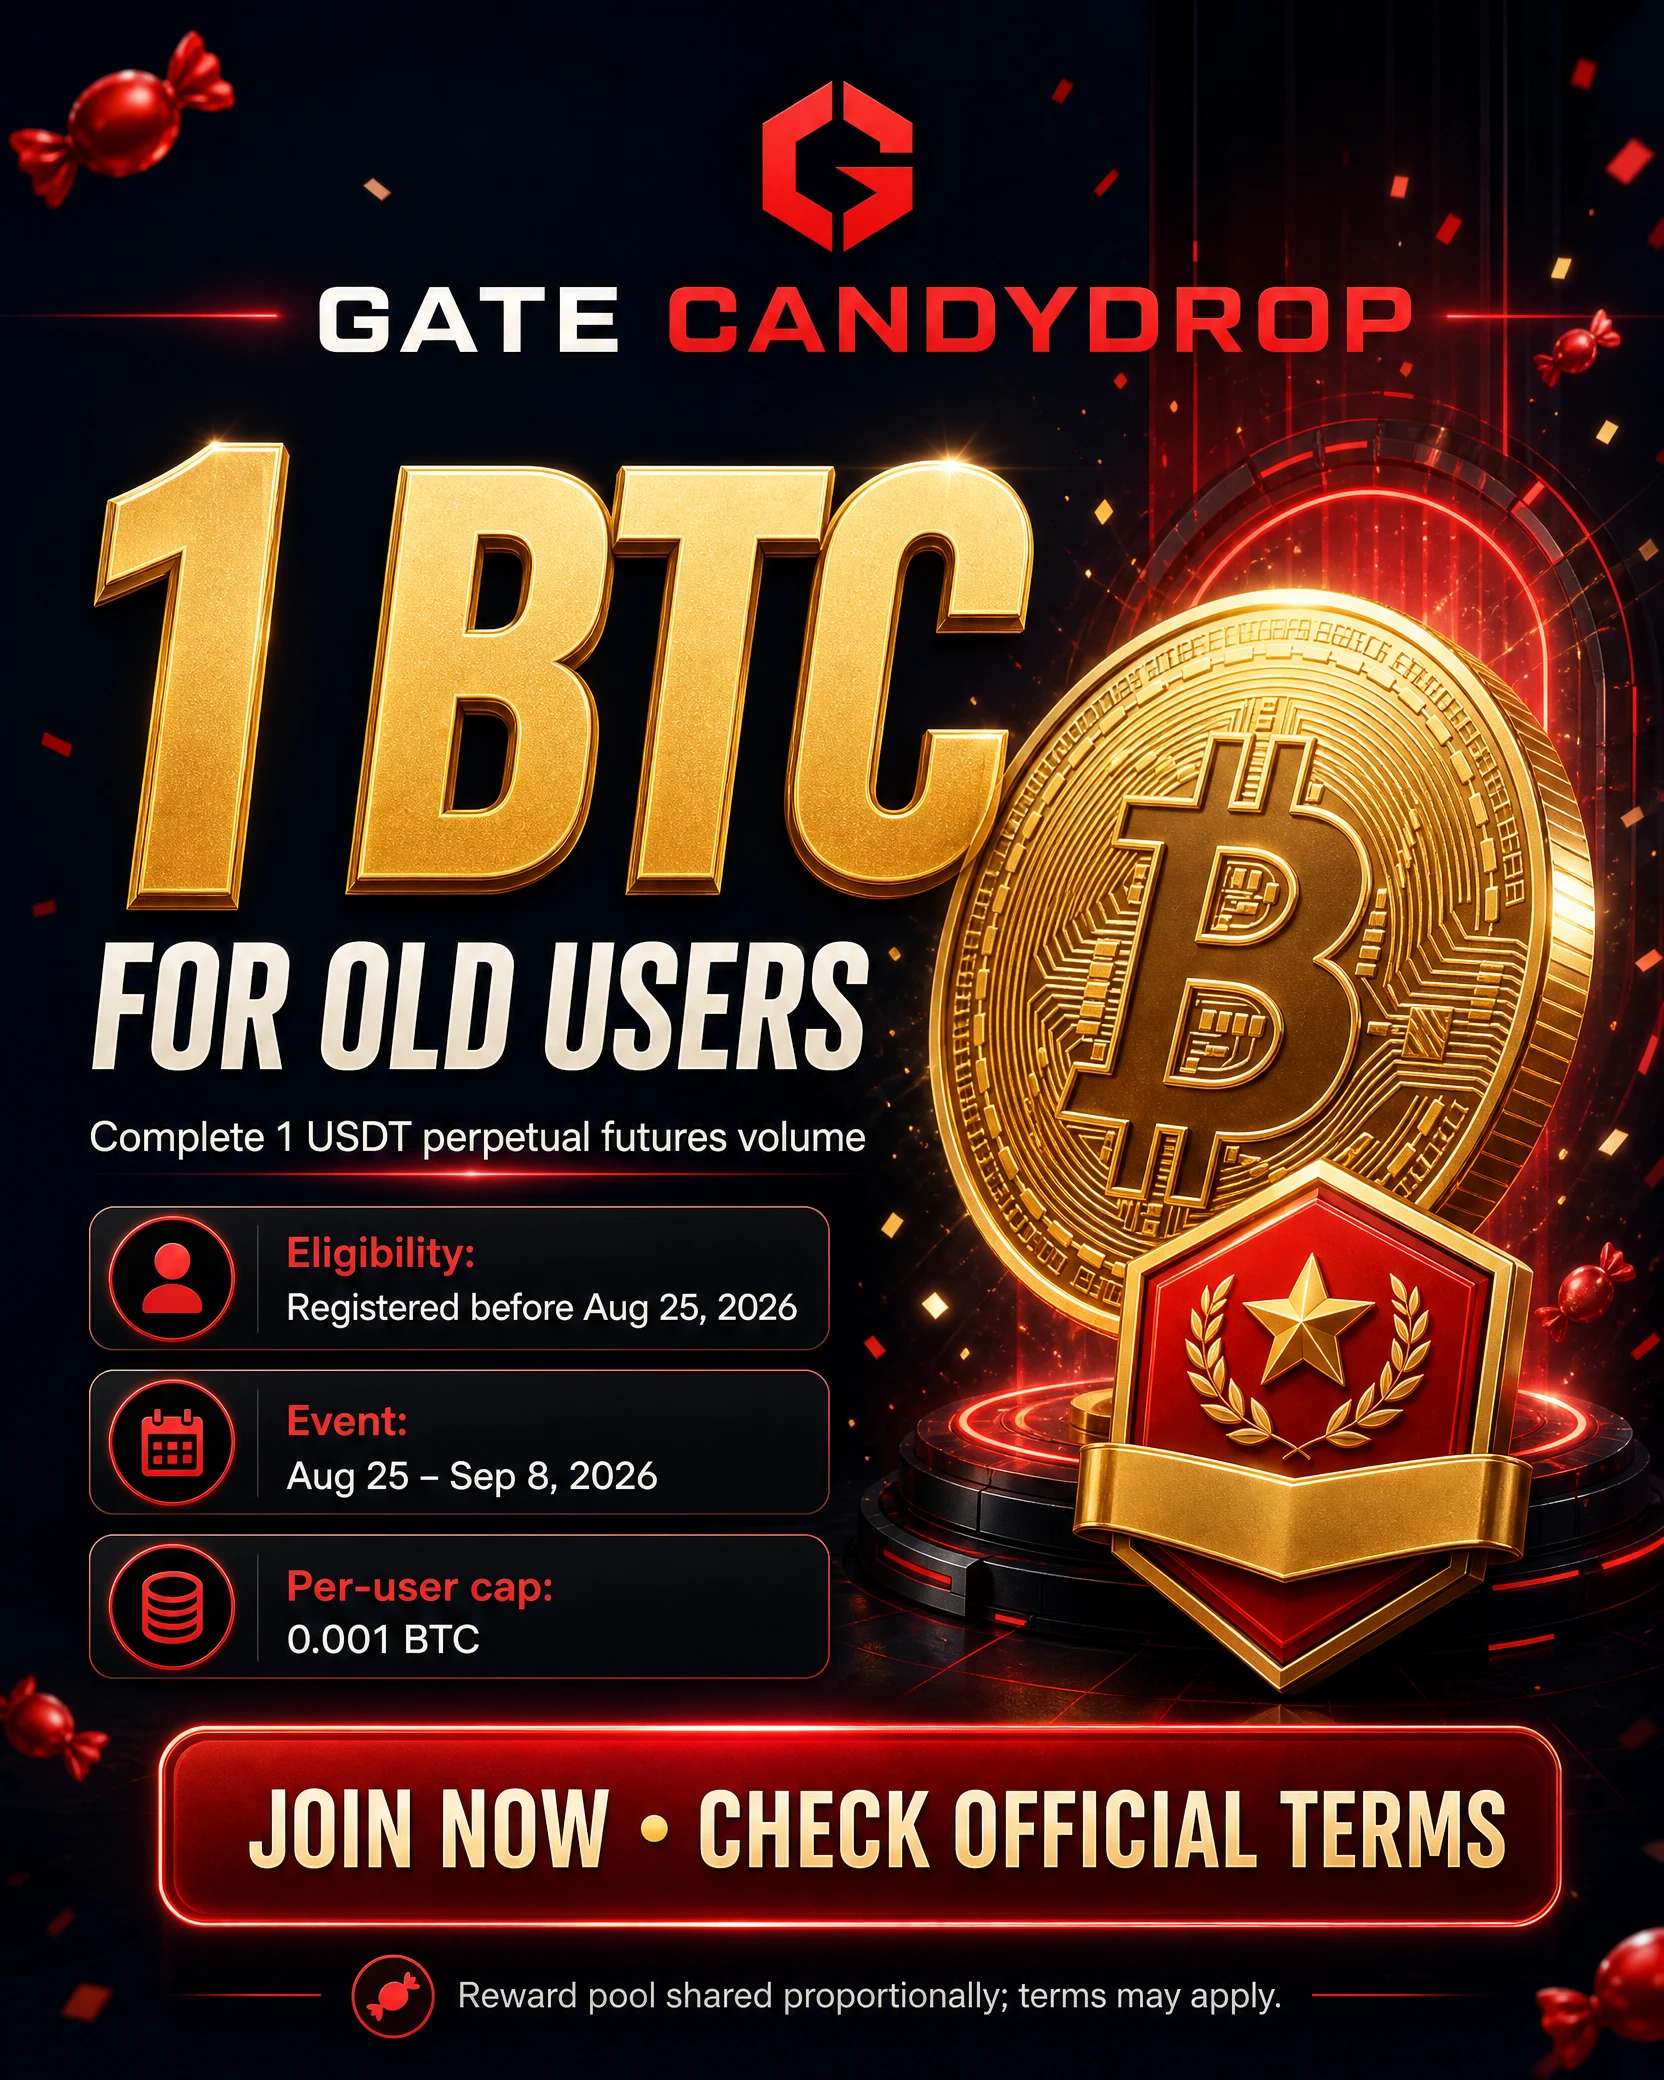
Gate запустила спеціальну кампанію CandyDrop для наявних користувачів, запропонувавши загальний призовий фонд у розмірі 1 BTC. Кампанія привертає увагу, оскільки вимога для участі є надзвичайно малою порівняно з розміром призового фонду. Відповідним користувачам потрібно лише виконати мінімальну вимогу щодо торгівлі безстроковими ф’ючерсами протягом періоду кампанії. На мою думку, це цікава можливість для давніх користувачів Gate, але фактична цінність залежить від участі та остаточного розподілу фонду в розмірі 1 BTC.
CandyDrop — це система винагород Gate на основі
HighAmbition
#CandyDrop1BTCForOldUsers
Gate запустила спеціальну кампанію CandyDrop для чинних користувачів із загальним призовим фондом у 1 BTC. Кампанія привертає увагу, оскільки вимога для участі є надзвичайно малою порівняно з розміром призового фонду. Відповідним користувачам потрібно лише виконати мінімальну вимогу щодо торгівлі безстроковими ф’ючерсами протягом періоду кампанії. На мою думку, це цікава можливість для давніх користувачів Gate, але фактична цінність залежить від кількості учасників і остаточного розподілу фонду в 1 BTC.
CandyDrop — це система винагород Gate на основі завдань, у якій користувачі виконують певні активності та отримують цукерки, що можуть надати їм право на рекламні винагороди. Залежно від кампанії завдання можуть включати торгівлю, депозити або інші активності на платформі. Кожна кампанія має власні правила участі, період проведення та механізм винагород, тому користувачам завжди слід перевіряти офіційні умови перед участю.
Для кампанії «1 BTC для давніх користувачів» ключова вимога полягає в тому, що обліковий запис Gate має бути зареєстрований до 2026-08-25 00:00 UTC+8. Це означає, що акція спеціально орієнтована на користувачів, які вже мали обліковий запис до зазначеного моменту. Користувачі, зареєстровані після цього часу, не мають права брати участь саме в цій кампанії. Право на участь має лише основний обліковий запис, а активність субакаунтів не об’єднується автоматично з активністю основного облікового запису. Використання кількох облікових записів для фармінгу або зловживання винагородами також може призвести до дискваліфікації.
Подія триватиме з 2026-08-25 18:00 до 2026-09-08 18:00 UTC+8, що дає відповідним користувачам приблизно два тижні для виконання вимоги. Одна з найважливіших деталей полягає в тому, що користувачам слід приєднатися до кампанії до виконання кваліфікаційної торгівлі. Якщо ви спочатку здійсните торгівлю, а потім натиснете «Приєднатися зараз», ця активність може не зарахуватися. Найбезпечніша послідовність проста: відкрийте кампанію CandyDrop, приєднайтеся до події, а потім виконайте відповідну активність із безстроковими ф’ючерсами в межах офіційного періоду події.
Мінімальна кваліфікаційна вимога становить лише 1 USDT торгового обсягу безстроковими ф’ючерсами. Порівняно з багатьма торговими акціями, які вимагають обсягу в сотні або тисячі доларів, це надзвичайно мало. Однак вимога стосується торгового обсягу, а не просто внесення 1 USDT. Перед розміщенням будь-якої угоди користувачам усе одно слід перевірити мінімальний розмір ордера та точні умови кампанії.
Тепер найважливіша частина: призовий фонд у 1 BTC не означає, що кожен учасник отримає 1 BTC. Це загальний призовий фонд, який розподіляється між відповідними користувачами згідно з механізмом розподілу цукерок кампанії. Якщо Bitcoin коштує близько $78,700, увесь фонд у 1 BTC оцінюється приблизно в $78,700. Також існує максимальна винагорода в розмірі 0.001 BTC на користувача, що за ціни BTC $78,700 становитиме приблизно $78.70.
Однак максимальний еквівалент у $78.70 не гарантований. Ваш остаточний розподіл залежить від механізму розподілу кампанії та кількості кваліфікованих учасників. Якщо кількість учасників стане дуже великою, середня винагорода може бути значно меншою. Тому користувачам слід сприймати цифру 1 BTC як загальний рекламний фонд, а не як гарантовану індивідуальну виплату.
Час отримання винагороди — ще один важливий момент. Після виконання кваліфікаційної активності для появи цукерок може знадобитися приблизно 1–3 години. Очікується, що остаточна винагорода в BTC буде розподілена протягом 14 робочих днів після завершення кампанії. Отже, виконання торгівлі не означає, що BTC надійдуть одразу. Користувачам слід дочекатися остаточного розрахунку та офіційного розподілу.
Ринкове середовище також робить цю кампанію цікавою. Останнім часом Bitcoin торгується в районі $78,700, тоді як загальні настрої на крипторинку змістилися в бік сильного схильного до ризику настрою. Індекс страху та жадібності перебував на рівні близько 80, демонструючи сильну жадібність, а загальна капіталізація крипторинку становила близько $2.75 трильйона. Bitcoin також зріс приблизно на 13.6% за попередні сім днів у зазначеному ринковому знімку.
Домінування Bitcoin на рівні близько 59.6% свідчить, що значна частина ринкового капіталу залишається зосередженою в BTC. Ethereum торгувався поблизу $2,490, тоді як Solana перебувала на рівні близько $101. Ці ціни можуть швидко змінюватися, оскільки крипторинки працюють безперервно, але загальна картина вказує на покращення схильності до ризику та відновлення активності трейдерів.
З погляду Gate, кампанія має стратегічний сенс. Коли ринкова активність зростає, біржі хочуть, щоб неактивні користувачі поверталися, торговий обсяг збільшувався, а ліквідність покращувалася. Пропонуючи призовий фонд у 1 BTC спеціально для давніх користувачів, Gate дає чинним користувачам причину повернутися та взаємодіяти з платформою.
Для відповідних користувачів це створює можливість заробити BTC, виконавши дуже малу кваліфікаційну вимогу.
Моя особиста думка позитивна, але реалістична. Я вважаю це цікавою акцією з низькими вимогами для відповідних користувачів Gate. Найбільша привабливість полягає не в тому, що кожен отримає велику кількість BTC, оскільки це явно не гарантовано. Привабливість полягає в надзвичайно низькому порозі для участі. Якщо ви вже розумієте принцип роботи безстрокових ф’ючерсів і можете відповідально виконати вимогу, немає особливих причин ігнорувати цю можливість лише через те, що індивідуальна винагорода може бути скромною.
Водночас я не назвав би кампанію повністю безризиковою. Торгівля безстроковими ф’ючерсами пов’язана з ринковим ризиком, а кредитне плече може перетворити навіть невелику угоду на відчутний збиток. Користувачам ніколи не слід збільшувати розмір позиції лише тому, що доступна рекламна винагорода. Якщо вимога становить лише 1 USDT кваліфікаційного обсягу, немає розумної причини створювати зайву експозицію або використовувати надмірне кредитне плече лише заради бонусу.
Ще один важливий фактор — кількість учасників.
Фонд у 1 BTC є фіксованим. Якщо братиме участь відносно мало відповідних користувачів, потенційний розподіл може бути привабливішим. Але якщо кваліфікацію пройдуть тисячі або більше користувачів, той самий 1 BTC доведеться розподілити між значно більшою кількістю учасників. Це означає, що остаточна винагорода може бути значно нижчою, ніж спочатку може здатися з огляду на заголовкову цифру.
Мій підхід був би простим. По-перше, переконайтеся, що ваш обліковий запис Gate був зареєстрований до граничної дати 2026-08-25 00:00 UTC+8. По-друге, увійдіть до кампанії CandyDrop і натисніть «Приєднатися зараз» до початку торгівлі. По-третє, виконайте лише необхідний кваліфікаційний обсяг торгівлі безстроковими ф’ючерсами. По-четверте, перевірте, чи з’явилися цукерки після кваліфікаційної активності. Нарешті, дочекайтеся офіційного розподілу BTC, не очікуючи миттєвої виплати.
Я також наполегливо радив би не створювати великі торгові обсяги лише тому, що ви вважаєте, ніби більший обсяг автоматично забезпечить значно більшу винагороду. Кампанія має визначений механізм винагород і максимальний розподіл у розмірі 0.001 BTC на користувача. Надмірна торгівля може призвести до додаткових комісій, ринкової експозиції та потенційних збитків без пропорційної вигоди.
Найбезпечніше сприймати це як можливість отримати бонус, а не як торгову стратегію. Не відкривайте позицію, яку ви зазвичай не відкривали б, лише через існування кампанії CandyDrop. Не використовуйте агресивне кредитне плече та не створюйте зайвого обсягу. Відповідальне виконання мінімальної вимоги набагато розумніше, ніж прийняття додаткового ризику заради невизначеної додаткової винагороди.
За ціни BTC приблизно $78,700 увесь призовий фонд у 1 BTC становить близько $78,700, тоді як максимальний теоретичний індивідуальний розподіл у розмірі 0.001 BTC — приблизно $78.70. Це допомагає правильно оцінити масштаб акції. Мета має полягати в отриманні потенційного бонусу, а не в очікуванні виплати, здатної змінити життя.
Кампанія особливо цікава для давніх користувачів Gate, які вже мають обліковий запис, але були неактивними. Замість вимоги великого депозиту або значного торгового зобов’язання Gate дає цим користувачам відносно просту причину повернутися. Водночас Gate отримує вигоду завдяки підвищенню залученості, торгової активності та ліквідності. У цьому сенсі кампанія може бути вигідною для обох сторін за відповідального підходу.
Моя остаточна думка позитивна, але я радив би контролювати очікування. Якщо ви відповідаєте вимогам, я вважаю, що кампанію варто перевірити, оскільки мінімальна кваліфікаційна вимога є надзвичайно малою порівняно із загальним призовим фондом у 1 BTC. Але я не став би агресивно переслідувати винагороду. Спочатку приєднайтеся, обережно виконайте мінімальну кваліфікаційну активність, уникайте зайвого кредитного плеча й обсягу, а потім дочекайтеся остаточного розподілу.
Коротко кажучи, CandyDrop-кампанія Gate «1 BTC для давніх користувачів» — це рекламна можливість із низьким бар’єром входу, а не гарантована велика виплата. Заголовкова винагорода приваблива, кваліфікаційна вимога дуже мала, а поточне бичаче середовище на крипторинку робить акцію ще цікавішою. Але фактична винагорода залежить від кількості учасників і механізму розподілу кампанії, а індивідуальний максимум становить 0.001 BTC.
Якщо ви зареєструвалися на Gate до граничної дати для участі, це безперечно подія, яку варто перевірити. Відповідально виконайте необхідну активність, отримайте розподіл BTC, на який ви маєте право, і сприймайте його як бонус, а не як причину для прийняття зайвого торгового ризику. На мою думку, це найрозумніший спосіб підійти до цієї кампанії.
repost-content-media
#EventContracts1%Reward
🔥 Карнавал контрактів на події Gate УЖЕ СТАРТУВАВ — призовий фонд 200,000 USDT чекає на учасників! 🚀
Gate офіційно запустила конкурс «Карнавал контрактів на події», і ця кампанія дає трейдерам кілька різних способів отримати винагороди замість залежності лише від однієї таблиці лідерів. Від компенсації збитків за першим ордером для нових користувачів до винагороди у розмірі 1% від обсягу торгів, щоденних торгових заохочень і винагород за щоденні відмітки — протягом періоду проведення події доступно безліч можливостей.
📅 Період проведення події: 26 серпня, 14:00 – 2
HighAmbition
#EventContracts1%Reward
🔥 Конкурс Event Contract Carnival від Gate УЖЕ СТАРТУВАВ — призовий фонд 200,000 USDT чекає на переможців! 🚀
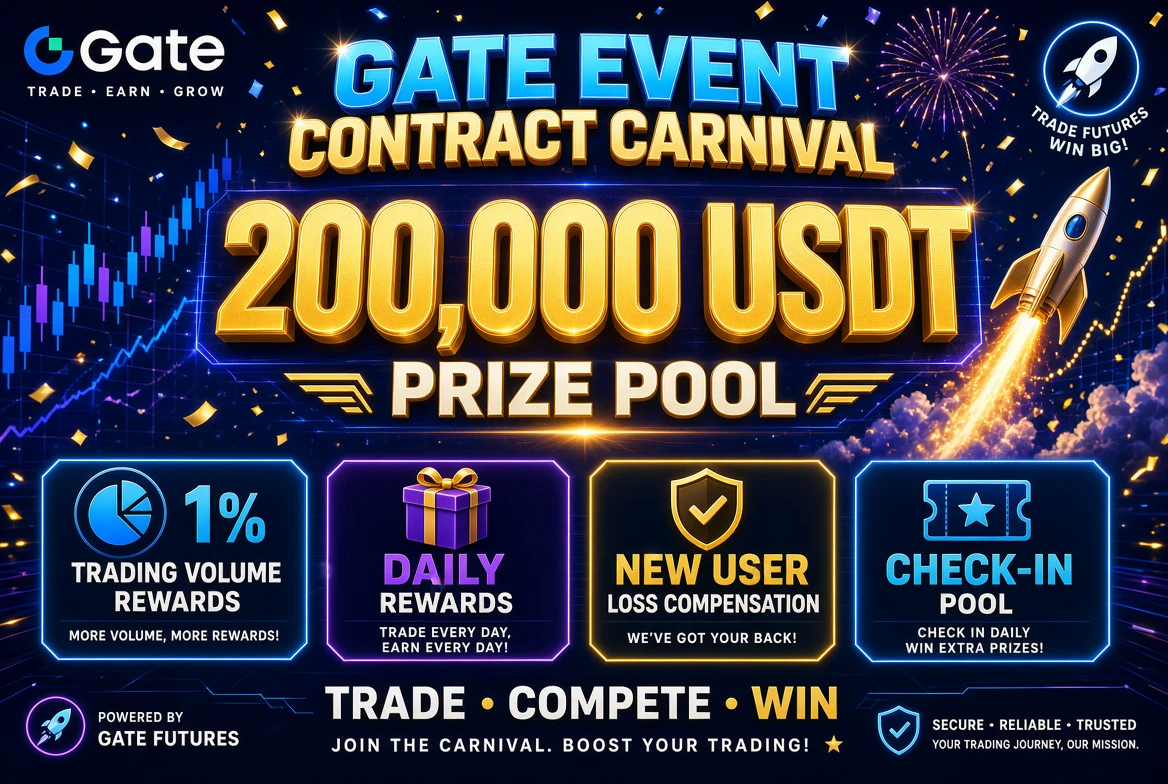
Gate офіційно запустила свій конкурс Event Contract Carnival, і ця кампанія дає трейдерам кілька різних способів отримати винагороди замість участі лише в одному рейтингу. Від компенсації збитків за першим ордером для нових користувачів до винагород у розмірі 1% від торгового обсягу, щоденних торгових заохочень і винагород за відмітку — протягом періоду події доступно безліч можливостей.
📅 Період проведення: 26 серпня, 14:00 – 2 вересня, 08:00 (UTC+8)
Кампанія побудована навколо однієї простої ідеї: що послідовніше ви берете участь і виконуєте необхідні умови, то більше у вас можливостей отримати частину винагород. Однак трейдерам завжди слід пам’ятати, що винагороди ніколи не мають бути причиною для прийняття зайвого торгового ризику.
🌟 Заохочення 1 — нові користувачі отримують компенсацію збитків за першим ордером
Для нових користувачів Gate пропонує спеціальне заохочення із захистом за першим ордером. Перші 2,000 відповідних вимогам нових користувачів, чий перший ордер завершиться збитком, можуть отримати компенсацію на основі фактичного збитку, з максимальною виплатою 5 USDT на особу.
Це може бути корисною можливістю для новачків, які вперше випробовують Event Contracts.
Замість того щоб одразу зосереджуватися на великому торговому обсязі, нові користувачі можуть спочатку зрозуміти, як працюють Event Contracts, обережно здійснити свою першу угоду та потенційно отримати компенсацію, якщо цей перший ордер завершиться збитком, що відповідає умовам.
🏆 Заохочення 2 — винагороди в розмірі 1% від торгового обсягу
Найбільшою принадою кампанії є Peak Trading Competition із величезним призовим фондом у 100,000 USDT. Винагороди розподіляються за різними рівнями торгового обсягу, тобто трейдери з більшим відповідним вимогам обсягом можуть претендувати на більші винагороди.
Однією з особливо важливих цілей є рівень торгового обсягу 1,000,000 USDT. Згідно з правилами кампанії, користувачам, які досягнуть щонайменше 1 мільйона USDT відповідного вимогам торгового обсягу, гарантовано винагороду в розмірі 1%.
Також існує окремий пул розподілу 50,000 USDT за торговим обсягом. Відповідні вимогам користувачі, які не отримають винагороди за рейтингом, усе одно можуть взяти участь у цьому пулі, а їхня винагорода визначатиметься пропорційно до їхньої частки відповідного вимогам торгового обсягу. Максимальна винагорода становить 500 USDT на особу.
💰 Заохочення 3 — винагороди за щоденний торговий обсяг
Gate також винагороджує трейдерів, які підтримують стабільну щоденну активність.
Рівень A вимагає щоденного торгового обсягу щонайменше 500 USDT і передбачає щоденну винагороду в розмірі 2.5 USDT.
Рівень B вимагає щоденного торгового обсягу щонайменше 1,000 USDT і передбачає значно більшу щоденну винагороду в розмірі 10 USDT.
Важливо, що користувачі повинні виконати вимоги щонайменше протягом 3 днів, щоб отримати відповідні винагороди. Якщо вам вдасться виконувати вимогу рівня B щодня протягом усієї кампанії, потенційна винагорода може сягнути 70 USDT.
Це робить послідовність важливішою, ніж просто один день торгівлі з надзвичайно великим обсягом. Трейдерам, які вже планують регулярно брати участь, може бути легше організувати свою активність навколо цих щоденних порогових значень.
🎁 Заохочення 4 — винагороди за щоденні відмітки
Також доступний варіант участі з меншим обсягом через щоденні відмітки.
Щоб виконати умови відмітки, потрібно здійснити щонайменше 3 угоди та досягти мінімального щоденного торгового обсягу 20 USDT. Якщо ви виконаєте умови відмітки щонайменше протягом 3 сумарних днів, ви зможете взяти участь у розподілі призового фонду в розмірі 10,000 USDT.
Це особливо цікаво для трейдерів, які не можуть або не хочуть змагатися за рейтинг із великим обсягом. Замість того щоб гнатися за мільйонами торгового обсягу, учасники можуть зосередитися на виконанні відносно невеликих вимог щодо щоденної активності та підтримувати стабільну участь протягом події.
🔥 Моя думка про кампанію
На мою думку, найсильнішою стороною цієї промоакції є те, що Gate створила кілька шляхів отримання винагород для різних типів користувачів. Трейдери з великим обсягом можуть націлитися на призовий пул рейтингу в розмірі 100,000 USDT і винагороду в розмірі 1% від торгового обсягу, тоді як інші учасники можуть зосередитися на пулі розподілу 50,000 USDT за обсягом, щоденних торгових винагородах або пулі в розмірі 10,000 USDT за відмітки.
Якби я брав участь, то спочатку зосередився б на стабільному виконанні вимог, а не на збільшенні обсягу лише заради гонитви за винагородами. Наприклад, трейдер, який прагне досягти рівня B, міг би планувати активність навколо щоденної вимоги в 1,000 USDT, тоді як учасник із меншим обсягом міг би зосередитися на вимозі для відмітки — 20 USDT і 3 угоди.
Важливо зрозуміти умови кампанії, відповідну вимогам торгову активність, розрахунок винагород і вимоги для їх отримання до початку участі. Торгівля з більшим обсягом лише для отримання права на винагороду може наразити вас на зайві збитки, тому управління ризиками має залишатися пріоритетом.
🚀 Короткий огляд
💰 Загальний призовий фонд: 200,000 USDT
🏆 Пул Peak Competition: 100,000 USDT
🔥 Пул розподілу за обсягом: 50,000 USDT
🎁 Пул за відмітки: 10,000 USDT
💵 Компенсація новим користувачам за перший ордер: до 5 USDT
📈 Рівень A: щоденний обсяг 500 USDT → винагорода 2.5 USDT
🚀 Рівень B: щоденний обсяг 1,000 USDT → винагорода 10 USDT
💎 Рівень B щодня: до 70 USDT
🎯 Відмітка: 3 угоди + щоденний обсяг 20 USDT
🏅 Обсяг 1M USDT: гарантована винагорода 1% відповідно до правил кампанії
⏰ Подія завершується: 2 вересня, 08:00 (UTC+8)
👉 Зареєструватися та взяти участь можна тут: https://
gate.onelink.me/7pdk/830fdf479a8a6a77
Це безперечно подія, за якою варто стежити користувачам Gate, які вже торгують Event Contracts.
Кілька механізмів винагород означають, що вам необов’язково бути найбільшим трейдером у рейтингу, щоб отримати можливість щось заробити в рамках кампанії.
Торгуйте стратегічно, контролюйте свої ризики та укладайте кожну угоду за чітким планом. 🚀
repost-content-media
#TopFiveLeaguesPreMatchPredictor
⚽ ПЕРЕДМАТЧЕВИЙ ПРОГНОЗ · ВИПУСК 09 | БАРСЕЛОНА проти АТЛЕТІК БІЛЬБАО
🔥 Барселона проти Атлетіка Більбао — чи зможе «Барса» продовжити свій ідеальний старт?
Один із найцікавіших матчів Ла Ліги вже близько, і це не просто черговий поєдинок чемпіонату. «Барселона» готується до свого першого домашнього матчу чемпіонату в новому сезоні, тоді як «Атлетік Більбао» приїжджає, прагнучи реабілітуватися після невтішної поразки в першому турі. Матч запланований на 28 серпня о 03:00 (UTC+8), і, на мою думку, «Барселона» підходить до цього протистояння з очевидною переваг
HighAmbition
#TopFiveLeaguesPreMatchPredictor
⚽ ПЕРЕДМАТЧЕВИЙ ПРОГНОЗ · ВИПУСК 09 | БАРСЕЛОНА проти АТЛЕТІК БІЛЬБАО
🔥 Барселона проти Атлетік Більбао — чи зможе «Барса» продовжити свій ідеальний старт?
На нас чекає один із найцікавіших матчів Ла Ліги, і це не просто чергова гра чемпіонату. «Барселона» готується до свого першого домашнього матчу в новому сезоні, тоді як «Атлетік Більбао» приїжджає, прагнучи оговтатися після невтішної поразки в першому турі. Матч запланований на 28 серпня о 03:00 (UTC+8), і, на мою думку, «Барселона» підходить до цього протистояння з явною перевагою — але «Атлетік Більбао» має достатньо якості, щоб у певні періоди матчу створити труднощі чинним чемпіонам.
Мій прогноз — перемога «Барселони», і я вважаю, що рахунок 3-1 або 3-0 є найбільш реалістичним. Однак я б не став повністю недооцінювати «Атлетік», особливо якщо «Барселона» дозволить гостям знаходити простір за лінією оборони.
🔵🔴 БАРСЕЛОНА — ДУЖЕ СИЛЬНИЙ СТАРТ
«Барселона» навряд чи могла бажати кращого початку захисту свого титулу. Команда Гансі Фліка вирушила до Ельче та здобула переконливу перемогу 5-0, одразу продемонструвавши, що її атакувальна міць залишається головною зброєю.
Результат вражає не лише через п’ять забитих м’ячів, а й через те, як «Барселона» контролювала матч. Вона створювала тиск, швидко рухала м’яч, атакувала з різних зон і показала, що має кількох гравців, здатних вирішити долю гри.
Рафінья став однією з головних зірок стартового матчу, забивши двічі, тоді як Фермін Лопес також відзначився двома голами, а Карім Адейємі забив у дебютному матчі. Ентоні Гордон також одразу вплинув на гру, віддавши дві результативні передачі.
Це створює для Фліка надзвичайно цікаву атакувальну ситуацію — але це приємна проблема.
Тепер «Барселона» має швидкість, креативність і численні атакувальні комбінації. Ламін Ямаль може створювати небезпеку справа, Рафінья може зміщуватися в центр або діяти зліва, Фермін може атакувати простір між півзахистом і обороною, тоді як нові гравці додають швидкості та непередбачуваності.
І головне питання полягає в тому, чи зможе «Атлетік» зупинити атакувальний рух «Барселони» протягом 90 хвилин.
Особисто я вважаю, що це буде надзвичайно складно.
🏟️ ДОМАШНЯ ПЕРЕВАГА МОЖЕ СТАТИ ВИРІШАЛЬНОЮ
Це перший домашній матч «Барселони» в новому сезоні, і домашня атмосфера має стати ще однією важливою перевагою.
Історично «Барселона» має дуже сильні результати в домашніх матчах проти «Атлетіка». Її остання статистика особистих зустрічей суттєво на її користь, і цю психологічну перевагу не можна ігнорувати.
«Барселона» також підходить до цього матчу після виїзної перемоги 5-0, тоді як «Атлетік» зазнав поразки 3-1 від «Севільї».
Отже, «Барселона» приїжджає з упевненістю та атакувальним імпульсом, тоді як «Атлетіку» доведеться зустрітися з однією з найсильніших команд Іспанії одразу після поразки у стартовому матчі.
На мою думку, це чинить величезний тиск на «Атлетік» із першого свистка.
🔴⚪ АТЛЕТІК БІЛЬБАО — НЕБЕЗПЕЧНИЙ, АЛЕ НА НЬОГО ЧЕКАЄ СЕРЙОЗНЕ ВИПРОБУВАННЯ
Не варто оцінювати «Атлетік Більбао» лише за його поразкою 3-1 від «Севільї».
На його стартовий матч значною мірою вплинуло раннє вилучення Юрі Берчіче, через що «Атлетік» залишився вдесятьох уже з 11-ї хвилини. Це повністю змінило тактичну ситуацію та надзвичайно ускладнило «Атлетіку» можливість нормально конкурувати.
Тому я не думаю, що рахунок 3-1 розповідає всю історію.
У «Атлетіка» є талановиті гравці, які можуть створити «Барселоні» проблеми, особливо під час швидких атак.
Ніко Вільямс — очевидна загроза. Його швидкість може бути надзвичайно цінною проти команди «Барселона», яка часто високо піднімає лінію оборони. Інакі Вільямс також має швидкість і вміє різко прориватися вперед, тоді як Ойан Сансет може забезпечити креативність між лініями.
Повернення важливих гравців також може додати «Атлетіку» балансу та впевненості.
Це означає, що «Барселона» не може просто вважати цей матч легким.
Якщо «Атлетік» переживе початковий тиск «Барселони» та знайде можливості для контратак, він цілком може забити.
⚔️ ГОЛОВНА БИТВА — АТАКА БАРСЕЛОНИ проти ЗАХИСТУ АТЛЕТІКА
На мою думку, саме тут, найімовірніше, вирішиться доля матчу.
«Барселона», ймовірно, володітиме м’ячем і намагатиметься переміщати оборонний блок «Атлетіка» з боку в бік. Мета полягатиме в тому, щоб створити розриви, а потім скористатися ними за допомогою швидких комбінацій.
Ламін Ямаль буде одним із найважливіших гравців у цьому аспекті.
Якщо Ямаль отримає м’яч один на один із захисником, «Барселона» одразу зможе створити небезпеку. Його здатність зміщуватися в центр, взаємодіяти з півзахисниками та віддавати останню передачу означає, що «Атлетік» не може зосередитися лише на Рафіньї.
І саме тому «Барселону» важко захищати.
Якщо «Атлетік» надто зосередиться на Ямалі, Рафінья зможе атакувати протилежний фланг.
Якщо він зосередиться на Рафіньї, у Ямаля буде більше простору.
Якщо він підніме свою лінію оборони вище, «Барселона» зможе атакувати простір за нею.
Якщо він сяде глибоко, «Барселона» має достатньо технічної майстерності, щоб терпляче розігрувати м’яч навколо штрафного майданчика.
Це тактична головоломка, яку «Атлетік» має розв’язати.
⚡ РАФІНЬЯ МОЖЕ СТАТИ КЛЮЧОВИМ ГРАВЦЕМ
Мій особистий гравець, за яким варто стежити, — Рафінья.
Він уже забив двічі у стартовій перемозі «Барселони» 5-0, а його зміщення в центральні зони роблять його особливо небезпечним.
Оскільки «Барселона» діє в атаці з неабиякою гнучкістю, здатність Рафіньї зміщуватися в центр може стати важливою частиною атакувальної системи Фліка.
Він не мусить залишатися на фланзі.
Він може опускатися нижче, комбінувати, атакувати штрафний майданчик і з’являтися на ударних позиціях.
Це ускладнює для центральних захисників «Атлетіка» вибір: йти за ним чи зберігати свою оборонну структуру.
Якщо Рафінья отримає таку ж свободу, якою користувався проти «Ельче», я не здивуюся, якщо він знову заб’є або віддасть результативну передачу.
🧠 ПЕДРІ ТА БОРОТЬБА В ПІВЗАХИСТІ
Ще одним важливим фактором буде півзахист «Барселони».
Педрі залишається одним із найважливіших гравців у системі Фліка, оскільки «Барселоні» потрібен хтось, здатний контролювати темп, а не просто постійно грати швидко.
Проти «Атлетіка» важливе значення матиме терпіння.
«Барселоні» не потрібно негайно атакувати під час кожного володіння.
Вона може контролювати гру, переміщати «Атлетік», чекати слушної нагоди, а потім прискорюватися.
Очікується, що Марк Берналь також відіграватиме важливу роль у півзахисті, тоді як потенційна участь Родрі додає матчу ще один цікавий вимір.
Якщо Родрі вийде на поле, навіть на обмежений час, його досвід і здатність контролювати володіння можуть допомогти «Барселоні» домінувати на завершальних етапах.
🚨 НАЙБІЛЬШИЙ РИЗИК ДЛЯ БАРСЕЛОНИ
Попри мою впевненість у «Барселоні», є одна головна небезпека, яку я не ігнорував би: простір за її лінією оборони.
«Барселона» часто грає з високою лінією, і це може стати небезпечним проти швидких нападників «Атлетіка».
Ніко Вільямс та Інакі Вільямс мають достатньо швидкості, щоб покарати навіть за невелику помилку в обороні.
Якщо «Барселона» втратить м’яч у півзахисті, коли її крайні захисники високо підключені до атаки, «Атлетік» може негайно організувати контратаку.
Це головний шлях, який я бачу до гола «Атлетіка».
Тому «Барселоні» потрібно зберігати концентрацію в обороні, навіть якщо вона домінує у володінні м’ячем.
🎯 ЯК, НА МОЮ ДУМКУ, РОЗВИВАТИМЕТЬСЯ МАТЧ
Я очікую, що «Барселона» почне агресивно.
Перші 15–20 хвилин можуть бути надзвичайно важливими.
«Барселона», імовірно, намагатиметься притиснути «Атлетік» до його воріт, контролювати м’яч і створювати ранні моменти. Якщо вона заб’є швидко, я думаю, матч може стати дуже складним для «Атлетіка».
Мене найбільше непокоїть для «Атлетіка» те, що станеться, якщо «Барселона» заб’є до перерви.
Якщо «Атлетік» буде змушений розкритися, «Барселона» зможе скористатися простором.
Це може дуже швидко перетворити рахунок 1-0 на 2-0 або 3-0.
З іншого боку, якщо «Атлетіку» вдасться тривалий час утримувати рахунок 0-0, його впевненість зростатиме. Тоді «Барселона» може стати трохи нетерплячішою, і це здатне створити можливості для Ніко Вільямса та Інакі Вільямса в контратаках.
Отже, перший гол надзвичайно важливий.
Якщо першою заб’є «Барселона», я рішуче віддаю перевагу «Барселоні».
Якщо першими заб’ють «Атлетік», увесь прогноз зміниться, оскільки «Барселоні» доведеться відіграватися.
📊 МОЯ ЙМОВІРНІСТЬ ПЕРЕМОГИ
Після врахування форми, домашньої переваги, якості складу, атакувальної сили та останніх результатів особистих зустрічей моя особиста оцінка ймовірностей така:
Перемога «Барселони» — 72%
Нічия — 17%
Перемога «Атлетіка Більбао» — 11%
Це мої власні оцінки ймовірностей, а не гарантовані результати.
Щодо голів, я очікую, що «Барселона» матиме вищу атакувальну результативність. Загалом три або більше голів цілком можливі, якщо після першого гола матч розкриється.
⭐ ГРАВЕЦЬ, ЗА ЯКИМ ВАРТО СТЕЖИТИ: РАФІНЬЯ
Якщо мені потрібно обрати одного гравця, який може найбільше вплинути на результат, я обираю Рафінью.
Він уже розпочав сезон із двома голами та, схоже, готовий продовжити свою сильну атакувальну форму. Якщо «Атлетік» не зможе завадити йому знаходити позиції в центрі, він знову може опинитися в протоколі матчу.
Але Ламін Ямаль — інший гравець, за яким я уважно стежив би.
Його здатність грати один на один може стати вирішальною, особливо проти захисту, якому може бути складно перекрити всю ширину поля.
🚨 ЧИ ЗМОЖЕ «АТЛЕТІК» ЗДІЙСНИТИ СЕНСАЦІЮ?
Так, футбол завжди дає аутсайдеру шанс.
Якщо «Атлетік» захищатиметься компактно, розчарує «Барселону», виграватиме фізичні дуелі та використовуватиме високу лінію оборони «Барселони» завдяки Ніко та Інакі Вільямсам, він може створити серйозні проблеми.
Але якщо дивитися на картину в цілому, я не думаю, що ймовірність достатньо висока, щоб зробити «Атлетік» фаворитом.
У «Барселони» надто багато атакувальних козирів, вона грає вдома, розпочала сезон перемогою 5-0, а її останні результати проти «Атлетіка» надзвичайно сильні.
Тож моя впевненість залишається з чинними чемпіонами.
🏁 ФІНАЛЬНИЙ ПРОГНОЗ
Перемога «Барселони».
Мій основний прогноз: «Барселона» 3-1 «Атлетік Більбао».
Альтернативний прогноз: «Барселона» 3-0 «Атлетік Більбао».
Очікуваний сценарій матчу: володіння «Барселони» + тривалий тиск + контратаки «Атлетіка».
Ключові гравці «Барселони»: Рафінья, Ламін Ямаль, Педрі та Фермін Лопес.
Головні загрози «Атлетіка»: Ніко Вільямс, Інакі Вільямс та Ойан Сансет.
Я найбільше очікую, що «Барселона» зрештою зламає опір оборони «Атлетіка», і щойно буде забито перший гол, господарі матимуть достатньо якості, щоб контролювати матч.
⚽ Мій фінальний прогноз — перемога «Барселони», але я поважаю загрозу контратак «Атлетіка Більбао» і не назвав би цей матч повністю безризиковим.
#SKHynixSurgesOver5%
SK Hynix наразі торгується приблизно на рівні 1,262 USDT на Gate, причому остання цінова динаміка демонструє бичачу середньострокову структуру, але короткострокову консолідацію після сильного відновлення. Нещодавно ціна перемістилася приблизно з 1,201 до 1,281 USDT, сформувавши внутрішньоденний діапазон майже 6.7%. Актив зріс приблизно на +1.3% за 24 години та приблизно на +3.2% за сім днів, згідно з довідковими даними. Ця волатильність є важливою: покупці залишаються активними, але ціна наближається до важливої зони опору, де може посилитися фіксація прибутку. Безпосеред
HighAmbition
#SKHynixSurgesOver5%
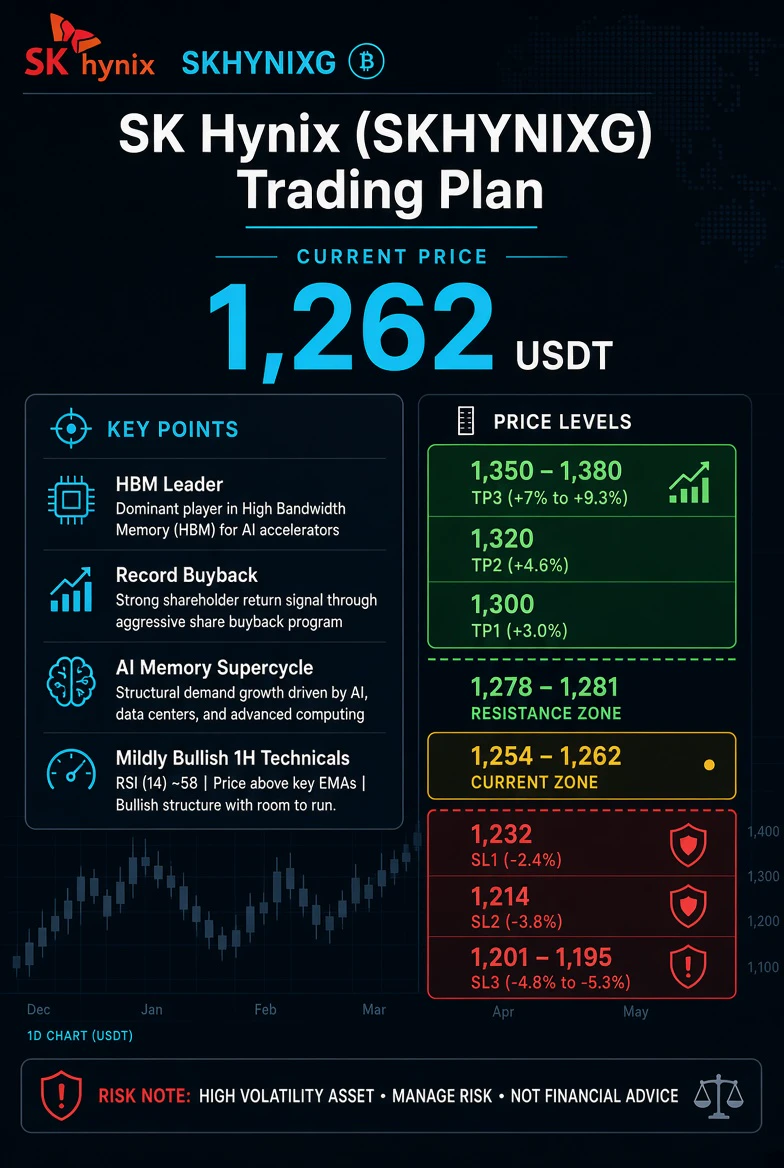
SK Hynix наразі торгується близько 1,262 USDT на Gate, причому остання динаміка ціни демонструє бичачу середньострокову структуру, але короткострокову консолідацію після сильного відновлення. Нещодавно ціна зросла приблизно з 1,201 до 1,281 USDT, сформувавши внутрішньоденний діапазон майже 6.7%. Актив додав близько +1.3% за 24 години та приблизно +3.2% за сім днів, згідно з довідковими даними. Ця волатильність є важливою: покупці залишаються активними, але ціна наближається до важливої зони опору, де може посилитися фіксація прибутку. Безпосереднє питання полягає в тому, чи зможе SK Hynix пробити 1,280–1,281 і продовжити рух до 1,300 та вище, чи спочатку відкотиться до 1,230–1,240.
Фундаментальна картина залишається сильно бичачою. SK Hynix оголосила про масштабну програму повернення капіталу акціонерам обсягом 40 трильйонів корейських вон, приблизно $28–29 мільярдів, яка передбачає викуп і анулювання акцій, а також націлена на спрямування понад 50% сукупного вільного грошового потоку за 2025–2027 роки на виплати акціонерам. Ринок відреагував бурхливо: акції, що котируються в Кореї, зросли приблизно на 12% після оголошення. Такий масштабний викуп може підтримати прибуток на акцію, зменшити кількість акцій в обігу та підвищити довіру інвесторів. Що важливіше, це відбувається на тлі того, що SK Hynix отримує вигоду від сильного попиту на пам’ять, пов’язану зі штучним інтелектом.
Найбільшим структурним каталізатором є пам’ять із високою пропускною здатністю, або HBM. SK Hynix залишається одним із провідних світових постачальників HBM, її частка оцінюється приблизно в 56–60% залежно від сегмента та періоду вимірювання. HBM є необхідною для передових AI-прискорювачів, що робить SK Hynix одним із головних бенефіціарів подальшого розширення AI-центрів обробки даних. Nvidia та інші компанії, що виробляють AI-чипи, потребують дедалі більших обсягів високопродуктивної пам’яті, а більші AI-моделі створюють вищий попит на пропускну здатність та енергоефективну пам’ять.
Це забезпечує SK Hynix прямий доступ до однієї з найсильніших сфер зростання у напівпровідниковій галузі.
Перспективи циклу пам’яті також залишаються сприятливими. Bank of America описав поточне середовище як потенційний суперцикл пам’яті та визначив SK Hynix як одну з пріоритетних компаній у секторі. Прогнози вказують на приблизно 51% зростання доходу від DRAM у річному вимірі та близько 45% зростання доходу від NAND, разом зі значним підвищенням середніх цін продажу. Якщо ці очікування справдяться, SK Hynix може отримати вигоду від більших обсягів, сильнішого ціноутворення, покращення маржі та більшого генерування грошових коштів. Компанія також активно інвестує в майбутні виробничі потужності, зокрема планує інвестиції в пам’ять обсягом приблизно 54 трильйони вон, продовжуючи розробку передових технологій NAND, таких як продукти з 375 шарами.
Однак трейдерам не слід ігнорувати ризики. SK Hynix уже зросла приблизно на 200–235% від початку року, залежно від біржового лістингу, що використовується як джерело даних. Після такого масштабного ралі різкі корекції є нормальним явищем. Фіксація прибутку, побоювання щодо оцінки, зміни цін на пам’ять, збільшення пропозиції з боку конкурентів, слабші витрати на AI або ширший розпродаж технологічних активів можуть спричинити значне падіння, навіть якщо довгострокові фундаментальні показники залишаються сильними. Найбільша небезпека полягає в припущенні, що сильні фундаментальні показники означають, ніби ціна може рухатися лише вгору. За поточних рівнів оцінки очікування вже є підвищеними, тому компанії, можливо, доведеться й надалі перевершувати очікування, щоб зберігати сильний імпульс.
З технічного погляду 1-годинний графік залишається конструктивним. Ціна перебуває вище основних короткострокових ковзних середніх: середнє за 7 періодів розташоване приблизно на рівні 1,254–1,262, за 30 періодів — поблизу 1,232, за 120 періодів — близько 1,219, а за 200 періодів — поблизу 1,214. Таке розташування сприяє бикам, оскільки коротші середні залишаються вище за довші.
Поки ціна утримується вище зони 1,214–1,220, середньострокова структура залишається здоровою.
RSI перебуває близько 58, демонструючи позитивний імпульс без екстремальних умов перекупленості. Це означає, що для ще одного руху вгору залишається простір. Рух до 60–65 у поєднанні з проривом вище 1,280 посилив би бичачий сценарій. MACD є дещо позитивним, що відповідає консолідації, а не підтвердженому розвороту. Верхня смуга Боллінджера розташована близько 1,278–1,280, тоді як середня смуга — поблизу 1,231. Отже, ціна перебуває біля верхньої частини свого недавнього діапазону, що робить переслідування ринку менш привабливим, ніж очікування підтвердженого прориву або контрольованого відкату. ADX на рівні близько 19 також свідчить, що сильний спрямований тренд ще не сформувався повною мірою.
Перший основний опір розташований на рівні 1,278–1,281. Від 1,262 рух до 1,281 становить приблизно +1.5%. Підтверджений прорив вище цієї зони може відкрити шлях до психологічного рівня 1,300. Рух від 1,262 до 1,300 становить приблизно +3.0%. Якщо покупці закріплять 1,300 як підтримку, наступною ціллю стане 1,320, що відповідає приблизно +4.6%. Сильніше продовження руху може спрямувати ціну до 1,350, приблизно +7.0%, тоді як розширений рух до 1,380 становитиме приблизно +9.3%.
Знизу рівень 1,254–1,262 є найближчою pivot-зоною. Перша важлива підтримка розташована на 1,231–1,232, приблизно -2.4% від 1,262. Цей рівень поєднує 30-періодну ковзну середню та середню смугу Боллінджера, що робить його важливою зоною для покупців. Нижче розташована критична структурна зона підтримки 1,214–1,220. Падіння до 1,214 становить приблизно -3.8%. Якщо ця зона втримається і покупці повернуться, бичача структура залишиться неушкодженою. Якщо 1,214 буде рішуче пробито, ймовірність глибшої корекції зросте.
Наступна зона зниження — 1,201–1,185. Рух до 1,201 становитиме приблизно -4.8%, тоді як 1,185 — близько -6.1% від орієнтира 1,262. Втрата рівня 1,185 серйозно послабить поточну короткострокову бичачу тезу та може свідчити про невдачу недавнього відновлення.
Щодо торгової стратегії, я б уникав сліпого переслідування ціни поблизу верхнього опору. Бажаним сценарієм прориву є підтверджений рух вище 1,280–1,281 із сильним імпульсом та успішним утриманням рівня. У такому сценарії TP1 становить 1,300 (+3.0%), TP2 — 1,320 (+4.6%), а TP3 — 1,350–1,380 (+7.0% до +9.3%). Прибуток слід фіксувати поступово, а не чекати досягнення кінцевої цілі. Якщо натомість ціна відкотиться, зона 1,231–1,240 буде першою, за якою слід стежити в пошуках бичачого розвороту. Глибший тест 1,214–1,220 також може стати можливістю, якщо покупці чітко захистять цей рівень.
Щодо управління ризиками, SL1 становить 1,232, приблизно -2.4% від орієнтира 1,262.
Це підходить для агресивних короткострокових угод, але може бути вразливим до нормальної волатильності. SL2 становить 1,214, приблизно -3.8%, і більше підходить для свінгової угоди, оскільки розташований нижче основного кластера ковзних середніх. SL3 становить 1,201–1,195, приблизно -4.8% до -5.3%. Оскільки цей стоп ширший, розмір позиції має бути меншим. Трейдеру слід обрати один відповідний стоп, а не розглядати всі три як одночасні виходи.
Співвідношення ризику та винагороди пояснює, чому час входу має значення. Вхід на рівні 1,262 зі SL2 на 1,214 означає ризик приблизно 3.8%, тоді як TP1 на 1,300 дає лише близько 3.0% потенціалу зростання. TP2 покращує винагороду приблизно до 4.6%, а TP3 на 1,350 забезпечує близько 7.0%. Тому цей сценарій стає привабливішим, якщо трейдер чекає кращого входу після відкату або підтверджує прорив перед входом. Менша позиція зі структурно обґрунтованим стопом є кращою за велику позицію з надзвичайно вузьким стопом, оскільки SK Hynix легко може рухатися на кілька відсоткових пунктів у межах нормальної волатильності.
Звідси можливі три основні сценарії. Бичачий сценарій — прорив вище 1,280–1,281, після чого ціна рухається до 1,300, а потім до 1,320–1,350.
Якщо імпульс залишатиметься сильним, рівень 1,380 стане можливим. Нейтральний сценарій — консолідація приблизно між 1,230 і 1,280, поки ринок перетравлює недавнє ралі. Це не обов’язково буде ведмежим сигналом; бічна консолідація може створити сильнішу базу для подальшого прориву.
Ведмежий сценарій починається зі сталого пробою нижче 1,214, що відкриває можливість руху до 1,201 і 1,185. Нижче 1,185 короткострокова структура відновлення буде серйозно пошкоджена.
Протягом наступних 6–12 місяців я зберігаю конструктивний погляд завдяки лідерству SK Hynix у HBM, залученості до інфраструктури штучного інтелекту, попиту, пов’язаному з Nvidia, розробці передової пам’яті, масштабним інвестиційним планам та агресивним виплатам акціонерам. Якщо витрати на AI продовжать зростати, а пропозиція HBM залишатиметься відносно обмеженою, прибутки та маржа можуть залишатися сильними. Основними довгостроковими ризиками є скорочення капітальних витрат на AI, падіння цін на пам’ять, надлишкова пропозиція, посилення конкуренції та стиснення оцінки.
Мій загальний настрій бичачий, але дисциплінований, а не агресивний. Вище 1,280–1,281 сценарій прориву стає значно сильнішим, а 1,300, 1,320 і 1,350–1,380 є основними орієнтирами руху вгору. Відкат до 1,231–1,240 з подальшим сильним розворотом може забезпечити ще кращу точку входу. Найважливіша підтримка розташована на 1,214–1,220. Поки 1,214 утримується, я продовжував би розглядати слабкість переважно як корекцію в межах ширшої бичачої структури. Рішучий пробій нижче 1,214 вимагав би більш захисного підходу.
Підсумкова дорожня карта: TP1 1,300 (+3.0%), TP2 1,320 (+4.6%), TP3 1,350–1,380 (+7.0% до +9.3%). SL1 1,232 (-2.4%), SL2 1,214 (-3.8%), SL3 1,201–1,195 (-4.8% до -5.3%). Моя бажана стратегія — чекати або підтвердженого прориву вище 1,280, або контрольованого відкату до сильної підтримки. Не переслідуйте кожну зелену свічку, особливо після зростання більш ніж на 200% від початку року. Дозвольте ринку підтвердити напрямок, контролюйте розмір позиції та фіксуйте прибуток поетапно.
Підсумковий висновок: SK Hynix залишається структурно бичачою акцією та досі є однією з найсильніших можливостей у сфері AI-пам’яті, але наразі ринок перебуває в критичній точці технічного рішення. Фундаментальні показники підтримують вищі ціни, тоді як графік вимагає терпіння. Успішний прорив вище 1,280–1,281 може започаткувати наступну хвилю руху до 1,300, 1,320 і потенційно 1,350–1,380.
Здоровий відкат до 1,231–1,240 може запропонувати кращу точку входу з урахуванням ризику та винагороди, тоді як 1,214 залишається ключовим рівнем, який бики повинні захистити.
Тренд залишається сприятливим, але управління ризиками має бути пріоритетом, оскільки цей актив може дуже швидко рухатися на 5–7%.
Це структура аналізу ринку, а не гарантований прогноз. Орієнтир 1,262 USDT використовується для розрахунків відсотків, тоді як реальні ціни можуть швидко змінюватися. Непередбачувані новини компанії, звіти про прибутки, настрої щодо напівпровідників, витрати на AI, макроекономічні події та умови ліквідності можуть зробити будь-яку технічну модель недійсною.
repost-content-media
Gate Social | Набір стримерів і творців контенту
Один змістовний допис, один прямий ефір — продемонструйте свою експертність і отримайте винагороду за свою креативність.
🎁 Нагороди за зростання для нових творців
Нові стримери можуть розблокувати пробні переваги VIP5, проводячи прямі ефіри, а видатні стримери можуть заробити винагороди на суму до $100 у GT. Творці контенту також можуть отримувати до 60% комісії завдяки майнінгу контенту.
🔥 Трендові теми, додаткові винагороди
Створюйте дописи та проводьте прямі ефіри про фінансові результати NVIDIA, щоб отримати шанс заробити нагороди для твор
HighAmbition
Gate Social | Набір стримерів і творців контенту
Один змістовний допис, один прямий ефір — нехай ваші знання помітять, а творчість буде винагороджена.
🎁 Нагороди за зростання для нових творців
Нові стримери можуть отримати пробні переваги VIP5, виходячи в прямий ефір, а видатні стримери можуть заробити нагороди на суму до $100 у GT. Творці контенту також можуть отримувати до 60% комісійних завдяки майнінгу контенту.
🔥 Популярні теми, бонусні нагороди
Створюйте дописи та проводьте прямі ефіри про фінансові результати NVIDIA, щоб отримати шанс на нагороди для творців NVDA та приз Lucky Copy Trader. Приєднуйтеся до випробування для творців Gate Event Contracts і вигравайте до 80 USDT готівкою, а нові тематичні кампанії та нагороди для творців регулярно запускатимуться.
Перетворюйте свої знання на вплив, а творчість — на довготривалу цінність.
👉 Виходьте в прямий ефір зараз: https://www.gate.com/zh/live
👉 Створіть допис: https://www.gate.com/post
repost-content-media
GT+1,20%
NVDA+0,23%
#BitcoinETFNetInflow4038BTC
Заголовок: Потік у Bitcoin ETF у розмірі 4 038 BTC — що це насправді означає для наступного руху
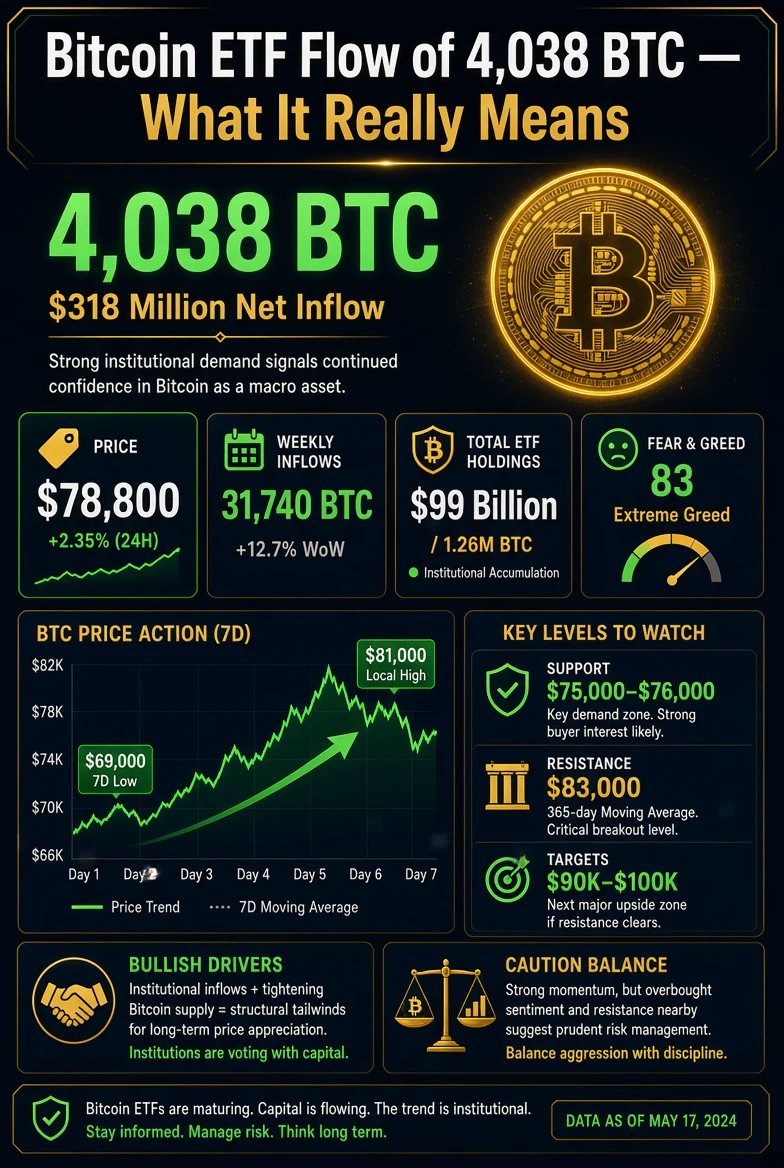
Спочатку переконаймося, що ми правильно розуміємо цю цифру, адже багато хто плутає валові покупки з чистим потоком. Коли ми кажемо, що американські спотові Bitcoin ETF зафіксували чистий приплив у розмірі 4 038 BTC, це не означає, що надійшло нових коштів на суму 4 038 BTC і нічого не вибуло. Це означає, що після віднімання всіх погашень і відтоків із фондів за цей день чиста зміна їхніх запасів Bitcoin становила плюс 4 038 BTC. За поточної спотової ціни близько $78,800
HighAmbition
#BitcoinETFNetInflow4038BTC
Заголовок: Потік у Bitcoin ETF у розмірі 4,038 BTC — що це насправді означає для наступного руху
Спочатку переконаймося, що ми правильно розуміємо це число, адже багато хто плутає валові покупки з чистим потоком. Коли ми кажемо, що спотові Bitcoin ETF у США зафіксували чистий приплив у розмірі 4,038 BTC, це не означає, що надійшло 4,038 BTC у вигляді нових коштів і нічого не вибуло. Це означає, що після вирахування всіх погашень і відтоків із фондів за цей день чиста зміна їхніх запасів Bitcoin склала плюс 4,038 BTC. За поточної спотової ціни близько $78,800 це приблизно $318 мільйонів нового чистого попиту на цей продукт. Останні офіційні дані, які я відстежую щодо інституційних інвестицій, показують чистий приплив приблизно $314 мільйонів, що в перерахунку на BTC становить близько 3,990 монет — дуже близько до вашого показника 4,038, тож картина узгоджується незалежно від способу підрахунку.
Чому це взагалі має значення? Тому що спотові Bitcoin ETF не є продуктами з кредитним плечем; вони володіють реальним Bitcoin. Коли емітент ETF отримує чисті нові підписки, він має вийти на відкритий ринок і купити Bitcoin для забезпечення цих акцій. Це реальний, не хеджований спотовий попит, який фізично зменшує пропозицію, доступну для всіх інших. Тож день із таким значним чистим припливом — це не просто настрої, а прямий купівельний тиск на готівковому ринку. Саме тому показники потоків мають більшу вагу, ніж випадковий твіт або один гаманець кита.
Тепер ширша картина. Ми говоримо не про один ізольований день. Тижнева картина набагато сильніша. Чисті припливи до спотових Bitcoin ETF за минулий тиждень склали близько 31,740 BTC, що стало найсильнішим тижневим припливом із жовтня 2025 року. Щоб зрозуміти масштаб, загальна вартість активів у комплексі спотових Bitcoin ETF у США зараз становить приблизно $99 мільярдів, тобто близько 1.26 мільйона Bitcoin. Це величезний, стабільний пул інституційного капіталу, який зростає лише тоді, коли потоки стають позитивними. На цьому тлі щоденний приплив у 4,000 монет є значущим, але не величезним — це приблизно 0.3% загального обсягу активів ETF. Суть не в тому, що один день був вибуховим; суть у тому, що напрямок потоку явно змінився: від значних відтоків, які ми спостерігали у травні та червні, до стійких припливів.
Де зараз ціна і що вже зробили ці потоки? На цей момент Bitcoin торгується приблизно на рівні $78,800, знизившись приблизно на 0.2% за день, але піднявшись приблизно на 13.9% за останні сім днів. Дозвольте конкретизувати послідовність подій, адже вона багато що пояснює. Трохи більше тижня тому Bitcoin перебував біля $69,000. Потім він піднявся вище $69,000, пробив рівні $72,000 і $75,000 та цього тижня досяг максимуму близько $81,000, перш ніж відкотитися до поточного діапазону $78,800. Це рух приблизно на 15%–17% від мінімумів і більш ніж на $8,000–$9,000 у доларовому вираженні приблизно за тиждень — одне з найбільших од ciertos. Однотижневих зростань у доларовому вираженні за всю історію. Короткостроковий рух був драматичним, а відкат від максимуму $81,000 до $78,800 становить лише близько 2.7%, що є нормальною та здоровою паузою, а не пробоєм вниз.
Що все це спричиняє? Ці потоки не виникли у вакуумі; вони реагують на макроекономічний каталізатор. Великим тригером стало оголошення Міністерства фінансів США про те, що воно приблизно вдвічі збільшить операції з викупу довгострокових облігацій — фактично сигнал про готовність Казначейства втрутитися в ринок, щоб знизити довгострокову дохідність. Для Bitcoin це важливо з двох причин. По-перше, коли довгострокову дохідність державних облігацій обмежено, а долар слабшає, гроші зазвичай перетікають у дефіцитні тверді активи. По-друге, це пряма відповідь на те, що дохідність 30-річних облігацій перебувала на найвищому рівні з 2007 року, чинячи тиск на ризикові активи протягом усього першого півріччя цього року. Bitcoin місяцями демонстрував гіршу динаміку саме через це стискання ліквідності; сигнал про викуп частково усуває цей тиск. Додайте до цього позитивну регуляторну динаміку — запропоноване SEC правило для спрощення пропозицій криптоактивів і просування Clarity Act до голосування в Сенаті у вересні — і ви отримуєте чіткий макроекономічний та політичний попутний вітер.
Тепер дозвольте висловити мою чесну оцінку того, що насправді змінює приплив 4,038 BTC до ETF, а що — ні. У короткостроковій перспективі він змінює баланс попиту та пропозиції: більше інституційних доларів спрямовується на утримання фізичного Bitcoin, що скорочує вільну пропозицію, яка ще не заблокована на біржах або у довгострокових власників. Це посилює технічну картину, оскільки стійкі припливи зазвичай поглинають продажі та створюють підлогу для відкатів. Але сам по собі цей факт не гарантує прямолінійного зростання. Його потрібно зважувати проти кількох цілком реальних зустрічних факторів. Ринок короткостроково перегрітий. Нереалізована маржа прибутку трейдерів зросла приблизно до 20.5%, найвищого рівня з червня 2025 року, і історично такі показники спонукають деяких власників фіксувати прибуток. Короткострокові власники та нові кити вже почали фіксувати прибуток — за кілька днів минулого тижня вони зафіксували близько $1.2 мільярда реалізованого прибутку, включно з рекордним одноденним показником близько $614 мільйонів. Припливи на біржі також різко зросли, що зазвичай сигналізує про намір розподіляти активи, а не накопичувати їх.
Отже, картина збалансована. Середньостроковий сценарій справді покращився: потоки стали позитивними, настрої змінилися на Extreme Greed (індекс страху та жадібності становить близько 83), місячний попит зростає найшвидшими темпами з кінця минулого року, а Bitcoin лише за чотири дні повернувся вище своїх ключових ковзних середніх — модель, яку історично спостерігали на початку циклічних бичачих ринків, що нагадує жовтень 2015 року, квітень 2020 року та жовтень 2023 року. Це справді конструктивний сигнал, і я схиляюся до думки, що ми перебуваємо на ранній стадії чогось, що може стати новим бичачим ринком, а не просто відскоком дохлої кішки.
Але якщо бути чесними щодо найближчої перспективи: один показник не змінює погоду. Єдиний критично важливий рівень, за яким слід стежити, — це 365-денна ковзна середня, що розташована приблизно на рівні $83,000. У минулих циклах закриття вище цієї лінії було «офіційним» підтвердженням того, що ведмежий тренд змінився. Зараз Bitcoin перебуває приблизно на 5% нижче неї, на рівні $78,800. Поки ми не проб'ємо та не втримуємося вище $83,000 на денному закритті, поточний рух слід розглядати як обнадійливу, але непідтверджену зміну тренду, і бути готовими до можливої корекції на ранній стадії бичачого ринку. Реалістичний найближчий діапазон, який я бачу, — приблизно $76,000–$83,000: підтримка на рівнях близько $76,000–$75,500, далі психологічний рівень $80,000, а потім зона підтвердження $83,000 зверху.
Тепер питання прогнозу — наскільки високо він може піднятися? У сприятливому сценарії, якщо програма викупу Казначейства триватиме, якщо вересневі показники PCE та CPI виявляться низькими, а Clarity Act буде ухвалено, теза про послаблення ліквідності, ослаблення долара та реальний інституційний попит може підняти Bitcoin значно вище лінії підтвердження $83,000. У такому сценарії наступні значущі зони опору я б визначив приблизно на рівнях $90,000, потім $95,000–$100,000, а бики говоритимуть про випробування зони історичного максимуму на рівні $120,000–$124,000 у довшій перспективі. Пам'ятайте, що Bitcoin усе ще приблизно на 36% нижче свого історичного максимуму, а це означає, що повернення до максимумів із рівня $78,800 вимагатиме руху приблизно на 55% — це дуже висока планка, і для цього макроекономічні умови мають залишатися сприятливими протягом місяців, а не тижнів. У несприятливому сценарії, якщо викуп виявиться одноразовим, інфляція залишатиметься стійкою або ситуація між США та Іраном переросте в подію типу risk-off, Bitcoin легко може повторно протестувати підтримку біля $75,000–$72,000, а пробій тренду поверне в поле зору зону $69,000–$70,000. Мій базовий сценарій — поступове зростання з консолідацією: я бачу, як Bitcoin протягом найближчих тижнів консолідується між серединою діапазону $70,000 і нижньою частиною діапазону $80,000, перш ніж спробувати справжній пробій $83,000.
Щодо торгової стратегії, саме на ній більшість людей втрачає дисципліну, тож дозвольте бути практичним. Якщо ви вже утримуєте Bitcoin або купуєте його за стратегією DCA, правильним рішенням буде не переслідувати різкий стрибок. У короткостроковій перспективі ринок перегрітий, і купівля безпосередньо на вершині тижневого руху на 14% — це шлях до того, щоб вас вибило під час першого відкату. Дайте ціні простір для формування нової бази. Найчистіший тактичний сценарій — дочекатися одного з двох варіантів: або рішучого денного закриття вище ковзної середньої на рівні $83,000 — це ваше підтвердження для додавання позиції на силі за умови збереження імпульсу, — або відкату до зони підтримки $75,000–$76,000, що є точкою входу з нижчим ризиком, якщо тренд збережеться. Якщо ви хочете діяти консервативніше, масштабуйте вхід: додайте невелику позицію на силі вище $80,000 лише за умови утримання цього рівня, а більше додавайте на просіданні, а не все одразу. Уникайте кредитного плеча за поточних умов фінансування та ліквідацій, адже різка двостороння волатильність — саме те, що знищує надмірно закредитовані позиції; шорт-сквіз уже спалив значну частину цього палива, а те, що залишилося, здебільшого пов'язане з фіксацією прибутку, тож ви не хочете стати ліквідністю для виходу інших учасників.
Якщо висловити мою думку прямо: приплив 4,038 BTC є бичачим показником, який посилює вже покращений сценарій, але це підтвердження тренду, який усе ще не довів себе на рівні $83,000, а не зелене світло для повного входу на вершині тижневого руху. Розглядайте поточне ралі як конструктивну фазу раннього циклу, а не як завершений бичачий ринок. Відповідно формуйте позицію — поважайте ризик, тримайте вільний капітал і дозвольте ціні дати вам підтвердження, перш ніж ви надасте їй свою впевненість. Справжнє випробування відбудеться протягом наступних двох-чотирьох тижнів разом із публікацією показників інфляції та змінами ліквідності після Дня праці, і це розповість нам набагато більше, ніж показник потоку за будь-який окремий день. Стежте за $83,000, стежте за вересневим показником PCE і стежте за тим, чи справді Казначейство виконає обіцянку щодо розширення викупу, починаючи з September 9. Саме ці три речі визначать, чи є це початком чогось великого, чи просто черговим ралі ведмежого ринку.#BTC
repost-content-media
#TopFiveLeaguesPreMatchPredictor
Барселона проти Атлетік Більбао — мій прогноз на матч
Барселона проти Атлетік Більбао — це один із тих матчів, у яких перевага домашнього поля, поточна форма та статистика очних зустрічей вказують в одному напрямку. На мою думку, у Барселони вищі шанси здобути всі три очки на «Камп Ноу», і мій прогноз — перемога Барселони з рахунком 3-1.
Барселона чудово розпочала свою кампанію в Ла Лізі 2026/27, здобувши переконливу перемогу над «Ельче» з рахунком 5-0. Їхній атакувальний футбол виглядав гостро, а Рафінья, Фермін Лопес і Карім Адейємі справили сильне враження.
HighAmbition
#TopFiveLeaguesPreMatchPredictor
Барселона проти Атлетік Більбао — мій прогноз на матч
Матч між Барселоною та Атлетік Більбао — один із тих, де перевага домашнього поля, поточна форма та статистика особистих зустрічей вказують в одному напрямку. На мою думку, Барселона має більше шансів здобути всі три очки на Камп Ноу, і мій прогноз — перемога Барселони з рахунком 3-1.
Барселона чудово розпочала свою кампанію в Ла Лізі 2026/27, здобувши переконливу перемогу над Ельче з рахунком 5-0. Їхній атакувальний футбол виглядав гостро, а Рафінья, Фермін Лопес і Карім Адейємі справили сильне враження. Атлетік Більбао, натомість, зазнав поразки від Севільї з рахунком 3-1 у своєму стартовому матчі. Хоча на результат тієї гри значною мірою вплинуло раннє вилучення, Атлетіку все одно доведеться протистояти значно сильнішій атакувальній команді — Барселоні.
Головна причина мого прогнозу на користь Барселони — її нещодавнє домінування в цьому протистоянні. Барселона виграла останні шість зустрічей між цими командами, забивши 17 голів і пропустивши лише один. Атлетік також мав проблеми із забитими голами проти Барси, не зумівши відзначитися в п’яти з останніх шести зустрічей. Крім того, Барселона не програє в останніх 15 домашніх матчах Ла Ліги проти Атлетіка, що робить Камп Ноу дуже складним місцем для гостей, щоб здобути позитивний результат.
Я також очікую, що Ламін Ямал і Рафінья стануть головними загрозами. Барселона має достатньо атакувальної майстерності, щоб створювати моменти з обох флангів, тоді як її півзахист може контролювати володіння м’ячем і постійно чинити тиск на Атлетік. Ще одним цікавим фактором є Родрі: Гансі Флік підтвердив, що план полягає в тому, щоб він зіграв.
Навіть якщо він не вийде у стартовому складі, його присутність може додати ще один рівень контролю півзахисту Барселони.
Однак я не думаю, що Атлетік Більбао варто недооцінювати. У них є небезпечні гравці, такі як Ніко Вільямс, які можуть створити проблеми під час контратак, а їхній новий тренер Едін Терзич захоче, щоб його команда відреагувала після невтішної стартової поразки. Атлетік також має фізичну силу та інтенсивність, щоб ускладнити матч, особливо якщо Барселона стане надто агресивною і залишатиме простір за своєю обороною.
Я очікую, що перебіг матчу виглядатиме так: Барселона з самого початку контролюватиме володіння м’ячем, створить кілька моментів і зрештою зламає оборонну структуру Атлетіка. Я очікую, що в Атлетіка будуть відрізки, коли він загрожуватиме Барселоні, але протягом 90 хвилин, на мою думку, вирішальними стануть вища атакувальна якість Барси та перевага домашнього поля.
Мій фінальний прогноз: Барселона 3-1 Атлетік Більбао
Переможець: Барселона 🔵🔴
Моя впевненість: 8/10
Для мене Барселона є явним фаворитом цього протистояння. Атлетік може боротися та створювати проблеми, але, враховуючи поточний імпульс Барселони, її нещодавнє домінування в цьому протистоянні та виняткову домашню статистику, я очікую, що чинні чемпіони розпочнуть свою домашню кампанію ще однією важливою перемогою.
repost-content-media
#GateStockInsightsChallenge +#NVIDIA
Прибутки NVIDIA за 2-й квартал 2027 фінансового року: бум ШІ лише починається?
Останній звіт NVIDIA про прибутки за другий квартал 2027 фінансового року дав ринку ШІ ще одну вагому причину звернути увагу. 27 серпня за пекінським часом NVIDIA (NASDAQ: NVDA) повідомила про квартальний дохід у розмірі $96.22 мільярда, що означає колосальне зростання на 106% порівняно з аналогічним періодом минулого року та на 18% порівняно з попереднім кварталом. Напрям Data Center залишався беззаперечним двигуном компанії, принісши приблизно $89 мільярдів доходу, що на 117%
HighAmbition
#GateStockInsightsChallenge +#NVIDIA
Звіт NVIDIA про прибутки за 2-й квартал 2027 фінансового року: бум ШІ лише починається?
Останній звіт NVIDIA про прибутки за другий квартал 2027 фінансового року дав ринку ШІ ще одну вагому причину звернути увагу. 27 серпня за пекінським часом NVIDIA (NASDAQ: NVDA) повідомила про квартальний дохід у розмірі $96.22 мільярда, що означає величезне зростання на 106% порівняно з аналогічним періодом минулого року та зростання на 18% порівняно з попереднім кварталом. Підрозділ Data Center залишився беззаперечним двигуном компанії, генеруючи приблизно $89 мільярдів доходу, що на 117% більше, ніж роком раніше, і становить близько 92.5% загального доходу. Спочатку акції NVIDIA завершили регулярні торги на рівні $209.66, знизившись на 1.59%, але після публікації звіту акції підскочили на 4.71% під час торгів після закриття, до $219.53. Однак, на мій погляд, найважливішою частиною цього звіту був не сам факт перевищення квартальних показників. Нею став значно сильніший сигнал щодо майбутнього зростання NVIDIA.
Ринок уже звик до того, що NVIDIA демонструє вражаючі показники, тому одного лише чергового сильного кварталу вже недостатньо, щоб повністю змінити настрої інвесторів. Відмінність цього звіту полягає в тому, що компанія вказала на можливе зростання доходу у 2028 фінансовому році приблизно на 70%. Ця цифра особливо важлива, оскільки раніше ринок очікував зростання, ближчого до 45%. Розрив між цими двома очікуваннями величезний. Це свідчить про те, що керівництво NVIDIA вважає: поточний цикл інвестицій в інфраструктуру ШІ має значно більший потенціал для продовження, ніж раніше припускали багато інвесторів.
Структура бізнесу NVIDIA також розповідає важливу історію. Дохід Data Center у розмірі приблизно $89 мільярдів тепер становить близько 92.5% загального квартального доходу, демонструючи, наскільки глибоко ШІ інтегрувався у фінансові показники компанії. Gaming і професійна візуалізація разом принесли лише близько $7.2 мільярда. NVIDIA більше не просто отримує вигоду від ШІ як від одного з напрямів свого бізнесу; інфраструктура ШІ фактично стала ядром усієї компанії. Це робить звіт NVIDIA про прибутки дедалі важливішим не лише для інвесторів у напівпровідники, а й для ширшого світового технологічного сектору.
Ще один обнадійливий сигнал надходить зі структури попиту на Data Center.
Клієнти-гіганти хмарних технологій принесли приблизно $48.71 мільярда, тоді як клієнти з AI cloud, промислового та корпоративного секторів — близько $40.31 мільярда. За повідомленнями, друга категорія зросла на 138% порівняно з попереднім роком. Це надзвичайно важливо, оскільки свідчить про поступове поширення витрат на ШІ за межі найбільших хмарних компаній. Якщо підприємства у сферах охорони здоров’я, фінансів, виробництва, програмного забезпечення та інших галузях продовжать розбудовувати інфраструктуру ШІ, NVIDIA може отримати вигоду від значно ширшої клієнтської бази в найближчі роки.
Прогноз на наступний квартал додає цій історії ще більшої сили. NVIDIA очікує дохід у третьому кварталі 2027 фінансового року на рівні приблизно $108 мільярдів, із діапазоном відхилення на 2% у більший або менший бік. Це порівняно з ринковими очікуваннями на рівні близько $104.2 мільярда. І знову NVIDIA встановлює цільовий показник доходу вище за той, який інвестори вже заклали в ціни. Однак компанія також стикається з обмеженнями з боку пропозиції. Дефіцит пам’яті та вищі витрати на пам’ять залишаються важливими обмеженнями. Це створює цікаву ситуацію: попит, схоже, надзвичайно сильний, але здатність NVIDIA повністю задовольнити цей попит частково залежить від потужностей ширшого ланцюга постачання напівпровідників. Якщо ці вузькі місця послабляться, у майбутньому доходи потенційно можуть виявитися ще вищими.
Маржинальність — це один із напрямів, за яким інвесторам варто уважно стежити. NVIDIA очікує скориговану валову маржу приблизно на рівні 74% у третьому кварталі, що трохи нижче за ринкові очікування на рівні 74.77%. Зростання витрат на компоненти та пам’ять може створити певний тиск, навіть якщо дохід продовжить стрімко зростати. Ще одним фактором невизначеності є Китай, оскільки поточний прогноз не враховує дохід від обчислень Data Center на китайському ринку.
Тому будь-яка зміна регуляторних умов може вплинути на майбутні оцінки.
Картина оцінки вартості також змінюється. Закриття регулярної сесії NVIDIA на рівні $209.66 забезпечило компанії ринкову капіталізацію приблизно $5.07 трильйона. Однак, незважаючи на цю величезну оцінку, мультиплікатор прибутку знизився, оскільки прибутки зростали надзвичайно швидкими темпами.
Коефіцієнт P/E нижче 27x, якщо виходити з наведених показників, дуже відрізняється від середовища оцінки на ранніх етапах ралі акцій ШІ. Це важливе нагадування про те, що стрімке зростання прибутків може знижувати оціночні мультиплікатори, навіть коли ціна акцій продовжує зростати.
Водночас інвесторам не варто сприймати нижчий мультиплікатор як гарантію того, що NVIDIA дешева.
Ринок дедалі більше зосереджується на окупності інвестицій. Гіганти хмарних технологій витрачають сотні мільярдів доларів на чипи ШІ, центри обробки даних, мережеве обладнання та енергетичну інфраструктуру. Зрештою інвестори захочуть отримати чіткі докази того, що ці інвестиції генерують достатні доходи та прибутки. Якщо монетизація ШІ продовжить прискорюватися, історія зростання NVIDIA може залишатися потужною. Якщо клієнти зрештою скоротять капітальні витрати через розчарування в доходності, весь цикл розвитку напівпровідників для ШІ може опинитися під тиском.
Конкуренція — ще один фактор, який не можна ігнорувати. Наразі NVIDIA займає надзвичайно сильну позицію в обчисленнях для ШІ, але AMD, власні прискорювачі ШІ, розроблені великими технологічними компаніями, а також майбутні архітектури напівпровідників — усі вони претендують на частину ринку. Тому NVIDIA необхідно й надалі створювати швидші, ефективніші та потужніші платформи, зберігаючи водночас перевагу своєї програмної екосистеми. За нинішнього масштабу компанії навіть невелике уповільнення у виконанні планів може суттєво вплинути на очікування інвесторів.
Для мене головний сигнал від Jensen Huang і останнього звіту про прибутки полягає в тому, що ШІ дедалі більше перетворюється на фундаментальний цикл розвитку обчислювальної інфраструктури, а не на тимчасовий технологічний тренд. Компаніям потрібні величезні обсяги обчислювальної потужності для навчання та роботи дедалі складніших моделей ШІ, і NVIDIA залишається одним із головних бенефіціарів цього попиту.
Мій прогноз залишається оптимістичним, але я б не радив сприймати звіт про прибутки як гарантію безперервного зростання. Діапазон $219-$220 тепер є важливим короткостроковим рівнем після стрибка під час торгів після закриття. Якщо покупцям вдасться сформувати сильну підтримку вище $220, наступними психологічними цілями можуть стати приблизно $225 і $230. З іншого боку, якщо ажіотаж після публікації звіту згасне, діапазон $209-$210 стане важливою зоною підтримки, за якою йде психологічний рівень $200.
Загалом я вважаю, що цей звіт про прибутки зміцнює довгострокову інвестиційну історію NVIDIA. $96.22 мільярда квартального доходу, $89 мільярдів доходу Data Center, зростання Data Center на 117% та оцінюваний темп зростання у 2028 фінансовому році на рівні 70% демонструють, що цикл витрат на ШІ все ще має значний імпульс. Головне питання тепер полягає не в тому, чи може NVIDIA швидко зростати; воно полягає в тому, чи зможе компанія підтримувати цей надзвичайний темп, тоді як обмеження пропозиції, конкуренція, очікування щодо оцінки вартості та доходність інвестицій у ШІ стають дедалі важливішими.
Моя особиста думка: NVIDIA залишається одним із найсильніших варіантів інвестування в інфраструктуру ШІ на ринку.
Звіт про прибутки дає «бикам» ще один потужний аргумент, але за оцінки понад $5 трильйонів інвестори мають очікувати винятково високої якості виконання. На мою думку, справжнє значення цього звіту полягає в тому, що NVIDIA дала ринку вагомішу підставу вірити: історія зростання ШІ може тривати ще набагато довше в майбутньому.
#NVIDIAEarnings
repost-content-media
NVDA+0,23%
AMD+0,19%
#WarshJacksonHolePreviewMarketsFocusOnRates
Джексон-Хоул 2026: дебютна промова Ворша зосередила увагу всього ринку на процентних ставках
Економічний симпозіум у Джексон-Хоулі розпочинається цього тижня у Вайомінгу й триватиме з August 27 до 29 під темою «Фінансові інновації: наслідки для платежів і політики». Але ринки стежать не за офіційною темою. Справжня увага прикута до голови Федеральної резервної системи Кевіна Ворша, який у п’ятницю, August 28, виголосить свою першу велику промову в Джексон-Хоулі. Трейдери на ринках акцій, облігацій, валют, золота та криптовалют чекають на одне: чіткі
HighAmbition
#WarshJacksonHolePreviewMarketsFocusOnRates
Джексон-Хоул 2026: дебютна промова Варша має всю увагу ринку, зосереджену на процентних ставках
Економічний симпозіум у Джексон-Хоулі розпочинається цього тижня у Вайомінгу й триватиме з 27 по 29 серпня під темою «Фінансові інновації: наслідки для платежів і політики». Але ринки стежать не за офіційною темою. Справжня увага прикута до голови Федеральної резервної системи Кевіна Варша, який у п’ятницю, 28 серпня, виголосить свою першу велику промову в Джексон-Хоулі. Трейдери на ринках акцій, облігацій, валют, золота та криптовалют чекають лише на одне: чіткішого сигналу щодо майбутнього напряму процентних ставок у США.
Варш очолив ФРС 22 травня 2026 року, змінивши Джерома Пауелла. Його виступ у Джексон-Хоулі відбудеться лише за кілька тижнів до засідання FOMC 15 вересня, що робить промову особливо важливою. Наразі ринки оцінюють імовірність підвищення ставки у вересні приблизно як один шанс із трьох, близько 33%.
Це означає, що інвестори справді розділилися в думках, і навіть невелика зміна формулювань Варша може спричинити значний перегляд оцінок на глобальних ринках.
Центральною проблемою є інфляція. Останні дані PCE за липень, улюблений показник інфляції Федеральної резервної системи, показали, що загальна інфляція становила близько 3.7% у річному вимірі, тоді як базова інфляція залишалася близько 3.3%. Обидва показники все ще значно перевищують ціль ФРС у 2%. Через це Варш опинився перед складним завданням балансування: інфляція залишається вперто високою, але економічне зростання демонструє ознаки втрати динаміки.
Ставка федеральних фондів наразі становить 3.50%–3.75% після того, як наприкінці липня ФРС зберегла ставки без змін голосуванням 9-3. Троє посадовців, які не погодилися з рішенням, виступили за підвищення ставки, підкресливши, наскільки розділеним став комітет. Водночас дані ринку праці погіршилися: один із нещодавніх звітів щодо зайнятості показав значне скорочення кількості робочих місць. ВВП залишається позитивним, але побоювання щодо уповільнення зростання і навіть можливої помірної рецесії стають дедалі складнішими для ігнорування інвесторами.
Тому ринок казначейських облігацій є найважливішим полем битви напередодні Джексон-Хоула. Дохідність 10-річних казначейських облігацій становить близько 4.67%, тоді як дохідність 2-річних наближається до 4.23%. Дохідність 30-річних облігацій залишається вище 5%, у районі 5.18%–5.23%. Ці підвищені довгострокові дохідності безпосередньо впливають на іпотечні кредити, корпоративні запозичення, споживчі позики та загальні фінансові умови.
Міністр фінансів США Скотт Бессент також долучився до ситуації. Близько 20 серпня Міністерство фінансів оголосило про збільшення викупу довгострокових облігацій, намагаючись покращити ліквідність і зменшити тиск на довгому кінці ринку казначейських облігацій. Цей крок знизив довгострокові дохідності та сприяв ослабленню долара, водночас підтримавши золото й біткоїн. Інвестори сприйняли втручання як спробу послабити фінансові умови в момент, коли ринок облігацій ставав дедалі більш напруженим.
Ринки прогнозів залишаються скептичними щодо зникнення цього тиску. Трейдери Kalshi оцінюють приблизно у 56% імовірність того, що дохідність 10-річних облігацій завершить 2026 рік на рівні 4.75% або вище, тоді як трейдери Polymarket бачать приблизно два шанси з трьох на те, що дохідність у певний момент цього року перевищить 4.8%. Сигнал очевидний: навіть якщо дохідності тимчасово знизяться, інвестори все одно очікують збереження структурного тиску.
Це підводить нас до долара та золота. Долар США відновив частину недавніх втрат, але в серпні залишається під тиском. Побоювання щодо стійкості боргу США, дохідностей казначейських облігацій і питань навколо незалежності ФРС посилили те, що трейдери дедалі частіше називають «торгівлею на знецінення» — переходом від готівки й традиційних доларових активів до дефіцитних або твердих активів.
Золото стало одним із найбільших бенефіціарів. Спотове золото торгується близько $4,653 за унцію і зросло більш ніж на 8% у 2026 році, причому лише в серпні підвищилося більш ніж на 14%. Після різкого падіння з попереднього піку вище $5,300 золото відновилося приблизно з $4,000 у червні до району $4,650. Нижчі реальні дохідності та слабкість долара допомогли підживити це відновлення.
Тепер Джексон-Хоул може визначити, чи прискориться це ралі золота, чи розвернеться. Яструбиний тон Варша, ймовірно, підштовхнув би дохідності та долар угору, створивши тиск на золото. Голубиний сигнал міг би спричинити протилежний ефект, спонукаючи трейдерів збільшувати вкладення в золото на тлі повернення очікувань м’якшої монетарної політики та побоювань щодо фіскальної стійкості.
Біткоїн реагує на ті самі макроекономічні фактори, але з набагато більшою волатильністю. Нещодавно біткоїн торгувався близько $78,694 після наближення до $79,500 і тестування психологічно важливого рівня $80,000. За останній тиждень він зріс приблизно на 23%, а за останній місяць — приблизно на 20.5%. Проте ширша картина залишається волатильною: біткоїн усе ще значно нижче попереднього максимуму циклу поблизу $124,753 і перед цим відновленням зазнав значного падіння до району $60,000.
Нещодавнє ралі біткоїна було тісно пов’язане з оголошенням Міністерства фінансів, падінням долара та зниженням довгострокових дохідностей. Спотові ETF на біткоїн також залучили приблизно $1.6 мільярда чистих припливів за тиждень, тоді як позиції з кредитним плечем на падіння зазнали примусового закриття в міру зростання цін. Ethereum також долучився до відновлення, торгуючись близько $2,486.
Саме тому Джексон-Хоул має таке велике значення для криптовалют. Біткоїн дедалі більше торгується як макроактив, а не як актив, ціна якого визначається виключно впровадженням, технологіями чи потоками ETF. Дохідності казначейських облігацій, сила долара та політика Федеральної резервної системи тепер можуть надзвичайно швидко рухати BTC.
Якщо Варш виступить із голубиним сигналом і натякне, що зниження ставок залишається можливим, біткоїн і золото можуть отримати черговий потужний імпульс. Яструбиний сигнал може спричинити протилежну реакцію, підштовхнувши дохідності та долар угору й водночас чинячи тиск на ризикові активи. Оскільки біткоїн уже різко зріс за короткий період, реакція може бути особливо агресивною.
То чого насправді інвесторам очікувати від Варша?
Консенсус, схоже, схиляється до відносно нейтральної промови. Близько 69% опитаних керівників фондів очікують, що Варш не стане безпосередньо сигналізувати про рішення у вересні, а натомість зосередиться на інфляції, цілі ФРС у 2%, довгострокових принципах політики та незалежності центрального банку. Якщо це станеться, негайна реакція може бути обмеженою, оскільки ринок уже заклав у ціни нейтральний результат.
Справжня можливість — і ризик — полягає в несподіванці.
Яструбиний Варш може наголосити, що інфляція вище 3% є неприйнятною і що ФРС повинна залишатися готовою підвищити ставки за потреби. Такі формулювання можуть підштовхнути дохідності казначейських облігацій угору, зміцнити долар і чинити тиск на акції, золото та біткоїн.
Голубиний Варш може заявити, що підвищені довгострокові дохідності вже посилюють фінансові умови й частково виконують роботу ФРС. Якщо він натякне, що ослаблення динаміки економіки заслуговує на більшу увагу, ринки можуть швидко зменшити закладений у ціни ризик очікуваного підвищення ставки. Це, ймовірно, означатиме нижчі дохідності, слабший долар і нове зміцнення золота та криптовалют.
Я вважаю, що Варш, найімовірніше, навмисно залишить вересень відкритим для різних варіантів. Він має репутацію прихильника жорсткої боротьби з інфляцією, тому не може дозволити собі виглядати самовпевненим, поки інфляція залишається вище цільового рівня. Але ослаблення ринку праці та уповільнення економічних умов дають йому підстави уникати зобов’язання здійснити ще одне підвищення.
Є також важливе політичне тло. Адміністрація Трампа відкрито виступає за нижчі ставки, тоді як втручання Міністерства фінансів на ринку облігацій додало ще один рівень складності. Напередодні проміжних виборів негайне підвищення ставки мало б значну політичну чутливість. Економіст Джеремі Сігел також заявив, що не очікує підвищення ставок Варшем до проміжних виборів.
Для трейдерів це означає, що до промови слід ставитися як до події, яка змінює очікування, а не як до політичного рішення. Фактичне рішення буде ухвалено 15 вересня. Джексон-Хоул — це сигнал, який може змінити очікування напередодні цього засідання.
Ключові рівні матимуть значення. Для біткоїна $80,000 є найближчим психологічним опором. Чіткий прорив і утримання вище цього рівня після голубиної промови може продовжити поточне ралі примусового закриття коротких позицій. Яструбина реакція може відправити BTC назад у район $74,000–$75,000.
Золото має подібну конфігурацію. Підтримка в районі $4,050–$3,960, а потім $3,930 може стати важливою, якщо дохідності різко зростуть. З іншого боку, несподівано голубиний сигнал може підштовхнути золото до нових максимумів вище $4,700.
За доларом також слід уважно стежити. Голубиний сигнал ФРС може послабити долар і підтримати EUR/USD, тоді як яструбина несподіванка може спричинити різке відновлення долара. USD/JPY особливо чутливий до змін в очікуваннях щодо ставок у США, тому волатильність там може бути значною.
Найбільшою помилкою було б торгувати виключно на основі заголовка. Перша реакція ринку після важливої промови ФРС може бути надзвичайно емоційною. Важливіший рух часто розвивається пізніше, коли трейдери отримують час повністю осмислити сигнал і порівняти його з тим, що вже було закладено в ціни облігацій та ф’ючерсів.
Саме тому важливий розмір позиції. У настільки чутливій до подій ситуації менші позиції та терпіння можуть бути ціннішими, ніж спроби передбачити першу свічку на хвилинному графіку. Ринку не потрібно, щоб Варш сказав «зниження» чи «підвищення». Іноді одного речення про інфляцію, фінансові умови або ринок праці достатньо, щоб повністю змінити очікування.
Мій прогноз дещо схиляється до голубиного сценарію, головним чином тому, що ринок уже дедалі більше занепокоєний можливістю підвищення ставки, тоді як економічне зростання демонструє ознаки напруження. Слабший ринок праці, повільніша активність на ринку житла та підвищені довгострокові дохідності дають Варшу підстави залишатися терплячим. Однак його репутація у сфері боротьби з інфляцією означає, що я не ігнорував би яструбиний сценарій.
Простими словами, я очікую, що Варш намагатиметься залишити відкритими обидва варіанти. Він може наголосити, що інфляція залишається серйозною проблемою, водночас визнавши, що фінансові умови є обмежувальними, а ризики для зростання посилилися. Такий підхід залишив би вересневе рішення невизначеним і зберіг би високу волатильність.
Для трейдерів біткоїна та золота це створює надзвичайно цікаву ситуацію. Якщо Варш прозвучить голубино, долар може ослабнути, дохідності можуть знизитися, а торгівля на знецінення може прискоритися. Якщо він прозвучить яструбино, дохідності можуть зрости, долар — зміцнитися, а нещодавні здобутки BTC і золота можуть зазнати різкої корекції.
Головний урок полягає в тому, що Джексон-Хоул — це не про передбачення точних слів, які використає Варш. Це про розуміння різниці між очікуваннями та реальністю. Нейтральна промова може майже не зрушити ринки, оскільки нейтральність уже очікується. Однак невелика яструбина чи голубина несподіванка може спричинити набагато масштабнішу реакцію.
Отже, одна промова у Вайомінгу потенційно може вплинути на напрям руху облігацій, долара, золота, акцій і криптовалют до кінця 2026 року. З огляду на те, що інфляція все ще перевищує 3%, дохідність 10-річних облігацій наближається до 4.67%, дохідність 30-річних перевищує 5%, золото торгується поблизу $4,653, а біткоїн тестує $80,000, ринок уже підготовлений до значної реакції.
Для мене послання просте: враховуйте обидві сторони угоди, стежте за дохідностями казначейських облігацій і доларом одночасно з біткоїном та золотом і не плутайте Джексон-Хоул із фактичним рішенням щодо ставки. П’ятнична промова — це закуска. 15 вересня — головна страва.
Ринок не чекає, що Варш дасть йому визначеність. Він чекає на одну невелику зміну в його тоні, яка може підказати трейдерам, у якому напрямку ФРС найімовірніше рухатиметься далі.
repost-content-media
#NVIDIAEarnings
Доходи NVIDIA за 2 квартал: квартал на $96.2 мільярда, який довів, що ШІ лише починає розвиватися
Jensen Huang знову це зробив. 26 серпня 2026 року NVIDIA (NASDAQ: NVDA) показала один із найбільших кварталів за всю історію серед усіх компаній, а акції все одно майже не змінилися. Цей єдиний факт показує, наскільки надзвичайно високою стала планка для цієї машини вартістю $5.25 трильйона. Дозвольте розібрати цифри, пояснити, у чому ринок помилився, окреслити, куди рухатимуться акції, і дати чесний торговий план, якого я дотримувався б від цього моменту.
Цифри, які увійшли в іст
HighAmbition
#NVIDIAEarnings
Звіт NVIDIA за 2-й квартал: квартал на $96.2 мільярда, який довів, що ШІ лише починає розкривати свій потенціал
Jensen Huang знову це зробив. 26 серпня 2026 року NVIDIA (NASDAQ: NVDA) продемонструвала один із наймасштабніших кварталів, які коли-небудь показувала будь-яка компанія, а акції все одно майже не зрушили з місця. Цей єдиний факт показує, наскільки надзвичайно високою стала планка для цієї машини вартістю $5.25 трильйона. Дозвольте розібрати цифри, пояснити, у чому ринок помилився, окреслити, куди рухаються акції, і дати чесний торговий план, якого я дотримувався б від цього моменту.
Цифри, що увійшли в історію
NVIDIA повідомила про виручку в розмірі $96.2 мільярда за свій фінансовий другий квартал, який завершився 26 липня 2026 року. Це на 106% більше, ніж $46.7 мільярда, отримані роком раніше, і на 18% більше послідовно. Для порівняння: NVIDIA додала за один квартал більше виручки, ніж більшість технологічних гігантів заробляє за цілий рік. Уолл-стріт прогнозувала приблизно $92.2 мільярда, тож NVIDIA перевищила консенсус приблизно на $4 мільярда, продемонструвавши випередження трохи більше ніж на 4%.
Двигуном усієї цієї машини є бізнес дата-центрів, який приніс $89.0 мільярда виручки — приголомшливе зростання на 117% рік до року та на 18% послідовно. Це означає, що приблизно 92.5% загальної виручки компанії тепер надходить від інфраструктури ШІ. Попит на чипи Blackwell залишається надзвичайним, і гіпермасштабовані компанії просто не можуть придбати їх у достатній кількості.
Саме за прибутковістю NVIDIA справді випереджає всіх конкурентів. Скоригований прибуток на акцію становив $2.22 проти $1.05 роком раніше, що означає стрибок приблизно на 111%. Це приблизно на 6% вище за консенсус-прогноз $2.09. За стандартами GAAP прибуток на акцію становив $2.46. Валова маржа залишилася на дуже здоровому рівні 75.0% як за GAAP, так і за не-GAAP, що доводить: NVIDIA не поступається своєю ціновою силою навіть за масштабів такого рівня.
Крім того, протягом кварталу компанія повернула акціонерам приблизно $26 мільярдів через викуп акцій і дивіденди. У час, коли багато компаній, пов’язаних із ШІ, спалюють грошові кошти із тривожною швидкістю, NVIDIA одночасно генерує їх і повертає акціонерам. Чистий прибуток також майже подвоївся рік до року, додатково підтверджуючи, що це глибоко прибуткове зростання, а не виручка заради самої виручки.
Чому акції майже не зрушили
Ось чесна й дещо неприємна частина. Тепер NVIDIA падала у відповідь на звітність у шести з останніх восьми кварталів, включно з останніми чотирма поспіль. Попри цей грандіозний результат і сильний прогноз, реакція після закриття ринку була стриманою, а акції трохи знизилися. Причина проста й надзвичайно важлива: ринок уже заклав у ціну ідеальний результат. Торгуючись поблизу $213–$216 напередодні звіту, інвестори вже врахували величезний квартал. Коли ви демонструєте зростання виручки на 106%, а акції не зростають, це не тому, що новини були поганими, а тому, що всі вже їх знали. Премії за несподіванку, яку можна було б реалізувати, не залишилося.
На ринок також справді тиснуть дискусії щодо циклічного фінансування, стійкості капітальних витрат і того, чи зможуть гіпермасштабовані компанії продовжувати витрачати кошти без уповільнення. NVIDIA також знизила прогноз щодо Китаю й не включила жодних постачань H20 до прогнозу, посиливши геополітичний тиск. Але ключовий висновок залишається незмінним: якщо акції залишаються без змін після настільки масштабного перевищення прогнозу, це насправді позитивна довгострокова ситуація, оскільки мультиплікатор скоротився, тоді як прибутки стрімко зросли.
Оцінка вартості — подарунок, про який ніхто не говорить
Саме тут теза стає справді цікавою. NVIDIA торгується приблизно за 23.6 форвардного прибутку, виходячи з консенсус-прогнозу прибутку на акцію за фінансовий 2027 рік на рівні близько $9.02. Це практично відповідає мультиплікатору S&P 500, попри те, що виручка компанії зростає більш ніж на 100% рік до року. Компанія, яка подвоює свій верхній рядок, не повинна торгуватися за середньоринковим мультиплікатором. Історично NVIDIA переоцінюється до приблизно 35–40 форвардних прибутків наприкінці року.
Якщо NVIDIA повернеться до мультиплікатора 35 форвардних прибутків до кінця 2026 року, це передбачає ціну близько $315. За 40 форвардних прибутків акції коштували б приблизно $360, що орієнтовно на 67% вище за поточні рівні. Аналітик UBS Tim Arcuri бачить шлях до прибутку на акцію понад $15 у фінансовому 2027 році та понад $20 у фінансовому 2028 році. Середня дванадцятимісячна ціль Уолл-стріт становить близько $305–$317, що означає приблизно 43–49% потенціалу зростання. Цільові ціни аналітиків варіюються від песимістичного мінімуму близько $180 до оптимістичних максимумів $500 і навіть $743. Консенсусна рекомендація залишається однозначно Buy, причому рейтингів sell практично немає.
Наскільки високо вони справді можуть піднятися?
Якщо гіпермасштабовані компанії реалізують заплановані витрати на дата-центри, які у 2027 році мають перевищити $1 трильйон і зрости до $3 трильйонів–$4 трильйонів до 2030 року, можливості NVIDIA можуть розширитися приблизно вп’ятеро порівняно з рівнями 2026 року, підтримуючи ринкову капіталізацію в $6 трильйонів–$8 трильйонів протягом двох-трьох років. У найближчій перспективі повернення до 35 форвардних прибутків оцінює NVDA приблизно в $315. Для ринкової капіталізації $6 трильйонів потрібне зростання приблизно на 14%. Агресивна верхня межа прогнозів аналітиків — $500, що означає близько 135% потенціалу зростання. Прогноз виручки за 3-й квартал на рівні $108 мільярдів, що приблизно на 12.3% більше послідовно та вище за оцінку близько $104.2 мільярда, показує, що двигун не сповільнюється.
Мій чесний прогноз: протягом наступних шести-дванадцяти місяців NVDA торгуватиметься суттєво вище, причому $300 є реалістичною першою великою ціллю, а $360 досяжні, якщо ринок повернеться до історичних норм оцінки. Базовий сценарій — поступове зростання, а не вертикальний стрибок, оскільки за такого масштабу кожен рух потребує величезного капіталу.
Торгова стратегія, яка має сенс
Для трейдерів стримана реакція після звіту створює можливість. Після падіння приблизно на 5% від травневого звіту акції консолідувалися в нижньому діапазоні $210s після. Якщо NVDA утримає зону підтримки $207–$210, це є прийнятною точкою входу в свінг-угоду з ціллю $240–$250 протягом найближчих тижнів, коли короткі позиції почнуть закриватися; стоп нижче $205 дозволить чітко обмежити ризик.
Для довгострокових інвесторів варто формувати позиції на слабкості й утримувати їх попри волатильність. За 23.6 форвардного прибутку та зростання понад 100% якісна інфраструктура ШІ продається зі знижкою. Зниження до $200–$210 виглядає як зона накопичення. Якщо 3-й квартал підтвердить прогноз у $108 мільярдів, а динаміка дата-центрів збережеться, співвідношення ризику й винагороди буде однозначно сприятливим для зростання. Чесний ризик полягає в тому, що якщо капітальні витрати гіпермасштабованих компаній цієї осені виявляться нижчими за очікування або обмеження щодо Китаю посиляться, NVDA може повторно протестувати $190–$200 попри сильні фундаментальні показники.
Мій особистий вердикт
Скажу прямо: NVIDIA зараз є найважливішою компанією в технологічному секторі, а її звітність — це референдум щодо всієї торгівлі на темі ШІ. Цей квартал довів, що попит реальний, маржа зберігається, а зростання прискорюється. Падіння акцій у відповідь на звітність у шести з восьми випадків — це поведінкова особливість ринку, який закладає в ціну ідеальний результат, а не ознака проблем у компанії. Фундаментальні показники сильніші, ніж припускає динаміка ціни. Я б купував на слабкості, зберігав терпіння й утримував акції до наступного року з ціллю $300–$360. Розгортання інфраструктури ШІ є багаторічним суперциклом, а NVIDIA — це платна дорога, через яку має пройти кожен долар капітальних витрат. Це не фінансова порада, але володіння NVIDIA за 23 форвардних прибутки є однією з найпривабливіших структурних можливостей за багато років. Наступні один, три та п’ять років сприятимуть терплячому інвестору.
#GateStockInsightsChallenge +#NVIDIA
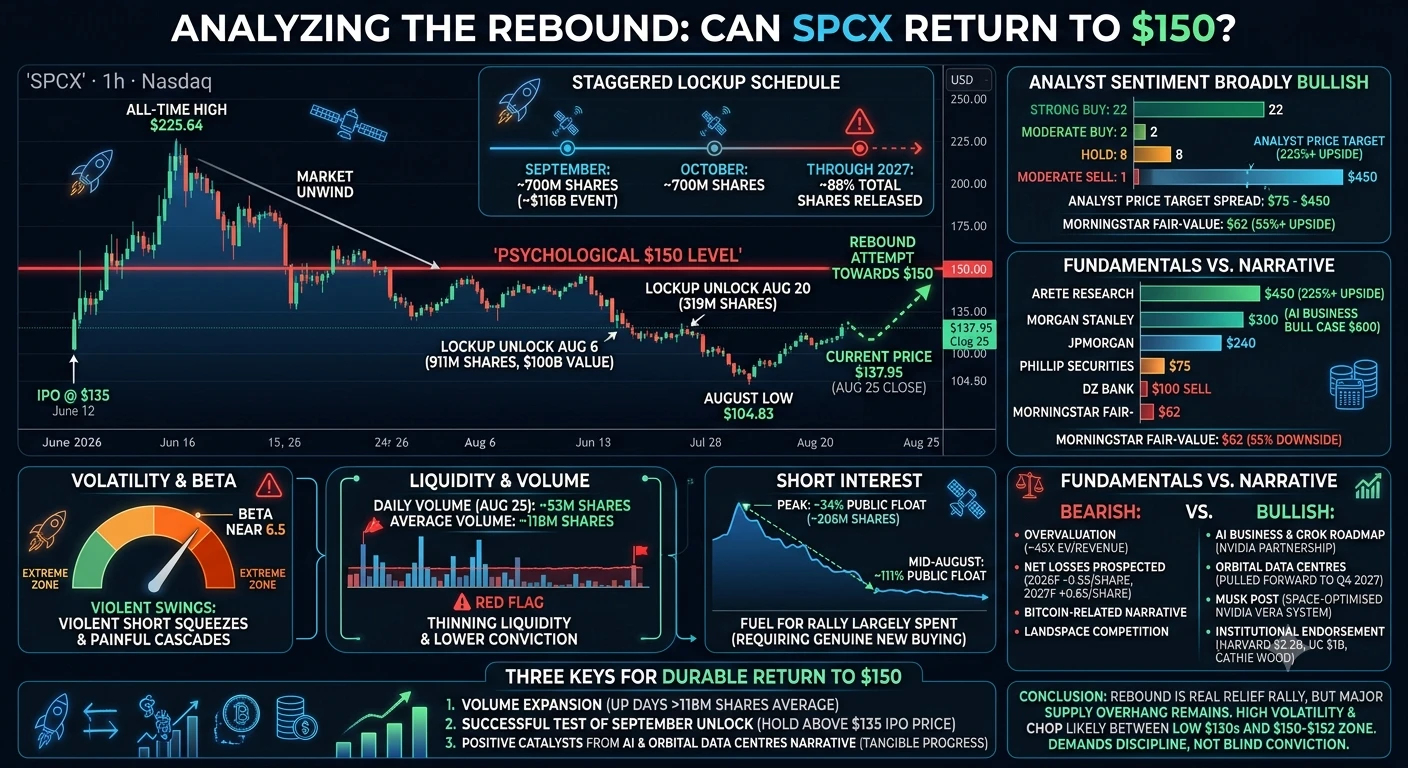
repost-content-media
#GateStockInsightsChallenge +#MRVL
Звітність MRVL наближається: чи зможе ралі AI-чипів продовжитися? Повний розбір

Marvell Technology (NASDAQ: MRVL) оприлюднить звіт про прибутки за фінансовий Q2 2027 27 серпня після закриття ринку, демонструючи один із найвибуховіших сценаріїв у напівпровідниковому секторі. Акції вже забезпечили приголомшливе зростання на 195.8% з початку року та приріст на 253.2% за останні дванадцять місяців завдяки кастомним AI-прискорювачам, оптичним мережам і одному з найбільших нових партнерств у галузі. Справжнє питання полягає в тому, чи зможе імпульс випередити оч
HighAmbition
#GateStockInsightsChallenge +#MRVL
Звітність MRVL наближається: чи зможе ралі AI-чипів тривати? Повний розбір

Marvell Technology (NASDAQ: MRVL) наближається до публікації звіту про прибутки за фіскальний Q2 2027 27 серпня після закриття ринку, маючи одну з найвибуховіших конфігурацій у напівпровідниковому секторі. Акції вже продемонстрували приголомшливе зростання на 195.8% з початку року та приріст на 253.2% за останні дванадцять місяців завдяки спеціалізованим AI-прискорювачам, оптичним мережам і одному з найбільших нових партнерств у галузі. Справжнє питання полягає в тому, чи зможе імпульс випередити очікування, які стали дуже вимогливими. Ось поточна ціна, ключові показники, рівні, за якими варто стежити, і реалістичні сценарії.

ПОТОЧНА ЦІНА ТА НЕДАВНІ КОЛИВАННЯ

Станом на останню сесію перед публікацією звітності MRVL торгується в діапазоні від $230 до $240, закрившись близько $240 у день сильного зростання приблизно на 4.8% під час останньої серпневої сесії, із помірним відкатом на премаркеті до $237–$238 перед публікацією звіту. Діапазон за 52 тижні становить від мінімуму $61.44 до внутрішньоденного максимуму $329.88, тобто акції зросли більш ніж учетверо від мінімумів, але все ще перебувають приблизно на 27% нижче історичного максимуму. На цьому шляху вони були надзвичайно волатильними: в один момент втратили близько 50% від максимумів під час обвалу настроїв щодо AI-чипів, перш ніж продемонструвати потужне відновлення. За останній місяць MRVL зросли приблизно на 23%, а після оголошення угоди з Google 19 серпня акції підскочили більш ніж на 12% на премаркеті, досягли піку близько $252, а потім відкотилися приблизно до $230, оскільки інвестори продавали на новині та чекали на реальні прогнози.

УГОДА З GOOGLE, ЯКА ЗМІНИЛА СИТУАЦІЮ

Найбільшим каталізатором є розширення партнерства Marvell із Google у сфері AI-чипів. У середині серпня Marvell повідомила, що видала Google варрант на купівлю до 58.97 мільйона акцій за ціною виконання $206.58 — приблизно 6.7% акцій в обігу та близько $12.2 мільярда за умови повного виконання. Варрант набуває чинності залежно від доходу, який Marvell генерує від роботи над спеціалізованими чипами для Google до фіскального 2033 року, охоплюючи AI-прискорювачі, мережеве обладнання та продукти пам’яті; починаючи з фіскального Q3 2027, додаткові транші розблоковуються за кожні $500 мільйонів доходу від спеціалізованої продукції, отриманого від Google. Рік Шафер з Oppenheimer вважає, що це підтверджує позицію керівництва: продажі спеціалізованих AI ASIC або XPU можуть подвоїтися наступного року — до понад $4 мільярдів — і перевищити $10 мільярдів до календарного 2028 року. UBS підвищив цільовий показник до $310, а потім знизив його до $300, тоді як Susquehanna підняла ціль із $230 до $265 лише за кілька днів до звітності.

ЧОГО WALL STREET ОЧІКУЄ ВІД ЗВІТУ

Консенсус-прогноз на фіскальний другий квартал передбачає дохід приблизно $2.71 мільярда, що на близько 35% більше рік до року, і скоригований прибуток на акцію за non-GAAP близько $0.93, що приблизно на 39% більше. Прогноз керівництва перебуває в цьому діапазоні: $2.70 мільярда плюс або мінус п’ять відсотків і $0.93 плюс або мінус $0.05; що особливо важливо, компанія вказала на приблизно $3 мільярди квартального доходу у фіскальному Q3 — на повний квартал раніше за попередній внутрішній прогноз. Компанія перевершила очікування у п’яти з останніх шести звітів і не мала жодного промаху. На весь фіскальний 2027 рік аналітики прогнозують прибуток на акцію близько $3.07, що приблизно на 42% більше за $2.16, зафіксовані у фіскальному 2026 році. Сегмент дата-центрів, двигун цієї історії, тепер забезпечує приблизно 74%–76% загального доходу, і саме сюди спрямований попит на спеціалізовані кремнієві рішення та оптичні з’єднання.

РУХ ЦІНИ, ЯКИЙ ЗАКЛАДАЄ РИНОК ОПЦІОНІВ

Ринок опціонів закладає значний рух у будь-якому напрямку — близько 12.4%, що відповідає коливанню приблизно на $31. За базової ціни близько $251 це передбачає зростання майже до $282 і падіння приблизно до $220. У бичачому сценарії сильне перевищення очікувань із підвищеним прогнозом може підштовхнути акції до зони $280–$285. У ведмежому сценарії помірне перевищення прогнозу, слабша маржа або повільніше нарощування виробництва спеціалізованих кремнієвих рішень можуть спричинити різкий відкат до $220 або нижче, оскільки після майже 200% зростання з початку року оцінка акцій майже не залишає простору для розчарування.

КЛЮЧОВІ РІВНІ, ПІДТРИМКА ТА ОПІР

Для трейдерів, які оцінюють ситуацію на основі конкретних цифр, короткострокові технічні рівні очевидні. Безпосередня підтримка розташована в зоні $234–$235, яка діяла як короткострокова опора під час відкату від піку $252. Нижче наступна підтримка — зона $222–$220, що відповідає рівню падіння, який ринок опціонів передбачає у разі невтішного звіту. Зона $206–$208, що розташована безпосередньо біля ціни виконання варранта Google, є психологічною та структурною опорою у разі глибшого розпродажу. Зверху першим опором є пік $252–$253 після стрибка на новині про угоду з Google; рішучий прорив вище відкриває шлях до зони $265–$268, де зосереджені середня ціль аналітиків і попередній опір. Вище зона $282–$288 є цільовим діапазоном прибутків у бичачому сценарії, а найдальшою перспективою є історичний максимум поблизу $329.88, який кілька оптимістичних моделей вважають досяжним у багаторічній перспективі, якщо нарощування спеціалізованих AI-рішень прискориться відповідно до прогнозів.

ПРОГНОЗИ ТА ЦІНОВІ ЦІЛІ АНАЛІТИКІВ

Аналітична спільнота однозначно налаштована оптимістично. Покриття включає приблизно 38 рекомендацій Buy або Strong Buy проти лише п’яти рекомендацій утримувати та нульових рекомендацій продавати; середня цільова ціна перебуває в діапазоні $256–$268, що передбачає приблизно 11%–14% зростання. Серед агресивніших цілей — $300 від UBS і близько $288 за моделлю 24/7 Wall Street, тоді як консенсусна однорічна ціль становить приблизно $266. Оцінка акцій є високою: кінцевий P/E близький до 82, а форвардний P/E — приблизно 58–62, але ринок готовий платити премію, оскільки потенціал зростання є винятковим. Акції торгуються з премією до аналогів: їхній форвардний мультиплікатор значно перевищує приблизно 20-кратний показник Broadcom і приблизно 26-кратний показник NVIDIA, однак менша база доходу означає, що кожен новий виграний слот для чипа забезпечує непропорційно великий приріст зростання.

ТОРГОВА СТРАТЕГІЯ ТА НАСТУПНІ ПЛАНИ

Це акція з високою бетою та бінарною реакцією на подію, а звітність справді є короткостроковим підкиданням монети, навіть попри конструктивний довгостроковий тезис. Для довгострокових інвесторів поступове усереднення ціни входу в MRVL під час будь-якого післязвітного падіння до рівня підтримки $220 або нижче історично було ефективним способом сформувати позицію в структурному переможці AI-сектору, з огляду на прогноз зростання річного прибутку на акцію на 42% і канал, що належить Google. Для свінг-трейдерів розумною тактикою буде дочекатися першої години після публікації звіту, щоб побачити, де стабілізуються акції, замість того щоб переслідувати початковий феєрверк, а також сприймати рівень падіння $220 як стоп у разі розчарування. Тим, хто вже володіє акціями, часткова фіксація прибутку під час будь-якого стрибка до зони опору $280–$288 є розумним способом зафіксувати прибуток, зберігши основну позицію для довгострокового зростання.

НАСОКІЛЬКИ ВИСОКО ВОНА МОЖЕ ПІДНЯТИСЯ?

Якщо керівництво реалізує заявлену траєкторію, а дохід від спеціалізованих чипів для Google зростатиме відповідно до прогнозів, арифметика підтримує повернення ціни до позначки $300 і потенційне її перевищення протягом наступних дванадцяти місяців; найбільш оптимістичні моделі аналітиків на багаторічній основі націлені на $310–$330. Сценаріїв три. Бичачий сценарій, за якого дохід досягне $3 мільярдів у фіскальному Q3, прогноз прибутку на акцію буде підвищено вище $3.30, а сила дата-центрів збережеться, може підштовхнути акції до зони $280–$300 протягом кількох місяців. Базовий сценарій — впевнене перевищення прогнозу в межах очікувань за стабільного прогнозу — ймовірно, утримуватиме акції в торговому діапазоні $240–$265, оскільки вони консолідуватимуть величезне зростання. Ведмежий сценарій, що передбачає слабшу маржу або повільніше нарощування спеціалізованих кремнієвих рішень, легко може повернути акції до діапазону $220–$235, а серйозне розчарування може перевірити зону варранта $206–$208. За будь-якого сценарію акції будуть волатильними, тому розмір позиції та чіткий план важливіші за будь-який окремий прогноз.

ОСТАТОЧНІ ПОРАДИ ТА РИЗИКИ, ЗА ЯКИМИ ВАРТО СТЕЖИТИ

Стежте за динамікою валової маржі, оскільки угоди зі спеціалізованими кремнієвими рішеннями, як правило, мають нижчу маржу, ніж стандартні продукти, і ринок покарає її зниження навіть у разі перевищення прогнозу доходу. Стежте за темпами зростання дата-центрів і будь-якими коментарями щодо нарощування доходу від Google. Слідкуйте за новими перемогами в тендерах на розробку за межами бази гіпермасштабованих клієнтів, оскільки диверсифікація знижує ризик концентрації. Щодо ризиків: бета акцій становить приблизно 2.25, тобто близько вдвічі більше за ринок, тому широкі коливання в напівпровідниковому секторі та макроекономіці сильно вдарять по MRVL. Значна частина приросту з початку року вже відображає оптимізм, а бінарна реакція на звітність може стерти місячний приріст за один день. За очікуваного руху в 12.4% кожен, хто утримує позицію під час публікації звіту, має бути готовим до значних коливань у будь-якому напрямку. Мій чесний висновок полягає в тому, що довгострокова структурна історія AI для Marvell залишається незмінною та конструктивною, із реальним потенціалом зростання до зони $280–$300 у разі сильного звіту, але найближчий період є ризикованим, і найкраще підходити до нього дисципліновано, контролюючи розмір позиції.
repost-content-media
#GateStockInsightsChallenge +#MRVL
$MRVL Огляд звіту про прибутки: чи може ралі AI-чипів продовжитися після угоди з Google?
$MRVL Звіти про прибутки нарешті виходять, і це одна з найбільш уважно відстежуваних подій тижня у сфері AI-чипів. Marvell Technology має оприлюднити результати за 2-й фінансовий квартал 2027 фінансового року після закриття американського ринку 27 серпня. Ринок більше не просто очікує перевищення прогнозу щодо виручки. Трейдери хочуть знати, чи зможе Marvell перетворити величезну можливість у сфері AI, особливо свої відносини з Google, що розширюються, на сильніше майбут
HighAmbition
#GateStockInsightsChallenge +#MRVL
$MRVL Огляд звітності: Чи зможе ралі AI-чипів продовжитися після угоди з Google?
$MRVL Звітність нарешті виходить, і це одна з найбільш очікуваних подій тижня у сфері AI-чипів. Marvell Technology має опублікувати результати за фінансовий Q2 FY2027 після закриття американського ринку 27 серпня. Ринок уже не просто очікує перевищення прогнозу за доходом. Трейдери хочуть знати, чи зможе Marvell перетворити величезну можливість у сфері AI, особливо розширення відносин із Google, на сильніше майбутнє зростання та підвищені прогнози.
На момент цього аналізу я використовую поточну ціну MRVL на рівні близько $257. Це важливо, оскільки цього року акції вже здійснили величезний рух. За даними нещодавніх оглядів ринку, Marvell зросла приблизно на 180% з початку року, а це означає, що очікування вже надзвичайно високі. Головне питання тепер не просто «Чи зростає Marvell?» Справжнє питання — «Чи зможе Marvell зростати достатньо швидко, щоб виправдати оцінку за ціни $257?»
Контрольне питання 1: Чи може ралі AI-чипів продовжитися?
Моя відповідь: Так, але наступний етап зростання потребує підтвердження у звітності та прогнозах.
Marvell безпосередньо позиціонується в центрі розширення AI-інфраструктури завдяки кастомному кремнію, мережевим технологіям, оптичному підключенню, рішенням, пов’язаним із пам’яттю, та інфраструктурі дата-центрів. Бізнес у сфері дата-центрів уже становить дуже значну частину доходу, тоді як гіперскейлери продовжують активно інвестувати в AI-інфраструктуру. Це забезпечує MRVL сильну фундаментальну історію, що виходить за межі простого слідування циклу GPU Nvidia.
Остання угода з Google робить цю історію ще цікавішою. Marvell і Google уклали комерційну угоду, пов’язану з кастомними напівпровідниковими продуктами Google. Google отримала варранти на придбання до 58.97 мільйона акцій Marvell за ціною $206.58, тоді як угода може принести до $120 мільярдів доходу від кастомних продуктів до фінансового 2033 року, якщо буде виконано відповідні умови.
Це важливий довгостроковий каталізатор, але трейдерам слід пам’ятати про один важливий момент: майбутній дохід — це не те саме, що негайний дохід. Ринок може дуже агресивно закладати майбутнє зростання в ціну ще до фактичної публікації результатів.
Контрольне питання 2: Чи вже враховані позитивні новини в ціні?
Моя відповідь: Значна частина, ймовірно, уже врахована, але не обов’язково вся.
Саме тут MRVL стає цікавою.
Акції вже продемонстрували різке зростання, а оголошення про Google ще більше підвищило очікування інвесторів. Нещодавнє ціноутворення опціонів свідчило, що трейдери готувалися до руху приблизно на 10% в будь-якому напрямку навколо звітності, з потенційними рівнями близько $261 вгору та нижче $214 вниз.
Це говорить нам про дещо дуже важливе: ринок очікує значної реакції.
Якщо Marvell відзвітує саме так, як уже очікують інвестори, акціям може бути складно продовжити зростання, оскільки хороші новини вже відображені в ціні. Однак якщо дохід, EPS і особливо майбутні прогнози перевищать очікування, короткострокові трейдери, що торгують імпульс, можуть швидко підштовхнути MRVL до нових максимумів.
Тому я не розглядав би саму угоду з Google як достатню причину купувати акції за $257.
Контрольне питання 3: Чого трейдери очікують від звітності?
Поточні консенсус-прогнози становлять близько $2.71 мільярда доходу та $0.93 скоригованого EPS за фінансовий Q2 FY2027. Власний прогноз Marvell передбачав приблизно $2.7 мільярда доходу, плюс або мінус 5%, і скоригований EPS на рівні $0.93, плюс або мінус $0.05.
Це означає, що простого виконання прогнозу може бути недостатньо для потужного зростання.
Ринок набагато уважніше стежитиме за трьома речами:
1. Перевищення доходу та EPS: Чітке перевищення прогнозів посилить бичачий сценарій.
2. Зростання дата-центрів: Інвестори хочуть отримати докази того, що попит на AI-інфраструктуру прискорюється, а не просто залишається сильним.
3. Майбутні прогнози: Це може бути найважливішим фактором. Сильний квартал у поєднанні з консервативними прогнозами все одно може спричинити реакцію «продай на новинах».
Попередній квартал Marvell приніс приблизно $2.42 мільярда доходу, з доходом від дата-центрів близько $1.83 мільярда, що на 27% більше в річному вимірі.
Технічна картина MRVL за $257
За ціни $257 акції входять у надзвичайно важливу зону.
Перший значний психологічний опір — $260. Це важливо, оскільки позиціонування в опціонах та ринкові очікування вже зосереджені навколо цієї області. Рішучий прорив вище $260 може відкрити шлях до $270, а потім до $280-$285.
Вище $280 наступною значною ціллю стає психологічний рівень $300.
А якщо після звітності імпульс стане надзвичайним, не можна виключати рух до $315-$330. Попередній 52-тижневий/історичний максимум Marvell, за повідомленнями, становив близько $329, тому ця область є значною зоною пропозиції, а не легкою ціллю.
Тому мій бичачий план виглядав би так:
$260 → $270 → $280 → $300 → $315 → $329
Але це зони опору/цілей, а не гарантовані ціни.
Ключові рівні підтримки
У разі падіння я стежив би за такими зонами:
$250: Перша короткострокова підтримка. Утримання вище цього рівня збереже безпосередню бичачу структуру.
$240-$245: Важлива зона технічної підтримки. Повернення сюди після звітності може бути просто фіксацією прибутку, а не повним розворотом тренду.
$230-$235: Сильніша підтримка. Втрата цієї області свідчитиме про те, що реакція після звітності стає серйознішою.
$215-$220: Основна зона падіння. Опціонні ринки також вказували на рівні низьких $210s як на можливу зону реакції на звітність.
$200-$205: Основна психологічна та структурна підтримка. Падіння до цього рівня суттєво зашкодило б короткостроковій бичачій ситуації.
До звітності технічний ринок демонстрував загалом конструктивну структуру, а кілька ковзних середніх подавали бичачі сигнали, хоча короткострокові індикатори були більш неоднозначними.
RSI: Чи є MRVL перекупленою?
Це ще один важливий момент.
Нещодавні технічні показники MRVL розміщували RSI(14) поблизу низьких або середніх 50-х, залежно від джерела даних і часу розрахунку. Це означає, що імпульс є позитивним/нейтральним, а не перебуває в екстремально перекупленій зоні вище 70.
Насправді це здорове налаштування, якщо звітність забезпечить ще один фундаментальний каталізатор.
Якщо RSI підніметься вище 60-70 одночасно з проривом вище $260, трейдери, що торгують імпульс, можуть стати агресивнішими.
Однак якщо ціна зростатиме, а RSI не підтверджуватиме цей рух, трейдерам слід стежити за ведмежою дивергенцією та фіксацією прибутку.
Тому я не використовував би RSI окремо для купівлі чи продажу MRVL. Прогнози щодо звітності, рух ціни та підтвердження обсягами сьогодні ввечері набагато важливіші.
Що говорить ринковий настрій?
Настрій однозначно бичачий, але водночас і переповнений позиціями.
Ця відмінність має значення.
Настрій аналітиків залишається позитивним: нещодавні огляди показують, що більшість відстежуваних аналітиків мають рейтинги Buy, а середня ціль становить близько низьких $270. UBS також зберіг позитивний погляд, водночас знизивши ціль із $340 до $300.
Водночас оцінка стає серйозним фактором. Нещодавній аналіз підкреслив, що MRVL торгується з преміальною оцінкою після величезного ралі.
Це створює класичну ситуацію навколо звітності:
Хороші результати + сильні прогнози = потенційний прорив.
Хороші результати + незмінні прогнози = можлива реакція «продай на новинах».
Слабкі результати або слабкі прогнози = потенційно різка корекція.
Моя торгова стратегія для MRVL
Особисто я уникав би вкладення всієї позиції в MRVL безпосередньо перед звітністю.
Чому?
Тому що звітність може спричинити розрив ціни, який ігнорує звичайні рівні підтримки та опору.
Якщо я вже володів би MRVL, купленою за нижчими цінами, я розглянув би захист частини прибутку, а не спробу передбачити точну вершину.
Для нової позиції моїм бажаним підходом було б дочекатися реакції.
Бичачий сценарій
Якщо MRVL перевищить очікування, а прогнози будуть сильнішими, ніж очікувалося, тоді спочатку я стежив би за $260.
Чистий прорив і закріплення вище $260 можуть відкрити цілі:
$270 → $280 → $300
Якщо $300 буде пробито на сильних обсягах, попередній максимум близько $329 стане більшою ціллю вгору.
Ключове слово — підтвердження. Я волів би купити підтверджений прорив, а не переслідувати тимчасовий сплеск.
Нейтральний сценарій
Якщо звітність буде хорошою, але акції відкриються близько $255-$265 і не зможуть встановити новий максимум, я очікував би консолідації.
У такій ситуації кращою стратегією може бути очікування відкату до $245-$250 і спостереження за тим, чи захистять покупці цю область.
Ведмежий сценарій
Якщо результати розчарують або прогнози будуть слабшими, ніж очікувалося, першою зоною, за якою я стежив би, була б $240-$245.
Якщо вона не втримається, наступними зонами стануть $230-$235, а потім $215-$220.
Прорив нижче $215 суттєво послабить короткострокову бичачу структуру та може спричинити глибший відкат до області $200.
Наскільки високо може піднятися MRVL?
Мій короткостроковий бичачий прогноз:
Базова бичача ціль: $270-$280
Сильна бичача ціль: $300
Ціль за екстремального імпульсу: $315-$330
Рух із $257 до $300 означатиме приблизно 17% потенціалу зростання.
Рух із $257 до $330 означатиме приблизно 28% потенціалу зростання.
Але та сама волатильність працює в обох напрямках. Падіння до $230 означатиме приблизно 10.5% зниження, тоді як рух до $215 становитиме близько 16% корекції від $257.
Саме тому розмір позиції важливіший за спробу вгадати одне точне число.
Підсумкова оцінка
Наразі MRVL має одну з найсильніших історій у сфері AI-інфраструктури серед напівпровідникових компаній. Партнерство з Google додає потенційно величезну довгострокову можливість отримання доходу, тоді як присутність Marvell у сегментах кастомного AI-кремнію, мережевих технологій, оптичного підключення та інфраструктури дата-центрів дає інвесторам кілька способів отримати вигоду від продовження витрат на AI.
Але акції вже здійснили величезне ралі, і очікування тепер надзвичайно високі.
За ціни $257 я класифікував би MRVL як бичачу, але високоризикову акцію напередодні звітності.
Мій найважливіший рівень — $260.
Вище $260 за сильних результатів і прогнозів: $270 → $280 → $300 стають бичачим планом.
Невдача біля $260 з подальшим падінням нижче $250: стежити за $240-$245.
Прорив нижче $235: ризик зростає до $215-$220.
RSI на рівні низьких або середніх 50-х наразі не вказує на екстремально перекуплений стан, але волатильність після звітності може повністю змінити імпульс за лічені хвилини.
Найважливіший урок для трейдерів простий: не торгуйте лише заголовком. Торгуйте реакцією на заголовок.
Партнерство з Google уже відоме. Тепер ринок хоче отримати підтвердження через дохід, маржу, попит на AI, обсяг замовлень і майбутні прогнози.
Якщо Marvell надасть це підтвердження, ралі AI може отримати ще один етап зростання.
Якщо очікування виявляться надто високими, а керівництво не зможе підвищити планку, навіть сильні показники можуть спричинити фіксацію прибутку.
Тому для мене план такий: бичачий настрій вище $260, обережність між $245-$260 і захисна позиція нижче $240.
repost-content-media
#GateStockInsightsChallenge + #NVIDIA
NVIDIA входить в один із найважливіших тижнів року, причому акції торгуються в зоні $210–$215 напередодні звіту про прибутки за 2 квартал, запланованого на 26 серпня. Нещодавно NVDA відкотилася від максимуму за 52 тижні на рівні близько $236.54 і закрилася приблизно на $214.72, залишившись приблизно на 9%–10% нижче піку, але водночас зберігши приріст близько 30% від мінімуму за 52 тижні на рівні $164.07. Поточний відкат автоматично не свідчить про розворот тренду. Натомість динаміка ціни більше схожа на консолідацію після сильного зростання, поки ринок оч
HighAmbition
#GateStockInsightsChallenge + #NVIDIA
NVIDIA входить в один із найважливіших тижнів року, коли акції торгуються в зоні $210–$215 напередодні звіту про прибутки за Q2, запланованого на 26 серпня. Нещодавно NVDA відкотилася від максимуму за 52 тижні на рівні близько $236.54 і закрилася близько $214.72, залишивши акції приблизно на 9%–10% нижче піку, водночас зберігаючи зростання приблизно на 30% від мінімуму за 52 тижні на рівні $164.07. Поточний відкат автоматично не вказує на розворот тренду. Натомість рух ціни більше схожий на консолідацію після сильного зростання, коли ринок очікує на наступний важливий каталізатор.
Фундаментальне підґрунтя залишається потужним.
NVIDIA продовжує отримувати вигоду від виняткового попиту на AI-інфраструктуру, прискорені обчислення, системи Blackwell і майбутню платформу Vera Rubin. Повідомлення про можливе підвищення NVIDIA цін на AI-серверні системи більш ніж на 15% через зростання вартості пам’яті є особливо важливим, оскільки це свідчить про те, що компанія й надалі має сильну цінову силу, поки попит на AI-інфраструктуру залишається високим. Вищі ціни на системи також можуть допомогти захистити маржу, якщо витрати на компоненти продовжать зростати.
ТЕХНІЧНА СТРУКТУРА
Денний графік наразі показує короткострокову корекцію від $236.54. Ціна перебуває поблизу критично важливої технічної зони, оскільки 200-денна ковзна середня розташована близько $211.79. Утримання цього рівня збереже ширшу бичачу структуру. Водночас 20-денна ковзна середня розташована близько $217.14, 50-денна — близько $221.25, а 100-денна — близько $219.97. Ці ковзні середні формують значний кластер опору безпосередньо вище поточної ціни.
Індикатори моментуму є відносно збалансованими. RSI на рівні близько 51–54 є нейтральним, тобто NVDA не перебуває ні в зоні глибокої перекупленості, ні в зоні перепроданості. MACD залишається вище нульової лінії, але втрачає частину імпульсу. Stochastic на рівні близько 54 і CCI на рівні близько 17 також вказують на нейтральний ринок.
Це поєднання свідчить про те, що акції очікують на каталізатор, а не демонструють підтверджений довгостроковий злам тренду.
КЛЮЧОВІ РІВНІ ПІДТРИМКИ
S1: $211–$212 Це перша й найважливіша зона безпосередньої підтримки, оскільки вона тісно узгоджується з 200-денною ковзною середньою поблизу $211.79. Якщо покупці захистять цей рівень і ціна почне відновлюватися, бичача структура залишиться недоторканою.
S2: $205–$206 Це наступна основна зона підтримки. Рішуче денне закриття нижче $205 свідчитиме про те, що продавці набирають контроль, і може підвищити ймовірність глибшої корекції.
S3: $194–$196 Це основна зона глибшої підтримки. Зниження до цього регіону означатиме суттєву корекцію від поточних рівнів і значно послабить короткострокову бичачу структуру.
КЛЮЧОВІ РІВНІ ОПОРУ
R1: $218–$219 Це перша основна перешкода. Вона розташована поблизу 20-денної ковзної середньої та є першим рівнем підтвердження відновлення. Сильне денне закриття вище $219 буде бичачим сигналом.
R2: $224–$225 Це наступна зона опору.
Прорив вище неї на значному обсязі може підтвердити, що покупці відновили короткостроковий контроль, і потенційно спрямувати NVDA до $230+.
R3: $236–$237 Це основний рівень прориву та нещодавній максимум за 52 тижні. Рішучий прорив вище $236.54 може відкрити шлях до нових максимумів і суттєво вищих цільових рівнів.
БИЧАЧИЙ СЦЕНАРІЙ
Найсильніша конфігурація передбачає утримання NVDA на рівні $211–$212, повернення вище $218–$219, а потім прорив $224–$225. Якщо ця послідовність відбудеться на значному обсязі після звіту про прибутки, наступною основною ціллю стане $228–$230, а далі — $236–$242.
Чистий прорив вище $236.54 був би особливо значущим, оскільки усунув би нещодавній максимум як рівень опору та започаткував би нову бичачу фазу пошуку ціни. У такому сценарії $250 може стати наступною психологічною ціллю, а далі — зона $260–$270.
ВЕДМЕЖИЙ СЦЕНАРІЙ
Основним попереджувальним сигналом є стійке денне закриття нижче $211.79. Якщо 200-денна ковзна середня не втримається, NVDA може перейти до $205–$206. Втрата $205 підвищить імовірність глибшого відкату до $194–$196.
Отже, $211 є ключовою межею між короткостроковим продовженням бичачого руху та зростанням ризику зниження. Трейдерам слід уникати припущення, що кожен відкат є можливістю для купівлі, якщо основна структура підтримки буде пробита.
ТОРГОВИЙ ПЛАН
Для бичачої конфігурації трейдери можуть стежити за зоною $212–$215 у пошуках підтримки, але сильніше підтвердження надходить із денним закриттям вище $218–$219. Після повернення вище $219 першою ціллю зростання є $228, а далі — $236–$242.
Для агресивнішої стратегії торгівлі на прориві підтверджений рух вище $224–$225 може надати додаткове підтвердження повернення імпульсу. Основне підтвердження прориву залишається вище $236.54.
SL1: $210.50 SL2: $204.50 SL3: $194.00
TP1: $228 TP2: $236–$242 TP3: $255–$260
РОЗШИРЕНА ЦІЛЬ ЗРОСТАННЯ
Якщо звіт про прибутки, прогноз і очікування щодо попиту на AI залишатимуться винятково сильними, NVDA зрештою може перевірити рівні $260–$270 протягом найближчих місяців. Після цього актуальним стає ширший діапазон аналітичних цілей близько $300+. Однак ці довгострокові цілі не слід сприймати як гарантовані рівні, оскільки оцінка акцій та очікування вже є підвищеними.
ПЕРСПЕКТИВИ ЗВІТУ ПРО ПРИБУТКИ
Звіт про прибутки 26 серпня є найбільшим найближчим каталізатором. Сильне зростання виручки, потужний попит на Blackwell, позитивний прогноз і свідчення стабільних витрат на AI-інфраструктуру можуть швидко повернути настрої на бік покупців. Сильна реакція на звіт може підштовхнути NVDA вище $219, $225 і потенційно до $236.
З іншого боку, навіть якщо заголовні показники будуть сильними, слабкий прогноз, занепокоєння щодо маржі, обмеження пропозиції або слабший, ніж очікувалося, майбутній попит можуть спровокувати фіксацію прибутку. У такому разі $211 стає першою критичною лінією захисту, за нею — $205, а потім $194–$196.
ПІДСУМКОВИЙ ПОГЛЯД
Мій загальний погляд — обережно бичачий вище $211.
Короткостроковий графік наразі перебуває у фазі корекційної консолідації, але середньо- та довгострокова структура залишається конструктивною. Найважливішими рівнями підтвердження є $219, $225 і, зрештою, $236.54.
Вище $219 → бичачий імпульс посилюється.
Вище $225 → зростання до $230–$236 стає більш імовірним.
Вище $236.54 → нові максимуми та $250+ стають можливими.
Нижче $211 → зростає обережність.
Нижче $205 → ризик глибшої корекції.
Нижче $194–$196 → поточна бичача структура зазнає серйозного технічного тиску.
Тому наступні кілька сесій є надзвичайно важливими. NVDA не потрібно негайно досягати $250, щоб залишатися бичачою; ключова вимога полягає в тому, щоб покупці захистили зону $211–$212 і зрештою повернули ціну вище кластера опору $218–$225. Якщо звіт про прибутки надасть сильний каталізатор, шлях до $228, $236–$242 і зрештою $255–$260 ставатиме дедалі привабливішим.
repost-content-media
NVDA+0,23%
#GateStockInsightsChallenge +#BMNR
АНАЛІЗ РИНКУ BMNR | ПОТОЧНА ЦІНА: $23.54
BitMine Immersion Technologies (BMNR) демонструє сильний бичачий імпульс, але після стрімкого ралі до наступного руху потрібно підходити обережно. За поточної ціни $23.54 BMNR торгується поблизу важливої зони прориву, тоді як ширше ралі Ethereum залишається головним фундаментальним каталізатором. Компанія повідомила про володіння 5.85 мільйона ETH вартістю близько $14.3B за вказаної ціни ETH, що становить приблизно 4.8% загальної пропозиції ETH. Її загальні криптоактиви, грошові кошти, ринкові цінні папери та інші стр
HighAmbition
#GateStockInsightsChallenge +#BMNR
АНАЛІЗ РИНКУ BMNR | ПОТОЧНА ЦІНА: $23.54
BitMine Immersion Technologies (BMNR) демонструє сильний бичачий імпульс, але після різкого ралі до наступного руху потрібно підходити обережно. За поточної ціни $23.54 BMNR торгується поблизу важливої зони прориву, тоді як ширше ралі Ethereum залишається головним фундаментальним каталізатором. Компанія повідомила про володіння 5.85 мільйона ETH вартістю близько $14.3B за розкритою ціною ETH, що становить приблизно 4.8% загальної пропозиції ETH. Її загальні криптоактиви, грошові кошти, ринкові цінні папери та інші стратегічні активи досягли близько $14.9B.
BitMine також повідомила про стейкінг понад 5.06 мільйона ETH, а прогнозований річний дохід від стейкінгу наразі становить близько $330M.
Таким чином, фундаментальна історія тісно пов’язана з ETH. Якщо Ethereum продовжить зростання, BMNR може отримати вигоду як через збільшення вартості своєї скарбниці, так і через покращення ринкових настроїв щодо акцій, орієнтованих на ETH. BitMine також наближається до заявленої мети контролювати 5% пропозиції Ethereum, а керівництво повідомляє, що ETH зріс приблизно на 30% за останній тиждень.
Це створює потужний каталізатор, хоча також означає, що BMNR може демонструвати значно вищу волатильність, ніж сам ETH.
З технічної точки зору BMNR продемонструвала значне відновлення. Нещодавно акція перемістилася із зони $18–$20 до рівня вище $23.50, причому імпульс підтримується ширшим ралі крипторинку. Попередні технічні дані показували 200-денну EMA близько $21.91, тобто рух вище $22 є важливим, оскільки переводить короткострокову структуру в більш бичачу фазу. RSI також був бичачим, а не глибоко перекупленим під час початкового прориву, тоді як MACD залишався позитивним.
КЛЮЧОВІ РІВНІ ПІДТРИМКИ:
$22.00–$22.20 — Перша основна підтримка. Утримання цієї зони збереже структуру прориву здоровою.
$20.80–$21.30 — Сильніша підтримка та попередня зона опору. Відкат до цього регіону може стати кращою точкою входу з контрольованим ризиком, якщо покупці захистять його.
$19.50–$20.00 — Основна підтримка знизу. Втрата цієї зони послабить поточну бичачу структуру та свідчитиме про втрату імпульсу нещодавнім ралі.
КЛЮЧОВІ РІВНІ ОПОРУ:
$23.90–$24.20 — Найближчий опір. Наразі BMNR тестує цей регіон, тому чистий прорив на сильному обсязі буде важливим бичачим сигналом.
$25.00–$26.00 — Психологічна та технічна зона опору. Стійкий рух вище $25 може прискорити імпульс.
$28.00–$30.00 — Основна зона цілі зростання. Якщо ETH залишатиметься сильним, а BMNR переконливо проб’є $26, це стане наступною важливою зоною розширення руху.
$32.00–$35.00 — Розширена бичача ціль. Для цього знадобляться подальша сила ETH, значний торговий обсяг і стійкий попит інвесторів.
ТОРГОВИЙ ПЛАН:
Безпечніший підхід — не переслідувати велику зелену свічку. Якщо BMNR утримається вище $22, а потім успішно проб’є $24 на сильному обсязі, сценарій бичачого продовження стане сильнішим. Підтверджений рух вище $24 може відкрити шлях спочатку до $25–$26, а потім до $28–$30.
Для стратегії на відкаті регіон $21–$22 є привабливішим, оскільки забезпечує чіткіше співвідношення ризику та прибутковості. Якщо ціна досягне цієї зони, а покупці вступлять у ринок, сценарій стане сильнішим.
Якщо BMNR втратить $20.80 і не зможе швидко повернути цей рівень, скорочення позиції буде більш розсудливим.
ПРОГНОЗ:
Базовий бичачий сценарій: $25–$26.
Сильний бичачий сценарій: $28–$30.
Розширений бичачий сценарій: $32–$35, якщо ETH продовжить своє потужне зростання, а BMNR збереже сильний імпульс.
Ведмежий розворот стане більш тривожним нижче $20.80, а $19.50–$20.00 стане наступною важливою зоною для захисту.
РІВНІ УГОДИ:
SL1: $21.80
SL2: $20.80
SL3: $19.40
TP1: $25.00
TP2: $28.00
TP3: $32.00
Ключовий рівень, за яким зараз потрібно стежити, — $24. Якщо BMNR проб’є та утримається вище $24, імпульс може посилитися в напрямку $25–$26 і потенційно $28–$30. Якщо ціна неодноразово зазнає невдачі біля $24 і впаде нижче $22, очікуйте консолідації або відкату до $21–$20.80 перед новою спробою.
Загалом BMNR залишається бичачою вище $22, тоді як $20.80 є основним структурним рівнем. Найсильнішим каталізатором усе ще залишається Ethereum: величезна скарбниця ETH BitMine означає, що стійка сила ETH може безпосередньо підвищити вартість активів компанії та інвестиційний наратив.
repost-content-media
BMNR-1,64%
ETH-0,78%
#GOOG
GOOG торгується поблизу $344.5, відкотившись від свого 52-тижневого максимуму на рівні $408.61. Протягом останніх тижнів акція впала приблизно на 3.8% на високих обсягах, пробивши свої короткострокові ковзні середні. Ціна перебуває нижче 20-денної та 50-денної EMA, але залишається впевнено вище 200-денної EMA поблизу $323.6, що означає: довгостроковий висхідний тренд технічно все ще зберігається, тоді як короткостроковий імпульс змінився на спадний. Наразі акція торгується з P/E приблизно 17.9x — на найнижчому рівні з 2019 року — на тлі зростання виручки бізнесу приблизно на 24% рік до
HighAmbition
#GOOG
GOOG торгується поблизу $344.5, відкотившись від свого 52-тижневого максимуму $408.61. Протягом останніх тижнів акції впали приблизно на 3.8% на значних обсягах, пробивши свої короткострокові ковзні середні. Ціна перебуває нижче 20-денної та 50-денної EMA, але залишається впевнено вище 200-денної EMA поблизу $323.6, що означає: довгостроковий висхідний тренд технічно все ще зберігається, тоді як короткостроковий імпульс змінився на спадний. Наразі акції торгуються з коефіцієнтом P/E приблизно 17.9x — найнижчим із 2019 року — на тлі зростання виручки бізнесу приблизно на 24% рік до року. Саме цей розрив в оцінці пояснює, чому більшість аналітиків із Волл-стріт зберігають позитивний погляд.
Фундаментальні чинники та прогноз ціни
Бичачий сценарій підтримується Google Cloud. Виручка Cloud у Q1 зросла більш ніж на 60% рік до року, до $20.03 billion, а обсяг невиконаних замовлень становить величезні ~$514 billion, при цьому операційна маржа перевищує 32%. Alphabet також підвищила прогноз капітальних витрат на 2026 рік до $195–205 billion із $180–190 billion, що налякало ринок, оскільки маржа вільного грошового потоку скоротилася з 21% до приблизно 9.2%. Ринок частково продає акції через занепокоєння щодо капітальних витрат, побоюючись, що витрати на AI-інфраструктуру випереджатимуть монетизацію. Однак аналітики зазначають, що капітальні витрати підкріплені інфраструктурою, замовленою клієнтами, зокрема угодою Anthropic щодо кампусу на $15 billion.
Цінові цілі Волл-стріт оптимістичні. Консенсус перебуває в районі $413–427, а індивідуальні цілі варіюються від $475 у TD Cowen до $370 у Bank of America. Бичачі компанії вважають, що GOOG перетне позначку $400 у Q4 2026 — на початку 2027 року, а 12-місячний прогноз становить близько $461, що передбачає приблизно 29% потенціалу зростання від недавніх мінімумів. Реалістичний короткостроковий сценарій передбачає спочатку рух до $364 перед будь-яким суттєвим проривом, причому консолідація поблизу цього рівня є ймовірною з огляду на показники RSI у зоні перекупленості на коротших таймфреймах.
Модель денного графіка та ключові рівні
На денному графіку GOOG формує звужений діапазон консолідації після відкату, зі зниженою волатильністю та стисканням ціни вище кластера підтримки поблизу $329–330. Така модель часто передує спробі прориву. Денний pivot перебуває поблизу $345, RSI — близько 54 (нейтральний), MACD помірно бичачий, тоді як стохастичні індикатори демонструють сигнали перекупленості — змішана картина, яка сприяє торгівлі в діапазоні до чіткого прориву.
Ключові рівні підтримки:
- Підтримка S1 на рівні $338.5 (приблизно на 1.74% нижче)
- Підтримка S2 на рівні $333.0 (приблизно на 3.34% нижче)
- Підтримка S3 на рівні $329.4 (приблизно на 4.38% нижче)
Ключові рівні опору:
- Опір R1 на рівні $353.8 (приблизно на 2.70% вище)
- Опір R2 на рівні $364.2 (приблизно на 5.72% вище)
- Опір R3 на рівні $376.0 (приблизно на 9.14% вище)
Торгова стратегія та план
З огляду на змішані сигнали стратегія полягає в тому, щоб купувати після підтвердженого повернення вище $346.5 (трохи вище 10-денної середньої), а не переслідувати ціну, із відкладеним входом на прорив поблизу $373.6 для моментум-трейдерів. Для консервативних трейдерів накопичення поблизу S1–S2 в районі $338–333 пропонує краще співвідношення ризику й винагороди, доки 200-денна EMA на рівні $323.6 утримується.
Запропонована система управління ризиками з трьома стопами та трьома цілями:
- SL1 (захисний стоп) на рівні $338.5, приблизно 1.74% ризику нижче поточних рівнів
- SL2 на рівні $333.0, приблизно 3.34% ризику
- SL3 на рівні $329.4, приблизно 4.38% ризику (третій стоп закриває угоду в разі пробою)
Цілі фіксації прибутку:
- TP1 на рівні $353.8, приблизно 2.70% потенціалу зростання
- TP2 на рівні $364.2, приблизно 5.72% потенціалу зростання
- TP3 на рівні $376.0, приблизно 9.14% потенціалу зростання
#GateStockInsightsChallenge
GOOG+0,61%
#GateStockInsightsChallenge +#usdjpy
USD/JPY торгується в районі 159.60, утримуючи пару надзвичайно близько до психологічно важливої зони 160.00. Короткострокова структура залишається нейтрально-бичачою, але це також зона високого ризику, оскільки побоювання щодо інтервенції Японії та очікування подальшого посилення політики Банком Японії можуть спричинити різкі розвороти. Нещодавній технічний аналіз визначив 159.54–159.65 як важливу зону прориву, тоді як 160.50–160.85 є наступною основною зоною опору.
СТРУКТУРА РИНКУ ТА НАСТРОЇ
На рівні 159.60 бики USD/JPY усе ще мають перевагу, доки ціна за
HighAmbition
#GateStockInsightsChallenge +#usdjpy
USD/JPY торгується в районі 159.60, утримуючи пару надзвичайно близько до психологічно важливої зони 160.00. Короткострокова структура залишається нейтрально-бичачою, але це також зона високого ризику, оскільки побоювання щодо інтервенції Японії та очікування подальшого посилення політики Банком Японії можуть спричинити різкі розвороти. Нещодавній технічний аналіз визначив 159.54–159.65 як важливу зону прориву, тоді як 160.50–160.85 є наступною основною зоною опору.
СТРУКТУРА РИНКУ ТА НАСТРОЇ
На рівні 159.60 бики USD/JPY все ще мають перевагу, доки ціна залишається вище зони 158.50. Стійкий прорив вище 159.65 посилив би бичачий сценарій і потенційно відкрив би шлях до 160.50–160.85. Вище 160.85 наступні цілі зростання можуть простягатися до 161.60–162.00 і потенційно до 162.70+, якщо імпульс стане сильним.
Однак трейдерам не слід сліпо переслідувати пару поблизу 160. Нещодавно єна отримала підтримку завдяки вищій інфляції в Японії та зростанню очікувань, що BOJ може знову підвищити ставки. Липнева інфляція в Японії посилила аргументи на користь можливого підвищення у вересні, тоді як ринки також стежать за сигналами Федеральної резервної системи США та дохідністю казначейських облігацій.
ФУНДАМЕНТАЛЬНА КАРТИНА
USD/JPY залишається підтриманою все ще значною різницею процентних ставок між США та Японією, що зберігає актуальність аргументів на користь керрі-трейду. Водночас фундаментальний розрив стає менш однобічним, оскільки інфляція в Японії зросла, а очікування подальшого посилення політики BOJ посилюються. На липневому засіданні BOJ зберіг свою облікову ставку на рівні близько 1.0%, тоді як один із членів керівництва віддав перевагу вищій ставці.
З боку США долар нещодавно зазнав тиску через побоювання, пов’язані із запозиченнями Казначейства, викупом облігацій і зміною очікувань щодо майбутньої політики Федеральної резервної системи. Reuters сьогодні повідомило, що долару було складно зберегти нещодавні здобутки, тоді як єна дещо зміцнилася. Інвестори також очікують на виступ голови Федеральної резервної системи Кевіна Варша в Джексон-Холі, щоб отримати підказки щодо майбутньої траєкторії політики.
КЛЮЧОВІ РІВНІ ПІДТРИМКИ
Підтримка 1: 159.00–158.90
Це перша зона, яку бикам потрібно захистити, якщо пара почне відступати від 159.60.
Підтримка 2: 158.50
Це основний короткостроковий структурний рівень підтримки. Кілька нещодавніх аналізів визначають 158.45–158.50 як важливий поворотний рівень. Стійкий рух нижче нього значно послабив би бичачий сценарій.
Підтримка 3: 157.30–157.40
Прорив нижче 158.50 може привернути увагу до цієї зони. Нижче неї ринок може рушити до 156.70 і потенційно до 155.50.
КЛЮЧОВІ РІВНІ ОПОРУ
Опір 1: 159.65
Це безпосередня лінія прориву. Сильне закриття H1/H4 вище неї було б бичачим сигналом.
Опір 2: 160.50–160.85
Це основна цільова зона. Попередній технічний аналіз неодноразово виділяв приблизно 160.50–160.85 як значний опір.
Опір 3: 161.60–162.00
Якщо 160.85 буде рішуче пробито, імпульс може прискоритися в напрямку цієї зони.
Опір 4: 162.70–163.00
Це стає вищою бичачою ціллю, якщо сила долара залишатиметься агресивною. Однак ризик інтервенції на підвищених рівнях стає дедалі важливішим.
БИЧАЧИЙ СЦЕНАРІЙ
Бажаний бичачий сценарій полягає НЕ в тому, щоб сліпо переслідувати 159.60. Натомість трейдери можуть уважно стежити за 159.65. Якщо USD/JPY проб’є 159.65 і утримається на цьому рівні на базі H1/H4, продовження зростання стане привабливішим.
Першою ціллю зростання буде 160.50, за якою слідуватиме 160.85. Якщо 160.85 буде пробито сильним імпульсом, наступною потенційною зоною стане 161.60–162.00.
Таким чином, успішний прорив може забезпечити приблизно 0.6%–1.5% додаткового зростання від поточної зони 159.60, залежно від сили імпульсу.
ВЕДМЕЖИЙ / СЦЕНАРІЙ ВІДКАТУ
Якщо ціна неодноразово зазнає невдачі в районі 159.65–160.00, а потім опуститься нижче 158.90, короткостроковий бичачий імпульс ослабне. Рішучий прорив нижче 158.50 матиме значно більше значення, оскільки може сигналізувати, що продавці перебирають контроль.
Нижче 158.50 наступною зоною зниження є приблизно 157.30–157.40. Глибше відновлення єни може тоді відкрити шлях до 156.70 і зрештою до 155.50.
ТОРГОВИЙ ПЛАН
Агресивна ПОКУПКА: Розглядати лише після підтвердженого прориву вище 159.65. Не входити в позицію лише тому, що ціна вже близька до 160.
ПОКУПКА на відкаті: Контрольований відкат до 159.00–158.90, за яким слідує бичача цінова динаміка, може запропонувати краще співвідношення ризику до винагороди.
Глибока ПОКУПКА: 158.50 є основним структурним рівнем. Якщо покупці рішуче захистять його, стане можливим ще одна спроба зростання.
Сценарій ПРОДАЖУ: Відхилення від 160.00–160.85, за яким слідує підтверджений прорив нижче 158.90, може створити короткострокову ведмежу можливість. Сильніший сигнал на продаж з’явиться нижче 158.50.
SL1: 158.90 — захист агресивної бичачої угоди
SL2: 158.45 — безпечніший структурний захист
SL3: 157.30 — ширший захист для глибшого свінгового сценарію
TP1: 160.50
TP2: 160.85
TP3: 161.60–162.00
ПРОГНОЗ
Базовий сценарій: USD/JPY залишається бичачою вище 158.50 і робить ще одну спробу протестувати 160.00.
Сценарій бичачого прориву: Вище 159.65 → 160.50 → 160.85 → 161.60/162.00.
Сценарій ведмежого розвороту: Відхилення в районі 160.00–160.85 → нижче 158.90 → 158.50 → 157.30.
Останні технічні прогнози аналогічно вказують на 160.68–160.85 як на короткострокову ціль зростання, якщо пара подолає зону опору 159.54–159.65.
ЩО ДУМАЮТЬ ТРЕЙДЕРИ?
Ринок фактично розділений між двома силами. Бики USD стежать за різницею процентних ставок і очікують прориву вище 160. Водночас бики єни стежать за інфляцією в Японії, можливим посиленням політики BOJ і ризиком нової інтервенції, якщо ослаблення єни стане надмірним. Це робить 160 одним із найважливіших психологічних полів битви на поточному ринку USD/JPY.
МІЙ ПОГЛЯД
На рівні 159.60 я б оцінив короткострокові настрої як НЕЙТРАЛЬНО-БИЧАЧІ, а не агресивно бичачі. Бичачий сценарій стає значно сильнішим вище 159.65, тоді як 160.50–160.85 є основним випробуванням.
Найкраща стратегія — терпіння: чекати підтвердження, а не входити емоційно на рівні 159.60. Вище 159.65 слід очікувати продовження руху до 160.50–160.85. Нижче 158.50 перейти до захисної/ведмежої позиції та стежити за 157.30.
Найважливіше: трейдерам слід зменшити кредитне плече поблизу 160, оскільки заголовки про інтервенцію можуть спричинити надзвичайно швидкі рухи. Зону 160 слід розглядати як зону високої волатильності, а не як звичайний рівень опору.
Загальний прогноз: БИЧАЧИЙ ВИЩЕ 159.65
НЕЙТРАЛЬНИЙ МІЖ 158.50–159.65
ВЕДМЕЖИЙ НИЖЧЕ 158.50.
repost-content-media
USDJPY-0,96%
#GateStockInsightsChallenge +#US500
US500 перебуває в критичній зоні прийняття рішень біля позначки 7,650 після відкату приблизно на 2.5% від недавнього рекордного максимуму вище 7,700. Загальний тренд усе ще є бичачим, але короткостроковий імпульс ослаб, і індекс тепер входить у період із високою залежністю від важливих подій. Інфляція PCE, звіт Nvidia про прибутки та симпозіум Федеральної резервної системи в Джексон-Холі відбудуться протягом кількох днів, а це означає, що волатильність може різко зрости в будь-якому напрямку.
Ключове питання зараз полягає в тому, чи зможе US500 повернутися
HighAmbition
#GateStockInsightsChallenge +#US500
US500 перебуває в критичній зоні прийняття рішення біля 7,650 після відкату приблизно на 2.5% від свого недавнього рекордного максимуму вище 7,700. Загальний тренд усе ще залишається бичачим, але короткостроковий імпульс ослаб, і тепер індекс входить у період із високою залежністю від подій. Інфляція PCE, звіт Nvidia про прибутки та симпозіум Федеральної резервної системи в Джексон-Гоулі відбудуться протягом кількох днів, а це означає, що волатильність може різко зрости в будь-якому напрямку.
Ключове питання зараз полягає в тому, чи зможе US500 повернутися в зону 7,750–7,785 і відновити прорив до рекордного максимуму, чи продавці проштовхнуть індекс нижче зони підтримки 7,460–7,400 і спровокують глибшу корекцію.
НАСТРОЇ РИНКУ
Поточні настрої — ОБЕРЕЖНО БИЧАЧІ.
Довгострокові інвестори зберігають позитивний погляд, оскільки ширший тренд індексу все ще висхідний, корпоративні прибутки залишаються відносно сильними, а капітальні витрати, пов’язані зі штучним інтелектом, продовжують підтримувати технологічний сектор. Однак короткострокові трейдери стають більш захисними, оскільки оцінки високі, дохідності казначейських облігацій зростають, а попереду кілька важливих каталізаторів.
Тому ринок не демонструє такого рівня впевненості, за якого трейдерам слід сліпо відкривати довгі позиції. Натомість багато трейдерів очікують підтвердження від цінової динаміки та майбутніх економічних даних. Сильний звіт PCE може відновити очікування пом’якшення грошово-кредитної політики та підтримати акції, тоді як вища за прогноз інфляція може підштовхнути дохідності вгору й посилити тиск на US500.
ТЕХНІЧНА СТРУКТУРА
Перший важливий опір — 7,600. Оскільки поточна ціна вже перебуває біля 7,650, індексу необхідно утриматися вище цієї зони, а не просто торкнутися її.
Наступний значний опір — 7,750–7,785. Це найважливіша зона прориву. Рішуче денне закриття вище 7,785 суттєво посилить бичачу структуру та може відкрити шлях до 7,830, а потім до психологічного рівня 8,000.
Вище 8,000 наступна значна зона проєкції розташована приблизно в діапазоні 8,025–8,030. Якщо імпульс залишатиметься надзвичайно сильним, не можна виключати рух до 8,100+, хоча для цього знадобиться потужне продовження ралі, очолюваного сектором ШІ/технологій.
Знизу 7,578 є першою важливою підтримкою. Нижче неї діапазон 7,460–7,475 стає набагато важливішим, оскільки ця зона є основною зоною технічної конвергенції.
Якщо 7,460 буде рішуче пробито, наступною ціллю стане 7,400. Стійкий рух нижче 7,400 послабить середньострокову структуру та підвищить імовірність руху до 7,250.
Основна глибша підтримка розташована біля 7,080–7,100. Це зона, де довгострокові покупці можуть стати набагато активнішими, якщо розвинеться масштабніша корекція.
КЛЮЧОВІ РІВНІ ОПОРУ
R1: 7,700
R2: 7,750–7,785
R3: 7,830
R4: 8,000–8,030
Розширена ціль: 8,100+
КЛЮЧОВІ РІВНІ ПІДТРИМКИ
S1: 7,600
S2: 7,578
S3: 7,460–7,475
S4: 7,400
S5: 7,250
Основна підтримка: 7,080–7,100
БИЧАЧИЙ СЦЕНАРІЙ
Найсильнішим бичачим сценарієм був би стійкий рух вище 7,750–7,785. Якщо US500 упевнено закриється вище цієї зони, а покупці збережуть імпульс, попередній максимум знову може опинитися у фокусі.
Тоді висхідна траєкторія буде такою:
7,785 → 7,830 → 8,000 → 8,030.
Рух від 7,650 до 8,000 означає приблизно 4.6% потенціалу зростання. Рух до 8,030 становитиме приблизно 5.0% від поточного рівня.
Якщо 8,030 буде пробито на сильному обсязі та на тлі покращення настроїв ринку, наступною психологічною ціллю може стати 8,100+, але трейдерам слід уникати припущень, що це станеться негайно.
ВЕДМЕЖИЙ СЦЕНАРІЙ
Ведмежий сценарій починається, якщо US500 втратить 7,578, а продавці наберуть імпульс.
Сильнішим попереджувальним сигналом стане рішучий пробій нижче 7,460. Це може спрямувати індекс до 7,400 і потенційно до 7,250.
Якщо 7,400 також не втримається на рівні денного закриття, корекція може стати значно глибшою, а зона 7,080–7,100 стане основною зоною зниження.
Отже, 7,460–7,400 — ключове поле битви для ведмедів і биків. Утримання вище цієї зони зберігає ширшу бичачу структуру; її втрата суттєво змінить короткостроковий прогноз.
ТОРГОВА СТРАТЕГІЯ
Найкраща стратегія на рівні 7,650 — це терпіння, а не емоційні покупки.
Для агресивних трейдерів бичачий сценарій продовження можна розглядати лише після підтвердження вище 7,750–7,785.
Трейдери, які працюють на відкатах, можуть стежити за зоною 7,600–7,578 у пошуках ознак повернення покупців.
Для кращих можливостей із погляду співвідношення ризику та прибутку зона 7,460–7,475 є набагато важливішою підтримкою за умови, що цінова динаміка підтвердить захист цієї зони покупцями.
Якщо ціна досягне 7,750–7,785, але неодноразово не зможе пробитися вище, трейдерам слід бути обережними, оскільки відхилення може спричинити ще один відкат до 7,600 і 7,578.
SL1: 7,575 — агресивний сценарій для довгої позиції
SL2: 7,455 — структурний захист довгої позиції
SL3: 7,385 — ширший захист свінгової позиції
TP1: 7,750
TP2: 7,830
TP3: 8,000–8,030
Для угоди на прориві трейдерам слід розглянути можливість переміщення стопа до беззбиткового рівня після TP1, замість того щоб дозволити прибутковій позиції перетворитися на збиткову.
МАКРОЕКОНОМІЧНІ КАТАЛІЗАТОРИ
Найбільшим короткостроковим каталізатором є інфляція. Нижчий показник PCE може зменшити тиск на дохідності та підтримати ризикові активи, тоді як вищий за очікування показник може посилити побоювання щодо жорсткої політики ФРС.
Звіт Nvidia про прибутки є ще одним важливим фактором.
Оскільки Nvidia та інші технологічні компанії з мегакапіталізацією мають значну вагу в індексі, сильний звіт про прибутки та позитивний прогноз на майбутнє можуть потужно підштовхнути US500. І навпаки, слабкий прогноз може чинити тиск на весь технологічний сектор і потенційно прискорити корекцію індексу.
Джексон-Гоул є третім основним каталізатором. Будь-яка суттєва зміна у риториці Федеральної резервної системи щодо інфляції, процентних ставок або майбутньої грошово-кредитної політики може спричинити значний рух дохідностей казначейських облігацій та акцій.
ЗА ЧИМ СТЕЖАТЬ ТРЕЙДЕРИ?
Трейдери фактично стежать за трьома речами: дохідностями, технологічними акціями та зоною опору 7,750–7,785.
Якщо дохідності стабілізуються, Nvidia покаже сильні результати, а US500 проб’є 7,785, імовірність нового бичачого руху суттєво зросте.
Якщо дохідності зростатимуть, Nvidia розчарує, а US500 втратить 7,460–7,400, трейдери, імовірно, стануть набагато обережнішими.
ПРОГНОЗ
Мій базовий прогноз є обережно бичачим, поки US500 залишається вище 7,400.
Очікуваний короткостроковий діапазон: 7,400–7,785.
Ціль бичачого прориву: 7,830.
Основна ціль зростання: 8,000–8,030.
Розширена бичача ціль: 8,100+.
Цілі корекції: 7,250, а потім 7,080–7,100.
Найважливіший рівень для спостереження — 7,750–7,785 зверху та 7,460–7,400 знизу.
МІЙ ПОГЛЯД НА ТОРГІВЛЮ
На рівні 7,650 я б не став агресивно переслідувати рух ринку в будь-якому напрямку. Співвідношення ризику та прибутку стає набагато зрозумілішим після підтвердження.
Вище 7,785: продовження бичачого руху стає пріоритетним сценарієм із цілями 7,830 і потенційно 8,000–8,030.
Між 7,578 і 7,785: очікуйте консолідації та волатильності під впливом новин.
Нижче 7,460: обережність суттєво зростає.
Нижче 7,400: ведмежа корекція до 7,250 стає більш імовірною.
Біля 7,080–7,100: основна довгострокова підтримка знову стає цікавою, якщо ринок зазнає масштабнішого розпродажу.
Загальні настрої: ОБЕРЕЖНО БИЧАЧІ.
Ширший тренд не був зруйнований недавнім відкатом. Ринок просто перевіряє, чи достатньо покупцям сил, щоб підштовхнути US500 назад до рекордних максимумів. Наступний значний рух має визначитися поєднанням інфляції PCE, звіту Nvidia про прибутки, дохідностей казначейських облігацій та риторики Федеральної резервної системи.
Ключовий урок для трейдерів цього тижня простий: не торгуйте самою новиною, торгуйте підтвердженням. Дозвольте ціні підтвердити напрямок, контролюйте кредитне плече, захищайте капітал і уникайте надмірних позицій безпосередньо перед важливими економічними публікаціями.
US500 залишається бичачим вище 7,400, стає значно сильнішим вище 7,785 і входить у набагато серйознішу фазу корекції нижче 7,400.
repost-content-media
US500+0,61%
NVDA+0,23%