Це розмежування має значення, коли за кілька секунд або хвилин торговельна ситуація може змінитися. Трейдера, який торгує на проривах, може найбільше цікавити досягнення ціною максимуму сесії, тоді як трейдер, який працює на відкатах, може чекати повернення ціни до лінії VWAP. Розуміння того, що саме вимірює кожен орієнтир, допомагає скальперам не використовувати один і той самий сигнал для двох різних завдань.
Ключові висновки
-
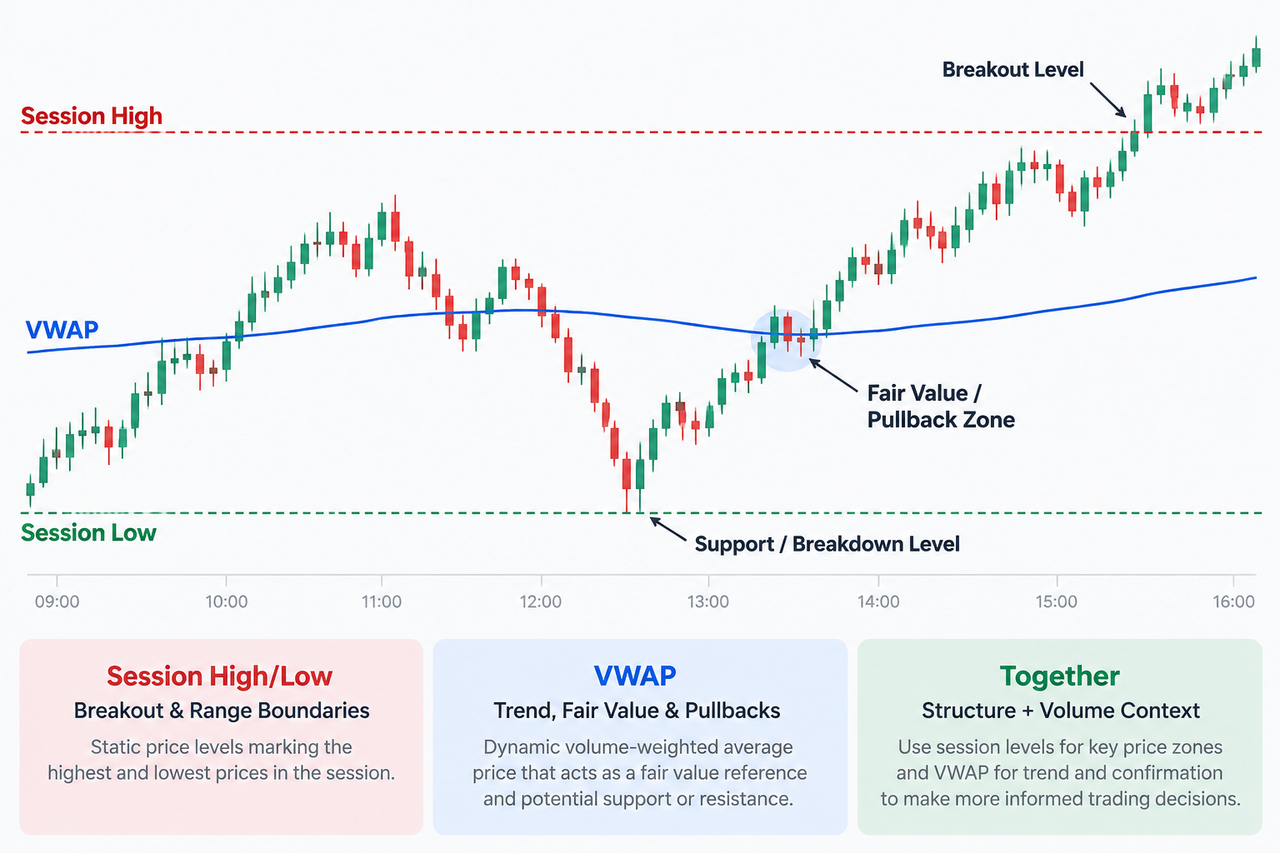
Максимум/мінімум сесії позначає статичні цінові межі, показуючи найвищу та найнижчу ціни, за якими укладалися угоди протягом визначеної торгової сесії.
-
VWAP — це динамічна середня ціна, зважена за обсягом, яка змінюється в міру накопичення даних про ціну та обсяг торгів протягом сесії.
-
Максимуми й мінімуми сесії зазвичай краще підходять для визначення рівнів прориву, а VWAP — для аналізу справедливої вартості, підтвердження тренду та торгівлі на відкатах.
-
Утримання ціни вище VWAP може підтримувати бичачу внутрішньоденну інтерпретацію, тоді як перебування ціни нижче VWAP може свідчити про ведмежий тиск.
-
Поєднання максимуму/мінімуму сесії з VWAP може надати скальперам інформацію і про структуру ринку, і про підтвердження обсягом, але жоден сигнал не гарантує майбутніх результатів.
Максимум/мінімум сесії та VWAP: основна відмінність
Найпростіше пояснення відмінності — цінова межа проти середньої ціни.
Максимум/мінімум сесії фіксує найвищу та найнижчу ціни, досягнуті протягом обраної сесії. Після визначення ці рівні стають видимими орієнтирами підтримки та опору. Прорив вище максимуму сесії може сигналізувати про агресивний висхідний імпульс, тоді як прорив нижче мінімуму сесії може свідчити про посилення тиску продавців.
VWAP працює інакше. Індикатор VWAP розраховує середню ціну, надаючи більшу вагу цінам, за якими було укладено більше угод. Завдяки цьому VWAP реагує і на рух ціни, і на активність учасників ринку.
| Характеристика |
Максимум/мінімум сесії |
VWAP |
| Основний показник |
Ціна |
Ціна + обсяг |
| Тип рівня |
Статична межа сесії |
Динамічна середня |
| Основне застосування у скальпінгу |
Прориви та відбої |
Тренд, справедлива вартість, відкати |
| Скидання |
Нова визначена сесія |
Зазвичай кожна торгова сесія |
| Підтримка/опір |
Горизонтальний орієнтир |
Динамічна підтримка/опір |
| Підтвердження обсягом |
Ні |
Вбудоване в розрахунок |
| Типовий недолік |
Хибні прориви |
Запізнення на швидкому або мінливому ринку |
Рівні сесії також відрізняються від денного максимуму/мінімуму. Денний максимум або мінімум охоплює весь торговий день, тоді як максимум або мінімум сесії може стосуватися лише певного періоду ринку.
Як VWAP розраховує середню ціну та справедливу вартість
VWAP розшифровується як середня ціна, зважена за обсягом. Її базова формула має такий вигляд:
VWAP = ∑(Ціна × Обсяг) / ∑(Обсяг)
На графіках зазвичай використовують типову ціну, розраховану на основі максимуму, мінімуму та ціни закриття для кожного інтервалу, а потім множать цей показник на обсяг. Накопичувальне значення добутку ціни на обсяг ділять на накопичувальний обсяг.
Зважування за обсягом має важливе значення. Проста ковзна середня використовує лише історичні ціни, тоді як VWAP також враховує обсяг торгів. Тому два рухи ціни однакового масштабу не обов’язково однаково впливають на VWAP.
Комісія з цінних паперів і бірж США на Investor.gov включає середню ціну, зважену за обсягом (VWAP), до свого глосарія для інвесторів, а CME Group використовує розрахунки на основі VWAP для визначення кількох ринкових фіксингів, демонструючи, що ціноутворення з урахуванням обсягу також застосовується у професійній ринковій інфраструктурі.
На відміну від звичайної ковзної середньої, VWAP сесії зазвичай скидається на початку кожної торгової сесії. Анкерний VWAP змінює цю початкову точку, даючи трейдерам змогу розраховувати середню ціну, зважену за обсягом, від обраної події, локального максимуму, локального мінімуму або іншого орієнтира.
Чи підходить VWAP краще для внутрішньоденної торгівлі та визначення ринкових трендів?
VWAP — це передусім інструмент для внутрішньоденної торгівлі, оскільки скидання індикатора на початку сесії робить активність поточного дня центральною частиною розрахунку.
Якщо ціна залишається вище лінії VWAP, трейдери часто трактують сесію як таку, що має бичачий ухил. Якщо ціна залишається нижче, інтерпретація зазвичай є ведмежою. Неодноразове перетинання ціною VWAP без подальшого руху може свідчити про мінливий ринок.
Тому VWAP корисний як інструмент підтвердження тренду, але водночас є індикатором із запізненням, оскільки його розраховують на основі угод, які вже відбулися.
Наприклад, уявімо, що BTC піднімається вище VWAP невдовзі після активізації ринку, потім відбувається відкат, а після цього ціна відбивається від VWAP на тлі зростання обсягу. Скальпер може оцінити такий відбій від VWAP інакше, ніж простий дотик, оскільки рух ціни та підтвердження обсягом указують в одному напрямку.
Трейдер, який тестує таку ситуацію на активній парі, як ринок BTC/USDT на Gate.com, може порівняти лінію VWAP із поточною ціною, даними про обсяг і найближчими рівнями сесії, а не оцінювати індикатор окремо від інших чинників.
Чому максимум/мінімум сесії важливий для скальпінгу та торгівлі на Форексі
Максимум/мінімум сесії показує скальперу, де ціна вже не змогла просунутися далі протягом торгової сесії.
Тому ці рівні особливо корисні під час проривів. Якщо ціна кілька разів наближається до максимуму сесії, а потім зрештою пробиває його на тлі зростання обсягу, це може свідчити про посилення агресивності покупців. Прорив мінімуму сесії може показувати протилежну динаміку ринку.
Максимуми й мінімуми попередньої сесії також можуть залишатися важливими. Учасники ринку часто стежать за ними як за потенційними рівнями підтримки та опору, оскільки попередні екстремуми є очевидними ціновими орієнтирами, біля яких можуть концентруватися стоп-лоси, ордери на прорив або відкладена ліквідність.
Це поняття також поширене у торгівлі на Форексі, де учасники ринку розрізняють азійську, лондонську та нью-йоркську торгові сесії. Криптовалютами торгують цілодобово, тому точне визначення сесії залежить від налаштувань графіка та стратегії трейдера.
Максимум/мінімум сесії чи VWAP для більш обґрунтованих торгових рішень?
Жоден із цих інструментів не обов’язково використовувати окремо.
Практичний підхід «максимум/мінімум сесії проти VWAP» передбачає використання межі сесії для визначення того, де відбувається важлива подія, а VWAP — для оцінювання ширшої внутрішньоденної ситуації.
Припустімо, що ціна залишається вище VWAP і поступово наближається до максимуму сесії. Прорив вище цього рівня має інше значення, ніж прорив, який відбувається в умовах неодноразового падіння ціни нижче VWAP. У першому випадку напрямок узгоджується з трендом, а в другому сигнали суперечать один одному.
Зворотна ситуація спостерігається біля мінімуму сесії. Прорив мінімуму, коли ціна залишається нижче VWAP, може підтверджувати ведмежу інтерпретацію тренду. Якщо ціна ненадовго пробиває мінімум, а потім швидко повертається вище і цього рівня, і VWAP, очевидний прорив міг виявитися хибним.
Такий взаємодоповнювальний підхід схожий на використання SuperTrend із VWAP: один орієнтир допомагає визначити напрямок, а інший додає контекст щодо розташування ціни.
Чи працює VWAP як динамічна підтримка та опір?
VWAP може діяти як динамічна підтримка або опір, особливо коли учасники ринку вже враховують поточний внутрішньоденний тренд.
Під час висхідного руху відкат ціни до VWAP може приваблювати покупців. Під час низхідного руху зростання ціни до лінії VWAP може зустрічати тиск продавців. Стратегія відкату до VWAP зазвичай передбачає очікування, коли ціна досягне VWAP, а потім пошук реакції, а не відкриття позиції лише через дотик до лінії.
Деякі трейдери наносять смуги VWAP вище та нижче центральної лінії. Ці цінові зони можуть допомагати визначати надмірно сильні рухи або потенційні області повернення до середнього значення, дещо подібно до конвертів волатильності. Однак логіка відрізняється від ліній Боллінджера: лінії Боллінджера розраховують на основі історії ціни та стандартного відхилення, тоді як VWAP прив’язаний до активності сесії, зваженої за обсягом.
Трейдери, які порівнюють динамічні внутрішньоденні інструменти, також можуть використовувати VWAP проти EMA, оскільки EMA надає більшої ваги останнім спостереженням ціни, але не враховує обсяг торгів.
Використання VWAP як орієнтира для виконання ордерів
VWAP використовують не лише для отримання сигналів на графіку. Інституційні інвестори, хедж-фонди та інші професійні трейдери можуть використовувати VWAP як орієнтир для виконання ордерів, оцінюючи, наскільки ефективно було виконано великі ордери.
Якщо розглядати це концептуально, покупець, який отримав середню ціну виконання нижче відповідного VWAP, здійснив купівлю нижче орієнтира, зваженого за обсягом, за відповідний період вимірювання. Продавець зазвичай оцінює цей орієнтир із протилежного боку.
CME Group прямо використовує VWAP у розрахунках ринкових цін і визнає VWAP заздалегідь визначеною методологією хеджування для певних операцій. Методологія Nasdaq також демонструє основний принцип розрахунку: торгові ціни множать на відповідні обсяги, а потім загальне значення ділять на загальний обсяг торгів.
Таке інституційне використання не означає, що VWAP точно показує, скільки заплатили інституційні трейдери, або гарантує інституційну справедливу вартість. Це означає, що ціноутворення з урахуванням обсягу може бути практичним орієнтиром для оцінювання якості виконання ордерів і впливу на ринок.
Ризики та обмеження
Максимум/мінімум сесії може генерувати хибні сигнали прориву. Ціна може ненадовго вийти за межі сесії, активувати ордери на прорив або стоп-лоси, а потім повернутися в попередній діапазон.
VWAP має іншу проблему — запізнення. Оскільки кожне нове значення включає накопичені дані сесії, лінія може повільно реагувати на різкі рухи ціни. На мінливих ринках неодноразові перетини VWAP можуть створити кілька очевидних сигналів без сталого тренду.
Важливе значення має і якість даних про обсяг. На централізованих криптовалютних ринках VWAP, розрахований на одній платформі, відображає угоди на цій платформі, а не весь світовий обсяг торгів криптовалютами. Платформи Форексу можуть використовувати тиковий обсяг, а не консолідований обсяг бірж.
Скальпери також стикаються зі спредом, прослизанням, комісіями, ліквідністю та ризиком виконання ордерів. Технічні індикатори описують історичну та поточну поведінку ринку, але не гарантують майбутніх результатів.
Висновок
Для скальпінгу максимум/мінімум сесії зазвичай є зрозумілішим інструментом для визначення рівня прориву, тоді як VWAP надає ширший контекст щодо внутрішньоденної середньої ціни, справедливої вартості та напрямку тренду.
У поєднанні ці інструменти дають більше інформації. Максимум або мінімум сесії показує, де ринок тестує встановлену межу, а VWAP допомагає визначити, чи має поточний рух ціни ширшу підтримку з боку тренду, зваженого за обсягом.
Тому скальпер може використовувати максимум/мінімум сесії для визначення цінового рівня, а потім оцінювати ситуацію за допомогою VWAP, обсягу та фактичної реакції ціни. Жоден із цих інструментів не має замінювати контроль ризиків або дисципліну виконання ордерів.
Поширені запитання
VWAP — це випереджальний чи запізнювальний індикатор?
VWAP є запізнювальним індикатором, оскільки його поточне значення розраховують на основі ціни та обсягу вже укладених угод. Водночас він може бути корисним для ухвалення внутрішньоденних рішень у реальному часі, оскільки лінія VWAP оновлюється в міру появи нових угод.
Чи скидається VWAP щодня?
Стандартний VWAP сесії зазвичай скидається на початку нової торгової сесії. Анкерний VWAP працює інакше, оскільки трейдер обирає конкретну початкову точку, від якої триває розрахунок.
Що краще для скальпінгу на проривах: максимум/мінімум сесії чи VWAP?
Максимум/мінімум сесії зазвичай безпосередніше підходить для визначення рівнів прориву, оскільки позначає фактичні цінові екстремуми. Потім VWAP може допомогти визначити, чи узгоджується прорив із ширшим внутрішньоденним трендом.
Що відбувається, коли ціна досягає VWAP?
Досягнення ціною VWAP автоматично не створює сигналу на купівлю або продаж. Трейдери зазвичай спостерігають, чи відбивається ціна, пробиває лінію, закривається по інший бік лінії або неодноразово коливається навколо неї, перш ніж оцінювати реакцію.
Чи можна використовувати максимум/мінімум сесії та VWAP разом?
Так. У багатьох торгових стратегіях максимум або мінімум сесії використовують як статичний орієнтир підтримки чи опору, а VWAP — як динамічний орієнтир тренду та справедливої вартості. Обсяг, ліквідність і реакція ціни можуть надати додаткове підтвердження.
Чи підходить VWAP для скальпінгу краще за ковзну середню?
VWAP може бути інформативнішим для внутрішньоденної торгівлі, коли важливу роль відіграє активність, зважена за обсягом, оскільки він враховує і ціну, і обсяг та зазвичай скидається на початку кожної сесії. Ковзні середні залишаються корисними, коли трейдерам потрібен безперервно розраховуваний показник тренду протягом кількох сесій, наприклад EMA 9, EMA 20 та EMA 50.
Застереження: Цей матеріал надано виключно в освітніх цілях і не є фінансовою консультацією. Торгівля криптовалютами пов’язана з ринковими ризиками, ризиками ліквідності та виконання ордерів. Технічні індикатори й історична поведінка ціни не гарантують майбутніх результатів.