Для трейдерів, які порівнюють SuperTrend і VWAP, практичний вибір залежить від того, що саме вони хочуть підтвердити. VWAP показує внутрішньоденну вартість і напрямковий контекст. SuperTrend допомагає визначити, чи зберігається поточний рух. У поєднанні ці індикатори дають змогу комплексніше оцінювати ринкові тенденції, але жоден із них не замінює визначення розміру позиції, правил установлення стоп-лосу чи інших способів контролю ризику.
Основні висновки
-
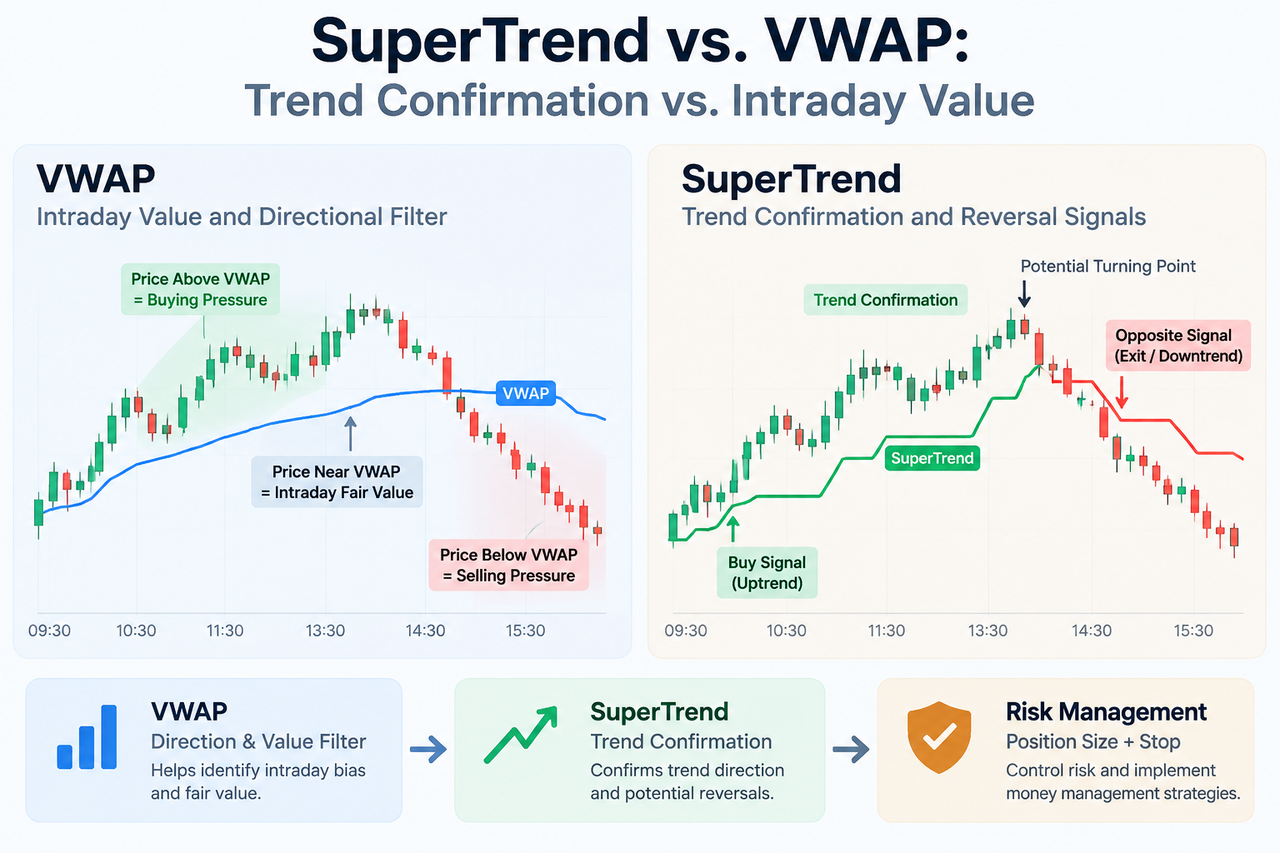
VWAP вимірює середню внутрішньоденну ціну з урахуванням обсягу, тому він корисний для визначення ринкового ухилу, вартості та можливих рівнів підтримки або опору.
-
SuperTrend використовує Average True Range (ATR) для визначення поточного напрямку тренду та потенційних точок розвороту.
-
SuperTrend ефективний на трендових ринках, але може запізнюватися та генерувати хибні сигнали, коли ціна рухається вбік.
-
VWAP зазвичай скидається на початку кожної торгової сесії та переважно призначений для внутрішньоденного аналізу.
-
Стратегія, що поєднує VWAP і SuperTrend, може відфільтрувати деякі слабкі сигнали, але трейдерам усе одно потрібно застосовувати стратегії управління ризиками та капіталом.
SuperTrend і VWAP: коротке порівняння
| Характеристика |
SuperTrend |
VWAP |
| Основне призначення |
Підтвердження тренду та сигнали розвороту |
Внутрішньоденна вартість і напрямковий ухил |
| Основні вхідні дані |
Ціна та ATR |
Ціна та обсяг |
| Чи враховується обсяг? |
Ні |
Так |
| Чи враховується волатильність? |
Так |
Не безпосередньо |
| Типовий сигнал |
Зміна стану тренду |
Ціна вище або нижче VWAP |
| Найсприятливіше середовище |
Ринки з чітким напрямком руху |
Ліквідні внутрішньоденні ринки |
| Основний недолік |
Запізнення та хибні сигнали в діапазоні |
Повторні перетини в нестабільних умовах |
| Скидання сесії |
Фіксованого щоденного скидання немає |
Зазвичай щодня |
| Використання для управління ризиками |
Можливий орієнтир для трейлінг-стопу |
Зазвичай потребує окремої логіки встановлення стопів |
Індикатор VWAP вимірює внутрішньоденну вартість, зважену за обсягом, тоді як індикатор SuperTrend відстежує напрямок тренду з поправкою на волатильність. Відмінності в принципах їхнього розрахунку пояснюють, чому вони часто ефективніше працюють разом, а не як взаємозамінні інструменти.
Як VWAP працює у внутрішньоденній торгівлі
В основі принципу стратегії VWAP лежить розрахунок сукупної вартості ціни, помноженої на обсяг, із подальшим діленням на сукупний обсяг:
VWAP = Сукупне значення (типова ціна × обсяг) / Сукупний обсяг
Оскільки індикатор VWAP враховує обсяг, періоди з великим обсягом сильніше впливають на результат, ніж спокійніші періоди. Розрахунок зазвичай починається заново на початку кожної торгової сесії.
Ціна вище VWAP зазвичай трактується як ознака купівельного тиску або бичачого внутрішньоденного ухилу. Ціна нижче VWAP може вказувати на тиск продавців. Лінія також може діяти як динамічна підтримка або опір, коли учасники ринку неодноразово реагують поблизу середньої ціни.
Базове правило сигналу може визначати умову купівлі, коли ціна перетинає VWAP і закріплюється вище нього, а визначати умову продажу, коли ціна перетинає VWAP і залишається нижче нього. На практиці просте правило перетину вразливе до ринкового шуму. Під час нечітких трендів ціна може кілька разів перетнути VWAP, не сформувавши істотного руху.
Саме тому важливе порівняння VWAP та EMA для внутрішньоденної торгівлі: VWAP враховує обсяг, тоді як EMA реагує лише на ціну та надає більшої ваги останнім спостереженням.
Як працює індикатор SuperTrend
SuperTrend використовує ціну разом із Average True Range — показником волатильності. Поширений розрахунок починається з таких формул:
Верхня смуга = (Максимум + Мінімум) / 2 + Множник × ATR
Нижня смуга = (Максимум + Мінімум) / 2 – Множник × ATR
Період ATR, що дорівнює 10, і множник, що дорівнює 3, широко використовуються як початкові параметри, хоча трейдери можуть оптимізувати вибір параметрів для різних активів, часових інтервалів і умов волатильності.
Принцип стратегії є простим. Коли ціна залишається вище активної лінії SuperTrend, індикатор зазвичай показує висхідний тренд. Коли ціна падає нижче лінії, а поточний сигнал відрізняється від попереднього стану тренду, індикатор може перейти до ведмежого стану.
Така конструкція станів сигналу має корисні характеристики фільтрації коливань, оскільки запобігає формуванню абсолютно нового сигналу під час кожного незначного руху ціни. Багато стратегій також уникають послідовних сигналів в одному напрямку, доки не з’явиться протилежний сигнал.
Водночас SuperTrend реагує вже після руху ціни. Таке запізнення може допомагати відфільтровувати незначні коливання, але водночас затримувати входи поблизу потенційних точок розвороту. Бокові ринки є ще однією проблемою, оскільки повторні розвороти можуть генерувати хибні сигнали.
Коли SuperTrend може бути кориснішим
SuperTrend зазвичай корисніший, коли трейдер хоче визначити, чи зберігається сформований рух у певному напрямку.
Припустімо, що BTC пробиває рівень угору, залишається вище важливого внутрішньоденного рівня та продовжує формувати вищі максимуми й вищі мінімуми. SuperTrend може забезпечити наочний механізм підтвердження тренду та можливий орієнтир для трейлінгу з поправкою на волатильність.
Це робить його корисним для відстеження значних трендів, а не для реакції на кожне коливання. Порівняння EMA 9, EMA 20 та EMA 50 дає ще один спосіб оцінити короткостроковий, середній і ширший внутрішньоденний напрямок за допомогою ковзних середніх, а не ATR.
Ризики стратегії найочевидніші в умовах руху в діапазоні. Ціна може неодноразово перетинати поріг SuperTrend, створюючи кілька збиткових або низькоякісних сигналів, перш ніж сформується сталий напрямок.
Коли VWAP може бути кориснішим
VWAP краще підходить для оцінювання внутрішньоденної вартості, ринкового ухилу та положення ціни відносно активності протягом сесії.
Уявімо, що ETH протягом більшої частини торгової сесії залишається вище VWAP. Відкати наближаються до лінії, але покупці щоразу захищають цю область. Така структура може вказувати на стійкий купівельний тиск, навіть якщо новий сигнал SuperTrend не з’являється.
Тому VWAP може допомагати трейдерам оцінити, чи відповідає потенційний вхід ширшому контексту сесії. Його часто використовують на коротких внутрішньоденних часових інтервалах, наприклад на графіках із періодом 1, 5 або 15 хв, хоча значення мають і ліквідність, і стиль торгівлі.
Наприклад, трейдер, який використовує спотовий ринок BTC/USDT на Gate.com, може порівнювати рух ціни в реальному часі, обсяг, поведінку VWAP та інші технічні індикатори на одному ринку, а не покладатися на статичний історичний приклад.
Стратегія, що поєднує VWAP і SuperTrend
Стратегія, що поєднує VWAP і SuperTrend, відокремлює ринковий контекст від підтвердження тренду.
Для бичачого сценарію принцип стратегії може передбачати такі умови:
-
Ціна залишається вище VWAP.
-
SuperTrend показує бичачий стан.
-
Новий сигнал купівлі не генерується, якщо попередній стан сигналу вже був бичачим.
-
Нове торгове рішення ухвалюється лише тоді, коли поточний сигнал відрізняється від збереженого стану або сценарій починається заново.
Ведмежа логіка передбачає протилежні умови. Ціна залишається нижче VWAP, а SuperTrend підтверджує низхідний тренд. Тоді стратегія може визначати умову продажу на основі як напрямку, так і стану сигналу, а не одного перетину.
Головна перевага стратегії полягає в поєднанні ринкового контексту VWAP, зваженого за обсягом, із підтвердженням тренду SuperTrend на основі ATR. Це може додатково відфільтровувати сигнали, що суперечать ширшому контексту сесії.
Наприклад, бичача зміна SuperTrend, що відбувається, коли ціна залишається явно нижче VWAP, може потребувати більшої обережності, ніж бичачий сигнал, який з’являється вище VWAP. Стратегія поєднує два незалежні джерела інформації, а не покладається на один індикатор у всіх ситуаціях.
Водночас поєднання індикаторів не може усунути хибні сигнали. У дуже нестабільних умовах обидва індикатори можуть реагувати неналежним чином, оскільки жоден із них не може заздалегідь визначити, чи перетвориться наступний рух на сталий тренд.
Управління ризиками та оптимізація стратегії
Будь-який придатний для використання сценарій має окремо застосовувати заходи управління ризиками, незалежно від логіки сигналів. Ні VWAP, ні SuperTrend не визначають належний розмір позиції, максимально прийнятний збиток, рівень кредитного плеча чи загальну експозицію портфеля.
SuperTrend може слугувати можливим динамічним орієнтиром для стопу, оскільки його смуги реагують на ATR, але трейдерам усе одно потрібно застосовувати правила управління ризиками, зокрема фіксований ризик на угоду, розміщення стопу та обмеження експозиції. Застосування стратегій управління капіталом особливо важливе, коли повторні хибні сигнали збільшують частоту торгівлі.
Можна розглянути кілька напрямків оптимізації стратегії:
-
Налаштувати період ATR і множник SuperTrend.
-
Протестувати різні параметри VWAP і SuperTrend.
-
Вимагати мінімальної відстані від VWAP перед прийняттям сигналу.
-
Додати структуру ціни або інші технічні індикатори для подальшої фільтрації сигналів.
-
Протестувати різні правила встановлення стоп-лосу та виходу.
-
Порівняти результати в умовах трендового, волатильного та бокового ринків.
Ці напрямки оптимізації передбачають компроміси. Більш чутливий SuperTrend може реагувати швидше, але водночас створювати більше хибних сигналів. Ширші налаштування зменшують частоту сигналів, але можуть посилювати запізнення. Суворіша фільтрація може підвищити вибірковість, але призвести до пропуску ранньої частини руху.
Бектестування історичних даних є одним зі способів оцінити подальшу оптимізацію. Трейдери можуть порівнювати частоту сигналів, просідання, транзакційні витрати, розподіл прибуткових і збиткових угод та результати в різних ринкових умовах. Оптимізація параметрів має використовувати більше одного короткого історичного періоду, оскільки налаштування, підібране для одного періоду, може поводитися інакше в майбутньому.
Повніший підхід також має оцінювати, чи залежить результативність стратегії значною мірою від одного ринкового режиму. Якщо результати виглядають переконливо лише під час тривалих трендів, стратегія ризикує втратити ефективність, коли волатильність знизиться або ціна почне рухатися вбік.
Використання інших технічних індикаторів для підтвердження
VWAP і SuperTrend не обов’язково мають працювати окремо. Інші технічні індикатори можуть надавати інформацію, яку вони безпосередньо не вимірюють.
Наприклад, EMA 50 може допомогти визначити ширші внутрішньоденні тренди, тоді як ATR вимірює ринкову волатильність. Індикатори імпульсу, як-от RSI, можуть доповнити аналіз інформацією про силу та швидкість руху.
Мета полягає не в тому, щоб додавати індикатори доти, доки кожен сигнал не збігатиметься з іншими. Занадто велика кількість близьких за змістом індикаторів може дублювати інформацію. Подальша оптимізація має зосереджуватися на тому, чи вимірює кожен інструмент достатньо відмінний параметр, щоб покращити рішення.
SuperTrend і VWAP: що краще?
У SuperTrend і VWAP для внутрішньоденної торгівлі немає універсального переможця.
VWAP зазвичай корисніший для оцінювання внутрішньоденної вартості, напрямкового ухилу та того, чи торгується ціна вище або нижче орієнтира, зваженого за обсягом. SuperTrend корисніший для визначення поточного тренду, відстеження значних рухів і сигналізації про можливу зміну трендових умов.
Стратегія, що поєднує обидва індикатори, може комплексніше відстежувати ринкові тенденції, використовуючи VWAP як фільтр вартості та напрямку, а SuperTrend — як механізм підтвердження тренду. Таке поєднання може зменшити кількість низькоякісних сигналів, але трейдерам усе одно потрібно контролювати ризик кожної угоди, застосовувати стратегії управління капіталом і перевіряти поведінку сценарію в різних ринкових умовах.
Поширені запитання
Чи кращий SuperTrend за VWAP для внутрішньоденної торгівлі?
Не завжди. SuperTrend краще підходить для підтвердження тренду та потенційних сигналів розвороту, тоді як VWAP краще використовувати для оцінювання внутрішньоденної вартості, контексту торгового обсягу та напрямкового ухилу.
Чи можна використовувати SuperTrend і VWAP разом?
Так. Стратегія може використовувати VWAP для визначення внутрішньоденного напрямку, а SuperTrend — для підтвердження того, що тренд рухається в тому самому напрямку. Це може відфільтрувати деякі суперечливі сигнали, але не усуває хибні сигнали.
Які налаштування SuperTrend використовують найчастіше?
Період ATR, що дорівнює 10, і множник, що дорівнює 3, часто використовують як початкові налаштування. Трейдери можуть оптимізувати вибір параметрів залежно від часового інтервалу, волатильності, ліквідності активу та торгової стратегії.
Чи надає VWAP сигнали купівлі та продажу?
Рух ціни вище VWAP може трактуватися як бичачий, тоді як рух нижче VWAP може трактуватися як ведмежий. Самі по собі перетини VWAP можуть створювати хибні сигнали на ринках із коливаннями, тому трейдери часто поєднують їх із підтвердженням тренду, імпульсу або структури ціни.
Як трейдери можуть контролювати ризики за допомогою SuperTrend і VWAP?
Вони можуть застосовувати заходи управління ризиками, зокрема заздалегідь визначені рівні стоп-лосу, визначення розміру позиції, максимальний збиток на угоду та обмеження експозиції. Жоден із цих індикаторів не розраховує такі параметри автоматично.
Чи можуть інші технічні індикатори покращити стратегію?
Потенційно так. ATR, ковзні середні, RSI, структура ціни або інструменти аналізу обсягу можуть додати іншу інформацію та додатково відфільтрувати сигнали. Додаткові індикатори потрібно ретельно тестувати, оскільки інструменти, що частково дублюють один одного, можуть ускладнити стратегію без покращення результатів.
Застереження: Цей матеріал призначений лише для освітніх цілей і не є фінансовою, інвестиційною чи торговою порадою. Технічні індикатори та стратегії, перевірені за історичними даними, можуть генерувати хибні сигнали, а результати в минулому не гарантують майбутніх результатів.