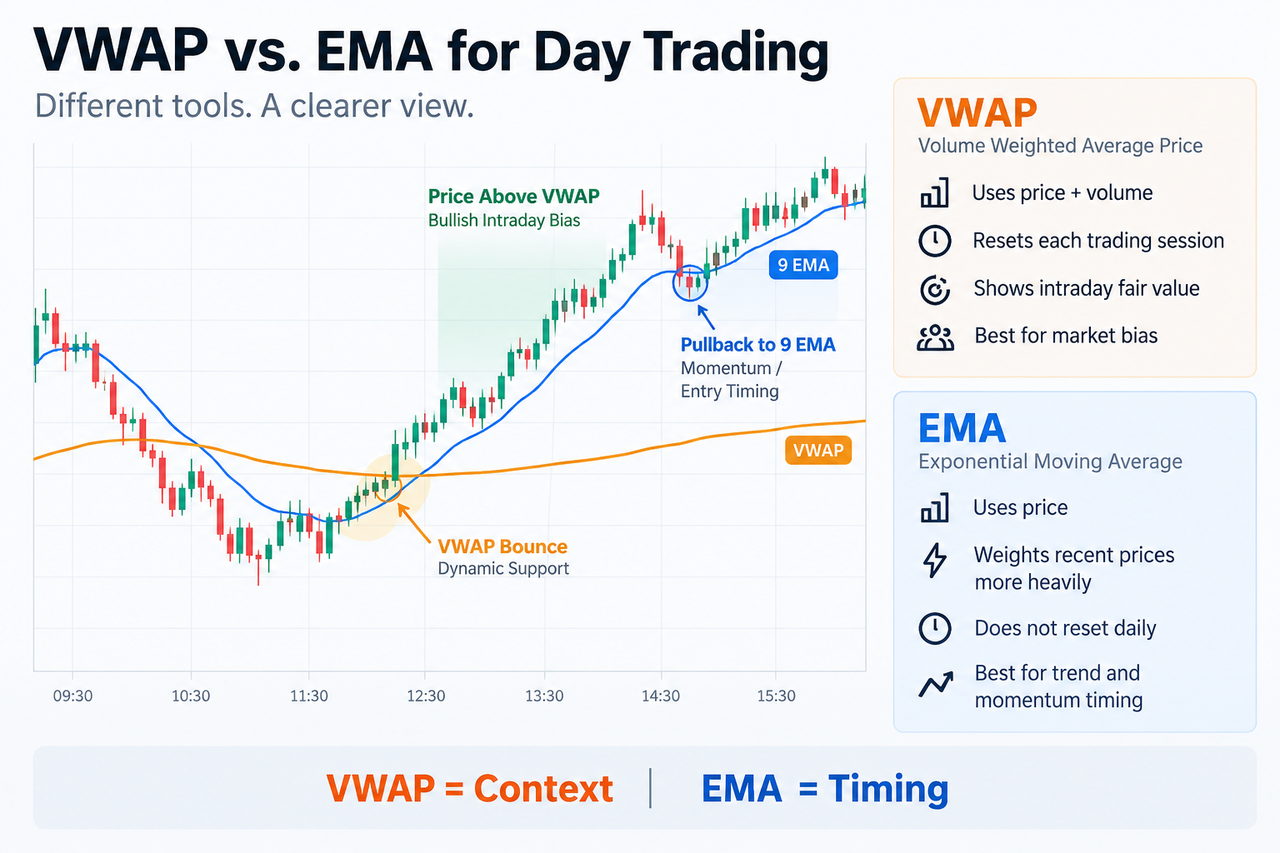
Для внутрішньоденних трейдерів, які обирають між VWAP і EMA, вибір не обов’язково має бути взаємовиключним. VWAP може показати, чи торгується ціна вище або нижче середньої ціни сесії, зваженої за обсягом, тоді як швидка EMA, наприклад EMA 9, може показати, чи набирає або втрачає імпульс нещодавній рух ціни. Використання обох індикаторів може дати чіткіше уявлення, хоча жоден із них не усуває хибних сигналів і не замінює управління ризиками.
Основні висновки
-
VWAP використовує дані про ціну та обсяг торгів, щоб оцінити внутрішньоденну середню ціну, зважену за обсягом, і зазвичай скидається для кожної торгової сесії.
-
Ціну вище VWAP зазвичай трактують як бичачу внутрішньоденну позицію, тоді як ціна нижче нього свідчить про ведмежу позицію.
-
EMA надає більшої ваги останнім цінам і може швидше реагувати на зміни короткострокових трендів, ніж просте ковзне середнє.
-
VWAP часто краще підходить для оцінювання ринкового контексту, а EMA — для визначення імпульсу та часу входу або виходу.
-
Обидва індикатори можуть стати ненадійними на бокових, малоліквідних або надзвичайно волатильних ринках, тому не слід ухвалювати торгове рішення на основі лише одного індикатора.
VWAP проти EMA: короткий огляд
| Характеристика |
VWAP |
EMA |
| Повна назва |
Середня ціна, зважена за обсягом |
Експоненціальне ковзне середнє |
| Основні дані |
Дані про ціну та обсяг |
Дані про ціну |
| Зважування |
Більша вага періодам із високим обсягом |
Більша вага останнім цінам |
| Скидання |
Зазвичай скидається для кожної торгової сесії |
Не скидається щодня |
| Основне застосування |
Внутрішньоденна справедлива вартість і ринкова тенденція |
Напрям тренду та імпульс |
| Типові налаштування для денної торгівлі |
VWAP сесії |
9, 20 або 50 періодів |
| Динамічна підтримка/опір |
Часто |
Часто |
| Найкраще підходить для |
Внутрішньоденного контексту |
Вибору часу входу та фільтрації тренду |
| Основний недолік |
Може відставати під час сильних трендів |
Може генерувати хибні сигнали на бокових ринках |
Різниця проста: VWAP показує, де відбувалася більша частина торгової активності відносно ціни, тоді як EMA показує, куди рухаються останні ціни.
Що таке VWAP?
VWAP — це середня ціна, зважена за обсягом. Він поєднує дані про ціну та обсяг, тому ціни, пов’язані з більшим обсягом торгів, сильніше впливають на підсумкове значення.
Поширена формула розрахунку VWAP:
VWAP = Кумулятивна сума (Типова ціна × Обсяг) ÷ Кумулятивний обсяг
Типову ціну часто розраховують так:
Типова ціна = (Максимум + Мінімум + Ціна закриття) ÷ 3
Саме це відрізняє VWAP від звичайного ковзного середнього. Якщо протягом одного п’ятихвилинного періоду за тією самою ціною зафіксовано значно більший обсяг, ніж протягом іншого періоду, інтервал із більшим обсягом матиме більшу вагу в розрахунку VWAP.
Рекомендації FINRA щодо звітування про угоди також визнають VWAP орієнтиром для ціноутворення угод на ринках цінних паперів, зокрема для угод, ціна яких визначається на основі VWAP наприкінці дня.
Індикатор VWAP зазвичай скидається на початку нової торгової сесії. Це дає денним трейдерам нову точку відліку для поточної сесії, замість перенесення вчорашнього середнього значення на сьогоднішній ринок.
Як денні трейдери інтерпретують лінію VWAP
Коли ціна утримується вище лінії VWAP, трейдери часто трактують сесію як таку, що має бичачу тенденцію. Ціна нижче VWAP може свідчити про ведмежі умови.
VWAP також може поводитися як динамічна підтримка або опір. Припустімо, що Bitcoin торгується вище VWAP під час сильного внутрішньоденного руху. Ціна відкочується до лінії, утримується на ній, а потім відскакує. Такий відскок ціни може посилити припущення, що VWAP виступає потенційною підтримкою.
Зворотна ситуація може виникнути під час підготовки до короткої позиції. Ціна може зрости до VWAP знизу, а потім отримати відбій, перетворивши лінію VWAP на потенційний опір.
Такі реакції не гарантовані. Під час сильного тренду ціна може тривалий час залишатися значно вище або нижче VWAP. Кумулятивний розрахунок VWAP також може сповільнювати його реакцію на стрімке прискорення руху ціни.
Наприклад, трейдер, який використовує ринок BTC/USDT на Gate.com, може порівнювати внутрішньоденний рух ціни з обсягом, а не оцінювати повернення ціни вище VWAP або пробій VWAP лише за ціною.
Що таке EMA?
EMA — це експоненціальне ковзне середнє. На відміну від VWAP, EMA не використовує фактичний обсяг як вхідний параметр. Він згладжує ціну, надаючи останнім цінам більшу вагу, ніж старішим спостереженням.
Базовий коефіцієнт згладжування:
2 ÷ (Кількість періодів + 1)
Коротша EMA реагує швидше. Наприклад, EMA 9 точно відстежує короткостроковий імпульс ціни, тоді як EMA 20 сильніше згладжує шум. EMA 50 реагує ще повільніше й може використовуватися як ширший фільтр тренду.
EMA є безперервною. EMA з періодом 20 на п’ятихвилинному графіку враховує останні 20 п’ятихвилинних періодів, тоді як та сама EMA на денному графіку відображає щоденні спостереження за ціною. Вона не запускається автоматично заново з початком кожного торгового дня.
CMT Association пояснює, що розрахунок EMA дає змогу старішим спостереженням поступово втрачати вагу, а не різко випадати з розрахунку. Це допомагає зрозуміти, чому EMA зазвичай плавніше реагує на зміни цінових трендів.
VWAP чи EMA: що краще для денної торгівлі?
Жоден із них не є універсально кращим. Їхня користь залежить від того, що саме намагається виміряти трейдер.
Для внутрішньоденного ринкового контексту VWAP має перевагу. Він враховує загальний обсяг і показує, де розташована середня ціна сесії, зважена за обсягом. Це робить його корисним для оцінювання того, чи відійшла поточна ціна далеко вище або нижче внутрішньоденного орієнтира.
Для короткострокового імпульсу та вибору часу угоди EMA може реагувати швидше. Зростання EMA 9 або EMA 20 разом із неодноразовими відскоками ціни від лінії може свідчити про сильний тренд. Перетин ціною EMA, що зростає, згори вниз також може попереджати про послаблення бичачого імпульсу, хоча один перетин автоматично не є сигналом на продаж.
Отже, VWAP більше нагадує інструмент оцінювання справедливої вартості та ринкової тенденції. EMA більше орієнтована на імпульс і напрям тренду.
Поєднання VWAP і EMA
Поєднання VWAP з EMA може допомогти відокремити контекст від вибору часу входу.
Уявімо, що ціна перебуває вище VWAP, що свідчить про бичачі внутрішньоденні умови. EMA 9 також зростає, а ціна відкочується до EMA перед відскоком. Денний трейдер може розглядати положення відносно VWAP як ширший фільтр тренду, а відскок від EMA — як потенційний сигнал для входу.
У ведмежому сценарії ціна може залишатися нижче VWAP, тоді як EMA, що знижується, неодноразово відбиває спроби зростання. Та сама логіка діє у зворотному напрямку.
Велика відстань між VWAP і швидкою EMA також заслуговує на увагу. Вона може показувати, що недавній імпульс віддалив ціну від середньої ціни сесії, зваженої за обсягом. Іноді ціна продовжує рухатися за трендом, а в інших випадках така відстань передує різкому поверненню до VWAP. Сама по собі відстань не може передбачити, який результат настане далі.
Трейдери можуть поєднувати цю структуру з такими інструментами, як SuperTrend для підтвердження внутрішньоденного тренду, індекс відносної сили або індикатори обсягу. Однак більша кількість індикаторів автоматично не створює кращу торгову стратегію. Кожен із них має відповідати на окреме запитання.
Коли VWAP і EMA можуть давати збій
І VWAP, і EMA є індикаторами із запізненням, оскільки їх розраховують на основі вже наявних ринкових даних.
Бокові ринки особливо складні. Ціна може неодноразово перетинати VWAP і швидку EMA, не формуючи сталого тренду. Це створює численні потенційні точки входу, які швидко виявляються невдалими.
Ліквідність також має значення. VWAP найкраще відображає ситуацію там, де доступні надійні дані про обсяг. На малоліквідних ринках або за фрагментованого обсягу відображене середнє значення може гірше відповідати ширшій торговій активності.
EMA має власну проблему чутливості. Коротка EMA реагує швидко, але це також означає, що раптові коливання ціни можуть спричиняти часті хибні перетини. Довші ковзні середні зменшують частину шуму, але реагують повільніше.
Виконання угоди додає ще один рівень складності. Сигнал на графіку не гарантує, що середня ціна виконання угоди трейдера відповідатиме відображеній ринковій ціні. SEC розглядає спреди, ціну виконання, покращення ціни та швидкість виконання як окремі аспекти якості виконання. Саме тому сигнали індикаторів і фактичні результати угод не слід вважати одним і тим самим.
Висновок
У денної торгівлі VWAP загалом корисніший для розуміння внутрішньоденної справедливої вартості та ринкової тенденції, тоді як EMA швидше реагує під час визначення напрямку тренду, імпульсу та можливих точок входу або виходу.
Вони особливо добре працюють разом, оскільки вимірюють різні аспекти поведінки ціни. VWAP може показати, чи торгується ринок вище або нижче орієнтира, зваженого за обсягом, тоді як EMA допомагає оцінити, чи підтримує недавній імпульс цю тенденцію.
Жоден із них не слід розглядати як самостійний сигнал на купівлю або продаж. Структура ціни, ліквідність, обсяг, волатильність і управління ризиками й надалі мають значення, а минулі результати або повторювані історичні відскоки ціни не гарантують майбутніх результатів.
Поширені запитання
Чи кращий VWAP за EMA для денної торгівлі?
VWAP може бути кориснішим для визначення внутрішньоденної ринкової тенденції, оскільки враховує і ціну, і обсяг. EMA зазвичай швидше реагує, коли трейдери хочуть відстежувати короткостроковий імпульс. Тому багато денних трейдерів використовують ці два індикатори для різних цілей, а не обирають лише один.
Яку EMA зазвичай використовують разом із VWAP?
EMA 9 і EMA 20 є поширеними короткостроковими варіантами, оскільки вони відносно швидко реагують на останні зміни ціни. EMA 50 рухається повільніше й може використовуватися для оцінювання ширшого внутрішньоденного тренду.
Чи означає ціна вище VWAP, що трейдерам слід купувати?
Ні. Ціну вище VWAP зазвичай трактують як бичачу внутрішньоденну позицію, але це не гарантований сигнал для відкриття лонга. Перед тим як ризикувати реальними коштами, також слід враховувати рух ціни, обсяг, структуру тренду, волатильність і засоби контролю ризиків.
Чи може VWAP виступати підтримкою та опором?
Так, VWAP може поводитися як динамічна підтримка або опір, коли ціна неодноразово реагує поблизу лінії. Відскок вище VWAP може посилювати потенційну підтримку, тоді як відбій знизу може свідчити про опір, але будь-який із цих рівнів може бути пробитий.
Чи скидається VWAP щодня?
Стандартний VWAP сесії зазвичай скидається з початком нової торгової сесії. Анкерний VWAP працює інакше: він починає розрахунок від події або дати, яку обирає трейдер, а не скидається автоматично щодня.
Застереження: Цей матеріал має виключно освітню мету й не є фінансовою або інвестиційною порадою. Технічні індикатори можуть генерувати хибні сигнали, а історична поведінка ринку не гарантує майбутніх результатів.