Практичні наслідки виходять далеко за межі юридичної термінології. Постачальники послуг із криптоактивами, іноземні компанії, місцеві фінансові установи та інвестори мають знати, які криптопослуги передбачає дозволити Монако, якими будуть вимоги до попередньої авторизації та як підвищення стандартів комплаєнсу вплине на видачу ліцензій, затримки транзакцій і операційні витрати. Далі роз’яснюється зв’язок регуляторного зближення Монако з європейськими нормами під тиском FATF, пояснюється запропонована структура авторизації й показується, чому ці зміни суттєві для репутації Монако, довіри інвесторів та доступу до міжнародних ринків капіталу.
Основні висновки
-
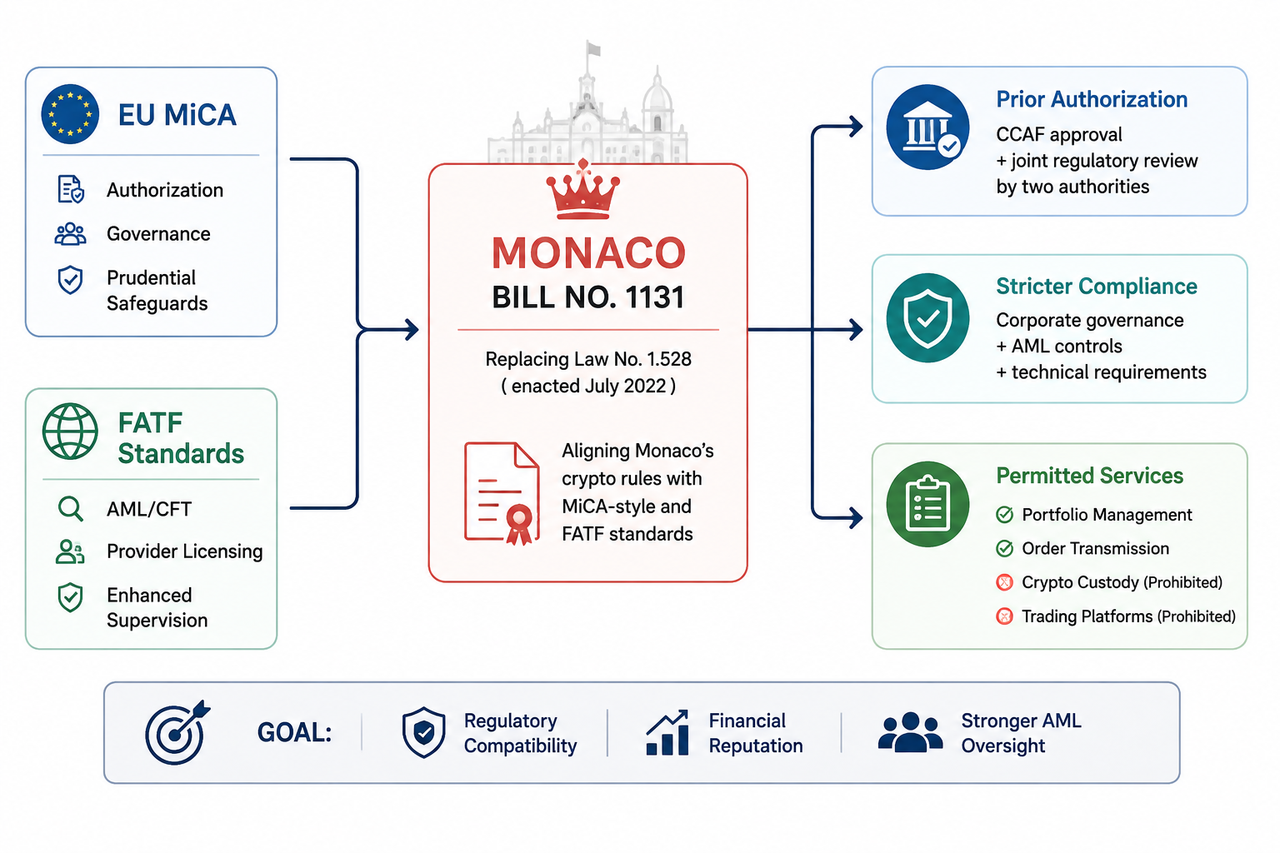
Вирівнювання Монако з MiCA — це саме регуляторне зближення, а не членство в ЄС. Князівство впроваджує стандарти, схожі на ті, що діють для криптоактивів на європейських фінансових ринках, зберігаючи власне правове й наглядове поле.
-
Білль № 1131 замінить Закон № 1.528, прийнятий у липні 2022 року, і запровадить суворіші операційні вимоги, попереднє схвалення та корпоративні стандарти управління.
-
Ключовий рушій — тиск FATF. Монако входить до списку FATF grey list, який охоплює країни з підвищеним наглядом через дефіцит комплаєнсу, з літа 2024 року.
-
Постачальники стикаються з посиленим наглядом. Необхідно зареєструвати компанію в Монако, отримати попередню авторизацію від Комісії з контролю фінансової діяльності (CCAF) та пройти спільний нагляд двома регуляторами.
-
Дозволений спектр послуг стає вужчим. Управління портфелями та передача ордерів залишаються у регуляційному полі, тоді як робота криптотрейдинг-платформ і зберігачів прямо забороняється.
-
Мета — підвищення контролю AML і фінансової надійності. Водночас це може спричинити зростання витрат, повільніше схвалення та скорочення кількості бізнес-моделей для певних провайдерів.
Чому Монако гармонізує крипторегулювання з MiCA і стандартами FATF?
Реформа регулювання криптоактивів у Монако відображає глобальний тренд розвитку міжнародних фінансових стандартів. Раніше криптоактиви регулювали у межах розрізнених національних норм, але зараз міжнародні стандарти все більше включають цифрові активи у наглядові системи для інших фінансових інструментів.
Перший тиск йде з Європи.
Європейський регламент MiCA встановлює єдині правила авторизації, управління і ділової поведінки для постачальників криптопослуг. Хоча Монако не є членом ЄС, його економічна та фінансова сфера тісно інтегровані з європейськими ринками капіталу. Регуляторика сусідніх країн може впливати на те, як банки, інвестори й контрагенти оцінюють компанії з Монако.
Це особливо важливо для компаній із мультиюрисдикційною діяльністю. Провайдер, чий комплаєнс нижчий за стандарти європейського ринку, зіткнеться з додатковими питаннями з боку банків і партнерів.
Втім, Монако не копіює регламентування криптоактивів ЄС. Запропоновані правила використовують MiCA як еталон, водночас адаптуючи дозволені напрямки та ліцензійні критерії до власної системи.
Другий рушій — Група з розробки фінансових заходів боротьби з відмиванням коштів (FATF).
FATF розмістила Монако у grey list у червні 2024 року. Присутність у списку не означає виключення зі світового фінансового обігу, але вказує на стратегічні недоліки, розв’язання яких узяв на себе уряд.
Для міжнародного фінансового центру — це критично важливо.
Чому стандарти FATF ключові для крипторегуляції Монако
FATF поступово включила віртуальні активи і провайдерів криптопослуг у глобальну систему AML. Від юрисдикцій вимагають ідентифікувати релевантних провайдерів, ліцензувати їх або реєструвати й наглядати за AML/CFT-виконанням.
Криптоактиви створюють складності для нагляду: власність і кроскордонні транзакції іноді ховають справжнє походження коштів. Одна операція може проходити через кілька гаманців чи провайдерів у різних країнах, минаючи звичну платіжну інфраструктуру, котру банки контролювали роками.
Тому увага регуляторів фокусується як на самому активі, так і на його оточенні — провайдерах і платформах.
Для Монако ключове — встановити власників і керівників профільних компаній, типи діяльності, порядок ідентифікації клієнтів, систему виявлення підозрілої активності і здатність наглядачів діяти за порушень.
Тут стають важливими додаткові операційні вимоги. Корпоративне управління, внутрішній контроль, ідентифікація клієнтів та технічні вимоги трансформують абстрактні принципи AML на практичний рівень.
Сірий список FATF не означає повне відключення фінансової системи, але фінансові установи незалежно ухвалюють рішення щодо ризику. Додаткова перевірка веде до затримок, витрат і подекуди — до підвищення ціни доступу до фінансових сервісів.
Це серйозний стимул продемонструвати реальний прогрес.
Як Білль № 1131 змінює крипторегулювання Монако
Монако подав Білль № 1131 6 серпня 2026 року. Законопроєкт має повністю замінити Закон № 1.528 від липня 2022 року, а не просто змінити окремі статті.
Чинний закон передбачав широкий підхід до діяльності з цифровими активами, включаючи біржі, трейдинг-платформи та кілька типів послуг із криптоактивами.
Запропонований порядок регулювання криптоактивів у Монако переходить до вузькіших рамок із акцентом на авторизації, нагляді та чітко визначених дозволених напрямках.
Постачальники мають зареєструвати юрособу в Монако й отримати попереднє схвалення в Комісії з контролю фінансової діяльності (CCAF). Це принципово, адже працювати законно можна винятково виконавши всі вимоги до надання послуг ДО старту.
Видача ліцензії передбачає спільний перегляд двома контролюючими органами. Це посилює перевірку власності, управління, корпоративних процесів, операційних і технічних критеріїв і стратегії заявника.
Процедура ліцензування у Монако стає близькою до режиму для класичних інвестиційних фірм: сам факт створення юрособи — лише перший крок. Необхідно довести, що корпоративна структура, ризик-контроль і модель бізнесу співвідносяться з ліцензійною діяльністю.
Контрольна роль CCAF має посилитися розширенням наглядових важелів для боротьби з порушеннями. Остаточний текст і впроваджені заходи визначать, наскільки ефективно регулятори реагуватимуть на порушення чи невиконання вимог.
Які криптопослуги дозволить Монако?
Ключова зміна Білля № 1131 — нове визначення переліку дозволених криптопослуг.
У межах цієї системи дозволеними залишаються передусім управління портфелем і прийом/передача ордерів. Це більше відповідає регульованим інвестпослугам, а не повноцінній крипторинковій інфраструктурі.
Натомість запуск платформ для торгівлі криптовалютою та кастодіальні послуги прямо забороняються.
Це серйозно відрізняється від попереднього підходу Монако і значно обмежує спектр порівняно з регламентом MiCA у ЄС.
Цей вибір фіксує, що на практиці означає гармонізація з MiCA: впровадження підходу до авторизації, управління і професійних стандартів — без гарантії, що дозволено буде всі сегменти бізнесу з моделі MiCA.
Європейська система MiCA дозволяє біржову торгівлю, виконання угод, кастоді, платформену діяльність та перекази. Монако може запровадити споріднені стандарти нагляду, але жорстко обмежити дозволені локальні сервіси.
Чому Монако забороняє платформи для трейдингу й кастодіальні сервіси?
Платформи торгівлі та кастодіальні гравці мають інші регуляторні ризики, ніж управління портфелем або передача ордерів.
Кастодіальний провайдер безпосередньо зберігає криптоактиви клієнтів, а платформа — оперує інфраструктурою для взаємодії та укладання угод. Обидва ці типи бізнесу вимагають підвищеного рівня технічної експертизи, мають питання кібербезпеки, розділення активів і AML/ринкових ризиків.
Для невеликої юрисдикції дозвіл на обмежене коло криптоактивів — це продуманий компроміс — посилений контроль спрощує нагляд, а не дає зелене світло швидкому зростанню будь-якої бізнес-моделі.
Компроміс очевидний: суворі правила підсилюють нагляд, але знижують привабливість для компаній, чия модель базується на інфраструктурі чи кастоді.
Перехід до нових правил особливо важливий для діючих провайдерів: сервіс, який раніше був легальним, тепер може випасти з периметру дозволених напрямків.
Адаптація до MiCA не означає вступу до MiCA
Зв’язки Монако з ЄС нерідко ведуть до непорозумінь.
Князівство не вступає до ЄС, і авторизація Монако не прирівнюється до паспортизованої ліцензії MiCA. Європейський регламент MiCA ґрунтується на дозволі у межах структур ЄС, а Монако залишає своє законодавство, регуляторів і держсектор.
Вектор — регуляторна гармонізація.
MiCA формує єдиний еталон щодо корпоративного управління, захисту, професійної етики й процедури авторизації. Однакові стандарти спрощують оцінку сектору цифрових фінансів Монако європейськими контрагентами.
Є також транскордонний практичний вимір. Криптопровайдери діють у кількох юрисдикціях, і дозвіл в одній не відкриває двері до кожної наступної країни.
Наприклад, трейдер може переглядати ринкові дані Bitcoin на біржі Gate, але доступність операцій — торгівлі, кастоді, інших сервісів — залежить від юрисдикції й дозволів профільної компанії. Саме регуляторний статус визначає доступність сервісу, а не лише ринкової інформації.
Роль фінансових і кібербезпекових органів у Монако
Білль № 1131 лягає в контекст ширшого перегляду системи регулювання фінансових і цифрових ризиків Монако.
Центральною для авторизації та нагляду за фінансовою діяльністю залишається Комісія з контролю фінансової діяльності. Окрім цього, Монако зміцнив профільні структури для безпеки фінансової й цифрової інфраструктури, зокрема Autorité Monégasque de Sécurité Financière та партнерські органи цифрової безпеки Монако.
Ці інститути мають різний функціонал, а не є замінними. Фінансовий нагляд, AML-контроль і кібербезпека відповідають на різні ризики, навіть якщо один провайдер підпадає під кілька з них.
Ця структурна диференціація суттєва для практики. Провайдер може отримати ліцензію, але мати додаткові зобов’язання щодо AML, кібербезпеки, захисту даних чи виконання технічних вимог.
Спільний перегляд у запропонованій системі авторизації відображає загальну тенденцію: сучасна регуляція криптоактивів потребує мультидисциплінарного підходу, а не пунктового аналізу одним органом.
Чому фінансова репутація Монако має значення
Підвищений нагляд має не лише комплаєнс, а й стратегічну економічну мету.
Фінансовий сектор Монако побудований на взаємодії з іноземними банками, інвесторами та міжнародними ринками капіталу. Коли установи оцінюють країну, правова визначеність, якість регуляторного нагляду та AML-процеси істотно впливають на рішення контрагентів.
Потрапляння Монако до списку високоризикових країн Єврокомісії стало додатковим репутаційним ризиком поряд із grey list FATF. Такі статуси примушують інституції проводити глибше дью-ділідженс.
Фактичні наслідки залежать від установи, транзакції й юрисдикції. Проте зростання витрат на комплаєнс веде до довших термінів обробки, вищих адміністративних зборів та може впливати на формування ставок чи доступ до фінансування для місцевих компаній.
Покращення фінансової репутації — одна з причин важливості гармонізації з MiCA й FATF.
Суворі ліцензійні вимоги самі собою не гарантують зростання довіри інвесторів, а новий закон не скасує моніторингові статуси автоматично. Втім, чіткі й застосовувані правила знижують невизначеність щодо регулювання криптобізнесу.
Чи допоможе Білль № 1131 вийти Монако зі списку FATF grey list?
Потенційно так, але крипторегулювання — лише одна складова.
FATF оцінює ефективність загальної системи AML/CFT. Сфера інтересу: звітування про підозрілі операції, структури бенефіціарної власності, розслідування, санкції, повернення активів, ресурси контролюючих органів.
Білль № 1131 підтримує цей напрям, адже стандарти FATF вимагають втягувати операції з віртуальними активами під регульований фінансовий контроль.
Попередня авторизація, суворіші операційні вимоги й ширші повноваження дають Монако змогу показати, що криптопослуги не випадають із системи нагляду.
Але закон — це лише початок.
FATF оцінює ефективність контролю в реальній діяльності. Регулятори мають фіксувати порушення, застосовувати пропорційні санкції, показувати дисципліну провайдерів щодо зобов’язань. Суворий текст закону без живого контролю не дає бажаного результату.
Вартість і компроміси вирівнювання з MiCA і FATF
Більш жорсткий регуляторний режим веде до витрат.
Провайдерам послуг із криптоактивами потрібен додатковий комплаєнс-персонал, нові процедури корпоративного нагляду, моніторингові системи, технічний контроль і оформлення документації. Попередня авторизація й спільний перегляд теж можуть затягнути запуск бізнесу.
Такі витрати особливо гостро відчують невеликі гравці.
Більш суворі вимоги впливають і на рекламну діяльність, обслуговування клієнтів, ділову поведінку. Де діяльність схожа на інвестпослуги — більше акценту на розкритті ризиків і підтримці рішень клієнтів.
Для місцевих гравців баланс такий: прямі витрати на комплаєнс можуть бути співставні з додатковими витратами через зростання міжнародних вимог до AML, затримки платежів чи зниження готовності іноземних партнерів працювати в країні.
У цьому вся суть регуляторного вибору.
Монако не намагається позиціонувати себе як юрисдикцію із мінімальним контролем за криптоактивами. Запропонована схема орієнтує сектор цифрових фінансів на відповідність стандартам регульованого фінансового ринку.
Висновки
Чому Монако зводить свої криптоактиви до стандартів MiCA та FATF? Ключ у регуляторній довірі.
Тісний зв’язок із європейськими ринками капіталу робить MiCA для Монако визначальним бенчмарком, навіть без членства у ЄС. Водночас, потрапляння у grey list FATF стимулює покращувати ефективність AML і забезпечувати реальний нагляд у фінансових і криптовалютних сегментах.
Білль № 1131 об’єднує ці орієнтири: заміна Закону № 1.528, вимога проходження попередньої авторизації у CCAF, впровадження спільного регуляторного контролю, посилення корпоративного і технічного управління та обмеження спектру дозволених криптосервісів.
Компенсація — підвищення витрат на відповідність, довший процес ліцензування, менше можливостей для платформ чи сервісів кастоді. Реальна мета — створити систему, яку визнають і гарантують міжнародні банки, інвестори й регулятори.
Для Монако гармонізація з MiCA і FATF — це не гонитва за кількістю криптокомпаній, а визначення дозволених видів цифрового фінансу у структурі суворо контрольованого фінансового центру та демонстрація здатності впроваджувати регуляторні вимоги.
Поширені запитання
Чи входить Монако до європейського режиму MiCA?
Ні. Монако не є членом ЄС, тому його авторизація не є аналогом MiCA. Проте Монако може вирівнювати правила з MiCA через тісні економічні й фінансові зв’язки з Європою.
Що таке Білль № 1131?
Білль № 1131 — це проєкт криптовалютного законодавства Монако, поданий 6 серпня 2026 року. Він має замінити Закон № 1.528 від липня 2022 року, встановити суворіші вимоги для ліцензій, попередню авторизацію, правила управління й нагляду за дозволеними криптопослугами.
Чи потребує Білль № 1131 попереднього схвалення CCAF?
Так. У межах цієї системи провайдери повинні отримати попередню авторизацію у Комісії з контролю фінансової діяльності (CCAF) перед запуском дозволених криптосервісів. Також передбачено спільний нагляд двома регуляторними органами.
Які криптопослуги дозволено в Монако?
У системі, описаній у Біллі № 1131, дозволено лише управління портфелем і прийом/передачу ордерів. Запуск трейдинг-платформ і кастоді прямо заборонено.
Чому Монако перебуває у списку FATF grey list?
FATF помістила Монако під посилений моніторинг улітку 2024 року через стратегічні недоліки в AML/CFT. Grey-list статус свідчить, що країна працює з FATF над планом дій; це не еквівалент виключення зі світових фінансових ринків.
Чи допоможуть суворіші крипторегулювання підвищити довіру до фінансового ринку Монако?
Можуть, але одного закону мало. Ефективне ліцензування, нагляд, контроль і процедури AML підвищують довіру іноземних компаній і фінорганізацій, а FATF та інші міжнародні відомства оцінюють ефективність реформ на практиці.
Застереження: Цей матеріал має виключно освітній характер і не є юридичною, регуляторною, фінансовою, інвестиційною чи податковою рекомендацією. Запропоноване законодавство Монако може бути змінене під час розгляду у Національній раді, тому компаніям слід перевіряти фінальний текст закону, вимоги CCAF і релевантні транскордонні обмеження перед наданням регульованих послуг.