Square
Seguindo
Em alta
Notícias
Perfil

User_any

vip
Mãos de diamante
Idade 4.3Ano
Não persiga as ondas — aprenda a maré. Em vez de perseguir as ondas, procure entender a maré.
139
Seguindo
1.6k
fan
188k
Curtida
Inteligência do Futuro na Quarta-feira Maluca
https://www.gate.com/share/act/07981caa
post-image
  • 1
Programa Stellar de Negociação VIP
https://www.gate.com/share/act/e342dc45
post-image
XLM-4,11%
Um rendimento de título visto pela última vez quando o iPod era uma novidade voltou ao centro das finanças globais. Na terça-feira, 29 de setembro, o rendimento dos Treasuries de 30 anos subiu pela sexta sessão consecutiva e tocou 5,61%, seu nível mais alto desde 2002, antes de recuar ligeiramente para cerca de 5,57-5,59% até 2 de outubro. O movimento não aconteceu isoladamente. O rendimento de referência dos títulos de 10 anos subiu para até 5,342% em 1º de outubro, superando seu pico de 2007 e atingindo o nível mais alto desde o início de 2002, enquanto os preços dos Treasuries caminham para
User_any
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
A economia dos EUA criou apenas 29.000 empregos em setembro, uma fração dos cerca de 90.000 esperados pelos economistas e uma forte desaceleração em relação ao ganho de 133.000 em agosto, revisado para baixo. A taxa de desemprego subiu para 4,2%, ante 4,1% no mês anterior, ligeiramente acima do consenso de 4,1%. É o pior resultado de criação de empregos desde que o mercado de trabalho começou sua recuperação do choque da pandemia, e o dado veio em um cenário de preços elevados do petróleo, rendimento de 5,6% dos Treasuries de 30 anos e um Federal Reserve que já elevou os juros uma vez neste ciclo.
Os detalhes do relatório oferecem pouco alívio. A criação de empregos em julho foi revisada para baixo em 31.000, para uma perda de 10.000, o que significa que a economia eliminou empregos naquele mês. A pesquisa domiciliar mostrou mais pessoas entrando na força de trabalho, o que elevou a taxa de desemprego mesmo com a contratação estagnada. Os dados de crescimento dos salários foram mistos, e a taxa de participação permaneceu estável. O número principal, por si só, mostra que os empregadores passaram de uma contratação cautelosa para uma hesitação explícita.
A reação do mercado foi imediata e, à primeira vista, contraintuitiva. Os futuros de ações subiram, com os futuros do S&P 500 em alta de 0,9% e os futuros da Nasdaq avançando 1%. Os rendimentos dos Treasuries recuaram à medida que os traders precificaram uma probabilidade maior de o Fed manter os juros estáveis em sua reunião de outubro. O Bitcoin e o ouro dispararam poucos minutos após a divulgação, enquanto os investidores interpretaram os dados fracos como uma redução da necessidade de um aperto monetário adicional. O dólar se enfraqueceu ante a maioria das principais moedas.
Essa reação mostra para o que o mercado estava posicionado. A expectativa de consenso era de um mercado de trabalho resiliente, capaz de absorver outra alta de juros. Em vez disso, veio um relatório que sugere que a economia está perdendo força rapidamente. O mandato duplo do Fed exige equilibrar o controle da inflação com o máximo de emprego, e um resultado de 29.000 torna o lado do emprego dessa equação mais difícil de ignorar. A probabilidade de uma alta em outubro, que já havia caído para cerca de 37% após a leitura branda do PCE no início da semana, recuou ainda mais após os dados de emprego.
O contexto importa tanto quanto o próprio número. Este relatório chega em meio a uma tempestade macroeconômica mais ampla. O rendimento dos Treasuries de 30 anos atingiu 5,595%, o maior nível desde 2002. As taxas de hipotecas subiram para 7,6%. O petróleo disparou acima de US$ 100 em meio às tensões no Oriente Médio. O Fed elevou os juros em 16 de setembro pela primeira vez em três anos. Cada uma dessas forças é um obstáculo à contratação, e o relatório de criação de empregos de setembro é o primeiro dado concreto a mostrar que esses obstáculos estão de fato pesando.
O que você deve observar a partir de agora? As revisões dos dois meses anteriores serão finalizadas no próximo relatório e, se os números de agosto e setembro forem novamente revisados para baixo, o cenário ficará ainda mais fraco. A próxima reunião do Fed, em 28 de outubro, será o evento principal, e o mercado agora precifica uma pausa como cenário-base. Mas o Fed afirmou repetidamente que depende dos dados, e um relatório fraco de criação de empregos não altera automaticamente a trajetória da política monetária. Se os dados de inflação continuarem esfriando e o mercado de trabalho permanecer fraco, o argumento a favor de uma pausa se fortalece. Se a inflação surpreender para cima, o Fed ainda poderá elevar os juros apesar do número fraco de empregos.
A leitura honesta é que o mercado de trabalho dos EUA está esfriando mais rapidamente do que o esperado, e o mercado está tratando isso como motivo para comprar ativos de risco porque reduz a probabilidade de novas altas de juros. É uma reação coerente, mas depende da premissa de que o Fed priorizará o emprego em detrimento da inflação. A validade dessa premissa dependerá do próximo dado de inflação e da própria comunicação do Fed. Por enquanto, os dados fizeram o que precisavam fazer: mudaram a conversa de “quantas altas ainda teremos” para “o ciclo de aperto acabou?”. Essa é uma mudança significativa e moldará o comportamento do mercado nas próximas semanas.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
NAS100+1,03%
NVDA+1,31%
EURUSD+0,11%
  • 6
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
A economia dos EUA criou apenas 29.000 empregos em setembro, uma fração dos cerca de 90.000 esperados pelos economistas e uma forte desaceleração em relação ao ganho de 133.000 em agosto, revisado para baixo. A taxa de desemprego subiu para 4,2%, ante 4,1% no mês anterior, ligeiramente acima do consenso de 4,1%. É o pior resultado de criação de empregos desde que o mercado de trabalho começou sua recuperação do choque da pandemia, e o dado veio em um cenário de preços elevados do petróleo, rendimento de 5,6% dos Treasuries de 30 anos e um Fed
US30+0,85%
SPX500+0,71%
BTC-0,49%
  • 8
  • 2
O relatório de empregos dos EUA de setembro ficou bem abaixo das expectativas. A economia criou apenas 29.000 empregos no mês passado, ante previsões de cerca de 90.000 e um ganho revisado de 133.000 em agosto. A taxa de desemprego subiu de 4,1% para 4,2%, ligeiramente acima do consenso. Os ganhos médios por hora aumentaram 0,1% mês a mês, abaixo da previsão de 0,3%, e o crescimento anual dos salários ficou em 3,0%, ante expectativas de 3,2%. Foi a leitura mais fraca da folha de pagamentos do período pós-pandemia e veio acompanhada de rendimentos dos Treasuries de 30 anos próximos de 5,6%, pet
post-image
O conteúdo original não está mais visível
BTC-0,49%
ETH-1,23%
CME-0,78%
BLK-0,48%
  • 10
  • 1
O relatório de empregos de setembro fez mais do que frustrar as expectativas. Ele esclareceu o dilema do Fed de uma forma que os dados dos meses anteriores não haviam conseguido. A economia dos EUA criou apenas 29.000 empregos no mês passado, muito abaixo dos cerca de 90.000 projetados pelos economistas e uma forte desaceleração em relação ao ganho de 133.000 em agosto. A taxa de desemprego subiu para 4,2%, ante 4,1%, ligeiramente acima do consenso, e os ganhos médios por hora avançaram apenas 0,1% na comparação mensal, contra expectativas de 0,3%. É o resultado mais fraco do payrolls na recup
post-image
O conteúdo original não está mais visível
CME-0,78%
BTC-0,49%
  • 5
  • 1
#USSeptemberJobs29K 🧐
A economia dos EUA criou apenas 29.000 empregos em setembro, uma fração dos cerca de 90.000 esperados pelos economistas e uma forte desaceleração em relação ao ganho de 133.000 em agosto, revisado para baixo. A taxa de desemprego subiu para 4,2%, ante 4,1% no mês anterior, ligeiramente acima do consenso de 4,1%. É o dado mais fraco de criação de empregos desde que o mercado de trabalho iniciou sua recuperação do choque da pandemia, e veio em meio a preços elevados do petróleo, a um rendimento dos Treasuries de 5,6% em 30 anos e a um Federal Reserve que já elevou os juros
post-image
BTC-0,49%
GT-0,45%
SOL-0,27%
  • 4
  • 1
Estou negociando na Gate, uma exchange de primeira linha com um histórico de 13 anos. Venha participar comigo e mergulhe nos eventos mais quentes do momento! https://www.gate.com/campaigns/6520?ch=8224&ref=BVVEVQ9c&ref_type=132
post-image
  • 4
Ganhe 100 USDT em uma sequência de vitórias, compartilhe um prêmio de 20.000 USDT https://www.gate.com/campaigns/6466Event?ch=8084&ref=BVVEVQ9c&ref_type=132
post-image
  • 5
  • 1
Estou negociando na Gate, uma exchange de primeira linha com um histórico de 13 anos. Venha comigo e mergulhe nos eventos mais quentes do momento! https://www.gate.com/campaigns/6518?ch=8219&ref_type=132
post-image
  • 4
  • 1
Quinta-feira de ganhos: Evento de Futuros, convide amigos para ter 100% de chance de ganhar caixas misteriosas de SOL https://www.gate.com/campaigns/6487?ch=8152&ref=BVVEVQ9c&ref_type=132&utm_cmp=VmIxea8A
post-image
  • 6
  • 1
Republicanos do Senado apresentaram o ADAPT Act em 30 de setembro, um projeto de lei de 56 páginas que busca reescrever a forma como o código tributário dos EUA trata os ativos digitais. O nome completo é Aligning Digital Assets with Principles of Taxation Act, e ele foi apresentado pelo senador Steve Daines, de Montana, membro do Comitê de Finanças do Senado. Ele contou com o apoio de três coautores republicanos: os senadores Tim Scott, Cynthia Lummis e Bernie Moreno.
O problema central abordado pelo projeto é simples. A maioria das regulamentações tributárias dos EUA foi elaborada antes da e
post-image
BTC-0,49%
GT-0,45%
SOL-0,27%
  • 10
  • 1
As taxas de juros estão subindo rapidamente no mercado hipotecário dos EUA. O rendimento médio dos empréstimos imobiliários de taxa fixa de 30 anos atingiu 7,28% em 1º de outubro; significativamente acima dos 7,03% da semana passada e dos 6,34% de um ano atrás, e no nível mais alto desde novembro de 2023. O empréstimo de taxa fixa de 15 anos também subiu para 6,60%.
Esse aumento é impulsionado por uma liquidação de títulos do Tesouro. O rendimento dos títulos do Tesouro de 10 anos subiu para 5,34%, seu nível mais alto desde 2002 e acima do pico de 2007. O rendimento dos títulos do Tesouro de 3
User_any
O Departamento do Tesouro dos EUA anunciou na quinta-feira, 1º de outubro, que planejava comprar até US$ 6 bilhões em títulos do Tesouro com prazo de 10 a 20 anos, em uma operação de recompra respaldada por liquidez. A transação ocorreu entre 13h40 e 14h00, no horário do leste dos EUA, e abrangeu títulos com vencimento entre 2037 e 2046. Essa operação foi uma das primeiras implementações importantes desde que o Departamento aumentou seu programa de recompra de US$ 2 bilhões para US$ 6 bilhões no mês passado. O Departamento se reserva o direito de avaliar as ofertas dos detentores de títulos e rejeitar quaisquer preços que considere inadequados.
O principal objetivo do programa, conforme enfatizado pelo secretário do Tesouro, Scott Bessent, é facilitar a negociação de títulos mais antigos e menos líquidos para os investidores. Esse é um mecanismo conhecido no mercado como “suporte à liquidez” e é visto como parte da estratégia de gestão da dívida do Tesouro. À primeira vista, o programa parece estar cumprindo sua função; embora os rendimentos dos títulos tenham subido nas últimas semanas, observou-se que os investidores, que enfrentavam dificuldades para negociar no mercado, conseguiram comprar e vender sem fazer concessões significativas nos preços.
No entanto, há opiniões divergentes entre os participantes do mercado sobre o tamanho e o impacto da operação. De acordo com a Reuters, o Tesouro aceitou apenas cerca de metade dos títulos oferecidos nas operações recentes, ficando abaixo do limite de recompra anunciado em todas as ocasiões. As compras também se concentraram em um pequeno número de títulos. Isso levou alguns gestores de portfólio e analistas a questionar por que o governo aumentou o tamanho do programa, mas não utilizou totalmente sua capacidade.
As avaliações sobre o assunto sugerem que o principal objetivo do programa não é reduzir diretamente os rendimentos, mas apoiar o funcionamento do mercado. O analista do ING, Padhraic Garvey, afirmou que essa flexibilidade é normal, dizendo: “O Tesouro pode legitimamente comprar menos quando as condições não são atrativas e sempre tem a opção de comprar mais.” Thomas Simons, da Jefferies, observou que as operações anteriores de recompra de longo prazo receberam ofertas entre US$ 20 bilhões e US$ 30 bilhões, enquanto a operação mais recente registrou ofertas de US$ 10,47 bilhões. Ele sugeriu que a menor taxa de aceitação pode ser parcialmente explicada pelo fato de que uma parcela significativa dos títulos mais ilíquidos do mercado já havia sido retirada.
Outro aspecto importante dessa operação é a natureza dos títulos selecionados. Muitos dos títulos recomprados no âmbito do programa são títulos com cupons baixos, emitidos durante a pandemia, quando as taxas de juros estavam em níveis historicamente baixos. Como os rendimentos do mercado estão atualmente muito mais altos, esses títulos estão sendo negociados bem abaixo de seu valor de face, o que dificulta sua negociação em grandes volumes. Isso cria tanto um impulso de liquidez quanto uma oportunidade de gestão da dívida. De acordo com John Luke Tyner, da Aptus Capital Advisors, se o Tesouro conseguir recomprar esses títulos por valores equivalentes a 50%-60% de seu valor de face, isso poderá ser uma medida eficaz de gestão da dívida. No entanto, é importante observar que o Tesouro pode precisar emitir instrumentos de dívida de curto prazo para financiar essas recompras, e os rendimentos desses instrumentos são muito mais altos do que os cupons dos títulos recomprados.
Em conclusão, a operação de recompra do Departamento do Tesouro dos EUA em 1º de outubro se destaca como um passo em direção ao cumprimento de seu objetivo de suporte à liquidez após a expansão do programa. Os participantes do mercado continuam monitorando a consistência da estratégia do Tesouro e seu impacto na gestão da dívida de longo prazo, em vez de se concentrarem no tamanho da operação. Os dados de inflação e emprego a serem divulgados nos próximos dias revelarão com mais clareza a direção e a eficácia do suporte que o Tesouro oferece ao mercado por meio dessas operações.
Este artigo não constitui recomendação de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$BTC $NVDA $SPCX
repost-content-media
USDJPY-0,14%
EURUSD+0,11%
NAS100+1,03%
  • 13
  • 1
O Departamento do Tesouro dos EUA anunciou na quinta-feira, 1º de outubro, que planejava comprar até US$ 6 bilhões em títulos do Tesouro com prazo de 10 a 20 anos, em uma operação de recompra respaldada por liquidez. A transação ocorreu entre 13h40 e 14h00, no horário do leste dos EUA, e abrangeu títulos com vencimento entre 2037 e 2046. Essa operação foi uma das primeiras implementações importantes desde que o Departamento aumentou seu programa de recompra de US$ 2 bilhões para US$ 6 bilhões no mês passado. O Departamento se reserva o direito de avaliar as ofertas dos detentores de títulos e
post-image
BTC-0,49%
NVDA+1,31%
SPCX+7,33%
  • 12
  • 3
$BTC ‌O Bitcoin está sendo negociado a US$ 84.283, em queda de 0,12% nas últimas 24 horas, após uma sequência de nove dias de entradas em ETFs chegar a um fim abrupto. O preço está preso entre duas forças concorrentes: um grande banco de investimentos elevando sua meta de longo prazo e uma reversão dos fluxos de curto prazo que interrompeu o impulso.
A Citi elevou sua meta de preço do Bitcoin em 12 meses para US$ 113.000, ante US$ 82.000, na quinta-feira, citando a demanda renovada por ETFs à vista, o programa de recompra de títulos do Tesouro dos EUA, o progresso na regulamentação da SEC e u
BTC-0,49%
  • 7
  • 1
A liquidação nos mercados de títulos da Zona do Euro, iniciada no meio da semana, se intensificou na quinta-feira. O spread entre os rendimentos dos títulos franceses e alemães de 10 anos ultrapassou 127 pontos-base, atingindo seu nível mais alto desde 2012, enquanto o spread entre Itália e Alemanha de 2 anos aumentou para 55 pontos-base, registrando sua maior alta diária desde 2020. O prêmio de risco dos títulos franceses ampliou-se para 22 pontos-base, o movimento mais acentuado desde 2012. Simultaneamente, os títulos alemães registraram forte demanda, indicando claramente uma mudança dos in
User_any
$EURUSD ‌
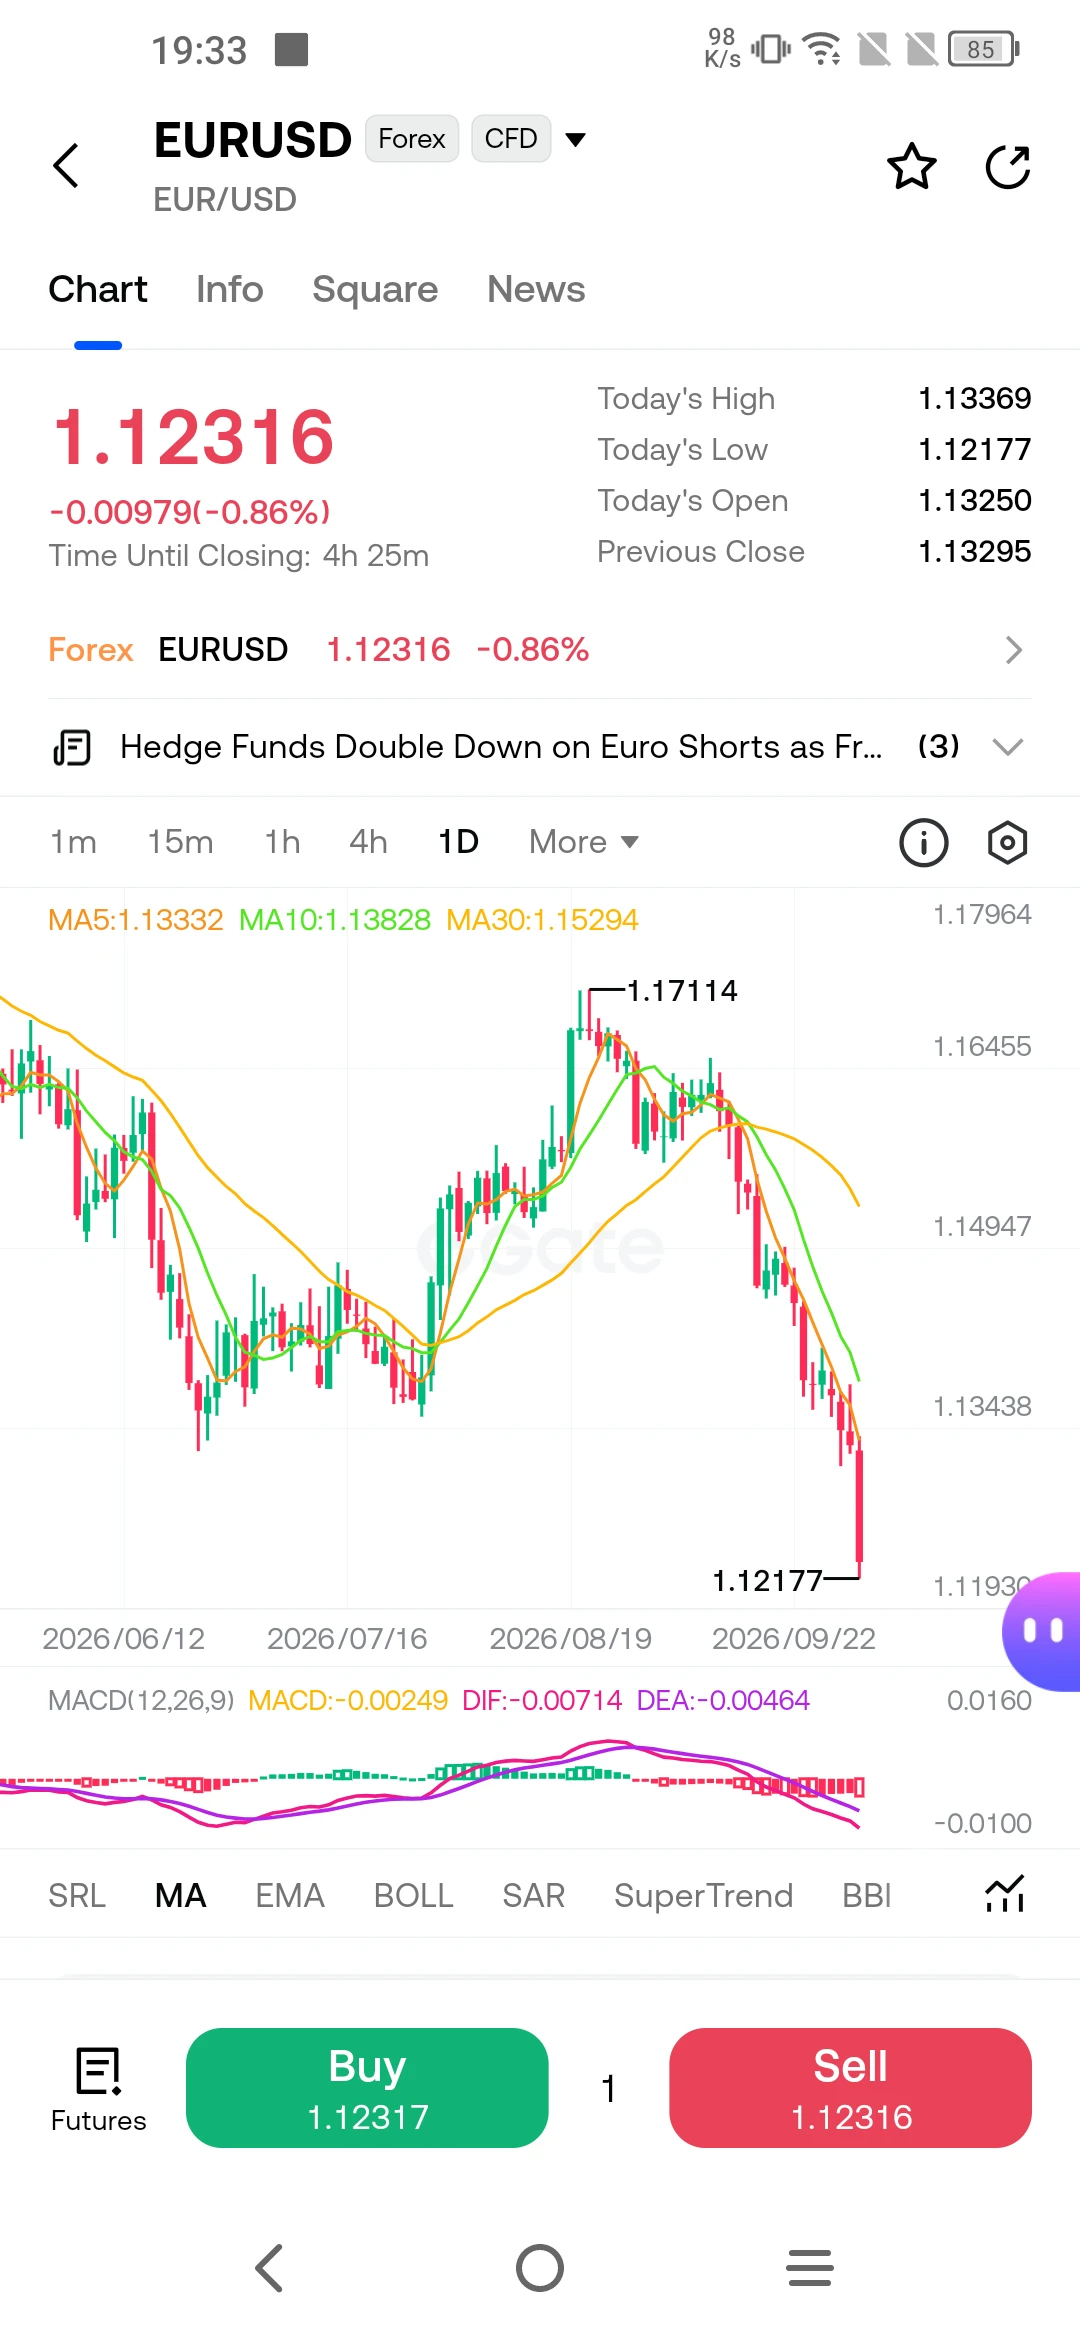
EUR/USD está sendo negociado a 1,12316, em queda de 0,86% no dia, e o movimento não é simplesmente uma história sobre a força do dólar. É uma história sobre o próprio euro. A moeda única caiu abaixo de 1,1250 pela primeira vez desde julho de 2025, e isso aconteceu enquanto o dólar nem sequer estava subindo de forma tão agressiva. O fator determinante está no lado europeu do par, e vem se formando há semanas.
O spread entre os yields dos títulos de 10 anos da França e da Alemanha aumentou para 127 pontos-base, seu nível mais alto desde 2012. O yield do OAT francês de 10 anos atingiu 4,87% na quinta-feira, aproximando-se brevemente da marca de 5%, o que colocaria os custos de financiamento franceses em níveis não vistos desde a crise da dívida da zona do euro. O Bund alemão, enquanto isso, é negociado a 3,59%. A diferença entre os dois aumentou 9 pontos-base em uma única sessão e cerca de 47% desde o início de 2026. Esse spread é a medida do prêmio de risco exigido pelo mercado para manter dívida francesa, e está dizendo aos investidores que a França não é mais precificada como um crédito de núcleo da zona do euro.
O catalisador imediato é o orçamento. O governo do primeiro-ministro Sébastien Lecornu está promovendo um plano que pretende gerar € 54 bilhões em economias para reduzir o déficit público de 5,4% do PIB em 2026 para 5% em 2027. Mas a credibilidade desse número está sendo questionada. Um alto funcionário disse à imprensa francesa que o valor de € 54 bilhões “não corresponde a nada confiável”, porque mistura cortes reais de gastos com medidas contábeis e economias já existentes. O chefe do órgão fiscal independente da França, o Haut Conseil des Finances Publiques, lançou publicamente dúvidas sobre as projeções fiscais do governo, observando que a redução do déficit parece estar baseada em premissas otimistas de crescimento e medidas pontuais, em vez de uma reforma estrutural. Quando o órgão fiscal independente diz que os números não fecham, os mercados de títulos escutam.
O calendário de emissões aumenta a pressão. A Agence France Trésor planeja vender € 340 bilhões em dívida de médio e longo prazo, líquidos de recompras, em 2027, um valor recorde e um aumento de cerca de 10% em relação a 2026. Projeta-se que os custos de financiamento atinjam € 72,9 bilhões. A França está pedindo aos investidores que lhe emprestem mais dinheiro, oferecendo menos credibilidade sobre como irá pagar. Essa combinação força os yields para cima. A Vanguard alertou nesta semana que a França está “degradando o crédito”, e a Moody’s já rebaixou a classificação do país. O cenário político torna tudo pior. A França está entrando em um período pré-eleitoral, e a consolidação fiscal necessária para estabilizar a dívida exigiria escolhas impopulares que nenhum governo quer fazer antes de os eleitores irem às urnas.
A queda do euro não está sendo compensada por yields mais altos, que é a parte incomum. Normalmente, quando os yields dos títulos de um país sobem, sua moeda se fortalece porque taxas mais altas atraem capital. Isso não está acontecendo com a França. O euro caiu 0,3% em relação ao dólar mesmo com a disparada dos yields franceses. Essa divergência mostra que os investidores não estão tratando yields franceses mais altos como um sinal de força econômica; estão tratando-os como um prêmio de risco. O capital está saindo da França, não entrando nela. As ações dos bancos franceses caíram 1,6% no mesmo dia, levando o CAC 40 para baixo. O spread da Itália aumentou para 104 pontos-base, e o da Grécia, para 76. O risco não está restrito à França. Se os títulos franceses continuarem sendo vendidos, isso poderá se espalhar pela periferia da zona do euro mais rapidamente do que os formuladores de políticas conseguirão reagir.
Os fundos de hedge se posicionaram exatamente para esse cenário. Segundo dados da Depository Trust and Clearing Corporation, o número de grandes operações com opções apostando na fraqueza do euro nos últimos dois dias foi mais que o dobro do número das que apostavam em ganhos. A Commodity Futures Trading Commission informou que os fundos alavancados estavam líquidos vendidos em 41.338 contratos de euro no fim de julho, e o posicionamento tornou-se ainda mais baixista desde então. O mercado não está esperando a confirmação de que o orçamento francês fracassará. Está se posicionando antes disso.
O quadro técnico no seu gráfico diário confirma a fraqueza. EUR/USD rompeu abaixo de sua média móvel de 5 dias em 1,13332, de 10 dias em 1,13828 e de 30 dias em 1,15294. O MACD entrou em território negativo, com a linha MACD em -0,00249 e o DIF em -0,00714, ambos abaixo da linha de sinal. O RSI está se aproximando de níveis de sobrevenda, mas isso não significa necessariamente que uma recuperação esteja a caminho. Em um par de moedas impulsionado por uma mudança estrutural no risco fiscal, as condições de sobrevenda podem persistir. O nível de 1,1200 é a próxima zona de suporte. Se esse nível for rompido, a região de 1,1100 entra em foco. A ABN AMRO mantém uma previsão de 1,15 para o fim do ano, mas observa que os riscos estão cada vez mais inclinados para o lado negativo. A ING alertou que um movimento para 1,110 é possível se o spread continuar aumentando.
O dólar, enquanto isso, está encontrando suporte em seu próprio conjunto de fatores. O yield do Treasury de 30 anos está em 5,595%, o nível mais alto desde 2002. O Fed elevou as taxas e está debatendo outro aumento. Os dados econômicos dos EUA têm sido resilientes o suficiente para manter a demanda pelo dólar. Mas a queda do euro está superando o que a força do dólar, por si só, justificaria. Se o orçamento francês não convencer os mercados, o euro poderá cair ainda mais mesmo que o dólar não suba. Esse é o cenário que o mercado começa a precificar, e isso explica por que EUR/USD está sendo negociado na mínima de 15 meses enquanto o índice do dólar não está em uma máxima de vários anos. A fraqueza está no euro, não apenas no par.
Este artigo não é uma recomendação de investimento. A análise se baseia em informações publicamente disponíveis e não garante resultados futuros.
repost-content-media
ING+1,57%
  • 6
  • 1