#USEarningsSeason
As empresas sob maior escrutínio são as hiperescaladoras de Big Tech — especificamente Microsoft, Alphabet, Meta e Amazon — além da Nvidia.
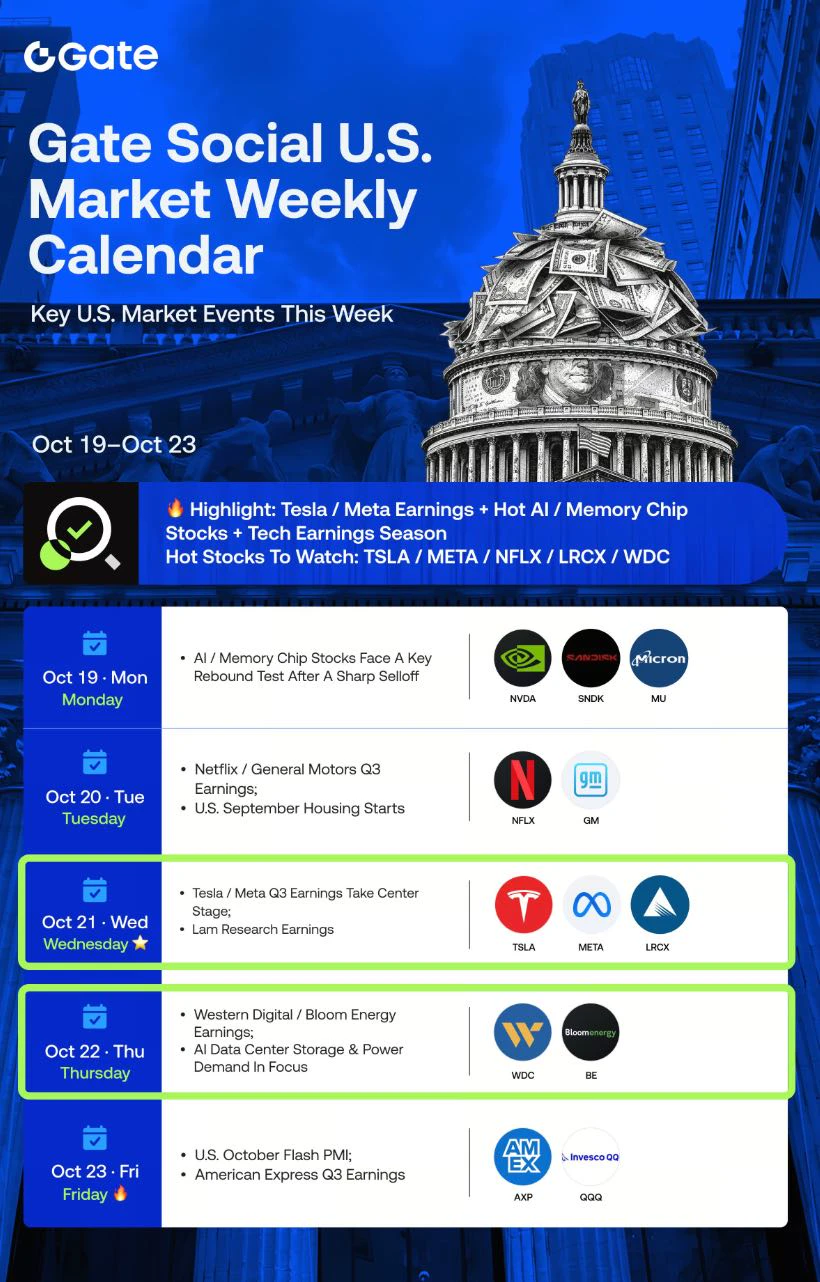
Embora Tesla e Meta tenham fornecido contexto importante para a atual temporada de resultados, a narrativa predominante em Wall Street mudou decisivamente: deixou de se concentrar apenas em superar as expectativas de receita e passou a enfatizar uma estrutura que relaciona despesas de capital ao retorno sobre o investimento.
Por que esses resultados específicos são tão importantes agora?
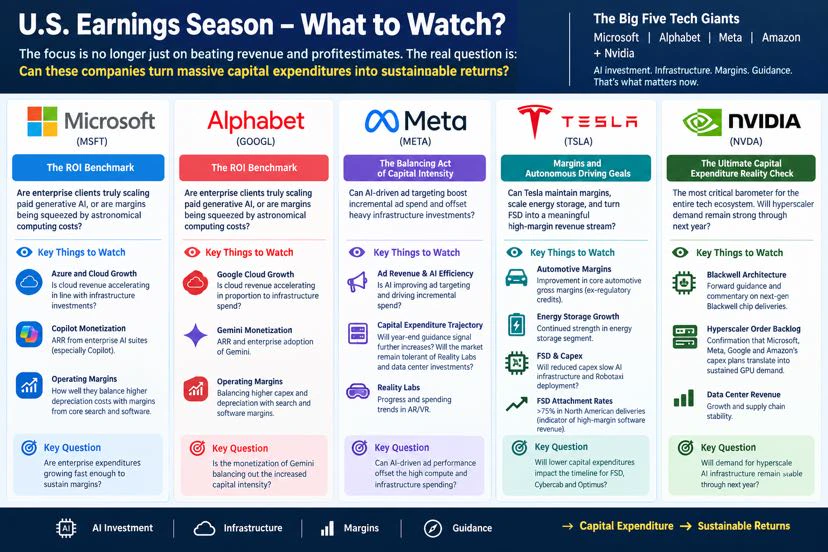
1. Microsoft (MSFT) e Alphabet (GOOGL): *O parâmetro de ROI*
* A questão: os clientes corporativos estão realmente ampliando a adoção de IA generativa paga ou as margens estão sendo comprimidas pelos custos astronômicos de computação?
* O que observar:
* Crescimento do Azure e do Google Cloud: os investidores estão analisando se o crescimento da receita de nuvem está acelerando na mesma proporção que os bilhões de dólares investidos em infraestrutura.
* Monetização do Copilot e do Gemini: métricas específicas sobre a receita recorrente anual (ARR) gerada diretamente pelos conjuntos de ferramentas de IA corporativa.
* Margens operacionais: a eficácia com que essas hiperescaladoras equilibram os maiores custos de depreciação — decorrentes dos investimentos em centros de dados — com as margens de seus negócios principais de busca e software.
2. Meta Platforms (META): O equilíbrio da intensidade de capital
As atualizações da Meta no terceiro trimestre destacam tanto a força de seu negócio de publicidade quanto seus compromissos significativos de capital. *Principais pontos a observar:
* Receita de publicidade e eficiência da IA: até que ponto os algoritmos de recomendação baseados em IA estão aumentando os gastos incrementais com anúncios — um fator crucial para compensar os pesados investimentos.
* Trajetória das despesas de capital e Reality Labs: os investidores estão especialmente atentos a se as projeções para o fim do ano indicarão novas revisões para cima nas despesas de capital e se o mercado continuará tolerando investimentos pesados em infraestrutura que antecedem a monetização direta de software.
3. Tesla (TSLA): Margens e metas de direção autônoma*
* Os resultados da Tesla no terceiro trimestre apresentaram um quadro misto: as margens brutas do setor automotivo principal (excluindo créditos regulatórios) melhoraram e o segmento de armazenamento de energia teve um forte desempenho — embora esses ganhos tenham sido atenuados por uma revisão para baixo das expectativas de despesas de capital (agora US$ 20 bilhões, em comparação com a previsão anterior de >US$ 25 bilhões).
* Principais pontos a observar:
* Impacto da redução das despesas de capital: se os cortes nos gastos de capital afetarão o cronograma de expansão da capacidade computacional — essencial para o Full Self-Driving (FSD), o Cybercab e o robô Optimus.
* Monetização do FSD: com as taxas de adoção do FSD pago nas entregas na América do Norte agora acima de 75%, esse indicador aponta para uma receita de software de alta margem — um possível contraponto à redução dos preços médios de venda dos veículos. #### 4. Nvidia (NVDA): *A prova definitiva da realidade das despesas de capital*
* Divulgando resultados mais adiante no ciclo de balanços, a Nvidia continua sendo o indicador mais importante para todo o ecossistema de tecnologia.
* O que observar:
* Demanda pela arquitetura Blackwell: projeções e comentários sobre as entregas dos chips Blackwell de próxima geração.
* Carteira de pedidos das hiperescaladoras: confirmação de que os enormes planos de despesas de capital anunciados por Microsoft, Meta, Google e Amazon estão se traduzindo diretamente em demanda sustentada por GPUs.
Microsoft Contribuição da Azure AI e licenças do Copilot Os gastos corporativos estão crescendo rápido o suficiente para sustentar as margens?
Meta Desempenho da publicidade e despesas de capital em infraestrutura de IA em larga escala Os ganhos de eficiência na segmentação de anúncios baseada em IA podem compensar os altos gastos com hardware e computação?
Alphabet Resiliência da busca e aceleração do Google Cloud | A monetização do Gemini está equilibrando a maior intensidade de capital?
Tesla Margens automotivas, crescimento do armazenamento de energia e taxas de adesão ao FSD A redução das despesas de capital desacelerará o desenvolvimento da infraestrutura de IA e a implantação de robotáxis?
Nvidia Receita de centros de dados e cadeias de fornecimento do Blackwell A demanda por infraestrutura de IA em hiperescalas permanecerá estável até o próximo ano?
$NVDA
$GOOGL $MSFT $TSLA $AAPL