cryptoLog

vip
Analista de mercado
Estrategista de negociação de Futuros
Mãos de diamante
Trader
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
O iene desperta: como o aperto silencioso do Japão está reescrevendo as regras das finanças globais
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um escritório de hedge fund em Nova York ou de uma tesouraria em Cingapura, o gráfico que deveria concentrar sua atenção nesta semana não é o S&P 500 nem o preço do petróleo Brent. É o iene japonês. Após anos estagnado em níveis que o tornaram a moeda de financiamento favorita do mundo, o iene iniciou uma valorização que está forçando investidores de todas as classes de ativos a reconsiderar s
ToTheYUE
$GBPJPY $USDJPY $EURJPY
O iene desperta: como o aperto silencioso do Japão está reescrevendo as regras das finanças globais
Bom dia. Se você está lendo isto em uma mesa de operações em Londres, no escritório de um fundo de hedge em Nova York ou na mesa de tesouraria em Singapura, o gráfico que deveria estar dominando sua atenção nesta semana não é o do S&P 500 nem o preço do petróleo Brent. É o do iene japonês. Após anos definhando em níveis que o transformaram na moeda de financiamento favorita do mundo, o iene iniciou uma alta que está forçando investidores de todas as classes de ativos a reconsiderar suposições mantidas há muito tempo. A moeda se fortaleceu para seu nível mais alto desde fevereiro em relação ao dólar nesta semana, tocando 152,89 por dólar antes de se estabelecer perto de 153,48, um movimento que surpreendeu até participantes experientes do mercado. Por trás dessa mudança está uma realidade simples, mas profunda: o Banco do Japão não é mais o ponto fora da curva que era antes.
Durante grande parte da última década, o Japão ocupou uma posição única na arquitetura financeira global. Era a economia que se recusava a normalizar. Enquanto o Federal Reserve, o Banco Central Europeu e o Banco da Inglaterra elevaram as taxas para combater a inflação pós-pandemia, o BOJ manteve sua taxa de política monetária em -0,1%, mantendo o compromisso com condições monetárias ultrafrouxas que fizeram do iene a principal moeda mais barata para tomar empréstimos. Essa divergência criou uma das operações mais lucrativas e persistentes das finanças modernas: o carry trade do iene. Os investidores tomavam ienes emprestados a um custo próximo de zero, convertiam os recursos em moedas de maior rendimento e embolsavam a diferença. Estimativas sugerem que os empréstimos internacionais em ienes, uma proxy do carry trade, atingiram o recorde de 360 trilhões de ienes, ou aproximadamente US$ 2,35 trilhões, em março, segundo uma análise da Jefferies baseada em dados do Banco de Compensações Internacionais. Esse foi o maior acúmulo de carry trade em três décadas e tornou-se um pilar fundamental do apetite global por risco.
Esse pilar agora está sob pressão. O BOJ já elevou sua taxa de política monetária para 1,0%, e as expectativas do mercado apontam amplamente para outro aumento de 0,25 ponto percentual, para 1,25%, ao fim de sua reunião de dois dias em 18 de setembro. Segundo dados da Tokyo Tanshi, as chances desse aumento estão em 97%, ante apenas 52% há um mês. Mais significativamente, uma pesquisa da Bloomberg com 52 economistas constatou que todos esperam uma mudança em setembro, e quase metade prevê que o BOJ agora elevará as taxas uma vez por trimestre, uma aceleração dramática em relação ao ritmo anterior de um aumento a cada seis meses. A expectativa para a taxa terminal se estabeleceu em torno de 1,75%, implicando mais três aumentos depois de setembro. Isso não é um ajuste marginal. É uma mudança fundamental no custo da moeda de financiamento mais importante do mundo.
A alta do iene já está provocando consequências visíveis. "O carry trade está vulnerável porque essa desmontagem está acontecendo antes mesmo de o BOJ realizar o aumento esperado", disse Charu Chanana, estrategista-chefe de investimentos da Saxo, conforme noticiado pela Reuters. "Algumas posições vendidas em iene já foram reduzidas, mas o posicionamento ainda parece significativo, então uma valorização adicional do iene pode transformar uma redução gradual da alavancagem em uma desmontagem muito mais rápida e autorreforçadora." O iene avançou quase 5% até agora em setembro contra as moedas normalmente favoritas do carry trade, incluindo o peso mexicano e a lira turca. Uma desmontagem adicional, segundo Masahiko Loo, da State Street, poderia levar o par dólar-iene para a faixa de meados dos 140, dada a substancial posição vendida em aberto.
As implicações para os mercados globais não são hipotéticas nem distantes. Quando investidores tomam ienes emprestados para financiar posições em ativos de maior rendimento, um iene em alta torna esses empréstimos mais caros de pagar. Se a valorização for suficientemente acentuada, ela pode forçar fundos alavancados a vender esses ativos para cobrir perdas, criando um ciclo de retroalimentação que amplifica a volatilidade em ações, títulos e moedas. Foi precisamente isso que aconteceu em agosto de 2024, quando um aumento da taxa pelo BOJ provocou ondas de choque nos mercados globais durante dias. Desta vez, os riscos são potencialmente maiores. O carry trade cresceu, o posicionamento está mais concentrado e o cenário geopolítico está mais frágil. Preços do petróleo acima de US$ 100 por barril, um conflito ativo entre os Estados Unidos e o Irã e uma trajetória incerta da inflação americana aumentam ainda mais o risco.
Ainda assim, seria um erro retratar isso apenas como uma história de crise iminente. A valorização do iene reflete algo mais construtivo: a normalização gradual de uma economia que passou uma geração no deserto da deflação e da estagnação. A inflação dos preços ao consumidor do Japão permaneceu acima da meta de 2% do BOJ, situando-se entre 2,5% e 3% nos dados governamentais mais recentes. O banco central reconheceu que sua economia "se recuperou moderadamente", embora também tenha alertado que as exportações serão afetadas pelas tarifas mais altas decorrentes da política comercial americana. O PIB real cresceu a uma taxa anualizada de 1,1% no trimestre de abril a junho, marcando um terceiro trimestre consecutivo de crescimento positivo, embora o consumo privado e o investimento de capital tenham desacelerado. O Nikkei 225 atingiu máximas recordes, impulsionado pelo recente corte de juros do Fed e pela narrativa mais ampla de reflacionamento.
A dimensão política acrescenta outra camada de complexidade. O primeiro-ministro Shigeru Ishiba está deixando o cargo, e o Partido Liberal Democrata, no poder, está realizando uma eleição para sua liderança, com expectativa de que cinco candidatos entrem na disputa. O próprio BOJ citou a incerteza política doméstica como um fator de risco. O resultado dessa disputa pela liderança moldará a política fiscal nos próximos meses e poderá influenciar o ritmo do aperto monetário. Enquanto isso, os Estados Unidos demonstraram disposição para intervir nos mercados cambiais junto com o Japão, como fizeram em julho, quando o iene atingiu mínimas de 40 anos. O secretário do Tesouro dos EUA, Scott Bessent, mencionou a possibilidade de uma intervenção japonesa adicional, e o dirigente do BCE Joachim Nagel indicou que uma ação coordenada poderia ser bem-vinda em determinadas circunstâncias. Essa postura cooperativa sugere que as principais economias não são indiferentes à trajetória do iene e estão preparadas para agir caso movimentos desordenados ameacem a estabilidade financeira.
O que um observador cuidadoso deve acompanhar nas próximas semanas? Primeiro, o comunicado de política monetária do BOJ em 18 de setembro e a entrevista coletiva posterior do presidente Ueda. A linguagem utilizada será tão importante quanto a própria decisão sobre os juros. Se o BOJ sinalizar que novos aumentos dependerão dos dados e ocorrerão gradualmente, o iene poderá se estabilizar. Se der a entender que adotará um ritmo mais rápido, a desmontagem do carry trade poderá se acelerar. Segundo, a reação dos mercados acionários globais, especialmente nos Estados Unidos, onde as ações de tecnologia de alta valorização se beneficiaram de forma desproporcional do financiamento barato em ienes. Terceiro, a trajetória dos preços do petróleo. Se o petróleo Brent permanecer acima de US$ 100, a pressão inflacionária sobre o Japão, um grande importador de energia, se intensificará, reforçando o argumento a favor de uma política mais restritiva.
A verdade mais profunda é que a era do dinheiro grátis do Japão está chegando ao fim. Durante anos, o carry trade do iene funcionou como um subsídio silencioso para os ativos globais de risco, permitindo que investidores tomassem empréstimos baratos e buscassem retornos em outros lugares. Esse subsídio agora está sendo retirado, não de forma abrupta, mas constante e deliberadamente. O mundo está se adaptando a um Japão que já não é a exceção às regras da ortodoxia monetária. A suavidade desse ajuste dependerá da sabedoria dos formuladores de políticas, da resiliência dos mercados e da disposição dos investidores para reconhecer que o cenário mudou. O despertar do iene não é uma crise. É uma correção. E as correções, por mais desconfortáveis que sejam, são como os mercados redescobrem o equilíbrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
$BZ ‌
A questão dos cem dólares: o que o retorno do petróleo acima de US$ 100 significa para a economia mundial
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um polo industrial em Xangai ou de um escritório de logística em Houston, o número que aparece na sua tela nesta semana é um que você não via há meses. O petróleo Brent ultrapassou US$ 100 por barril pela primeira vez desde o fim de julho, e o WTI o acompanhou acima de US$ 100 após uma breve pausa no início de setembro. A última vez que vimos esses níveis, o mundo ainda estava processando o choque inicial da gu
ToTheYUE
$BZ ‌
A questão dos cem dólares: o que o retorno do petróleo acima de US$ 100 significa para a economia mundial
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um polo industrial em Xangai ou de um escritório de logística em Houston, o número que aparece na tela nesta semana é um que você não via há meses. O petróleo bruto Brent ultrapassou US$ 100 por barril pela primeira vez desde o fim de julho, e o WTI o acompanhou acima de US$ 100 após uma breve pausa no início de setembro. A última vez que vimos esses níveis, o mundo ainda processava o choque inicial da guerra entre Irã e Estados Unidos. Agora, com o conflito sem mostrar sinais de arrefecimento, a questão já não é se o petróleo permanecerá elevado, mas o que essa alta significa para uma economia global já pressionada.
Comecemos pelos fatos. Nesta semana, o petróleo bruto Brent está sendo negociado perto de US$ 101 por barril, com o WTI logo abaixo desse patamar, após uma sessão em que os dois índices de referência dispararam mais de seis por cento em um único dia. O movimento não é espuma especulativa. A Agência Internacional de Energia revisou para baixo suas previsões de oferta, alertando que a retomada dos fluxos normais de petróleo bruto do Golfo Pérsico agora está atrasada até 2027. A AIE agora espera que a oferta global de petróleo caia 5,7 milhões de barris por dia em 2026, um número que representaria um dos maiores choques de oferta da história moderna da energia.
As causas não são misteriosas. A guerra entre os Estados Unidos e o Irã interrompeu rotas marítimas, danificou infraestruturas e retirou milhões de barris de produção diária do mercado. A OPEC+ decidiu neste mês congelar suas cotas de produção até outubro, encerrando uma sequência de seis meses de aumentos graduais, precisamente porque a capacidade efetiva de exportação de seus membros está sendo limitada pelo conflito. A produção da Arábia Saudita teria caído ao nível mais baixo desde 1990, e uma interrupção crítica em um oleoduto de leste a oeste agora ameaça retirar até quatro por cento da oferta global caso não seja reativado em questão de dias.
O que isso significa para a economia real? Comecemos pela inflação. O petróleo é a corrente sanguínea do mundo industrial, e quando seu preço sobe tão acentuadamente, os efeitos são sentidos em todos os lugares. Os rendimentos dos títulos globais dispararam para máximas de vários anos, à medida que os investidores precificam a possibilidade de que os bancos centrais precisem elevar ainda mais as taxas de juros para conter a pressão inflacionária. O Federal Reserve, já lidando com uma inflação subjacente acima de três por cento, agora enfrenta uma nova pressão de alta sobre os preços que não pode controlar apenas por meio da política monetária. Analistas estimam que, se os preços elevados do petróleo persistirem por vários trimestres, a inflação acumulada nos Estados Unidos poderá subir mais 1,4 ponto percentual, com efeitos de segunda ordem sobre salários e preços que tornariam a tarefa do Fed significativamente mais difícil.
A perspectiva de crescimento é igualmente preocupante. Custos de energia mais altos funcionam como um imposto sobre famílias e empresas. Para o consumidor americano, que já dá sinais de cautela, o aumento dos preços da gasolina e das contas de serviços públicos inevitavelmente comprimirá os gastos discricionários. Para as economias europeias, que continuam mais intensivas em energia do que sua equivalente americana, os ventos contrários são ainda mais fortes. O Banco Central Europeu já alertou que o choque nos preços do petróleo pesará de forma perceptível sobre a atividade na zona do euro, com um impacto potencialmente comparável ao choque que se seguiu à invasão da Ucrânia pela Rússia em 2022. No pior cenário, em que a infraestrutura energética seja destruída e o petróleo alcance US$ 160 por barril, o PIB americano poderia cair até 2,6 pontos percentuais.
Ainda assim, seria um erro interpretar isso exclusivamente como uma história de calamidade. Petróleo a US$ 100 é doloroso, mas não catastrófico. A economia global já absorveu petróleo a US$ 100 antes, mais recentemente no verão de 2022, sem entrar em uma recessão profunda. A diferença agora é o contexto. As taxas de juros estão mais altas do que naquela época. O espaço fiscal é mais limitado. E o cenário geopolítico, com conflitos ativos tanto no Oriente Médio quanto no Leste Europeu, oferece menos possibilidades de uma resolução rápida.
O que um observador atento deve acompanhar nas próximas semanas? Primeiro, a direção do conflito entre Irã e Estados Unidos. Qualquer sinal de desescalada, mesmo um cessar-fogo temporário, provavelmente faria os preços do petróleo caírem acentuadamente. Segundo, os dados de preços ao consumidor dos Estados Unidos referentes a agosto, previstos para o fim deste mês, que fornecerão a primeira leitura clara de quanto do choque do petróleo já foi repassado à inflação subjacente. E terceiro, a resposta da OPEC+. Se o grupo decidir abrir as torneiras de forma mais agressiva, poderá compensar parte das perdas de oferta. Mas, com a capacidade efetiva de exportação limitada pelo conflito, a capacidade do cartel de influenciar os preços pode ser mais restrita do que suas cotas sugerem.
A verdade mais profunda é que os preços do petróleo nesse nível refletem um mundo em que as cadeias de suprimentos estão sendo reordenadas à força, não por escolha. A era da energia barata e abundante que definiu as duas primeiras décadas deste século não voltará tão cedo. O que a substituirá dependerá de decisões tomadas em Washington, Teerã, Riad e Pequim nos próximos meses. O restante de nós só pode observar, calcular e se preparar para um mundo em que o preço de um barril de petróleo já não é uma nota de rodapé da história econômica, mas sua manchete.
DYOR 🔎 NFA ✔️
#AugustCoreCPIBeatsExpectations #𝐎𝐈𝐋
#ShareWeekly
$CL ‌$XTIUSD ‌
#SenateReleasesNewCLARITYAct
O projeto de lei (H.R. 3633) foi aprovado pela Câmara em julho de 2025 por 294–134 e aprovado pelo Comitê Bancário do Senado em maio de 2026 por 15–9. Um texto revisado do Senado foi divulgado em 10 de setembro de 2026, antes de uma votação processual de encerramento do debate marcada para 15 de setembro. Essa votação exige 60 senadores para levar o projeto à discussão no plenário. Os republicanos ocupam 53 cadeiras, o que significa que são necessários pelo menos 7 votos democratas. No início de setembro, o projeto era descrito como "por um fio", com probabilidade
ToTheYUE
#SenateReleasesNewCLARITYAct
O projeto de lei (H.R. 3633) foi aprovado pela Câmara em julho de 2025 por 294–134 e aprovado pelo Comitê Bancário do Senado em maio de 2026 por 15–9 votos. Um texto revisado do Senado foi divulgado em 10 de setembro de 2026, antes de uma votação processual de encerramento do debate agendada para 15 de setembro. Essa votação exige 60 senadores para levar o projeto de lei ao debate em plenário. Os republicanos ocupam 53 cadeiras, o que significa que são necessários pelo menos 7 votos democratas. No início de setembro, o projeto de lei era descrito como “por um fio”, com as probabilidades de aprovação em 2026 nos mercados de previsão na faixa dos 10%.
Principais mudanças no texto revisado de 10 de setembro
O rascunho atualizado, de 630 páginas, incorpora mais de 100 disposições solicitadas pelos democratas, mas os principais pontos de impasse continuam sem solução. Foram feitas três mudanças estreitas:
· Registro de DeFi: Protocolos de negociação que não sejam genuinamente descentralizados devem se registrar na CFTC e cumprir as obrigações da Lei de Sigilo Bancário, replicando o tratamento já existente no âmbito da SEC.
· Limite de escopo do DeFi: O título sobre finanças descentralizadas agora se aplica apenas a transações à vista e em dinheiro com commodities digitais, uma revisão destinada a responder às preocupações de grupos de jogos tribais sobre mercados de previsão.
· Clareza para cooperativas de crédito: O texto esclarece quais atividades com ativos digitais as cooperativas de crédito podem realizar, com base nas definições do GENIUS Act.
Pontos de impasse não resolvidos
O título sobre ética — que abrange restrições à emissão ou ao patrocínio de tokens por autoridades federais — permanece inalterado em relação ao rascunho de julho. Essa é uma exigência central dos democratas. A Seção 10404, que proíbe rendimento ou juros sobre stablecoins de pagamento, também permanece inalterada, atraindo oposição da American Bankers Association e de outros 60 grupos bancários preocupados com a fuga de depósitos. A Seção 10604, que protege desenvolvedores de software, também permanece inalterada.
Desenvolvimentos notáveis
O secretário do Tesouro, Scott Bessent, pediu publicamente ao Senado que avance com o projeto de lei em 9 de setembro, alertando que a inação enviaria um “sinal preocupante para nossos aliados e adversários igualmente”. A National Sheriffs' Association mudou de uma posição contrária para uma posição neutra em 3 de setembro, embora anteriormente tivesse alertado que o projeto de lei poderia isentar mixers de criptoativos e plataformas de DeFi das regras de combate à lavagem de dinheiro.
Se o encerramento do debate fracassar
Se a votação processual de 15 de setembro fracassar, o projeto de lei será amplamente considerado morto pelo restante do 119º Congresso. O calendário restante de 2026 está comprimido pelas campanhas eleitorais de meio de mandato e pelo trabalho de dotações orçamentárias. O fracasso provavelmente empurraria uma legislação abrangente sobre a estrutura do mercado para 2027 ou depois.
👉: As informações acima baseiam-se em documentos legislativos, comunicados de comitês e reportagens de várias fontes. Os debates políticos subjacentes envolvem visões divergentes sobre regulação financeira, inovação e segurança nacional. Este resumo é fornecido apenas para fins informativos e não constitui aconselhamento sobre investimentos ou políticas.
GENIUS+0,86%
#ShareWeekly A leitura final da inflação do verão saiu na manhã de sexta-feira e trouxe uma mensagem que os mercados têm demorado a digerir completamente: o caminho para um corte de juros pelo Fed acaba de ficar muito mais longo.
O Índice de Preços ao Consumidor de agosto subiu 0,4% na comparação mensal, a leitura mais alta desde junho, enquanto a taxa anual permaneceu estável em 3,4%. A gasolina, sozinha, respondeu por mais de um terço desse aumento mensal, disparando 3,9% enquanto os custos de energia continuam se espalhando pela economia. A inflação subjacente, que exclui alimentos e energ
User_any
#ShareWeekly A leitura final da inflação do verão saiu na manhã de sexta-feira, trazendo uma mensagem que os mercados têm demorado a assimilar completamente: o caminho para um corte de juros pelo Fed acaba de ficar muito mais longo.
O Índice de Preços ao Consumidor de agosto subiu 0,4% mês a mês, a leitura mais alta desde junho, enquanto a taxa anual permaneceu estável em 3,4%. A gasolina, sozinha, respondeu por mais de um terço desse aumento mensal, disparando 3,9% à medida que os custos de energia continuam contaminando a economia em geral. A inflação subjacente, que exclui alimentos e energia, subiu 0,3% — um décimo de ponto percentual acima do consenso.
O relatório chegou em um momento delicado. O Federal Reserve se reúne em 15 e 16 de setembro, e a ferramenta CME FedWatch agora precifica uma probabilidade de 62,4% de uma alta de 0,25 ponto percentual, com um corte em exatamente 0,0%. Uma semana atrás, os traders estavam quase divididos entre manter e elevar os juros. A mudança foi rápida e implacável.
Por que esta leitura do CPI importa mais do que a maioria
O presidente do Federal Reserve, Kevin Warsh, que assumiu em maio, não realizou nenhuma mudança nos juros e se recusou ostensivamente a divulgar suas próprias projeções do dot plot. O governador Christopher Waller disse antes da divulgação que “não seria necessária muita aceleração da inflação” para incliná-lo a favor de uma alta, e agosto entregou mais do que um indício de aceleração.
O dot plot de junho já mostrava que todos, exceto um dos formuladores de política monetária participantes, esperavam que os juros permanecessem estáveis ou subissem até o fim do ano. A projeção mediana para 2026 ficou em 3,80%, indicando que o comitê já estava adotando uma postura hawkish antes que o choque energético do verão fosse plenamente registrado. O CPI de agosto fornece aos hawks as evidências que buscavam.
O que torna este ciclo incomum é a composição da inflação. Os preços da energia subiram 16,3% em relação ao ano anterior, com a gasolina sozinha avançando 27,4%. Não se trata de uma inflação impulsionada pela demanda que o Fed possa esfriar com custos de empréstimo mais altos. É um choque do lado da oferta, e as ferramentas do banco central são pouco precisas para combatê-lo. Ainda assim, o mandato do Fed o força a responder aos efeitos de segunda ordem — as exigências salariais, a reprecificação dos serviços e as expectativas que podem se desancorar.
A correlação desconfortável das criptomoedas
O Bitcoin caiu abaixo de US$ 77.000 na manhã de sexta-feira, sendo negociado em torno de US$ 76.500 enquanto os dados de inflação se aproximavam. O Ethereum mostrou mais resiliência, avançando brevemente acima de US$ 2.600 em uma alta de 7%, antes de se estabilizar perto de US$ 2.500 no meio da manhã. O XRP oscilou em torno de US$ 1,35, com queda superior a 3% na semana.
A divergência é reveladora. O Bitcoin, ainda o principal hedge macroeconômico e proxy de liquidez do mercado, se move mais rapidamente quando as expectativas de juros mudam. A força relativa do Ethereum pode refletir fatores idiossincráticos — fluxos de staking, atividade da rede ou posicionamento —, mas ele não está imune. O Avalanche caiu 3,79%, para US$ 7,47, e o Chainlink recuou para US$ 11,56 depois de tocar uma máxima de setembro perto de US$ 13,70.
Os dados on-chain do Chainlink oferecem um contraponto curioso à fraqueza dos preços. Os novos endereços subiram de aproximadamente 974 por dia no início de agosto para mais de 1.100, enquanto os endereços ativos permanecem perto de 4.800 — níveis que os analistas da Santiment descrevem como específicos da rede, e não como ruído generalizado do mercado. Preço e adoção estão se movendo em direções opostas, um padrão que frequentemente antecede uma resolução volátil em uma direção ou outra.
O sinal dos metais
A prata era negociada a US$ 66,45 por onça, prolongando um período de fraqueza enquanto a narrativa de juros mais altos por mais tempo pesava sobre os ativos que não geram rendimento. O ouro recuou aproximadamente 0,23%, para cerca de US$ 4.316 por onça. Os metais não estão despencando — estão se consolidando, exatamente o que seria esperado quando o custo de oportunidade de mantê-los aumenta, mas a demanda geopolítica continua intacta.
O que observar a seguir
A decisão do Fed em 16 de setembro é agora o evento mais importante do calendário de curto prazo. Uma alta validaria a reprecificação hawkish do mercado e provavelmente pressionaria ainda mais as criptomoedas e os metais. Uma manutenção sinalizaria que Warsh e seus colegas consideram o aumento dos preços de energia transitório — uma aposta arriscada, dada a força da gasolina.
Além do Fed, o preço do petróleo continua sendo o fator imprevisível. O Brent tem oscilado em torno de US$ 100, e qualquer movimento sustentado de alta reforçaria a narrativa de inflação e fortaleceria o argumento a favor de uma alta. O próximo relatório do CPI, referente a setembro, será divulgado em 14 de outubro.
Para os traders, a oportunidade tem menos a ver com direção e mais com volatilidade. Os ativos sensíveis aos juros estão precificados para um resultado hawkish, o que significa que qualquer surpresa dovish — uma manutenção com linguagem dovish, uma desaceleração no próximo relatório de empregos ou uma queda repentina do petróleo — poderia provocar uma reversão acentuada. O risco é assimétrico, mas apenas se você estiver posicionado para isso.
A história da inflação do verão agora foi totalmente contada. O que vem a seguir depende de o Fed piscar ou de os dados cederem.
NFA ✔️
DYOR 🔎
$BTC $GT $XRP
repost-content-media
Ouro e Prata: Um Flash Crash Induzido pelo CPI e a Reversão em V que se Seguiu
Se você tivesse acompanhado apenas a sessão de quinta-feira, pensaria que o mercado de alta dos metais preciosos havia acabado. A sexta-feira contou uma história completamente diferente.
11 de setembro de 2026 foi um dia que exigiu cinto de segurança de qualquer pessoa negociando ouro e prata.
Na quinta-feira, o ouro à vista despencou quase US$ 80, chegando a tocar US$ 4.323,86 por onça em determinado momento. A prata desabou mais de 5%, rompendo abaixo da marca de US$ 64. A venda parecia justificada: o PPI dos EUA
User_any
Ouro e Prata: Um Flash Crash Induzido pelo CPI e a Reversão em V que se Seguiu
Se você tivesse acompanhado apenas a sessão de quinta-feira, pensaria que o mercado de alta dos metais preciosos havia terminado. A sexta-feira contou uma história completamente diferente.
11 de setembro de 2026 foi um dia que exigiu cintos de segurança de qualquer pessoa negociando ouro e prata.
Na quinta-feira, o ouro à vista despencou quase US$ 80, chegando a tocar US$ 4.323,86 por onça em determinado momento. A prata desabou mais de 5%, rompendo abaixo da marca de US$ 64. A venda parecia justificada: o PPI dos EUA de agosto subiu 0,4% na comparação mensal e 5,4% na comparação anual, com o PPI subjacente também superando as expectativas. Apenas os preços do diesel dispararam 24,1%. Enquanto isso, o Banco Central Europeu elevou inesperadamente as taxas em 25 pontos-base, para 2,50%, reforçando a narrativa global de “juros mais altos por mais tempo”.
Então chegou a sexta-feira. O resultado do CPI dos EUA de agosto inicialmente empurrou o ouro à vista para baixo, até US$ 4.292,30, mas a queda foi comprada agressivamente. O ouro recuperou todas as perdas e subiu até US$ 4.362,56 — uma alta de mais de US$ 70 em relação à mínima da sessão. A prata acompanhou o movimento, com a prata da COMEX avançando mais de 1,7% no intradiário e recuperando o nível de US$ 64.
Esta não foi uma volatilidade comum. Foi uma batalha sobre quem está realmente precificando os metais preciosos neste momento.
O Petróleo Está Mantendo o Ouro como Refém
Para entender essa reversão em V, é preciso entender primeiro o petróleo bruto.
O petróleo Brent foi negociado acima de US$ 100 por barril na sexta-feira, enquanto o WTI oscilava em torno de US$ 90. As tensões persistentes em torno do Estreito de Ormuz continuam a interromper de forma significativa o tráfego de petroleiros pelo canal.
A relação entre petróleo e ouro é uma faca de dois gumes, e a interpretação atual do mercado é esta: petróleo elevado = expectativas de inflação elevadas = Fed mais agressivo = negativo para o ouro.
“A recuperação do petróleo está novamente pressionando o ouro”, escreveu Vedika Narvekar, analista de commodities da Anand Rathi. Analistas da Heraeus ecoaram essa visão: a inflação impulsionada pelo petróleo está pressionando os metais preciosos por meio do canal dos rendimentos mais rapidamente do que a demanda por proteção geopolítica consegue sustentá-los.
Mas há uma tensão sutil aqui. Se os preços elevados do petróleo acabarem desacelerando o crescimento econômico — o resultado inevitável da maioria dos choques de energia —, então o argumento do Fed para elevar os juros rapidamente desmorona, e as expectativas de cortes nas taxas retornam. Essa é precisamente a lógica enfatizada pelo UBS em sua nota: à medida que os gastos dos consumidores esfriam, o crescimento dos salários reais permanece modesto e o crescimento dos investimentos relacionados à IA desacelera trimestre após trimestre, as taxas de política monetária dos EUA acabarão caindo, com o próximo corte projetado para março de 2027.
O que o mercado está precificando hoje e o que a realidade parecerá daqui a seis meses podem ser duas coisas completamente diferentes.
Prata: Um Jogo Mais Perigoso que o Ouro
Se o ouro é a blue chip dos metais preciosos, a prata é a ação de crescimento de alto beta. A queda de mais de 5% da prata na quinta-feira foi mais que o dobro da queda do ouro. A recuperação da sexta-feira foi correspondentemente mais violenta.
O dilema da prata está em sua identidade dupla. Ela é tanto um metal monetário quanto um metal industrial — indispensável para painéis solares, eletrônicos e veículos elétricos. Isso significa que a prata é sensível simultaneamente a duas forças: expectativas sobre as taxas e demanda industrial. Quando as expectativas de alta dos juros aumentam, seu lado monetário a puxa para baixo. Quando surgem preocupações com o crescimento, seu lado industrial se torna um fardo.
Tecnicamente, a prata está em uma encruzilhada crítica. A região de US$ 65 é o suporte de curto prazo, enquanto US$ 67 é a resistência que precisa ser rompida com firmeza. O consenso dos analistas é direto: se o suporte de US$ 65 falhar decisivamente, abre-se o caminho de volta para US$ 63 ou até US$ 60. Por outro lado, a sustentação acima de US$ 67 abriria caminho para US$ 70.
A recuperação da sexta-feira manteve a prata acima da zona de US$ 64–65 por enquanto, mas essa disputa está longe de terminar.
Uma Força Compradora que Está Sendo Ignorada
Em meio ao ruído das violentas oscilações de preços, um sinal mais discreto merece atenção.
Os ETFs globais de ouro registraram US$ 18 bilhões em entradas líquidas durante agosto — a segunda maior entrada mensal já registrada —, com o total de participações aumentando em 121 toneladas, para um recorde de 4.189 toneladas. Fundos norte-americanos e europeus responderam pela maior parte.
Ao mesmo tempo, os bancos centrais compraram líquido 288,9 toneladas de ouro no segundo trimestre, alta de 62% na comparação anual e a segunda maior para um segundo trimestre nos dados do World Gold Council. Polônia, China e vários gestores menores de reservas foram os principais compradores.
Juntos, esses dois dados transmitem uma mensagem clara: taticamente, o ouro está sendo sacudido pelas expectativas sobre as taxas. Estrategicamente, o dinheiro institucional e as reservas soberanas estão comprando em um ritmo não visto há uma década.
Eles não estão comprando a decisão do Fed da próxima semana. Estão comprando a ordem monetária dos próximos três a cinco anos.
O Que Observar a Seguir
No curto prazo, a reunião do FOMC de 16 de setembro é a maior variável isolada. Os dados do CME FedWatch atualmente precificam uma probabilidade de aproximadamente 60% de uma alta. Se o Fed elevar os juros, o ouro enfrentará um teste de estresse adicional no curto prazo — a referência da média móvel de 200 dias, próxima de US$ 4.320, será a principal linha de defesa.
Mas o que pode ser mais importante é o dot plot divulgado após a reunião. O presidente do Fed, Kevin Warsh, recusou-se a apresentar sua própria projeção de juros na reunião de junho — o primeiro presidente em exercício registrado a fazê-lo. O dot plot de setembro revelará quantos dentro do FOMC ainda acreditam que outra alta é necessária neste ano e quantos acreditam que a narrativa de “juros mais altos por mais tempo” já está se rompendo.
Para os operadores de ouro e prata, o movimento dos preços desta semana trouxe uma lição simples: neste mercado, um dado de inflação pode fabricar pânico em uma única sessão, mas compradores estruturais entram silenciosamente durante o pânico.
O ouro a US$ 4.300 e a prata a US$ 64 estão testando a convicção de todos.
Esta análise se baseia em reportagens da Reuters, Kitco, Heraeus, UBS, World Gold Council e outras fontes verificadas.
$XAG $XAUT $XAGAUD
Faça sua própria pesquisa (DYOR) 🔎
Não é aconselhamento financeiro (NFA) ✔️
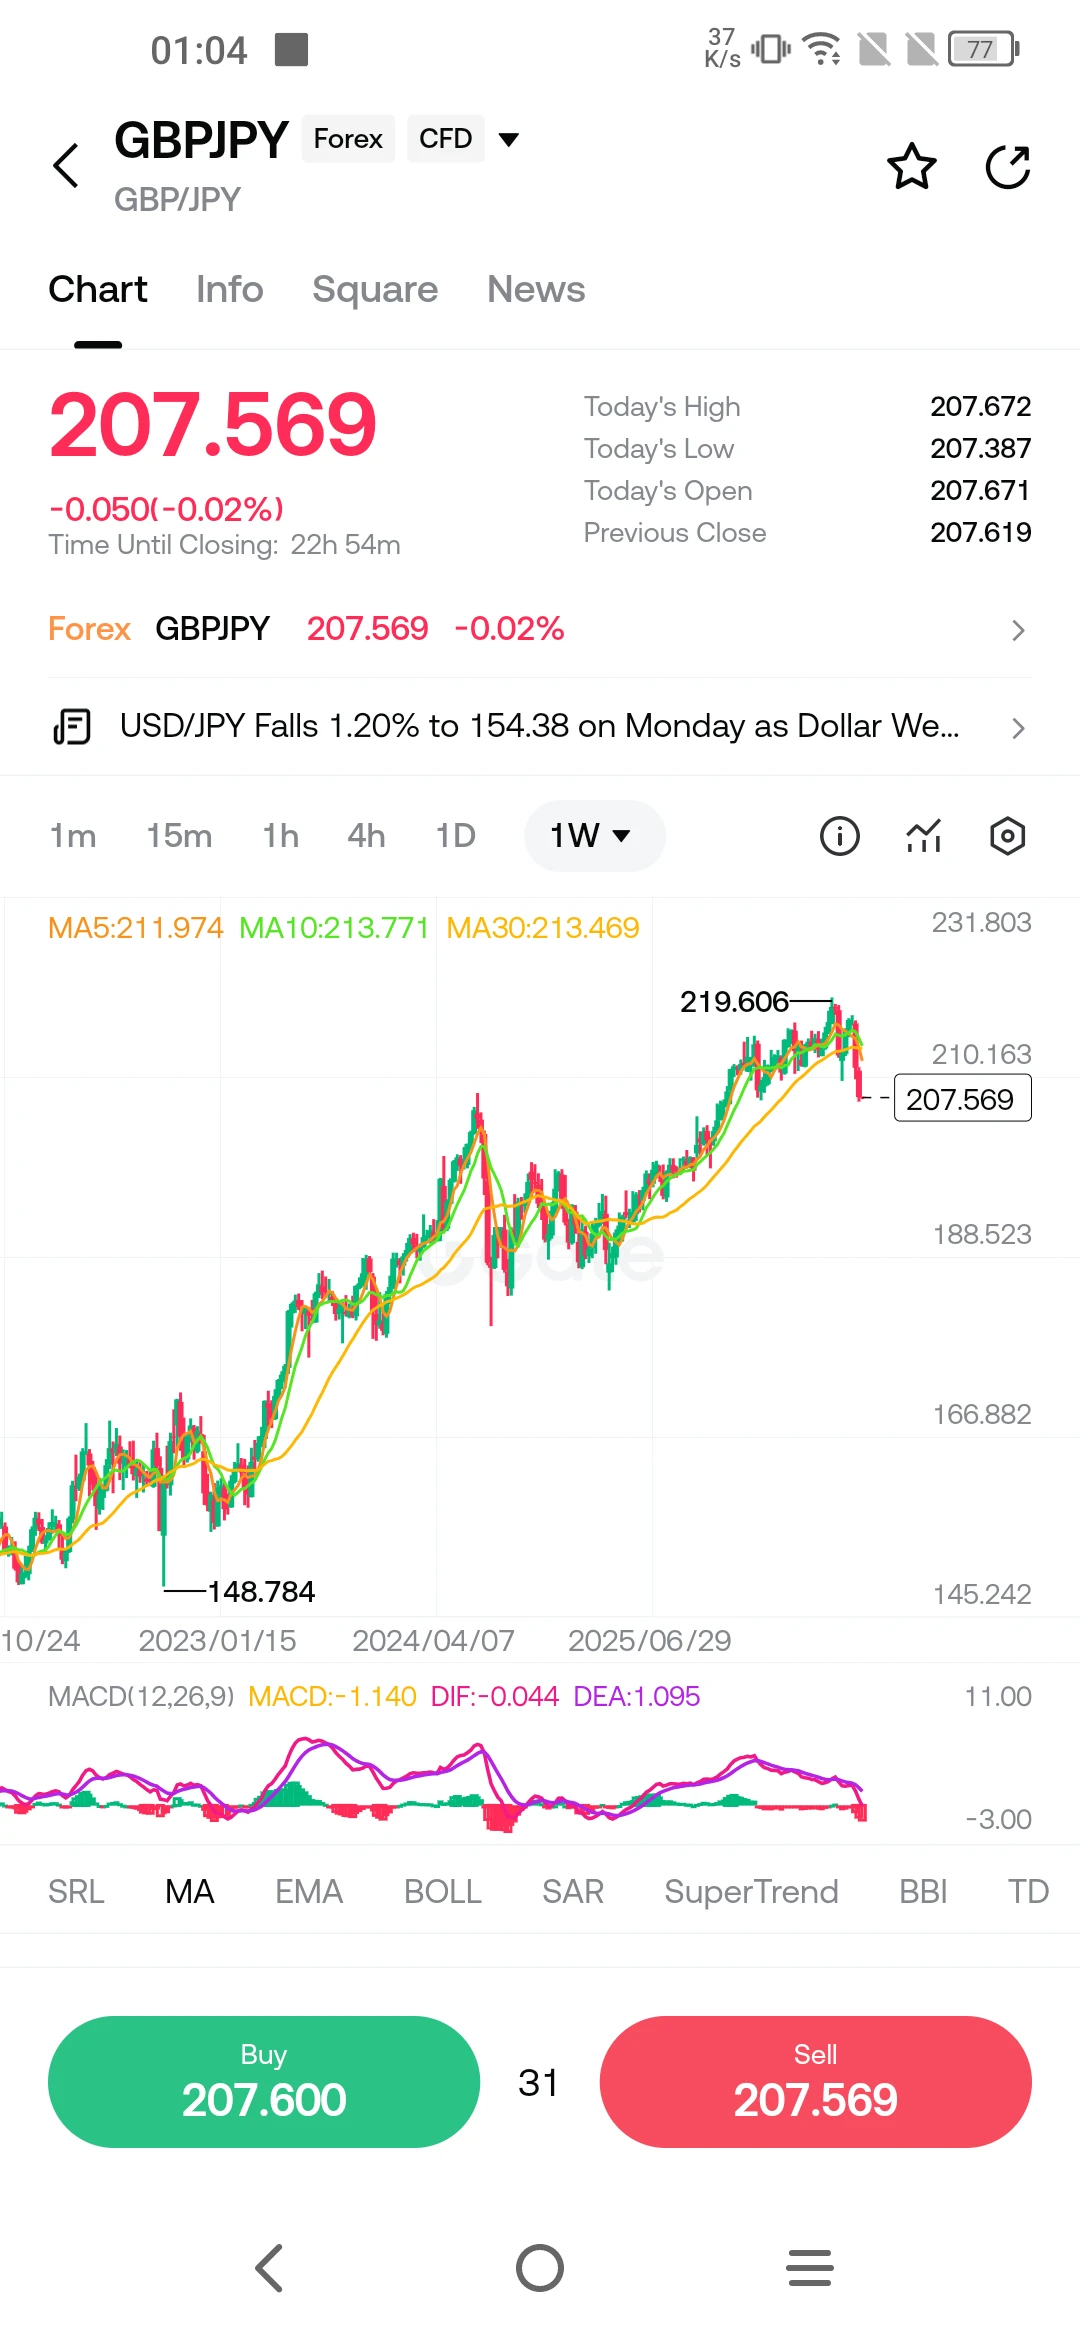
$GBPJPY $USDJPY $EURJPY
O iene desperta: como o aperto silencioso do Japão está reescrevendo as regras das finanças globais
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um escritório de hedge fund em Nova York ou de uma mesa de tesouraria em Cingapura, o gráfico que deveria comandar sua atenção nesta semana não é o do S&P 500 nem o preço do petróleo Brent. É o do iene japonês. Após anos definhando em níveis que o transformaram na moeda de financiamento favorita do mundo, o iene iniciou uma alta que está forçando investidores de todas as classes de ativos a re
User_any
$GBPJPY $USDJPY $EURJPY
O iene desperta: como o aperto silencioso do Japão está reescrevendo as regras das finanças globais
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um escritório de hedge fund em Nova York ou de uma mesa de tesouraria em Cingapura, o gráfico que deveria estar concentrando sua atenção nesta semana não é o do S&P 500 nem o preço do petróleo Brent. É o iene japonês. Após anos definhando em níveis que fizeram dele a moeda de financiamento favorita do mundo, o iene iniciou uma alta que está forçando investidores de todas as classes de ativos a reconsiderar pressupostos mantidos há muito tempo. A moeda se fortaleceu nesta semana até seu nível mais alto desde fevereiro em relação ao dólar, tocando 152,89 por dólar antes de se estabelecer perto de 153,48, em um movimento que surpreendeu até participantes experientes do mercado. Por trás dessa mudança está uma realidade simples, mas profunda: o Banco do Japão não é mais o caso atípico que costumava ser.
Durante grande parte da última década, o Japão ocupou uma posição única na arquitetura financeira global. Era a economia que se recusava a se normalizar. Enquanto o Federal Reserve, o Banco Central Europeu e o Banco da Inglaterra elevaram as taxas para combater a inflação pós-pandemia, o BOJ manteve sua taxa básica em -0,1%, sustentando um compromisso com condições monetárias ultrafrouxas que fizeram do iene a principal moeda mais barata para tomar empréstimos. Essa divergência criou uma das operações mais lucrativas e persistentes das finanças modernas: o carry trade do iene. Os investidores tomavam ienes emprestados a um custo próximo de zero, convertiam os recursos em moedas de maior rendimento e embolsavam a diferença. Estimativas sugerem que os empréstimos de ienes entre fronteiras, uma referência para o carry trade, atingiram o recorde de 360 trilhões de ienes, ou aproximadamente US$ 2,35 trilhões, em março, segundo uma análise da Jefferies baseada em dados do Banco de Compensações Internacionais. Esse foi o maior acúmulo de carry trade em três décadas e tornou-se um pilar fundamental do apetite global por risco.
Esse pilar agora está sob pressão. O BOJ já elevou sua taxa básica para 1,0%, e as expectativas do mercado apontam fortemente para outro aumento de 0,25 ponto percentual, para 1,25%, ao final de sua reunião de dois dias em 18 de setembro. Segundo dados da Tokyo Tanshi, as chances desse aumento estão em 97%, ante apenas 52% há um mês. Mais significativamente, uma pesquisa da Bloomberg com 52 economistas constatou que todos esperam uma mudança em setembro, e quase metade prevê que o BOJ passará a elevar as taxas uma vez por trimestre, uma aceleração dramática em relação ao ritmo anterior de um aumento a cada seis meses. A expectativa para a taxa terminal se estabilizou em torno de 1,75%, implicando mais três aumentos além de setembro. Isso não é um ajuste marginal. É uma mudança fundamental no custo da moeda de financiamento mais importante do mundo.
A alta do iene já está desencadeando consequências visíveis. “O carry trade está vulnerável porque essa desmontagem está acontecendo antes mesmo de o BOJ realizar o aumento esperado”, disse Charu Chanana, estrategista-chefe de investimentos da Saxo, conforme informou a Reuters. “Algumas posições vendidas em iene já foram reduzidas, mas o posicionamento ainda parece significativo, então uma valorização adicional do iene pode transformar uma redução gradual da alavancagem em uma desmontagem muito mais rápida e autorreforçada.” O iene subiu quase 5% até agora em setembro contra as moedas geralmente favoritas do carry trade, incluindo o peso mexicano e a lira turca. Uma desmontagem adicional, segundo Masahiko Loo, da State Street, poderia levar o par dólar-iene para a casa dos 140, dada a substancial posição vendida em aberto.
As implicações para os mercados globais não são hipotéticas nem distantes. Quando os investidores tomam ienes emprestados para financiar posições em ativos de maior rendimento, a alta do iene torna esses empréstimos mais caros para quitar. Se a valorização for suficientemente acentuada, ela pode forçar fundos alavancados a vender esses ativos para cobrir perdas, criando um ciclo de retroalimentação que amplifica a volatilidade em ações, títulos e moedas. Foi exatamente isso que aconteceu em agosto de 2024, quando um aumento de juros do BOJ provocou ondas de choque nos mercados globais durante dias. Desta vez, os riscos são indiscutivelmente maiores. O carry trade cresceu, o posicionamento está mais concentrado e o cenário geopolítico está mais frágil. Preços do petróleo acima de US$ 100 por barril, um conflito ativo entre os Estados Unidos e o Irã e uma trajetória incerta da inflação americana ampliam o risco.
Ainda assim, seria um erro retratar isso exclusivamente como uma história de crise iminente. A valorização do iene reflete algo mais construtivo: a normalização gradual de uma economia que passou uma geração no deserto da deflação e da estagnação. A inflação dos preços ao consumidor do Japão permaneceu acima da meta de 2% do BOJ, situando-se entre 2,5% e 3% nos dados governamentais mais recentes. O banco central reconheceu que sua economia “se recuperou moderadamente”, embora também tenha alertado que as exportações serão afetadas pelas tarifas mais altas decorrentes da política comercial americana. O PIB real cresceu a uma taxa anualizada de 1,1% no trimestre de abril a junho, marcando um terceiro trimestre consecutivo de crescimento positivo, embora o consumo privado e o investimento de capital tenham desacelerado. O Nikkei 225 atingiu máximas recordes, impulsionado pelo recente corte de juros do Fed e pela narrativa mais ampla de reflacionamento.
A dimensão política acrescenta outra camada de complexidade. O primeiro-ministro Shigeru Ishiba está deixando o cargo, e o Partido Liberal Democrata, que governa o país, está realizando uma eleição para sua liderança, com a expectativa de que cinco candidatos entrem na disputa. O próprio BOJ citou a incerteza política doméstica como um fator de risco. O resultado dessa disputa pela liderança moldará a política fiscal nos próximos meses e poderá influenciar o ritmo do aperto monetário. Enquanto isso, os Estados Unidos demonstraram disposição para intervir nos mercados cambiais ao lado do Japão, como fizeram em julho, quando o iene atingiu mínimas de 40 anos. O secretário do Tesouro dos EUA, Scott Bessent, mencionou a possibilidade de uma nova intervenção japonesa, e o membro do conselho do BCE Joachim Nagel indicou que uma ação coordenada poderia ser bem-vinda em determinadas circunstâncias. Essa postura cooperativa sugere que as principais economias não são indiferentes à trajetória do iene e estão preparadas para agir caso movimentos desordenados ameacem a estabilidade financeira.
O que um observador cuidadoso deve acompanhar nas próximas semanas? Primeiro, o comunicado de política monetária do BOJ em 18 de setembro e a entrevista coletiva subsequente do governador Ueda. A linguagem utilizada será tão importante quanto a própria decisão sobre os juros. Se o BOJ sinalizar que novos aumentos dependerão dos dados e ocorrerão gradualmente, o iene poderá se estabilizar. Se insinuar um ritmo mais rápido, a desmontagem do carry trade poderá acelerar. Segundo, a reação dos mercados acionários globais, especialmente nos Estados Unidos, onde as ações de tecnologia de alta avaliação se beneficiaram desproporcionalmente do financiamento barato em ienes. Terceiro, a trajetória dos preços do petróleo. Se o petróleo Brent permanecer acima de US$ 100, a pressão inflacionária sobre o Japão, um grande importador de energia, se intensificará, reforçando o argumento a favor de uma política mais restritiva.
A verdade mais profunda é que a era do dinheiro grátis do Japão está chegando ao fim. Durante anos, o carry trade do iene funcionou como um subsídio silencioso para os ativos globais de risco, permitindo que os investidores tomassem empréstimos baratos e buscassem retornos em outros lugares. Esse subsídio agora está sendo retirado, não de forma abrupta, mas constante e deliberada. O mundo está se adaptando a um Japão que já não é a exceção às regras da ortodoxia monetária. A fluidez desse ajuste dependerá da sabedoria dos formuladores de políticas, da resiliência dos mercados e da disposição dos investidores para reconhecer que o cenário mudou. O despertar do iene não é uma crise. É uma correção. E as correções, por mais desconfortáveis que sejam, são como os mercados redescobrem o equilíbrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
repost-content-media
GBPJPY+0,24%
USDJPY+0,34%
EURJPY+0,21%
US500-0,37%
JPN225-1,75%
📢 Transforme seu conteúdo em assinaturas recorrentes
Se você já compartilha insights, análises ou conteúdo original na Gate Square, agora pode ativar as Assinaturas Exclusivas e oferecer mais conteúdo exclusivo aos seus seguidores mais fiéis.
Depois de ativar, você poderá:
✨ Definir seu próprio preço de assinatura
✨ Publicar conteúdo exclusivo para assinantes
✨ Obter renda com assinaturas por meio de uma criação consistente
Começar leva apenas alguns passos 👇
① Acesse seu perfil
② Configurações → Assinatura Exclusiva
③ Defina seu preço e desconto → Ativar agora
④ Selecione Exclusivo para ass
SaharaDreams
📢 Transforme seu conteúdo em assinaturas contínuas
Se você já compartilha insights, análises ou conteúdo original no Gate Square, agora pode ativar as Assinaturas Exclusivas e oferecer conteúdo ainda mais exclusivo aos seus seguidores mais fiéis.
Depois de ativar, você poderá:
✨ Definir seu próprio preço de assinatura
✨ Publicar conteúdo exclusivo para assinantes
✨ Obter renda com assinaturas por meio de criação consistente
Começar leva apenas alguns passos 👇
① Acesse seu perfil
② Configurações → Assinatura Exclusiva
③ Defina seu preço e desconto → Ativar agora
④ Selecione Exclusivo para assinantes ao publicar conteúdo
📌 Requisitos: concluir a verificação de identidade e alcançar VIP ≥ 1
Transforme a criação consistente em valor duradouro.
Ative sua Assinatura Exclusiva do Gate Square hoje.
👉 Acesse o Gate Square: https://www.gate.com/post
🚀 Mais detalhes: https://www.gate.com/help/community-center/moments/23369
#HYPEBreaks88HitsNewAllTimeHigh
HYPE supera o pico anterior e registra nova máxima histórica
O token central da Hyperliquid, HYPE, ultrapassou seu antigo teto e garantiu uma nova máxima histórica, marcando uma forte mudança nas perspectivas. O movimento não é apenas um breve pico impulsionado pelo hype. O volume on-chain, o interesse em aberto e o fluxo de taxas cresceram nas últimas semanas, dando a esse rompimento uma base sólida. Com mais mercados ativos e livros de ordens mais profundos, o HYPE agora está sendo reprecificado como um indicador do uso real da rede.
① Principais motores de c
Z谋谋nxcrypto
#HYPEBreaks88HitsNewAllTimeHigh
HYPE Supera o Pico Anterior e Imprime Nova Máxima Histórica
O token principal da Hyperliquid, HYPE, superou seu teto anterior e atingiu uma nova máxima histórica, marcando uma forte mudança nas perspectivas. O movimento não é um breve pico impulsionado apenas pelo hype. O volume on-chain, o interesse em aberto e o fluxo de taxas se expandiram nas últimas semanas, dando a esse rompimento uma base sólida. Com mais mercados ativos e livros de ordens mais profundos, o HYPE agora está sendo reprecificado como um indicador do uso real da rede.
① Principais Motores de Crescimento da Hyperliquid Chain
A Hyperliquid opera sua própria Layer-1 desenvolvida para negociações de perpétuos em alta velocidade. Seu livro de ordens totalmente on-chain, a baixa latência e o mecanismo de risco claro atraíram fluxos tanto de investidores de varejo quanto profissionais. O lançamento do HIP-3 abriu caminho para a criação de mercados sem permissão, ampliando a diversidade de ativos negociáveis. Mais pares de cauda longa, mais ferramentas desenvolvidas sobre a rede e um fluxo de usuário mais fluido ajudaram a liquidez a crescer. À medida que o uso aumenta, também cresce a demanda direta por HYPE como núcleo de governança e utilidade.
② Estrutura de Oferta e Mecanismo de Recompra
Para entender esse movimento, é preciso analisar o lado da oferta. Uma grande parcela das taxas obtidas pelo protocolo é direcionada a um programa contínuo de recompra. Essa estrutura reduz a oferta em circulação ao longo do tempo e conecta diretamente o uso da rede ao fluxo de valor para os detentores. O vesting é distribuído por um longo período, evitando choques repentinos de oferta. A combinação de recompras impulsionadas por taxas e desbloqueios disciplinados é vista por muitos traders como um ciclo deflacionário e tem sido um pilar fundamental da confiança durante a alta rumo a um novo pico.
③ Liquidez Profunda em Perpétuos On-Chain
A Hyperliquid se tornou líder em perpétuos on-chain em interesse em aberto e volume diário negociado. Livros profundos, spreads reduzidos e alta estabilidade permitem que grandes ordens sejam executadas com baixa derrapagem mesmo durante períodos voláteis. A alta liquidez mantém as taxas de financiamento mais equilibradas e ajuda o sistema a permanecer resiliente. Como o HYPE está no centro desse mecanismo, o crescimento da atividade de negociação retorna como força para o token, e esse ciclo ficou evidente quando o preço rompeu para uma nova máxima.
④ Interesse Mais Amplo e Crescimento do Ecossistema
Uma mudança clara nos últimos meses é o interesse mais amplo de participantes maiores. Melhores ferramentas de custódia, conexões com carteiras e painéis de risco facilitaram a entrada de empresas profissionais. No lado dos desenvolvedores, o impulso também é evidente. Novas interfaces de negociação, cofres para estratégias automáticas e conexões com outras redes ampliaram os casos de uso do HYPE. Subsídios e apoio da tesouraria do ecossistema aceleraram essa expansão, trazendo mais usuários e mais fluxo de taxas para o ciclo.
⑤ O Que Vem Depois do Pico
Uma nova máxima histórica costuma trazer tanto euforia quanto cautela. As métricas de realização de lucros on-chain mostram que recuos de curto prazo continuam possíveis após um movimento tão acentuado. Ainda assim, a saúde fundamental parece sólida. A geração de receita continua forte, os lançamentos de produtos seguem avançando e a atividade da comunidade está alta. Os principais pontos a observar agora são o desempenho dos novos mercados, a velocidade das recompras e a sustentação do apetite por risco. Para o HYPE, essa nova máxima parece menos uma parada final e mais um sinal de que o ecossistema está entrando em sua próxima fase de crescimento.
HYPE-0,05%
$TSLA ‌As ações da TSLA estão sendo negociadas em queda de 6,36%, a US$ 352,41, durante o pregão. A faixa de negociação diária está entre US$ 351,34 e US$ 364,68, com a ação abrindo a US$ 362,07. A empresa, que fechou ontem a US$ 376,35, tem uma capitalização de mercado total de US$ 1,39 trilhão (US$ 1.391,74 bilhões), e sua relação Preço/Lucro (P/E) está registrada em 325,54.
Em termos de indicadores técnicos, as médias móveis de curto prazo mostram a pressão sobre o preço e os potenciais níveis de suporte. O nível da MA5, em US$ 361,95, e o nível da MA10, em US$ 355,80, estão formando resis
LuxeAnalyst
$TSLA ‌As ações da TSLA estão sendo negociadas em queda de 6,36%, a US$ 352,41, nas negociações intradiárias. A faixa de negociação diária está entre US$ 351,34 e US$ 364,68, com a ação abrindo a US$ 362,07. A empresa, que fechou a US$ 376,35 ontem, tem uma capitalização de mercado total de US$ 1,39 trilhão (US$ 1.391,74 bilhões), e seu índice Preço/Lucro (P/L) está registrado em 325,54.
Em termos de indicadores técnicos, as médias móveis de curto prazo mostram a pressão sobre o preço e os possíveis níveis de suporte. O nível da MA5, em US$ 361,95, e o da MA10, em US$ 355,80, estão formando resistência logo acima do preço atual, enquanto o nível da MA30, em US$ 337,36, representa a linha de suporte inferior. Embora a reação de alta iniciada a partir da mínima de US$ 297,38 testada em agosto continue, um processo de consolidação está em andamento abaixo do pico de US$ 453,40 registrado em maio.
Os desenvolvimentos internos e os processos operacionais estão concentrados em tecnologias de direção autônoma e etapas de comercialização. As operações da frota Cybercab e Robotaxi lançadas em Austin, Texas, simbolizam a estratégia de transformação da Tesla para além de sua identidade como fabricante automotiva, tornando-se uma plataforma de software e transporte autônomo de alta margem. O acúmulo de dados de quilometragem no sistema FSD (Full Self-Driving), as receitas do modelo de assinatura e o crescimento das unidades de armazenamento de energia estão entre os fatores que sustentam a estabilidade financeira da empresa diante das flutuações nas entregas de veículos tradicionais.
As pressões macroeconômicas estão afetando o estado geral do setor automotivo e de veículos elétricos (EV). O efeito restritivo do ambiente de juros altos sobre os financiamentos de veículos e o aumento da concorrência no mercado global (especialmente de fabricantes baseados na China e dos movimentos da BYD) estão limitando os volumes de vendas de veículos tradicionais. Apesar da concorrência de preços no setor, a infraestrutura de IA da Tesla, seu modelo de produção verticalmente integrado e a ênfase em sua rede de carregamento se destacam como fatores fundamentais que diferenciam a empresa do restante do setor.
As discussões sobre a avaliação de mercado continuam girando em torno da questão de saber se a empresa deve ser avaliada como uma fabricante automotiva ou como uma plataforma de IA. Você pode acompanhar o fluxo de preços em tempo real, o equilíbrio do livro de ofertas e os indicadores técnicos das ações da Tesla (TSLA) pela plataforma Gate.
#Tesla #TSLA #MarketUpdate #TechStocks
$TSLA ‌ DYOR 🔎 NFA ✔️
TSLA+0,51%
BYD+0,70%
Bitlayer (BTR), o ativo nativo do ecossistema Bitlayer, continua buscando consolidação em seus níveis mínimos após um recuo acentuado de 70,2% nos últimos 7 dias. O par à vista BTR/USDT, recuperando-se da mínima intradiária de 0,04547 USDT com interesse comprador, subiu 10,58%, para 0,05278 USDT. Os contratos futuros perpétuos (Perp) estão sendo negociados a 0,05298 USDT, em alta de 10,74%.
Indicadores de volume e fluxos de capital
Apesar da recuperação imediata do preço, os dados do mercado de derivativos e dos fluxos de capital indicam uma perspectiva cautelosa:
Volume de negociação: nas últ
Z谋谋nxcrypto
Bitlayer (BTR), o ativo nativo do ecossistema Bitlayer, continua buscando consolidação em seus níveis de fundo após uma forte retração de 70,2% nos últimos 7 dias. O par à vista BTR/USDT, recuperando-se da mínima intradiária de 0,04547 USDT com interesse comprador, subiu 10,58%, para 0,05278 USDT. Os contratos futuros perpétuos (Perp) estão sendo negociados a 0,05298 USDT, em alta de 10,74%.
Indicadores de Volume e Fluxos de Capital
Apesar da recuperação imediata do preço, os dados do mercado de derivativos e dos fluxos de capital indicam uma perspectiva cautelosa:
Volume de negociação: Nas últimas 24 horas, o mercado à vista da Gate registrou um volume de negociação de 59,69 milhões de BTR e um volume em circulação de 3,08 milhões de USDT.
Posições alavancadas: O tamanho total das posições alavancadas no mercado futuro diminuiu 23,57% nas últimas 24 horas, indicando uma certa saída de capital do mercado.
Profundidade do mercado e equilíbrio dos takers: A leve predominância do volume de vendedores taker no fluxo de negociação sugere que a tendência de alta ainda não é sustentada por uma forte acumulação institucional.
Níveis dos osciladores: O Índice de Força Relativa (RSI) está na zona neutra, em 45,3, enquanto o MFI (Índice de Fluxo de Dinheiro) atingiu 75,77, refletindo a aceleração momentânea das entradas de capital de curto prazo.
Níveis técnicos e perspectiva da tendência
No gráfico, o preço continua sendo negociado bem abaixo das médias móveis de longo prazo. A onda de alta, iniciada a partir da mínima histórica de 0,01623 USDT, testou o pico de 0,22199 USDT, seguida por uma forte liquidação que trouxe o preço de volta aos níveis atuais.
Para a continuidade de possíveis movimentos de reação de alta, a sustentação acima do nível de 0,06023 USDT é considerada crítica; os níveis de resistência técnica estão localizados em 0,18700 USDT, 0,21554 USDT, 0,24409 USDT e 0,27263 USDT, respectivamente. Apesar dos sinais de estabilização de curto prazo, deve-se observar que a estrutura técnica de médio prazo ainda não se recuperou totalmente.
Para investidores que acompanham os pares à vista e futuros BTR/USDT pela plataforma Gate, o foco principal está na acumulação de volume nas mínimas e nas mudanças nas posições alavancadas. Monitorar em tempo real a profundidade do livro de ordens e as taxas de financiamento na Gate é importante para avaliar racionalmente a volatilidade de curto prazo.
#Bitlayer #BTR #DeFi #CryptoAnalysis
DYOR 🔎 NFA ✔️
BTR+3,12%
$XAGUSD A Anatomia da Queda do Ouro e da Prata: o Fed, a Geopolítica e a Nova Demanda
O mercado de metais preciosos tem enfrentado intensa pressão vendedora nos últimos dias. O ouro está sendo negociado em queda de 0,50%, a US$ 4.432, e a prata recua 0,21%, para US$ 66,20. Ambos os metais tentam se recuperar após as fortes perdas registradas na sexta-feira.
Sinais do Fed
A principal pressão sobre os metais preciosos veio do discurso do presidente do Federal Reserve, Kevin Warsh, no simpósio de Jackson Hole. Warsh enfatizou que a inflação ainda não atingiu o nível desejado, afirmando clarament
Yuewen
$XAGUSD A Anatomia da queda do ouro e da prata: o Fed, a geopolítica e a nova demanda
O mercado de metais preciosos esteve sob intensa pressão de venda nos últimos dias. O ouro está sendo negociado em queda de 0,50%, a US$ 4.432, e a prata recua 0,21%, para US$ 66,20. Ambos os metais tentam se recuperar após as fortes perdas registradas na sexta-feira.
Sinais do Fed
A principal pressão sobre os metais preciosos veio do discurso do presidente do Federal Reserve, Kevin Warsh, no simpósio de Jackson Hole. Warsh enfatizou que a inflação ainda não atingiu o nível desejado, afirmando claramente que o Fed não terminará até que a meta de 2% seja alcançada.
Essas declarações fizeram os mercados elevarem a probabilidade de uma alta de juros na reunião de setembro de 35% para 57%-60%. A expectativa de uma alta de juros reduz a atratividade de ativos sem rendimento, como ouro e prata. O rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 4,73%, enquanto o índice do dólar se fortaleceu para 99,71.
Tensões geopolíticas
As recentes tensões militares entre os EUA e o Irã impulsionaram os preços do petróleo e adicionaram um novo elemento de incerteza aos mercados. O WTI subiu para US$ 86,39 e o Brent, para US$ 92,14, reacendendo as preocupações com a inflação. Preços elevados de energia dificultam que os bancos centrais flexibilizem a política monetária.
Novas áreas de demanda
Embora os metais preciosos estejam sob pressão no curto prazo, novas áreas de demanda estão surgindo no médio e longo prazo.
Um grande movimento da Coreia do Sul: o Mirae Asset Financial Group planeja construir um negócio de ativos digitais no valor de 150 trilhões de won (aproximadamente US$ 109 bilhões) por meio de sua plataforma Digital X. O plano visa tokenizar ouro, prata e eletricidade. Os ativos de clientes da Mirae Asset, de 1.500 trilhões de won, constituem um recurso significativo para atingir esse objetivo.
Movimento do ouro da Türkiye: o Banco Central da República da Turquia realizou um leilão de swap de ouro de 6 toneladas por liras. Esse movimento demonstra o papel desempenhado pelo ouro nas estratégias de gestão de reservas.
Perspectivas de curto e médio prazo
Tecnicamente, o ouro sofreu uma queda acentuada de 3,2% na sexta-feira. Essa foi a maior perda diária desde o início de junho. Apesar disso, o ouro subiu aproximadamente 10% em agosto, apresentando seu melhor desempenho mensal desde janeiro.
Especialistas estabelecem a faixa de US$ 4.300 a US$ 4.700 para o ouro e de US$ 70 a US$ 85 para a prata como cenário-base para o próximo período. Em um cenário otimista, o ouro tem potencial para subir para US$ 5.000 a US$ 5.600, e a prata, para US$ 95 a US$ 120.
Os próximos dados de payroll não agrícola dos EUA serão fundamentais para a decisão do Fed em setembro. Dados fracos podem reduzir as expectativas de altas nas taxas de juros, favorecendo os metais preciosos.
As informações compartilhadas aqui não constituem aconselhamento de investimento. Faça sua própria pesquisa.
XAGUSD-0,87%
XAUUSD-0,41%
$XTIUSD ‌Os preços do petróleo bruto apresentaram uma tendência significativa de alta nos últimos dias. O WTI está sendo negociado a US$ 86,39, enquanto o petróleo Brent encontra compradores a US$ 92,14. Ambos os tipos de petróleo subiram entre 2,3% e 2,8%.
Então, o que está por trás dessa alta? Vamos analisar os acontecimentos das últimas 24 horas e da última semana.
Eventos das últimas 24 horas
Cortes na produção: Ciberataques contra a infraestrutura energética no Golfo do México pelos EUA e o aumento da atividade de furacões na região geraram preocupações com a oferta.
Demanda surpreendent
Yuewen
$XTIUSD ‌Os preços do petróleo bruto apresentaram uma tendência significativa de alta nos últimos dias. O WTI está sendo negociado a US$ 86,39, enquanto o petróleo Brent encontra compradores a US$ 92,14. Ambos os tipos de petróleo subiram entre 2,3% e 2,8%.
Então, o que está por trás dessa alta? Vamos analisar os acontecimentos das últimas 24 horas e da última semana.
Eventos das Últimas 24 Horas
Cortes de Produção: Ciberataques contra a infraestrutura energética no Golfo do México pelos EUA e o aumento da atividade de furacões na região geraram preocupações com a oferta.
Demanda Surpreendente do Japão: O anúncio do Banco do Japão sobre um acordo de swap cambial para importações de energia impactou positivamente as expectativas em relação à demanda por petróleo nos mercados asiáticos.
Movimentos de Recomposição de Estoques: Sinais de que o Departamento de Energia dos EUA pode fazer compras para recompor as reservas estratégicas de petróleo deram suporte aos preços.
Principais Desenvolvimentos da Última Semana
Reunião da OPEP+: O grupo OPEP+ realizou uma reunião técnica nesta semana para avaliar as condições do mercado. Os sinais da reunião indicaram que os atuais cortes de produção continuarão.
Dados de Estoques: Dados da Administração de Informação sobre Energia dos EUA mostraram que os estoques de petróleo bruto diminuíram mais do que as expectativas do mercado na última semana. A queda nos estoques reforçou a percepção de uma demanda forte.
Desafios de Produção na Líbia: Problemas técnicos nas instalações de produção na Líbia causaram uma perda de oferta de aproximadamente 300 mil barris por dia. Isso reduziu ainda mais o excedente global de oferta, que já era limitado.
Fique Atento no Curto Prazo
Dados dos EUA: Os pedidos semanais de auxílio-desemprego e os dados de crescimento fornecerão pistas sobre a trajetória da demanda por petróleo.
Compras Chinesas: O novo pacote de estímulos econômicos da China pode aumentar as importações de energia. Isso pode dar suporte à alta dos preços.
Decisões Japonesas: As decisões de política monetária do Banco do Japão afetarão os preços do petróleo em ienes.
O mercado de petróleo continua sua tendência de alta, com cortes do lado da oferta e expectativas otimistas em relação à demanda. Nos próximos dias, os sinais da OPEP+ e os dados de estoques dos EUA serão decisivos para determinar a direção dos preços.
As informações compartilhadas aqui não constituem aconselhamento de investimento. Faça sua própria pesquisa.
XTIUSD+2,67%
BZ+2,47%
$TSLA ‌ As ações da Tesla começaram a nova semana com uma forte alta. A TSLA subiu 4,89% em 31 de agosto, chegando a US$ 365,80. Esse aumento fez dela a ação com melhor desempenho do dia nos índices S&P 500 e Nasdaq 100.
Então, o que está por trás dessa alta?
Uma Nova Percepção do Setor de Energia
Um anúncio feito por Elon Musk no fim de semana criou uma nova percepção nos mercados. Musk anunciou que a Tesla e a SpaceX estão construindo, cada uma, 100 GW de capacidade de geração de energia solar por ano. Esse anúncio mudou completamente a perspectiva sobre o negócio de energia da Tesla. À med
Yuewen
$TSLA ‌ As ações da Tesla começaram a nova semana com uma forte alta. TSLA subiu 4,89% até 31 de agosto, alcançando US$ 365,80. Esse aumento fez dela a ação com melhor desempenho do dia tanto no índice S&P 500 quanto no Nasdaq 100.
Então, o que está por trás dessa alta?
Uma nova percepção do setor de energia
Um anúncio feito por Elon Musk no fim de semana criou uma nova percepção nos mercados. Musk anunciou que a Tesla e a SpaceX estão construindo, cada uma, 100 GW de capacidade de geração de energia solar anualmente. Esse anúncio levou o negócio de energia da Tesla a uma perspectiva completamente diferente. À medida que os data centers de IA consomem cada vez mais eletricidade, criando uma nova demanda no setor de energia, o negócio de armazenamento de energia e energia solar da Tesla parece ter potencial para preencher essa lacuna.
Musk também afirmou que a SpaceX poderia acelerar o prazo de comissionamento de turbinas a gás natural produzindo internamente as pás dessas turbinas, reduzindo o tempo para a inicialização para 18 meses. Esse detalhe foi interpretado pelos investidores como um sinal do aprofundamento da competitividade do ecossistema de energia da Tesla.
Mudança de paradigma na condução autônoma
A Tesla também está na vanguarda de uma transformação significativa na tecnologia de condução autônoma. A empresa abandonou completamente os sensores LiDAR e os mapas de alta resolução pré-mapeados, antes considerados indispensáveis para a condução autônoma. Em vez disso, está adotando um sistema que funciona com 8 sensores de câmera e redes neurais de inteligência artificial avançada.
A Tesla está fazendo um investimento maciço no treinamento de modelos de ponta a ponta (E2E) usando dezenas de milhares de clusters de GPUs da Nvidia. Essa abordagem reflete uma mudança de paradigma na condução autônoma. Enquanto, no método tradicional, as fases de percepção, tomada de decisão e controle são codificadas separadamente, no método E2E todo o processo é ensinado a uma única rede neural de inteligência artificial.
Empolgação e tensão em relação ao Robotaxi
O evento Cybercab da Tesla, que será realizado em 3 de setembro, é outra fonte de empolgação nos mercados. As notícias de que os Cybercabs começaram a operar sem motorista em Austin, juntamente com declarações de executivos da Tesla, tiveram um impacto positivo sobre a ação.
No entanto, há vozes que se opõem a esse otimismo. Gary Black, da Future Fund, questiona as premissas otimistas usadas nas avaliações de robotáxis. Black afirma que os serviços de robotáxi podem rapidamente se tornar comoditizados e que os modelos de avaliação nessa área se baseiam em premissas irreais de domínio do mercado.
Resultados financeiros e desafios
Analisando os principais indicadores da Tesla, a situação parece mais complexa. Embora a receita da empresa no segundo trimestre tenha aumentado 26%, para US$ 28,24 bilhões, o lucro ajustado por ação ficou significativamente abaixo das expectativas.
O plano de despesas de capital de US$ 250 bilhões, especialmente os investimentos no projeto do robô Optimus e na infraestrutura de inteligência artificial, está pressionando as margens. Na verdade, o fluxo de caixa livre da empresa passou de positivo a negativo, e a margem operacional caiu de 4% para 1,4%.
A atual relação preço/lucro é de 338. Essa relação está bem acima da mediana histórica de 107, indicando que o mercado tem expectativas significativas de crescimento para a Tesla.
A Tesla capturou uma onda de otimismo de curto prazo nos mercados com seus avanços em energia e condução autônoma. No entanto, é importante lembrar que a empresa ainda enfrenta pressões significativas sobre as margens e um alto risco de avaliação. No próximo período, os investidores acompanharão de perto como tanto o lançamento do robotáxi quanto o plano de investimento de US$ 250 bilhões afetarão a lucratividade.
Estas informações não constituem aconselhamento de investimento. Faça sua própria pesquisa.
TSLA+0,51%
$ZHIPU AI As ações da Zhipu AI estão sendo negociadas a HKD 1.195 na Bolsa de Valores de Hong Kong. Elas subiram 9,63% no intradiário. O nível mais alto atingido foi de HKD 1.195, e o mais baixo foi de HKD 1.038. A ação abriu a HKD 1.079. Sua capitalização de mercado é de aproximadamente HKD 556 bilhões.
Vejamos os indicadores técnicos. A média móvel de 5 dias está em 1.106, a média de 10 dias está em 1.074 e a média de 30 dias está em 1.117. O indicador MACD está em 18,61. O DIF está em -45,66, e o DEA está em -64,28.
A Zhipu AI é conhecida como a maior desenvolvedora independente da China de
Yuewen
$ZHIPU AI As ações da Zhipu AI estão sendo negociadas a HKD 1.195 na Bolsa de Valores de Hong Kong. Elas subiram 9,63% no intradiário. O nível mais alto alcançado foi de HKD 1.195, e o mais baixo foi de HKD 1.038. A abertura ocorreu a HKD 1.079. Sua capitalização de mercado é de aproximadamente HKD 556 bilhões.
Vamos analisar os indicadores técnicos. A média móvel de 5 dias está em 1.106, a média de 10 dias está em 1.074 e a média de 30 dias está em 1.117. O indicador MACD está em 18,61. O DIF está em -45,66, e o DEA está em -64,28.
A Zhipu AI é conhecida como a maior desenvolvedora independente de modelos de linguagem de grande escala da China. Ela foi fundada em 2019 por meio de uma transferência de tecnologia da Universidade Tsinghua. A empresa opera com sua arquitetura original de algoritmo GLM e é chamada de “OpenAI da China”.
A empresa abriu seu capital na Bolsa de Valores de Hong Kong em janeiro de 2026. Lançada com o título de “primeira grande empresa de modelos de linguagem do mundo”, sua oferta pública inicial teve uma demanda 1.159 vezes superior à oferta em Hong Kong e 15 vezes superior internacionalmente.
Analisando a estrutura de receita da empresa, ela gerou 7,24 bilhões de yuans em receita em 2024. No entanto, devido às altas despesas com P&D, seu lucro líquido atualmente é negativo. Em 2024, ela gastou 21,95 bilhões de yuans em P&D. 74% de seus funcionários atuam em P&D.
Modelo GLM-5.3
A Zhipu AI lançou recentemente seu modelo GLM-5.3 como código aberto. Esse modelo se destaca em três áreas:
Capacidade de programação: O GLM-5.3 tem as capacidades de programação mais fortes entre os modelos de código aberto, apresentando desempenho 50% superior ao do GLM-5.2.
Cibersegurança: O modelo apresenta fortes capacidades de revisão de código e detecção de vulnerabilidades, competindo com os melhores modelos comerciais nessa área.
Estratégia de código aberto: Os pesos do modelo são disponibilizados inteiramente como código aberto. O uso comercial é permitido para empresas com receitas anuais inferiores a US$ 100 bilhões.
Setor de IA e Zhipu
A corrida pela IA está se acelerando na China. A Zhipu AI é uma participante importante no crescente ecossistema doméstico de modelos, apoiado pelo governo. Sua arquitetura GLM pode operar em mais de 40 chips domésticos, dando à empresa vantagens tanto tecnológicas quanto políticas.
Globalmente, o modelo é avaliado em testes como estando no mesmo nível de grandes participantes, como Claude Fable 5 e GPT-5.6 Sol.
Estas informações não constituem aconselhamento de investimento. Faça sua própria pesquisa.
#𝗚𝗮𝘁𝗲 #STOCKS
ZHIPU AI-7,06%
Relatório de resultados da NVIDIA no 2º trimestre de 2027: expectativas do mercado e resultados efetivos
Resultados financeiros e reação do mercado
A NVIDIA anunciou seus resultados do segundo trimestre do ano fiscal de 2027 após o fechamento do mercado em 26 de agosto de 2026. A empresa reportou um lucro por ação de US$ 2,39, superando as expectativas dos analistas de US$ 2,09 por ação em US$ 0,30. Esse resultado ocorre em um momento em que a receita da NVIDIA quase dobrou; a expectativa consensual de receita era de aproximadamente US$ 92 bilhões.
Financeiramente, a empresa continua forte. A
Yuewen
Relatório de resultados da NVIDIA no 2º trimestre de 2027: expectativas do mercado e resultados reais
Resultados financeiros e reação do mercado
A NVIDIA anunciou seus resultados do segundo trimestre do ano fiscal de 2027 após o fechamento do mercado em 26 de agosto de 2026. A empresa reportou lucro por ação de US$ 2,39, superando as expectativas dos analistas de US$ 2,09 por ação em US$ 0,30. Esse resultado ocorre em um momento em que a receita da NVIDIA quase dobrou; a expectativa de consenso para a receita era de aproximadamente US$ 92 bilhões.
Financeiramente, a empresa continua forte. A margem de lucro líquido é de 62,97% e o retorno sobre o patrimônio líquido é de 96,94%. A empresa também anunciou um novo programa de recompra de ações de US$ 80 bilhões, abrangendo aproximadamente 1,5% das ações existentes.
No entanto, a reação do mercado permaneceu cautelosa. Nos últimos quatro trimestres, as ações da NVIDIA caíram em média de 3% a 5%, apesar de superarem as expectativas. Isso indica que o mercado já não considera que “superar as expectativas” seja suficiente e estabeleceu um parâmetro mais elevado. Hoje, a ação é negociada a US$ 209,69, com uma capitalização de mercado de aproximadamente US$ 5,07 trilhões.
O cenário por trás das expectativas
Antes desses resultados, os mercados de opções precificavam uma movimentação de 5,4% na ação, indicando uma oscilação de aproximadamente US$ 280 bilhões na capitalização de mercado. Essa taxa está abaixo da média de 7,4% dos últimos 12 trimestres e sugere que o mercado esperava um resultado mais previsível.
Os analistas observam que a receita esperada para o terceiro trimestre é de cerca de US$ 104 bilhões, e esse número será o indicador mais importante para determinar se a NVIDIA conseguirá manter seu ritmo de crescimento. O segmento de data centers continua sendo o principal impulsionador do crescimento da empresa, respondendo por aproximadamente 92% da receita total.
Principais fatores para o próximo período
Os analistas destacam que os seguintes fatores serão decisivos para o mercado no próximo período:
• Transição para Vera Rubin: o cronograma de produção e entrega dos chips Vera Rubin de próxima geração
• Pressão sobre as margens: o impacto do aumento dos custos de memória de alta largura de banda sobre as margens de lucro bruto
• Mercado chinês: avanços nas remessas aprovadas de chips H200 para a China
• Financiamento de infraestrutura: percepção do mercado sobre o pacote de financiamento de US$ 500 bilhões da NVIDIA para clientes
Em conclusão, embora a NVIDIA continue apresentando um forte desempenho financeiro, o mercado agora está concentrado na sustentabilidade da trajetória de crescimento da empresa. A consolidação da ação na faixa de US$ 190 a US$ 230 e as quedas recentes indicam que os investidores estão hesitantes quanto à possibilidade de os gastos com infraestrutura de IA terem atingido o pico.
Faça sua própria pesquisa 🔎 Nada de aconselhamento financeiro ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
👉👉👉 $NVDA ‌O calendário exclusivo do ano fiscal da Nvidia está criando essa confusão.
O ano fiscal da Nvidia não coincide com o ano-calendário; o ano fiscal da empresa normalmente termina por volta de janeiro/fevereiro. Portanto, agora, em agosto de 2026, a empresa está divulgando os resultados do que chama de “segundo trimestre do ano fiscal de 2027”, mas que, na realidade, termina em julho de 2026. Essa é uma convenção de nomenclatura padrão que a Nvidia usa há anos, referindo-se a um trimestre do ano-calendário atual, mas atribuindo a ele o nome do ano seguinte.
Portanto, a expressão “a
Z谋谋nxcrypto
👉👉👉 $NVDA ‌O calendário fiscal exclusivo da Nvidia está criando essa confusão.
O ano fiscal da Nvidia não coincide com o ano-calendário; o ano fiscal da empresa normalmente termina por volta de janeiro/fevereiro. Portanto, agora, em agosto de 2026, a empresa está divulgando resultados do que chama de “segundo trimestre do ano fiscal de 2027”, mas que, na realidade, termina em julho de 2026. Essa é uma convenção de nomenclatura padrão que a Nvidia usa há anos, referindo-se a um trimestre do ano-calendário atual, mas atribuindo a ele o nome do ano seguinte.
Portanto, a expressão “ano fiscal de 2027” não se refere a um balanço patrimonial do ano-calendário de 2027, que ainda não ocorreu; ela simplesmente reflete a convenção de nomenclatura do calendário contábil interno da Nvidia. Os números divulgados hoje abrangem um período de três meses que já ocorreu e foi concluído, terminando em julho de 2026. Esse tipo de convenção de nomenclatura de ano fiscal “deslocado” não é exclusivo da Nvidia; muitas empresas de tecnologia e semicondutores adotam uma abordagem semelhante. Por isso, é importante lembrar que, quando você vê expressões como “FY27 Q2” nas notícias, elas não correspondem exatamente ao ano-calendário.
DYOR 🔎
NVDA-0,09%
$DGAI #DGAI
Os mercados de IA e de novos lançamentos apresentaram hoje um cenário verdadeiramente parabólico, com DGrid AI liderando todo o painel.
DGAI/USDT é negociado a US$ 0,76000, encerrando com um ganho diário de +1.420,00%, enquanto a ação no mercado à vista mostra uma expansão extrema. Duas forças distintas estão por trás desse movimento: um short squeeze de nova listagem, depois que DGAI abriu a US$ 0,05000 e disparou para a máxima intradiária de US$ 2,08236, e uma onda de rotação para o setor de IA que torna ativos novos de baixa capitalização mais atraentes para compradores agressi
LuxeAnalyst
$DGAI #DGAI
Os mercados de IA e de novos lançamentos apresentaram hoje um cenário verdadeiramente parabólico, com a DGrid AI liderando todo o painel.
DGAI/USDT é negociado a US$ 0,76000, encerrando com alta diária de +1420,00%, enquanto a ação no mercado à vista mostra uma expansão extrema. Duas forças distintas estão por trás desse movimento: um short squeeze de nova listagem depois que DGAI abriu a US$ 0,05000 e disparou até a máxima intradiária de US$ 2,08236, e um aumento na rotação do setor de IA que torna ativos novos de baixa capitalização mais atraentes para compradores agressivos. O volume negociado elevado de 24h, de US$ 15,85 milhões, sobre um volume de 41,04 milhões de DGAI indica uma acumulação massiva na estreia, mostrando que os investidores estão posicionando DGAI mais como uma aposta de infraestrutura de IA de alto beta do que como um ativo de reversão à média.
Observando o cenário geral de hoje, os números são verdadeiramente extraordinários: a partir de uma abertura em torno de US$ 0,05000 em 24/08 às 11:00, DGAI subiu 4064% até US$ 2,08236 dentro do primeiro candle de 4h, antes de se consolidar em US$ 0,76000. Isso marca um rompimento a partir de uma base de nova listagem, sem histórico de preços anterior — Hoje, 7 dias, 30 dias, 90 dias, 180 dias e 1 ano mostram 0,00% antes de hoje, confirmando que esta é uma descoberta de preço do primeiro dia. O ativo ocupa o Nº 1 entre as maiores altas e o Nº 1 entre os Novos na Gate, com a etiqueta Novo atuando como o principal catalisador.
No aspecto técnico, a verdadeira história de destaque é a estrutura das EMAs. No gráfico de 4h, a EMA5 está em US$ 0,58074, a EMA10 em US$ 0,49887 e a EMA30 em US$ 0,42537. O preço sendo negociado bem acima das três, em um alinhamento perfeitamente altista, confirma que o forte momentum permanece intacto após o pavio vertical, com a EMA5 em US$ 0,58074 atuando como suporte dinâmico imediato. A faixa de 24h entre US$ 0,05000 e US$ 2,08236 define uma banda de volatilidade de 4064%, a maior da Gate hoje. O MFI(14,80,50,20) em 73,41878, logo abaixo do limite de sobrecompra de 80, confirma entradas de capital extremamente fortes, embora ainda haja espaço antes da exaustão — semelhante à forma como os tokens de infraestrutura de IA subiram na estreia.
DGAI está experimentando dinâmicas de oferta semelhantes às de outros lançamentos novos de IA, com a oferta circulante inicial se aproximando de um efeito de escassez, limitando a oferta líquida durante os leilões de abertura. No entanto, um aumento na demanda pela narrativa de IA está ajudando a compensar a realização de lucros a partir do topo de US$ 2,08236, assim como ocorreu com o movimento inicial de preço de LIT. A consolidação em US$ 0,76000 após o pico de US$ 2,08236 indica que a realização de lucros está sendo absorvida.
Outros tokens de IA estão apresentando um desempenho mais calmo em comparação com DGAI. O ganho diário médio do setor está em torno de 5-10%, deixando a alta de +1420,00% de DGAI como o ponto absolutamente fora da curva na corretora. O mercado mais amplo espera que os ativos de IA permaneçam altamente voláteis no primeiro dia.
O denominador comum que reúne esse cenário é que a narrativa crescente sobre computação de IA, o aumento da atenção à listagem na Gate e a possível atividade de novos formadores de mercado estão sustentando o preço, indicando que os riscos para DGAI continuam inclinados à manutenção de uma alta volatilidade. O nível de US$ 0,58074 da EMA5 será fundamental para sustentar a continuação em direção a um novo teste de US$ 2,08236.
Para quem acompanha DGAI diretamente pela Gate Spot, o ponto principal a observar é que grande parte dessa alta é impulsionada pela acumulação à vista na estreia a partir de US$ 0,05000 e pelo prêmio de short squeeze da listagem até US$ 2,08236. A sustentabilidade depende tanto da estabilidade do BTC quanto da capacidade de DGAI de se manter acima de US$ 0,49887. Os detalhes das próximas atualizações do roteiro da DGrid AI e da rotação do setor de IA nos próximos dias serão os desenvolvimentos mais críticos para determinar se essa consolidação em US$ 0,76000 representa uma mínima mais alta antes de um novo teste de US$ 2,08236 ou uma desaceleração mais profunda.
#GateStockInsightsChallenge
DGAI+1,57%
LIT+5,12%
BTC+0,34%
$LTC #LTC
O mercado focado em Layer1 e pagamentos apresentou hoje um cenário de consolidação, com o Litecoin recuando após uma forte alta semanal.
LTC/USDT é negociado a US$ 51,54, encerrando com uma perda diária de -1,68%, enquanto o contrato perpétuo LTCUSDT é negociado a US$ 51,54, em queda de -1,55%. Duas forças distintas estão por trás desse movimento: uma rejeição técnica após o LTC disparar para US$ 55,44 em 22 de agosto, e uma fase mais ampla de realização de lucros, na qual os ativos principais fazem uma pausa após expansões verticais. O volume moderado de 24 horas, de US$ 13,46 milh
Z谋谋nxcrypto
$LTC #LTC
O mercado focado em Layer1 e pagamentos apresentou hoje um cenário de consolidação, com o Litecoin recuando após uma forte alta semanal.
LTC/USDT é negociado a US$ 51,54, encerrando com perda diária de -1,68%, enquanto o Perp de LTCUSDT é negociado a US$ 51,54, em queda de -1,55%. Duas forças distintas estão por trás desse movimento: uma rejeição técnica após o LTC subir para US$ 55,44 em 22 de agosto, e uma fase mais ampla de realização de lucros, na qual os principais ativos pausam após expansões verticais. O volume negociado moderado de 24 horas, de US$ 13,46 milhões, sobre um volume de 256,42 mil LTC, indica que a distribuição está sendo absorvida perto do suporte, mostrando que os investidores estão posicionando o LTC mais como um ativo Layer1 transacional do que como uma operação de momentum de alto beta.
Observando o cenário geral neste mês, os números continuam construtivos: partindo de uma base em torno de US$ 47,72 em 20 de agosto, o LTC subiu 16,1%, para US$ 55,44, até 22 de agosto. Durante essa fase, o LTC registra queda de -1,62% hoje, mas alta de 15,59% em 7 dias e de 10,75% em 30 dias, enquanto os desempenhos de -0,92% em 90 dias, -11,37% em 180 dias e -56,64% em 1 ano refletem a consolidação anterior. Isso marca um rompimento da faixa lateral de 4 dias entre US$ 47,7 e US$ 49,5, que durou até 21 de agosto. O ativo ocupa a posição Nº 18 em popularidade e Nº 23 em volume na Gate, com a tag Layer1 permanecendo como um pilar central.
No aspecto técnico, o verdadeiro destaque é a estrutura das EMAs. No gráfico de 4 horas, a EMA5 está em US$ 51,91, a EMA10 em US$ 51,97 e a EMA30 em US$ 50,69. O fechamento do preço logo abaixo da EMA5 e da EMA10, após permanecer acima delas por 2 dias, sinaliza uma pausa de curto prazo, enquanto a EMA30 em US$ 50,69 define o suporte estrutural apenas 1,6% abaixo do preço à vista. A faixa de 24 horas entre US$ 51,29 e US$ 54,10 define uma banda estreita de 5,4%, com US$ 51,54 atuando como equilíbrio próximo da mínima. O MFI(14,80,50,20) em 46,27, caindo de acima de 80 para abaixo de 50, confirma que as entradas de capital recuaram de sobrecompradas para neutras, deixando espaço para uma continuação — de forma semelhante ao que ocorreu com as Layer1 de grande capitalização após expansões recentes.
O LTC está passando por uma dinâmica de oferta semelhante à dos metais industriais, com uma taxa de hash estável e a escassez impulsionada pelo halving se aproximando de um efeito de aperto, limitando a oferta líquida. No entanto, um aumento no uso da rede de pagamentos está ajudando a compensar a pressão vendedora dos detentores de curto prazo, assim como as exportações chinesas compensaram as interrupções. A sombra até US$ 50,48 em 23 de agosto agora marca uma mínima mais alta em comparação com a base de US$ 47,72.
Outras Layer1 estão apresentando um desempenho mais calmo em comparação com o pico anterior do LTC. A queda diária de -2,93% da ADA e a alta de +1,50% do BTC deixam a queda de -1,68% do LTC alinhada à consolidação dos ativos de grande capitalização. O mercado mais amplo espera que as Layer1 permaneçam limitadas a uma faixa após ganhos de dois dígitos em 7 dias, com a alta semanal de 15,59% do LTC destacando a recuperação contínua.
O denominador comum que reúne esse cenário é que o aumento da atividade on-chain, a maior adoção de pagamentos e um possível novo interesse relacionado a ETFs estão sustentando o preço, mas a rejeição em US$ 55,44 indica que a resistência continua firme. O nível da EMA30 em US$ 50,69 será fundamental para sustentar a continuação em direção a US$ 54,10.
Para quem acompanha o LTC diretamente por meio do Gate Spot e dos Perps, o ponto principal a observar é que grande parte dessa alta é impulsionada pela acumulação no spot a partir de US$ 47,72 e por um prêmio de short squeeze até US$ 55,44. A sustentabilidade depende tanto da estabilidade do BTC acima de $77k e da capacidade do LTC de recuperar US$ 51,97. Detalhes das próximas atualizações da rede Litecoin e da rotação no setor de Layer1 nos próximos dias serão os acontecimentos mais importantes para determinar se esse recuo até US$ 51,54 representa uma mínima mais alta antes de um novo teste de US$ 54,10.
#GateStockInsightsChallenge
LTC+1,11%
ADA-0,07%
BTC+0,34%
O esforço do Departamento do Tesouro dos EUA para expandir seu programa de recompra de dívida de longo prazo, de fato, escalou para uma segunda intervenção em poucas semanas, e até mesmo essa velocidade demonstra a dimensão da tensão no mercado.
Em 19 de agosto, o Tesouro anunciou que aumentaria o tamanho máximo das operações de recompra de títulos de longo prazo de US$ 2 bilhões por transação para pelo menos US$ 4 bilhões, com efeito a partir de 9 de setembro e duração até o fim do atual trimestre de refinanciamento, em 4 de novembro. Os segmentos-alvo são títulos de dez a vinte anos e de vin
User_any
O esforço do Departamento do Tesouro dos EUA para expandir seu programa de recompra de dívida de longo prazo, na verdade, escalou para uma segunda intervenção em poucas semanas, e até mesmo essa velocidade demonstra a extensão da tensão no mercado.
Em 19 de agosto, o Tesouro anunciou que aumentaria o tamanho máximo das operações de recompra de títulos de longo prazo de US$ 2 bilhões por transação para pelo menos US$ 4 bilhões, com vigência a partir de 9 de setembro e duração até o fim do atual trimestre de refinanciamento, em 4 de novembro. Os segmentos-alvo são títulos de dez a vinte anos e de vinte a trinta anos, um segmento que vem enfrentando o que foi descrito como uma greve de compradores desde o fim de junho. O secretário Bessent disse à CNBC no dia seguinte que até mesmo esse valor poderia não ser suficiente, sugerindo que as recompras poderiam superar US$ 4 bilhões por transação e acrescentando que eles têm "uma grande caixa de ferramentas", enfatizando que isso era apenas um sinal e que acreditam que os rendimentos não refletem as realidades fundamentais do conflito com o Irã.
O contexto dessa intervenção é realmente impressionante, já que a dívida nacional dos EUA ultrapassou US$ 40 trilhões nesta semana, com US$ 1 trilhão em novas dívidas adicionadas em apenas alguns meses. O rendimento dos títulos do Tesouro de 30 anos havia subido para a máxima de dezenove anos, de 5,26%, pouco antes do anúncio da recompra, antes de recuar para 5,18%. As despesas com juros deste ano fiscal já chegaram a aproximadamente US$ 1,2 trilhão.
O mecanismo de financiamento também é um detalhe técnico importante: esse programa de recompra é financiado não por meio da impressão direta de dinheiro novo, mas pela venda de títulos do Tesouro de curto prazo. Isso significa que a dívida total não está diminuindo, apenas a estrutura de vencimentos está ficando mais curta. Uma análise publicada na Forbes aponta que isso, por si só, representa um risco; no fim de julho, aproximadamente 22,2% do total de US$ 31,4 trilhões em dívida pendente consistia em títulos de curto prazo, superando a faixa de 15% a 20% recomendada pelo próprio conselho consultivo do Tesouro. Cada nova recompra financiada por títulos eleva ainda mais essa proporção. Alguns economistas argumentam que isso sinaliza um fenômeno chamado "dominância fiscal", o que significa que as necessidades de financiamento do governo estão começando a moldar a política monetária, em vez de suas perspectivas de inflação.
George Saravelos, do Deutsche Bank, descreveu a medida como um sinal do crescente desconforto do governo com o aumento dos rendimentos de longo prazo, caracterizando-a como uma forma de "repressão fiscal branda", juntamente com os esforços anteriores de apoio ao iene realizados no mesmo mês. Alguns estrategistas, no entanto, enfatizam que, embora as recompras possam desacelerar a alta dos rendimentos, elas não enfrentam as preocupações fiscais e inflacionárias subjacentes, já que até mesmo uma operação duplicada de US$ 4 bilhões é insignificante em comparação com a dívida total de US$ 31,4 trilhões do mercado.
Este desenvolvimento também coloca uma nova pressão sobre o presidente do Fed, Kevin Warsh, já que os esforços de Bessent para administrar as taxas de juros do mercado com suas próprias ferramentas criam tensão com a posição de Warsh de que o mercado deve definir suas próprias taxas, apesar de as duas instituições afirmarem que irão "trabalhar juntas" nessa questão.
Para aqueles que acompanham os desenvolvimentos de liquidez macroeconômica por meio da Gate, o ponto principal a observar é a próxima reunião trimestral de refinanciamento do Tesouro, em 4 de novembro, que esclarecerá se o tamanho das recompras será aumentado ainda mais. Enquanto isso, não está claro quando a crescente dependência do financiamento por títulos de curto prazo cruzará um limite para a estabilidade do mercado, o que continua sendo um ponto de observação de médio prazo tanto para os mercados tradicionais quanto para os criptoativos sensíveis ao risco.
DYOR 🔎#USTreasuryBuybacksAndRegulatorySignalsDriveCryptoSurge #BTCSurges20%in3Days #FedSeesTreasuryMarketFunctioningWell
repost-content-media
  • 1
#BTCETHReboundTradeIdeas
Ideias de Trade de Rebound para BTC e ETH: Mercado de Olho em Níveis-Chave para a Recuperação
BTC e ETH registraram um forte rebound após uma onda de liquidações de US$ 800 milhões, com o Bitcoin recuperando US$ 77.000 e o Ethereum se mantendo acima de US$ 2.400. A recuperação é sustentada por um aumento de 27% no volume de compras à vista e uma queda de 12% no open interest total, indicando que a alavancagem foi resetada. Os traders agora estão focados em ideias estruturadas de trade de rebound, centradas na acumulação à vista e em níveis de risco definidos.
Contexto
ToTheYUE
#BTCETHReboundTradeIdeas
Ideias de trade de recuperação de BTC e ETH: mercado de olho em níveis-chave para recuperação
BTC e ETH registraram uma forte recuperação após uma onda de liquidações de US$ 800 milhões, com o Bitcoin retomando US$ 77.000 e o Ethereum se mantendo acima de US$ 2.400. A recuperação é sustentada por um aumento de 27% no volume de compras à vista e uma queda de 12% no total de contratos em aberto, indicando que a alavancagem foi redefinida. Os traders agora estão focados em ideias estruturadas de trade de recuperação, centradas na acumulação à vista e em níveis de risco definidos.
Contexto macroeconômico global e redefinição da liquidez
Com a dívida do governo dos EUA ultrapassando US$ 40 trilhões e o índice do dólar americano encerrando a semana em baixa, o capital está voltando a ativos escassos. Os rendimentos dos títulos do Tesouro dos EUA permanecem elevados, próximos de 4,70%, reduzindo a demanda por títulos de longo prazo. As taxas de financiamento se normalizaram em 0,01% após ficarem negativas, enquanto as entradas em ETFs à vista foram retomadas, com mais de US$ 280 milhões em entradas diárias combinadas, criando um ambiente mais favorável para operações de recuperação.
Ideias de trade de recuperação e gestão de risco
As ideias atuais de trade destacam duas zonas principais: suporte do BTC em US$ 75.500-US$ 76.200 e suporte do ETH em US$ 2.320-US$ 2.380 como áreas de entrada de alta probabilidade para recuperações lideradas pelo mercado à vista. As metas de resistência estão em US$ 79.500 para o BTC e US$ 2.580 para o ETH, representando uma alta de 4% a 7% em relação aos níveis atuais. As estratégias de gestão de risco enfatizam um dimensionamento de posição de 1,5% a 2% e a colocação de stop loss abaixo das mínimas recentes, enquanto a volatilidade permanece elevada, com variações intradiárias de 9%.
Avaliação
A configuração do trade de recuperação reflete uma mudança das vendas impulsionadas por liquidações para uma recuperação impulsionada pelo mercado à vista. O ouro se mantendo acima de US$ 2.650 e o enfraquecimento da demanda pelo dólar estão sustentando os ativos alternativos. No próximo período, a capacidade de BTC e ETH de se manterem acima de suas respectivas médias móveis de 20 dias e a continuidade das entradas em ETFs serão decisivas para confirmar se a recuperação evoluirá para uma tendência de alta sustentada, em vez de um repique de curto prazo.
Esta publicação não constitui aconselhamento de investimento e destina-se apenas a fins informativos sobre as condições do mercado.
#BTCETHReboundTradeIdeas
BTC+0,34%
ETH-0,53%