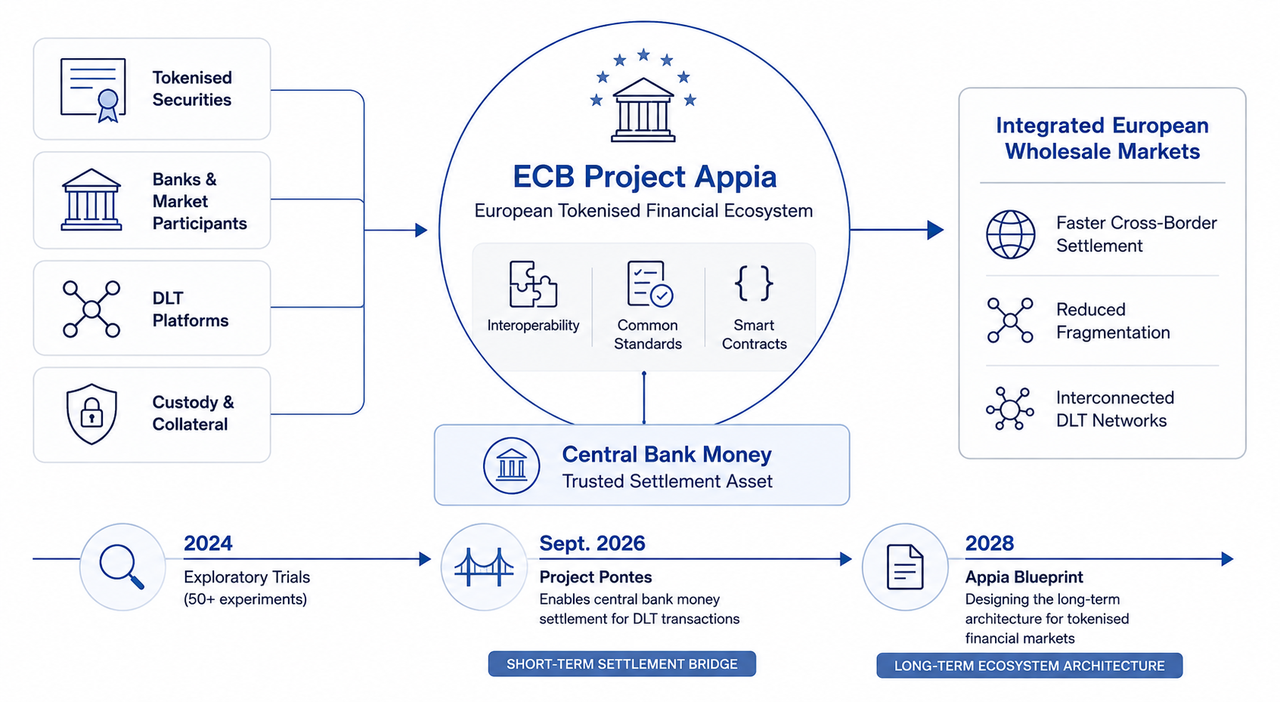
Para quem busca entender os rumos dos mercados financeiros europeus, a distinção essencial é entre Pontes e Appia. O Projeto Pontes do BCE é a iniciativa operacional de curto prazo voltada à liquidação de transações baseadas em DLT em moeda do banco central. Appia é o projeto de arquitetura de longo prazo: ele analisa como deverá ser, futuramente, um mercado europeu integrado de ativos tokenizados.
O roteiro da Appia foi publicado em 11 de março de 2026, e o Eurosistema espera que seu trabalho analítico e prático resulte em um projeto-base em 2028. Sua arquitetura ainda não foi deliberadamente definida. Configurações de rede única, múltiplas redes e modelos híbridos continuam em análise.
Principais conclusões
-
O Projeto Appia do BCE é a estratégia de longo prazo do Eurosistema para os mercados financeiros atacadistas europeus tokenizados, abrangendo infraestrutura, interoperabilidade, padrões, liquidação, garantias, governança e regulação.
-
A moeda do banco central continua sendo central para o modelo. O objetivo é permitir a inovação financeira sem substituir o ativo público de liquidação que ancora o atual sistema monetário.
-
Pontes e Appia são iniciativas complementares. Pontes oferece, no curto prazo, liquidação em moeda do banco central para transações em DLT, enquanto Appia desenvolve a arquitetura mais ampla para os mercados tokenizados do futuro.
-
Appia não pressupõe que a Europa utilizará uma única blockchain. O Eurosistema estuda um registro europeu compartilhado, múltiplas redes interconectadas e combinações dessas abordagens.
-
O projeto-base da Appia é esperado para 2028, embasado por consulta ao mercado, experimentos e experiência operacional obtida com Pontes.
O que é o Projeto Appia do BCE?
A iniciativa Appia é um programa estratégico do Eurosistema que investiga como os mercados financeiros atacadistas da Europa poderiam operar à medida que títulos, moeda e outros ativos financeiros fossem cada vez mais representados como tokens digitais.
Tokenização significa emitir ou representar um ativo como um token digital, normalmente registrado por meio de tecnologia de registros distribuídos (DLT). Em vez de diversas instituições manterem registros separados e reconciliá-los repetidamente, a DLT pode permitir que participantes autorizados do mercado trabalhem com registros de transações sincronizados.
Isso pode ser relevante durante todo o ciclo de vida de um ativo. Emissão, negociação, liquidação, custódia, gestão de garantias e serviços relacionados a ativos poderão, no futuro, interagir de forma mais direta, enquanto contratos inteligentes poderão automatizar ações predeterminadas quando condições específicas forem atendidas. A visão geral da Gate Learn sobre a tokenização de ativos do mundo real demonstra o princípio mais amplo: a tokenização muda a forma como a propriedade ou os direitos financeiros podem ser representados e transferidos, embora títulos institucionais imponham requisitos jurídicos, de liquidação e de governança muito mais rigorosos.
Appia aplica essa ideia especificamente aos mercados financeiros atacadistas tokenizados. Não se trata de uma nova criptomoeda de varejo, uma plataforma de negociação ou um substituto para os bancos comerciais.
A iniciativa se baseia no trabalho exploratório do Eurosistema realizado entre maio e novembro de 2024. Esse programa envolveu 64 participantes, que conduziram mais de 50 testes e experimentos com novas tecnologias para a liquidação atacadista em moeda do banco central. Os resultados contribuíram para a estratégia de duas frentes do Eurosistema, composta por Pontes e Appia.
Por que o Banco Central Europeu quer a moeda do banco central no centro
Tokenizar um título de dívida ou valor mobiliário resolve apenas uma parte de uma transação. Alguém ainda precisa pagar por ele.
No atual sistema financeiro, grandes transações atacadistas podem ser liquidadas, em última instância, usando moeda do banco central, que não expõe os participantes ao risco de crédito de um provedor comercial de liquidação da mesma forma que a moeda emitida por entidades privadas. O Eurosistema quer que essa âncora monetária permaneça disponível à medida que a atividade financeira migra para plataformas de DLT.
Esse objetivo conecta Appia ao conceito mais amplo de finanças tokenizadas do BCE: a inovação digital pode alterar a infraestrutura tecnológica, mas o Eurosistema não quer que os mercados tokenizados se desvinculem da liquidação em moeda do banco central.
Isso tem implicações que vão além de negociações individuais. A moeda do banco central sustenta o funcionamento regular dos sistemas de pagamento, a implementação da política monetária e a estabilidade financeira. Se os mercados atacadistas europeus acabarem divididos entre inúmeras redes de DLT incompatíveis que utilizam diferentes ativos de liquidação, a liquidez e as garantias poderão se fragmentar em vez de se tornarem mais eficientes.
Portanto, Appia é, em parte, um projeto de integração. O Eurosistema quer padrões comuns e infraestrutura interoperável para reduzir barreiras de entrada, apoiar a concorrência e facilitar transações transfronteiriças, sem obrigar todos os participantes do mercado a utilizar a mesma plataforma tecnológica.
Como a tecnologia de registros distribuídos pode se integrar à Appia
Uma das maiores questões ainda não resolvidas da Appia diz respeito à própria arquitetura de rede.
Um futuro ecossistema financeiro europeu tokenizado poderia, teoricamente, usar uma única rede compartilhada como infraestrutura básica. Como alternativa, instituições financeiras e infraestruturas de mercado poderiam operar em múltiplas redes interconectadas, com padrões de interoperabilidade que permitissem a movimentação de ativos e moeda entre elas.
Uma estrutura híbrida também é possível.
O Eurosistema não selecionou uma opção vencedora porque cada configuração envolve contrapartidas. Uma infraestrutura compartilhada poderia facilitar a padronização e a interoperabilidade. Múltiplas redes podem apoiar a concorrência, a diversidade tecnológica e a resiliência, mas também criam uma necessidade maior de padrões técnicos comuns e de mecanismos capazes de transferir ativos com segurança entre plataformas de DLT.
Appia estudará essas alternativas considerando as condições de mercado, a tecnologia, a regulação e fatores geopolíticos. A governança europeia é outra consideração, pois um dos objetivos do projeto é fortalecer a autonomia estratégica e a resiliência da Europa, ao mesmo tempo que preserva a relevância contínua do euro como moeda internacional.
Pontes e Appia: duas partes de uma estratégia
Pontes e Appia resolvem problemas com horizontes temporais diferentes.
| Área |
Pontes |
Appia |
| Função principal |
Liquidação operacional de curto prazo |
Design do ecossistema de longo prazo |
| Foco |
Conectar a atividade em DLT à moeda do banco central |
Projetar um ecossistema financeiro europeu tokenizado e integrado |
| Infraestrutura |
Conecta plataformas de DLT do mercado aos TARGET Services e desenvolve capacidades de DLT do Eurosistema |
Estuda possíveis arquiteturas de rede futuras, padrões e governança |
| Marco inicial |
Lançamento em setembro de 2026 |
Roteiro publicado em março de 2026 |
| Marco de longo prazo |
Aprimoramentos graduais após o lançamento |
Projeto-base esperado em 2028 |
| Relação |
Gera experiência operacional para Appia |
Ajuda a determinar futuros aprimoramentos de Pontes |
O lançamento de Pontes está previsto para setembro de 2026. Ele conecta plataformas de DLT do mercado aos TARGET Services do Eurosistema, permitindo que a parcela em dinheiro de transações tokenizadas qualificadas seja liquidada em moeda do banco central. Estão previstos aprimoramentos posteriores de Pontes, incluindo horários operacionais mais longos, maior programabilidade e, eventualmente, recursos 24/7.
Appia aproveita o que se aprende com esse trabalho prático e questiona quais devem ser os próximos passos. A relação também funciona no sentido inverso: as conclusões analíticas de Appia podem influenciar gradualmente o desenvolvimento de Pontes.
Isso torna importante a estrutura de duas frentes. A Europa não precisa esperar até que toda a arquitetura de longo prazo seja definida para que os participantes do mercado possam realizar transações baseadas em DLT usando moeda do banco central.
O roteiro da Appia e o projeto-base de 2028
O roteiro da Appia combina pesquisa analítica com experimentação prática e cooperação entre o Eurosistema, órgãos do setor público, reguladores, legisladores e participantes do mercado.
Seu trabalho vai muito além da tecnologia de liquidação. O BCE identificou áreas como padrões técnicos e interoperabilidade, ativos tokenizados, implementação da política monetária, gestão de garantias, infraestrutura para moeda tokenizada do banco central, conectividade transfronteiriça, fundamentos jurídicos e regulatórios, governança e resiliência.
O projeto-base previsto para 2028 não é simplesmente uma especificação para uma blockchain do BCE. Ele deve apresentar conclusões, recomendações e princípios para um ecossistema integrado, além de esclarecer qual papel o Eurosistema deve desempenhar nele.
Essa distinção é importante porque a arquitetura continua sendo orientada pelo mercado e moldada pelo setor público. Bancos, infraestruturas de títulos, custodians e outros provedores continuariam desenvolvendo produtos e serviços financeiros. O papel do Eurosistema concentra-se na âncora monetária, nas questões de infraestrutura, nos padrões comuns e nas condições que podem apoiar um mercado integrado.
Por que Appia vai além da liquidação tokenizada
Transferir a etapa de liquidação para a DLT, mantendo fragmentadas todas as demais partes do ambiente de títulos, capturaria apenas uma parte do potencial da tokenização.
Por isso, Appia considera um ecossistema completo de ponta a ponta. Um ativo tokenizado pode passar por emissão, negociação, compensação ou matching, liquidação, custódia, uso como garantia e serviços relacionados. Se essas etapas exigirem sistemas incompatíveis e reconciliação repetida, simplesmente registrar o ativo em um registro distribuído não melhora automaticamente a eficiência.
Os contratos inteligentes poderão, no futuro, automatizar algumas interações entre essas etapas. Por exemplo, uma transação poderia ser estruturada de forma que o ativo só fosse transferido quando o pagamento correspondente pudesse ser liquidado, reduzindo o risco do principal por meio de mecanismos de entrega contra pagamento. A programabilidade também poderia afetar fluxos de trabalho de garantias ou outras operações financeiras condicionais.
O papel dos contratos inteligentes nas operações dos bancos centrais é particularmente relevante nesse contexto, pois a moeda tokenizada do banco central poderia, no futuro, interagir programaticamente com títulos tokenizados, mantendo-se dentro dos controles de política monetária, jurídicos e de risco.
A questão é que a automação não elimina a necessidade de governança. Exequibilidade jurídica, cibersegurança, privacidade, resiliência operacional, interoperabilidade e responsabilidade em caso de falhas continuam sendo importantes.
Appia, o euro digital e o regime-piloto de DLT da UE
Appia não deve ser confundida com o euro digital.
O euro digital é, principalmente, uma iniciativa de moeda do banco central voltada ao varejo, destinada a pagamentos realizados por pessoas e empresas. Appia concentra-se nos mercados financeiros atacadistas, nos quais bancos, instituições financeiras e infraestruturas de mercado liquidam títulos e outras transações de alto valor.
O regime-piloto de DLT da UE é diferente mais uma vez. Ele cria uma estrutura regulatória na qual determinadas infraestruturas de mercado baseadas em DLT podem operar sob condições específicas. Appia trata da questão mais ampla de como as finanças tokenizadas europeias poderão, no futuro, se conectar entre tecnologias, mercados e infraestrutura pública.
Essas iniciativas complementares ilustram que a inovação digital na Europa ocorre em diversas camadas: pagamentos de varejo, liquidação atacadista, infraestrutura de títulos e regulação.
Por que Appia é importante para os mercados financeiros europeus
Os mercados financeiros europeus continuam divididos entre sistemas nacionais, arranjos jurídicos e infraestruturas de pós-negociação. A tokenização poderia reproduzir essa fragmentação caso plataformas de DLT individuais se desenvolvessem como redes isoladas.
Appia busca enfrentar o problema antes que esses silos se tornem permanentes.
Padrões comuns poderiam facilitar a interação entre um título tokenizado emitido em uma infraestrutura e serviços de custódia, liquidação ou garantias em outros locais. As finanças atacadistas transfronteiriças poderiam se tornar mais rápidas ou operacionalmente mais simples se as instituições não precisassem de tantos processos de reconciliação desconectados.
Há também uma dimensão estratégica. O Eurosistema afirma que Appia deve apoiar o controle europeu sobre infraestruturas financeiras básicas, fortalecer a resiliência e preservar a relevância internacional do euro. Esses são objetivos, e não resultados garantidos; sua realização dependerá da adoção pelo mercado, da regulação, da interoperabilidade técnica e da cooperação em toda a União Europeia.
Como contraste prático, a categoria de mercado de RWA da Gate.com mostra como temas de ativos vinculados à blockchain já aparecem nos mercados públicos de cripto. Appia trata de uma camada muito diferente: a infraestrutura institucional por meio da qual ativos financeiros tokenizados e moeda do banco central poderiam, no futuro, interagir em todo o sistema atacadista europeu.
O que pode limitar o Projeto Appia?
Appia é um roteiro, não uma infraestrutura concluída.
A interoperabilidade técnica continua difícil quando as redes de DLT usam diferentes formatos de token, ambientes de contratos inteligentes e regras de governança. Um design que funciona tecnicamente ainda pode enfrentar barreiras jurídicas entre jurisdições.
Também existem contrapartidas de política pública. Barreiras menores podem apoiar a concorrência, mas o acesso aberto deve coexistir com a estabilidade financeira e as salvaguardas operacionais. Uma única rede poderia simplificar a interoperabilidade, mas gerar preocupações de concentração. Múltiplas redes interconectadas podem aumentar a diversidade, ao mesmo tempo que dificultam a coordenação.
A infraestrutura financeira existente também não desaparecerá da noite para o dia. TARGET Services, depositários de títulos, sistemas de pagamento e processos de mercado consolidados continuam desempenhando funções importantes. Portanto, Appia é melhor compreendida como uma tentativa gradual de determinar como o atual sistema financeiro e os mercados tokenizados do futuro podem convergir.
Conclusão
O Projeto Appia do BCE é a estrutura de longo prazo do Eurosistema para decidir como deve ser construído um ecossistema financeiro europeu tokenizado. Sua ideia central é simples: os ativos financeiros e a infraestrutura podem se tornar mais programáveis e distribuídos, mas a moeda do banco central deve continuar fornecendo a âncora confiável de liquidação.
Pontes lida com o desafio de curto prazo ao possibilitar a liquidação em moeda do banco central para transações baseadas em DLT. Appia olha mais adiante, considerando a arquitetura completa das finanças atacadistas tokenizadas, incluindo interoperabilidade, padrões, garantias, política monetária, governança, regulação e conectividade transfronteiriça.
O projeto-base esperado em 2028 deve tornar essa visão mais concreta. Até lá, Appia permanecerá deliberadamente exploratória. O ecossistema europeu final poderá utilizar uma rede compartilhada, múltiplas redes de DLT interconectadas ou uma combinação de abordagens. Para o Eurosistema, o mais importante é que a inovação digital melhore a integração, em vez de criar outra camada de infraestrutura financeira fragmentada.
Perguntas frequentes
O que é o Projeto Appia do BCE?
O Projeto Appia do BCE é a iniciativa de longo prazo do Eurosistema para projetar um ecossistema financeiro europeu tokenizado e integrado. Ele analisa infraestrutura, interoperabilidade, padrões, governança e como a moeda do banco central pode permanecer a âncora de liquidação dos mercados financeiros atacadistas.
Quando o Projeto Appia será lançado?
Appia não será lançada como uma única plataforma operacional em uma data específica. Seu roteiro foi publicado em 11 de março de 2026, e o Eurosistema pretende produzir um projeto-base da Appia em 2028.
Qual é a diferença entre Pontes e Appia?
Pontes é a solução operacional de curto prazo para liquidar transações baseadas em DLT em moeda do banco central, enquanto Appia desenvolve a arquitetura de longo prazo para as finanças tokenizadas europeias. A experiência de Pontes orientará Appia, e as conclusões de Appia ajudarão a direcionar os aprimoramentos de Pontes.
O Projeto Appia é um euro digital?
Não. Appia concentra-se nos mercados e na infraestrutura financeira atacadista tokenizada. O euro digital aborda principalmente a moeda do banco central para varejo e os pagamentos digitais cotidianos.
Appia usará uma única blockchain?
Isso ainda não foi decidido. O Eurosistema examina uma única rede compartilhada, múltiplas redes de DLT interconectadas e combinações de ambas, e a abordagem final dependerá de condições tecnológicas, regulatórias, de mercado e econômicas mais amplas.
Por que a moeda do banco central é importante para Appia?
A moeda do banco central fornece um ativo público comum de liquidação sem o risco de crédito associado a um emissor privado. O Eurosistema quer que essa âncora monetária permaneça disponível, mesmo que títulos, garantias e outras atividades financeiras atacadistas migrem cada vez mais para infraestrutura baseada em DLT.