Para quem tem o primeiro contato com ativos tokenizados, liquidação em blockchain ou moeda de banco central para o mercado de atacado, a distinção essencial é simples: o BCE não pretende substituir o sistema financeiro europeu pelas finanças descentralizadas. O objetivo é avaliar como os mercados de capitais regulados podem usar uma infraestrutura digital mais moderna sem perder a moeda de banco central como âncora confiável para a liquidação. Isso importa porque transferir valores mobiliários para novas redes sem um ativo de liquidação comum poderia aumentar a fragmentação, em vez de reduzi-la.
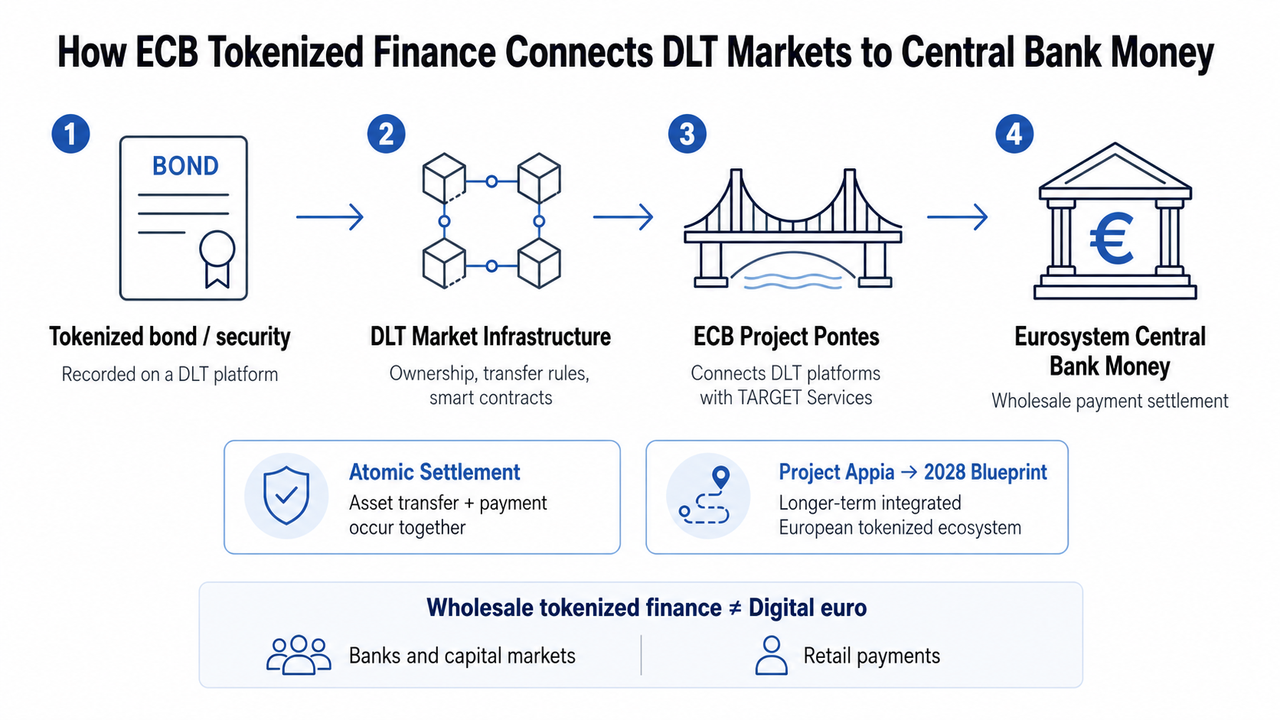
O Eurosistema persegue esse objetivo por meio de duas iniciativas complementares. O Projeto Pontes atende às necessidades de liquidação no curto prazo e tem lançamento inicial previsto para o terceiro trimestre de 2026. O Projeto Appia adota uma visão de longo prazo e examina como poderia ser, no futuro, um ecossistema financeiro europeu integrado e tokenizado. O BCE planeja publicar um plano diretor do Appia em 2028, sem prometer que todo o ecossistema estará operacional até lá.
Principais conclusões
-
Finanças tokenizadas do BCE abrangem ativos financeiros regulados e pagamentos no mercado de atacado que utilizam DLT, mantendo a moeda de banco central como ativo de liquidação.
-
O Projeto Pontes conecta plataformas de mercado baseadas em DLT aos atuais Serviços TARGET do Eurosistema e tem lançamento inicial previsto para o terceiro trimestre de 2026.
-
O Projeto Appia analisa infraestruturas, padrões técnicos e estruturas de mercado de longo prazo, com um plano diretor esperado para 2028.
-
A tokenização pode aproximar a emissão, a negociação, a liquidação, a gestão de garantias e a administração de ativos por meio de uma infraestrutura digital programável.
-
As finanças tokenizadas do BCE são distintas do euro digital, que trata de uma possível forma digital de moeda de banco central para pagamentos de varejo.
O que são as finanças tokenizadas do BCE?
Finanças tokenizadas são o uso de tokens digitais para representar ativos financeiros, direitos de propriedade ou reivindicações e processar sua transferência por meio de uma infraestrutura digital, como a tecnologia de registro distribuído. Um título público, por exemplo, pode ser representado eletronicamente como um token cujas regras de propriedade e transferência ficam registradas em uma plataforma de DLT.
Essa ideia está relacionada à tendência mais ampla de tokenização de RWA, na qual ativos financeiros ou do mundo real recebem representações digitais capazes de conter informações de propriedade e, potencialmente, interagir com processos financeiros automatizados. A tecnologia blockchain é uma forma de registro distribuído, mas DLT é a categoria mais ampla: nem todo registro distribuído precisa utilizar uma estrutura convencional de blockchain.
O interesse do BCE começa quando a tokenização se encontra com o sistema financeiro regulado. Participantes do mercado financeiro podem emitir títulos, transferir valores mobiliários, gerenciar garantias ou liquidar outros ativos negociáveis em plataformas de DLT, mas o lado financeiro dessas transações também importa. Se um título tokenizado passar de uma instituição para outra, qual ativo o comprador utilizará para pagá-lo?
A resposta do Eurosistema é que a moeda de banco central deve continuar disponível sempre que for viável.
Por que a moeda de banco central é importante nos mercados tokenizados
A moeda de banco central é emitida por um banco central e utilizada no núcleo do sistema financeiro. Nos mercados de atacado, ela funciona como um ativo de liquidação altamente confiável, pois a liquidação entre instituições elegíveis não depende da capacidade de crédito de um banco comercial ou de um emissor privado de stablecoin.
Esse papel ganha relevância quando os ativos passam a circular em várias redes interconectadas.
Imagine que o Banco A venda um título tokenizado ao Banco B. Uma alternativa seria o Banco B pagar com um ativo privado de liquidação, como um depósito tokenizado de banco comercial ou uma stablecoin. Outra seria liquidar a operação em moeda de banco central. O BCE argumenta que manter o acesso ao dinheiro público pode fornecer uma âncora monetária comum à medida que diferentes plataformas de DLT se desenvolvem.
Os ativos privados de liquidação continuarão tendo utilidade. Bancos comerciais, stablecoins privadas, stablecoins denominadas em euros e até stablecoins não denominadas em euros ou denominadas em USD podem coexistir com a infraestrutura do setor público. A preocupação é que depender integralmente de formas privadas e incompatíveis de dinheiro possa fragmentar os mercados tokenizados e enfraquecer a soberania monetária.
Por isso, a estratégia do BCE não consiste apenas em transferir ativos mais rapidamente. Ela também busca preservar uma base comum de liquidação enquanto apoia a inovação.
Os ativos financeiros tradicionais já são, em grande parte, eletrônicos. A tokenização altera a forma como sua representação, propriedade e processamento podem ser organizados.
Um ativo tokenizado pode conter ou referenciar regras que determinem quem pode mantê-lo, como a propriedade é transferida, o que ocorre quando os juros vencem, se ele pode servir como garantia elegível e como determinados eventos de administração de ativos são processados. Os contratos inteligentes podem automatizar algumas dessas ações quando condições predeterminadas são atendidas.
Para quem está conhecendo essa camada técnica, a tecnologia de registro distribuído descreve sistemas nos quais os registros de transações podem ser compartilhados e sincronizados entre nós participantes, em vez de serem mantidos exclusivamente em um banco de dados convencional.
A programabilidade é especialmente relevante. Um contrato inteligente poderia, sujeito à estrutura jurídica e técnica aplicável, coordenar a transferência de um valor mobiliário com seu pagamento ou acionar ações de administração de ativos de acordo com regras predefinidas.
O atrativo não está simplesmente em “colocar um título na blockchain”. Está na possibilidade de aproximar processos que hoje ficam em sistemas diferentes.
Como a liquidação em blockchain do BCE poderia funcionar
Considere uma transação simplificada de títulos no mercado de atacado.
Uma instituição financeira mantém um título tokenizado em uma plataforma de mercado baseada em DLT. Outra instituição elegível concorda em comprá-lo. Idealmente, o ativo financeiro e o pagamento se movimentam juntos: o token só muda de proprietário quando o pagamento correspondente é liquidado.
Isso é conhecido como entrega contra pagamento, e a tokenização pode viabilizar uma forma ainda mais integrada, chamada liquidação atômica, na qual as duas etapas são coordenadas para que ambas ocorram ou nenhuma delas ocorra.
O programa exploratório do Eurosistema de 2024 testou variações desse conceito em ambientes reais e simulados. O programa reuniu 64 participantes de nove jurisdições e abrangeu mais de 50 testes e experimentos. Quase € 1,6 bilhão foi liquidado em moeda de banco central durante o trabalho. Os testes incluíram a liquidação de valores mobiliários, pagamentos e casos de uso mais amplos ao longo do ciclo de vida de ativos financeiros baseados em DLT.
Esses experimentos forneceram a base para o Pontes e o Appia.
O que é o Projeto Pontes do BCE?
O Projeto Pontes do BCE é a ponte de curto prazo do Eurosistema entre as plataformas de mercado baseadas em DLT e a infraestrutura existente de liquidação em moeda de banco central.
O Pontes foi desenvolvido para permitir que participantes elegíveis do mercado liquidem transações baseadas em DLT em moeda de banco central, conectando as plataformas de mercado aos Serviços TARGET do Eurosistema, em vez de exigir que todos os ativos financeiros migrem imediatamente para um único registro compartilhado.
O lançamento inicial está previsto para o terceiro trimestre de 2026. Até julho de 2026, o Eurosistema já preparava os testes com usuários e a integração dos participantes para o lançamento.
Na prática, o Pontes reconhece que a infraestrutura existente não desaparecerá da noite para o dia. As instituições financeiras já contam com sistemas, acordos jurídicos e procedimentos operacionais estabelecidos. As plataformas de mercado baseadas em DLT podem se desenvolver paralelamente a elas, com conexões que ofereçam acesso à moeda de banco central.
O que é o Projeto Appia do BCE?
O Projeto Appia do BCE parte de uma pergunta mais ampla: como deveria ser a infraestrutura futura da Europa se as finanças tokenizadas alcançarem ampla adoção?
O Appia analisa padrões comuns, políticas, componentes funcionais e possíveis estruturas de mercado para um ecossistema financeiro baseado em DLT mais integrado. O Eurosistema espera que seu trabalho analítico e prático resulte em um plano diretor em 2028.
Essa distinção é importante. O Pontes é um caminho de implementação para a liquidação no curto prazo. O Appia trata da arquitetura de longo prazo.
| Área |
Pontes |
Appia |
| Objetivo |
Conectar transações em DLT à liquidação em moeda de banco central |
Explorar um ecossistema europeu tokenizado e integrado |
| Horizonte temporal |
Curto prazo |
Longo prazo |
| Marco inicial |
Lançamento no terceiro trimestre de 2026 |
Plano diretor em 2028 |
| Relação com os sistemas atuais |
Conecta plataformas de mercado baseadas em DLT aos Serviços TARGET |
Analisa a infraestrutura e os padrões futuros |
| Principal questão |
Como as transações em DLT podem ser liquidadas agora? |
No que os mercados europeus tokenizados devem se transformar no futuro? |
A colaboração estreita entre bancos centrais, bancos comerciais, operadores de infraestrutura e outros participantes do mercado será importante, pois nenhuma instituição controla todo o ciclo de vida de uma transação financeira.
Por que os contratos inteligentes são importantes para os bancos centrais
Os contratos inteligentes nas operações de bancos centrais são importantes porque a programabilidade pode conectar pagamentos, liquidação de valores mobiliários, gestão de garantias e administração de ativos por meio de regras executadas pela mesma tecnologia.
Suponha que um título tokenizado alcance a data de pagamento de juros. Em vez de sistemas separados gerarem instruções, reconciliarem a propriedade e iniciarem os pagamentos, uma estrutura programável poderia coordenar automaticamente algumas dessas etapas.
Isso poderia reduzir o atrito operacional, mas a automação não elimina a necessidade de segurança jurídica. A execução técnica de um contrato inteligente deve corresponder a uma propriedade juridicamente exigível, à finalidade da liquidação e aos direitos contratuais. O código, por si só, não determina se a transferência de ativos é juridicamente válida em todas as jurisdições.
Por que a Europa está interessada em mercados de capitais tokenizados
A infraestrutura existente do mercado financeiro europeu é sofisticada, mas fragmentada. O BCE informou, em agosto de 2026, que a União Europeia contava com 31 depositárias centrais de valores mobiliários, 14 contrapartes centrais e 323 locais de negociação. Em 2023, mais de 95% das transações, tanto em valor quanto em volume, dentro dos grupos relevantes de depositárias centrais de valores mobiliários foram liquidadas na mesma depositária central individual, e não entre diferentes depositárias.
A tokenização pode permitir que emissão, negociação, compensação, liquidação, custódia e administração de ativos interajam de forma mais estreita, simplificando potencialmente partes dessa arquitetura. Ela também poderia melhorar os pagamentos transfronteiriços e a mobilidade das garantias se os padrões técnicos e as estruturas jurídicas permitirem que os ativos se movimentem entre plataformas.
O impulso do mercado está se tornando cada vez mais difícil de ignorar. De acordo com um discurso do BCE em agosto de 2026, os ativos tradicionais registrados em blockchains públicas aumentaram aproximadamente cinco vezes no mundo entre março de 2025 e março de 2026. Uma plataforma privada dos EUA processou, em média, US$ 354 bilhões em transações de repo tokenizadas por dia em março de 2026.
Para uma comparação com o mercado de criptomoedas, um usuário pode analisar um ativo focado em RWA, como o Ondo Finance na Gate.com, para observar como os mercados nativos de blockchain já precificam tokens associados ao tema mais amplo da tokenização. Esses tokens são muito diferentes da moeda de banco central para o mercado de atacado e não devem ser tratados como exposição direta à infraestrutura do BCE.
Finanças tokenizadas do BCE versus o euro digital
As finanças tokenizadas do BCE e o euro digital não devem ser tratados como o mesmo projeto.
O euro digital diz respeito a uma possível forma eletrônica de dinheiro público destinada principalmente a pagamentos cotidianos de varejo. As finanças tokenizadas no mercado de atacado envolvem transações entre instituições financeiras, infraestruturas do mercado financeiro e outros participantes elegíveis.
| Característica |
Finanças tokenizadas do BCE |
Euro digital |
| Principais usuários |
Bancos e participantes do mercado de atacado |
Pessoas físicas e empresas |
| Principal objetivo |
Infraestrutura para ativos financeiros e liquidação no mercado de atacado |
Pagamentos de varejo |
| Ativos envolvidos |
Valores mobiliários, garantias e outros ativos financeiros tokenizados |
Dinheiro digital de banco central |
| Principais iniciativas |
Pontes e Appia |
Projeto do euro digital |
| Relação com DLT |
A DLT é central para o trabalho atual no mercado de atacado |
O desenho tecnológico é uma escolha de política separada |
As finanças tokenizadas do BCE, portanto, não são uma criptomoeda do BCE nem uma tentativa de reproduzir as finanças descentralizadas dentro do banco central.
Benefícios, riscos e limitações das finanças tokenizadas
Os possíveis ganhos de eficiência são substanciais. Ativos tokenizados poderiam viabilizar processamento contínuo além do horário bancário tradicional, automatizar transações financeiras, reduzir o trabalho de reconciliação, facilitar a liquidação atômica e tornar mais simples a transferência de garantias entre sistemas compatíveis.
Esses benefícios não são automáticos.
Várias plataformas de DLT incompatíveis entre si poderiam criar novos silos. A incerteza jurídica pode impedir que um ativo financeiro tokenizado se movimente livremente entre redes. Os contratos inteligentes introduzem riscos operacionais e tecnológicos. Mercados contínuos também exigem infraestrutura resiliente, governança e liquidez, e não apenas um software capaz de operar 24 horas por dia, 7 dias por semana.
A estabilidade financeira também é importante. Um sistema que se torne tecnicamente eficiente, mas cada vez mais dependente de infraestrutura estrangeira, stablecoins não denominadas em euros ou um pequeno número de redes privadas de liquidação, poderia criar diferentes formas de concentração e risco de contraparte.
A abordagem do BCE é, portanto, evolutiva: preservar a regulação, o dinheiro público e a resiliência da infraestrutura enquanto testa o que o avanço tecnológico pode aprimorar.
Conclusão
As finanças tokenizadas do BCE representam o esforço do Eurosistema para levar a moeda de banco central a um sistema financeiro no qual valores mobiliários e outros ativos podem existir cada vez mais em plataformas de DLT. Sua característica definidora não é apenas a tokenização. Trata-se da tentativa de combinar ativos tokenizados, processos financeiros programáveis e moeda de banco central para o mercado de atacado sem abrir mão da segurança jurídica e da estabilidade financeira esperadas dos mercados de capitais regulados.
O Pontes oferece a ponte de curto prazo, com um lançamento inicial previsto para o terceiro trimestre de 2026. O Appia olha mais adiante, com um plano diretor para 2028 destinado a ajudar a moldar um ecossistema financeiro europeu tokenizado e mais integrado.
O maior teste não será verificar se a tecnologia blockchain consegue transferir um token. Isso já foi demonstrado. A questão mais difícil é saber se diferentes participantes do mercado, estruturas jurídicas, padrões técnicos e sistemas de liquidação podem operar em conjunto sem recriar a fragmentação que a tokenização pretende reduzir.
Perguntas frequentes
As finanças tokenizadas do BCE são uma criptomoeda?
Não. As finanças tokenizadas do BCE dizem respeito à infraestrutura do mercado financeiro, aos ativos tokenizados e ao acesso à moeda de banco central para a liquidação no mercado de atacado. Elas não são uma criptomoeda emitida para negociação especulativa.
Quando o Projeto Pontes será lançado?
O Eurosistema programou o lançamento inicial do Pontes para o terceiro trimestre de 2026. As preparações do BCE em 2026 incluíram testes com usuários, integração de participantes e trabalho sobre requisitos operacionais e jurídicos.
O Projeto Appia será concluído em 2028?
Não necessariamente. Atualmente, o BCE planeja publicar um plano diretor do Appia em 2028. Esse plano deverá descrever uma direção de longo prazo para um ecossistema financeiro europeu tokenizado. Ele não deve ser interpretado como uma promessa de que toda a infraestrutura estará plenamente operacional em 2028.
Por que as finanças tokenizadas precisam de moeda de banco central?
A moeda de banco central oferece um ativo público comum de liquidação sem a exposição de crédito associada a um emissor privado. O BCE considera o acesso a esse ativo importante para evitar a fragmentação e ajudar os mercados tokenizados regulados a se desenvolverem com segurança e em escala.
As finanças tokenizadas podem operar 24 horas por dia, 7 dias por semana?
A DLT e os contratos inteligentes podem oferecer suporte técnico ao processamento automatizado contínuo, mas os horários efetivos de negociação e liquidação dependem das regras do mercado, da liquidez, das infraestruturas participantes, da regulação e do acesso aos sistemas de pagamento. A tokenização, por si só, não garante um mercado totalmente operacional 24 horas por dia, 7 dias por semana.
As finanças tokenizadas do BCE são iguais às finanças descentralizadas?
Não. As finanças descentralizadas geralmente se referem a aplicações financeiras baseadas em blockchain que podem operar por meio de protocolos descentralizados. As finanças tokenizadas do BCE estão concentradas nos mercados regulados de atacado, na moeda de banco central, nas instituições financeiras estabelecidas e nas transações juridicamente exigíveis.