


BabyGi

現在、コンテンツはありません
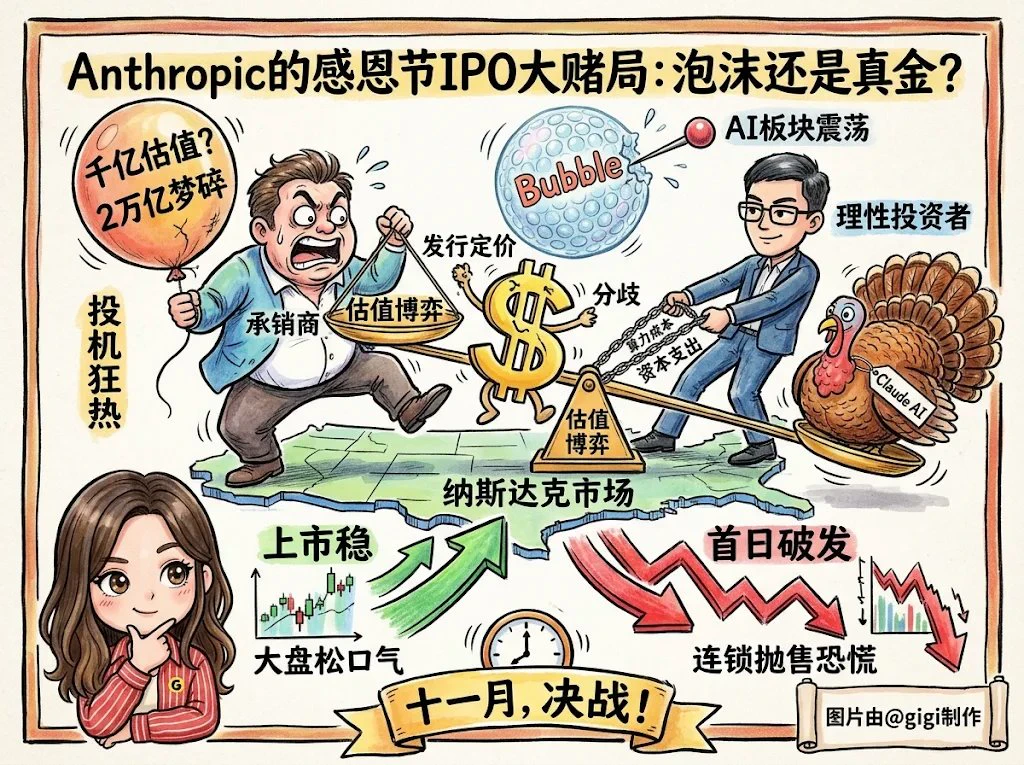
AIユニコーンのAnthropicが感謝祭前に強引にナスダックの門を叩こうとしている。今回こそ、思いどおりに千億の評価額を手にできると思う?
最近、米国株のAIセクターは大きく変動し、市場の熱狂もかなり冷めてきた
先日伝えられた「693億を調達、評価額は2兆へ」という誇張された数字は、すぐに会社側が否定して撤回し、引受会社と潜在的な買い手の間にある深刻な駆け引きを露呈させた
ロードショーが正式に始まった。評価額はいったいいくらになるのか?
最新の駆け引きを見る限り、当初の2兆の巨大企業という夢はほぼ潰えた。現在、機関投資家の妥当な予想の多くは1.1兆〜1.3兆ドルまで縮小しており、慎重なアナリストの中には1兆ドル前後がより安全だと考える人さえいる
目論見書に記載された売上高の成長率は確かに驚異的だが、年間数千億ドルにのぼる計算資源の費用と、極めて重い設備投資を前に、流通市場の投資家は非常に冷静になっている
Anthropicはおそらく、控えめに妥協する道を選ぶだろう
比較的保守的な価格設定で資本市場に参入し、計算資源の資金繰りを途切れさせないことを優先するはずだ。このタイミングで、軽率に延期することもできない
上場初日の値動きは、生成AIバブル全体の強度を測る、生死を分ける試金石となる。上場後に堅調な動きを見せれば、AI市場全体も一息つけるだろう。一方、寄り付きで公募価格を割り込め
最近、米国株のAIセクターは大きく変動し、市場の熱狂もかなり冷めてきた
先日伝えられた「693億を調達、評価額は2兆へ」という誇張された数字は、すぐに会社側が否定して撤回し、引受会社と潜在的な買い手の間にある深刻な駆け引きを露呈させた
ロードショーが正式に始まった。評価額はいったいいくらになるのか?
最新の駆け引きを見る限り、当初の2兆の巨大企業という夢はほぼ潰えた。現在、機関投資家の妥当な予想の多くは1.1兆〜1.3兆ドルまで縮小しており、慎重なアナリストの中には1兆ドル前後がより安全だと考える人さえいる
目論見書に記載された売上高の成長率は確かに驚異的だが、年間数千億ドルにのぼる計算資源の費用と、極めて重い設備投資を前に、流通市場の投資家は非常に冷静になっている
Anthropicはおそらく、控えめに妥協する道を選ぶだろう
比較的保守的な価格設定で資本市場に参入し、計算資源の資金繰りを途切れさせないことを優先するはずだ。このタイミングで、軽率に延期することもできない
上場初日の値動きは、生成AIバブル全体の強度を測る、生死を分ける試金石となる。上場後に堅調な動きを見せれば、AI市場全体も一息つけるだろう。一方、寄り付きで公募価格を割り込め
AI時代
ここ数日、見応えのある大きな展開がたくさんある
このバージョン、すごくかわいい
ここ数日、見応えのある大きな展開がたくさんある
このバージョン、すごくかわいい
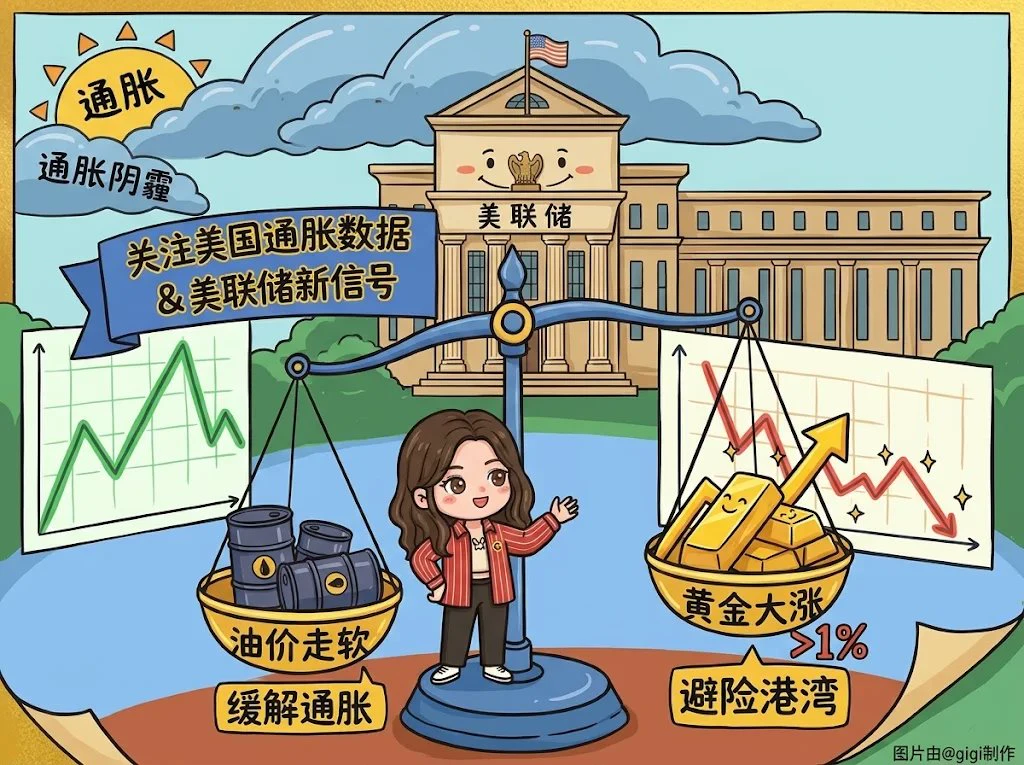
原油価格が下落し、インフレ懸念が一時的に和らぐなか、金の強気派はなぜ重要な局面でいつも窮地から反撃できるのか? $XAU
最近、金価格は再び1オンスあたり4120ドルを上回り、日中の上昇率は1%を超えた。一見すると、地政学的緊張の緩和に伴う原油価格の下落がインフレ圧力を直接和らげたように見えるが、実際には市場がFRBの政策転換に敏感に反応し、駆け引きを繰り広げていることが背景にある
ゴールドマン・サックスなどの機関は、FRBに垣間見えるタカ派的な姿勢を受けて年末見通しを引き下げたものの、巨額の米国債と長期的な構造的インフレという基調は変わらず、究極の安全資産でありヘッジ手段でもある金の投資論は依然として揺るぎない
今後、金価格は短期的に高値圏でのもみ合いが続く可能性が高い。今後、インフレ指標が予想以上に低下して利上げ観測が後退すれば、金は再び前回高値に挑む可能性がある
FRBの姿勢が引き続き強硬なら、市場では頻繁に一進一退の攻防や振るい落としが起きるだろう
ご自身で調査してください
最近、金価格は再び1オンスあたり4120ドルを上回り、日中の上昇率は1%を超えた。一見すると、地政学的緊張の緩和に伴う原油価格の下落がインフレ圧力を直接和らげたように見えるが、実際には市場がFRBの政策転換に敏感に反応し、駆け引きを繰り広げていることが背景にある
ゴールドマン・サックスなどの機関は、FRBに垣間見えるタカ派的な姿勢を受けて年末見通しを引き下げたものの、巨額の米国債と長期的な構造的インフレという基調は変わらず、究極の安全資産でありヘッジ手段でもある金の投資論は依然として揺るぎない
今後、金価格は短期的に高値圏でのもみ合いが続く可能性が高い。今後、インフレ指標が予想以上に低下して利上げ観測が後退すれば、金は再び前回高値に挑む可能性がある
FRBの姿勢が引き続き強硬なら、市場では頻繁に一進一退の攻防や振るい落としが起きるだろう
ご自身で調査してください
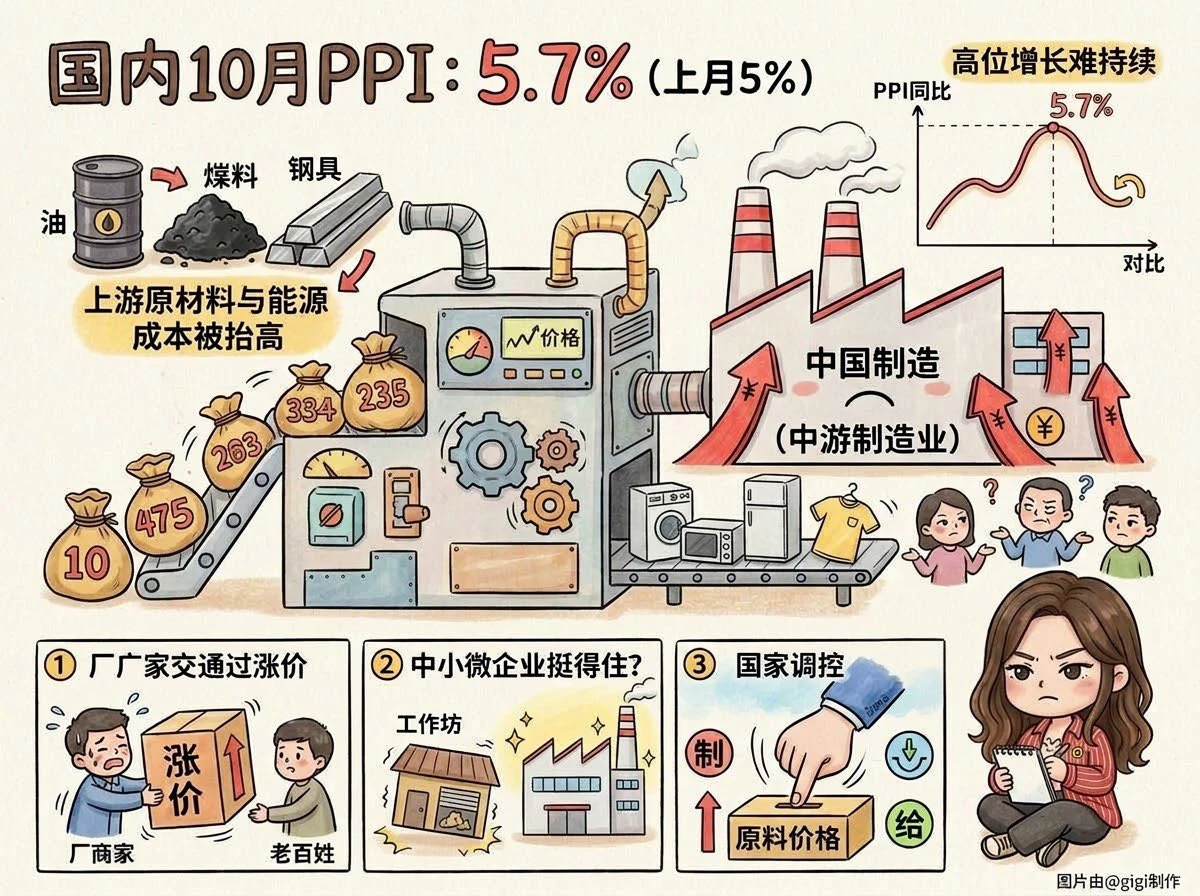
先ほど発表された国内の10月PPIデータは、前年同月比で一気に5.7%まで上昇し、先月の5%をさらに上回りました
多くの人は、まず工業が回復し、企業が大きく稼げるようになるのではと思うかもしれませんが、実際はそれほど単純ではありません
今回、工場出荷価格が無理に押し上げられた主な原因は、モノを買う人が増えたことではなく、川上の原材料やエネルギーのコストが強引に引き上げられたことです
これから私たちは、いったい何に注目すべきでしょうか?
第一に、原材料コストを消費者に転嫁できるかを見ることです
川上のさまざまな原材料価格があまりにも上がっていますが、消費者の購買力は追いついていません。その間に挟まれた製造企業が最も苦しい状況で、利益が大きく圧迫されています。値上がり分を、代金を払う人にうまく転嫁できるかが、今後の鍵です
第二に、中小企業が持ちこたえられるかを見ることです
多くの小規模工場は、この原材料価格の高騰に耐えられなければ、生産を減らしたり、閉鎖を余儀なくされたりするかもしれません。その結果、多くの中小企業が淘汰され、事業を大手工場にすべて奪われることになります
第三に、国が介入して調整するかを見ることです
価格がこのまま上がり続ければ、誰にとっても負担が大きくなります。今後は、当局が原材料価格を抑えるために介入するか、また企業がむやみに買い占めて在庫を積み増していないかに注目
多くの人は、まず工業が回復し、企業が大きく稼げるようになるのではと思うかもしれませんが、実際はそれほど単純ではありません
今回、工場出荷価格が無理に押し上げられた主な原因は、モノを買う人が増えたことではなく、川上の原材料やエネルギーのコストが強引に引き上げられたことです
これから私たちは、いったい何に注目すべきでしょうか?
第一に、原材料コストを消費者に転嫁できるかを見ることです
川上のさまざまな原材料価格があまりにも上がっていますが、消費者の購買力は追いついていません。その間に挟まれた製造企業が最も苦しい状況で、利益が大きく圧迫されています。値上がり分を、代金を払う人にうまく転嫁できるかが、今後の鍵です
第二に、中小企業が持ちこたえられるかを見ることです
多くの小規模工場は、この原材料価格の高騰に耐えられなければ、生産を減らしたり、閉鎖を余儀なくされたりするかもしれません。その結果、多くの中小企業が淘汰され、事業を大手工場にすべて奪われることになります
第三に、国が介入して調整するかを見ることです
価格がこのまま上がり続ければ、誰にとっても負担が大きくなります。今後は、当局が原材料価格を抑えるために介入するか、また企業がむやみに買い占めて在庫を積み増していないかに注目
あなたの知り合いが
あなたの周りにいる知り合いの多くと寝たと知ったら
その人は自分が大きなことを成し遂げたと感じるかもしれない
すると、この人のことをかなり気持ち悪いと思う😅
あなたの周りにいる知り合いの多くと寝たと知ったら
その人は自分が大きなことを成し遂げたと感じるかもしれない
すると、この人のことをかなり気持ち悪いと思う😅
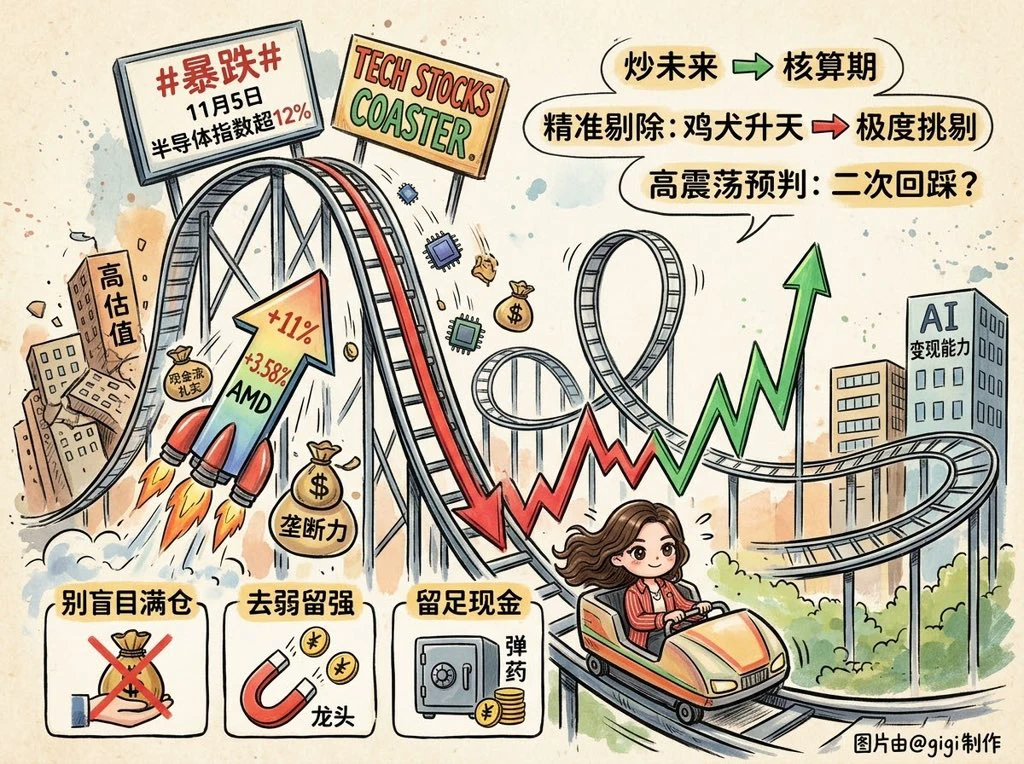
テック株は急落後に再び反発、あなたはこのジェットコースターに乗れましたか?
11月5日、半導体指数は1日で12%超急落。実際には、長い間くすぶっていた資金の不満が噴き出した形です
11月6日の米国株式市場の取引終了時、$AMD は11%超の力強い反発を見せ、$NVDA も3.58%上昇し、$Q の終値での反発をけん引しました。しかし、ナスダックの週間騰落率は依然として3.4%下落で、トレンドが反転したとは到底言えません
今回の大規模な調整の本質は、機関投資家による的確な選別です。
以前はチップを買えば、関連銘柄も軒並み上昇し、AI関連というだけで値上がりしました
今の資金は極めて選別的です。ハードウェアに巨額を投じても利益を生み出せない企業は激しく売られ、独占力が強く、キャッシュフローが堅調なトップ企業だけが最も力強く反発しています
テック株は、将来への期待で買われる段階から、業績を精査する段階へと正式に移行しました
短期的にはテクニカルな反発が見込まれますが、大手企業の決算に少しでも誤算があれば、激しい値動きが再び起こるでしょう
提案:
▶️盲目的にフルポジションで高値を追わないこと。依然として値動きの激しい局面です
▶️弱い銘柄を売り、強い銘柄を残す。実際に利益を生み出す力のあるトップ企業に絞りましょう
▶️現金を十分に確保し、二度目の押し目に備えましょう
自分で調査してくださ
11月5日、半導体指数は1日で12%超急落。実際には、長い間くすぶっていた資金の不満が噴き出した形です
11月6日の米国株式市場の取引終了時、$AMD は11%超の力強い反発を見せ、$NVDA も3.58%上昇し、$Q の終値での反発をけん引しました。しかし、ナスダックの週間騰落率は依然として3.4%下落で、トレンドが反転したとは到底言えません
今回の大規模な調整の本質は、機関投資家による的確な選別です。
以前はチップを買えば、関連銘柄も軒並み上昇し、AI関連というだけで値上がりしました
今の資金は極めて選別的です。ハードウェアに巨額を投じても利益を生み出せない企業は激しく売られ、独占力が強く、キャッシュフローが堅調なトップ企業だけが最も力強く反発しています
テック株は、将来への期待で買われる段階から、業績を精査する段階へと正式に移行しました
短期的にはテクニカルな反発が見込まれますが、大手企業の決算に少しでも誤算があれば、激しい値動きが再び起こるでしょう
提案:
▶️盲目的にフルポジションで高値を追わないこと。依然として値動きの激しい局面です
▶️弱い銘柄を売り、強い銘柄を残す。実際に利益を生み出す力のあるトップ企業に絞りましょう
▶️現金を十分に確保し、二度目の押し目に備えましょう
自分で調査してくださ
- 1
普段は誰も私にゴシップを話してくれない
今夜は暗号資産界のA氏の話を聞いた
一晩中聞いていたのに、ずっとB氏の話だと思っていた
私も誤りを🦢誤りとして伝えることすらできない🦢
だって、ゴシップを聞いても何が何だか分からないんだもの 😑
耳も遠いし、記憶力も悪い
これが、誰も私にゴシップを話しに来ない理由なのかもしれない🤷♀️
今夜は暗号資産界のA氏の話を聞いた
一晩中聞いていたのに、ずっとB氏の話だと思っていた
私も誤りを🦢誤りとして伝えることすらできない🦢
だって、ゴシップを聞いても何が何だか分からないんだもの 😑
耳も遠いし、記憶力も悪い
これが、誰も私にゴシップを話しに来ない理由なのかもしれない🤷♀️

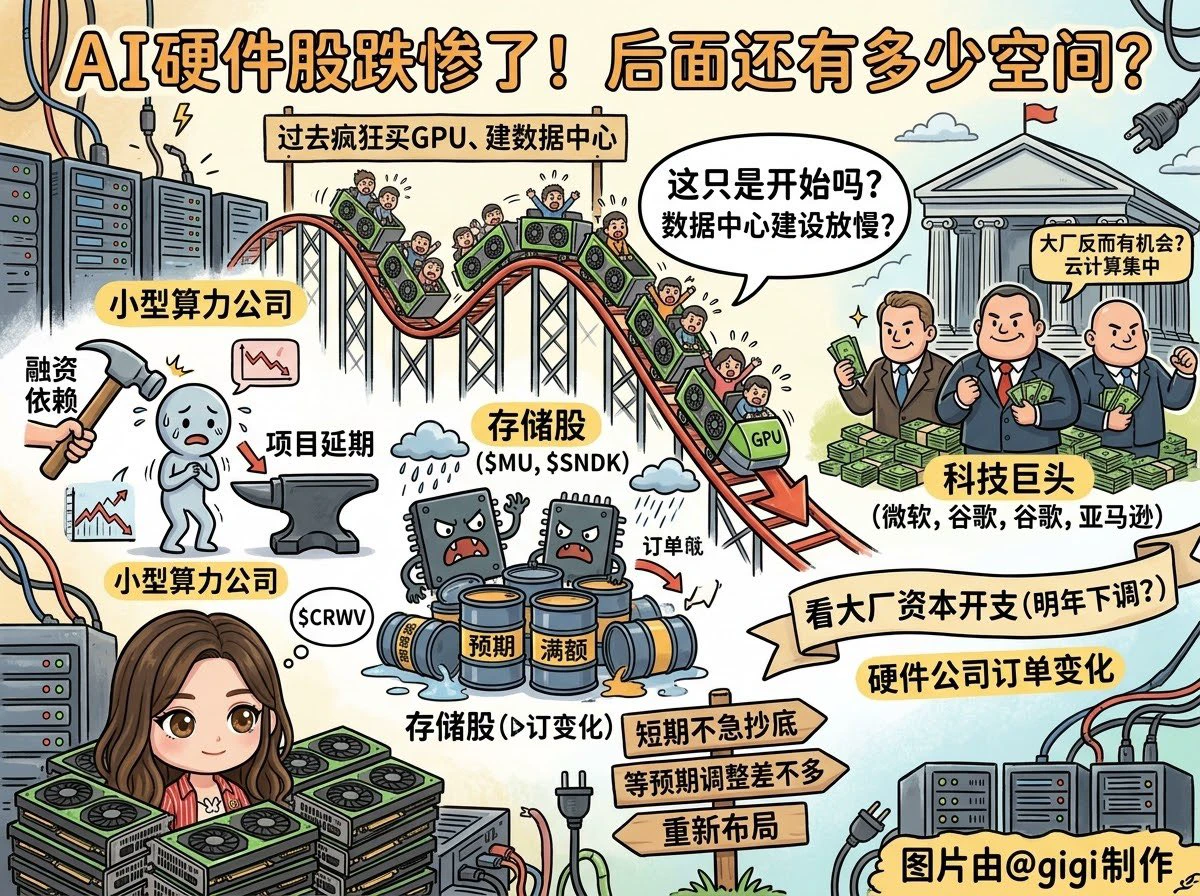
AIハードウェア株はこれほど大きく下落しましたが、まだどれくらい下げる余地があるのでしょうか?
今回の下落は、まだ始まりにすぎないかもしれません。ここ数年、AI企業はGPUの購入やデータセンターの建設に次々と資金を投じ、ハードウェアメーカーもその恩恵を受けてきました。
今、市場ではデータセンターの建設ペースが鈍化した場合、このサプライチェーンはこれまでの成長を維持できるのか、という懸念が出始めています。
注目しておきたい点がいくつかあります。
1、小規模なコンピューティング企業はより大きなプレッシャーに直面
$CRWV のような企業は、事業拡大を資金調達に大きく頼っています。プロジェクトが延期されれば、設備の購入が減り、収益の実現にも影響が出る可能性があります。MicrosoftやGoogleのような大手企業は自前のキャッシュフローがあり、耐久力にはやはり差があります。
2、ストレージ株にも注意が必要
$MU 、 $SNDK は、すでにこれまでの上昇幅がかなり大きく、市場ではAI向けストレージ需要への期待もかなり織り込まれています。データセンターの拡張が鈍化すれば、ストレージの受注や価格上昇のペースにも影響が及ぶ可能性があります。
3、大手企業にはむしろチャンスがあるかもしれない
小規模なコンピューティング企業の資金繰りが厳しくなれば、クラウドコンピューティング市場がさらに大手企業
今回の下落は、まだ始まりにすぎないかもしれません。ここ数年、AI企業はGPUの購入やデータセンターの建設に次々と資金を投じ、ハードウェアメーカーもその恩恵を受けてきました。
今、市場ではデータセンターの建設ペースが鈍化した場合、このサプライチェーンはこれまでの成長を維持できるのか、という懸念が出始めています。
注目しておきたい点がいくつかあります。
1、小規模なコンピューティング企業はより大きなプレッシャーに直面
$CRWV のような企業は、事業拡大を資金調達に大きく頼っています。プロジェクトが延期されれば、設備の購入が減り、収益の実現にも影響が出る可能性があります。MicrosoftやGoogleのような大手企業は自前のキャッシュフローがあり、耐久力にはやはり差があります。
2、ストレージ株にも注意が必要
$MU 、 $SNDK は、すでにこれまでの上昇幅がかなり大きく、市場ではAI向けストレージ需要への期待もかなり織り込まれています。データセンターの拡張が鈍化すれば、ストレージの受注や価格上昇のペースにも影響が及ぶ可能性があります。
3、大手企業にはむしろチャンスがあるかもしれない
小規模なコンピューティング企業の資金繰りが厳しくなれば、クラウドコンピューティング市場がさらに大手企業
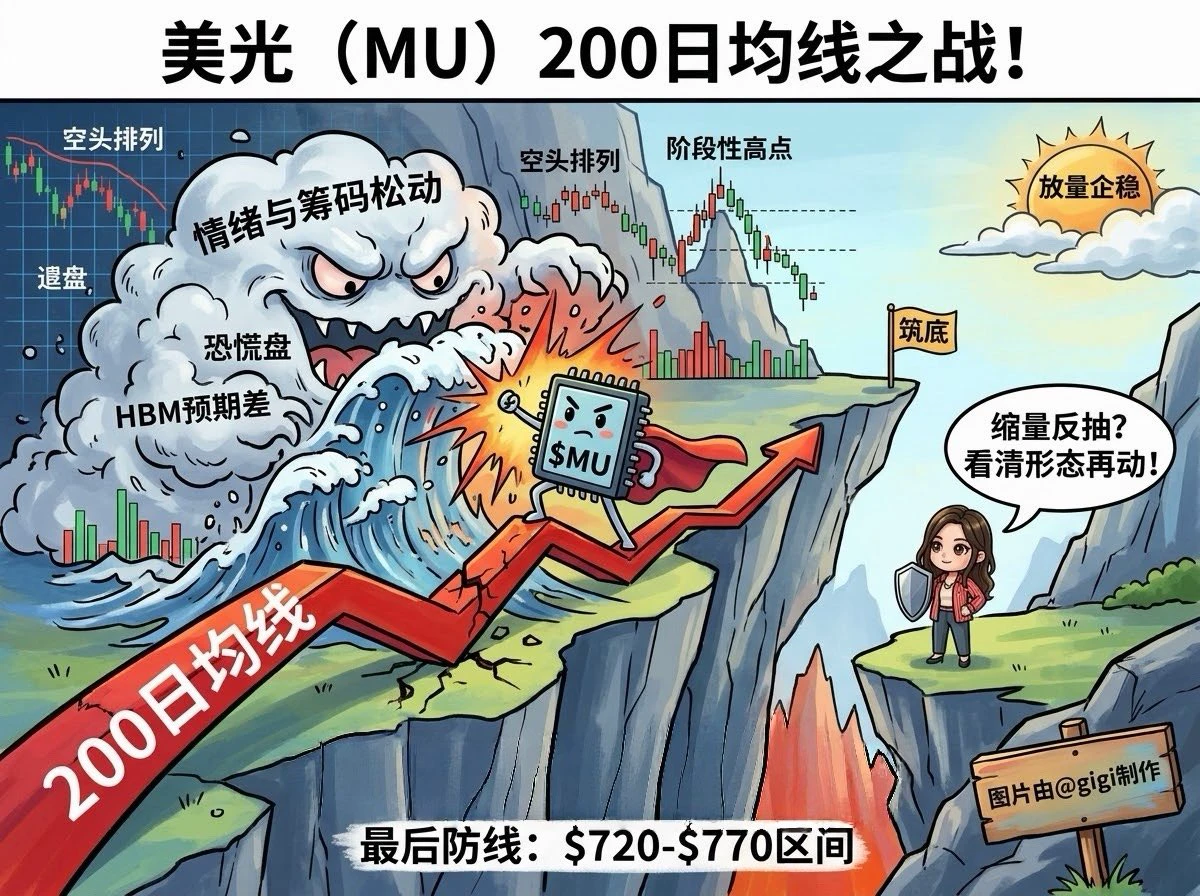
マイクロンの今回の200日移動平均線への押し目は、果たして持ちこたえられるのか? $MU
正直なところ、テクニカル指標を見るだけではあまり意味がなくなっています。今、ストレージセクター全体が、投資家心理とポジションの両面で緩み始めています。
値動きを見ると、株価は続落し、複数の短期移動平均線を下回っており、弱気の並びがすでに形成されています。短期的には、720〜770ドルのゾーンが強気派にとって最後の心理的な防衛線です。投げ売りがさらに続けば、移動平均線だけで下落に歯止めをかけるのは難しいでしょう。
HBMへの期待と実績の差は縮まりつつあり、市場ではAIハードウェアの高成長が一時的なピークを迎えるのではないかとの懸念が出始めています。大口資金が決算発表の空白期間に利益確定に動いたことで、セクター全体で投げ売りが発生しました。
今後は、出来高を伴わない反発が一度ある可能性が高いですが、その反発に勢いがなければ、さらに下の深い支持線を探り、底を固めることになりそうです。短期売買では、焦って逆張りの買いに走らず、出来高を伴って下げ止まるか、チャートの形が改善するのを待ちましょう。
自分で調査してください。
正直なところ、テクニカル指標を見るだけではあまり意味がなくなっています。今、ストレージセクター全体が、投資家心理とポジションの両面で緩み始めています。
値動きを見ると、株価は続落し、複数の短期移動平均線を下回っており、弱気の並びがすでに形成されています。短期的には、720〜770ドルのゾーンが強気派にとって最後の心理的な防衛線です。投げ売りがさらに続けば、移動平均線だけで下落に歯止めをかけるのは難しいでしょう。
HBMへの期待と実績の差は縮まりつつあり、市場ではAIハードウェアの高成長が一時的なピークを迎えるのではないかとの懸念が出始めています。大口資金が決算発表の空白期間に利益確定に動いたことで、セクター全体で投げ売りが発生しました。
今後は、出来高を伴わない反発が一度ある可能性が高いですが、その反発に勢いがなければ、さらに下の深い支持線を探り、底を固めることになりそうです。短期売買では、焦って逆張りの買いに走らず、出来高を伴って下げ止まるか、チャートの形が改善するのを待ちましょう。
自分で調査してください。
MU+6.42%
👌家族が拘置所に入れられた
多くの人は、その瞬間、頭が真っ白になり、心の中には一つの疑問だけが浮かびます
いつ出てこられるのか?
答えは、7日、14日、37日という3つの節目にあります
それぞれの節目を過ぎるたびに、事件の展開は大きく変わります
▶️ 7日、最初の分かれ道
拘束後、公安当局は3日以内に検察院へ逮捕許可を申請しなければなりません
さらに最長4日延長できるため、7日という節目があります
7日間拘束されたまま釈放されない場合、単なる事情聴取では済まない段階に入ったということです。公安当局は、刑事責任を追及する必要があると初歩的に判断しています
このとき、慌ててはいけませんが、先延ばしにするのも禁物です
軽微で単純な事件なら、今から保釈を申請してもまだ間に合います
▶️ 14日、単純な事件の最終便
公安当局による捜査は最長7日、検察院による逮捕許可の審査にもさらに7日かかります
容疑者が1人の単純な事件では、拘留期間は最長14日です
14日以内には、次のような結果になる可能性があります:
🔓 情状が軽ければ、公安当局だけで直接、保釈の手続きを進められます
🔓 検察院が資料を確認し、証拠不十分と判断すれば、差し戻して捜査を続けさせます。その場合も、公安当局は保釈の手続きを進めます
🔓検察院が情状は非常に軽く、犯罪に当たらないと判断すれば、直ちに釈放されます
💡 14
多くの人は、その瞬間、頭が真っ白になり、心の中には一つの疑問だけが浮かびます
いつ出てこられるのか?
答えは、7日、14日、37日という3つの節目にあります
それぞれの節目を過ぎるたびに、事件の展開は大きく変わります
▶️ 7日、最初の分かれ道
拘束後、公安当局は3日以内に検察院へ逮捕許可を申請しなければなりません
さらに最長4日延長できるため、7日という節目があります
7日間拘束されたまま釈放されない場合、単なる事情聴取では済まない段階に入ったということです。公安当局は、刑事責任を追及する必要があると初歩的に判断しています
このとき、慌ててはいけませんが、先延ばしにするのも禁物です
軽微で単純な事件なら、今から保釈を申請してもまだ間に合います
▶️ 14日、単純な事件の最終便
公安当局による捜査は最長7日、検察院による逮捕許可の審査にもさらに7日かかります
容疑者が1人の単純な事件では、拘留期間は最長14日です
14日以内には、次のような結果になる可能性があります:
🔓 情状が軽ければ、公安当局だけで直接、保釈の手続きを進められます
🔓 検察院が資料を確認し、証拠不十分と判断すれば、差し戻して捜査を続けさせます。その場合も、公安当局は保釈の手続きを進めます
🔓検察院が情状は非常に軽く、犯罪に当たらないと判断すれば、直ちに釈放されます
💡 14
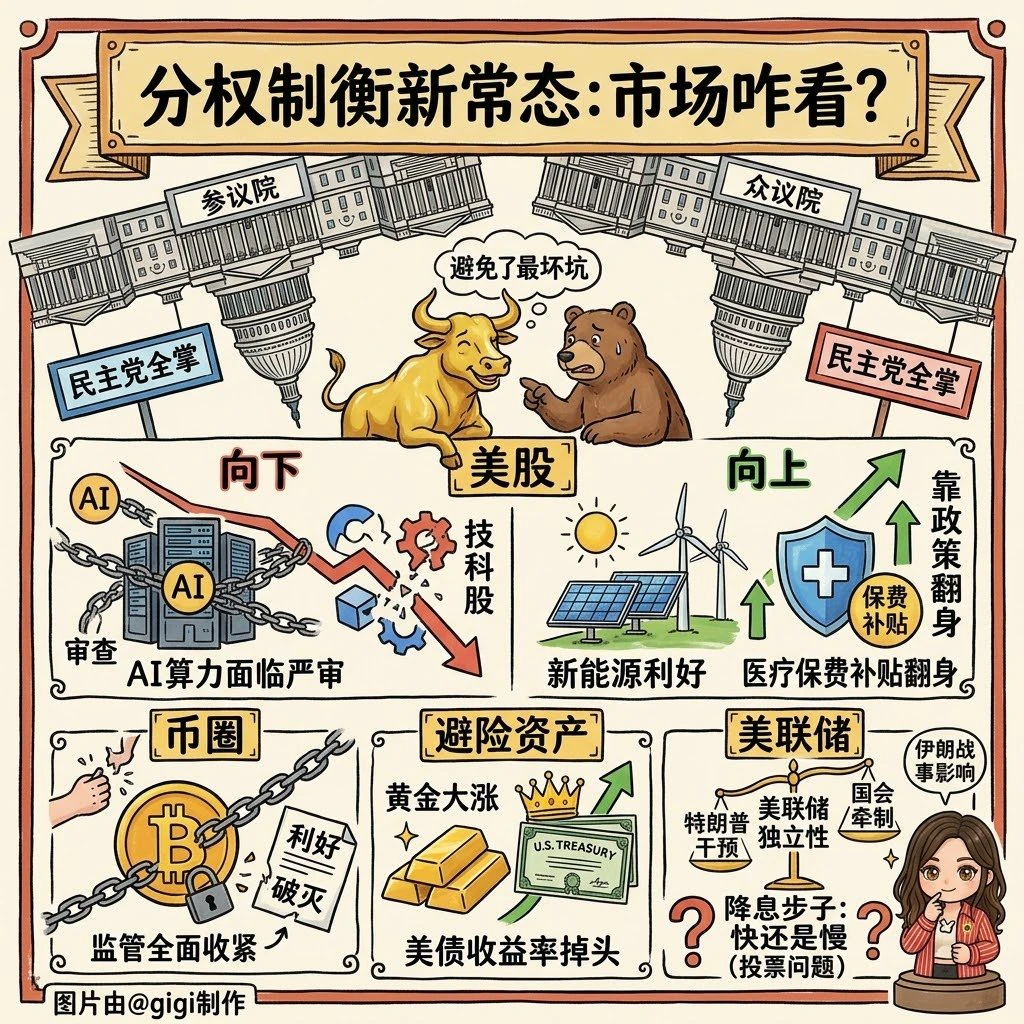
昨晩、議会の上下両院で大逆転が起き、ウォール街はすでに新たなルールをひそかに織り込み始めています。今回の政局転換を、市場は本当に恐れているのか、それとも内心ほっとしているのか、どう思いますか?
率直に言えば、ホワイトハウスが今後、大胆な政策を打ち出すのはそう簡単ではなくなります。これまで皆が最も懸念していた無謀な借金と盲目的な減税は、おそらく阻止され、FRBの独立性はむしろ守られました。二大政党が互いに牽制し合い、対立する状況は、政策の進展こそ遅いものの、少なくとも金融市場が最悪の事態に陥るのをかなり防いでくれます。
今後はどう見ればいいでしょうか?
米国株は一方的な暴落にはならず、二極化し、明暗が分かれる展開になるでしょう。AIの計算能力関連は短期的により厳しい審査に直面し、厳しい状況になるかもしれません。一方、再生可能エネルギーや医療保険料の補助など、政策頼みの分野は逆に息を吹き返しそうです。
暗号資産市場はかなり厳しい状況です。民主党が上院銀行委員会を握れば、これまで期待されていた規制緩和は完全に泡と消えます。今後、コンプライアンスコストは上がる一方で、短期的には政策面の追い風は期待できません。相場は主に、マクロ経済の資金供給の蛇口が開くかどうか次第です。
米国債利回りの低下への転換と金の急騰は、いずれも資金が安全な避難先を探している表れです。政策をめぐる摩擦が増える以上、実
率直に言えば、ホワイトハウスが今後、大胆な政策を打ち出すのはそう簡単ではなくなります。これまで皆が最も懸念していた無謀な借金と盲目的な減税は、おそらく阻止され、FRBの独立性はむしろ守られました。二大政党が互いに牽制し合い、対立する状況は、政策の進展こそ遅いものの、少なくとも金融市場が最悪の事態に陥るのをかなり防いでくれます。
今後はどう見ればいいでしょうか?
米国株は一方的な暴落にはならず、二極化し、明暗が分かれる展開になるでしょう。AIの計算能力関連は短期的により厳しい審査に直面し、厳しい状況になるかもしれません。一方、再生可能エネルギーや医療保険料の補助など、政策頼みの分野は逆に息を吹き返しそうです。
暗号資産市場はかなり厳しい状況です。民主党が上院銀行委員会を握れば、これまで期待されていた規制緩和は完全に泡と消えます。今後、コンプライアンスコストは上がる一方で、短期的には政策面の追い風は期待できません。相場は主に、マクロ経済の資金供給の蛇口が開くかどうか次第です。
米国債利回りの低下への転換と金の急騰は、いずれも資金が安全な避難先を探している表れです。政策をめぐる摩擦が増える以上、実
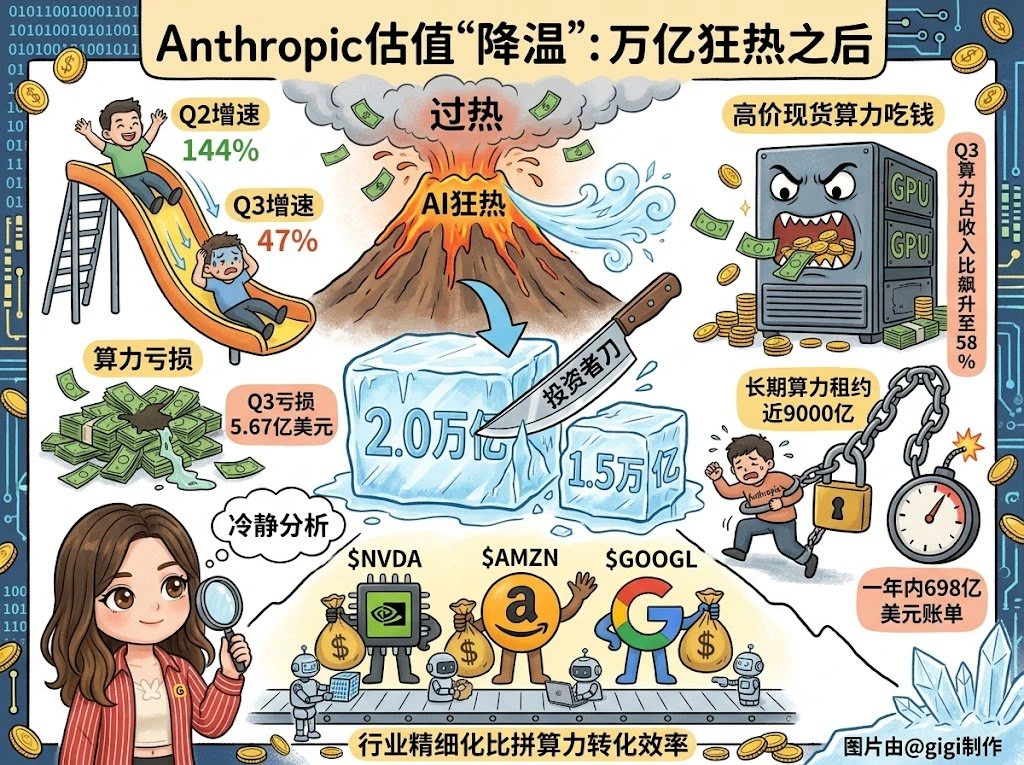
Anthropicの評価額が2兆ドルから1.5兆ドルに引き下げ、AI熱狂を冷ますことになるのか?
Anthropicが最新提出したS-1/A目論見書のデータを見ると、Q3単独の売上高は169.6億ドルで、前年同期比11倍超の増加だった。しかし、売上高の伸びは前四半期比で大きく鈍化し、144%から47%に低下。さらに、高値のスポット計算能力の逼迫により、5.67億ドルの赤字に逆戻りした。これに約9000億ドルの長期計算能力リース契約も加われば、機関投資家がいったん様子見するのは至極当然だ
計算能力の限界コストが高すぎる
Q3には計算能力コストが売上高に占める割合が58%に急上昇。モデルの規模が大きくなるほど、性能維持にかかる限界コストは高くなり、短期的に優れた単体のユニットエコノミクスを実現するのは極めて難しい
損失補填リスクへの備え
今後1年間で698億ドルの計算能力費用を支払わなければならず、Q4の年率換算売上高が予想に届かなければ、巨額の契約義務がそのまま重い債務負担に変わる
今後の評価額はおそらく1.5兆〜1.6兆ドルに落ち着き、設備投資の最大の勝者は依然としてインフラ企業だ。例えばNvidia $NVDA 、Amazon $AMZN 、Google $GOOGL など。業界は全面的に、計算能力を転換する効率を細かく競い合う新たな段階に入る
自分で調べてください
Anthropicが最新提出したS-1/A目論見書のデータを見ると、Q3単独の売上高は169.6億ドルで、前年同期比11倍超の増加だった。しかし、売上高の伸びは前四半期比で大きく鈍化し、144%から47%に低下。さらに、高値のスポット計算能力の逼迫により、5.67億ドルの赤字に逆戻りした。これに約9000億ドルの長期計算能力リース契約も加われば、機関投資家がいったん様子見するのは至極当然だ
計算能力の限界コストが高すぎる
Q3には計算能力コストが売上高に占める割合が58%に急上昇。モデルの規模が大きくなるほど、性能維持にかかる限界コストは高くなり、短期的に優れた単体のユニットエコノミクスを実現するのは極めて難しい
損失補填リスクへの備え
今後1年間で698億ドルの計算能力費用を支払わなければならず、Q4の年率換算売上高が予想に届かなければ、巨額の契約義務がそのまま重い債務負担に変わる
今後の評価額はおそらく1.5兆〜1.6兆ドルに落ち着き、設備投資の最大の勝者は依然としてインフラ企業だ。例えばNvidia $NVDA 、Amazon $AMZN 、Google $GOOGL など。業界は全面的に、計算能力を転換する効率を細かく競い合う新たな段階に入る
自分で調べてください
正直に言うと、AIが今のペースで発展し続ければ
人類は2か月も経たないうちに2027年に突入する
人類は2か月も経たないうちに2027年に突入する
Grokがひそかに中国国内のAlipayでのサブスクリプション受付を始めたなんて、信じられる?
今のところウェブ版での段階的な提供にすぎず、公式発表もない。決済の受取先はxAIで、プランにはGrok、Cursor、Xメンバーシップの共通利用枠が含まれる。通常価格は月額30ドルで、新規ユーザーは初月半額。およそ100元強で、アプリ版では依然としてAppleまたはGoogle経由の決済しかできない。
この決済経路は、Cursor買収後に既存の仕組みをそのまま再利用したもので、中国国内向けに専用で構築されたわけではない。多くの人は「代行チャージに頼らなくてよくなった」としか見ていない。
私が思うに、重要なのはマスクがシグナルを発していることだ。先にTeslaの車載システムへ豆包を導入し、今度は中国国内の決済にも対応した。これはFSDの中国進出に道をつける狙いだ。
他社の海外AIは中国リスクを避けているのに、彼は自ら前に進んでいる。
今のところ米国側から介入されていないのは、中国国内ユーザーの規模がまだ大きくないからにすぎない。規模が拡大すれば、いつ停止されてもおかしくない。
試してみたいなら、直接ウェブ版を見てみて。このテスト用の決済経路はいつ閉じられるかわからないので、ページ上の表示を基準にしてほしい。
@grok @elonmusk
今のところウェブ版での段階的な提供にすぎず、公式発表もない。決済の受取先はxAIで、プランにはGrok、Cursor、Xメンバーシップの共通利用枠が含まれる。通常価格は月額30ドルで、新規ユーザーは初月半額。およそ100元強で、アプリ版では依然としてAppleまたはGoogle経由の決済しかできない。
この決済経路は、Cursor買収後に既存の仕組みをそのまま再利用したもので、中国国内向けに専用で構築されたわけではない。多くの人は「代行チャージに頼らなくてよくなった」としか見ていない。
私が思うに、重要なのはマスクがシグナルを発していることだ。先にTeslaの車載システムへ豆包を導入し、今度は中国国内の決済にも対応した。これはFSDの中国進出に道をつける狙いだ。
他社の海外AIは中国リスクを避けているのに、彼は自ら前に進んでいる。
今のところ米国側から介入されていないのは、中国国内ユーザーの規模がまだ大きくないからにすぎない。規模が拡大すれば、いつ停止されてもおかしくない。
試してみたいなら、直接ウェブ版を見てみて。このテスト用の決済経路はいつ閉じられるかわからないので、ページ上の表示を基準にしてほしい。
@grok @elonmusk
アップルの業績は予想を上回ったのに、株価は反応せず。市場は一体何を懸念しているのか?
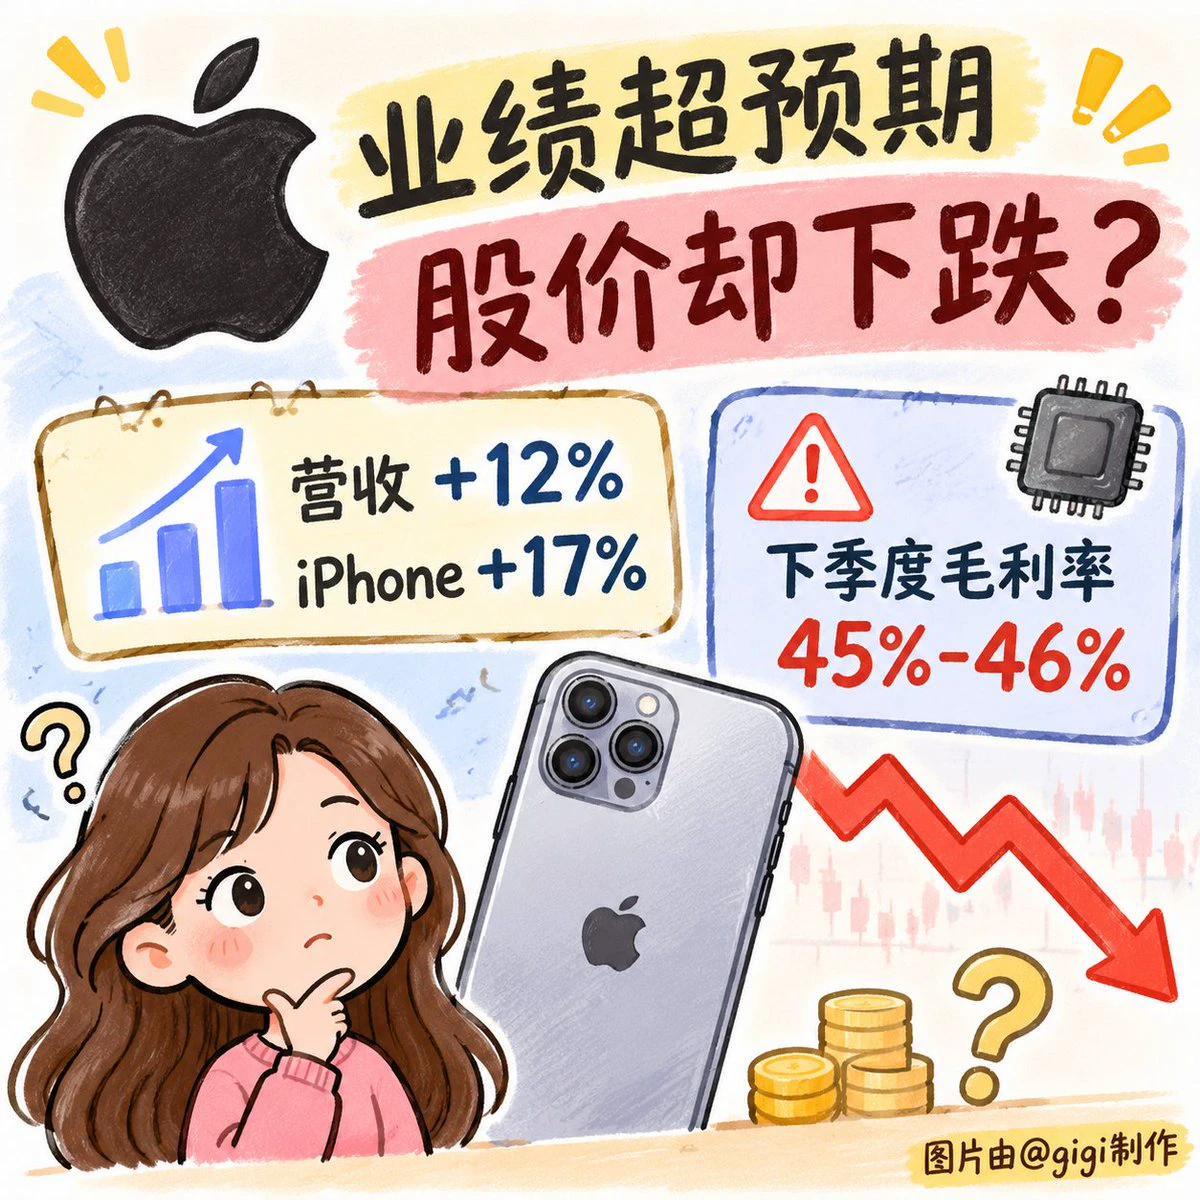
$AAPL がFY2026 Q4の決算を発表。売上高は1,145億ドルで、前年同期比12%増となり、市場予想を上回った
iPhoneの売上高は576億ドルで、17%増。EPSは2.10ドルに達した。通期売上高は4,788億ドルで、過去最高を更新
ただし、注目すべき点がある。今四半期の粗利益率47.9%には、関税の還付による約1ポイントの押し上げ効果が含まれており、これを除くと利益の質はそれほど際立たない
会社は次の四半期の粗利益率が45%から46%に低下すると予想している。主な要因は、メモリーチップの値上がりとSiriのAI投資の増加だ
私が考えるアップル最大の強みは、依然として巨大なユーザー基盤とiPhoneの価格決定力だ。サービス事業も継続して利益に貢献している。しかしAIはハードウェアのコスト構造を変えつつあり、アップルはAIに投資しながら、利益率を簡単に犠牲にするわけにもいかない。この両立は容易ではない
短期的には、株価は粗利益率の見通しに引き続き圧迫される可能性がある。一方、次の四半期の売上高は7%から10%の成長が見込まれ、同期として過去最高を更新する可能性がある。iPhoneの需要が引き続き堅調なら、アップルはコスト圧力を吸収できる余地がある
今後は、メモリーチップ価格の動向と、AI
$AAPL がFY2026 Q4の決算を発表。売上高は1,145億ドルで、前年同期比12%増となり、市場予想を上回った
iPhoneの売上高は576億ドルで、17%増。EPSは2.10ドルに達した。通期売上高は4,788億ドルで、過去最高を更新
ただし、注目すべき点がある。今四半期の粗利益率47.9%には、関税の還付による約1ポイントの押し上げ効果が含まれており、これを除くと利益の質はそれほど際立たない
会社は次の四半期の粗利益率が45%から46%に低下すると予想している。主な要因は、メモリーチップの値上がりとSiriのAI投資の増加だ
私が考えるアップル最大の強みは、依然として巨大なユーザー基盤とiPhoneの価格決定力だ。サービス事業も継続して利益に貢献している。しかしAIはハードウェアのコスト構造を変えつつあり、アップルはAIに投資しながら、利益率を簡単に犠牲にするわけにもいかない。この両立は容易ではない
短期的には、株価は粗利益率の見通しに引き続き圧迫される可能性がある。一方、次の四半期の売上高は7%から10%の成長が見込まれ、同期として過去最高を更新する可能性がある。iPhoneの需要が引き続き堅調なら、アップルはコスト圧力を吸収できる余地がある
今後は、メモリーチップ価格の動向と、AI
AAPL+2.37%
Palantirは業績が約100%成長したのに、株価は下落。$PLTR いったい何が問題だったのでしょうか?
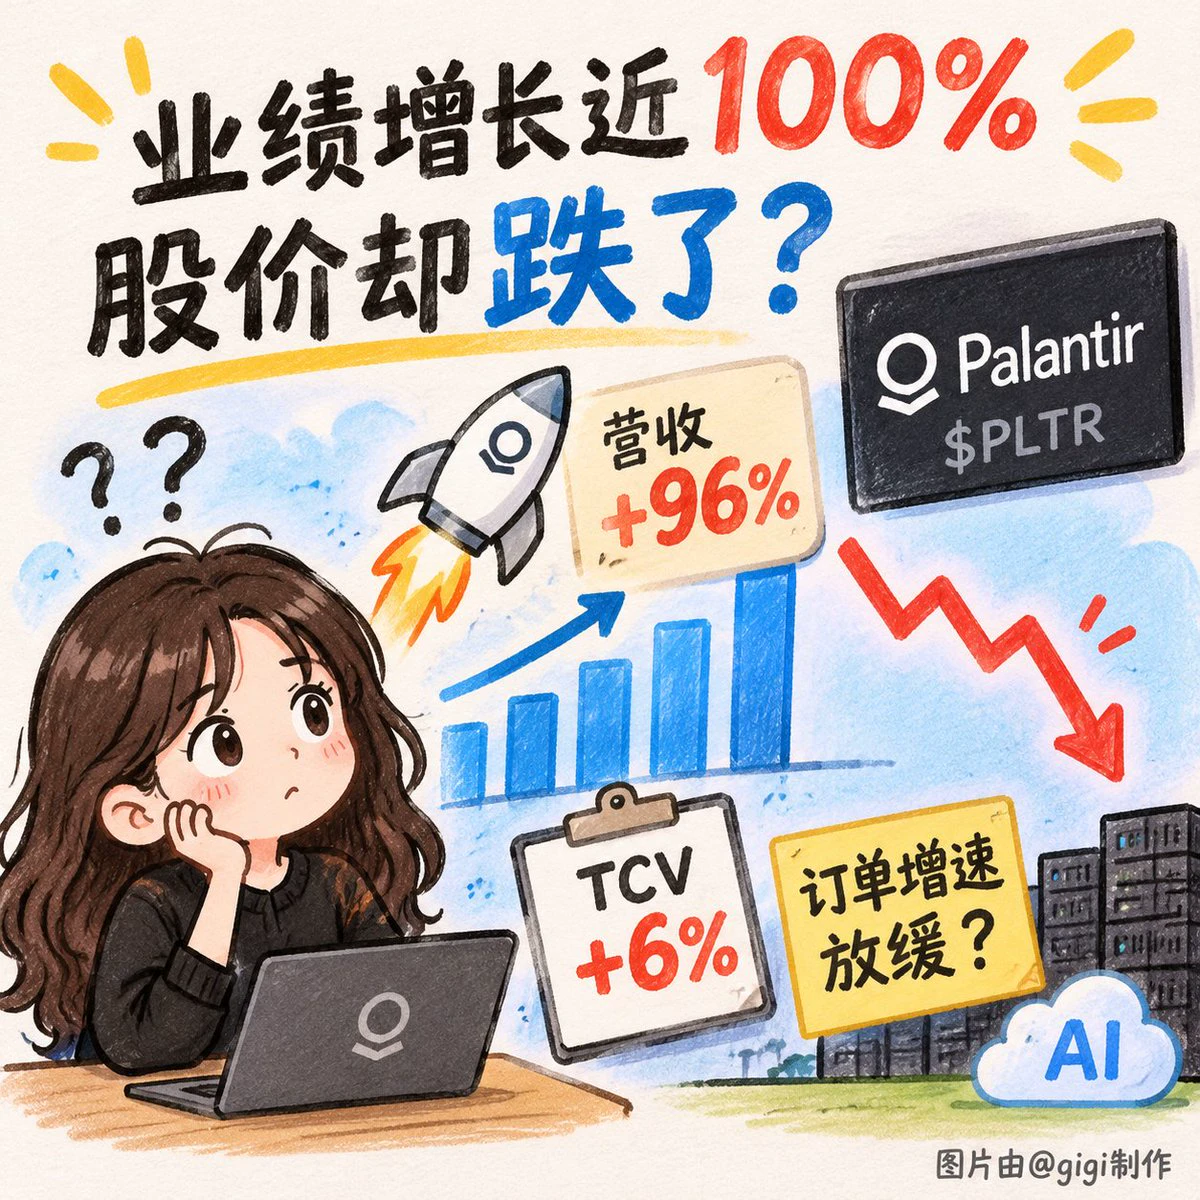
$PLTR が2026年Q3の決算を発表し、売上高は23億1,300万ドルで、前年同期比96%増となり、市場予想の21億8,000万ドルを大きく上回りました。米国商業部門の売上高は9億8,400万ドルで、前年同期比148%増となり、初めて米国政府部門を上回りました。調整後EPSは0.44ドルで、こちらも予想を上回りました。
同社は通期の売上高見通しも約85億3,000万ドルに引き上げ、Q4の売上高は最大26億5,300万ドルに達すると予想しています。
これほど好調な決算にもかかわらず、株価は時間外取引で約3%下落しました。主な原因は、市場の期待が高すぎたことと、受注の伸びが鈍化したことだと考えています。
Q3の契約総額(TCV)は前年同期比でわずか6%増、米国商業部門の契約額は11%増にとどまり、前四半期の153%超の伸びと比べて明らかに減速しました。売上高は急成長していますが、新規受注が同じペースで伸びておらず、市場が今後数四半期の成長継続性を懸念するのは当然です。
一方、Palantirの収益性も際立っており、調整後フリーキャッシュフローマージンは53%に達しています。つまり、資金を燃やして成長を追い求めているだけではありません。
$PLTR の中長期的な見通しについて
$PLTR が2026年Q3の決算を発表し、売上高は23億1,300万ドルで、前年同期比96%増となり、市場予想の21億8,000万ドルを大きく上回りました。米国商業部門の売上高は9億8,400万ドルで、前年同期比148%増となり、初めて米国政府部門を上回りました。調整後EPSは0.44ドルで、こちらも予想を上回りました。
同社は通期の売上高見通しも約85億3,000万ドルに引き上げ、Q4の売上高は最大26億5,300万ドルに達すると予想しています。
これほど好調な決算にもかかわらず、株価は時間外取引で約3%下落しました。主な原因は、市場の期待が高すぎたことと、受注の伸びが鈍化したことだと考えています。
Q3の契約総額(TCV)は前年同期比でわずか6%増、米国商業部門の契約額は11%増にとどまり、前四半期の153%超の伸びと比べて明らかに減速しました。売上高は急成長していますが、新規受注が同じペースで伸びておらず、市場が今後数四半期の成長継続性を懸念するのは当然です。
一方、Palantirの収益性も際立っており、調整後フリーキャッシュフローマージンは53%に達しています。つまり、資金を燃やして成長を追い求めているだけではありません。
$PLTR の中長期的な見通しについて
PLTR+5.49%
- 1
今日は私が風船を飛ばす番だよ🎈
♏️
♏️
もっと詳しく
人気の話題
#GateGlobalComplianceExpansion
24.88k 閲覧数192件の議論
#USCPIDataIncoming
52.57k 閲覧数2.25k件の議論
#USIranTalksShowNewProgress
8.68k 閲覧数1.28k件の議論
#KoreanStocksJumpOver5%
5.56k 閲覧数4.89k件の議論
#SP500PostsBiggestGainIn7Months
2.73k 閲覧数401件の議論
#AVAXJumps6.4%OnNYSENews
2.21k 閲覧数624件の議論
#RedBullDoublePodiumInBrazil
16.74k 閲覧数30.65k件の議論
#AnthropicLaunchesNasdaqIPORoadshow
2.03k 閲覧数1.48k件の議論
#GateRanksThirdIn24HNetInflows
8.7k 閲覧数1.08k件の議論
#NvidiaCEOUnderInvestigation
32.42k 閲覧数7.37k件の議論